Стратегия развития предприятий реального сектора экономики
Возможность поддержания более низких цен по сравнению с основными участниками рынка.
Выгодное территориальное расположение завода относительно основных потенциальных потребителей (большие диаметры труб) и поставщиков листовой стали.
Наличие квалифицированных инженерных кадров, способных при достаточном финансировании обеспечить существенное повышение конкурентоспособности выпускаемой продукции.
Поддержка субфедеральными и муниципальными органами власти.
Высокий уровень износа основных фондов (прежде всего их активной части).
Высокая энерго- и трудоемкость производства продукции, обусловленная моральным и физическим износом применяемого оборудования.
Недостаточная конкурентоспособность видов металлопродукции высоких переделов по показателям качества в области платежеспособного спроса.
Дефицит финансовых ресурсов, необходимых для обновления производственных мощностей.
Слабое развитие системы долгосрочного планирования.
Необходимость приведения оргструктуры управления предприятий в соответствие с потребностями и перспективами их развития и необходимость повышения качества менеджмента
Таблица 2.2 Внешние стороны
Таблица 2.2
|
Потенциал |
|
1 |
|
Возможность улучшения структуры экспорта, состоящая в увеличении доли продукции высокого передела. Вероятность снижения торговых барьеров после признания России страной “с рыночной экономикой” и ее вступления в ВТО. Наличие большого количества рудосодержащих шлаков и отвалов, которые могут рассматриваться как сырье для производства принципиально новых металлосодержащих материалов. Возможность мобилизации значительных запасов амортизационного лома, являющегося сырьем для производства электростали. Возможность эффективной горизонтальной интеграции предприятий металлургического комплекса ЧО между собой и вертикальной интеграции с основными потребителями металлопродукции Пятикратное отставание России по уровню металлопотребления на душу населения от развитых стран, характеризующее потенциал роста внутреннего рынкаНизкий платежеспособный спрос традиционных потребителей металлопродукции на внутреннем рынке. Неизбежное обострение конкуренции на внутреннем рынке металлопродукции. Высокий уровень конкуренции на мировом рынке металлопродукции, не позволяющий рассчитывать на расширение экспортной экспансии предприятия. Крайне низкий уровень развития инфраструктуры рынка металлопродукции. Недопустимо высокое влияние теневой экономики на функционирование ЧМ ЧО. Сложность согласования интересов государства, собственников предприятий и населения ЧО. Недопустимость дальнейшего применения экологически опасных технологий, загрязняющих окружающую среду. Недостаточное представительство интересов металлургического комплекса на федеральном уровне власти. Исчерпание традиционной ресурсной базы черной металлургии Челябинской области |
2Угрозы
Выработка стратегии развития АООТ "Челябинский трубопрокатный завод".
Как уже упоминалось ранее, определению стратегии развития предшествует осознание миссии и целей организации. Поэтому начнем с установки миссии. Применительно к ЧТПЗ миссия может быть сформулирована следующим образом: "Наша миссия - обеспечивать потребителей более совершенными, надежными и доступными продуктами из металла и услугами, связанными с их использованием".
Тогда стратегическими целями могут являться следующие:
Стать лидером на российском рынке производства металлоизделий и услуг, связанных с их использованием;
Повысить уровень качества предлагаемых изделий и услуг до высших мировых стандартов;
Обеспечить полную востребованность существующего научного потенциала, а также условия для его развития;
Постоянно работать над внедрением новых, более эффективных технологий;
Достичь показателей, характеризующих эффективность производства, на мировом уровне.
А финансовыми целями могут быть:
Обеспечение среднего роста объемов продаж ЧО на 3…5% в год.
Cнижение себестоимости производства и реализации металлопродукции и достижение к 2010 году средней рентабельности хозяйственной деятельности предприятия, определенной по соотношению балансовой прибыли к себестоимости производства и реализации продукции, не менее 20% годовых;
Выплатить дивиденды по акциям не менее среднемирового уровня по предприятиям черной металлургии.
Стратегия развития в таком случае, безусловно, должна включать следующие пункты:
Основные принципы формирования стратегии развития ЧТПЗ во внешней среде:
активный поиск потребностей в самых различных областях металлургии, соприкасающихся с ней и наиболее эффективное и качественное их удовлетворение, использование обратной связи с потребителями;
увеличение своего влияния, присутствия на мировом рынке металлопродукции, а также во взаимоотношениях с местными и мировыми органами влияния (торговые организации, различные уровни власти);
максимальное использование потенциальных возможностей внешней среды и предупреждение негативного ее влияния;
вклад в укрепление российской экономической системы, в общем, и черной металлургии в частности.
Основные принципы формирования стратегии развития внутренней среды ЧТПЗ:
Наиболее эффективное использование сильных сторон предприятия (в т.ч. и развитие потенциальных), а также комплексное устранение слабых его мест, мешающих достижению поставленных целей;
Создание гибкой организационной системы управления и планирования, быстро адаптирующейся к внезапным изменениям;
Повышение эффективности производства.
Исходя из представленных выше основных принципов формирования стратегии развития завода, можно определить ее основные направления:
Стратегия конкурентной борьбы - учитывая огромный потенциал российского металлургического рынка, а также наличие несколько лидирующих компаний в трубной подотрасли, наиболее перспективным представляется превращение российских конкурентов в стратегических партнеров с целью создания "весомой объединенной силы" на мировом металлургическом рынке. Это обусловлено проведением антидемпинговой политики странами ЕС, импортом отечественными представителями НГК труб. И, кроме того, необходимостью получения возможности давления на органы власти на различных уровнях с целью изменения внешнеторгового сальдо по трубам в положительную сторону.
Укрепление партнерских отношений, возникших в результате образования ФПГ "НОСТА-ТРУБЫ-ГАЗ" и максимальное использование их преимуществ для внедрение инновационных проектов.
Ассортиментная политика - диверсификация производства с целью устранения сильной зависимости от результатов деятельности и возможностей НГК, а также дистанцирования от металлургических комбинатов, запустивших свои собственные трубные производства;
В целях использования обратной связи с потребителями организация активной деятельности в сфере Интернет, как наиболее охватывающего, простого и дешевого средства интерактивной работы с клиентами. В пользу этого направления свидетельствуют данные, приведенные на сайте "Металлургическая отрасль России": "По прогнозам американских экспертов ожидается, что к 2005 г. от 40 до 60% всей металлопродукции в мире будет продаваться через Интернет. 2000-й год является переломным - многие компании могут оказаться за бортом. Ни одна компания не выживет в-одиночку, поэтому мы приглашаем всех на конференцию".
Максимально использовать благоприятную ситуацию, сложившуюся в НГК с целью увеличения портфеля заказов и направления полученных ресурсов на проведение агрессивного инновационного развития и коренного реформирования предприятия с привлечением ведущих специалистов по консалтингу.
Техническая политика - развитие научного потенциала предприятия, путем финансирования разработки и реализации наиболее перспективных проектов; постоянное совершенствование качества продукции и эффективности ее производства.
Организационная стратегия - создание гибкой организационной структуры управления, реструктуризация и реинжиниринг.
Финансовая политика - обеспечение роста прибыли за счет развития новых направлений и максимального повышения эффективности уже налаженных производственных процессов.
Кадровая политика - в значительной степени определяется организационной стратегией, финансовой и технической политиками. Т.е. рост количества сотрудников, повышение корпоративной культуры, ответственности за результаты деятельности всего предприятия, профессиональной подготовки, введение различных методов и систем стимулирования работников.
Экологическая стратегия - поскольку завод является концентрированным местом загрязнения, предполагается снижать уровень загрязнений путем внедрения новых экологически чистых технологий.
Следуя вышеуказанным направлениям, в данной работе предлагаются к рассмотрению два проекта.
Первый состоит в завершении реконструкции профилегибочного агрегата. В результате будут затронуты все пункты стратегии развития, т.к. этот проект предполагает проведение в жизнь представленных экологической политики завода, его финансовой, кадровой, технической, ассортиментной политик и стратегии конкурентной борьбы. В работе проведено его инвестиционное обоснование.
Второй заключается в создании в результате проведения процесса вертикальной интеграции на предприятии подразделения, занимающегося строительством и реконструкцией теплотрасс, водопроводных и канализационных систем. Используя при этом металлопродукцию, произведенную самим предприятием. Это позволит значительно снизить затраты на строительство этих систем (экономия на материальных затратах). Кроме того, найден новый рынок сбыта продукции завода, произведена диверсификация его производства, внедрение всех направлений стратегии его развития. Этот проект представлен в качестве инженерной части - обоснование строительства водопроводной сети на заводе "Станомет".Инвестиционное обеспечение реализации стратегии развития на примере АООТ "Челябинский трубопрокатный завод".
Оценка эффективности инвестиционного проекта будет проводиться на основании наиболее часто используемого в настоящее время подхода: сопоставление дисконтированных денежных потоков. В данном случае определяются 4 показателя эффективности:
интегральный экономический эффект;
срок окупаемости;
индекс прибыльности;
внутренняя норма прибыли.
Экономический
смысл первого
из них - в превышении
полных дисконтированных
результатов
над полными
дисконтированными
затратами: Эt
=
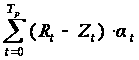 ,
(3.1)
где Тр - продолжительность расчетного периода;
Rt - притоки денежных средств в момент t;
Zt - оттоки денежных средств в момент t;
at - коэффициент дисконтирования.
at
=
 ,
(3.2)
где ЕН - норма дисконтирования.
Критерием принятияотклонения проекта по данному показателю является его положительное, а также большее по сравнению с альтернативными вариантами значение. Это ключевой оценочный показатель.
Срок окупаемости - период времени, в течение которого авансированный капитал возмещается доходами от реализации проекта:
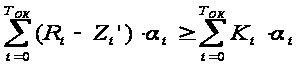 ,
(3.3)
где Z't - текущие затраты в момент времени t;
Кt - единовременные затраты в момент времени t.
Для принятия положительного решения о реализации проекта срок окупаемости проекта должен быть меньше расчетного периода. Кроме того, этот показатель может эффективно использоваться в поиске резервов повышения эффективности.
Индекс прибыльности инвестиций - отношение полных текущих дисконтированных результатов к полным текущим дисконтированным капитальным вложениям:
PI
=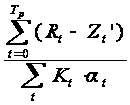 ,
(3.4).
Этот индекс должен быть больше 1. Это вспомогательный иллюстративный показатель.
Внутренняя норма прибыли - такая норма дисконтирования, которая обращает в 0 величину интегрального экономического эффекта. Она характеризует величину отдачи в расчете на единицу авансированного в реализацию проекта капитала. Уравнение для определения внутренней нормы прибыли выглядит следующим образом:
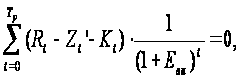 (3.5)
где Евн - внутренняя норма прибыли. Это уравнение решается методом последовательных приближений (один из алгоритмов - метод половинного деления). Показатель может использоваться для разграничения реальных и финансовых инвестиций, однако имеет ряд недостатков, связанных с его неопределенностью. Тем не менее считается важным вспомогательным показателем.
В данной работе инвестиционное обеспечение реализации вышеописанной стратегии развития предприятия будет осуществлено по одному из возможных направлений. Это обусловлено тем, что всестороннее обеспечение требует значительно большего объема исходной информации, полноту которого может обеспечить лишь привлечение данным предприятием специалистов по консалтингу с предоставлением им полномочий для использования "внутренних" баз данных.
На АООТ "Челябинский трубопрокатный завод" (ЧТПЗ) есть возможность расширить ассортимент выпускаемой продукции за счет введения в эксплуатацию новых мощностей трубопрокатного стана ПГА-2х50х360. Это будет возможно по завершению его реконструкции. Производство выше указанной продукции является экологически эффективным и будет пользоваться спросом как на внутреннем, так и на внешнем рынке. Для этого на заводе проводится подготовка к сертификации система качества в английской фирме “Регистра Ллойда”. После получения сертификата продукция может экспортироваться в любую страну мира.
В результате гамма продукции, представляемая потенциальным потребителям заводом, пополнится водогазопроводными трубами замкнутых и гнутых профилей, производимых на основе современной наукоемкой, экологически чистой, высокомеханизированной технологии. Т.е. в результате реализации предлагаемого проекта будут затронуты такие важные направления стратегии развития, как: востребованность высокого научного потенциала; внедрение современных ресурсосберегающих технологий производства; необходимость улучшений экологической политики. Что добавляет дополнительную ценность рассматриваемому проекту.
В настоящее время ЧТПЗ уже выполнило необходимые строительно–монтажные работы в полном объеме, включая монтаж профилегибочного агрегата ПГА и агрегата продольной резки металла, строительство инженерных коммуникаций, ввод в действие цеха подготовки производства. Общий объем вложенных средств в ценах на 01.01.2000 г. составляет 62,1019 млн.рублей.
Для завершения реконструкции объекта необходимо:
изготовление валкового инструмента и приобретение оборудования (стоимость работ – 1415457,863 рублей);
проведение пуско–наладочных работ и комплексного опробования оборудования (стоимость работ – 9468784,554 рублей);
реконструкция подъездных ж/д путей (стоимость работ – 1752655,254 рублей).
Таким образом капиталовложения на реконструкцию составляют 12,6369 млн.рублей в ценах на 01.01.2000 г.
Предприятие планирует взять кредит у Носта-банка, входящего в состав ФПГ "НОСТА-ТРУБЫ-ГАЗ" на льготных условиях: банк дает 50% от необходимой суммы под 20% от прибыли будущего проекта. 50% необходимых средств завод изыскивает из собственных резервов.
В таблице 3.1 приводится структура финансирования рассматриваемого проекта:
Таблица 3.1. Структура финансирования инвестиционного проекта.
Таблица 4.2
|
Показатели |
| На строительство объекта | ||
|
1 |
2 |
3 |
|
1. Всего капиталовложений, млн. рублей |
19,9824 |
12,6370 |
| 2. Из них по источникам финансирования, млн. рублей |
| - собственные средства предприятия (50%) | 9,9912 | 2,6458 |
| - кредит банка (50%)9,9912 |
При этом учитывалась необходимость в формировании чистого оборотного капитала (ЧОК), объединяющего текущие активы (сумму товарно-материальных запасов, быстрореализуемых ценных бумаг, оплаченной заранее продукции, счетов к получению и наличности) за вычетом краткосрочных обязательств.9,9912-7,34547,34544На формирование ЧОКВсегоВ том числе
ЧОК образует существенную часть первоначальных капиталовложений, необходимых для инвестиционного проекта, поскольку это требуется для обеспечения бесперебойной финансовой работы предприятия.
При определении ЧОК учитываются следующие факторы:
необходимость создания запасов материально-технических ресурсов для обеспечения непрерывности процесса производства в размере 15% от материальных затрат (МЗ);
необходимость создания запасов готовой продукции на складе в целях нормальной реализации процесса логистики в размере 5 % от выручки (Выр.);
резерв на покрытие дебиторской задолженности - в данном случае не учитывается, поскольку схема оплаты за продукцию предприятия не предусматривает возникновение дебиторской задолженности (100% предоплата);
кредиторская задолженность - задолженность поставщикам (принимается равной 10% от материальных затрат - вычитается).
Таким образом, величина ЧОК в этой работе рассчитывается как: 5% от (МЗ + Выр.).
Ниже, в таблице 3.2, приведены результаты определения себестоимости производства труб различной номенклатуры и цены реализации продукции (по состоянию на 01.01.2000 г.).
Таблица 3.2. Стоимостная оценка ежегодных затрат
и результатов в базисных ценах (на 01.01.2000 г.)
Таблица 4.2
|
Показатели |
|
Ж80х4 |
Ж40х4 |
|
|
1 |
2 |
3 |
|
1. Себестоимость производства, всего, млн.руб, |
| при объеме производства 3500 т/год | 24,2636 | 22,9327 |
| при объеме производства 4000 т/год | 27,5108 | 25,988925,9618 |
| в том числе: |
| - амортизация; | 0,2692 | 0,2692 |
| - заработная плата; |
| при объеме производства 3500 т/год | 0,5897 | 0,6140 |
| при объеме производства 4000 т/год | 0,6150 | 0,64030,6390 |
| - начисления на заработную плату; |
| при объеме производства 3500 т/год | 0,2358 | 0,2456 |
| при объеме производства 4000 т/год | 0,5079 | 0,51480,5144 |
| - материальные затраты; |
| при объеме производства 3500 т/год | 20,6487 | 19,3252 |
| Продолжение таблицы 3.2 |
|
1 |
2 |
3 |
|
при объеме производства 4000 т/год |
23,5985 |
22,0859 |
| - прочие расходы; | 2,5202 | 2,4787 |
| 2. Себестоимость производства на единицу продукции, тыс.руб/т |
| при объеме производства 3500 т/год | 6,9325 | 6,5522 |
| при объеме производства 4000 т/год | 6,8777 | 6,49726,4904 |
| 3. Уровень рентабельности, % | 25 | 2525 |
| 4. Цена реализации, тыс.руб/т |
| при объеме производства 3500 т/год | 8,6656 | 8,1903 |
| при объеме производства 4000 т/год | 8,5971 | 8,12158,1131 |
| 5. Выручка от реализации, млн.руб |
| - при объеме реализации 3500 т/год | 30,3295 | 28,6659 |
| - при объеме реализации 4000 т/год34,3885 |
Отметим, что расчет составляющих себестоимости в данном случае ведется с учетом различных прогнозируемых объемов производства и реализации продукции. Более низкий первоначальный объем производства и реализации объясняется необходимостью наличия временного лага на освоение мощностей и на развитие сбыта. Предполагаемые объемы реализации продукции по годам приведены в таблице 3.3:32,486232,452228,63568,18166,54532,477922,0614419,30370,24500,61270,269222,90854Ж50х3,5Номенклатура труб
Таблица 3.3. Прогноз ежегодной реализации труб
различной номенклатуры при условии осуществления
рассматриваемого инвестиционного проекта.
Таблица 4.2
|
Виды труб |
|
2002 |
2003 |
2004 |
2005 |
|
|
1 |
2 |
3 |
4 |
5 |
|
Ж80х4 |
3500 |
4000 |
4000 |
4000 |
|
Ж40х4 |
3500 | 4000 | 4000 | 4000 |
|
Ж50х3,5 |
350040004000400040004000400062006Объем ежегодной реализации, тонн
Итак, были определены константы и вариабельные величины в составе себестоимости: амортизация и прочие - постоянные составляющие; материальные затраты - прямо пропорционально зависят от объема производства; зарплата и отчисления в фонды принимаются на 70 % постоянными. При расчете цены реализации был установлен уровень рентабельности в 25%, что является характерным для рассматриваемой специфики предприятий. Вообще же сейчас принято применять другой подход к определению цены, идя не от издержек (затратный), а в обратном направлении от потребителя, ситуации на рынке (ценностной). В данном случае в соответствие с представленными в ПРИЛОЖЕНИИ 3 средними оптовыми ценами ЧТПЗ и других продавцов видно, что рассчитанная цена будет одним из конкурентных преимуществ предлагаемой продукции.
Расчетный период инвестиционного проекта определяется исходя из требований инвестора и срока эксплуатации объекта. В данном случае, обусловленный требованиями банка-кредитора период принимается равным 6 годам. Причем в 1 год производится строительство объекта, во 2 - освоение, а в 3 - выход на проектную мощность.
Ниже приводятся необходимые для расчета показателей эффективности проекта данные (исходная информация - прогнозы нескольких независимых экспертов):
Таблица 3.4. Исходные предпосылки для определения основных
показателей эффективности реализации инвестиционного проекта.
Таблица 4.2
|
Показатели |
|
2000 |
2001 |
2002 |
2003 |
2004 |
2005 |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
Процент инфляции |
- |
15 |
12 |
10 |
8 |
6 |
| Коэффициент инфляционной корректировки | 1 | 1,15 | 1,12 | 1,1 | 1,08 | 1,06 |
| Коэффициент инфляционной корректировки нарастающим итогом | 1 | 1,15 | 1,288 | 1,4168 | 1,5301 | 1,622 |
| Норматив дисконтирования | - | 16,5 | 16,5 | 16,5 | 16,5 | 16,516,5 |
| Коэффициент дисконтирования |
Расчет
коэффициента
дисконтирования
велся по формуле
at= ,
где Е - норматив
дисконтирования,
а t - номер
года по порядку
(2000 - 0-й год, 2006 - 6-й год).
С учетом того,
что экономическая
обстановка
в России, по
прогнозам
аналитиков
будет улучшаться
(ожидается
снижение ставки
рефинансирования),
принимаем
норматив
дисконтирования
равным 1/2 от
нынешней ставки
рефинансирования
(35%). 1,000,860,740,6320,5430,470,41,71931,06682006Годы
Как уже упоминалось выше, банк выдает кредит равный 50% от объема необходимых на реализации данного проекта средств, номинированный в рублях (последнее обусловлено партнерскими отношениями двух участников проекта в составе ФПГ). Базой под процент выплат по кредиту является в данном проекте балансовая прибыль. Ставка процента принимается равной 20%. Ниже приведен график погашения основной суммы кредита и процентов по нему:
Таблица 3.5. График капиталовложений и погашения банковского кредита в 2000–2006 годах.
Таблица 4.2
|
Показатели |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
| 1) Капиталовложения, млн.руб: |
|
- за счет банковского кредита; |
9,9912 | - | - | - | - | - |
|
- за счет собственных средств. |
9,9912 | - | - | - | - | - |
|
2) Погашения процентов по кредиту, млн.руб. |
- | - | 2,0434 | 2,0953 | 2,3028 | 2,4711 |
|
3) Возврат основной суммы кредита, млн.руб.-2,4978 |
Оценка эффективности проекта проводится на основании сопоставления денежных потоков, спровоцированных его реализацией. Поэтому рассмотрим различные направления и рассчитаем значения денежных потоков. Результаты приведены в таблице 3.6:2,49782,49782,4978--2,6493--82000200120022003200420052006
Таблица 3.6. Результаты определения денежных потоков участников проекта в течение его эксплуатационной фазы, млн.рублей
Таблица 4.2
|
Показатели |
|
2002 |
2003 |
2004 |
2005 |
|
|
1 |
2 |
3 |
4 |
5 |
|
1. У АООТ "Челябинский трубопрокатный завод" |
| 1) Выручка | ||||
| а) в базисных ценах | 87,6310 | 99,3269 | 99,3269 | 99,326999,3269 |
| б) в прогнозных ценах | 112,8687 | 140,7264 | 151,9801 | 161,1082170,7728 |
| 2) Текущие издержки | ||||
| а) амортизация | 1,0402 | 1,1442 | 1,2357 | 1,30991,3885 |
| б) материальные .затраты | 76,3495 | 95,9823 | 103,6579 | 109,8837116,4754 |
| в) зарплата | 2,3395 | 2,6838 | 2,8984 | 3,07253,2568 |
| г) начисления на зарплату | 0,9356 | 2,1777 | 2,3518 | 2,49312,6427 |
| д) прочие | 9,6301 | 10,5931 | 11,4403 | 12,127412,8549 |
| Продолжение таблицы 3.6 |
|
1 |
2 |
3 |
4 |
5 |
|
е) Итого затрат |
90,2950 |
112,5811 |
121,5841 |
128,8866 |
| 3) Оборотный капитал | ||||
| а) всего | 9,4609 | 11,8354 | 12,7819 | 13,549614,3624 |
| б) прирост | 2,1155 | 2,3745 | 0,9465 | 0,76770,8128 |
| 4) Погашение процентов по кредиту | 2,0434 | 2,0953 | 2,3028 | 2,47112,6493 |
| 5) Погашение основной суммы кредита | - | 2,4978 | 2,4978 | 2,49782,4978 |
| 6) Налоги | 12,3567 | 15,1709 | 16,3841 | 17,368218,4101 |
| а) на пользователей автодорог | 2,8217 | 3,5182 | 3,7995 | 4,02774,2693 |
| б) на нужды образования | 0,0234 | 0,0268 | 0,0290 | 0,03070,0326 |
| в) на содержание ЖКХ | 1,6930 | 2,1109 | 2,2797 | 2,41662,5616 |
| г) на имущество | 0,5147 | 0,5662 | 0,6115 | 0,64820,6871 |
| г) НДС | 7,3038 | 8,9488 | 9,6644 | 10,244910,8595 |
| д) Итого затрат | 104,6951 | 132,3451 | 142,7688 | 151,2237160,1754 |
| 7) Налогооблагаемая прибыль | 8,1736 | 8,3812 | 9,2113 | 9,8845 |
| 8) Налог на прибыль | 2,4521 | 2,5144 | 2,7634 | 2,9654 |
| 9) Чистая прибыль | 5,7215 | 5,8669 | 6,4479 | 6,91927,4181 |
| 10) Финансовый итог | 4,6462 | 4,6366 | 6,7371 | 7,46147,9938 |
|
2. У Носта-банка |
2,0434 | 4,5931 | 4,8006 | 4,96895,1471 |
| Поступление процентов по кредиту | 2,0434 | 2,0953 | 2,3028 | 2,47112,6493 |
| Поступление основной суммы долга- |
Отметим, что величины всех составляющих финансовых потоков определялись с учетом инфляционной корректировки (в прогнозных ценах).2,49782,49782,49782,49783,179210,5973136,6182662006Годы
Налоги рассчитывались следующим образом:
на нужды образования Ю 1 % от фонда заработной платы;
на содержание жилищно-коммунального хозяйства Ю 1,5 % от выручки;
на пользователей автодорог Ю 2,5 % от выручки;
на имущество Ю 2% от стоимости имущества;
на добавленную стоимость Ю 20% от стоимости, добавленной обработкой.
Прирост ЧОК возмещается из чистой прибыли, что также учитывалось при расчете финансовых итогов.
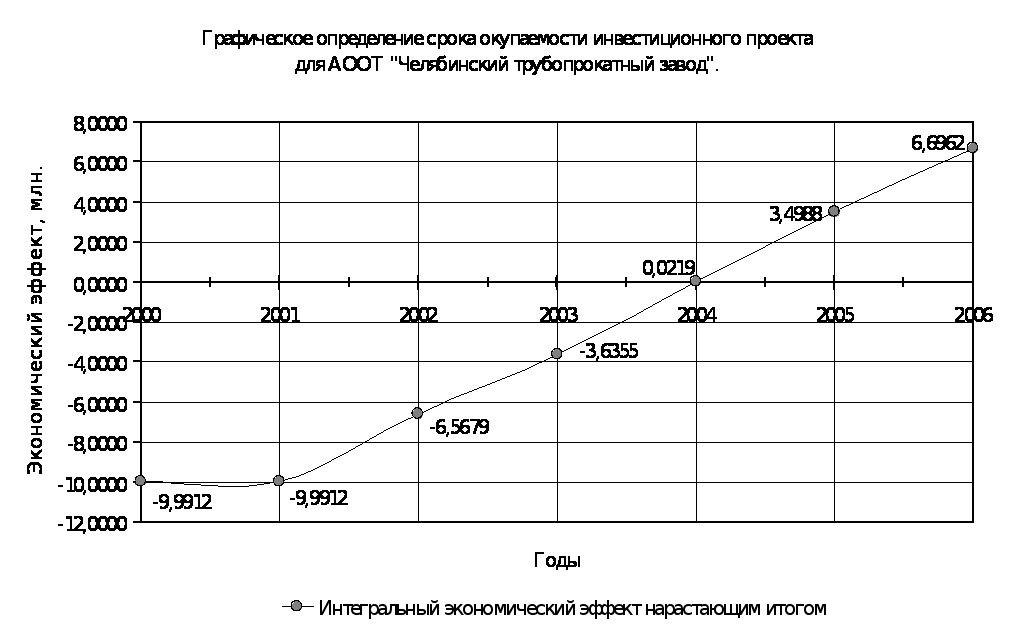
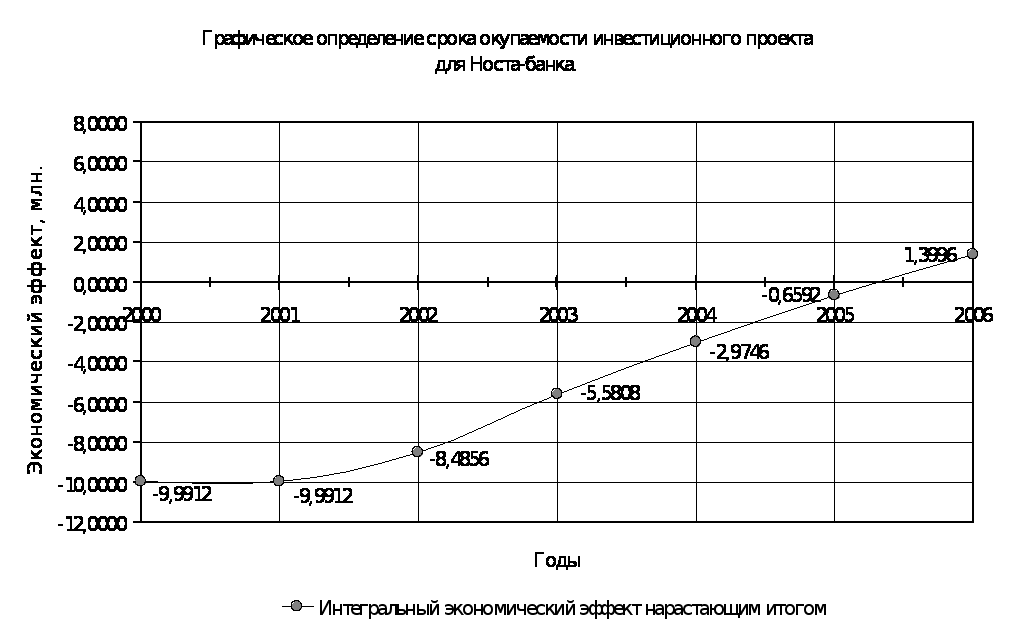
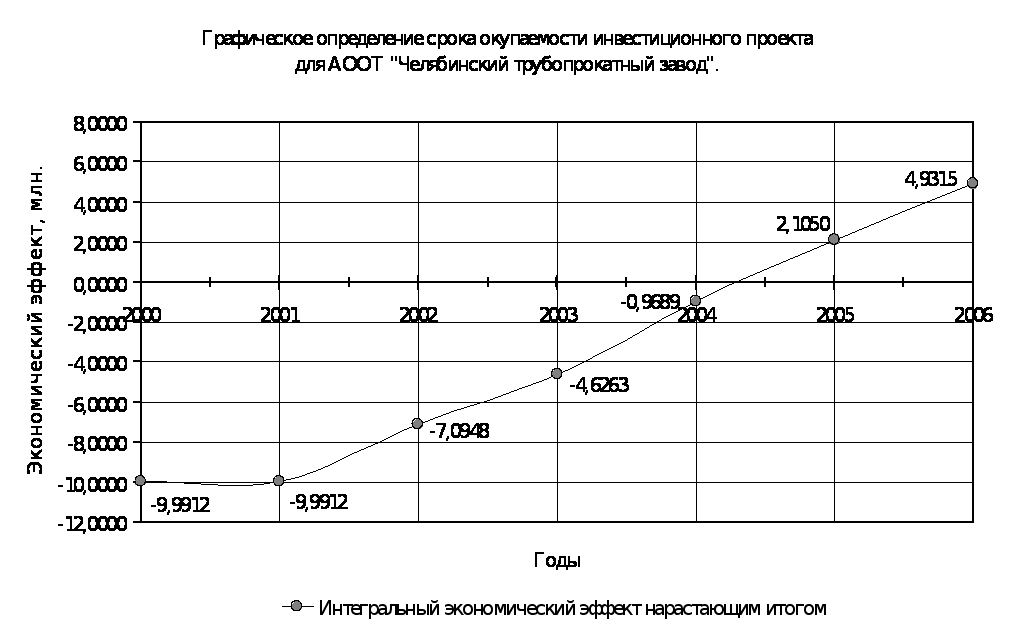
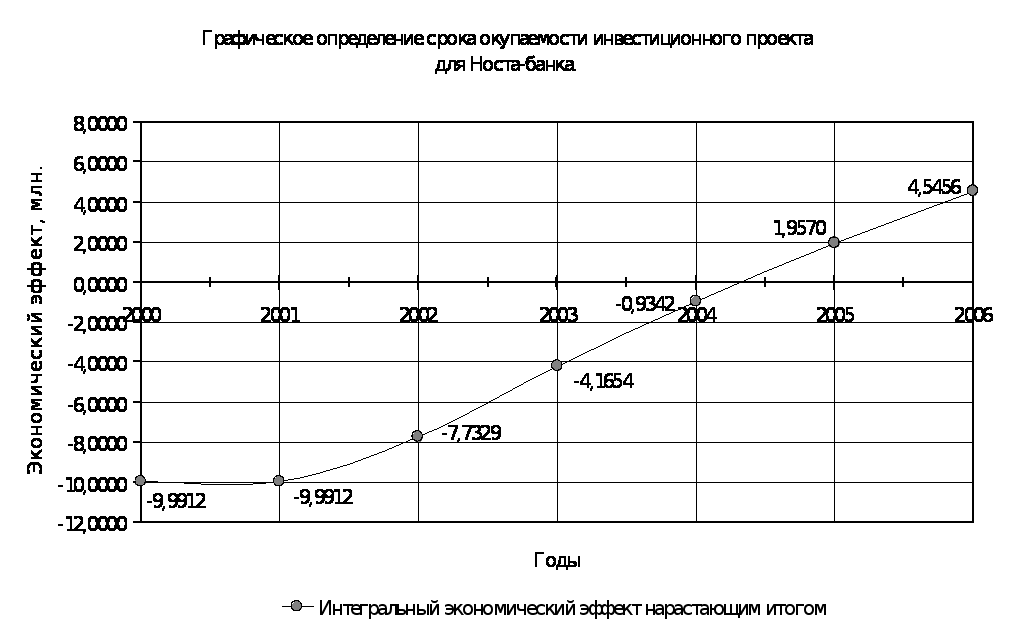
Далее рассчитаем показатели значения основных показателей эффективности. Причем сроки окупаемости инвестиционного проекта для обоих его участников определяем графически, а внутреннюю норму прибыли на специальной компьютерной программе. Результаты расчетов представлены ниже.
Таблица 3.7. Результаты определения показателей эффективности для обоих участников проекта.
Таблица 4.2
|
№ п/п |
|
в момент времени t |
дисконтированный |
в прогнозных ценах |
дисконтированный |
в момент времени t |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
I. У АООТ "Челябинский трубопрокатный завод" |
| 0 | 2000 | 9,9912 | 9,9912 | - | - | -9,9912 |
| 1 | 2001 | - | - | - | - | 0,0000-9,9912 |
| 2 | 2002 | - | - | 4,6462 | 3,4233 | 3,4233-6,5679 |
| 3 | 2003 | - | - | 4,6366 | 2,9324 | 2,9324-3,6355 |
| 4 | 2004 | - | - | 6,7371 | 3,6574 | 3,65740,0219 |
| 5 | 2005 | - | - | 7,4614 | 3,4769 | 3,47693,4988 |
| 6 | 2006 | - | - | 7,9938 | 3,1974 | 3,19746,6962 |
|
II. У Носта-банка |
| 0 | 2000 | 9,9912 | 9,9912 | - | - | -9,9912 |
| 1 | 2001 | - | - | - | - | 0,0000-9,9912 |
| 2 | 2002 | - | - | 2,0434 | 1,5056 | 1,5056-8,4856 |
| 3 | 2003 | - | - | 4,5931 | 2,9049 | 2,9049-5,5808 |
| 4 | 2004 | - | - | 4,8006 | 2,6061 | 2,6061-2,9746 |
| 5 | 2005 | - | - | 4,9689 | 2,3154 | 2,3154-0,6592 |
| 6 |
 2006--5,14712,05882,05881,3996-9,9912-9,99128интегральный,
нарастающим
итогомГодЕдиновременные
затратыФинансовый
итогДисконтированный
эффект
Рассчитаем индекс прибыльности инвестиций:
PIпр = 17,6093/9,9912 = 1,7625;
PIб = 11,7200/9,9912 = 1,1730.
Далее сведем найденные показатели эффективности инвестиционного проекта в нижеследующую таблицу:
Таблица 3.8 Сводка основных показателей
эффективности инвестиций.
Таблица 4.2
|
Показатели |
|
АООТ "ЧТПЗ" |
|
|
1 |
2 |
|
1. Срок окупаемости, лет |
4 |
| 2. Индекс прибыльности | 1,7625 |
| 3. Внутренняя норма прибыли | 0,350,159 |
| 4. Интегральный экономический эффект6,6962 |
Как видно из представленных выше результатов расчета показателей эффективности, налицо явный дисбаланс в величине показателей эффективности рассматриваемого инвестиционного проекта для его участников (в пользу предприятия-инициатора). Это подтверждается также графиками по определению сроков окупаемости проекта, представленными выше. У банка внутренняя норма прибыли даже меньше принятой ставки дисконтирования, которая принималась заведомо низкой, что однозначно указывает на неэффективность инвестиционных вложений в данный проект для банка при предложенных условиях оплаты кредита. Очевидно, что банк-участник проекта, предоставивший кредит предприятию на льготных условиях будет настаивать на более справедливых для себя условиях. Поэтому примем величину процента от прибыли предприятия, отдаваемого банку в качестве выплат за предоставление кредита не 20, как было оговорено ранее, а на уровне 30. Таким образом, можно добиться выравнивания показателей эффективности для обоих участников проекта. Результаты дополнительных расчетов приведены ниже:1,39961,173063Носта-банкУчастники инвестиционного проекта
Таблица 3.9 Результаты определения денежных потоков участников проекта в течение его эксплуатационной фазы (второй вариант), млн.рублей
Таблица 4.2
|
Показатели |
|
2002 |
2003 |
2004 |
2005 |
|
|
1 |
2 |
3 |
4 |
5 |
|
1. У АООТ "Челябинский трубопрокатный завод" |
| 1) Выручка |
| а) в базисных ценах | 87,6310 | 99,3269 | 99,3269 | 99,3269 |
| б) в прогнозных ценах | 112,8687 | 140,7264 | 151,9801 | 161,1082170,7728 |
| 2) Текущие издержки | ||||
| а) амортизация | 1,0402 | 1,1442 | 1,2357 | 1,30991,3885 |
| б) материальные затраты | 76,3495 | 95,9823 | 103,6579 | 109,8837116,4754 |
| в) зарплата | 2,3395 | 2,6838 | 2,8984 | 3,07253,2568 |
| г) начисления на зарплату | 0,9356 | 2,1777 | 2,3518 | 2,49312,6427 |
| д) прочие | 9,6301 | 10,5931 | 11,4403 | 12,127412,8549 |
| е) Итого затрат | 90,2950 | 112,5811 | 121,5841 | 128,8866136,6182 |
| 3) Оборотный капитал |
| а) всего | 9,4609 | 11,8354 | 12,7819 | 13,5496 |
| б) прирост | 2,1155 | 2,3745 | 0,9465 | 0,76770,8128 |
| 4) Погашение процентов по кредиту | 3,0651 | 3,1430 | 3,4542 | 3,70673,9740 |
| 5) Погашение основной суммы кредита | - | 2,4978 | 2,4978 | 2,49782,4978 |
| 6) Налоги | 12,3567 | 15,1709 | 16,3841 | 17,368218,4101 |
| а) на пользователей автодорог | 2,8217 | 3,5182 | 3,7995 | 4,02774,2693 |
| б) на нужды образования | 0,0234 | 0,0268 | 0,0290 | 0,03070,0326 |
| в) на содержание ЖКХ | 1,6930 | 2,1109 | 2,2797 | 2,41662,5616 |
| г) на имущество | 0,5147 | 0,5662 | 0,6115 | 0,64820,6871 |
| г) НДС | 7,3038 | 8,9488 | 9,6644 | 10,244910,8595 |
| д) Итого затрат | 105,7168 | 133,3928 | 143,9202 | 152,4593161,5001 |
| 7) Налогооблагаемая прибыль | 7,1519 | 7,3336 | 8,0599 | 8,64909,2727 |
| 8) Налог на прибыль | 2,1456 | 2,2001 | 2,4180 | 2,59472,7818 |
| 9) Чистая прибыль | 5,0063 | 5,1335 | 5,6419 | 6,05436,4909 |
| 10) Финансовый итог | 3,9310 | 3,9032 | 5,9311 | 6,59657,0666 |
|
2. У Носта-банка |
3,0651 | 5,6408 | 5,9520 | 6,20456,4718 |
| Поступление процентов за кредит | 3,0651 | 3,1430 | 3,4542 | 3,70673,9740 |
| Поступление основной суммы кредита- |
Таблица 3.10 Результаты определения показателей эффективности для обоих участников проекта.2,49782,49782,49782,497814,362499,326962006Годы
Таблица 4.2
|
№ п/п |
|
в момент времени t |
дисконтированный |
в прогнозных ценах |
дисконтированный |
в момент времени t |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
I. У АООТ "Челябинский трубопрокатный завод" |
| 0 | 2000 | 9,9912 | 9,9912 | - | - | -9,9912 |
| 1 | 2001 | - | - | - | - | 0,0000-9,9912 |
| 2 | 2002 | - | - | 3,9310 | 2,8964 | 2,8964-7,0948 |
| 3 | 2003 | - | - | 3,9032 | 2,4686 | 2,4686-4,6263 |
| 4 | 2004 | - | - | 6,7371 | 3,6574 | 3,6574-0,9689 |
| 5 | 2005 | - | - | 6,5965 | 3,0739 | 3,07392,1050 |
| 6 | 2006 | - | - | 7,0666 | 2,8265 | 2,82654,9315 |
|
II. У Носта-банка |
| 0 | 2000 | 9,9912 | 9,9912 | - | - | -9,9912 |
| 1 | 2001 | - | - | - | - | 0,0000-9,9912 |
| 2 | 2002 | - | - | 3,0651 | 2,2584 | 2,2584-7,7329 |
| 3 | 2003 | - | - | 5,6408 | 3,5675 | 3,5675-4,1654 |
| 4 | 2004 | - | - | 5,9520 | 3,2312 | 3,2312-0,9342 |
| 5 | 2005 | - | - | 6,2045 | 2,8912 | 2,89121,9570 |
| 6 |
 2006--6,47182,58862,58864,5456-9,9912-9,99128интегральный,
нарастающим
итогомГодЕдиновременные
затратыФинансовый
итогДисконтированный
эффект
Рассчитаем индекс прибыльности инвестиций для этого случая:
PIпр = 14,92271168/9,9912 = 1,4936;
PIб = 14,53683809/9,9912 = 1,4550.
Далее сведем найденные показатели эффективности инвестиционного проекта в нижеследующую таблицу:
Таблица 3.11 Сводка основных показателей
эффективности инвестиций.
Таблица 4.2
|
Показатели |
|
АООТ "ЧТПЗ" |
|
|
1 |
2 |
|
1. Срок окупаемости, лет |
5 |
| 2. Индекс прибыльности | 1,4936 |
| 3. Внутренняя норма прибыли | 0,3090,294 |
| 4. Интегральный экономический эффект4,9315 |
При расчетах внутренней нормы прибыли, которые, как уже упоминалось ранее, проводились в специальной компьютерной программе, число итераций расчета составило для предприятия 10, для банка - 12. Схожесть интегрального эффекта соответственно 0,003 и 0,0044.4,54561,455053Носта-банкУчастники инвестиционного проекта
Как видно из последних расчетов, удалось практически сравнять показатели эффективности для участников проекта. Кроме того, представленные показатели свидетельствуют о безусловной экономической эффективности инвестиционных вложений в рассматриваемый инвестиционный проект.
Необходимо отметить, что применение более эффективных организационных и строительных технологий при проведении реконструкции, позволит снизить сроки строительства. А продуктивная работа маркетологов, совместно с ускорением темпов освоения новых мощностей добавит к этому еще и снижение сроков освоения. Что вкупе даст гораздо меньшее время замораживания капитала, а значит и большую отдачу.
Дополнительную ценность данному инвестиционному проекту (в случае его реализации) придают нижеуказанные пункты:
востребованность высокого научного потенциала;
внедрение современных ресурсосберегающих технологий производства;
улучшение экологических показателей;
повышение конкурентоспособности завода вследствие проводимой диверсификации, в том числе из-за значительно меньшей, нежели устоявшиеся запланированной цены реализации продукции;
суммарные за расчетный период поступления в бюджет составят 91,8301 млн.рублей, что безусловно должно заставить администрацию как местного, так и федерального уровней обратить внимание на проблемы завода; остается надеяться, что будущая налоговая политика государства будет содействовать развитию производства в стране путем более равномерного распределения своих поступлений и доходов предприятий от инноваций.
Строительство водопроводной сети
Исходные данныеНаряду с выпуском металлических труб на АООТ "Челябинский трубопрокатный завод" может быть организовано строительное подразделение, которое будет выполнять работы по строительству и реконструкции теплотрасс, водопроводных и канализационных систем.
Для обеспечения нормальной подачи воды в цеха, на склады завода "Станкомет" строительному подразделению поручено строительство водопроводной сети на заводе.
Схема системы водопроводной сети показана на чертеже (лист ). Общая длина водопроводной сети составляет 6,4 км. Основные характеристики трассы водопроводной сети:
грунты по трассе водопровода - супесь тяжелая;
плотность грунтов в естественном залегании, gе = 1,63 т/м3;
состояние грунтов: грунты устойчивые (крепление откосов траншеи не требуется);
допустимая крутизна откосов траншеи для данных грунтов, m=0,67;
глубина промерзания грунтов, Hпр=1,5 м;
трасса водопровода во многих местах проходит под асфальтовым покрытием;
водопровод запроектирован из стальных труб диаметром 0,3 м, выпускаемых АООТ "Челябинский трубопрокатный завод".
Выбор типового сечения траншеиВодопроводные сети прокладывают на такой глубине, чтобы вода в трубах не замерзала зимой и чрезмерно не нагревалась летом. Кроме того, учитывают воздействие на трубы нагрузки от различных машин.
Глубину заложения труб или глубину траншеи, считая до низа, принимают на 0,5 м больше расчетной глубины промерзания грунтов, т.е.:
Hтр = Нпр +0,5 = 1,5 + 0,5 = 2,0 м, (4.1)
где Hтр - глубина заложения труб, м;
Нпр - расчетная глубина промерзания (Нпр = 1,5 м);
При прокладке трубопровода необходимо выдерживать определенные расстояния между трубопроводом и другими сооружениями, установленные СНиПом.
Параметры типового сечения траншеи определяются по четырем условиям:
по коэффициенту заложения откосов, m = 0,67;
по глубине траншеи, Нтр = 2,0 м;
по ширине траншеи по дну;
по ширине ковша экскаватора.
Ширина траншеи по дну согласно СНиП 3.02.01-87 должна быть не менее 0,6 м из условия удобства монтажа труб. Для стальных труб ширина траншеи будет равна:
bтр = D + Зм = 0,3 + 0,6 = 0,9 м, (4.2)
где bтр - ширина траншеи, м;
D - диаметр трубопровода, D = 0,3 м;
Зм - запас на монтажные работы, Зм =