Управление конкурентоспособностью промышленного предприятия
Комплексный подход к оцениванию конкурентоспособности предприятия реализуется при помощи метода интегральной оценки, содержащей два элемента: критерий, характеризующий степень удовлетворения потребностей потребителя, и критерий эффективности производства [24, стр.97]. Преимуществом этого метода является простота расчета и возможность однозначной интерпретации результатов, а основной недостаток заключается в неполной характеристике деятельности предприятия.
Таким образом, проведенный анализ перечисленных выше подходов и методов показывает, что в современной литературе вопросы оценивания конкурентоспособности предприятий отражаются достаточно широко. В целом, конкурентоспособность предприятия определяется с учетом рыночных факторов, которые на нее влияют, однако, они, как правило, не дают ее комплексного количественного оценивания. Кроме этого, общим недостатком этих методов является то, что они не приспособлены к использованию в условиях становления рыночных отношений и содержат неполную характеристику оцениваемых предприятий.
Справедливости ради надо отметить, что в настоящее время вся пост советская теория конкурентоспособности только начинает формироваться и поэтому не располагает серьезными наработками по определению обобщающих количественных показателей конкурентоспособности предприятия.
В [51, стр.89, 89] приведен общий показатель уровня конкурентоспособности предприятия равный:
 ,
где:
 - общий показатель
конкурентоспособности
предприятия;
 - индекс
конкурентоспособности
по товарной
массе;
 - индекс
относительной
эффективности
предприятия.
Для диверсифицированного предприятия, производящего разнообразную продукцию, индекс конкурентоспособности товарной массы может быть рассчитан как средневзвешенная величина индексов конкурентоспособности каждого товара по формуле [51 стр.89, 68 стр.173]:
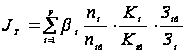 ,
где:
 - число видов
производимого
товара;
 ,
 - количество
товара
 -
го вида, предлагаемого
на рынке конкурирующими
сторонами;
 - коэффициент
значимости
-
го товара в
конкуренции
на рынке;
 ,
 - комплексные
показатели
качества
конкурирующих
товаров - данного
и базового;
 ,
 - затраты на
приобретение
и использование
этих товаров
за их жизненный
цикл.
Показателями
эффективности
предприятия
могут быть
приняты: производительность
труда, коэффициент
отдачи основного
и оборотного
капитала,
рентабельность
продукции и
др. Теоретически
можно вычислять
комплексный
показатель
эффективности
 ,
включающий
ряд частных
показателей
эффективности
 ,
подобно тому,
как это делается
в квалиметрии
[68 стр.174]:
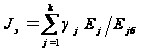 ,
где:
 - количество
показателей
эффективности
производства;
 - коэффициент
значимости
показателя
эффективности;
 ,
 - частные показатели
эффективности
данного предприятия
и предприятия-конкурента.
В работе [51, стр.91-92] на основе учета того факта, что индексы конкурентоспособности товарной массы и относительной эффективности предприятия тесно коррелируют между собой предлагается: уровень конкурентоспособности считать как средневзвешенную величину по показателям конкурентоспособности конкретных товаров на конкретных рынках; отдельно анализировать эффективность деятельности предприятия, исходя из конкурентоспособности и эффективности каждого товара на каждом рынке; отдельно рассчитывать показатель устойчивости функционирования предприятия; прогнозировать перечисленные комплексные показатели минимум на пять лет.
В этой же работе [51 стр.92] предлагается определять конкурентоспособность предприятия в статике по следующей формуле:
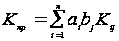 ,
где:
 - удельный вес
- го товара в
объеме продаж
за анализируемый
период, доли
единицы;
 - показатель
значимости
 - го рынка, на
котором представлен
товар;
 - конкурентоспособность
- го товара на
- ом рынке, рассчитываемая
по формулам,
приведенным
там же [51 с. 82-83].
Удельный
вес
- го товара в
объеме продаж
определяется
по формуле:
 ,
где:
 - объем продаж
- го товара за
анализируемый
период;
 - общий объем
продаж предприятия
за тот же период
[51, стр.92].
Достоинство двух приведенных выше показателей уровня конкурентоспособности предприятия состоит в учете важнейшей ее составляющей - конкурентоспособности продукции. Однако и они не лишены недостатков, поскольку не учитывают таких важных аспектов как потенциальные возможности предприятия, результаты его хозяйственной деятельности и др. В этой же работе конкурентоспособность предприятий предлагается оценивать так же с помощью экспертных методов [51, стр.84].
Авторы работ [95, стр.27-29] и [96, стр.21-23] также отождествляют понятия конкурентоспособности товара и предприятия, что в общем случае не верно.
В работе [84, стр.273-275] Р.А. Фатхутдинов предлагает оценивать конкурентоспособность предприятия по следующим группам показателей: преимущества во внешней и внутренней среде; преимущества в качестве, ресурсоемкости выпускаемой продукции и в новшествах; преимущества рынков. Интегральная оценка конкурентоспособности рассчитывается суммированием произведений весовых коэффициентов и показателей конкурентоспособности. Достоинство этого подхода состоит в том, что предлагаемые показатели учитывают практически почти все аспекты деятельности предприятия, а недостаток - наличие фактора субъективизма при оценке весовых коэффициентов.
Представляет так же интерес работа [79] в которой показатель конкурентоспособности предприятия получен методом теории желательности и рассчитывается в виде средней геометрической взвешенной показателей эффективности экономической деятельности предприятия. В этом подходе учитывается большое число факторов, влияющих на конкурентный статус предприятия. Однако методика не лишена субъективизма, так как количественный показатель сначала субъективно переводится в качественный, а затем по шкале Харрингтона опять в количественный. Более того, если предприятие имеет неприемлемый критерий по какому-то показателю или хотя бы один из частных параметров равен нулю, то ему присваивается нулевое значение функции желательности, а, следовательно, и уровень конкурентоспособности равняется нулю.
В работе [96] проведено исследование, с целью определения взаимосвязи между критериями конкурентоспособности металлорежущих станков и методами управления предприятием. В результате в модели были получены регрессионные зависимости критериев конкурентоспособности металлорежущего оборудования от методов управления предприятием. В регрессионные уравнения были включены четыре группы факторных признаков: соответствие требованиям потребителей; уровень продажных цен; своевременность поставок; уровень сервисного обслуживания. Данный метод позволил в целом, оценить конкурентные возможности предприятия, однако, регрессионные модели сравнительно быстро устаревают и требуют наиболее полного учета особенностей исследуемого объекта. Поэтому, предложенный подход может быть использован только в рамках конкретного предприятия и для его распространения на другие предприятия необходима корректировка коэффициентов регрессии.
Автор работы [96] проводит сравнительную оценку конкурентоспособности производителей металлорежущего оборудования СНГ по четырем группам факторов: продукция, цена, каналы сбыта, продвижение продукции на рынок. О перспективе повышения конкурентоспособности предлагается судить по показателю нормы прибыли или отношению величины прибыли к сумме затрат. В этой связи необходимо заметить, что прибыль в отдельные периоды может возрастать по причинам, не зависящим от усилий предприятия. Например, налоговые льготы могут поднять уровень рентабельности предприятия, однако, при этом не приходится говорить о повышении конкурентоспособности предприятия. Данная методика не лишена субъективизма, проявляющегося в экспертной балльной оценке факторов конкурентоспособности.
Для оценки конкурентоспособности машиностроительного предприятия в работе [91 стр.92-93] приняты следующие показатели: общий объем продаж; объемы продаж и выпуска на одного работника; доля рынка в странах СНГ; доля экспортной продукции в общем объеме выпуска; число выпускаемых моделей продукции; коэффициент конкурентоспособности продукции; фондоотдача; количество стран, в которые поставляется продукция; общий объем произведенной продукции за время существования предприятия; рентабельность производства; затраты на 1 рубль товарной продукции; годовой темп прироста реализации; отношение дивиденда на акцию к ее рыночной цене; уровень рекламаций; доля производств, имеющих сертификат на систему качества ISO 9000; износ активной части основных фондов; доля НИОКР в общем объеме продаж; отношение зарплаты к средней по стране; доля работников с высшим и средне-специальным образованием. При этом интегральный показатель конкурентоспособности предприятия вычисляется в виде среднего значения частных показателей, рассчитанных относительно эталонных, и позволяет объективно измерить конкурентоспособность предприятий машиностроения.
Авторы работы [89] считают, что разрешение дилеммы «прибыль - рентабельность продукции» возможно, если в качестве критерия оптимальности формирования производственной программы использовать коэффициент конкурентоспособности предприятия, расчет которого предлагается получать в виде суммы взвешенных следующих показателей: фондоотдача, рентабельность продаж, коэффициент автономии, текущий коэффициент ликвидности, коэффициент оборачиваемости оборотных средств, рентабельность активов, рентабельность продукции, коэффициент загрузки производственных мощностей. Однако, авторы так и не привели в аналитическом виде экономико-математическую модель оптимизации структуры выпускаемой продукции на основе критерия максимизации коэффициента конкурентоспособности.
В работе [89 стр.46] определены четыре важных направления стратегии обеспечения конкурентоспособности отечественных предприятий: финансово-хозяйственное, технологическое, достойного качества трудовой жизни, организационно-экономическое. Что касается финансово-хозяйственной деятельности, то из множества ее показателей авторами выделены те, которые характеризуют кругооборот средств, основанный на платежеспособном спросе. В их числе следующие показатели: темпы роста собственных средств предприятия; активность предприятия на рынке; формирование запасов и затрат собственными средствами; платежеспособность предприятия. Остальные направления реализуются посредством определенных факторов, экспертная оценка которых позволяет, по мнению авторов, осуществить обобщающую оценку состояния каждого стратегического направления обеспечения конкурентоспособности, а, следовательно, и эффективного хозяйствования предприятия. Недостаток предложенного подхода состоит в наличии субъективизма, проявляющегося в экспертной оценке показателей конкурентоспособности.
В работе [52 стр.44-47] предлагаются алгоритмы параметрического анализа и рейтинговой оценки конкурентоспособности и уровня финансовой устойчивости предприятий. Под конкурентоспособностью предприятия автор понимает его текущее положение, определяемое рядом факторов эффективности, а под уровнем финансовой устойчивости - наличие у него свободных оборотных ресурсов, позволяющих своевременно погашать задолженность по текущим обязательствам, а также, оперативно реагировать на изменения рыночной конъюнктуры и финансировать новые программы производства и сбыта. Автор полагает, что в долгосрочном аспекте рыночная эффективность (конкурентоспособность) определяет уровень финансового состояния предприятия. В контексте же текущего планирования эффективность и финансовое состояние чаще всего являются разнонаправленными целями развития бизнеса.
В том случае, когда исследование проводится в контексте комплексной бизнес-диагностики для выявления положения предприятия на рынке и выработки его эффективной конкурентной стратегии автор считает целесообразным проводить сравнительный анализ конкурентоспособности и финансового состояния на параметрической основе, то есть, путем сопоставления предприятий по определенным параметрам деятельности. Необходимо заметить, что этот подход с меньшей точностью формулирует управленческие рекомендации на основе формализованной обработки данных и фокусируется строго на конкурентных преимуществах предприятия без учета финансовой устойчивости и, как следствие, является недостаточным при оценке предприятия как потенциального объекта инвестиций.
Рейтинговую оценку предлагается применять при сравнении ряда предприятий, с целью их ранжирования: по кредитоспособности, по прогнозной эффективности «вливания» средств инвестора, по прогнозной котировки акций на фондовом рынке и т.д. При составлении рейтинга используется идеология параметрического анализа, однако, нормативные выводы делаются на основе выбранных показателей, взвешенных по их относительной важности. Итоговая рейтинговая оценка хоть и с определенной субъективностью, но все же дает наглядное представление о том, какими факторами эффективности и финансового состояния обусловлено место предприятия в рейтинге, что дает комплексную картину состояния бизнеса анализируемых предприятий.
В работе [92 стр.49-51] рассматривается методика оценки конкурентоспособности предприятия, подразумевающая оценку его экономической технологии, расчет которой проводится на основе нормы потребительной стоимости, представляемой в виде отношения суммы свойств товара к сумме требований к нему. При оценке технологии как товара автор разделяет ее свойства и соответственно требования к ней на пять основных групп факторов: экономические, технические, экологические, социально-психологические, юридические. В конечном итоге показатель конкурентоспособности технологии представляется в виде среднего геометрического произведений частных показателей конкурентоспособности каждой группы факторов. В качестве замечания по данной методике необходимо сказать следующее: конкурентоспособность экономических технологий - это одна из составных частей конкурентоспособности предприятия, следовательно, предлагаемый подход не может претендовать на роль комплексного метода ее оценки.
В предлагаемой в работе [93 стр.115] методике задача оценки конкурентоспособности предприятия формулируется следующим образом: определить значения показателей конкурентоспособности с целью выявления множества наиболее близких предприятий по отношению к эталонному. В качестве показателей конкурентоспособности авторы используют следующие показатели: рентабельность активов, инвестиций, основных фондов, производства продукции; фондоотдача; коэффициенты оборачиваемости оборотных средств, автономии, маневренности и абсолютной ликвидности. Предлагаемая оценка конкурентоспособности базируется на комплексном, многомерном подходе к этому сложному явлению и исключает субъективность. Весовые коэффициенты показателей рассчитываются на основе корреляционного анализа, что позволяет объективно и количественно оценить связи между каждой группой показателей и величиной комплексно характеризующей производственно-экономический потенциал предприятия, в качестве которой предлагается использовать показатель мощности предприятия.
Необходимо отметить, что основное достоинство данного методического подхода заключается в исключении субъективности в оценке конкурентоспособности. Главной же негативной стороной по нашему мнению является недостаточность показателя мощности предприятия для комплексной характеристики производственно-экономического потенциала предприятия.
В результате проведенных на ряде российских электромашиностроительных предприятий и отраженных в работе [94 стр.25] исследований авторами был сделан вывод о том, что наиболее весомыми для оценки конкурентоспособности предприятия являются следующие факторы: трудовой потенциал; производственный потенциал; рациональность использования сырья и материалов; продукция предприятия; эффективность производства. Для оценки уровня конкурентоспособности использовалась комплексная величина - таксономический показатель уровня развития, позволяющий исключить фактор субъективности при оценке конкурентоспособности. К недостаткам можно отнести отсутствие показателей адаптивности и конкурентных преимуществ предприятия.
Проведенный анализ методов измерения конкурентоспособности предприятий показал, что на сегодняшний день, как в России, так и за рубежом не разработаны ни общепринятое понятие конкурентоспособности предприятия, ни единая номенклатура ее показателей, ни общие методы их объединения в один интегральный показатель, что в конечном итоге создает серьезные проблемы при оценке конкурентоспособности и управлении ею. Кроме этого, установлен факт широкого применения экспертных методов измерения конкурентоспособности предприятия, использование которых, как известно, в определенной степени снижает достоверность и объективность результатов оценки конкурентоспособности и снижает качество управления. Тем не менее, применение экспертного подхода при оценке конкурентоспособности в подавляющем числе случаев оправдано и объясняется тем обстоятельством, что данная задача является многопараметрической и представляет собой, как правило, сложную, трудно разрешимую экономико-математическую модель, в которой большинство параметров качественные. На наш взгляд сложность выработки единого методологического подхода оценки и анализа конкурентоспособности предприятий определяется следующими моментами.
Во-первых, экономическая теория не однозначно трактует это понятие и дает ему множество различных и порой противоречивых определений, каждое из которых охватывает ту или иную его сторону, либо делает попытку его комплексной характеристики.
Во-вторых, в зависимости от того, кем проводится оценка конкурентоспособности предприятия и с какой целью, существенно варьируются количество факторов участвующих в оценке, их значение и качественный состав.
В-третьих, наряду с количественными показателями в оценке конкурентоспособности все чаще применяются качественные показатели, что приводит к дополнительным трудностям, связанным с их количественной оценкой и усложняет разработку методов сравнительного анализа конкурентоспособности.
В-четвертых, апробированные в мировой практике и носящие конкретный экономический и количественный характер методы оценки конкурентоспособности предприятий не используют научных подходов к управлению (системного, комплексного, воспроизводственного и др.). Как правило, каждый подход к оценке конкурентоспособности разработан не для всех однородных предприятий, а для одного-двух. Поэтому, один подход к оценке учитывает, к примеру, резервы в использовании факторов производства, другой - стоимость конкретных факторов производства, третий - эффективность использования потенциала, четвертый - эффективность производственно-сбытовой деятельности, пятый - усилие в области повышения качества товаров и т.д. [50 стр.90].
В условиях же российской экономики необходимо применять не отдельные подходы к оценке конкурентоспособности, широко распространенные в промышленно развитых странах, а системно-комплексные, синтезирующие перечисленные и учитывающие специфику отечественных рыночных отношений.
В-пятых, сформированные на отечественных предприятиях отделы маркетинга не могут проводить исследования конкурентоспособности в виду отсутствия соответствующих специалистов и не укомплектованности информационным, методическим и техническим обеспечением.
Таким образом, можно констатировать, что к настоящему времени в России отсутствует единая методика комплексной количественной оценки конкурентоспособности предприятия необходимость в которой остро назрела.
2.2 Методы оценки уровня конкурентоспособности предприятия
Исследование конкурентоспособности требует ее количественной оценки и использования результатов при формировании стратегии предприятия в условиях рыночной конкуренции. В данной работе рассматривается модель оценки уровня конкурентоспособности предприятия (рис. 2.1), основанная на группах показателей, характеризующих его
-потенциальные возможности,
-степень удовлетворения требований рынка и
-результаты хозяйственной деятельности.
Модель может использоваться при проведении анализа конкурентоспособности субъекта рынка с целью определения диспропорций между его потенциальными возможностями и результатами деятельности, а также разработки организационно-экономических мероприятий устраняющих эти диспропорции.
В модели задача оценки конкурентоспособности предприятий формулируется следующим образом: рассчитать значения интегральных показателей конкурентоспособности сравниваемых предприятий с целью их упорядочивания относительно эталонного предприятия. Процедура ее реализации состоит из последовательности нижеследующих этапов [105 стр.75-76].
Этап 1. Определение
перечня групп
одиночных
показателей,
характеризующих
конкурентоспособность
предприятия.
Множество
сравниваемых
предприятий
представляется
матрицей
 их одиночных
показателей
конкурентоспособности,
где i – номер
показателя
конкурентоспособности
 j-го предприятия
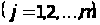 .
Этап 2. Проведение маркетингового исследования показателей и факторов конкурентоспособности предприятия и его конкурентов.
Этап 3. Выявление
предприятия
лидера или
формирование
условного
«эталонного»
предприятия.
Для каждого
из показателей
определяется
его максимальное
значение
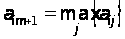 (если возрастание
показателя
повышает
конкурентоспособность)
или минимальное
значение
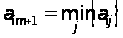 (если уменьшение
показателя
повышает
конкурентоспособность)
и заносится
в столбец условного
«эталонного»
предприятия,
которому
присваивается
номер -
 .
Этап 4. Проведение нормализации показателей конкурентоспособности относительно показателей «эталонного» предприятия с целью преобразования
их в относительные
безразмерные
величины. Показатели
конкурентоспособности
исходной матрицы
 нормируются
по каждому
показателю
«эталонного»
предприятия
в соответствии
с формулой:
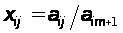 ,
(2.1)
где:
 - i-й нормализованный
показатель
конкурентоспособности
j-го предприятия;
 - i-й показатель
конкурентоспособности
j-го предприятия;
 -
i-й показатель
конкурентоспособности
"эталонного"
предприятия.
Этап 5. Определение значимости (коэффициентов весомости) групп показателей и одиночных показателей с целью обеспечения репрезентативной оценки уровня конкурентоспособности предприятия (см. табл.2.1).
Таблица 2.1
Преобразование качественных оценок важности одной группы (одного показателя) над другой группой (другим показателем) в количественные
|
Качественная оценка двух сравниваемых групп показателей (показателей) |
Количественная оценка (аij) | |
|
первой группы (первого показателя) |
второй группы (второго показателя) | |
| Сравниваемые группы (показатели) равнозначны |
|
|
| Первая группа (первый показатель) незначительно важнее другой (другого) |
|
|
| Первая группа (первый показатель) важнее другой (другого) |
|
|
| Первая группа (первый показатель) значительно важнее другой (другого) |
|
|


Коэффициенты
весомости групп
и показателей
соответственно
 и
 ,
(j=1,2…,l;
l - число
групп),
 ,
удовлетворяющие
следующим
условиям:
 ,
 ,
 и
 ,
предлагается
определять
с помощью экспертного
метода по парных
сравнений с
использованием
шкалы преобразования
качественных
оценок важности
одной группы
(одного показателя)
над другой
группой (другим
показателем)
в количественные
оценки.
В таблице 2.1 индексы i, j - номера сравниваемых групп показателей (показателей) (i, j =1,2,…,k k=l либо k=n). Алгоритм вычисления коэффициентов весомости представлен таблицей 2.2.
Таблица 2.2
Вычисление коэффициентов весомости групп показателей (показателей), характеризующих уровень конкурентоспособности предприятия.
|
Группы показателей (показатели) |
П1 | П2 | … | … | … | Пk |
| Первая группа (первый показатель) П1 | 1 |
|
… | … | … |
|
| Вторая группа (второй показатель) П2 |
|
1 | … | … | … |
|
| … | … | … | 1 | … | … | … |
| … | … | … | … | 1 | … | … |
| … | … | … | … | … | 1 | … |
| k - ая группа (k - й показатель) |
|
|
… | … | … | 1 |
| Сумма коэффициентов по каждой группе (каждому показателю) Si |
S1= |
S2= |
… | … | … |
Sk= |
| Расчет коэффициентов весомости групп показателей (показателей) конкурентоспособности ki |
|
|
… | … | … |
|
|
S
- итог суммирования
коэффициентов
по всем группам
(всем показателям)
S= |
||||||


Для
вычисления
коэффициентов
весомости групп
показателей
(показателей)
конкурентоспособности
предприятия
соответственно
и
можно также
использовать
метод баллов,
представленный
формулой (2.2) [51 с.
311]:
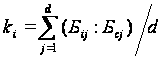 ,
(2.2)
где:
 -
коэффициент
весомости i-й
группы (i-го
показателя)
конкурентоспособности
предприятия;
i - номер группы (показателя);
j - номер эксперта;
d - количество экспертов;
 - балл, присвоенный
i-й группе
(i - му показателю)
j-м экспертом;
 - сумма баллов,
присвоенных
j-м экспертом
всем группам
(всем показателям).
Число показателей и групп показателей зависит от задач, которые ставятся при определении конкурентоспособности предприятия, а также, от особенностей его деятельности, занимаемого им рыночного положения по сравнению с конкурентами и др.
Этап 6. Определение групповых показателей конкурентоспособности сравниваемых предприятий. Прежде чем производить вычисление интегрального показателя конкурентоспособности предприятия, необходимо рассчитать групповые показатели конкурентоспособности согласно формуле (2.3):