Проблема анализа содержания труда и структуры затрат рабочего времени менеджера компании
Министерство образования РФ
Государственный университет управления
Институт заочного обучения
Специальность – менеджмент
Кафедра управления персоналом
курсовой проект
по дисциплине:
«Персональный менеджмент»
на тему:
«Проблема анализа содержания труда и структуры затрат рабочего времени менеджера компании ООО «Сириус»»
Выполнил студент 3-го курса
Группа № УП4
Студенческий билет №
Содержание.
1. Введение 3
2. Методологическая характеристика проблемы рациональной организации труда менеджера 4
3. Современное состояние проблемы 12
4. Аналитическая часть 15
4.1. Сбор практического материала. Инвентаризация затрат рабочего времени 15
4.2. Анализ затрат рабочего времени 24
4.3. Причины, мешающие рациональному использованию рабочего времени 30
5. Пути улучшения использования рабочего времени 33
6. Заключение 35
7. Список использованной литературы 36
1.Введение
Актуальность настоящей работы определяется возрастающей в последнее время занятостью менеджера, расширением его функций и увеличением выполняемых обязанностей. Для того, чтобы сделать труд менеджера более рациональным и эффективным, необходимо привести в соответствие выполняемым обязанностям и поставленным целям организацию его труда и рабочего времени.
Основной целью написания данной работы является анализ труда менеджера и затрат его рабочего времени и формулирование рекомендаций по повышению эффективности использования рабочего времени.
В рамках сформулированной цели были определены следующие задачи:
проанализировать содержание труда менеджера и структурировать затраты его рабочего времени;
подготовить рекомендации по улучшению рационального использования рабочего времени менеджера.
2.Методологическая характеристика проблемы рациональной организации труда менеджера
Организационное поведение людей, соединяющихся для достижения совместных целей на основе некоторых соглашений и формальных процедур, существенно отличается от индивидуальных действий предоставленных самим себе людей. Человек, вступая в коллектив, теряет степень свободы поведения. Теперь он ограничен в свободе выбора и вынужден избирать лишь социально приемлемые линии поведения. Нарушителю административных правил и неформальных групповых норм грозят санкции, вплоть до исключения из коллектива. В группе всегда действует социальный контроль со стороны «значимых других», который ограничивает индивидуальную свободу действий.
Организационное поведение в общем случае, помимо должностных инструкций, регламентируется корпоративными ценностями, социальными нормами и установками, такими, как обычаи, ритуалы, традиции и шаблоны организационного поведения.
Действующая в коллективе жесткая система ограничений делает, как полагают теоретики классического менеджмента, его поведение предсказуемым и, следовательно, легко управляемым. Если допустит, что организационное поведение подчинено объективным закономерностям, то вполне естественно, прибегнув к известным научным приемам наблюдения и обобщения, попытаться выявить эти причинно-следственные связи между стимулами и реакциями и построить типовые алгоритмы управления, т.е. инструкции или предписания, как действовать определенным образом при определенных обстоятельствах.
Допущение о наличии строгих причинно-следственных зависимостей в структурах организационного поведения, когда на заданный стимул всегда следует предопределенная заранее реакция-отклик, называется постулатом каузальности. Именно на этом предположении строится бихевиористическая модель организационного поведения.
Бихевиористическая концепция базируется на утверждении, что поведение людей в организации обусловлено, ограничено и полностью детерминировано причинно-следственными зависимостями. Эти бихевиористические представления о закономерностях организационного поведения породили такие направления в теории руководства, как научный менеджмент Ф. Тейлора, А. Файоля, Г. Эмерсона, теорию идеальной бюрократии М. Вебера и неорационалистическую концепцию Г. Саймона.
Одним из последних модных течений неорационализма является дистанционный менеджмент. Суть его в том, что из многоуровневой иерархической структуры управления предлагается удалить все промежуточные уровни руководства и заменить их вычислительными информационно-справочными устройствами (экспертными системами). В итоге высший управленческий персонал будет общаться с исполнителями трудовых функций напрямую через компьютер, минуя руководителей низших звеньев. Модель дистанционного менеджмента, по замыслу авторов этой идеи, якобы снимает все субъективные проблемы человеческих отношений, и управление сводится просто к исполнению распоряжений высшего начальства.
Этот пример, как и многие другие подобные ему попытки рационализации и механизации сложнейших процессов управления, показывает, насколько глубоко в умах специалистов по эконометрии и системному анализу укоренились ошибочные взгляды на природу поведения человека в социальных системах и хозяйственной деятельности.
В действительности постулаты детерминированности и каузальности в социальных системах ни при каких условиях не выполняются. Напротив, социальные системы отличаются от технических и биологических систем колоссальной сложностью своей организации, неопределенностью, нестационарностью, многомерностью, нелинейностью и инерционностью протекающих в них процессов.
При этом главным фактором, порождающим неопределенность и другие свойства недетерминированных активных систем, является сам человек, сохраняющий во всех случаях, несмотря на все наложенные на него внешние ограничения, внутреннюю свободу выбора решений и индивидуальных действий. Административные нормы, должностные инструкции, правила и социальные установки действуют только как номинальные системы ограничения. Они задают предпочитаемые образцы, но не предопределяют с объективной необходимостью самого поведения.
Глубинная природа неопределенности, вносимой людьми в их организации, лежит в изначальной иррациональности человеческой индивидуальности. Никакими фиксированными формальными и неформальными ограничениями нельзя отменить субъективизма индивидуальных решений. Современная психология утверждает, что человек часто действует наперекор личной выгоде, объективным обстоятельствам, запретам, разумным доводам и пожеланиям других участников конкретной ситуации. Нет гармонии в желаниях, словах и делах человека. Как часто он хочет одного, говорит другое, делает третье и чувствует что-то совсем иное, чем сам ожидал!
Рационалистические модели организационного поведения оказываются несостоятельными еще и по той причине, что многообразие обстановки в хозяйственной жизни не имеет предела. Ситуация часто и внезапно меняется и лишь в редких случаях может быть предусмотрена заранее. Неподдающиеся предварительному учету обстоятельства во многих случаях получают решающее значение. Противоборство личных, групповых и корпоративных интересов приводит к столкновению независимой воли участников совместного действия.
Отсюда следует, что противоречия и ошибки в хозяйственной деятельности представляют собой повседневные явления. Каждая хозяйственная ситуация уникальна хотя бы по той причине, что уникален по своей природе каждый из ее участников. Поэтому учение о руководстве поведением людей в социально-экономических системах не может быть исчерпывающим образом сформулировано в уставах, учебниках и наставлениях.
Учебники по менеджменту могут дать только основные принципы, но применять их нужно в соответствии с конкретными обстоятельствами. Гораздо важнее в процессе обучения профессии менеджера овладеть методологией познания принципов и процессов управления, научиться принимать решения и действовать, сообразуясь с меняющейся каждый раз непредсказуемым образом обстановкой.
Фактор неопределенности в социальных системах делает организаторскую деятельность искусством. В своих развитых формах руководство организационным поведением, или администрирование, – это свободная творческая деятельность, основанная, разумеется, на научном фундаменте. Эта деятельность предъявляет к личности менеджера, бизнесмена, руководителя, предпринимателя особые требования в части организаторских способностей и профессиональных качеств.
В настоящее время нет необходимости доказывать, что менеджмент – это профессия, но для того, чтобы отбирать, назначать, оценивать руководителей, рекомендовать им стиль и методы руководства, нужно ответить на вопрос о природе, сущности, содержании и значении труда руководителя.
Высказывалось мнение, что руководителем, в принципе, может быть любой человек, лишь бы он умел подписывать бумаги, необязательно при этом умея их читать. И действительно, в ряде случаев такой руководитель нисколько не ухудшал общего течения дел, хотя нетрудно убедиться в том, что чем ниже уровень руководства, тем скорее обнаружится несостоятельность такого руководителя. Следовательно, речь должна идти не о компетентности специалиста – инженера, знатока технологии, финансов и маркетинга, а об особой управленческой компетентности, которая определяется внутренней сущностью специфики руководства совместной деятельностью людей.
Попытки дать ответ на вопрос о сущности руководства предпринимались неоднократно, но ответы получались крайне противоречивыми.
Одной из самых распространенных моделей деятельности руководителя является так называемая функциональная модель, которая предлагает описывать содержание труда руководителя посредством перечисления его функций. На самом деле функции руководства не являются прерогативой одного наделенного властными полномочиями лица. Обычно функции руководства распределены между многими членами фирмы, корпорации, причем необязательно в полном соответствии с их местом в иерархической структуре управления. Даже такие функции, как несение ответственности за результаты совместной деятельности и воспитание членов коллектива, могут быть делегированы вниз по ступеням иерархической структуры.
В теории менеджмента принято различать линейных и функциональных, или штабных, руководителей по аналогии с армейскими полевыми и штабными офицерами.
Функциональные руководители возглавляют отдельные подразделения и службы в организационно-функциональной структуре управления. Каждая такая служба: отдел кадров, плановый отдел, отдел труда и зарплаты, конструкторское бюро и пр. – выполняет одну возложенную на нее функцию, а задачи общего руководства: организация, целеуказание, координация, несение ответственности, коммуникативные функции и воспитание – это дело линейных руководителей.
В системе менеджмента много внимания уделяется классификации функций руководства. Первая классификация была предложена в 1916 г. французским инженером А. Файолем, который выделил всего пять так называемых административных операций: предвидение, организацию, распорядительство, согласование и контроль. В настоящее время известно до двух десятков подобных операций. В них входят: несение ответственности, принятие решений, маркетинг, составление бюджета, установка и изменение при необходимости корпоративных ценностей, норм, правил, символов и многое другое.
Однако попытки описать сущность и содержание деятельности руководителя посредством перечисления его функций не увенчались успехом. Дело в том, что в реальной деятельности руководителя любого уровня, чем бы конкретно он не был занят, все операции и функции руководства присутствуют одновременно. Например, если он в данный момент планирует коллективную работу, то в его деятельности одномоментно присутствуют коммуникативные функции: он принимает решения, кому что поручить, анализирует обстановку, прогнозирует последствия принимаемых решений, мотивирует и даже воспитывает подчиненных всем образом своих действий. При этом руководитель, конечно, несет ответственность за результаты своих решений и их отдаленные последствия.
Другая причина, почему рациональная модель принятия решений не позволяет вскрыть внутреннюю сущность труда руководителя, состоит в том, что абсолютно все свои функции руководитель при желании может делегировать подчиненным, включая и такие стратегические функции, как постановка целей, воспитание и несение ответственности. Теперь понятно, почему так недоумевал Л. Толстой, заметив, что сапожником любого не назначишь, тогда как министром – можно, ибо запутано и неясно, что же министр должен знать и уметь.
Внести ясность в проблему поможет мысль известного американского менеджера, бывшего президента компаний «Форд моторе» и «Крайслер» Ли Якокки о том, что помимо инженерных и экономических дисциплин, он в течение четырех лет изучал в Лихейском университете также психологию и патопсихологию. Он нисколько не иронизировал, когда утверждал, что эти предметы были, вероятно, самыми ценными из университетских дисциплин. Ему приходилось гораздо больше пользоваться этими дисциплинами в обращении с ловкачами в мире корпораций, чем уроками инженерных дисциплин в обращении с шайбами и болтами при конструировании автомобилей.
Главным содержанием этих дисциплин являлись ни много ни мало сами основы поведения человека. В результате такого обучения Якокки научился довольно быстро распознавать характер людей и, как правило, мог сказать довольно много о человеке после первой же беседы с ним. Обладать таким навыком очень важно, поскольку менеджер должен принимать пригодных для дела новых работников.
Значит, в задачу руководителя входит и такое важное дело, как расстановка кадров. Это действительно первый и очень ответственный шаг к созданию команды единомышленников.
Суть руководства помогут лучше понять фотографии из выдержавшей множество изданий книги Я. Перельмана «Занимательная физика», на которых муравьи тащат кусочек сыра в муравейник. Оказывается, эти «разумные» насекомые в своем коллективном труде действуют крайне неразумно: два муравья тащат сыр направо, три – налево, два вообще упираются и норовят толкать сыр назад, но большинство муравьев, повинуясь инстинкту, преодолевают сопротивление товарищей и действуют в направлении муравейника. А пока товарищи работают, два муравья забрались на кусочек сыра и на ходу закусывают.
Это великолепная модель коллективной деятельности. И хотя на вопрос, где место руководителя, так и напрашивается ответ – на куске сыра: в идеале руководитель должен отойти в сторонку, забраться на возвышение, указать прямое направление на муравейник, согнать тунеядцев, перевоспитать, научить неумелых, а когда сыр доставят к муравейнику – каждому по количеству и качеству работы раздать по кусочку. Собственно говоря, здесь описаны все функции управления совместной деятельностью, относящиеся к так называемому управлению по целям.
Таким образом, суть руководства заключается в диалектическом единстве групповой самоорганизации и единоначалия. Властная вертикаль единоначалия или управления сверху всегда дополняется процессами самоуправления снизу. Даже при отсутствии руководителя или при его полной некомпетентности все функции руководства принимают на себя члены фирмы, корпорации.
Значение процессов групповой самоорганизации в системе менеджмента признают далеко не все специалисты. Но даже те, кто подробно описывает процессы делегирования функций и полномочий, из всего набора административных операций оставляют за руководителем функцию принятия решений. Распространено мнение о том, что руководитель только тем и отличается от исполнителя, что первый принимает решения, а второй осуществляет их на деле.
Чтобы завершить обсуждение проблемы сущности и содержания деятельности руководителя, обратимся к мнению сторонников теории человеческих отношений. Согласно их взглядам, хорошо выраженным Самуэлем Дипом, руководитель – это человек, лично направляющий подчиненных на достижение целей фирмы. Он выполняет свои функциональные обязанности путем определения норм поведения подчиненных, реагируя на их нужды и защищая их интересы перед управляющими верхнего уровня. Влияние на подчиненных составляет основу руководства. Сила руководителя заключается в способности использовать творческий потенциал других.
Для правильного понимания сущности и содержания труда руководителя очень важен тезис о том, что все многообразные формы межличностного общения опосредованы технологическими, политическими, идеологическими, экономическими и социальными факторами. Но для проникновения в психологическую сущность процессов руководства все эти факторы являются не более чем инструментальными ограничениями на допустимые формы общения в организационном поведении. Если управленческое решение можно назвать продуктом управленческого процесса, то предметом труда руководителя следует считать совокупность организационных, управленческих и межличностных отношений в процессе управления. Именно на этих представлениях должна быть построена психологическая модель деятельности российского менеджера.
О руководстве как об административном искусстве говорил еще Ф. Тейлор. Но задолго до его пионерных работ в области научного менеджмента И. Кант утверждал, что два человеческих изобретения можно считать самыми трудными: искусство управлять и искусство воспитывать. Правда, Кант не отметил, что это, по сути дела, одно и то же. Джон Дж. Рокфеллер, по его заявлению, из всех существующих на свете искусств самую высокую оценку давал умению обращаться с людьми.
Обобщая все приведенные здесь соображения, нетрудно дать такое определение деятельности менеджера: руководить – значит делать дело чужими руками и головами. Последнее намного важнее: значительно труднее добиваться намеченного результата, заставляя работать чужие головы, чем чужие руки. Побуждать людей к творчеству – самая трудная задача руководителя. Следовательно, руководство – это творческий труд по управлению организованным и целенаправленным поведением, а межличностное общение составляет основу этой профессиональной деятельности.
Общая задача руководителей всех рангов и уровней заключается в том, чтобы достичь целей совместной деятельности, умножая свои физические и интеллектуальные силы коллективными усилиями подчиненных. В широком смысле обязанности руководителя состоят в том, чтобы решить, что конкретно надо сделать, определить, кто, как, когда и что должен делать, следить за тем, чтобы все было сделано, оценивать, как было сделано, и вознаграждать за сделанное.
Главная опасность, подстерегающая российского менеджера, – это искушение брать на себя исполнительские функции подчиненных. Многие, особенно начинающие руководители, не зная, как заставить работать чужие руки и интеллект подчиненных, сами берутся за выполнение намеченных заданий. Они даже ставят это себе в заслугу, подчеркивая, что им приходится надрываться на работе, им кажется, что больше никто, кроме них, не в состоянии справиться с такой массой дел, хотя в подобной ситуации следует говорить, скорее, о неэффективном стиле руководства.
3.Современное состояние проблемы
Внутренняя среда организации является источником ее жизненной силы. Она заключает в себе тот потенциал, который дает возможность фирме существовать и выживать в настоящее время. Внутренняя среда организации может быть также и причиной гибели организации, в случае, если она не обеспечивает необходимого функционирования организации.
К
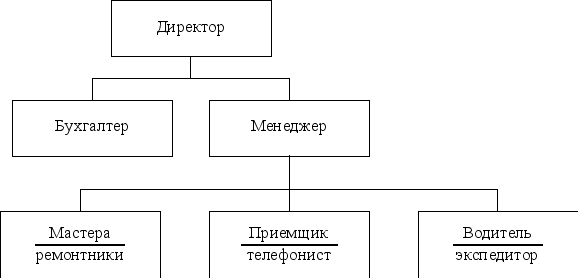
Рисунок 1. Схема организационной структуры компании ООО «Сириус».
омпания ООО «Сириус» имеет неразветвленную внутреннюю структуру, схема которой представлена на рисунке 1: управленческий аппарат представлен директором и владельцем в одном лице, бухгалтером и менеджером, отвечающим за связь с официальными представительствами в Москве фирм-производителей электронной техники по вопросам консультаций и поставки запасных и комплектующих частей. Нижестоящее подразделение включает в себя четырех посменно работающих мастеров-ремонтников-наладчиков, приемщика в мастерской и одновременно телефониста справочного телефона и водителя-экспедитора, обслуживающего клиентов в плане доставки крупногабаритной техники на дом.
Все сотрудники имеют допуски к работе с электротехникой и соответствующие сертификаты, выдаваемые крупными производителями после обучения в собственных центрах.
Фирма постоянно расширяет круг и количество своих клиентов за счет качественного обслуживания и предоставления специализированных консультаций по эксплуатации сложной аппаратуры. Тем самым она наращивает собственный оборотный капитал и медленно идет к расширению своей деятельности и открытию новых ремонтных мастерских, а в перспективе и сервисных центров.
В сфере мотивации деятельности сотрудников можно выделить момент принципа формирования заработной платы в зависимости от количества выполненных мастером заказов и премирование по результатам деятельности за перевыполнение плана. Размер оплаты труда по мнению руководства фирмы находится в средних пределах по отношению к фирмам конкурентам.
Дж. Пирсом и Р. Робинсоном был выделен набор ключевых внутренних факторов, исходя из которых строятся действия управляющего.1
К фактору кадров относят управленческий персонал; мораль и квалификацию сотрудников; стоимость трудовых отношений в сравнении с отраслевой и стоимостью трудовых отношений у конкурентов; кадровая политика; использование стимулов для мотивирования выполнения работы; возможность контролировать перепады в найме рабочей силы; текучесть кадров и прогулы; особенная квалификация сотрудников; опыт.
Фактор организации общего управления состоит из следующих элементов: организационная структура; престиж и имидж фирмы; организация системы коммуникаций; общая для организации система контроля; организационный климат, культура; использование систематизированных процедур и техники в процессе принятия решений; квалификация, способности, интересы высшего руководства; система стратегического планирования.
Финансовый фактор включает в себя: возможность получения краткосрочных и долгосрочных капиталов; отношение к налогам; возможность использования альтернативных финансовых стратегий; гибкость структуры капитала; контроль за издержками и возможность их снижения; действенная система эккаутинга для учета издержек, бюджета и планирования прибыли.
Эти факторы хоть и действуют в пределах организации, но не всегда находятся под прямым контролем управляющей системы.
4.Аналитическая часть
4.1.Сбор практического материала. Инвентаризация затрат рабочего времени
В настоящей главе я представлю анализ структуры затрат рабочего времени менеджера. Такой анализ будет проводиться на основе карты самофотографии рабочего времени менеджера.
Сбор первичных данных проводился в течение двух рабочих недель. Рассматривается деятельность менеджера отдела, который находится в середине вертикальной цепи подчинения. Это означает, что данный сотрудник подчинен вышестоящему руководителю и сам имеет в своем подчинении сотрудников собственного отдела.
Карты самофотографии рабочего времени за первую и вторую недели наблюдений для 10-ти часового рабочего дня менеджера, представлены в таблицах 1 и 2 соответственно. Причем, для заполнения карт самофотографии рабочего времени использовались шифры элементов затрат рабочего времени, взятые из классификатора рабочего времени, представленного в таблице 3.
Обработка карт самофотографии рабочего времени показывает, что за весь период наблюдения данный специалист выполнял работы в следующем объеме:
Изучение рабочих документов, литературы – 1200 мин.;
Подготовка нормативных документов, справок – 300 мин.;
Подготовка материалов, отчетов – 420 мин;
Консультации по работе – 720 мин;
Участие в совещаниях по теме – 300 мин;
Встреча с коллегами из других подразделений – 840 мин;
Разговоры по телефону – 720 мин;
Повышение квалификации – 180 мин;
Служебные командировки (поездки в пределах города) – 360 мин;
Выполнение общественной работы – 180 мин;
Регламентированные перерывы – 600 мин;
Взаимодействие с подчиненными, клиентами и заказчиками – 60 мин;
Нерегламентированные перерывы – 120 мин.
Таблица 1. Карта самофотографии рабочего времени за первую неделю.
-
КАРТА
самофотографии рабочего времени
_____________
(Табельный номер)
Часы работы*
10 03 03 03 10 10 * Фиксирование затрат рабочего времени по элементам производится шифром, соответствующим выполняемой работе (см. таблицу 3).
Подпись непосредственного руководителя
____________________________________ (Ф.И.О.)
03 03 03 10 10 1800
01 01 01 03 10 01 01 01 03 10 9 04 04 04 03 03 04 04 04 01 03 1700
02 02 02 01 03 05 01 01 04 03 ______________________
(Наименование должности, код)
8 05 01 01 04 03 05 01 01 02 01 1600
05 06 06 06 01 06 06 06 06 01 7 06 06 06 06 04 06 06 06 06 04 1500
06 08 08 01 02 06 08 08 01 06 6 01 08 08 01 06 01 08 08 07 06 1400
07 07 07 07 07 07 07 07 13 07 5 11 11 11 11 11 1300
11 11 11 11 11 Подпись заполняющего карту
__________________________ (Ф.И.О.)
_____________
(Вид деятельности)
4 07 07 01 09 01 07 07 01 09 01 1200
12 13 01 09 01 12 07 07 09 07 3 07 07 07 09 07 07 06 07 09 07 1100
13 06 06
09 06 02 06 06 09 06 2 04 06 05 09 05 04 05 05 09 05 1000
04 05 13 02 02 04 02 02 04 04 _____________
(Код рабочего места)
1 01 04 04 04 04 01 04 04 04 04 900
01 01 01 01 01 01 01 01 01 01
День недели ПН ВТ СР ЧТ ПТ Дата 05/11 06/11 07/11 08/11 09/11
Таблица 2. Карта самофотографии рабочего времени за вторую неделю.
-
КАРТА
самофотографии рабочего времени
_____________
(Табельный номер)
Часы работы*
10 03 03 03 10 10 * Фиксирование затрат рабочего времени по элементам производится шифром, соответствующим выполняемой работе (см. таблицу 3).
Подпись непосредственного руководителя
____________________________________ (Ф.И.О.)
03 03 03 10 10 1800
01 01 01 03 10 01 01 01 03 10 9 04 04 04 03 03 04 04 04 01 03 1700
02 02 02 01 03 05 01 01 04 03 ______________________
(Наименование должности, код)
8 05 01 01 04 03 05 01 01 02 01 1600
05 06 06 06 01 06 06 06 06 01 7 06 06 06 06 04 06 06 06 06 04 1500
06 09 08 01 02 06 09 08 01 06 6 01 09 08 01 06 01 09 08 07 06 1400
07 09 07 07 07 13 09 07 07 07 5 11 11 11 11 11 1300
11 11 11 11 11 Подпись заполняющего карту
__________________________ (Ф.И.О.)
_____________
(Вид деятельности)
4 07 01 13 09 01 07 01 07 09 01 1200
12 01 07 09 01 12 07 07 09 07 3 07 07 07 09 07 07 07 06 09 07 1100
13 06 06
09 06 02 06 06 09 06 2 04 05 06 07 05 04 05 05 07 05 1000
04 13 05 02 02 04 02 02 04 04 _____________
(Код рабочего места)
1 01 04 04 04 04 01 04 04 04 04 900
01 01 01 01 01 01 01 01 01 01
День недели ПН ВТ СР ЧТ ПТ Дата 12/11 13/11 14/11 15/11 16/11
Таблица 3. Классификатор затрат рабочего времени специалиста.
| Перечень элементов затрат | Шифр затрат |
| Изучение документов, литературы | 01 |
| Подготовка нормативных документов, справок | 02 |
| Подготовка материалов к изданию (печати), отчетов | 03 |
| Консультации по работе (в других подразделениях) | 04 |
| Участие в совещаниях по теме | 05 |
| Встреча с коллегами из других подразделений | 06 |
| Разговоры по телефону | 07 |
| Повышение квалификации | 08 |
| Служебные командировки | 09 |
| Выполнение общественной работы | 10 |
| Регламентированные перерывы (обед, курение, отдых, физпаузы) | 11 |
| Взаимодействие с подчиненными, клиентами и заказчиками | 12 |
| Потери рабочего времени (нерегламентированные перерывы) | 13 |
Проведенный анализ показал, что удельный вес каждого вида затрат в суммарных затратах рабочего времени менеджера равен:
Изучение рабочих документов, литературы – 20%;
Подготовка нормативных документов, справок – 5%;
Подготовка материалов, отчетов – 7%;
Консультации по работе – 12%;
Участие в совещаниях по теме – 5%;
Встреча с коллегами из других подразделений – 14%;
Разговоры по телефону – 12%;
Повышение квалификации – 3%;
Служебные командировки (поездки в пределах города) – 6%;
Выполнение общественной работы – 3%;
Регламентированные перерывы – 10%;
Прочие работы (взаимодействие с подчиненными, клиентами и заказчиками) – 1%;
Нерегламентированные перерывы – 2%.
На основании полученных данных заполняем таблицу 4, в которой представлена структура фактических затрат рабочего времени и таблицу 5, в которой представлен анализ соответствия фактических затрат рабочего времени выполняемым функциям. При этом графа 2 таблицы 5 заполняется на основании экспертного опроса о целесообразной структуре затрат рабочего времени для данного специалиста с точки зрения задач отдела и функций, порученных данному специалисту.
Таблица 4. Структура фактических затрат рабочего времени специалиста.
|
Наименование работ (перечень элементов затрат) |
Всего за период наблюдения, мин | Удельный вес, % |
| Изучение рабочих документов | 1200 | 20 |
| Подготовка документов, справок | 300 | 5 |
| Подготовка материалов, отчетов | 420 | 7 |
| Консультации по работе | 720 | 12 |
| Участия в совещаниях | 300 | 5 |
| Встречи с коллегами из других подразделений | 840 | 14 |
| Разговоры по телефону | 720 | 12 |
| Повышение квалификации | 180 | 3 |
| Служебные командировки | 360 | 6 |
| Выполнение общественных работ | 180 | 3 |
| Регламентированные перерывы | 600 | 10 |
| Взаимодействие с подчиненными, клиентами и заказчиками | 60 | 1 |
| Нерегламентированные перерывы | 120 | 2 |
Таблица 5. Анализ соответствия фактических затрат рабочего времени выполняемым функциям специалиста.
|
Наименование работ (перечень элементов затрат) |
Плановые затраты рабочего времени, мин | Фактические затраты рабочего времени, мин |
| Изучение рабочих документов | 600 | 1200 |
| Подготовка документов, справок | 720 | 300 |
| Подготовка материалов, отчетов | 420 | 420 |
| Консультации по работе | 720 | 720 |
| Участие в совещаниях | 180 | 300 |
| Встречи с коллегами из других подразделений | 600 | 840 |
| Разговоры по телефону | 600 | 720 |
| Повышение квалификации | 600 | 180 |
| Служебные командировки | 300 | 360 |
| Выполнение общественных работ | 60 | 180 |
| Регламентированные перерывы | 600 | 600 |
| Взаимодействие с подчиненными, клиентами и заказчиками | 540 | 60 |
| Нерегламентированные перерывы | 60 | 120 |
Для анализа рациональности использования рабочего времени менеджера компании ООО «Сириус» за каждую неделю наблюдений, представленного в таблицах 6 и 7, необходимо использовать результаты сравнения рекомендуемой и фактической структуры затрат рабочего времени, представленные в таблице 5.
Таблица 6. Анализ затрат рабочего времени специалиста за первую неделю наблюдений.
|
Наименование работы (перечень элементов затрат) |
Индекс (шифр затрат) |
Продолжительность работ, всего | В том числе | ||||
| сократить нельзя |
можно сократить или исключить |
||||||
| мин | % к итогу | мин | % к продолж. данной работы | мин | % к продолж. данной работы | ||
| Изучение рабочих документов | 01 | 600 | 300 | ||||
| Подготовка документов, справок | 02 | 150 | 150 | ||||
| Подготовка материалов, отчетов | 03 | 210 | 210 | ||||
| Консультации по работе | 04 | 360 | 360 | ||||
| Участие в совещаниях | 05 | 150 | 60 | ||||
| Встречи с коллегами из других подразделений | 06 | 420 | 120 | ||||
| Разговоры по телефону | 07 | 360 | 60 | ||||
| Повышение квалификации | 08 | 120 | 120 | ||||
| Служебные командировки | 09 | 150 | 25 | ||||
| Выполнение общественных работ | 10 | 90 | 60 | ||||
| Регламентированные перерывы | 11 | 300 | 300 | ||||
| Взаимодействие с подчиненными, клиентами и заказчиками | 12 | 30 | 30 | ||||
| Нерегламентированные перерывы | 13 | 60 | 30 | ||||
|
Итого |
3 000 | 100 | 1 825 | 1 175 | |||
Таблица 7. Анализ затрат рабочего времени специалиста за вторую неделю наблюдений.
|
Наименование работы (перечень элементов затрат) |
Индекс (шифр затрат) |
Продолжительность работ, всего | В том числе | ||||
| сократить нельзя |
можно сократить или исключить |
||||||
| мин | % к итогу | мин | % к продолж. данной работы | мин | % к продолж. данной работы | ||
| Изучение рабочих документов | 01 | 600 | 300 | ||||
| Подготовка документов, справок | 02 | 150 | 150 | ||||
| Подготовка материалов, отчетов | 03 | 210 | 210 | ||||
| Консультации по работе | 04 | 360 | 360 | ||||
| Участие в совещаниях | 05 | 150 | 60 | ||||
| Встречи с коллегами из других подразделений | 06 | 420 | 120 | ||||
| Разговоры по телефону | 07 | 360 | 60 | ||||
| Повышение квалификации | 08 | 60 | 60 | ||||
| Служебные командировки | 09 | 210 | 35 | ||||
| Выполнение общественных работ | 10 | 90 | 60 | ||||
| Регламентированные перерывы | 11 | 300 | 300 | ||||
| Взаимодействие с подчиненными, клиентами и заказчиками | 12 | 30 | 30 | ||||
| Нерегламентированные перерывы | 13 | 60 | 30 | ||||
|
Итого |
3 000 | 100 | 1 775 | 1 225 | |||
4.2.Анализ затрат рабочего времени
Для обеспечения возможности анализа затрат времени все виды затрат необходимо сгруппировать в отдельные, относительно самостоятельные группы. Для этого необходимо определить затраты времени по каждому виду затрат, используя шифры классификатора, приведенного в таблице 3:
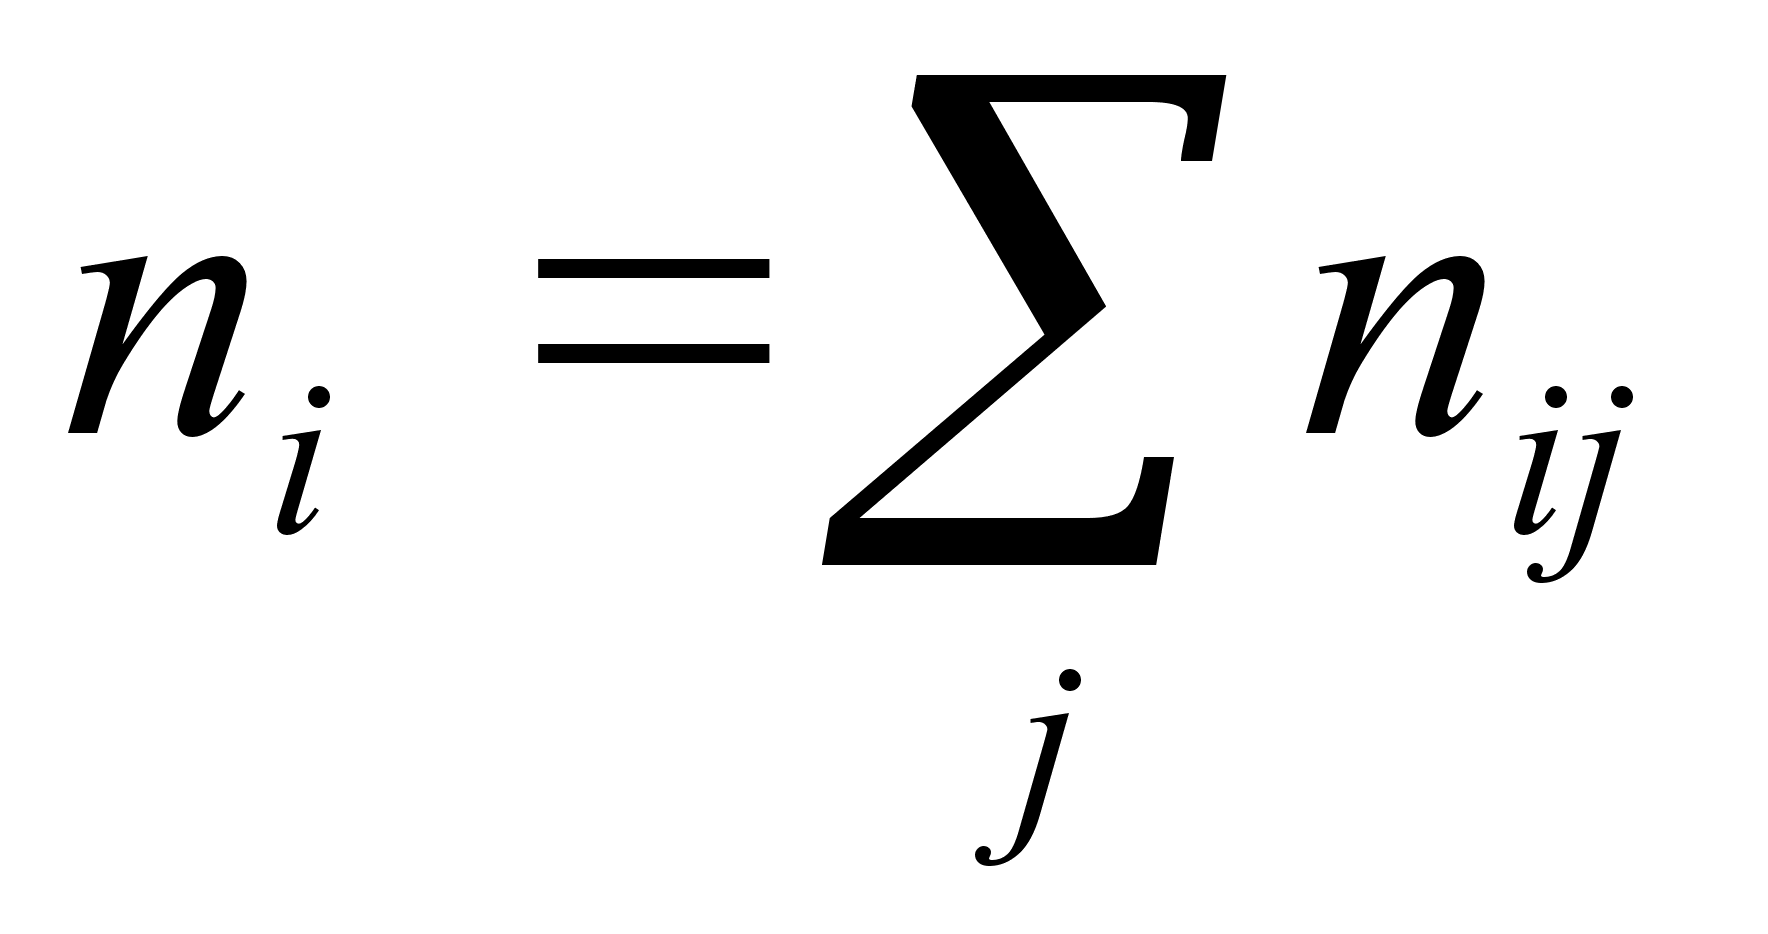
| где |
|
Затраты времени в j-й день наблюдения по i-му виду работ, мин. |
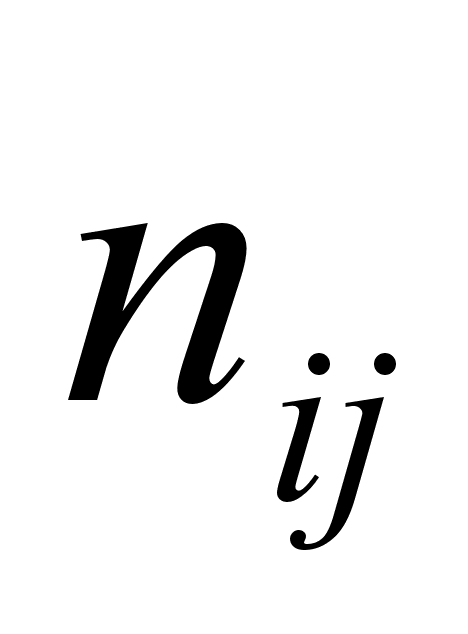
Затем, необходимо определить удельный вес каждого вида затрат в суммарных затратах:
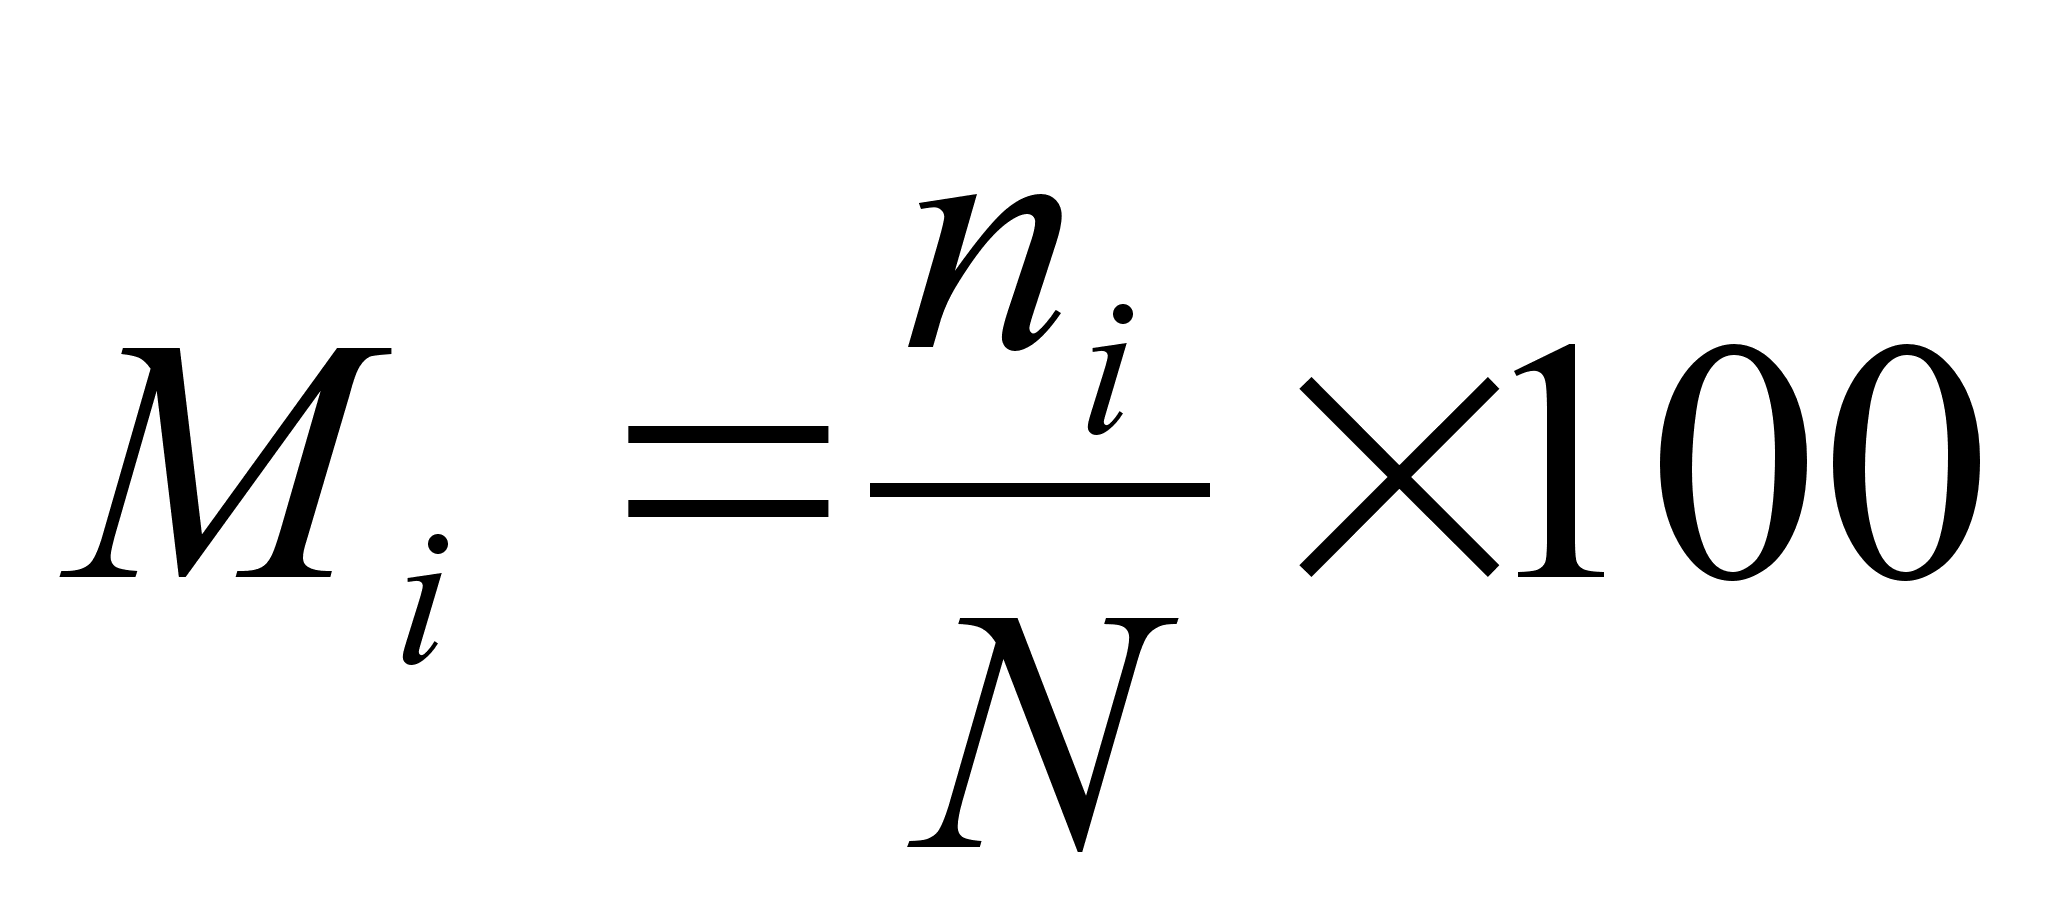
| где |
|
Общее время наблюдений, мин. Находится по формуле: |
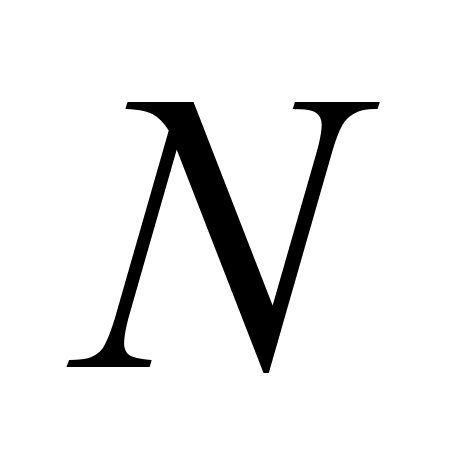
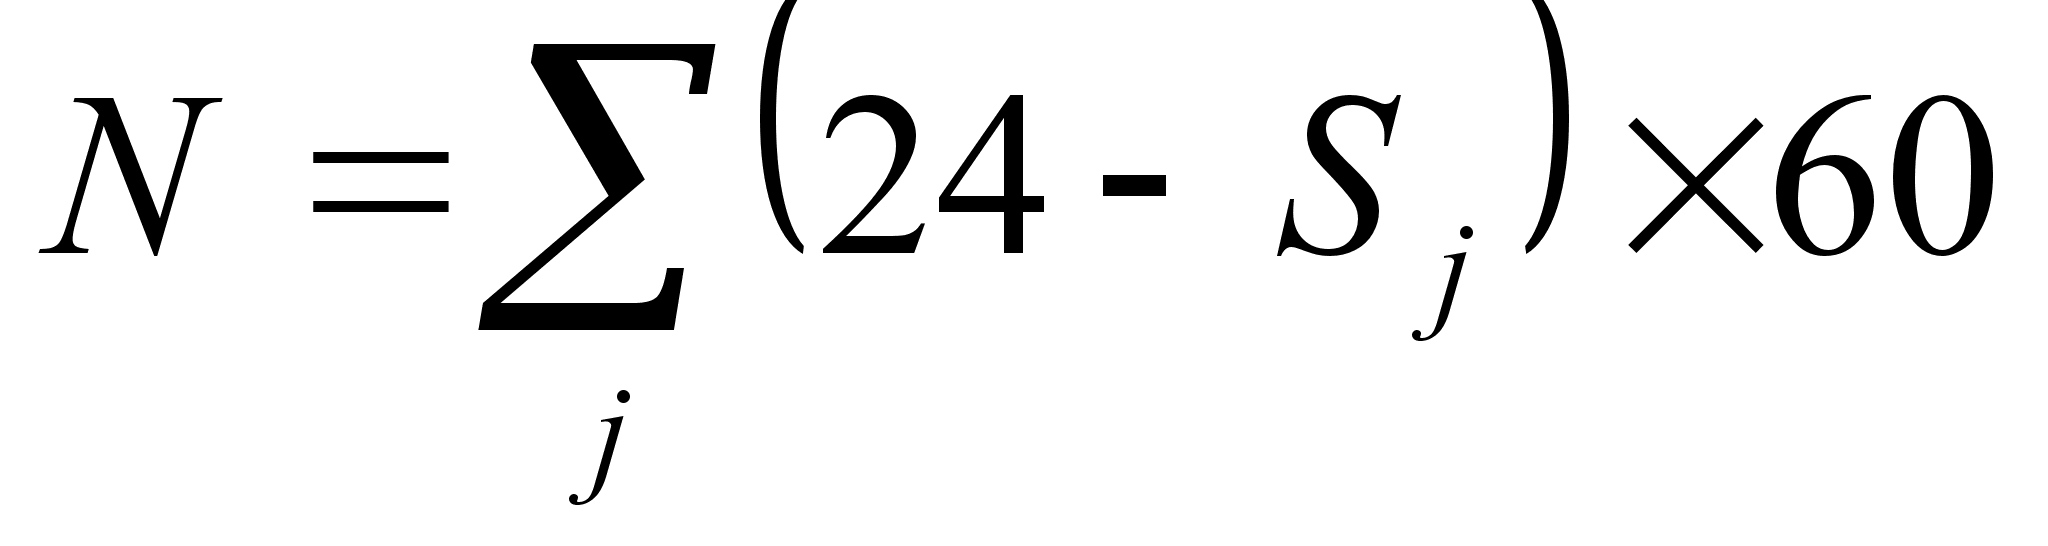
| где |
|
Количество часов, в течение которых в j-й день наблюдения не проводились, час |
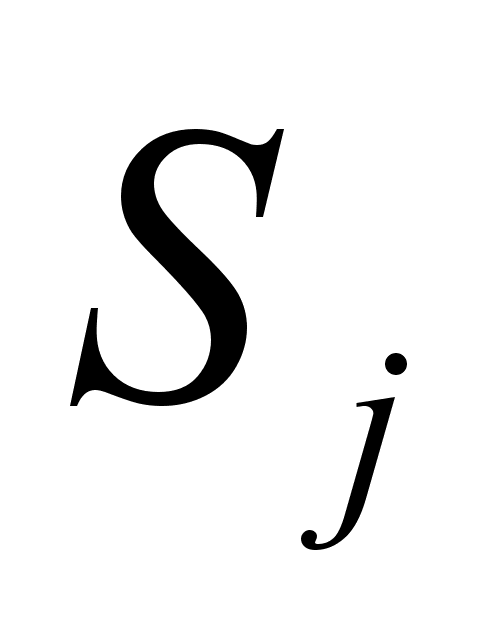
В данном
случае значение
для всех
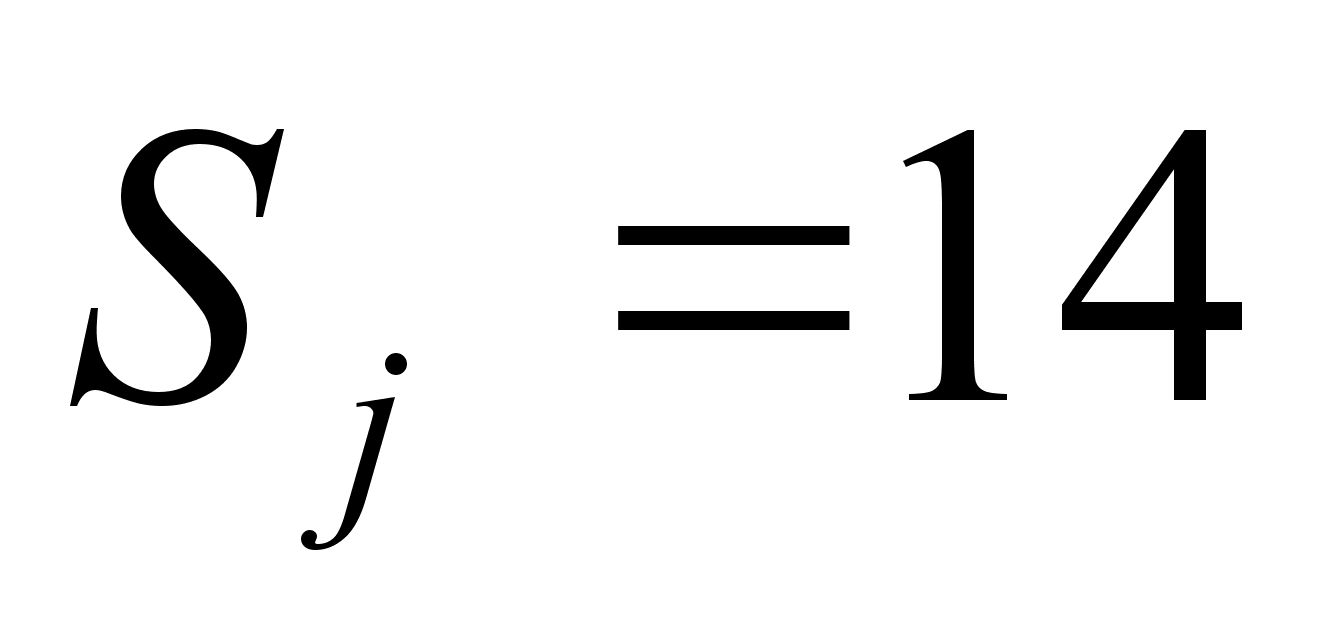 .
Тогда:
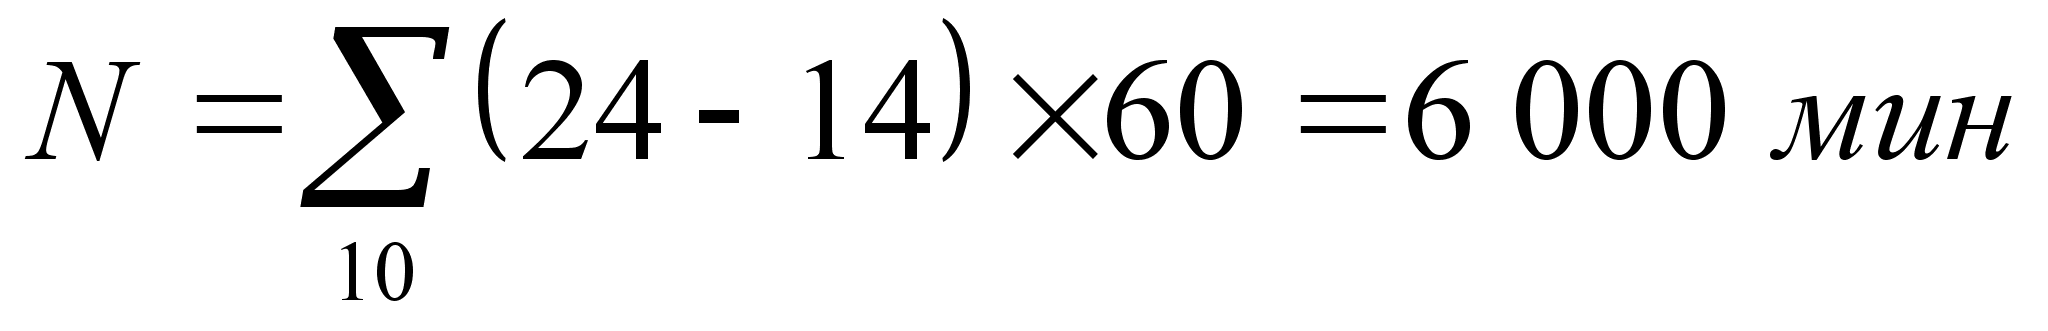
Полученные таким образом данные заносятся в таблицу 8. При этом расхождение фактических и плановых затрат времени будет положительным, если фактические затраты времени меньше плановых, и отрицательным, если фактические затраты больше плановых.
Таблица 8. Анализ соответствия затрат времени поставленной цели.
| Формулировка цели III уровня |
Плановые затраты времени (эксперт.), % |
Фактические затраты времени, % |
|
| 1 | 2 | 3 | 4 |
| Изучить документацию | -10 | ||
| Подготовить документы , справки | 7 | ||
| Подготовить отчет | 0 | ||
| Проконсультироваться по работе, проконсультировать коллег | 0 | ||
| Принять участие в совещаниях | -2 | ||
| Встретиться с коллегами | -4 | ||
| Провести телефонные переговоры | -2 | ||
| Повысить квалификацию | 7 | ||
| Осуществить служебные командировки | -1 | ||
| Выполнить общественную работу | -2 | ||
| Использовать регламентированные перерывы | 0 | ||
| Взаимодействие с подчиненными, клиентами и заказчиками | 8 | ||
| Выполнить нерегламентированные перерывы | -1 |
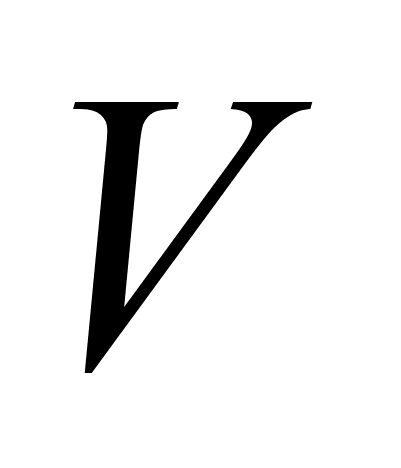
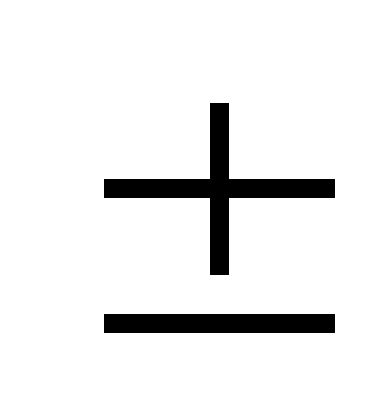
На основании мнения экспертов, представленного в таблице 8, можно оценить структуру затрат рабочего времени менеджера компании ООО «Сириус». Таким образом, данному менеджеру необходимо сократить затраты времени на:
Изучение документации – на 10% от общего фонда времени;
Встречи с коллегами – на 4% от общего фонда времени;
Участие в совещаниях – на 2% от общего фонда времени;
Выполнение общественной работы – на 2% от общего фонда времени;
Телефонные переговоры – на 2% от общего фонда времени;
Служебные командировки – на 1% от общего фонда времени;
Нерегламентированные перерывы – на 1% от общего фонда времени.
Анализ затрат рабочего времени за две недели наблюдений представлен в таблице 9, где наглядно показано необходимое сокращение затрат рабочего времени по каждому элементу затрат в процентном отношении к фактическим затратам рабочего времени на данную работу:
Таблица 9. Анализ затрат рабочего времени специалиста за весь период наблюдений.
|
Наименование работы (перечень элементов затрат) |
Индекс (шифр затрат) |
Продолжительность работ, всего | В том числе | ||||
| сократить нельзя |
можно сократить или исключить |
||||||
| Мин | % к итогу | мин | % к продолж. данной работы | мин | % к продолж. данной работы | ||
| Изучение рабочих документов | 01 | 1200 | 600 | ||||
| Подготовка документов, справок | 02 | 300 | 300 | — | — | ||
| Подготовка материалов, отчетов | 03 | 420 | 420 | — | — | ||
| Консультации по работе | 04 | 720 | 720 | — | — | ||
| Участие в совещаниях | 05 | 300 | 120 | ||||
| Встречи с коллегами из других подразделений | 06 | 840 | 240 | ||||
| Разговоры по телефону | 07 | 720 | 120 | ||||
| Повышение квалификации | 08 | 180 | 180 | — | — | ||
| Служебные командировки | 09 | 360 | 60 | ||||
| Выполнение общественных работ | 10 | 180 | 120 | ||||
| Регламентированные перерывы | 11 | 600 | 600 | — | — | ||
| Взаимодействие с подчиненными, клиентами и заказчиками | 12 | 60 | 60 | — | — | ||
| Нерегламентированные перерывы | 13 | 120 | 60 | ||||
|
Итого |
6 000 | 100 | 3 600 | 2 400 | |||
Таким образом, основываясь на мнении экспертов, менеджеру компании ООО «Сириус» необходимо перераспределить 40% рабочего времени и более полно уделять внимание вопросам:
Взаимодействия с подчиненными, клиентами и заказчиками – на 8% от общего фонда времени;
Повышения квалификации – на 7% от общего фонда времени;
Подготовки исходящих документов и справок – на 7% от общего фонда времени.
Для оценки результативности использования рабочего времени можно применить коэффициент экстенсивности, отражающий использование фонда рабочего времени:
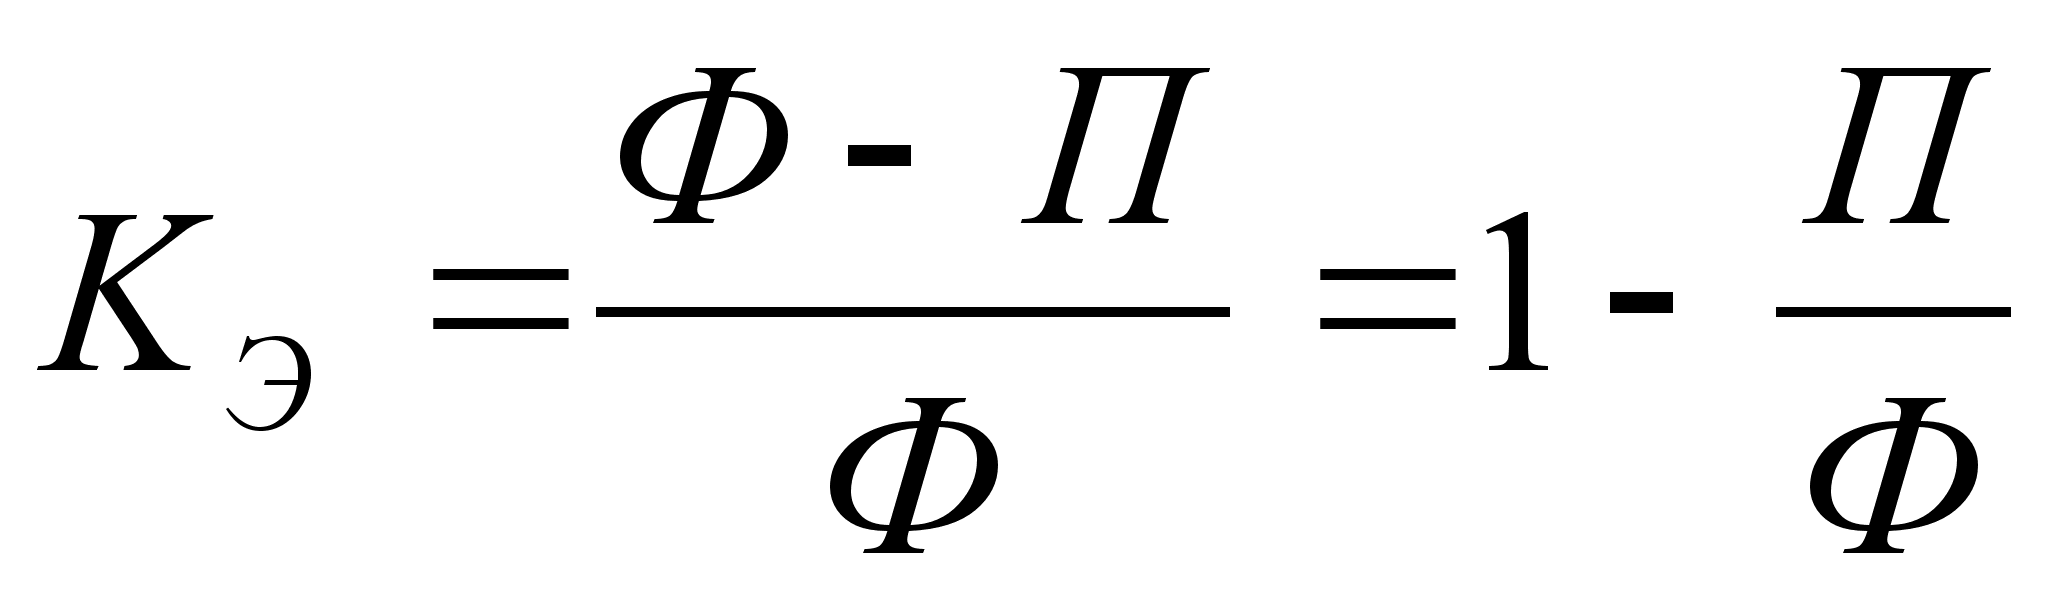
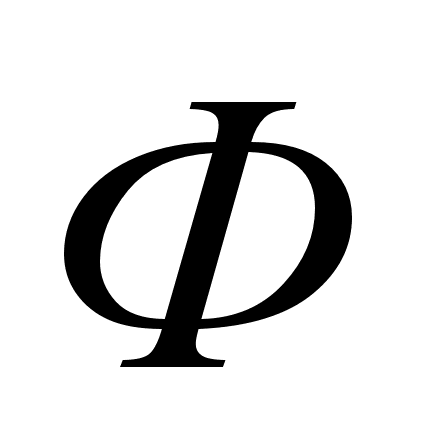
| где |
|
Регламентированные и нерегламентированные перерывы в работе, мин. |
|
|
Фактический фонд рабочего времени, мин. |
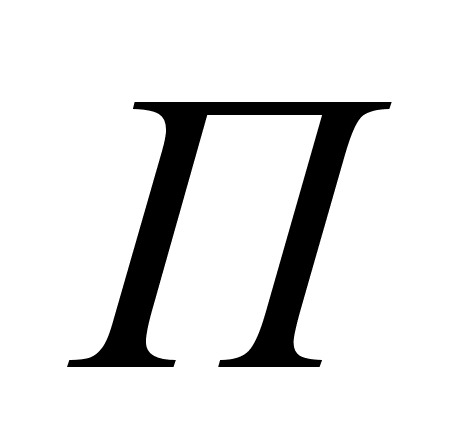
Таким образом, в данном случае, из таблицы 4 видно, что регламентированные перерывы за весь период наблюдений составляют 600 мин., нерегламентированные перерывы составляют 120 мин., а весь фонд рабочего времени составляет 6 000 мин. Тогда:
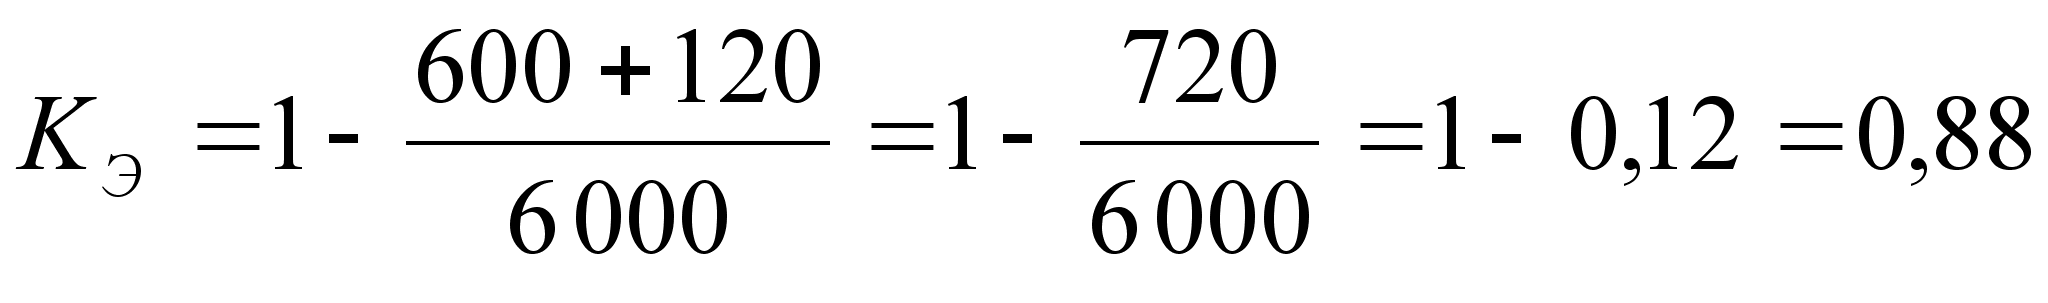
Полученное значение коэффициента экстенсивности для менеджера компании ООО «Сириус» достаточно низкое и говорит об отсутствии нарушений режима труда и отдыха, однако указывает на имеющиеся резервы лучшего использования фонда рабочего времени.
Далее определим показатели, характеризующие величину потерь рабочего времени по различным причинам:
Коэффициент потерь рабочего времени, зависящих от исследователя, рассчитывается по формуле:
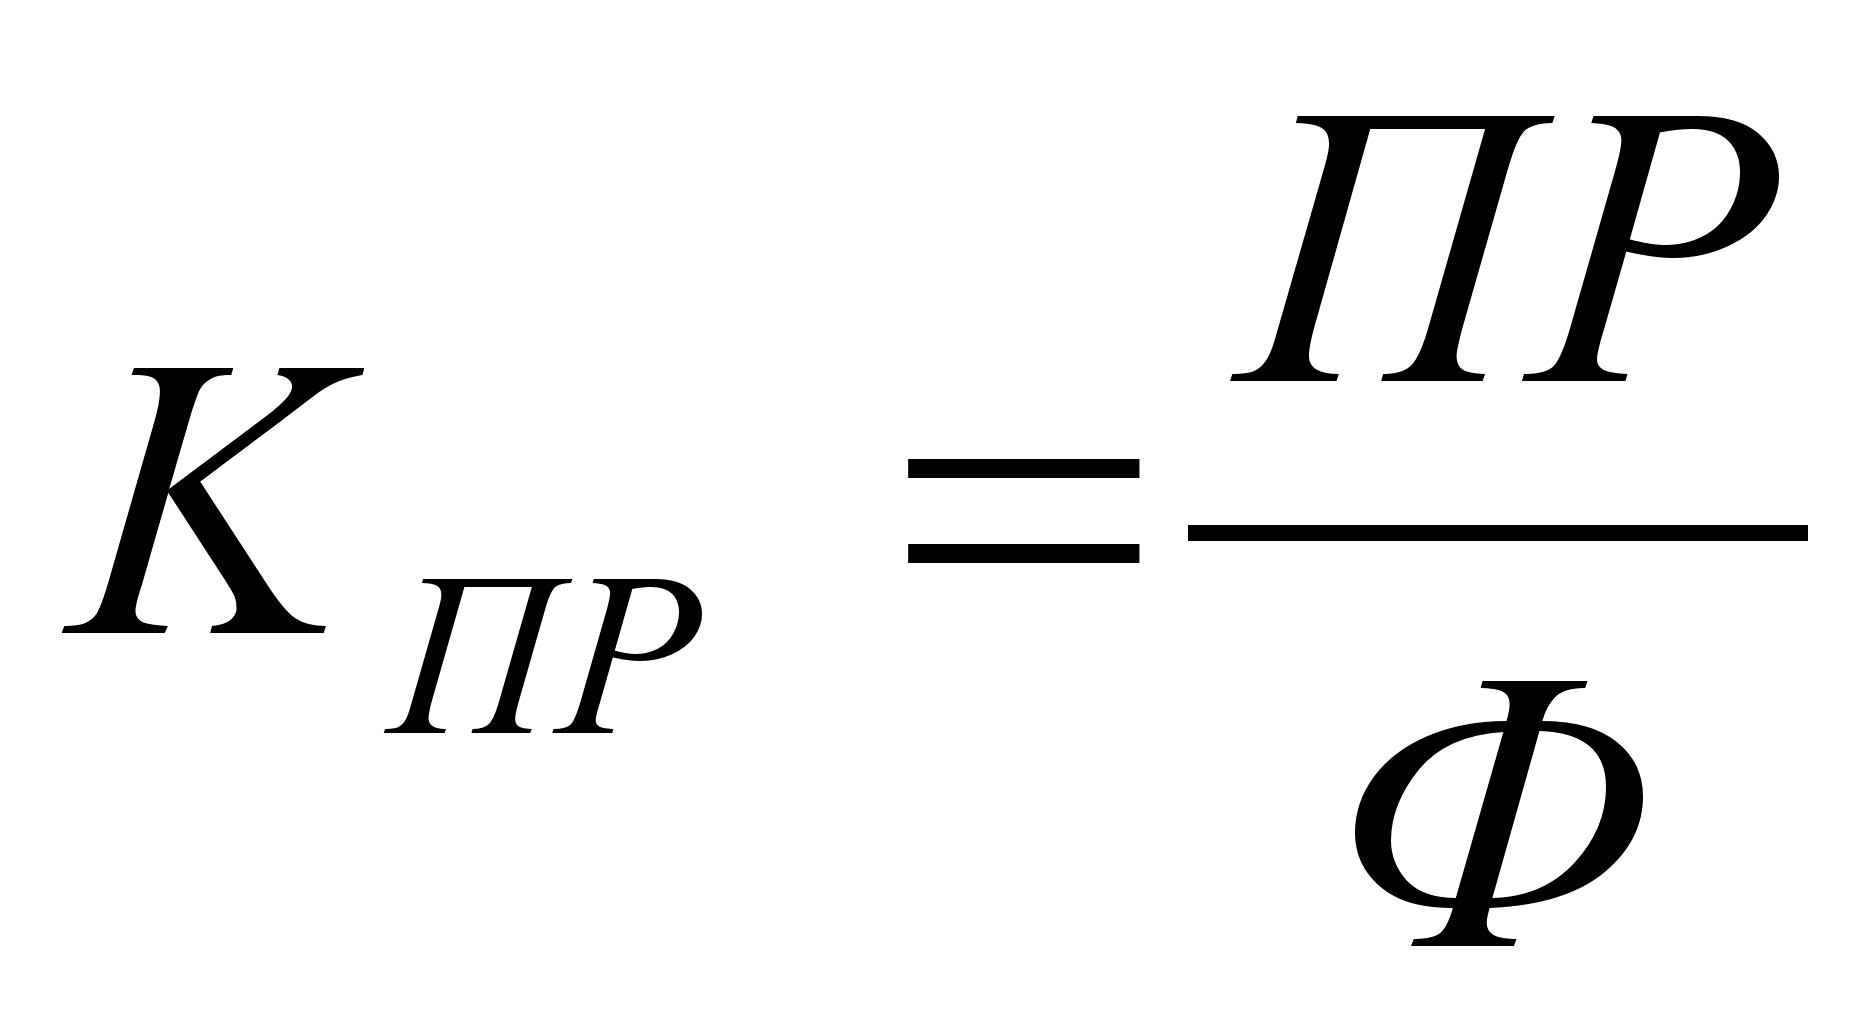
| где |
|
Потери рабочего времени, зависящие от исследователя, мин. |
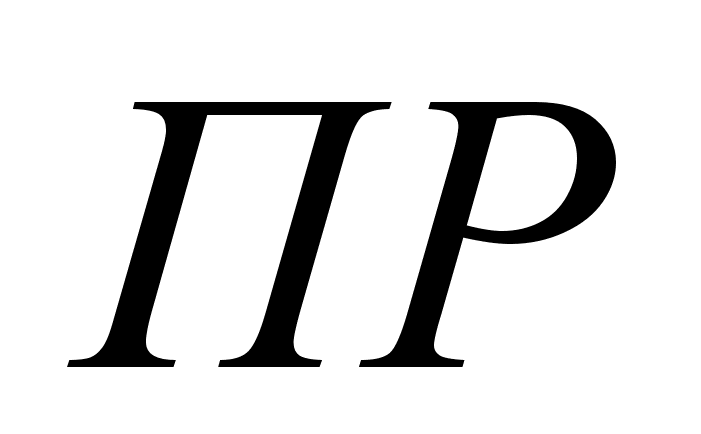
В данном случае, потери рабочего времени составили примерно 5 минут за каждый день наблюдений, таким образом за весь период наблюдений ПР=50 мин. Тогда:
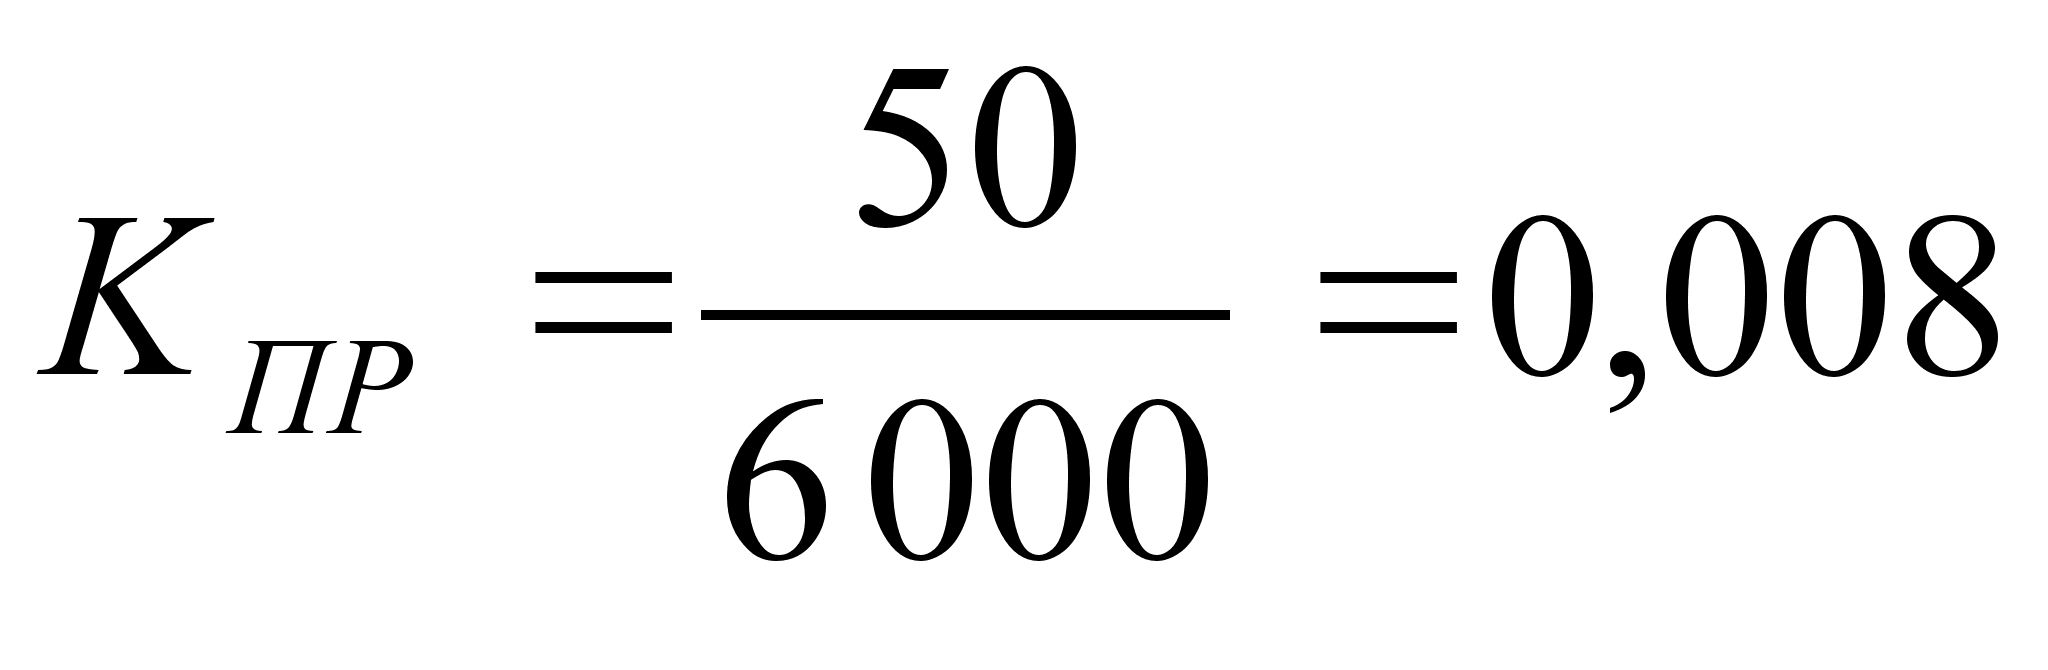
Полученное таким образом значение коэффициента потерь рабочего времени зависящее от исследователя говорит о том, что данный вид потерь незначителен и не влияет на исследуемую проблему.
Коэффициент потерь рабочего времени, вызванных причинами не зависящими от исследователя рассчитывается по формуле:
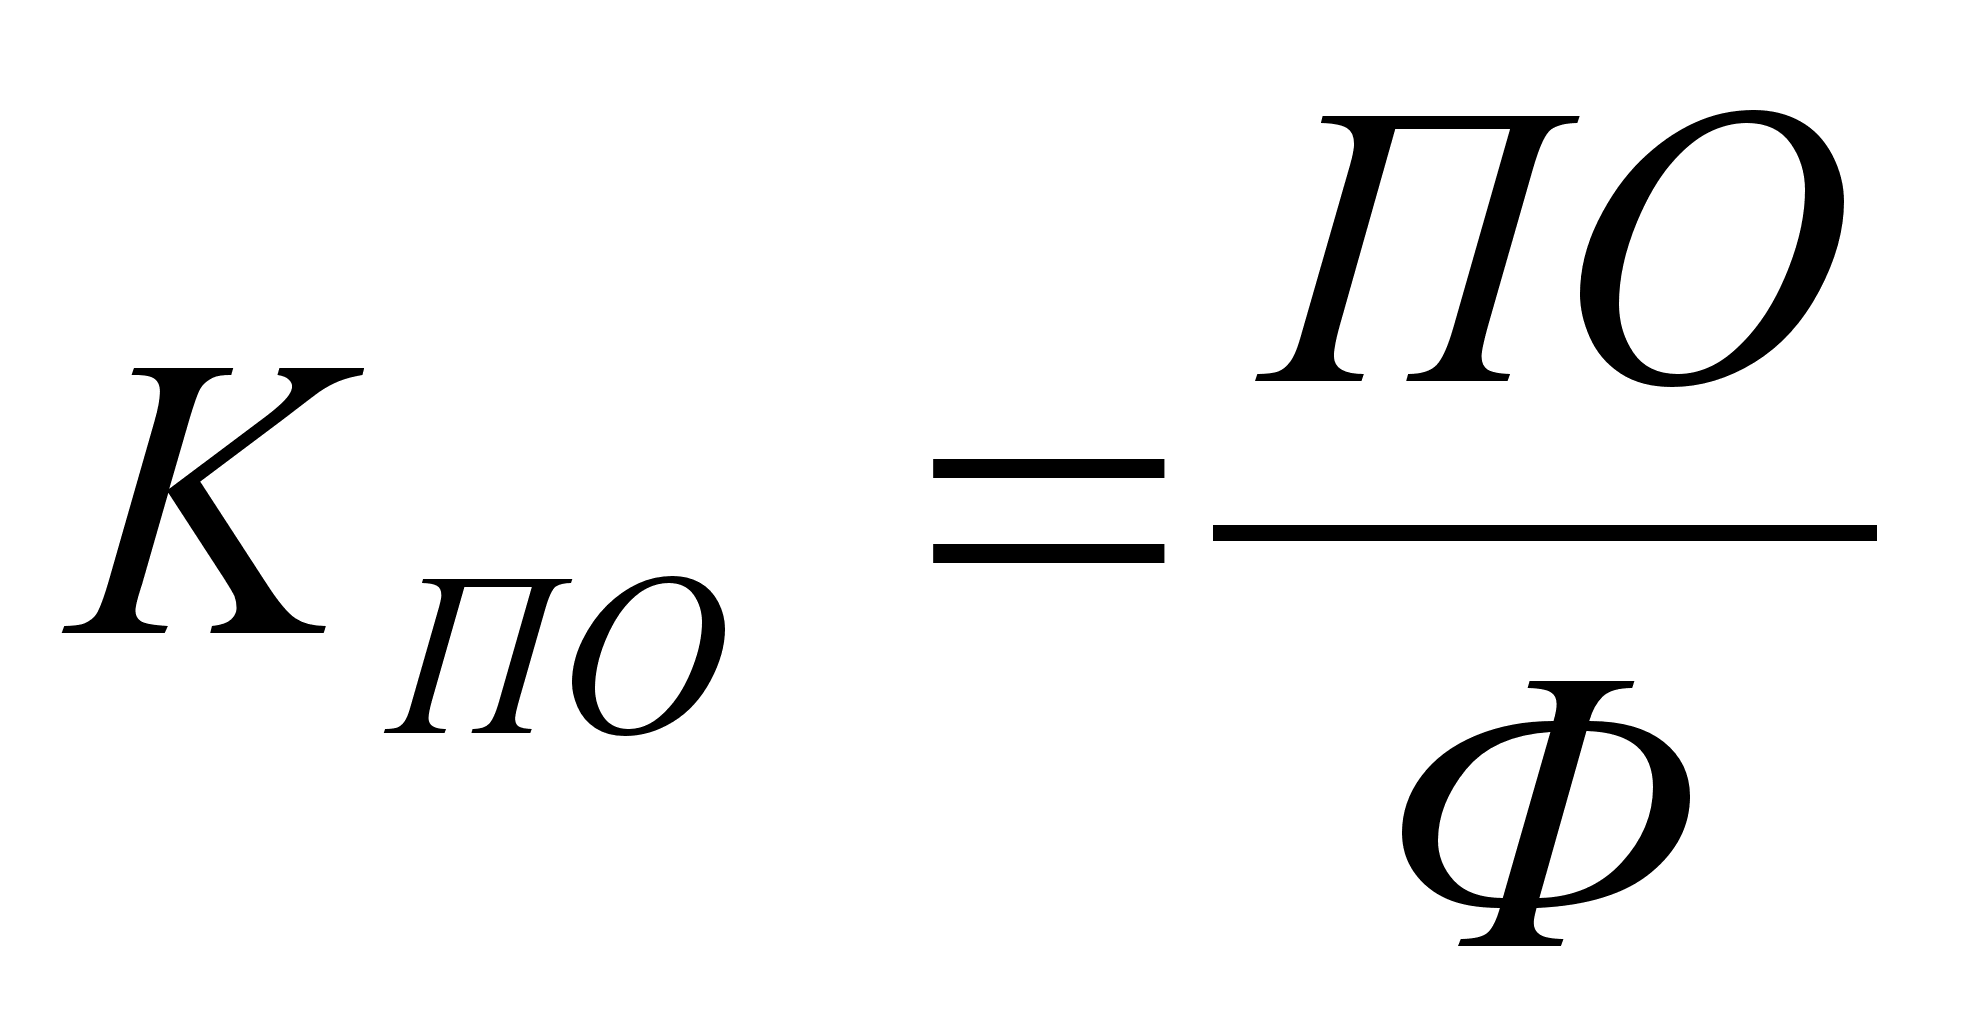
| где |
|
Потери рабочего времени из-за нарушений режима работы, мин. |
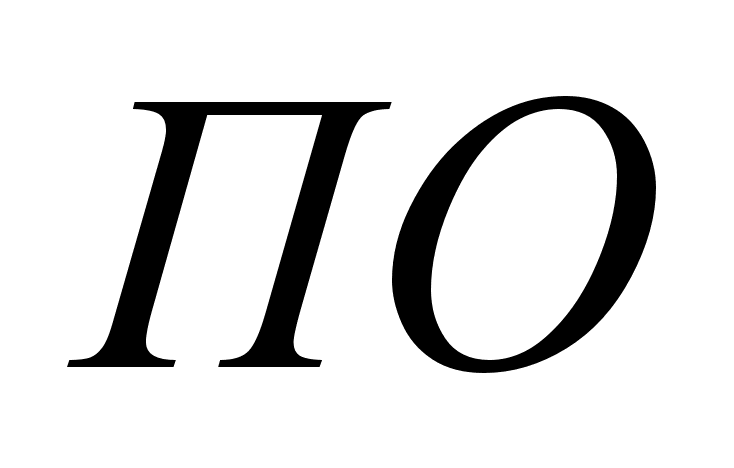
В данном случае, из таблицы 4 видно, что нерегламентированные перерывы за весь период наблюдений составили 120 мин., из которых 50 мин. – потери рабочего времени, зависящие от исследователя. Следовательно, потери рабочего времени из-за нарушений режима работы составили 70 мин. Тогда:
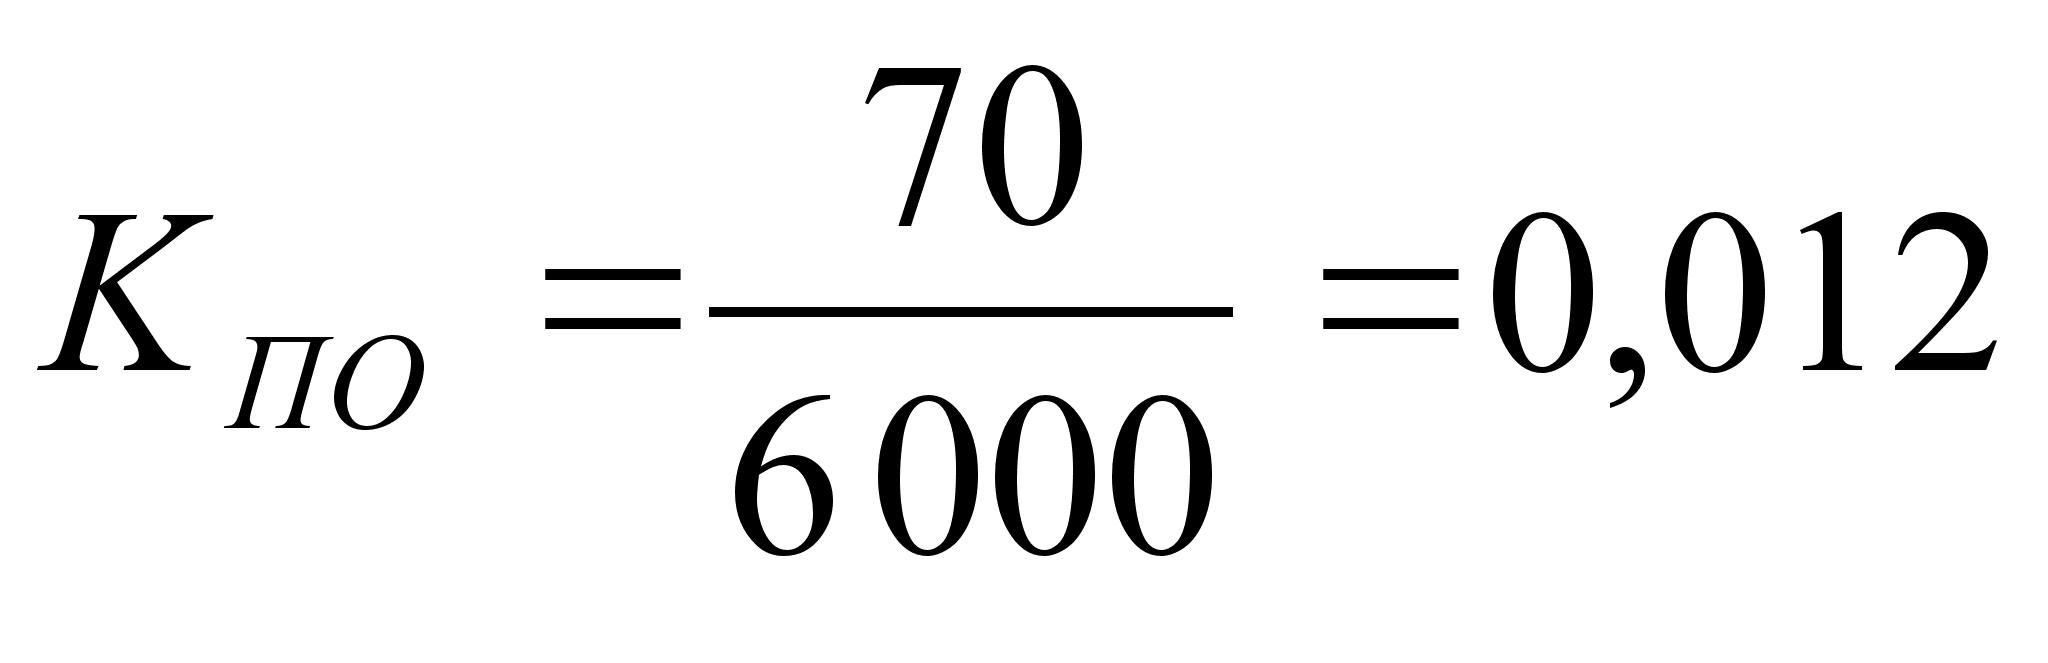
Полученное таким образом значение коэффициента потерь рабочего времени из-за нарушения режима работы также мало, однако указывает на имеющиеся недостатки в организации рабочего времени менеджера компании ООО «Сириус».
Коэффициент потерь рабочего времени на регламентные перерывы, рассчитывается по формуле:
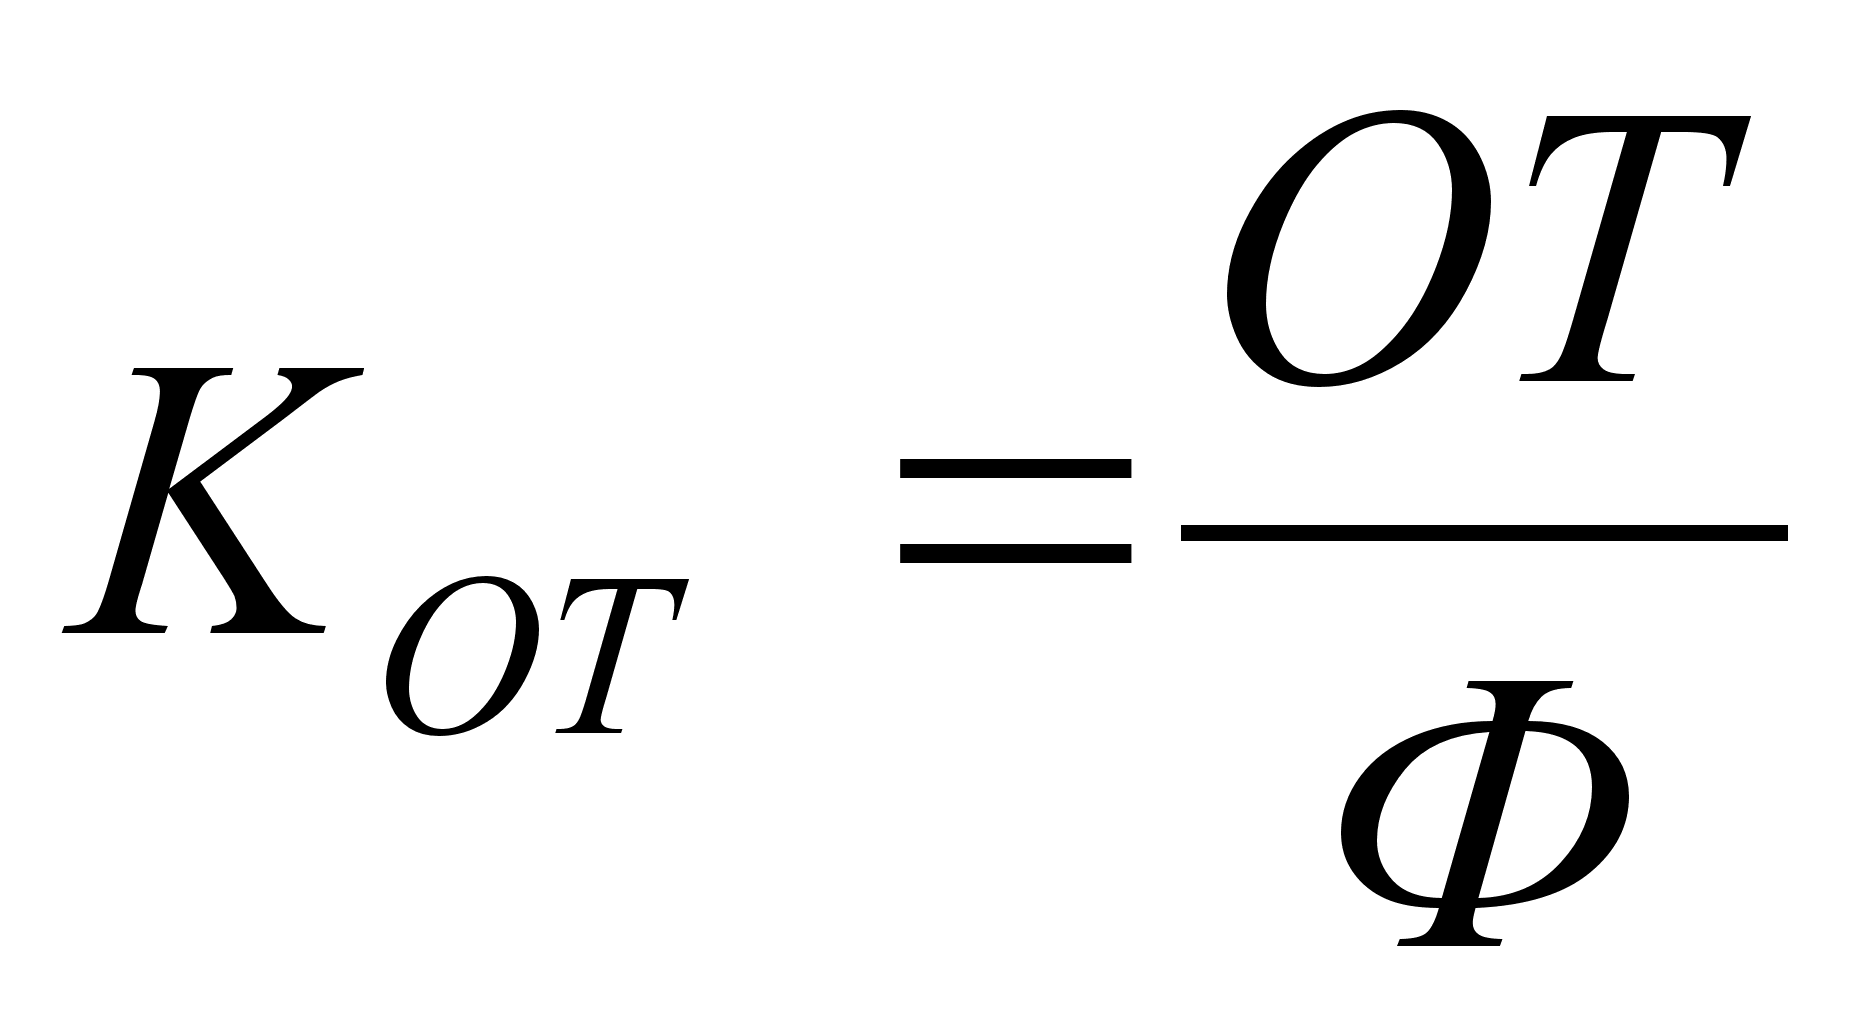
| где |
|
Время
на отдых
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |