Анализ и оценка конкурентоспособности организации
Стратегия дифференциации нацеливает фирму на большой рынок, предлагая продукт, который рассматривается как выделяющийся. Компания выпускает привлекательный для многих товар, но каждый товар, тем не менее рассматривается потребителями как уникальный в силу своего дизайна, характеристик, доступности, надежности и т.д.
Согласно модели М.Портера зависимость между долей на рынке и рентабельностью (продукции) носит U-образную форму (рисунок 2.2).
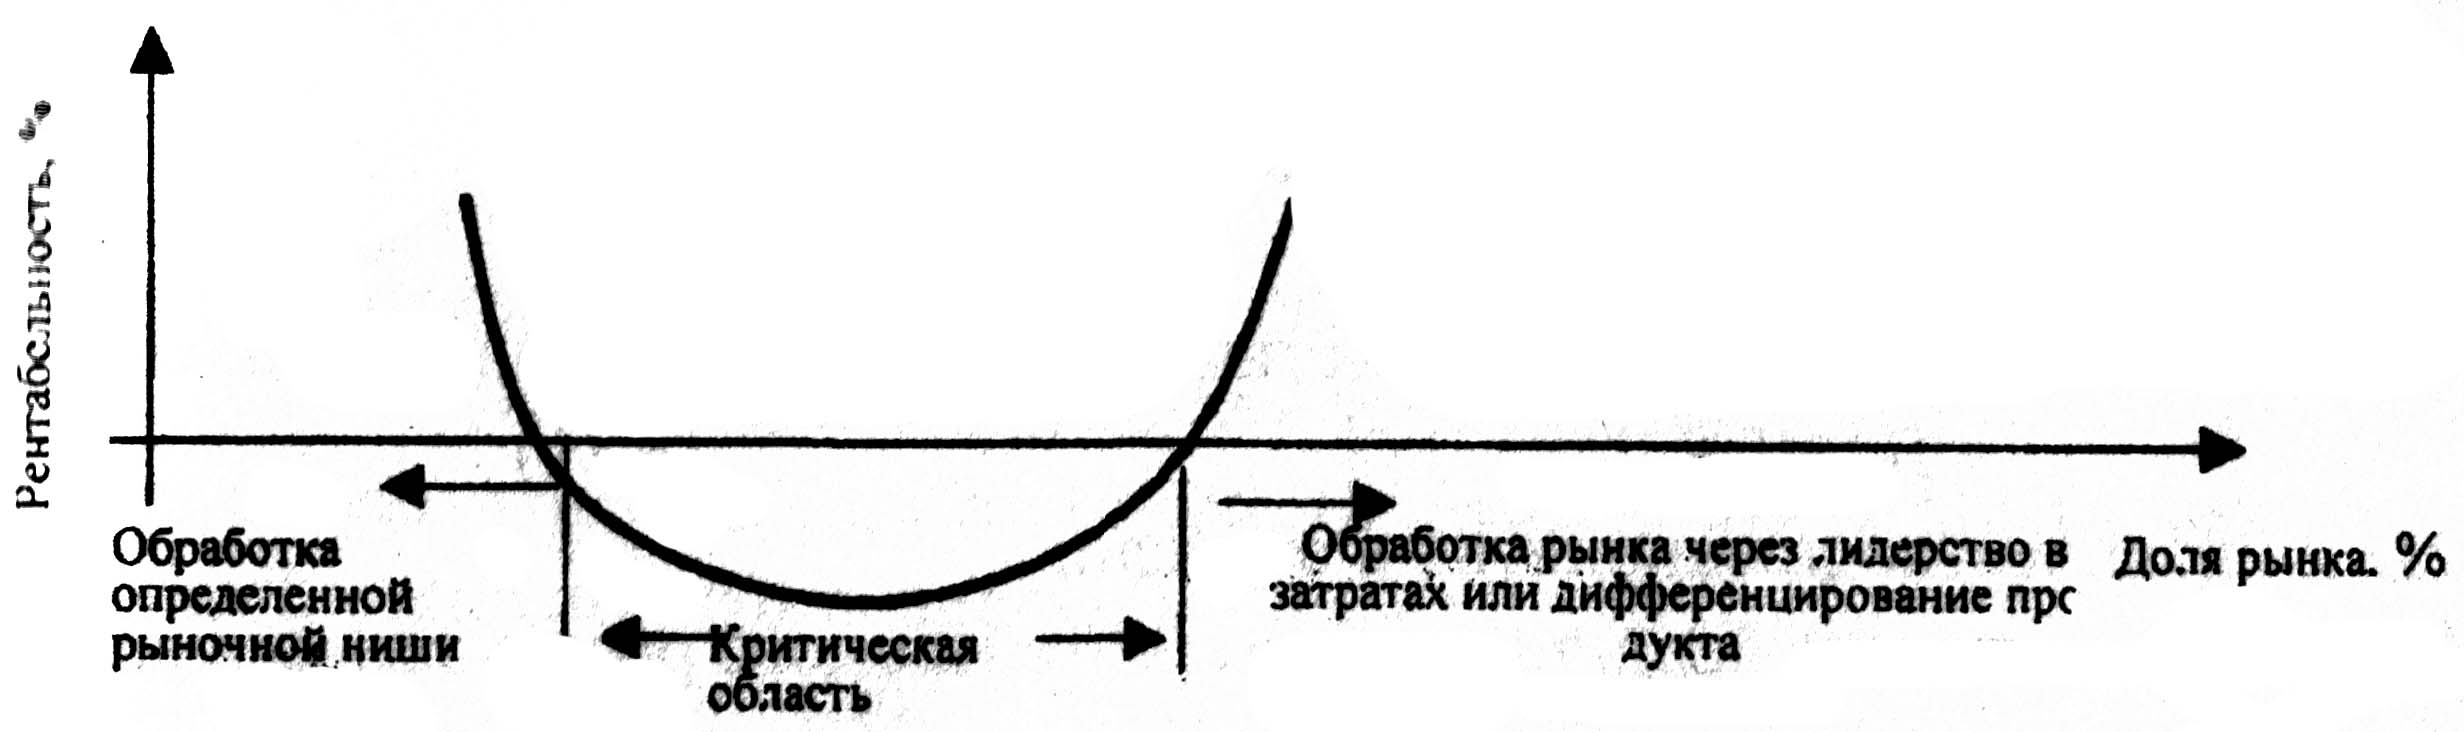
Рисунок 2.2 – Взаимосвязь показателей «рентабельность продукции» и «рыночная доля организации»
Организация с небольшой рыночной долей может преуспеть посредством разработки четко сконцентрированной стратегии. Компания, имеющая большую рыночную долю, - благодаря преимуществу по общим издержкам или дифференцированной стратегии. С другой стороны, в соответствии с моделью М.Портера небольшая фирма может иметь прибыль, концентрируясь на какой-либо одной конкурентной «нише», даже если общая доля на рынке незначительна. Чтобы преуспеть, фирме не обязательно быть большой. Однако организация, не располагающая эффективной и уникальной продукцией может «завязнуть в середине».
Исходя из вышеизложенного, можно заключить, что при определении конкурентной позиции организации, необходимо принимать во внимание, помимо его рыночной доли показатель «рентабельность продукции». С учетом этого Яшевой Г.А. была разработана матрица формирования конкурентной карты рынка организации (таблица 2.9).
Для построения предлагаемой Яшевой Г.А. конкурентной карты необходимо определить доли, занимаемые организацией на рынке, после чего всю их совокупность разбить на четыре группы:
организации со значительной рыночной долей;
организации с рыночной долей выше среднего;
организации с рыночной долей ниже среднего;
организации с незначительной рыночной долей.
Таблица 2.9 – Матрица формирования двухфакторной конкурентной карты рынка
| Факторы | Рыночная доля, % | ||||
| Значительная | Выше среднего | Ниже среднего | Незначительная | ||
| Рентабельность продукции, % | Высокая | 1 | 3 | 6 | 10 |
| Выше среднего | 2 | 5 | 9 | 13 | |
| Ниже среднего | 4 | 8 | 12 | 15 | |
| Низкая | 7 | 11 | 14 | 16 | |
| Убыточное | 17 | 18 | 19 | 20 | |
Границы представленных групп определяются в соответствии со следующим алгоритмом:
Рассчитывается среднее арифметическое значение рыночных долей:
 ,
(7)
где к – количество организаций в отрасли.
Вся совокупность организаций рассматриваемого рынка делится на два сектора, для которых значения долей больше или меньше среднего:
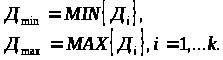 (8)
В каждом из секторов рассчитываются среднеквадратические отклонения, которые совместно с минимальным и максимальным значениями определяют границы представленных групп:
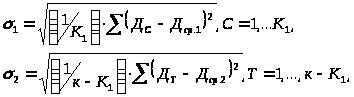 (9), (10)
где К1 – количество организаций, у которых рыночные доли меньше среднеотраслевого значения;
(к-К1) – количество организаций, у которых рыночная доля больше или равна среднеотраслевому значению;
Дс – рыночные доли организаций, для которых рыночные доли меньше среднеотраслевого значения;
ДТ – рыночные доли организаций, для которых рыночная доля больше или равна среднеотраслевому значению;
Дср1 – среднее арифметическое значение рыночной доли организаций, у которых рыночные доли меньше среднеотраслевого значения;
Дср2 - среднее арифметическое значение рыночной доли организаций,
у которых рыночная доля больше или равна среднеотраслевому значению.
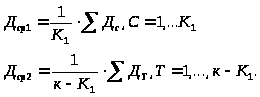 (11), (12)
На основании данных о рентабельности продукции организаций производится их распределение по пяти группам:
высокорентабельные;
с рентабельностью выше среднего;
среднерентабельные;
низкорентабельные;
убыточные.
Границы представленных групп определяются следующим образом:
Из совокупности организаций исключаются убыточные (они образуют пятую группу), а также имеющие резко отличающиеся максимальные значения (автоматически попадают в первую группу).
Из оставшихся организаций выбираются те, которые имеют максимальное и минимальное значение показателя.
Разность между максимальным и минимальным значениями делится на четыре. Таким образом определяется шаг интервала.
Проведение группировки организаций позволяет определить их рыночные позиции. Формирование позиционной карты рынка производится путем занесения в матрицу (таблица 2.9) конкурентных позиций организации.
В зависимости от конкурентного положения организация может относится к одной из пяти групп:
лидер рынка (места 1-3);
с сильной конкурентной позицией (места 4-7);
со средней конкурентной позицией (места 8-11);
со слабой конкурентной позицией (места 12-15);
аутсайдер рынка (места 16-20).
Конкурентная карта составляется отдельно для каждого года. Оценивая конкурентный статус организации за несколько лет, можно проследить изменения их позиций и сделать выводы о тенденциях развития рынка той или иной отрасли.
Данная методика формирования конкурентной карты рынка позволяет определять конкретный статус организации с учетом существующих стратегий развития. В результате организации со значительным объемом продаж являются лидерами только в случае высокой рентабельности продукции, а организации, занимающие небольшую рыночную долю, не могут быть признаны аутсайдерами, если рентабельность их продукции находится в интервале от среднего до высокого уровня.
Обладая вышеперечисленным преимуществом, методика по формированию двухфакторной конкурентной карты рынка вместе с тем не учитывает финансовое состояние организаций, что особенно важно в условиях нестабильной трансформационной экономики. Кроме того, показатель рентабельности продукции значительно завышается, так как рассчитывается на основе себестоимости реализованной продукции. В результате крупная организация со значительным уровнем рентабельности может попасть в группу «лидеров» или «предприятий с сильной конкурентной позицией», тогда как в действительности из-за неплатежеспособности она обладает низкой конкурентоспособностью.
Решение этой проблемы возможно посредством формирования матрицы многофакторной конкурентной карты, которая помимо рыночной доли организации и рентабельности продукции принимает во внимание его финансовое состояние. Построение многофакторной конкурентной карты осуществляется на основе конкурентных позиций организаций, определяемых по двухфакторной карте, и значений показателя финансового состояния. Для этого целесообразно использовать один из показателей, характеризующих финансовое состояние организации, в частности коэффициент текущей ликвидности. В зависимости от значения коэффициента текущей ликвидности все организации разбиваются на три группы:
ликвидные (коэффициент текущей ликвидности больше или равен 1,7);
переходное состояние (коэффициент текущей ликвидности находится в интервале от 1 до 1,7);
неликвидные (коэффициент текущей ликвидности меньше 1).
Определение позиции организации с использованием коэффициента текущей ликвидности позволяет в определенной степени учесть финансовое состояние организации, что особенно важно в условиях неэффективности процедуры банкротства.
Матрица формирования многофакторной конкурентной карты рынка, разработанная на основе коэффициента текущей ликвидности, состоит из одиннадцати положений, позволяющих оценить конкурентоспособность организации (таблица 2.10).
Таблица 2.10 – Матрица формирования многофакторной конкурентной карты рынка (на основе показателя «коэффициент текущей ликвидности»)
| Факторы | Конкурентная позиция организации по двухфакторной карте рынка | |||||
| 1 2 3 | 4 5 6 7 | 8 9 10 11 | 12 13 14 15 | 16 17 18 19 20 | ||
| Финансовое состояние организаций | Ликвидные | 1 | 2 | 5 | 6 | 9 |
| Переходное состояние | 3 | 4 | 7 | 8 | 10 | |
| Неликвидные | 11 | 11 | 11 | 11 | 11 | |
В зависимости от позиции, занимаемой на многофакторной конкурентной карте, организация может относиться к одной из пяти групп:
лидер рынка (места 1 и 2);
с сильной конкурентной позицией (места 3 и 4);
со средней конкурентной позицией (места 5 и 6);
со слабой конкурентной позицией (места 7 и 8);
аутсайдер рынка (места 9-11).
Тем не менее, показатель текущей ликвидности не достаточно полно позволяет оценивать финансовое положение организации на рынке, поэтому для более точной оценки предлагается использовать комплексный финансовый показатель «рейтинговое число». Р.С.Сайфулин и Г.Г.Кадыков предлагают расчет этого показателя по следующей формуле:
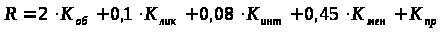 ,
(13)
где Коб – коэффициент обеспеченности собственными средствами;
Клик – коэффициент текущей ликвидности;
Кинт – интенсивность оборота авансируемого капитала, которая характеризуется объемом реализованной продукции, приходящейся на один рубль средств, вложенных в деятельность организации;
Кмен – коэффициент менеджмента, характеризуется отношением прибыли от реализации продукции;
Кпр – рентабельность собственного капитала – отношение балансовой прибыли к собственному капиталу.
При полном соответствии значений финансовых коэффициентов минимальным нормативным уровням рейтинговое число будет равно 1. Финансовое состояние организаций с рейтинговым числом менее 1 характеризуется как неудовлетворительное. В зависимости от значения рейтингового числа организация может быть отнесена к одной из трех групп:
с удовлетворительным финансовым состоянием (R≥1);
переходное состояние (R>0,5);
с неудовлетворительным финансовым состоянием (R≤0,5).
Матрица формирования многофакторной конкурентной карты рынка, разработанная на основе рейтингового числа, состоит из пятнадцати положений, позволяющих оценить конкурентоспособность организации (таблица 2.11).
Группа, к которой относится организация в зависимости от позиции на многофакторной конкурентной карте, определяется аналогично с картой построенной по коэффициенту текущей ликвидности.
Таким образом, конкурентные позиции организаций, полученные на основе построения многофакторной конкурентной карты, дают более объективное представление о положении организации на рынке.
Таблица 2.11 - Матрица формирования многофакторной конкурентной карты рынка (на основе показателя «рейтинговое число»)
| Факторы | Конкурентная позиция организации по двухфакторной карте рынка | |||||
| 1 2 3 | 4 5 6 7 | 8 9 10 11 | 12 13 14 15 | 16 17 18 19 20 | ||
| Финансовое состояние организаций | Удовлетворительное | 1 | 2 | 5 | 6 | 9 |
| Переходное состояние | 3 | 4 | 7 | 8 | 10 | |
| Неудовлетворительное | 11 | 11 | 11 | 11 | 11 | |
Заключение
В результате выполнения курсовой работы были освещены такие основные вопросы в области конкурентоспособности организации как факторы, влияющие на конкурентоспособность, резервы конкурентоспособности, методы оценки конкурентоспособности организации.
Под конкурентоспособностью организации понимается реальная и потенциальная способность организаций проектировать, изготовлять, реализовывать продукцию, которая по ценовым и неценовым характеристикам в комплексе более привлекательна для потребителей, чем продукция их конкурентов.
Под факторами конкурентоспособности можно понимать те явления и процессы производственно-хозяйственной деятельности организации и социально-экономической жизни общества, которые вызывают изменение абсолютной и относительной величины затрат на производство, а в результате – изменение уровня конкурентоспособности организации.
Резервы повышения конкурентоспособности организации – это неиспользованные возможности развития субъектов хозяйствования наиболее эффективными экономическими методами. Резервы конкурентоспособности не следует смешивать с резервами как запасами товарно-материальных ценностей, необходимых для производства конкурентоспособной продукции.
Оценка конкурентоспособности производителя является важным инструментом принятия управленческих решений различными субъектами рынка. В настоящее время общепринятой методики оценки конкурентоспособности организации не существует. Обзор существующих подходов к оценке конкурентоспособности организаций позволил объединить их в несколько групп.
Оптимальной в данной курсовой работе была признана методика оценки конкурентоспособности организации на основе оценке конкурентных потенциалов, разработанная Яшевой Г.А., так как она имеет ряд существенных преимуществ по сравнению с другими методами. Данный метод оценки конкурентоспособности организации строится на взаимодействии частных потенциалов предприятия (основных стратегических компонентов) и охватывает все внутрифирменные процессы, протекающие в различных функциональных областях внутренней среды организации. В результате обеспечивается системный взгляд на организацию, формируется поэлементная структура потенциала организации, являющаяся важнейшей предпосылкой оценки конкурентоспособности и представляющая собой базу для дальнейшего стратегического планирования
Кроме того, были рассмотрены основные подходы к оценке конкурентной позиции организации на рынке.
Рассмотренные в данной курсовой работе методы оценки конкурентоспособности организации вполне адекватны и могут использоваться специалистами организаций в экономической практике.
Список использованных источников
1.Яшева, Г.А. Конкурентоспособность предприятий легкой промышленности: оценка и направления повышения / Г.А.Яшева, Н.Л.Прокофьева, В.В. Квасникова. – Витебск: УО «ВГТУ», 2003. – 302 с.
2.Васильева, Н.А. Экономика предприятия: пособие для сдачи экзамена / Н.А. Васильева, Т.А.Матеуш, М.Г.Миронов. – Москва: Юрайт, 2005. – 191 с.
3.Экономика предприятия: учеб.пособие / Э.В.Крум [и др]; под общ. Ред. Э.В.Крум, Т.В.Елецких. – Мн.: Выш.шк., 2005. – 318 с.
4.Кремнев, Г.Р. Управление производительностью и качеством / Г.Р.Кремнев. – М.: ИНФРА-М, 2000. – 256 с.
5.Кротков А. Конкурентоспособность предприятия: подходы к обеспечению, критерии, методы оценки / А.Кротков, Ю. Еленева // Маркетинг в России и за рубежом. – 2001. - №6. – с. 59-68.
6.Яшева Г. Конкурентоспособность предприятий: методика оценки и результаты / Г.Яшева // Финансы, учет, аудит. – 2000. - №4. – с. 17-20.
7.Торская И. Оценка конкурентоспособности промышленного предприятия / И.Торская, И.Тарская // Теория и практика менеджмента и маркетинга: Матер.междунар.научн.-практ.конф., Минск, 26-28 мая 2003г./БГЭУ; Под ред. И.А.Акулича. – Мн., 2003.- с.293-294.
8.Фасхиев Х. Как измерить конкурентоспособность предприятия? / Х.Фасхиев, Е.Попова // Маркетинг в России и за рубежом. – 2003. - №4. – с.53-68.
9.Тащиян Г. Экономический мониторинг конкурентоспособности предприятия / Г.Тащиян // Маркетинг. – 2004.- №2. – с. 17-25.
10.Нестеренко Т.В. Сравнительный анализ методик оценки конкурентоспособности предприятия / Т.В.Нестеренко // Проблемы экономики. – 2006. - №6. – с. 139-141.
Размещено на