Анализ системы стимулирования труда на предприятии (на примере ОАО "Московский")
Полученная информация обрабатывается путем сложения повторяющихся стимулов, мотивов и антистимулов, антимотивов. Таким образом, получается их числовое выражение. Если периодически проводить такие замеры, то накапливается важная информация, позволяющая определять доминирующие стимулы, мотивы и антистимулы, антимотивы как в каждом подразделении, так и по предприятию (организации, учреждению) в целом. Далее можно использовать статистические и графические методы для обоснования, представления и анализа динамики СМ и АСАМ за определенные календарные периоды.
По мере накопления информации специалисты отдела мотивации персонала могут использовать и закрытый вариант данного метода. Его особенность заключается в том, что каждый из опрашиваемых получает опросную карту вышеназванной формы, но в каждой из колонок уже имеются перечни стимулов, мотивов и антистимулов, антимотивов. Эти перечни получаются за счет использования открытого варианта данного метода, позволяющего определить характерные для каждого подразделения (а потом и в целом по предприятию) СМ и АСАМ.
Таким образом, основное достоинство метода выявления стимулов, мотивов и антистимулов, антимотивов заключается в возможности получения информации относительно их поля (диапазона) и динамики. При этом наибольшую ценность представляет информация по антистимулам, антимотивам, поскольку именно она используется при обосновании разработки предложений по совершенствованию системы стимулирования как в каждом подразделении, так и по предприятию (организации, учреждению) в целом.
Теперь рассмотрим метод определения мотивационного баланса.
Авторская разработка метода определения мотивационного баланса и его модификаций основана на положениях методики МПБ (мотивационного потенциального балла), предложенной в 1980 году Хекманом и Олдхемом.
Для получения МПБ важны параметры выполняемой человеком работы. Хекман и Олдхем предложили пять характеристик:
- разнообразие;
- законченность;
- значимость;
- автономность;
- обратная связь или ощущения от выполняемой работы.
Данные характеристики используются в формуле для определения МПБ, которая по Хекману и Олдхему выглядит следующим образом:
МПБ = (Р + З + Зн) : 3 х А х О, (1.1)
где Р – разнообразие работы;
З – законченность работы;
Зн – значимость работы;
А – автономность работы;
О – обратная связь.
Для оценки каждой из этих и других характеристик работы, важное значение имеет измерительная шкала. Для измерения МПБ Хекманом и Олдхемом была предложена семибалльная шкала, по которой единица означает низкую оценку каждой характеристики работ, а семь – высокую.
Важным условием для измерения МПБ является неизменность характеристик работы и оценочной шкалы для того, чтобы обеспечить сопоставимость как характеристик, так и итоговых оценочных уровней.
Каждый человек на данный момент времени имеет определенный мотивационный баланс, в котором под влиянием самых различных факторов у него имеются как мотивы, так и антимотивы. Поэтому представляется важным производить периодические замеры этого баланса и отслеживать во времени его изменения. В этой связи метод мотивационного баланса заключается в следующем.
Во-первых, для данного подразделения тем или иным путем – устного и/или письменного опроса – определяются те характеристики работы, которые для работников являются наиболее важными. Принятый первый раз за основу, например, перечень из трех, четырех или пяти характеристик как по содержанию, так и по количеству должен в дальнейшем оставаться неизменным для сопоставимости.
Во-вторых, к определенным характеристикам в качестве важных и неизменных добавляются такие, как оплата труда и ощущения от выполняемой работы.
В-третьих, выбирается и в дальнейшем также не меняется измерительная шкала, которая может быть любой – пятибалльной, семибалльной, девятибалльной, двенадцатибалльной. Выбор оценочной шкалы зависит от вкусов и предпочтений оценивающих.
Пример. В устной беседе с работниками N-го подразделения в качестве наиболее важных для них характеристик выполняемой работы названы такие как интересная, творческая и способствующая самовыражению. Поскольку речь идет о мотивационном балансе, то появляются следующие диапазоны:
- интересная – неинтересная;
- творческая – нетворческая;
- способствующая самовыражению – не способствующая самовыражению;
- хорошо оплачиваемая – плохо оплачиваемая;
- приятные ощущения от выполняемой работы – неприятные ощущения от выполняемой работы. Берется оценочная шкала, например, семибалльная, по которой каждый из участников оценочной процедуры производит оценку каждой из этих характеристик. Таким образом, получается определенная итоговая цифра, выражающая индивидуальный баланс. Например, Иванов И.И. оценил каждую из характеристик работы, выполняемой на своем месте следующим образом (Табл. 1.2):
Таблица 1.2 - Оцениваемые характеристики работы Ивановым И.И.
| Оцениваемые характеристики работы | Оценка по семибалльной шкале |
| интересная – неинтересная | 4 |
| творческая – нетворческая | 3 |
| способствующая самовыражению – не способствующая самовыражению | 2 |
| хорошо оплачиваемая – плохо оплачиваемая | 4 |
| приятные ощущения от выполняемой работы – неприятные ощущения от выполняемой работы | 4 |
После этого Иванов И.И. подсчитал индивидуальный мотивационный баланс по следующей формуле:
ИМБ = (4 + 3 + 2) : 3 х 4 х 4 = 48. (1.2)
Минимальное значение ИМБ равно единице (если все значения в этой формуле имеют по 1 баллу), а максимальное – 343 (если все характеристики получили по 7 баллов). Принимая 343 за 100 процентов, подсчитываем ИМБ Иванова И.И.:
- мотивация составляет примерно 14 процентов (48 х 100 : 343);
- антимотивация равна 86 процентам (100 - 14);
Следовательно, на данный момент времени у Иванова И.И. антимотивация преобладает над мотивацией.
Однако, констатация «просто баданса» недостаточна. Необходимо ответить на вопрос: «Какой же мотивационный баланс считается практически эффективным для предприятия?».
В результате проведенных измерений в разных аудиториях по составу специалистов и руководителей первичного и среднего звена, было выявлено, что таким нижним пределом можно считать 70:30, 75:25 и 80:20, то есть, когда мотивация преобладает над антимотивацией примерно в три-четыре раза (Табл. 1.3).
Таблица 1.3 - Показатели соотношения мотивации - антимотивации и их оценка
| Показатели соотношения | Экспертные оценки соотношений |
| 100:0, 95:5, 90:10, 85:15 | Очень высокий уровень мотивации |
| 80:20, 75:25, 70:30 | Пороговый предел высокой мотивации |
| 65:35, 60:40, 50:50 | Переходная область мотивации |
| 45:55, 40:60, 35:65 и ниже | Преобладание антимотивации над мотивацией |
Получив цифры по ИМБ каждого работника подразделения, можно получить числовое выражение группового (коллективного) мотивационного баланса (ГМБ : КМБ). При его подсчете в числителе формулы будет сумма ИМБ, а в знаменателе – число, означающее количество работников, участвующих в оценке [25, c. 47].
Второй группой методов анализа существующих систем стимулирования на предприятии является анализ форм и систем оплаты труда.
Анализ начинают с изучения форм и систем оплаты труда, т.е. по соответствующим нормативным документам предприятия.
Цель анализа – выявить стимулирующую роль оплаты труда.
В процессе анализа необходимо осуществлять систематический контроль за использованием фонда заработной платы (ФЗП), выявлять возможности его экономии за счет роста производительности труда.
Приступая к анализу использования ФЗП, в первую очередь необходимо рассчитать абсолютное и относительное отклонение фактической его величины от плановой (базовой).
Абсолютное отклонение (∆ФЗПабс) рассчитывается как разность между фактически использованными средствами на оплату труда и базовым ФЗП в целом по предприятию, производственным подразделениям и категориям работников:
∆ФЗПабс = ФЗП1 – ФЗП0. (1.3)
Поскольку абсолютное отклонение определяется без учета изменения объема производства продукции, то по нему нельзя судить об экономии или перерасходе ФЗП.
Относительное отклонение (∆ФЗПотн) рассчитывается как разность между фактически начисленной суммой зарплаты и базовым фондом, скорректированным на индекс объема производства продукции. При этом следует иметь в виду, что корректируется только переменная часть ФЗП, которая изменяется пропорционально объему производства продукции. Это зарплата рабочих по сдельным расценкам, премии рабочим и управленческому персоналу за производственные результаты и сумма отпускных, соответствующая доле переменной зарплаты.
Постоянная часть оплаты труда не изменяется при увеличении или спаде объема производства (зарплата рабочих по тарифным ставкам, зарплата служащих по окладам, все виды доплат, оплата труда работников строительных бригад, жилищно-коммунального хозяйства, социальной сферы и соответствующая им сумма отпускных).
∆ ФЗПотн = ФЗП1 - ФЗПск = ФЗП1 – (ФЗПпер0 – Iвп + ФЗПпост0), (1.4)
где ∆ ФЗПотн – относительное отклонение по фонду зарплаты;
ФЗП1 – фонд зарплаты отчетного периода;
ФЗПск – фонд зарплаты базовый, скорректированный на индекс объема выпуска продукции;
ФЗПпер0 и ФЗПпост0 – соответственно переменная и постоянная сумма базового фонда зарплаты;
Iвп - индекс объема выпуска продукции.
Пример
t0 t1
ФЗП, тыс. руб. 13 500 15 800
В том числе:
переменная часть 9440 11 600
постоянная часть 4060 4200
Объем производства продукции, тыс. руб. 80 000 100320
Индекс объема выпуска продукции составляет 1,254
Рассчитаем абсолютное и относительное отклонение по ФЗП:
∆ФЗПа6с = 15 800 – 13 500 = +2300 тыс. руб.,
∆ ФЗПотн = 15 800 – (9440 х 1,254 + 4060) = 15 800 – 15 898 = - 98 тыс. руб.
Следовательно, на данном предприятии имеется относительная экономия в использовании ФЗП в размере 98 тыс. руб.
В процессе последующего анализа необходимо определить факторы абсолютного и относительного отклонения по ФЗП.
Переменная часть ФЗП зависит от объема производства продукции (VВП), его структуры (Удi), удельной трудоемкости (ТЕ) и уровня среднечасовой оплаты труда (ОТ).
Постоянная часть ФЗП зависит от численности работников, количества отработанных дней одним работником в среднем за год, средней продолжительности рабочего дня и среднечасовой заработной платы (Рис. 1.3).
| ФЗП | ||||||||
|
|
|
|||||||
| Среднесписочная численность работников |
|
Среднегодовая зарплата работника | ||||||
|
|
||||||||
| Количество отработаных дней одним работником за год |
|
Среднедневная зарплата одного работника | ||||||
|
|
||||||||
| Средняя продолжительность рабочего дня | Среднечасовая зарплата одного работника |


Рис. 1.3 - Структурно-логистическая модель детерминирорванного анализа ФЗП
Согласно рис. 1.3, для детерминированного факторного анализа абсолютного отклонения по ФЗП могут быть использованы следующие модели:
1. ФЗП = ЧР х ГЗП; (1.5)
2. ФЗП = ЧР х Д х ДЗП; (1.6)
3. ФЗП = ЧР х Д х П х ЧЗП, (1.7)
где ЧР – среднегодовая численность работников;
Д – количество отработанных дней одним работником за год:
П – средняя продолжительность рабочего дня;
ГЗП – среднегодовая зарплата одного работника;
ДЗП – среднедневная зарплата одного работника;
ЧЗП – среднечасовая зарплата одного работника.
Расчет влияния факторов по данным моделям можно произвести способом абсолютных разниц:
∆ ФЗПчр = (ЧР1 – ЧР0) х Д0 х П0 х ЧЗП0; (1.8)
∆ФЗПд = ЧР1 х (Д1 – Д0) х П0 х ЧЗП0; (1.9)
∆ ФЗПп = ЧР1 х Д1 х (П1 – П0) х ЧЗП0; (1.10)
∆ ФЗПчзп = ЧР1 х Д1 х П1 х (ЧЗП1 – ЧЗП0). (1.11)
Большое значение при анализе использования ФЗП имеет изучение данных о среднем заработке работников, его изменении, а также о факторах, определяющих его уровень. Поэтому в дальнейшем должны быть проанализированы причины изменения средней зарплаты работников по предприятию, подразделениям, категориям и профессиям.
При этом нужно учитывать (см. Рис. 1.3), что среднегодовая зарплата рабочих (ГЗП) зависит от количества отработанных дней каждым рабочим, средней продолжительности рабочего дня и среднечасовой зарплаты:
ГЗП = Д х П х ЧЗП, (1.12)
а среднедневная зарплата (ДЗП) – от продолжительности рабочего дня и среднечасовой зарплаты:
ДЗП = П х ЧЗП. (1.13)
Расчет влияния факторов на изменение среднегодовой зарплаты работников в целом по предприятию и по отдельным категориям можно произвести способом абсолютных разниц.
В процессе анализа следует также установить соответствие между темпами роста средней заработной платы и производительностью труда. Для расширенного воспроизводства, получения необходимой прибыли и рентабельности важно, чтобы темпы роста производительности труда опережали темпы роста его оплаты. Если этот принцип не соблюдается, то происходит перерасход фонда зарплаты, повышение себестоимости продукции и уменьшение суммы прибыли.
Изменение среднего заработка работающих за тот или иной отрезок времени (год, месяц, день, час) характеризуется его индексом (Iзп), который определяется отношением средней зарплаты за отчетный период (ЗП1) к средней зарплате в базисном периоде (ЗП0). Аналогичным образом рассчитывается индекс производительности труда (Iгв ):
Iгв = ГВ1 : ГВ0 ; (1.14)
Iзп = ГЗП1: ГЗП0. (1.15)
Для количественного определения опережения темпов роста производительности труда над темпами роста оплаты труда используют коэффициент опережения (Коп):
Коп = Iгв : Iзп (1.16)
Для определения суммы экономии (-Э) или перерасхода (+Э) фонда зарплаты в связи с изменением соотношений между темпами роста производительности труда и его оплаты можно использовать следующую формулу:
±Эфзп = ФЗП1 х (Iзп – Iгв) : Iзп. (1.17)
Для оценки эффективности использования средств на оплату труда необходимо применять такие показатели, как объем производства продукции в действующих ценах, сумма выручки и прибыли на рубль зарплаты и др. В процессе анализа следует изучить динамику этих показателей, выполнение плана по их уровню. Полезным будет межхозяйственный сравнительный анализ, который покажет, какое предприятие работает более эффективно [44, c. 133].
Также в процессе анализа системы стимулирования труда необходимо оценить эффективность премирования и величину и причины непроизводительных выплат.
Существуют различные точки зрения относительно оценки эффективности системы премирования.
Одни экономисты считают, что нужно сопоставлять динамику показателей, характеризующих результаты производства, и шкалу размеров премирования. Иначе говоря, следует считать, какой эффект приносит каждый рубль, выплаченный в виде премии работникам предприятия. Такой подход обоснован, когда речь идет об экономии топлива, сырья, материалов и т.п. Действительно, легко подсчитать эффект, если в виде премии выплачивается определенная доля от полученной экономии.
Эффект от выплаченных премий можно оценить, если при увеличении объема производства сокращаются расходы на содержание зданий, обслуживание оборудования и т.п.
Можно также подсчитать эффект, если сокращаются условно постоянные расходы на единицу изделия (содержание зданий, сооружений, обслуживание оборудования, его ремонт и т.д.) при увеличении объемов производства. При этом часть экономии условно постоянных расходов направляется на премирование тех, кто непосредственно обеспечивает увеличение объемов производства относительно плана или базового периода.
Кроме того, можно подсчитать эффект от внедренных рационализаторских предложений, который может быть выражен в сокращении запасов незавершенного производства, уменьшении потребности в производственных площадях, в увеличении производственных мощностей, в снижении накладных расходов, сокращении брака и т.п.
Правомерна и другая точка зрения: систему премирования можно считать эффективной, если она поддерживает конкурентоспособность, стабильность, прибыльность предприятия, атмосферу творчества и поиска новых идей, обеспечивает заинтересованность персонала в решении стратегических и тактических задач. Иначе говоря, если оценивать систему премирования в целом по предприятию, то достижение указанных показателей позволяет характеризовать ее как эффективную.
Таким образом, при определении эффективности системы премирования, применяемой на предприятии, ее нужно оценивать, с одной стороны, по достигаемым с ее помощью конкретным результатам по отдельным показателям, категориям персонала, структурным подразделениям. С другой стороны, следует учитывать, что повышение производительности труда во многих случаях достигается как результат соответствующей реорганизации производства. Созданная на этой основе премиальная система предназначена для того, чтобы, используя материальные стимулы, поддерживать новый, более высокий уровень производительности труда [17, c. 73].
2. Анализ системы стимулирования труда в ОАО «Московский»
2.1 Характеристика ОАО «Московский»
ОАО «Московский» (в прошлом – Первый государственный подшипниковый завод, ГПЗ-1) является родоначальником отечественной подшипниковой отрасли. Построенный в 1932 году, ГПЗ-1 стал крупнейшим производителем подшипников в мире и до сих пор сохраняет за собой лидирующие позиции в России и СНГ.
14 марта 1929 г. Высшим советом народного хозяйства страны было принято решение о строительстве в Москве ГПЗ-1. Проект строительства был подготовлен в партнерстве с итальянскими конструкторами. 10 сентября 1930 г. на окраине столицы в районе Кожухово состоялась закладка первого камня в фундамент завода.
29 марта 1932 г. был подписан приказ о вступлении в строй первой очереди шарикоподшипникового завода №1. В цехах было установлено около 5000 станков и машин в основном иностранного производства.
Первая партия подшипников с завода была направлена Сталинградскому тракторному заводу.
Ввод в строй Первого завода позволил бурно развивающемуся советскому государству отказаться от импорта стратегически важных подшипников. В предвоенные годы завод начал выпускать высококачественные подшипники типа «дуплекс», крупногабаритные, четырехрядные с диаметром наружного кольца более 1 м, подшипники с количеством оборотов до 65 тыс. в минуту. Во время Великой отечественной войны более 6 тыс. заводчан участвовало в защите Родины. А ГПЗ-1 был по частям эвакуирован в Свердловск, Саратов, Куйбышев и Томск. Вывезенные линии там и остались, на их базе запустили новые ГПЗ с порядковыми номерами 3, 4, 5, 6, успешно работающие и по сей день. На оставшемся в Москве оборудовании в кратчайшие сроки было организовано производство вооружения, в том числе детали к «катюшам» и минные взрыватели. Шесть тысяч рабочих завода сражались на фронте. После окончания войны ГПЗ-1 быстро восстановил свои мощности и сохранил лидирующие позиции в отрасли.
В послевоенный период на заводе были созданы передовые на тот момент автоматические линии по производству подшипников. Опыт завода по автоматизации производства с успехом применяли на предприятиях Швеции, США и Японии.
Завод постоянно наращивал производственные мощности и в середине 1980-х годов достиг показателя 124 млн. подшипников в год.
Первый подшипниковый неоднократно завоевывал международные награды за качественные разработки и уникальные решения. Успехи в освоении заводом мирового рынка доказывают тысячи солидных контрактов, заключенных на поставку подшипников в десятки стран. Высококлассные специалисты предприятия принимали участие в проектировании, обучении персонала и запуске подшипниковых заводов в странах Восточной Европы, Китае и др.
За выдающиеся достижения завод был удостоен орденов Ленина, Октябрьской Революции и Трудового Красного знамени.
Подшипники с клеймом «ГПЗ-1» побывали на Луне – в первом советском луноходе, на кремлевских башнях – в поворотных механизмах кремлевских звезд, традиционно используются в самых современных системах вооружений, не говоря уж о массовых типах подшипников Первого завода – для автомобилей, бытовых приборов, станков и т.п.
Завод, преобразованный в 1992 г. в ОАО «Московский», в 2001 г. вошел в холдинг «Европейская подшипниковая корпорация» («ЕПК»).
В холдинг также входят Волжский и Степногорский подшипниковые заводы. Численность персонала Холдинга составляет 10354 человека. Основная специализация: производство и реализация подшипников и деталей к ним; предпродажный и послепродажный сервис. Во главе Холдинга находится Управляющая компания ОАО «Европейская подшипниковая корпорация» с численностью персонала 46 человек. Основная цель компании - управление предприятиями холдинга.
Заводы «ЕПК» выпускают подшипники всех конструктивных групп с наружным диаметром от 20 до 2200 мм, использующиеся в:
- автомобильной технике,
- рельсовом транспорте,
- металлургии, ГОКах и тяжелом машиностроении,
- топливно-энергетическом комплексе,
- станкостроении,
- сельскохозяйственной технике,
- ВПК и авиакосмическом комплексе и др.
Помимо готовых подшипников «ЕПК» производит детали, в том числе и нестандартные: шарики, ролики, кольца, сепараторы, а также заготовки к ним.
«ЕПК» является абсолютным национальным лидером, производящим 35% подшипников в России и 30% подшипников в СНГ.
Реализацию продукции всех заводов Холдинга осуществляет единая сервисно-сбытовая структура – ООО «Торговый дом ЕПК», имеющее представительства по всей России и за ее пределами.
Основным принципом взаимодействия заводов и ООО «ТД ЕПК» является строгое соблюдение обеими сторонами взаимных обязательств.
Со стороны заводов – это производство подшипников и сдача их на склад в строгом соответствии с утвержденным номенклатурным заданием (Бюджетом производства) в рамках допустимых отклонений.
Со стороны ТД – своевременная оплата сумм, эквивалентных стоимости продукции, сданной на склады временного хранения, в ценах закупки на ТД.
«Торговый дом ЕПК» имеет разветвленную сеть региональных представительств и дилеров.
Схема структуры входящих предприятий «ЕПК» дана в Приложении 3.
Видение ЕПК: ЕПК стремится быть одной из ведущих международных компаний и безусловным лидером промышленности России. ЕПК – инновационная компания, находящаяся в постоянном развитии.
Миссия ЕПК: быть первыми, предлагая лучшее.
«ЕПК» с 2001 года проводит беспрецедентную для российской отрасли реструктуризацию принадлежащих Холдингу заводов, внедряя современные подходы к производству подшипников, высокоэффективное оборудование и передовые технологии. Цель реструктуризации – выпуск продукции на уровне лучших мировых стандартов.
Так, под руководством «ЕПК» «Московский» всего за год преодолел кризис, поразивший отрасль в результате длительного спада в машиностроении. В 2002 году завод полностью ушел от бартерных операций и погасил «живыми» деньгами долги в размере 120 млн. руб. Оздоровление предприятия стало возможным в результате начатой глубокой реорганизации, приведения системы производства и управления в соответствие с мировыми стандартами.
Следующим шагом стал отказ от ряда убыточных операций, переориентация на выпуск крупногабаритных, железнодорожных, авиационных и подшипников для оборонного комплекса. Упор также делается на производство компонентов для других заводов «ЕПК» и сторонних заказчиков. Одновременно проводится перекомпоновка производства, модернизация оборудования с помощью западных партнеров холдинга.
На начало 2005 года ОАО «Московский» имеет численность персонала 2917 человек. Основными видами деятельности являются: разработка и производство крупногабаритных и специальных подшипников всех конструктивных групп для металлургии, энергетики, станкостроения, ВПК, рельсового транспорта и др. Проектная мощность: 5000 тыс. подшипников в год.
Открытое акционерное общество «Московский» создано в соответствии с Гражданским кодексом РФ, Законом «Об акционерных обществах» и иным действующим законодательством.
Общество является юридическим лицом и действует на основании устава и законодательства РФ.
Акционерами являются признающие положения устава юридические лица и граждане РФ и других государств СНГ, иностранные юридические лица, иностранные граждане, лица без гражданства, российские граждане и граждане государств содружества, имеющие постоянное местожительство за границей с условием регистрации для ведения хозяйственной деятельности в стране их гражданства или постоянного местожительства, международные организации.
Фирменное наименование общества: открытое акционерное общество «Московский», сокращенное наименование общества: ОАО «МП».
Латинская транскрипция: Joint Stock Company «Moscow Bearing».
Место нахождения общества: 109088, Москва, Шарикоподшипниковская ул., д. 13.
Целью общества является удовлетворение общественной потребности в продукции и извлечение прибыли.
Действует сертификат ISO 9001:2000. Данная система качества разработана на основе международных стандартов «Управление качеством продукции», обеспечивающая контроль качества на всех этапах деятельности предприятия.
С этой целью на предприятии создан Отдел управления качеством. Ежемесячно проводятся заседания комиссии, где обсуждаются и намечаются планы мероприятий по разработке и созданию систем качества. Информацию о политике и планах предприятия в области качества доводят до персонала цехов на совещаниях по качеству, которые проводятся в цехах.
Общество имеет в собственности обособленное имущество, отражаемое на его самостоятельном балансе, включая имущество, переданное ему акционерами в счет оплаты акций. Общество от своего имени приобретает и осуществляет имущественные и личные неимущественные права, несет обязанности.
У общества открыты банковские счета на территории РФ и за ее пределами, имеет круглую печать, содержащую его полное фирменное наименование на русском языке и указание на место его нахождения. Также имеются штампы и бланки со своим наименованием, собственная эмблема.
Реализация продукции, выполнение работ и предоставление услуг осуществляется по ценам и тарифам, устанавливаемым обществом самостоятельно, кроме случаев, предусмотренных законодательством.
Общество несет ответственность по своим обязательствам всем принадлежащим ему имуществом. Общество не отвечает по обязательствам своих акционеров.
Схема организационной структуры ОАО «Московский» представлена в Приложении 4.
Уставный капитал общества сформирован из обыкновенных именных акций, приобретенных акционерами (размещенных акций) и объявленных акций.
В обязанности общества входит выплата дивидендов. Дивидендом является часть чистой прибыли общества за текущий год, распределяемая среди акционеров пропорционально числу имеющихся у них акций, отнесенных на уставной капитал.
Дивиденды выплачиваются, как правило, деньгами. Дивиденд может выплачиваться также в форме акций (капитализации прибыли), иных видов ценных бумаг, имущества, передачи имущественных или иных прав, имеющих денежную оценку.
Учетная политика ОАО «Московский» предусматривает ведение бухгалтерского учета на предприятии.
В настоящее время заканчивается реконструкция завода. Большое внимание уделяется проблемам технологической перестройки завода, формированию компактного по географии, эффективного по загрузке производственных мощностей, мобильного по технологии производства. Все работы проводятся в соответствии с графиком работ.
В период с 2002 года по октябрь 2004 года количество выпускаемых подшипников снижалось. В октябре 2004 года произошел перелом, наметился рост объемов производства. Это означает, что завершены: основная реконструкция, переезд, реорганизация.
2005 год прогнозируется как год развития, роста (Рис. 2.1).
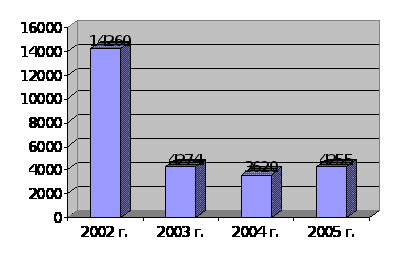
Рис. 2.1 - Количество произведенных подшипников в динамике
Резкое снижение количественных показателей выпуска на «МП» по сравнению с 2002 годом вызвано отказом от производства миллионов нерентабельных мелких подшипников.
Выручка от реализации продукции в 2002 году составила 1268604 тыс. руб., в 2003 году данный показатель равнялся 991620 тыс. руб., а в 2004 году данный показатель составил 1044596 тыс. руб.
Прибыль (убыток) до налогообложения: в 2002 г. получена прибыль в размере 73101 тыс. руб.; в 2003 г. убыток составил 12893 тыс. руб.; в 2004 год также получен убыток в размере 3540 тыс. руб.
Таким образом, несмотря на то, что результатом финансово-хозяйственной деятельности ОАО «Московский» в 2004 г. является убыток, завод улучшил свои показатели по основной деятельности по сравнению с 2003 годом. Убыток от продаж в 2004 году снизился на 16%.
Относительное ухудшение финансово-экономического положения завода по сравнению с 2002 годом объясняется отвлечением ресурсов предприятия на проводимую реконструкцию и неблагоприятной конъюнктурой на рынках подшипниковой продукции.
Но все же, несмотря на некоторое улучшение положения завода в 2004 году по сравнению с предыдущим годом и завершением реструктуризации, с самого начала 2004 года завод не выполнил план производства.
Итоги работы ОАО «Московский» в 2004 году выглядят следующим образом. План по количеству выполнен на 86,9%, по стоимости – на 83,6% (Рис. 2.2).
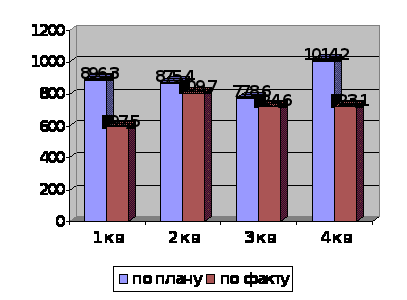
Рис. 2.2 - Выполнение производственного плана 2004 года на «Московском подшипнике» (в тыс. штук)
Первой и главной причиной сложившейся ситуации, по мнению руководства, является нечеткое выполнение планов производства подразделениями в соответствии с суточными графиками. Вторая причина кроется в вопросе о достоверности информации по незавершенному производству. Третья большая проблема – по укомплектованию основного производства квалифицированным персоналом. Четвертое – надо решать вопрос по обеспечению заделов необходимых запасных частей для своевременно ремонта оборудования.
Но все же, несмотря на наличие некоторых трудностей ОАО «Московский» в 2004 г. регулярно выплачивало заработную плату работникам предприятия, осуществляло текущие платежи и налоговые выплаты в бюджеты всех уровней. Кроме того, значительно погасило задолженность по налоговым платежам прошлых лет по программе реструктуризации.
Нынешний год посвящен, с одной стороны, доработкам, и речь идет о модернизации существующей техники, реновации оборудования, о вложениях, инвестициях, связанных с повышением качества продукции. Планируется улучшение работы в тех местах, куда переехали в 2004 году.
2.2
Анализ