Аналіз господарської діяльності підприємства
Комерційні втрати, пов'язані з корекцією показань на лічильниках, встановлених у населення. Об'єми, які пройшли через лічильники встановлені у населення склали за 2007р. 18942 т.м3. Згідно «Тимчасового положення про розрахунки природного газу в системах газопостачання» від 16.11.96р. №193, відсоток втрат за показниками лічильників становить 7,0% або 1269 т.м3.
Комерційні втрати, пов'язані з експлуатацією ротаційних лічильників типу РЛ. У управління встановлено 3866 лічильників - типу РЛ, що склало 40% загальної кількості лічильників. Об'єми газу, які пройшли через лічильники типу РЛ становлять 18942 т.м3. Неврахований газ, загублений із цієї причини становить: 18942*0,04=758 т.м3 (42%)
Втрати газу за рахунок невідповідності норм споживання фактичному використанню газу. При середній температурі зовнішнього повітря в січні й лютому поточного року –7,8 З, витрата газу на 1 м2 опалювальній площі повинен становити 15,4 м3 замість 113. Уважаючи, що середня площа одного житлового будинку становлять 60 м2 , втрати невідповідності норм споживання по опаленню становлять: 2580 т.м3 (14,34%)
Комерційні втрати з інших причин:
охоплено показаннями 85% лічильників. Тимчасово неврахований газ із цієї причини - 1498 т.м3;
коректування по F-9 на «втрати»- 220 т.м3;
за 2007р. по управлінню значиться відключень на зимовий період 79326 м2 опалювальної площі. З розрахунку користування газом для обігріву приміщень тільки 10% відключеної площі, втрати склали: 79362 м2*10%*11м3*4м=349т.м3
використання газу для опалення літніх кухонь: 1365*1,2*31*6=317т.м3
самовільне підключення до системи газопостачання - 72 т.м3
Усього по іншим причинах втрати склали - 2456 т.м3.
Показники бухгалтерського балансу підприємства досліджуються шляхом горизонтального та вертикального аналізу.
Таблиця 2.15
Горизонтальний аналіз статей активу та пасиву балансу 2007-2009рр
| ПОКАЗНИКИ | 2007р | 2008р | 2009р | відхилення | |
| 2008/2007 | 2009/2008 | ||||
| Актив | |||||
| залишкова вартість необоротних активів | 3,0 | 3,0 | 3,0 | 0,0 | 0,0 |
| первісна вартість необоротних активів | 6,0 | 6,0 | 6,0 | 0,0 | 0,0 |
| Незавершене будівництво | 18,0 | 106,0 | 262,0 | 88,0 | 156,0 |
| залишкова вартість основних засобів | 17924,0 | 25396,0 | 27229,0 | 7472,0 | 1833,0 |
| первісна вартість | 33409,0 | 41898,0 | 44817,0 | 8489,0 | 2919,0 |
| знос | 15485,0 | 16502,0 | 17588,0 | 1017,0 | 1086,0 |
| Довгострокова дебіторська заборгованість | 1650,0 | 678,0 | 320,0 | -972,0 | -358,0 |
| виробничі запаси | 263,0 | 445,0 | 589,0 | 182,0 | 144,0 |
| товари | 19,0 | 18,0 | 21,0 | -1,0 | 3,0 |
| Дебіторська заборгованість за товари, роботи, послуги: | |||||
| чиста реалізаційна вартість | 14533,0 | 17214,0 | 25852,0 | 2681,0 | 8638,0 |
| первісна вартість | 14533,0 | 17214,0 | 25852,0 | 2681,0 | 8638,0 |
| Дебіторська заборгованість за розрахунками: | |||||
| з бюджетом | 59,0 | 0,0 | 0,0 | -59,0 | 0,0 |
| за виданими авансами | 0,0 | 57,0 | 33,0 | 57,0 | -24,0 |
| із внутрішніх розрахунків | 13236,0 | 0,0 | 0,0 | -13236,0 | 0,0 |
| Інша поточна дебіторська заборгованість | 5232,0 | 18,0 | 44,0 | -5214,0 | 26,0 |
| Грошові кошти та їх еквіваленти: | |||||
| в національній валюті | 30,0 | 742,0 | 91,0 | 712,0 | -651,0 |
| Інші оборотні активи | 0,0 | 0,0 | 91,0 | 0,0 | 91,0 |
| III. Витрати майбутніх періодів | 2,0 | 32,0 | 34,0 | 30,0 | 2,0 |
| Пасив | |||||
| Інший додатковий капітал | 17831,0 | 25228,0 | 26999,0 | 7397,0 | 1771,0 |
| Цільове фінансування | 2,0 | 0,0 | 0,0 | -2,0 | 0,0 |
| Кредиторська заборгованість за товари, роботи, послуги | 6,0 | 1,0 | 7,0 | -5,0 | 6,0 |
| Поточні зобов'язання за розрахунками: | |||||
| з одержаних авансів | 2253,0 | 4411,0 | 4074,0 | 2158,0 | -337,0 |
| з бюджетом | 79,0 | 100,0 | 138,0 | 21,0 | 38,0 |
| зі страхування | 186,0 | 258,0 | 350,0 | 72,0 | 92,0 |
| з оплати праці | 453,0 | 626,0 | 847,0 | 173,0 | 221,0 |
| із внутрішніх розрахунків | 29583,0 | 11474,0 | 18881,0 | -18109,0 | 7407,0 |
| Інші поточні зобов'язання | 2576,0 | 2611,0 | 3185,0 | 35,0 | 574,0 |
Наведені дані дозволяють зробити такі висновки:
Загальна сума активів 2008р. відносно 2007р. скоротилась на 8260тгрн.(44709-52969) або більш, ніж на 15% (44709-52969) /52969. Це скорочення відбулось переважно за рахунок значного зменьшення оборотних активів. У той же час, не збмінилась сума основних засобів підприємства. Це позначає, що купівлі обладнання для переоснащення виробництва не відбувалось.
Загальна сума активів 2009р. відносно 2008р. збільшилась на 9772,0т. грн.(54481-44709) або більш, ніж на 21%. Це збільшення відбулось переважно за рахунок значного збільшення оборотних активів.
Що стосується структури оборотних коштів 2008 в порівнянні з 2007 р, то можна зазначити, що вона покращилась. Виробничі запаси збільшилися за рік на 182 т. грн. або на 69% (445-263 / 263), а в порівнянні 2009р з 2008р ще збільшились на 144 т. грн. Все це свідчить про збільшення обороту підприємства і позитивні тенденції у його роботі. В той же час, збільшилася сума і частка дебіторської заборгованості за товари та послуги — в абсолютному вимірюванні на 2681 т. грн. (17214-14533), а в порівнянні 2008р з 2009р ще на 86387 т. грн. (25852-17214). Це означає, що підприємство фактично кредитувало своїх партнерів, які вчасно не розраховувалися за товари та послуги, що надавалися підприємством. Але з іншого боку, якщо підприємство має надійних партнерів, то слід очікувати надходження коштів у наступних періодах, що трохи поліпшить ситуацію з показниками ліквідності.
При аналізі пасивів підприємства слід зазначити, що зобов’язання підприємства в порівнянні 2008р з 2007р скоротились, у тому числі короткострокові зобов’язання зменшення на 5 т. грн. Це відбулося внаслідок значного зменшення кредиторської заборгованості. Таким чином, підприємство вчасно розрахувалося з постачальниками та підрядчиками за виконані роботи та отримані послуги. Проте значно (більш, ніж вдвічі) збільшилися поточні зобов’язання за розрахунками, у тому числі, за авансами, що одержані від інших підприємств у рахунок наступних поставок продукції. В цілому слід зазначити, що динаміка показників ліквідності є позитивною. Зменшення короткострокової заборгованості підприємства збільшує ліквідність підприємства і його фінансову стійкість.
Зобов’язання підприємства в порівнянні 2009р з 2008р збільилися вдвічі, у тому числі короткострокові зобов’язання збільшенні на 6 т. грн. Підприємство невчасно розрахувалося з постачальниками та підрядчиками за виконані роботи та отримані послуги. Збільшилися поточні зобов’язання за розрахунками, у тому числі, за авансами. Динаміка показників ліквідності є гіршою в порівнянні з 2008р.та 2007р. Збільшення короткострокової заборгованості підприємства зменшує ліквідність підприємства і його фінансову стійкість.
4. Аналіз балансу підприємства свідчить, що підприємству слід покращити показники фінансової стійкості та ліквідності, а саме:
· поліпшити взаємовідносини із постачальниками і споживачами продукції, вдатися до поліпшення ситуації із дебіторською заборгованістю підприємству;
· поліпшити структуру оборотних коштів, більш продуктивно використовувати нове обладнання, збільшити обсяг продукції, що виготовляється;
· зменшити поточну заборгованість підприємства, намагатися перейти від короткострокових до довгострокових кредитів банку.
Таблиця 2.16
Аналіз фінансової стійкості підприємства
| Коефіцієнти | 2007 рік | 2008 рік | 2009 рік |
Оптимальне значення |
| К-т автономності | 0,34 | 0,56 | 0,50 | 0,7-0,8 =1 |
| К-т фінансування | 2,97 | 1,77 | 2,02 | 0,3-0,4 =0 |
| К-т заборгованості | 0,66 | 0,44 | 0,50 | 0,2-0,3 =0 |
| К-т поточної заб-і | 0,66 | 0,44 | 0,50 | |
| К-т довгост-го фін-я | 0,34 | 0,56 | 0,50 | 0,8-0,9 =1 |
Дозволяють виявити рівень фінансової риски пов'язаного із структурою джерел формування капіталу на підприємстві. До них відносяться:
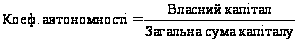 (2.1.)
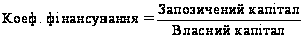 .
(2.2.)
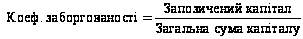 (2.3.)
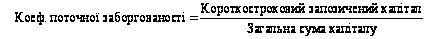 (2.4.)
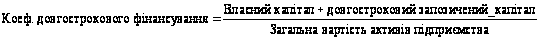 (2.5)
Коефіцієнт автономії. Протягом 2007-2009рр. при здійсненні своєї фінансового-господарської діяльності підприємство мало низький рівень цього показника: 0,34 та 0,56, та 0,50 у 2007 та 2008 та 2009 роках відповідно. Це характеризує слабку фінансову стійкість та залежність від депозитних засобів, але і ставить під сумнів ефективність використання поточних рахунків. К-т фінансування. Значення цього показника більше і вказує на зниження фінансової стійкості підприємства. За даними таблиці значення даного показника становить 2,97 та 1,77 та 2,02 у 2007 та 2008 та 2009 роках та вказує на слабку фінансову стійкість підприємства в процесі здійснення фінансово-господарської діяльності.
К-т заборгованості показує залежність від зовнішніх джерел фінансування <1. Підприємство має негативний показник по трьох роках діяльності. К-т поточної заб-і На кожну гривню поточної заборгованості у кінці року підприємства мають 66, 44,50 копійок ліквідних активів.
К-т довгост-го фін-я показує, скільки довгострокових позикових коштів використано для фінансування активів підприємства з власними коштами. Чим менше позикових коштів залучає підприємство для здійснення своєї статутної діяльності, тим сильніший його фінансовий стан. Отже можна зробити висновок, що в нашому випадку спостерігається незначне збільшення даного показника але і незначне збільшення показника може призвести в подальшому до фінансової нестабільності підприємства.
Таблиця 2.17
Аналіз платоспроможності
| Коефіцієнти | 2007 рік | 2008 рік | 2009 рік | Оптимальне значення |
| К-т абсолютної ліквідності | 0,00 | 0,04 | 0,00 | 25-30 % |
| К-т проміжної ліквідності | 1,36 | 1,20 | 1,44 | 70-80% |
| К-т поточної ліквідності | 0,95 | 0,95 | 0,97 | 100 и выше |
| К-т співвідношення дебіт-ї і кред-ї заборг-ті | 1,46 | 2,05 | 2,13 | равно 1 |
Характеризують своєчасність розрахунків по поточних зобов'язаннях.
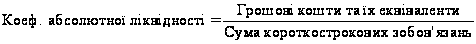 .
2.6
 2.7
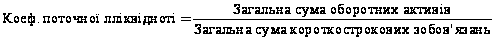 2.8
Коефіцієнт співвідношення дебіторської і кредиторської заборгованості = Сума дебіторської заборгованості / Сума кредиторської заборгованості
К-т абсолютної ліквідності Характеризує негайну готовність підприємства ліквідувати короткострокову заборгованість і визначається як відношення суми грошових коштів підприємства та короткотермінових. Даний коефіцієнт мав негативне значення і помітна тенденція до його зменшення від 0,00 у 2007 році до 0,04 у 2008 році та 0,00 у 2009р.
К-т проміжної ліквідності (швидкої) відображає платіжні можливості підприємства щодо сплати поточних зобов'язань за умови своєчасного проведення розрахунків з дебіторам. В трьох роках даний показник є поза межами норми, що свідчить про нездатність підприємства за останні роки сплачувати поточні зобов'язання за умови своєчасного проведення розрахунків з дебіторами.
К-т поточної ліквідності(покриття) характеризує достатність оборотних засобів для покриття своїх боргів. Збільшення цього показника свідчить про поліпшення фінансового стану підприємства. Згідно таблиці даний показник має достатньо високе значення, хоча і помітним є його зниження у 2007році = 0,95. Тут може виникнути сумнів у ефективності використання поточних активів при дуже низькому рівні позикового капіталу, тому що за рахунок власних коштів розширювати виробництво, основні фонди, модернізувати і удосконалювати технології практично не можливо бо, як бачимо, значна частка прибутку іде на забезпечення поточної діяльності підприємства.
К-т співвідношення дебітної і кредитної заборгованості Нормальним значенням цього показника вважається значення, що перевищує одиницю. В нашому прикладі він дійшов у 2009р. до одиниці (=2,13).
Таблиця 2.18
Аналіз оборотності активів підприємства
| Коефіцієнти | 2007 рік | 2008 рік | 2009 рік |
| Коефіцієнт оборотності всіх активів | 2,57 | 2,87 | 3,83 |
| Період обороту всіх активів | 1,17 | 3,22 | 3,37 |
| Період обороту оборотних активів | 139,98 | 125,41 | 94,07 |
| Період обороту оборотних активів | 308,13 | 111,83 | 106,80 |
Характеризують на скільки швидко обертаються активи в процесі господарської діяльності. Характеристика ділової активності підприємства.
Коефіцієнт оборотності всіх активів = Чистий дохід від реалізації/ Середня вартість всіх використаних активів
Характеризує, наскільки ефективно використовуються активи з точки зору обсягу реалізації. Він показує, скільки гривень реалізації припадає на кожну гривню, вкладену в активи підприємства. Чим вищий оборот, тим ефективніше використовуються активи.
Період обороту всіх активів = Кількість днів / Коефіцієнт оборотності всіх активів Період обороту оборотних активів = Кількість днів / Коефіцієнт оборотності оборотних активів
Характеризується кількістю днів, протягом яких оборотні активи проходять усі стадії одного кругообігу.
Таблиця 2.19
Аналіз оборотності капіталу підприємства
| Коефіцієнти | 2007 рік | 2008 рік | 2009 рік |
| Коефіцієнт оборотності всього капіталу | 3,13 | 3,60 | 4,69 |
| Коефіцієнт оборотності позикового капіталу | 1,35 | 3,83 | 4,00 |
| Період обороту всього капіталу | 115,12 | 99,98 | 76,82 |
| Період обороту позикового капіталу | 266,79 | 93,91 | 90,00 |
Коефіцієнт оборотності всього капіталу відношення виручки від реалізації продукції до усього підсумку нетто валюти балансу – характеризує ефективність використання підприємством усіх джерел засобів, незалежно від їх характеру, тобто показує скільки раз за рік здійснюється повний цикл виробництва та оборотності, який приносить відповідний ефект у вигляді прибутку, або скільки грошових одиниць реалізованої продукції принесла кожна грошова одиниця пасиву.
Коефіцієнт оборотності позикового капіталу відбивають інтенсивність його використання на підприємстві, тобто характеризують наскільки швидко позиковий капітал, що використовується підприємством, в цілому та за окремими елементами обертається в процесі його господарської діяльності. Для оцінки оборотності позикового капіталу використовують такі показники:
3. Характеристика системи управління персоналом
Кваліфікований персонал для сучасної компанії є одним з основних виробничих активів. Не лише залучення, але і утримання кращих працівників стає ключовим напрямом діяльності кадрових служб компаній. Правильно створена система мотивації дозволяє підвищити рівень лояльності та мотивації персоналу, а значить, ефективність його діяльності. Як показує практика, недостатньо поставити перед підлеглими конкретні завдання і під суворим контролем досягати їх виконання. Важливо надихнути працівників новою ідеєю та об'єднати їх. Кожен працівник має відчувати себе важливою та невід'ємною частиною Товариства. Політика керування персоналом Стахановського МРУЕГГ: спрямована на реалізацію бізнес - стратегії й будується відповідно до її стратегічними цілями й завданнями заснована на місії Товариства, що бачить своє призначення в підвищенні якості життя населення й створенні умов для розвитку східного регіону України - і спрямована для її реалізації. Основні принципи кадрової політики Стахановського МРУЕГГ: результативність, командна робота, взаємодія довіра, прагнення бути кращими, креативність, професійна гордість, захист інтересів Товариства.
Протягом 2008 року в Стахановського МРУЕГГ - реалізовувалася кадрова політика (КП- 09-336.01-07), прийнята на період 2007р.-2010р.
Основною метою кадрової політики філії є оптимальне використання можливостей співробітників і факторів виробничого середовища для досягнення цілей філії , його ефективної й стабільної діяльності. Кадрова політика філії покликана забезпечити оптимальний баланс відновлення й збереження кадрового складу, його прогресивний розвиток відповідно до завдань філії, організацію просування й ротації кадрів, посилення мотивації співробітників. Стратегічними завданнями філії в області керування людськими ресурсами на період до 2010 року залишаються незмінними:
- підвищення ефективності діяльності Стахановського МРУЕГГ за рахунок активізування людського потенціалу;
- підтримка статусу й престижу Стахановського МРУЕГГ за рахунок залучення й утримання висококваліфікованого персоналу, що відповідає пропонованим вимогам;
- забезпечення потреби Стахановського МРУЕГГ в людських ресурсах;
- збереження й розвиток людського таланта, максимальне використання кадрового потенціалу;
- формування організаційної культури, що поєднує працівників, що забезпечує їхню готовність підтримувати дії керівництва для досягнення головних цілей Філії;
- забезпечення заданого рівня ефективності й надійності професійної діяльності, збереження працездатності персоналу;
- удосконалювання соціально - трудових відносин
Структура Стахановського МРУЕГГ подана в Додатку 1.
Кожен відділ на підприємстві виконує свою функцію, забезпечуючи в цілому, роботу підприємства. Розглянемо докладніше чим займається кожен відділ.
Аварійно- диспетчерська служба (АДС) є структурним підрозділом аварійно-відновної служби(АВС),возглавляется начальником служби, який несе відповідальність за її роботу і знаходиться в безпосередньому підпорядкуванні 1-го заступника начальника управління.
У основу організації робіт по виконанню аварійних заявок покладена вимога прибуття аварійної бригади на аварійний об'єкт в гранично короткий термін з моменту надходження заявок, але не більше ніж через 40 хвилин. По всіх сповіщеннях про вибух, пожежу, загазованості приміщень бригада АДС повинна виїхати до місця аварій в течії 5 хвилин.
У оперативному підпорядкуванні АДС знаходяться філії аварійних пунктів міст Кировська, Брянки. Робота на цих ділянках виконується в основному персоналом ділянки. Філії аварійних пунктів на ділянках знаходяться в підпорядкуванні начальників ділянки міст. У своїй роботі АДС керується: правилами безпеки систем газопостачання України, ДБН, Положенням про ділянку, Планом ліквідації і локалізації аварій в газовому господарстві, Планом взаємодії служб різних відомств(газового господарства, пожежної частини, швидкої допомоги, міліції, електропостачання, зв'язку, тепломереж, міськводоканалу та інші.), Должностними, виробничими і по охороні праці інструкціями, Наказами, розпорядженнями по управлінню і вищестоящими організаціями, керівними листами, законодавствами, що діють, Законом «О охороні праці», галузевими активами про охорону праці.
Робота АДС організовується цілодобово, без вихідних і святкових днів.
АДС повинна бути оснащена надійними засобами зв'язку інформації: дротяним зв'язком «04», міським телефонним зв'язком для прийому аварійних заявок зі всієї зони обслуговування із записом їх на магнітофон, внутрішнім зв'язком між службами управління, телефонним зв'язком з ділянками міст, радіостанціями для забезпечення двостороннього зв'язку з аварійними бригадами.Основним завданням аварийно- диспетчерської служби є: цілодобове виконання робіт по запобіганню, локалізації і і ліквідації аварій на об'єктах газопостачання, участь в локалізації аварій систем газопостачання підприємств шляхом відключення від систем газопостачання, наданні підприємством методичної допомоги. Контроль за ходом виконання аварійних робіт на підприємствах тих, що не мають своїх служб, підтримувати в міських і газових мережах заданий режим тиску газу. До функцій АДС відносяться: виконання аварійних заявок, цілодобовий прийом заявок про несправність елементів систем газопостачання (газопроводів, приладів), участь в ліквідації і локалізації аварійних ситуацій на ділянках міст, облік і аналіз заявок, що поступають, на несправність окремих елементів систем газопостачання, оформлення технічних актів на аварії і нещасні випадки, інструктаж населення і інших споживачів газу при прийомі аварійних заявок про необхідні заходи безпеки при виявленні запаху газу та інші.
Ділянка по ремонту газового устаткування займається організацією робіт по забезпеченню безперебійного постачання газом внутрішньо будинкового газового устаткування житлових будинків, підприємств суспільного призначення, організацією і забезпеченням безпечної і безаварійної експлуатації внутрішньо будинкових газопроводів і газового устаткування в житлових будинках, на підприємствах суспільного призначення, організацією і своєчасним проведенням ремонту і профобслуживания внутрішньо будинкових газопроводів і газового устаткування в житлових будинках, на підприємствах суспільного призначення. Ділянка по ремонту газового устаткування є структурним підрозділом управління газового господарства і знаходиться в безпосередньому підпорядкуванні першого заступника начальника управління.
У своїй роботі ділянка по ремонту газового устаткування керується ПБСГУ, Законом України «Про охорону праці», БДН, що діють, нормативними і директивними документами, листами, наказами, розпорядженнями вищестоящих організацій, трудовим законодавством, посадовими, виробничими і по охороні праці інструкціями. Ділянка по ремонту газового устаткування покладається начальником ділянки, яка призначається і звільняється від посади наказом начальника управління. У підпорядкуванні начальника ділянки знаходяться майстри і весь персонал, обумовлений штатним розкладом. Склад і чисельність працівників ділянки визначена штатним розкладом. Всі працівники ділянки перед допуском до роботи повинні скласти іспит кваліфікаційної комісії на знання ПБСГУ, БДН, охорона праці, пожежній безпеці в об'ємі виконуваної роботи і мати допуск до виконання газонебезпечних робіт.
Завданнями ділянки є: організація робіт по безпечній і безаварійній експлуатації внутрішньо будинкових систем газопостачання, організація робіт по забезпеченню безаварійного і безперебійного постачання газом населення і підприємств побутового обслуговування, проведення оперативно- методичного керівництва всією роботою по охороні праці, організація робіт по проведенню ремонту і планово - технічного обслуговування, газифікованих природним газом, проведення і випробування внутрішньо будинкових газопроводів на щільність.
Відповідно до основних завдань ділянка по ремонту газового устаткування забезпечує: технічний нагляд за будівництвом внутрішньо будинкових газопроводів і монтажем газового устаткування житлових будинків, підприємств суспільного призначення, участь в комісіях з приймання в експлуатацію закінчених будівництвом об'єктів газифікації, виконання позапланового ремонту внутрішньо будинкового газового устаткування по заявках абонентів, пуск газу в газове устаткування житлових будинків, підприємств суспільного призначення і побутового обслуговування населення, контроль за наданням актів про періодичну перевірку стану димарів, проведення аналізу заявок позапланового ремонту і вживання заходів для підвищення надійності і безпеки газопостачання, проведення інструктажу населенню по правилах безпечного користування газом з відміткою в технічних паспортах.
Робота ділянки по ремонту внутрішньо будинкового газового устаткування здійснюється в тісному контакті зі всіма відділами управління. Ділянка отримує від відділів керівні матеріали, оперативну інформацію, накази, розпорядження, нормативну документацію, плани. Надає: відділу охорони труда- заходу щодо охорони праці, пропозиції по попередженню травматизму, зведення про виробничий травматизм.
Виробничо-технічний відділ - об'єми в умовних одиницях, річні плани і графіки, виробничу інформацію, заходи і звіти по підготовці до зими, заявки на запчастини і матеріали, проекти планів і капремонт, звіт по ПТО, звіт по опломбовування газових лічильників.
Планово-економічний відділ - звіти про доходи, про хід газифікації квартир природним газом, матеріали по оплаті праці, нормоване завдання, об'єми робіт для розрахунку чисельності.
Бухгалтерії - матеріальний звіт, звіт по доходах за ремонт газового устаткування, реєстри на опломбовування газових приладів.
Начальник ремонтно- механічного відділу призначається і звільняється від посади наказом начальника управління за поданням першого заступника начальника управління і знаходиться в їх підпорядкуванні. У підпорядкуванні начальника ремонтно- механічної ділянки знаходиться весь персонал ділянки, обумовлений штатним розкладом. Начальник ремонтно- механічної ділянки до початку виконання своїх обов'язків і періодично один раз в рік зобов'язаний проходити в установленому порядку перевірку знань Законів, нормативно- правових документів по охороні праці, по пожежній безпеці, безпеці дорожнього руху, правил охорони праці на автомобільному транспорті, ПБ систем газопостачання України, законодавство про працю.
У своїй роботі начальник ділянки здійснює керівництво производственно- господарською діяльністю ділянки, контролює перевірки технічного стану автотранспорту перед виїздом на лінію і по поверненню в гараж, здійснює контроль проведення технічного обслуговування автотранспорту згідно графіка, проводить оперативно- методичне керівництво всіма працівниками охорони праці, безпеці руху, пожежній безпеці ділянки, здійснює управління охороною праці на ділянці, складає річні графіки роботи, здійснює контроль за безпечною експлуатацією газових приладів, встановлених на ділянці, за станом димових і вентиляційних каналів, наявність актів на їх перевірку.
Начальник ділянки знаходиться в безпосередньому підпорядкуванні начальника управління і виконує його розпорядження і вказівки. Робота начальника ділянки здійснюється в тісному контакті зі всіма відділами управління. Він отримує від відділів керівні матеріали, оперативну інформацію, накази, розпорядження, нормативну документацію, плани.
Начальник служби режимів газопостачання, обліку і контролю за використанням газу споживачами призначається на посаду наказом начальника управління. Начальник служби РГУ підкоряється безпосередньо начальникові управління і звільняється з посади за уявленням першого заступника начальника управління. У його підпорядкуванні знаходиться весь персонал служби, обумовлений штатним розкладом. Вказівки начальника служби РГУ є обов'язковими для виконання всіма підлеглими йому працівниками і можуть бути скасовані тільки начальником управління. До завдань начальника служби РГУ відносяться: організація контролю за дисципліною газоспоживання об'єктів природним газом, що входять в зону обслуговування управління газового господарства, здійснення керівництва роботою служби обліку по вживанню заходів для дотримання споживачами встановлених режимів газоспоживання, а також по недопущенню перебору лімітів і об'ємів споживання газу, а також роботою абонентської служби по обліку спожитого газу населенням, організація ведення документального обліку і підтвердження отримання і реалізації газу, складання балансу постачання і споживання газу, керівництво організацією і проведенням договірної компанії з постачальниками і споживачами газу по укладенню щорічних договорів постачання і транспортування газу, організація і напрям роботи абонентської служби на вирішення завдань достовірного обліку споживаного природного газу населенням.
Начальник служби РГУ зобов'язаний: виконувати аналіз і формування планових і звітних показників по реалізації і транспортуванню природного газу, вести і контролювати складання у встановлені терміни статистичних звітів, оперативних зведень об'ємів і послуг за спожитий газ і проплат за нього, забезпечувати силами підлеглих служби ведення постійного якісного контролю за технічним станом і невідповідністю правилам приладів обліку у споживачів і постачальників газу, забезпечувати нагляд за раціональним використанням і витратою газу на власні потреби, розробляти і здійснювати виконання заходів, направлених на зменшення комерційних втрат, забезпечувати систематичний контроль за якістю ведення обліку газу, брати участь в прийманні в експлуатацію вимірювальних вузлів у споживачів і постачальників газу, погоджувати режими і схеми газоспоживання, здійснювати контроль за роботою абонентського відділу.
Оцінкою управлінської праці Стахановського МРУЕГГ займається відділ кадрів. Оцінюючи потребу у кадрах Стахановського МРУЕГГ, враховується ефективне навантаження працівників, з метою оптимального використання коштів, пов’язаних з оплатою праці, можливість залучення спеціалістів, що мають високу кваліфікацію і відповідний досвід роботи. У Стахановського МРУЕГГ ефективне планування персоналу ґрунтується на володінні такою інформацією:
скільки працівників, якої кваліфікації, коли і де будуть потрібними;
яким чином можна залучити потрібний і скоротити чи оптимізувати надлишковий персонал;
як краще використовувати персонал відповідно до його здібностей, досвіду і внутрішньої мотивації;
яким чином забезпечити умови для розвитку персоналу;
яких витрат потребують дані кадрові заходи.
Кадровий склад Стахановського МРУЕГГ представлено у табл. 3.1.
Таблиця 3.1
Кадровий склад Стахановського МРУЕГГ ПАТ «Луганськгаз»
| Категорії персоналу | 2007р | 2008р | 2009р | Відхилення до 2007 +;- | Відхилення до 2008 +;- | |||||
| чол | доля, % | чол. | доля, % | чол | доля, % | чол. | доля, % | чол | доля, % | |
| Адміністративно-управлінський персонал | 48 | 12,9 | 50 | 13,2 | 56 | 14,2 | +2 | +0,3 | +6 | +1 |
| Виробничий персонал | 166 | 44,6 | 170 | 44,7 | 173 | 43,9 | +4 | +0,1 | +3 | +0,8 |
| Допоміжний персонал | 158 | 42,4 | 160 | 42,1 | 165 | 41,9 | +2 | -0,3 | +5 | -0,2 |
| Разом | 372 | 100 | 380 | 100 | 394 | 100 | +8 | 14 | ||
Для Стахановського МРУЕГГ чисельність адміністративно-управлінського персоналу і виробничого персоналу є ефективною для діяльності товариства. Для Стахановського МРУЕГГ визначити необхідну чисельність працівників, їхній професійний і кваліфікаційний склад дають змогу: виробнича програма, норми виробітку, заплановане підвищення продуктивності праці і структура робіт. При підборі персоналу мова йде про те, щоб із числа зацікавлених осіб, що подали анкету, вибрати тих, хто найкраще відповідає вимогам вакансії. У Стахановського МРУЕГГ дотримуються таких заходів щодо підбору персоналу:
створення систем підбору, що включає співбесіди з працівниками управління по роботі, персоналом, керівниками підрозділів, психологічні тести, випробувальний термін на робочому місці;
перенесення акценту у відборі працівників із формальних моментів у біографії кандидата (освіта, фах, стаж роботи) на аналіз його концепцій і життєвих цінностей;
продовження процесу відбору після прийому співробітника на роботу: випробувальний термін є обов’язковим на підприємстві, оскільки ніякі тести не дадуть такого уявлення про кандидата, як робота певний час на займаній посаді;
організація спеціальних програм адаптації для всіх прийнятих на роботу працівників, метою яких є не стільки навчання фаховим навичкам, скільки знайомство нового працівника з цілями підприємства, його діяльністю.
Таблиця 3.2.
Характеристика персоналу за освітою Стахановського МРУЕГГ
| Вік | З вищою освітою, чол. | З середньою спеціальною освітою, чол. | Із загальною середньою освітою, чол. | Усього, чол. | Частка в загал кіл-ті, % | ||||||||||
| 2007р | 2008р | 2009р | 2007р | 2008р | 2009р | 2007р | 2008р | 2009р | 2007р | 2008р | 2009р | 2007р | 2008р | 2009р | |
| До 30 р | 65 | 62 | 92 | 67 | 68 | 58 | 7 | 8 | 7 | 139 | 138 | 157 | 37,4 | 36,3 | 39,8 |
| Від 30 до 45 | 70 | 75 | 85 | 54 | 55 | 53 | 23 | 24 | 18 | 147 | 154 | 156 | 40 | 40,5 | 39,5 |
| Від 45 до 55 | 19 | 20 | 20 | 25 | 25 | 20 | 9 | 9 | 7 | 53 | 54 | 47 | 14 | 14,2 | 12 |
| Понад 55 | 14 | 15 | 15 | 9 | 9 | 9 | 10 | 10 | 10 | 33 | 34 | 34 | 8,6 | 9 | 8,7 |
| Разом | 168 | 172 | 212 | 155 | 157 | 140 | 49 | 51 | 42 | 372 | 380 | 394 | 100 | 100 | 100 |
Дана таблиця показує кількість працівників, які мають вищу, середню і загальну середню освіту і рівень їх професійної підготовки.
На основі даних таблиці 3.2 розраховано середній вік працівників підприємства і виявлено тенденції зміни кваліфікації в кожній віковій групі. Дані занесене до табл.3.3.
Таблиця 3.3.
Показники для визначення якості розстановки кадрів на посадах
Стахановського МРУЕГГ ПАТ «Луганськга»
| Посади, що потребують заміщення | Посади, що не потреб заміщ з вищою або серед. спец. освітою | |||||||||
| з вищою освітою | із серед. спец. освітою | |||||||||
| 2007р | 2008 | 2009р | 2007 | 2008 | 2009 | 2007 | 2008 | 2009 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | ||
| 1. | Кількість посад у штатному розкладі | 70 | 72 | 80 | 51 | 55 | 49 | 34 | 36 | 43 |
| 2. |
Заміщено посад працівниками: - з вищою освітою - з середньою спеціальною освітою |
- - |
- - |
- - |
- 2 |
- 4 |
№ з/п | Показники | - - |
- - |
| 3. | Не мають вищої та середньої спеціальної освіти | - | - | - | 49 | 51 | - | - | ||
| Усього працівників (2+3) | 70 | 72 | 80 | 51 | 55 | 36 | 43 | |||
Оцінювання потенціалу працівника Стахановського МРУЕГГ ПАТ «Луганськгаз» здійснюється при заміщенні ним вакантного робочого місця. Воно дає змогу визначити ступінь підготовки працівника до виконання саме того виду діяльності, яким він буде займатися, а також виявити рівень його потенціальних можливостей для оцінювання перспектив зростання. Ця процедура включає оцінювання професійних знань, умінь, виробничого досвіду, ділових та особистісних якостей, ціннісних орієнтацій, працездатності та загального рівня культури працівника, що претендує на зайняття вакантної посади чи робочого місця. Оцінювання індивідуального внеску дає змогу встановити якість, складність і результативність праці кожного конкретного працівника та його відповідність займаній посаді.
Плинність кадрів – це виражене у відсотках відношення числа звільнених за власним бажанням працівників за визначений період до середньооблікової їх чисельності за той самий період. На рівень плинності робочої сили у Стахановського МРУЕГГ ПАТ «Луганськгаз» впливають такі чинники як стать та вік працюючих, загальний стан кон’юнктури та ін.
У Стахановському МРУЕГГ ПАТ «Луганськгаз» з плинністю кадрів пов’язані досить істотні витрати:
прямі витрати на працівників, що звільняються;
зменшення обсягів виробництва через підготовку та навчання кадрів;
плата за поурочні години тим працівникам, що залишилися;
витрати на навчання персоналу;
більш високий відсоток браку під час навчання та ін.
Таблиця 3.4
Плинність кадрів Стахановського МРУЕГГ ПАТ «Луганськгаз»