Стратегії виходу підприємства на зовнішній ринок
Хоча КУЄД спочатку працювали за комісійні і не брали на собі ніякого ризику, тепер сморід, як правило, функціонують за принципом купівлі-продажу і забезпечують фінансування партій товару, що відвантажуються на експорт. Основною функцією КУЄД є одержання замовлень на продукцію їхніх клієнтів за допомогою вибору придатних ринків, каналів розподілу і проведення кампаній щодо просування товарів на ринки збуту. КУЄД збирає, аналізує і надає кредитну інформацію, дає консультації з банківських рахунків, розумів і термінів сплати в інших країнах. До послуг, які надаються КУЄД, також належать: підготовка відповідної документації; організація вантажоперевезень (у тому числі укрупнення партій вантажів з метою зниження витрат на транспортування); забезпечення захисту патентів і торгових мазкий в інших країнах; консультування і надання безпосередньої допомоги в розвитку альтернативних форм бізнесу, наприклад продаж ліцензій чи створення спільних підприємств.
КУЄД, що займаються не тільки експортом, а й імпортом, працюють на контрактній основі, підряджаючись на термін від двох до п'яти років і виконують функцію ексклюзивного представника експортера на чітко визначеній іноземній території. У контракті визначаються цінова, кредитна і фінансова політика, послуги щодо просування товарів на ринок і порядок сплати. КУЄД, як правило, спеціалізується на додаткових і неконкурентних товарах, тому сморід можуть запропонувати більш повний асортимент продукції обмеженій кількості імпортерів.
Розділ 2. Організація зовнішньоекономічної діяльності підприємства та контрактна підтримка ЗЕД
2.1 Оцінка і страхування ризиків при здійсненні ЗЕД
Новітня структура ризиків ЗЕД нараховує понад 200-т видів, які можна об'єднати в 10 груп:
1) ризик країни, який враховує особливості держав-партнерів щодо ЗЕД (політичні, макроекономічні, кримінальні, юридичні);
2) ризики ненадійності іноземного партнера, де визначається репутація партнера ЗЕД;
3) ризики, які пов'язані з умовами контракту;
4) ризики реалізації контракту, які пов'язані з умовами реєстрації, сертифікації та відсутності попиту на даному ринку;
5) ризик розрахунків, пов'язаний з неплатоспроможністю партнера або невчасністю розрахунків;
6) ризики митного оформлення - невиконання умов та порядку оформлення;
7) ризик, пов'язаний з доставкою товару;
8) маркетинговий ризик - пов'язаний з інформаційною, інноваційною та галузевої невизначеністю.
9) валютні ризики;
10) управлінські ризики - пов'язані з нераціональними рішеннями.
Таблиця 2.1
Оцінка сутності чинників ризику
| Види ризиків | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | Разом |
| 1 Ризик країни | - | 1/3 | 1/2 | 2/3 | 2/3 | 2/3 | 1/2 | 2/2 | 1/3 | 2/2 | 14 |
|
2 Ризики ненадійності іноземного партнера |
3/1 | - | 3/3 | 2/2 | 3/3 | 3/2 | 2/2 | 3/2 | 2/3 | 2/1 | 23 |
|
3 Ризики, пов’язані з умовами контракту |
2/1 | 3/3 | - | 1/3 | 2/2 | 2/3 | 2/2 | 3/2 | 3/3 | 3/2 | 21 |
|
4 Ризики реалізації товару |
3/2 | 2/2 | 3/1 | - | 3/3 | 3/2 | 2/2 | 3/3 | 2/2 | 3/2 | 24 |
| 5 Ризик розрахунків | 3/2 | 3/3 | 2/2 | 3/3 | - | 3/2 | 2/2 | 3/2 | 3/3 | 3/2 | 25 |
|
6 Ризики митного оформлення |
3/2 | 2/3 | 3/2 | 2/3 | 2/3 | - | 1/2 | 1/2 | 1/3 | 2/2 | 17 |
|
7 Ризик, пов'язаний з доставкою товара |
2/1 | 2/2 | 2/2 | 2/2 | 2/2 | 2/1 | - | 2/1 | 1/2 | 3/2 | 18 |
| 8 Маркетинговий ризик | 2/2 | 2/3 | 2/3 | 3/3 | 2/3 | 2/1 | 1/2 | - | 2/3 | 2/2 | 18 |
| 9 Валютні ризики | 3/1 | 3/2 | 3/3 | 2/2 | 3/3 | 3/1 | 2/1 | 3/2 | - | 3/2 | 25 |
| 10 Ризик менеджменту | 2/2 | 1/2 | 2/3 | 2/3 | 2/3 | 2/2 | 2/3 | 2/2 | 2/3 | - | 17 |
| Разом | 14 | 23 | 21 | 24 | 25 | 17 | 18 | 18 | 25 | 17 | - |
Таблиця 2.2
Ранжовані фактори ризиків
| Фактор ризику | Оцінка |
| 1 Ризик розрахунків | 25 |
| 2 Валютні ризики | 25 |
| 3 Ризик реалізації товару | 24 |
| 4 Ризик іноземного партнера | 23 |
| 5 Ризики, пов’язані з умовами контракту | 21 |
| 6 Ризик, пов'язаний з доставкою товару | 18 |
| 7 Маркетинговий ризик | 18 |
| 8 Ризик митного оформлення | 17 |
| 9 Ризик менеджменту | 17 |
| 10 Ризик країни | 14 |
Таким чином, найбільш важливими ризиками вважаються: ризик розрахунків, валютні ризики та риск реалізації товару. Щоб захистити експортерів, імпортерів та інвесторів від ризиків, пов'язаних із міжнародними операціями, страхові компанії пропонують їм комплексне страхування зовнішньоекономічної діяльності.
2.2 Опрацьовування фінансових умов контракту
Для дослідження фінансових умов контракту розглянемо одну з форм міжнародних розрахунків - акредитив, тому що вона найбільш зручна та ефективніша. Приведену схему розрахунку зобразимо на рисунку А.1 (додаток А) та зробимо стислий опис даної схеми.
1. Укладення зовнішньоторговельного контракту між експортером і імпортером.
2. Повідомлення експортера про готовність товару до відвантаження в адресу імпортера відповідно до умов зовнішньоторговельного контракту.
3. Доручення імпортера своєму банку на відкриття акредитиву.
4. Звернення банку імпортера до банку експортера відкрити акредитив на користь експортера.
5. Повідомлення банку експортера експортерові про умови відкритого в його адресу акредитиву.
6. Постачання експортером товару імпортерові і оформлення товаророзпорядчих документів, пов'язаних з цим постачанням.
7. Передача експортером своєму банку товаророзпорядчих документів і отримання тих, що належать йому грошових коштів за поставлений товар імпортерові.
8. Пересилка банком експортера отриманих їм від експортера товаророзпорядчих документів в адресу банку імпортера.
9. Передача банком імпортера товаророзпорядчих документів імпортерові для отримання купленого їм у експортера товару.
Акредитивна форма розрахунків забезпечує експортеру великі гарантії оплати за рахунок активної участі банків в здійсненні платежу. В той же час вона не вигідна для імпортера із-за вилучення засобів на весь термін відкриття акредитиву, а також додаткових витрат по банківській операції - ставки банківської комісії. Також акредитивна форма розрахунків передбачає зобов'язання покупця відкрити акредитив (рахунок для безготівкових розрахунків) на конкретну суму на користь продавця в банці-емітенті до встановленого контрактом терміну.
Свої відносини з банком наказодавець (імпортер) оформляє за допомогою заяви про відкриття акредитиву, де містяться основні умови, передбачені контрактом.
Якщо умови акредитиву не дотримані експортером, банк не виплачує йому призначеної суми. Послідовність платежу з використанням акредитиву така:
Після укладення контракту імпортер дає вказівку банку-емітенту відкрити акредитив на суму контракту в користь экспортера. Про відкриття акредитиву сповіщається банк експортера і сам експортер, після чого відвантажується товар і передаються товаросупровідні документи перевізникові, який доповняє пакет документів транспортними і направляє його в банк експортера. Банк експортера пересилає їх в банк-емітент, який здійснює перевірку на відповідність умовам контракту і переводить суму платежу у адрес експортера, повідомивши його через кредит-авізо, і одночасно передає товаросупровідні документи разом із сплаченим платіжним дорученням імпортерові для отримання товару в порту вивантаження. У міру поступу платежу банк експортера повідомляє свого клієнта.
Фактично процес передачі товаросупровідних документів імпортерові співпадає з процесом платежу. Тобто передача права на товар відбувається тільки після здійснення платежу. Таким чином, акредитив може трактуватися як зобов'язання покупця сплатить товар до моменту отримання прав на нього.
Порядок, здійснення розрахунків з використанням акредитиву визначається інструкцією наказодавця в обличчя імпортера у адрес свого уповноваженого банку, що керується, міжнародними Уніфікованими правилами і звичаями для документарних акредитивів, з відповідною позначкою на бланку акредитива, підтверджуючою ухвалення даним банком цих правил.
Акредитив є відособлена від договору купівлі-продажу операція з банком, яка оформлена угодою і в той же час базується на основному договорі. Через цю угоду банк-емітент, діючи на прохання свого клієнта (наказодавця) і на підставі його інструкцій, зобов'язується виконати платіж третій особі, або сплатить, або акцептувати переводні векселі (тратти), виставлені бенефіціаром. Крім цього, банк-емітент має право передати повноваження другому банку провести платіж (оплату і акцепт векселя) або негоціювати (купить або врахувати) платіжні засоби.
Сума акредитиву фіксується в умовах контракту і акредитивного листа і визначається фактурною вартістю проданого та підлягаючого відвантаженню товару, до якого можуть додадуться і інші витрати, оплачувані із засобів акредитива, що відкривається.
Використання акредитиву характерне для міжнародної торгівлі біржовими товарами, де бере участь посередник, якому дана форма розрахунку дає можливість перетворити товар на гроші відразу після його відвантаження.
Для визначення ціни майбутнього зовнішньоторговельної угоди скористаємося конкурентним листом.
Конкурентний лист - внутрішній документ підприємства, який включає комерційні та технічні відомості про товар та використовується для порівняння різних пропозицій щодо основних показників та визначення орієнтовного рівня експортної (імпортної) ціни.
Розглянемо конкретну ситуацію щодо внесення комерційних поправок до цін конкурентних матеріалів з урахуванням умов майбутнього контракту.
Початкові дані:
Пропонується у 2009 році експорт з України за кордон 100 одиниць 1 - тонних конденсаторів К - 40 на умовах "DAF межа Росії, оплата - готівкою, валюта ціни - USB.
Цінова політика експортера - "орієнтація на конкурентів", і тому як база для порівняння запропоновані такі конкурентні матеріали (джерела інформації) на подібні об'єкти:
1) ВТК, який був підписаний 10.05.2006 року (з терміном постачання в 2007 році), англійською фірмою "Карлен енд Ко" з фірмою покупцем "Крамер ГМБХ" (Німеччина) про продаж на умовах "FОВ порт Дувр" 10 одиниць конденсаторів К - 50 за ціною 3157 GВР. Платіж - готівка, інкасо.
2) Пропозиція німецької компанії "Крупп АГ", отримано іншою українською фірмою "Техноімпорт" 5.06.2007 року про продаж 100 одиниць конденсаторів К - 80 на умовах "DАF межа Німеччини" з постачанням в 2008 році. Ціна пропозиції - 4500 EUR. Платіж: аванс - 20% (2008 рік), інкасо - 30% (2009 рік), розстрочка - 50% на 5 років при 5% вартості кредиту (2010 рік).
3) Прейскурант японської фірми "КСМ" від 1.11.2008 року, в якому представлені дані про продаж на умовах "ЕXW склад продавця в Токіо" конденсатора К - 63 за ціною 2350000 JPY. Платіж - готівка, акредитив. Постачання в 2009 році.
Занесемо початкові дані в рядок 0 таблиці Б.1 (Наведена у додатку Б).
Внесення поправок по комерційним умовам.
1. Приведення ціни до одної валюти (Сt)
Всі конкурентні матеріали перераховуються у валюту ціни майбутнього контракту (в даному прикладі це USD) на дату конкурентного або довідкового матеріалу згідно з формулою:
Ct = Co Ч qo, (2.1)
де Сt - ціна в одній валюті майбутнього контракту;
Сo - ціна, яка указана в конкурентних матеріалах;
qo - курс перерахунку в валюту ціна контракту на момент існування конкурентного матеріалу.
Ціна конкурентних матеріалів щодо перерахунку в долари США складає:
ціна ВТК при курсі фунта стерлінгу до долара США 1,6 USD/GBR складає:
Сt = 3157 Ч 1,6 = 5051 USD
ціна пропозиції при курсі євро до долара США 1,2 USD/EUR складає:
Сt = 4500 Ч 1,47 = 6615 USD
ціна прейскуранту при курсі японської ієни до долара США 0,009 USD/JPY складає:
Ct = 2350000 Ч 0,009 = 21150 USD
Занесемо отриманні дані в рядок 1 таблиці Б.1.
2. Приведення цін за строками угоди (Спл)
Ціна конкурентних та довідкових матеріалів, які перераховані в валюту ціни майбутньої угоди, зводять до терміну планованої угоди з урахуванням можливих змін під впливом подорожчання товару, світової інфляції та ін. Для цього використовують індексні рядки цін на відповідний вид товару, які публікуються в національних довідниках конкурентних матеріалів або довідниках ООН.
Індексний рядок складається на кожні 10 років, при цьому ціна товару в перший рік приймається за 100 одиниць та кожного року змінюється пропорційно росту або зниженню цін на товар. В таблиці 2.3 зображені індексні рядки за 2000-2010 рр.
Таблиця 2.3. Індексні рядки
| Роки | 2000 | 2001 | 2003 | 2004 | 2005 | 2006 | 2007 | 2008 | 2009 | 2010 |
| Індекси | 100 | 102 | 104 | 106 | 109 | 110 | 115 | 118 | 122 | 127 |
Приведення цін за строками здійснення за формулою ковзання:
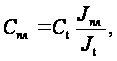 (2.2)
де Спл - ціна за плановим роком підписання контракту (2009);
Сt - ціна конкурентного матеріалу на рік t в єдиній валюті;
Jпл - індекс ціни року підписання контракту;
Jt - індекс ціни конкурентного матеріалу.
Розрахуємо ціну і отриманні дані внесемо до таблиці Б.1 в рядок 2:
ціна ЗТК Спл = 5051 Ч (127/118) = 5436 USD
ціна пропозиції Спл = 6615 Ч (127/122) = 6886 USD
ціна прейскуранту - не змінюється, оскільки строки співпадають.
3. Приведення цін за базисними умовами постачання (поправка К1)
Приведення до базису постачання здійснюється з урахуванням різниці витрат на фрахт та страхування товару за плановою угодою та конкурентними матеріалами.
Вартість страхування та фрахт може складати 3-15%. Ціна ЕХW збільшується на 5% - на вартість упаковки, маркування та транспортування до кордону (порту) країни продавця.
Ціни ЗТК та комерційної пропозиції не змінюється (К1=1,0). Ціна прейскуранту збільшується на 5% (К1=1,05).
Дані коефіцієнти виносимо до рядка 3 таблиці Б.1.
4. Приведення цін згідно з кредитними умовами (умовам оплати готівкою) (поправка К2)
Поправка розраховується по формулі визначення показника кредитного впливу (Ккр)
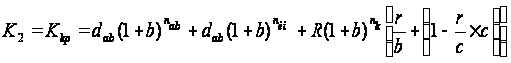 ,
(2.3)
де dab - частка авансу;
dин - частка інкасо;
R - кредитована частина платежу;
b - банківський відсоток, прогнозований на термін кредиту по майбутньому контракту;
r - вартість кредиту (річний відсоток за товарний кредит);
nab - різниця між роком виплати авансу та роком приведення;
nин - різниця між виплатою інкасо та роком приведення;
nk - пільговий термін відстрочення начала погашення кредиту;
с - дисконтний множник, розрахований для різних поєднань значень банківського відсотка по кредитах і термінів надання кредиту.
Оплата за ЗТК і прейскуранту здійснюється готівкою, таким чином, коефіцієнт кредитного впливу для них Ккр = 1,0.
Оплата по комерційній пропозиції здійснюється частками авансом, по інкасо та в кредит, тому
Ккр = 0,2 (1+0,1) 1+0,3 (1+0,1) 0+0,5 (1+0,1) 0 [ (0,05/0,1) Ч0,758] = 1,08
Внесемо дані до таблиці Б.1, рядок 4.
5. Приведення по кількості (поправка К3)
Це приведення враховує кількість проданого товару в порівнянні з умовами згоди. До уваги приймається два чинника:
1) враховується ефект масштабу виробництва. При торгівлі продукцією індивідуального виробництва скидка може складати 30%;
2) комерційна зацікавленість продавця в збільшенні об'єму продажу.
З ціни ЗТК та прейскурантної ціни за обмеженого замовлення (10 та 1 одиниць) знято по першому та другому чиннику:
ЗТК 1% и 5% відповідно (Кз = 0,94);
прейскурант 2% и 15% (К3 = 0,83).
Внесемо дані до рядка 5 таблиці Б.1.
6. Приведення цін по можливості отримання скидки (поправка К4)
Продавець практично ніколи не вказує мінімальної ціни, по котрій він згоден продати товар, а збільшує її в середини на 10%. Якщо джерелом інформації є контракт, то приведення не здійснюється - скидка вже була отримана. Скидка від прейскурантної ціни може складати 50%.
Для ЗТК скидка рівняється нулю (К4 = 1,0), по комерційній пропозиції приймається 10% (К4 = 0,9), по прейскуранту - 50% (к4 = 0,5).
Внесемо дані до таблиці Б.1 рядок 6.
7. Приведення ціни за технічними гарантіями (поправка К5)
Будь-яке збільшення строку гарантії - це додаткові витрати для постачальника.
В даному випадку комерційна пропозиція має більш довгий термін гарантії, тому ціна повинна бути знижена на додаткові витрати по гарантії, які складають 6%, а ціна прейскуранта повинна бути збільшена на 8% за короткого строку гарантії.
8. Ціна, яка приведена за комерційними умовами (Ск)
Ця ціна рівняється ціні, яка приведена за строками поставки (Спл), помноженої на всі попередні поправки (Кк = К1 Ч К2 Ч К3 Ч К4 Ч К5)
Ск = Спл Ч Кк (2.4)
ціна ЗТК Ск = 5436 Ч 0,94 = 5110 USD
ціна пропозиції Ск = 6886 Ч 0,914 = 6294 USD
ціна прейскуранту Ск = 21150 Ч 0,471 = 9962 USD
Внесемо дані в 9 рядок таблиці Б.1.
Внесення поправок по технічних характеристиках
1 Приведення ціни по комплексу технічних показників (Кт)
Поправки на комплекс технічних показників визначенні по інформаційних матеріалах провідних фірм-виробників конденсаторів. Параметри порівнюються з параметрами товару, який буде реалізований по майбутньому зовнішньоторговельному контракту і розраховується коефіцієнт впливу на ціну по формулі:
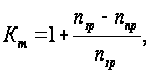 (2.5)
де пзр - параметр конденсатора фірми (зразка);
ппр - параметр конденсатора конкурентної фірми (порівнюваного товару).
Сумарні поправки по технічних характеристиках (Кт) визначаються як твір всіх коефіцієнтів по різних параметрах
Розраховані коефіцієнти заносимо в таблицю Б.1, рядки 11.1-11.6,12.
2 Повне приведення ціни за комерційними умовами і технічними характеристиками (Ссв)
Для повного приведення ціни товару кожного конкурента, ціну приведену по комерційним умовам умножають на величину сумарних поправок по техніко-економічних характеристик (Кт):
Ссв = Ск Ч Кт (2.6)
Ціна майбутніх експортних та імпортних контрактів формуються згідно з приведеними цінами. Для експортних операцій оптимальним є середнє приведена ціна, за умов слабкої конкуренції на ринку. При підготовці пропозиції на міжнародні тендери варто обирати ціну на 3-5% меншу за мінімальну ціну конкурентів. При визначенні імпортної ціни оптимальною вважається мінімальна ціна.
Визначений таким чином рівень цін має оцінний характер. Кінцеві ціни визначаються на час проведення переговорів за контрактом.
2.3 Опрацювання транспортних умов контракту
Проаналізувавши місце розташування ВАТ "Сніжнянскхіммаш" та умови поставки, я вважаю, що термін "FOB" являє найбільш вигіднішим для експорту у дальні держави, а для близьких держав, наприклад Росія, можна використати й умову "DAF". Розглянемо детальніше одну з умов.
Термін "Франка борт" означає, що продавець виконав постачання, коли товар перейшов через поручні судна в названому порту відвантаження. Це означає, що з цієї миті всі витрати і ризики втрати або пошкодження товару повинен нести покупець. За умовами терміну FOB на продавця покладається обов'язок по митному очищенню товару для експорту. Даний термін може застосовуватися тільки при перевезенні товару морським або внутрішнім водним транспортом. Якщо сторони не збираються поставити товар через поручні судна, слід застосовувати термін FCA.
Обов’язки продавця:
А.1. Надання товару відповідно до договору
Продавець зобов'язаний відповідно до договору купівлі-продажу надати покупцеві товар, комерційний рахунок або еквівалентне йому електронне повідомлення, а також будь-які інші докази відповідності, які можуть потрібно за умовами договору купівлі-продажу.
А.2. Ліцензії, свідоцтва і інші формальності
Продавець зобов'язаний за свій рахунок і на свій риск отримати будь-яку експортну ліцензію або інше офіційне свідоцтво, а також виконати, якщо це потребується, всі митні формальності, необхідні для експорту товару.
А.3. Договори перевезення і страхування
А) Договір перевезення
Немає обов’язків
Б) Договір страхування
Немає обов’язків
А.4. Постачання
Продавець зобов'язаний занурити товар на борт судна, вказаного покупцем, в узгоджену дату або в межах обумовленого терміну в названому порту відвантаження відповідно до звичаїв порту.
А.5. Перехід рисок
Продавець зобов'язаний з урахуванням обмовок статті Б.5 нести всі ризики втрати або пошкодження товару до моменту переходу товару через поручні судна в названому порту відвантаження.
А.6. Розподіл витрат
Продавець зобов'язаний з урахуванням обмовок статті Б.6:
нести всі витрати, пов'язані з товаром, до моменту переходу товару через поручні судна в названому порту відвантаження відповідно до статті А.4, і
сплатити, якщо це потребується, всі витрати, пов'язані з виконанням митних формальностей для експорту, як і інші мита, податки і інші збори, що підлягають оплаті при експорті товару.
А.7. Сповіщення покупцеві
Продавець зобов'язаний сповістити покупця достатнім чином про те, що товар поставлений відповідно до статті А.4.
А.8. Докази постачання, транспортні документи або еквівалентні електронні повідомлення
Продавець зобов'язаний надати покупцеві за свій рахунок як доказ постачання товару звичайні транспортні документи відповідно до статті А.4.
У випадку якщо такий доказ, згаданий вище, не є транспортним документом, продавець зобов'язаний надати покупцеві на його прохання, за його рахунок і на його ризик всіляке сприяння в отриманні транспортного документа для укладення договору перевезення (наприклад, оборотного коносамента, необоротної морської накладної, доказу про перевезення внутрішнім водним транспортом або накладного змішаного перевезення).
У випадку якщо продавець і покупець домовилися про використання засобів електронного зв'язку, згадані вище документи можуть бути замінені еквівалентними електронними повідомленнями (EDI).
А.9. Перевірка - упаковка - маркіровка
Продавець зобов'язаний нести витрати, пов'язані з перевіркою товару (наприклад, перевіркою якості, розмірів, ваги, кількості), необхідною для постачання товару відповідно до статті А.4. Продавець зобов'язаний за свій рахунок сплатити витрати, пов'язані з упаковкою, необхідною для перевезення товару (за винятком випадків, коли у даній галузі торгівлі прийнято зазвичай відправляти обумовлений контрактом товар без упаковки). Останнє здійснюється в тій мірі, в якій обставини, що відносяться до транспортування (наприклад, способи перевезення, місце призначення), були відомі продавцеві до укладення договору купівлі-продажу. Упаковка повинна бути маркірована належним чином.
А.10. Інші обов'язки
Продавець зобов'язаний на прохання покупця надати останньому за його рахунок і на його ризик повне сприяння в отриманні будь-яких документів або еквівалентних їм електронних повідомлень (крім названих в статті А.8), що видаються або використовуваних в країні відправки і/або в країні походження товару, які можуть потрібно покупцеві для імпорту товару або, у разі потреби, для його транзитного перевезення через треті країни.
Продавець зобов'язаний забезпечити покупця на його вимогу всією інформацією, необхідною для здійснення страхування.
Обов’язки покупця:
Б.1. Сплата ціни
Покупець зобов'язаний сплатити передбачену договором купівлі-продажу ціну товару.
Б.2. Ліцензії, свідоцтва і інші формальності
Покупець зобов'язаний за свій рахунок і на свій риск отримати будь-яку імпортну ліцензію або інше офіційне свідоцтво, а також виконати, якщо це потребується, всі митні формальності, необхідні для імпорту товару, а також, при необхідності, для його транзитного перевезення через треті країни.
Б.3. Договори перевезення і страхування
А) Договір перевезення
Покупець зобов'язаний за свій рахунок укласти договір перевезення товару від названого порту відвантаження.
Б) Договір страхування
Немає обов’язків
Б.4. Ухвалення постачання
Покупець зобов'язаний прийняти постачання товару, коли вона здійснена відповідно до статті А.4.
Б.5. Перехід ризиків
Покупець зобов'язаний нести всі ризики втрати або пошкодження товару:
з моменту переходу товару через поручні судна у вказаному порту відвантаження, і
з узгодженої дати або із закінчення узгодженого терміну для постачання, які виникають або при невиконанні ним обов'язку дати сповіщення відповідно до статті Б.7, або у випадку, якщо призначене ним судно не змогло прибути своєчасно, або не було в змозі прийняти товар вчасно, або припинило ухвалення вантажу до настання встановленого відповідно до статті Б.7 часу. Умовою, проте, є належна відповідність товару договору. Це означає, що товар повинен бути належним чином ідентифікований, тобто безумовно відособлений або іншим чином позначений як товар, що є предметом даного договору.
Б.6. Розподіл витрат
Покупець зобов'язаний:
нести всі витрати, пов'язані з товаром, з моменту переходу товару через поручні судна в названому порту відвантаження, і
нести всі додаткові витрати, що виникли або унаслідок того, що вказане ним судно не змогло прибути своєчасно, або не було в змозі прийняти товар вчасно, або припинило ухвалення вантажу до настання встановленою відповідно до статті Б.7 дати, або ж унаслідок невиконання ним обов'язку дати належне сповіщення відповідно до статті Б.7. Умовою, проте, є належна відповідність товару договору. Це означає, що товар повинен бути належним чином ідентифікований, тобто безумовно відособлений або іншим чином позначений як товар, що є предметом даного договору, і
сплатити, якщо це треба, всі мита, податки і інші збори, а також витрати на виконання митних формальностей, що підлягають оплаті при імпорті товару, і, у разі потреби, для його транзитного перевезення через треті країни.
Б.7. Сповіщення продавцеві
Покупець зобов'язаний сповістити продавця достатнім чином про назву судна, місце вантаження і часу відвантаження.
Б.8. Докази постачання, транспортні документи і еквівалентні електронні повідомлення
Покупець зобов'язаний прийняти докази постачання відповідно до статті А.8.
Б.9. Огляд товару
Покупець зобов'язаний нести витрати, пов'язані з будь-яким навантажним оглядом товару, за винятком випадків, коли такий огляд потрібний властями країни експорту.
Б.10. Інші обов'язки
Покупець зобов'язаний нести всі витрати і оплачувати збори, пов'язані з отриманням документів або еквівалентні їм електронних повідомлень, як це передбачено в статті А.10, а також відшкодувати витрати продавця, понесені останнім унаслідок надання ним допомозі покупцеві.
2.4 Складання проформу контракту
Контракт зовнішньоекономічної діяльності представимо в додатку В.
Розділ 3. Техніко-економічне обгрунтування зовнішньоекономічних операцій
3.1 Показники ефекту та ефективності експортної угоди
До ВАТ
"Сніжнянський
хімічний
машинобудівний
завод" надійшла
пропозиція
щодо експорту
продукції, у
обсязі Nexp = 1600
одиниць оливовідбірників
типу МОВ протягом
2008 року, за ціною
В = 35 дол. за одиницю,
з оплатою у
кредит на 4 роки,
при умові щорічного
погашення
кредиту однаковими
частинами за
курсом на дату
поставки. Плата
за кредит ркр
= 5%. Норма дисконту
Е = 16%.
Термін необхідних поставок (рівними партіями) наведено у таблиці 3.1
Таблиця 3.1. Термін поставки товару
| 21.03.2008 | 21.06.2008 | 21.08.2008 | 21.10 2008 | |
| Обсяги поставок* | 900 | 900 | 900 | 900 |
| Валютний курс (Кв) | 5,45 | 5,6 | 5,75 | 5,9 |
* - усі поставки здійснені у 2008 році, а оплата пізніше (2009-2012 рр.)
Оскільки звичайні обсяги поставок окремим фірмам дорівнюють 100-200 одиниць продукції на рік (крупних клієнтів знайти важко), керівництво української компанії зацікавилося пропозицією.
Витрати на виробництво та збут продукції складають (Зехр) грн. /рік.
Річні витрати на виробництво та збут продукції наведені у таблиці 3.2
Таблиця 3.2. Річні витрати на виробництво та збут продукції (Зехр), грн.
| Назва витрат | Значення | |
| 1 Витрати на виготовлення продукції | ||
| 1.1 Умовно змінні витрати, грн. /одиницю | 52,75 | |
| 1.2 Умовно постійні витрати, грн. /рік | 175000 | |
| 2 Накладні витрати | ||
| 2.1 Витрати на завантаження та транспортування до "митного контролю", грн. /одиницю | 6,7 | |
| 2.2 Витрати на транспортування товару до місця в країні імпортера, грн. /одиницю | 1,36 | |
| 2.3 Витрати, що пов'язані із страхуванням товару і ризику, грн. /одиницю | 0,77 | |
| Сукупні витрати на виробництво та збут продукції становить, грн. (Зexp): | 273528 | |
Порадьте чи слід приймати керівництву української компанії цю пропозицію. Для чого розрахуйте:
1. Показники ефекту та ефективності експортної угоди:
економічний ефект експорту (Еехр),
валютну
ефективність
експортної
угоди (К );
економічну
ефективність
експортної
угоди (К );
мінімально
допустиму
експортну ціну
одиниці продукції
(В );
максимально
допустимі
затрати на
виробництво
та збут продукції
(З );
 - середньозважену
величину коефіцієнта
ефективності
використання
отриманої від
угоди валюти
(використовується
у випадку
обов'язковості
продажу валюти
у валютний
резерв держави
чи іншим органам,
наприклад,
Центральному
банку, за встановленими
курсами), НВ/ІВ
(Квв);
коефіцієнт кредитного впливу (Ккр).
2. Показники фінансово-економічної оцінки проекту.
3. Зробити висновки
. Розв'язання:
1. Показники ефекту та ефективності експортної угоди.
(1) Економічний ефект від експорту (Еехр) визначається за формулою:
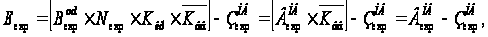 (3.1)
де Еехр - економічний ефект від експорту виробленої продукції, грн. (НВ);
В
- контрактна
ціна одиниці
експортної
продукції, дол.
за одиницю
(IB);
Nехр - обсяг експорту (розмір експортної партії), одиниць;
Квв - середньозважена величина коефіцієнта ефективності використання отриманої від угоди валюти (величина курсу обміну отриманої від експорту валюти на національну валюту).
Іншими словами, Кв - коефіцієнт валютного впливу (валютний курс обміну).
Ккр - коефіцієнт кредитного впливу (вплив змінної вартості грошей у часі на результати угоди);
З - сумарні