Организация и оплата труда на предприятии
Использование данных рекомендаций позволит с одной стороны снизить затраты предприятия на заработную плату при минимальных объемах заказов, с другой – позволяет сохранить трудовой потенциал предприятия.
4 ПРАВОВЫЕ ОСНОВЫ ОРГАНИЗАЦИИ ОПЛАТЫ ТРУДА
Оплата труда работников учреждений и организаций, финансирующихся из бюджета, осуществляется на основании законов и других нормативно-правовых актов Украины, генерального, отраслевых, региональных соглашений, коллективных договоров, в пределах бюджетных ассигнований и внебюджетных доходов.
При каждой выплате заработной платы владелец или уполномоченный им орган должен уведомить работника о следующих данных, относящихся к периоду, за который производится оплата труда:
общая сумма заработной платы с расшифровкой по видам выплат;
размеры и основания отчислений и удержаний из заработной платы;
сумма заработной платы, причитающаяся к выплате.
Оплата труда совместителей, производится за выполняемую работу по условиям, действующим на предприятии, в объединении, учреждении, организации. Это может быть сдельная оплата по установленным нормам времени (выработки), расценкам или повременная в соответствии с тарифными ставками или должностными окладами. Рекомендуется устанавливать для совместителей конкретный объем работ, нормированные задания. По решению администрации и профсоюзного комитета может осуществляться премирование указанных работников.
Работникам, выполняющим на том же предприятии, в учреждении, организации наряду со своей основной работой, обусловленной трудовым договором, дополнительную работу по другой профессии (должности) или обязанности временно отсутствующего работника без освобождения от своей основной работы, производится доплата за совмещение профессий (должностей) или выполнение обязанностей временно отсутствующего работника.
Размеры доплат за совмещение профессий (должностей) или исполнение обязанностей временно отсутствующего работника устанавливаются на условиях, предусмотренных в коллективном договоре.
Время простоя не по вине работника, если работник предупредил собственника или уполномоченный им орган (бригадира, мастера, других должностных лиц) о начале простоя (кроме простоя структурного подразделения или всего предприятия), оплачивается из расчета не ниже двух третей тарифной ставки установленного работнику разряда (оклада).
За время простоя, когда возникла производственная ситуация, опасная для жизни или здоровья работника либо для окружающих его людей и окружающей природной среды не по его вине, за ним сохраняется средний заработок.
Время простоя по вине работника не оплачивается.
На период освоения нового производства (продукции) собственник или уполномоченный им орган может производить рабочим доплату до прежнего среднего заработка на срок не более шести месяцев.
Иногда возникает необходимость работы в сверхурочное время. Сверхурочная работа не может компенсироваться предоставлением отгулов, она оплачивается в повышенном размере.
Работникам с повременной оплатой труда работа в сверхурочное оплачивается в размере двойной тарифной ставки.
Несколько иной порядок установлен для оплаты труда рабочих-сдельщиков. Им производится доплата в размере 100% тарифной ставки работника соответствующей квалификации, оплата труда которого осуществляется по часовой системе за все отработанные сверхурочные часы.
Для работников, которым установлен суммированный учет рабочего времени, например, помесячный, сверхурочными считаются часы, отработанные сверх нормального рабочего времени, по графику за учетный период (месяц, квартал).
Работа в праздничные дни оплачивается всем работникам в двойном размере за фактически отработанные часы.
Работу в праздничные дни не надо путать с дежурством в праздничные дни, за которое предоставляется отгул.
Законодательством допускается работа в праздничные дни в исключительных случаях:
на работах, приостановка которых невозможна по технологическим условиям (например, в непрерывно действующем производстве);
на работах, связанных с необходимостью обслуживания населения;
на проведении неотложных ремонтных и погрузочно-разгрузочных работ.
Оплата труда в праздничные дни производится в следующем порядке:
рабочим-сдельщикам – по двойным сдельным расценкам;
работникам, труд которых оплачивается по часовым или дневным ставкам, - в размере двойной часовой или дневной ставки;
работникам, получающим месячный оклад, - в размере одинарной часовой или дневной ставки сверх оклада, если работа в праздничный день выполнялась в пределах месячной нормы рабочего времени, и в размере двойной часовой или дневной ставки, если работа производилась сверх месячной нормы.
По желанию работника, работающего в праздничный день, ему может быть предоставлен другой день отдыха.
При работе в ночное время установленная продолжительность работы (смены) сокращается на один час. Это правило не распространяется на работников, для которых уже предусмотрено сокращение рабочего времени.
Продолжительность ночной работы уравнивается с дневной в тех случаях, когда это необходимо по условиям производства, в частности в непрерывных производствах, а также на сменных работах при шестидневной рабочей неделе с одним выходным днем.
Ночным считается время с 10 часов вечера до 6 часов утра.
Работа в ночное время оплачивается в повышенном размере, устанавливаемом генеральным, отраслевым (региональным) соглашениями и коллективным договором, но не ниже 20% тарифной ставки (оклада) за каждый час работы в ночное время.
Заработная плата выплачивается работникам регулярно в рабочие дни в сроки, установленные коллективным договором, но не реже двух раз в месяц через промежуток времени, не превышающий шестнадцати календарных дней.
В случае, если день выплаты заработной платы совпадает с выходным, с праздничным или нерабочим днем, заработная плата выплачивается накануне.
Заработная плата работникам за все время ежегодного отпуска выплачивается не позднее, чем за три дня до начала отпуска.
Сроки выплаты заработной платы устанавливаются непосредственно в трудовом коллективе с учетом возможностей учреждения банка. Конкретные дни, числа, месяцы выдачи заработной платы записываются в коллективный договор, несоблюдение их рассматривается как упущение прав трудящихся, как грубое нарушение трудового законодательства.
4.1 Льготы и компенсации, предоставляемые высвобождаемым работникам
Работникам, высвобождаемым с предприятий, из организаций и учреждений в связи с сокращением численности или штата, предоставляется ряд льгот и компенсаций.
Им выплачивается выходное пособие в размере среднего месячного заработка, сохраняется средняя заработная плата на период трудоустройства, но не свыше двух месяцев со дня увольнения с учетом выплаты месячного выходного пособия. В порядке исключения может быть сохранена средняя заработная плата и в течение третьего месяца со дня увольнения при условии, если работник заблаговременно в двухнедельный срок после увольнения обратился в этот орган и не был им трудоустроен.
Работнику, уволенному в связи с реорганизацией или ликвидацией предприятия, организации, учреждения, сохраняется средняя заработная плата на период трудоустройства, но не более чем за три месяца (с учетом выплаты месячного выходного пособия) независимо от того, обращался он в органы трудоустройства или нет. При этом высвобожденным работникам сохраняется непрерывный трудовой стаж для получения процентных надбавок к заработной плате, единовременное вознаграждение за выслугу лет, а также другие льготы, связанные со стажем (если они действуют по новому месту работы), при условии, что перерыв в работе после увольнения не превысил трех месяцев.
Если работник для поступления на новое место работы проходит переобучение или повышает квалификацию с отрывом от производства, за ним сохраняется на весь период обучения средняя заработная плата, исчисленная исходя из заработка по прежнему месту работы. В тех случаях, когда переподготовка осуществляется без отрыва от производства, производится доплата до среднего заработка.
На новой работе рабочему требуется некоторое время для ее освоения. В этот период его заработная плата может снизиться. Руководителям предприятий и организаций предоставлено право производить по согласованию с профсоюзным комитетом рабочим, приступившим к работе по новой или смежной профессии, доплату до среднего заработка, сложившегося по прежнему месту работы, на период до трех месяцев.
Право на льготы и компенсации имеют все рабочие и служащие, высвобожденные в связи с сокращением численности или штата, реорганизацией или ликвидацией предприятий.
Выходное пособие выплачивается работнику сразу при увольнении. Выплата сохраненного среднего заработка на период трудоустройства осуществляется на этом же предприятии в дни выдачи заработной платы по предъявлении паспорта и трудовой книжки. Выплата производится со второго месяца со дня увольнения.
Для получения компенсации за третий месяц необходимо, помимо паспорта и трудовой книжки, представить также справку из органов по трудоустройству. Лицам, уволенным в связи с реорганизацией или ликвидацией предприятия, компенсация за третий месяц выплачивается без предоставления справки из органов по трудоустройству.
Расходы, связанные с сохранением среднего заработка работникам при переобучении или повышении квалификации, а также доплатой до среднего заработка, когда переобучения осуществляется без отрыва от производства, несет предприятие, заключившее с работником трудовой договор.
О трудоустройстве высвобождаемого работника должны, в первую очередь позаботиться администрация и профсоюзный комитет предприятия, с которого он высвобождается. Принимать решение об увольнении можно только тогда, когда исчерпаны все возможности по подбору нового места работы на своем предприятии. Особое внимание следует уделять трудоустройству молодежи, женщин, имеющих детей, лиц с ограниченной трудоспособностью, лиц, в семье которых нет других работников с самостоятельным заработком.
В случаях, когда отсутствует возможность трудоустройства на своем предприятии или когда предлагаемая работа не устраивает высвобождаемого работника и он от нее отказывается, работник увольняется и главная забота о его трудоустройстве возлагается на органы по трудоустройству. Туда администрация предприятия одновременно с предупреждением работника об увольнении с работы (не позднее, чем за два месяца) направляет необходимые сведения о высвобождаемом работнике. Сообщаются фамилия, профессия, специальность, квалификация, занимаемая должность, размер получаемой заработной платы и дата предстоящего увольнения.
Органы по трудоустройству ведут персональный учет всех нуждающихся в трудоустройстве и учет имеющихся в регионе свободных рабочих мест.
Высвобождаемому работнику органы по трудоустройству предлагают работу по его профессии, специальности, квалификации или другую работу, если необходимо с переобучением, обязательно с учетом индивидуальных его пожеланий и общественных потребностей.
4.2 Сроки расчета при увольнении
При увольнении работника выплата всех сумм, причитающихся ему от предприятия, учреждения, организации производится в день увольнения. Если работник в день увольнения не работал, то указанные суммы должны быть выплачены не позднее следующего дня после предъявления уволенным работником требования о расчете.
В случае спора о размерах сумм, причитающихся работнику при увольнении, собственник или уполномоченный им орган, во всяком случае, обязан в указанный в КЗОТе срок выплатить неоспариваемую им сумму.
В случае невыплаты по вине собственника или уполномоченного им органа причитающихся уволенному работнику сумм в указанные выше сроки, при отсутствии спора об их размере, предприятие, учреждение, организация должны выплатить работнику его средний заработок за все время задержки по день фактического расчета.
При наличии спора о размерах причитающихся уволенному работнику сумм собственник или уполномоченный им орган должен выплатить указанное выше возмещение в том случае, если спор решен в пользу работника. Если спор решен в пользу работника частично, то размер возмещения за время задержки определяется органом, вынесшим решение по существу спора.
В случае, если уволенный работник до получения окончательного расчета поступит на другую работу, размер компенсации уменьшается на сумму заработной платы, полученной по новому месту работы.
4.3 Коллективный договор
Коллективный договор — правовой акт, регулирующий трудовые, социально-экономические и профессиональные отношения между собственником и работником на предприятии, учреждении, организации.
На современном этапе развития нашего общества и становления правового государства коллективный договор выступает своеобразным регулятором общественных отношений в сфере труда на конкретном предприятии, учреждении, организации. Соглашения могут заключаться на государственном, отраслевом, региональных уровнях на двухсторонней основе. Сторонами их, как правило, выступают объединения профессиональных союзов и объединения собственников или уполномоченных ими органов. Выражением таких коллективных соглашений и является коллективный договор, который заключается на основе действующего законодательства, принятых сторонами обязательств в целях регулирования производственных, трудовых и социально-экономических отношений и согласования интересов трудящихся, собственников и уполномоченных им органов.
Согласно статье 17 Закона Украины “О предприятиях в Украине” коллективный договор должен заключаться на всех предприятиях, использующих наемный труд, между собственником или уполномоченным им органом и трудовым коллективом и не может противоречить действующему законодательству Украины. Несколько шире трактует сферу заключения коллективного договора Закон Украины “О коллективных договорах и соглашениях” от 1 июля 1993 года, в статье 2 которого отмечается, что коллективный договор заключается на предприятиях, учреждениях, организациях независимо от форм собственности и хозяйствования, использующих наемный труд и имеющих право юридического лица. Он может также заключаться и в структурных подразделениях предприятий в пределах компетенции этих подразделений
Коллективный договор заключается между собственником или уполномоченным им органом, с одной стороны, и с одним или несколькими профсоюзными или другими уполномоченными на представительство трудовым коллективом органами, а в случае отсутствия таких органов — представителями трудящихся, избранными и уполномоченными трудовым коллективом, с другой стороны. Коллективный договор заключается на следующих принципах:
равноправие участников, паритетное представительство и осуществление контроля за выполнением принятых обязательств;
предоставление свободы в обсуждении вопросов, составляющих предмет коллективного договора;
добросовестность в принятии обязательств, взаимная ответственность при невыполнении условий коллективного договора;
учет реальных возможностей материального, производственного и финансового обеспечения принимаемых обязательств;
полномочность представителей сторон;
соблюдение норм законодательства.
В коллективном договоре устанавливаются взаимные обязательства сторон по регулированию производственных, трудовых, социально-экономических отношений, связанных, в частности:
с изменением в организации производства и труда;
с обеспечением продуктивной занятости;
с нормированием и оплатой труда, установлением формы, системы, размера заработной платы и других видов трудовых выплат (доплат, надбавок, премий и пр.);
с установлением гарантий, компенсаций, льгот;
с участием трудового коллектива в формировании, распределении и использовании прибыли предприятия (если это предусмотрено уставом);
с режимом работы, продолжительностью рабочего времени и отдыха;
с условиями и охраной труда;
с обеспечением жилищно-бытового, культурного, медицинского обслуживания, организацией оздоровления и отдыха, работников;
с гарантиями деятельности профсоюзной или других представительных организаций трудящихся.
Анализ и обобщение практики заключения коллективных договоров на украинских предприятиях позволяет выделить из общего содержания коллективного договора семь основных групп мероприятий, осуществление которых наиболее эффективно способствует решению экономических и социальных задач трудовых коллективов.
Первая группа мероприятий коллективного договора направлена на повышение эффективности производства, выполнение производственной программы, увеличение дохода предприятия на основе ускорения использования научно-технических достижений. Осуществление этих мероприятий тесно связано с внедрением передового опыта, научной организации труда, повышением квалификации, экономических знаний.
Вторая группа мероприятий имеет целью укрепление дисциплины труда путем создания необходимых организационных и экономических условий для нормальной высокопроизводительной работы, сознательным отношением к труду, методами убеждения, воспитания, а также поощрения за добросовестный труд. Третья группа мероприятий охватывает вопросы социальной деятельности предприятий. Имеется в виду регулирование жизненного уровня работников, удовлетворение их материальных и бытовых потребностей, рациональное использование фондов социального развития в целях повышения эффективности труда и удовлетворение социальных запросов трудящихся.
В современных условиях человек с его реальными интересами и нуждами становится в центре экономической политики и всей хозяйственной политики. Поэтому в коллективном договоре необходимо предусматривать создание мощной системы стимулов, побуждающей всех работников предприятия полностью раскрывать способности, плодотворно трудиться, продуктивно использовать производственные ресурсы.
Сегодня крайне важно все, что может быть направлено на активизацию человеческого фактора. Это и организация труда, и система занятости, и состояние социально-культурного обслуживания. Сюда входят такие вопросы, связанные с улучшением жилищных условий и обеспечением детскими учреждениями, развитием материальной базы, культурно-массовой работы и отдыха трудящихся, организацией общественного питания, развитием подсобного хозяйства.
Четвертая группа мероприятий связана с усилением охраны труда работников, заботой об их здоровье и отдыхе. Эти мероприятия направлены на совершенствование условий труда, улучшение медицинского обслуживания, организации отдыха и санаторно-курортного лечения работников. Закон Украины “Об охране труда” от 14 октября 2006 г. в статье 22 прямо предписывает, что в коллективном договоре стороны предусматривают обеспечение работникам социальных гарантий в области охраны труда на уровне, не ниже предусмотренного законодательством, их обязанности, а также комплексные мероприятия по достижению установленных нормативов безопасности, гигиены труда и производственной санитарии, повышению существующего уровня охраны труда, предотвращению случаев производственного травматизма, профессиональных заболеваний и аварий.
Пятая группа мероприятий касается культурно-воспитательной и спортивной работы среди трудящихся предприятия и членов их семей. Вся деятельность в этом направлении проникнута заботой об обеспечении необходимых возможностей для сочетания организации полноценного отдыха, заботы о здоровье работников, их просвещении, воспитании и культурном обслуживании.
Шестая группа мероприятий предусматривает решение задач, связанных с постоянной заботой о женщинах-труженицах, о создании им условий для сочетания материнства с активным участием в трудовой и общественной деятельности. Сюда же сведены мероприятия по улучшению воспитательной работы среди трудящейся молодежи, созданию ей условий для повышения профессионального и общеобразовательного уровня, укрепления здоровья.
Седьмая группа мероприятий коллективного договора предусматривает решение задач, способствующих развитию трудовой и социальной активности трудящихся, их вовлечению в управление делами производства.
Итак, сегодня стороны коллективного договора полностью самостоятельны в определении его тематических разделов. Этот вопрос решается в зависимости от конкретных задач и условий социально-экономического развития трудового коллектива. Такой подход способствует творческому отношению трудящихся к разработке коллективных договоров. Вместе с тем, Общее положение о порядке заключения коллективных договоров и Закон Украины “О коллективных договорах и соглашениях” сохраняет установившийся в колдоговорной практике порядок, когда каждый из разделов договора включает как нормативные положения, так и обязательства сторон коллективного договора по выполнению намеченных ими мероприятий.
Выполнение условий коллективного договора находится под постоянным контролем сторон, его заключивших. Не менее двух раз в год стороны, подписавшие коллективный договор, отчитываются перед трудовым коллективом о ходе его выполнения. Кроме того, немалую роль в контрольной деятельности по выполнению обязательств и нормативных положений коллективного договора играют советы трудовых коллективов и другие общественные организации, действующие на предприятии.
Поскольку коллективный договор является правовым актом локального масштаба, с момента вступления его в действие обязательства сторон приобретают юридическую силу и подлежат неукоснительному выполнению. В случае невыполнения обязательств по коллективному договору должностные лица несут ответственность в порядке, установленном законодательством Украины.
Коллективный договор обладает юридической силой до тех пор, пока стороны не заключат новый или не пересмотрят действующий, если иное не предусмотрено договором.
5 ОПРЕДЕЛЕНИЕ ФИНАНСОВОГО РЕЗУЛЬТАТА ДЕЯТЕЛЬНОСТИ СТРУКТУРНЫХ ПОДРАЗДЕЛЕНИЙ НА ГОСУДАРСТВЕННОМ ПРЕДПРИЯТИИ
Финансовый результат деятельности обособленных подразделений предприятия, ведущих самостоятельный бухгалтерский учет, определяется по документам бухгалтерской отчетности.
Для остальных подразделений оценочный финансовый результат деятельности (ОФР) определяется текущим нарастающим итогом, суммой финансовых результатов за последние 12 месяцев, по формуле:
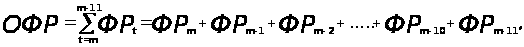 (5.1)
где ФРt – финансовый результат t-го месяца;
m – текущий расчетный месяц.
Финансовый результат (ФР) деятельности подразделения за месяц определяется по формуле:
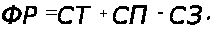 (5.2)
где СТ – полная стоимость реализованной конечной, производимой по инициативе подразделения, продукции, услуг;
СП – заводская плановая стоимость произведенных продукции, работ, услуг подразделения;
СЗ – сумма фактических затрат, относимых на подразделение.
Итог финансовых результатов оформляется в виде, представленном в таблице 5.1.
|
Финансовые результаты деятельности структурных подразделений (тыс. грн.) Таблица 5.1 |
||||||||
|
№ п/п |
Номер подразделения |
Номер класса подразделения | ФР за предыдущие 11 месяцев | СТ | СП | СЗ | ФР за отчетный период |
ОФР ( + , - ) |
1 |
1 | 1 | 600 | 400 | 500 | 200 | 700 | + 100 |
2 |
3 | 2 | 600 | 300 | 400 | 200 | 500 | - 100 |
3 |
5 | 1 | 1000 | 600 | 1000 | 400 | 1200 | + 200 |
4 |
40 | 3 | 150 | 100 | 300 | 200 | 200 | + 50 |
5 |
71 | 4 | 450 | 300 | 400 | 300 | 400 | - 50 |
Итого: |
2800 | 1700 | 2600 | 1300 | 3000 | +200 | ||
 Полная
стоимость
реализованной
конечной,
производимой
по инициативе
подразделения,
продукции,
услуг (СТ) определяется
прямым учетом
по реализационным
документам
(накладные,
выписки банка
о поступлении
средств на
расчетный счет
предприятия,
акты взаимозачета
и т.п.).
Структурные подразделения предприятия по степени участия в производстве товарной продукции распределяются на 4 класса:
1 класс – непосредственные товаропроизводители (производственные цеха);
2 класс – подразделения, обеспечивающие производственный процесс;
3 класс – подразделения, обеспечивающие процесс управления производством
4 класс – подразделения, обеспечивающие процессы административного управления, планирования и отчетности предприятия;
5 класс – подразделения социальной сферы.
Заводская стоимость произведенных продукции, работ, услуг подразделения по планам предприятия (СП) определяется по формуле:
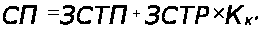 (5.3)
где ЗСТП – заводская стоимость произведенной товарной продукции подразделения;
ЗСТР – заводская стоимость выполненных работ, услуг подразделения;
Кк – корректирующий коэффициент для соответствующего класса подразделений.
Заводская стоимость произведенной товарной продукции подразделения (ЗСТП) определяется по формуле:
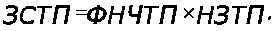 (5.4)
где ФНЧТП – фактическое количество нормо-часов сданной товарной продукции подразделения за месяц (по сданным нарядам);
НЗТП – норматив затрат на 1 нормо-час товарной продукции.
Норматив затрат на 1 нормо-час товарной продукции (НЗТП) определяется по формуле:
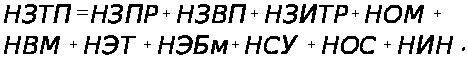 (5.5)
где НЗПР – норматив зарплаты производственных рабочих на 1 нормо-час товарной продукции;
НЗВП – норматив зарплаты вспомогательного персонала на 1 нормо-час товарной продукции;
НЗИТР – норматив зарплаты ИТР на 1 нормо-час товарной продукции;
НОМ – норматив расхода (стоимости) основных материалов на 1 нормо-час товарной продукции;
НВМ – норматив расхода (стоимости) вспомогательных материалов на 1 нормо-час товарной продукции;
НЭТ – норматив расхода (стоимости) энергоресурсов на технологию на 1 нормо-час товарной продукции;
НЭБм – норматив расхода (стоимости) энергоресурсов на бытовые нужды (в зависимости от месяца года) на 1 нормо-час товарной продукции;
НСУ – норматив расхода на услуги сторонних организаций на 1 нормо-час товарной продукции;
НОС – норматив расхода (стоимости) оснастки на 1 нормо-час товарной продукции;
НИН – норматив расхода (стоимости) инструмента на 1 нормо-час товарной продукции.
Заводская стоимость выполненных работ, услуг подразделения (ЗСТР) определяется по формуле:
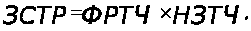 (5.6)
где ФРТЧ – фактическое количество отработанных тарифных часов при выполнении работ подразделения за месяц (по табелям);
НЗТЧ – норматив затрат на 1 табельный час работ.
Норматив затрат на 1 табельный час работ (НЗТЧ) определяется по формуле:

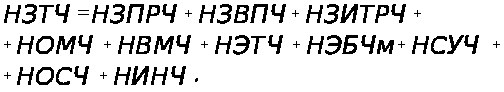 (5.7)
где НЗПРЧ – норматив зарплаты производственных рабочих на 1 табельный час работ;
НЗВПЧ – норматив зарплаты вспомогательного персонала на 1 табельный час работ;
НЗИТРЧ – норматив зарплаты ИТР на 1 табельный час работ;
НОМЧ – норматив расхода (стоимости) основных материалов на 1 табельный час работ;
НВМЧ – норматив расхода (стоимости) вспомогательных материалов на 1 табельный час работ;
НЭТЧ – норматив расхода (стоимости) энергоресурсов на технологию на 1 табельный час работ;
НЭБЧм – норматив расхода (стоимости) энергоресурсов на бытовые нужды (в зависимости от месяца года) на 1 табельный час работ;
НСУЧ – норматив расхода на услуги сторонних организаций на 1 табельный час работ;
НОСЧ – норматив расхода (стоимости) оснастки на 1 табельны1 час работ;
НИНЧ – норматив расхода (стоимости) инструмента на 1 табельный час работ.
Корректирующий коэффициент для соответствующего класса подразделений (Кк) определяется следующим образом:
К1 = 1;
К2 = К3 = ФНЧТПЗ/ННЧТПЗ; коэффициент объемов производства
К4 = ФПСЗГ/ННСЗГ; коэффициент финансового обеспечения
К5 = ФОЧГ/НОЧГ; коэффициент обслуживания
где ФНЧТПЗ – фактический объем товарной продукции завода в целом в нормо-часах за год (12 последних месяцев);
ННЧТПЗ – нормативный объем товарной продукции завода в целом в нормо-часах за год – минимально необходимый объем для содержания коллектива и основных фондов;
ФПСЗГ – фактический объем поступивших средств по заводу в целом за 12 последних месяцев;
ННСЗГ – нормативный объем поступления средств по заводу в целом за год – минимально необходимый объем для содержания коллектива и основных фондов;
ФОЧГ – фактическое количество обслуженных человек за 12 последних месяцев;
НОЧГ – нормативное количество обслуживания человек за год.
Сумма затрат, относимых на подразделение (СЗ) определяется по формуле:
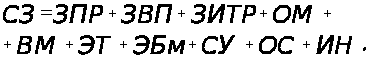 (5.8)
где ЗПР – факт начисленной зарплаты производственных рабочих (по сданным нарядам);
ЗВП – факт начисленной зарплаты вспомогательного персонала (по сданному табелю);
ЗИТР – факт начисленной зарплаты ИТР (по сданному табелю);
ОМ – факт стоимости полученных основных материалов (по накладным, лимиткам, требованиям и т.п.);
ВМ – факт стоимости полученных вспомогательных материалов (по накладным, лимиткам, требованиям и т.п.);
ЭТ – факт расхода (стоимости) энергоресурсов на технологию (определяется исходя из общего расхода энергоресурсов по предприятию и нормативов по конкретному подразделению)
ЭБм – факт расхода (стоимости) энергоресурсов на бытовые нужды (определяется исходя из общего расхода энергоресурсов по предприятию и нормативов по конкретному подразделению с учетом месяца года);
СУ – факт расхода на услуги сторонних организаций (по оплаченным счетам, актам взаимозачета);
ОС – факт стоимости полученной оснастки (по накладным, лимиткам, требованиям и т.п.);
ИН – факт стоимости полученного инструмента (по накладным, лимиткам, требованиям и т.п.).
ЗАКЛЮЧЕНИЕ
Заработная плата – важная экономическая категория, один из экономических рычагов, который призван соединить воедино интересы работника с интересами предприятия и государства.
Основные принципы организации оплаты труда, осуществляются с помощью таких ее элементов, как нормирование труда, тарифная система, формы и системы заработной платы. Только во взаимосвязи эти элементы позволяют правильно организовать заработную плату. Каждый из этих элементов имеет строго определенное назначение, но вместе с тем они взаимодействуют друг с другом, что обеспечивает при правильном их применении действенную систему материальной заинтересованности в высоких основных производственных показателях работы.
Количество труда, затрачиваемое работниками в процессе производства, измеряется с помощью норм, которые в зависимости от организации производства и труда определяют необходимые затраты времени, выработки, объем обслуживания или численность работников.
Нормы трудовых затрат необходимы для организации труда не только рабочих-сдельщиков, но и рабочих-повременщиков, инженерно-технических работников, служащих, младшего обслуживающего персонала. Они устанавливаются для каждой категории работающих посредством нормирования труда.
Нормирование труда – средство определения меры труда для выполнения какой-либо конкретной работы и меры вознаграждения за труд в зависимости от его количества и качества.
Цель нормирования труда состоит в том, чтобы на основе совершенствования организации производства и труда, а также на основе улучшения его условий сократить затраты на выпуск продукции и повысить производительность.
Организация оплаты труда на предприятии в большой степени зависит от качества справочных нормативных материалов, так как применение завышенных норм времени и заниженных норм выработки приводит к нарушению принципа оплаты по количеству вложенного труда.
Основными направлениями совершенствования нормирования труда на предприятии являются:
широкое внедрение технически обоснованных норм;
расширение сферы нормирования путем установления норм затрат труда для рабочих-повременщиков, инженерно-технических работников и служащих;
широкое внедрение компьютерной техники для выполнения необходимых расчетов;
повышение квалификации нормировщиков.
От того, какая форма оплаты труда используется на предприятии, зависит структура заработной платы, преобладает ли в ней условно-постоянная часть (т.е. тариф, оклад) им переменная часть (сдельный приработок, премия).
В народном хозяйстве страны используются сдельная и повременная формы оплаты труда, которые имеют несколько присущих им систем. Сдельной форме оплаты присущи прямая сдельная система, сдельно-премиальная, сдельно-прогрессивная, сдельно-регрессивная, косвенно-сдельная и аккордная система. Повременной форме оплаты присущи простая повременная и повременно-премиальная системы.
На предприятиях существует система доплат и надбавок к основной заработной плате. Это доплаты за условия труда рабочим, руководителям и специалистам, доплаты за интенсивность труда, надбавка за профессиональное мастерство, надбавка за выполнение особо важных работ и т.д.
Определить меру дополнительной оплаты труда за выполнение какой-либо определенной работы призвана премия.
В структуре заработной платы премии составляют у рабочих около 20%, у специалистов около 25% и у руководителей около 40%.
В качестве показателей премирования должны быть такие показатели, на которые коллектив может оказывать реальное воздействие. Это такие показатели как:
экономия времени, материалов, топлива, энергии;
повышение качества продукции;
сокращение численности работающих;
улучшение организации труда и производства.
При этом улучшение одних показателей не должно достигаться за счет ухудшение других.
Необходимость премирования диктуется тем, что оплата труда по отработанному времени, равно как и по количеству произведенной продукции, не позволяет в полной мере учесть результаты труда, соединить личную материальную заинтересованность с коллективной, стимулировать одновременно рост производительности труда, лучшее использование производственных фондов, повышение качества продукции.
В настоящее время в нашем государстве, как и во многих других государствах СНГ, существует порочная практика своевременных невыплат заработной платы, а также задержек по выплате заработной платы, не говоря уже о самих ее размерах. Все это является значительным ущемлением прав трудящихся и грубым нарушением трудового законодательства.
ЛИТЕРАТУРА
Постановление Кабинета Министров Украины от 01 мая 2006 года № 525 «Порядок определения сумм, которые вносятся в бюджет предприятиями-монополистами в 2006 г. в связи с превышением расчетной величины фонда оплаты труда». – Галицькі Контракти, № 19, 2006г. – с. 50-52.
Постановление Кабинета Министров Украины от 19 мая 2006 года № 859 «Об условиях и размерах оплаты труда руководителей предприятий, основанных на государственной, коммунальной собственности, и объединений государственных предприятий». – Праця і зарплата, №11 (171), червень 2006р.-с.8.
Рекомендации по формированию заработной платы работающих в зависимости от личного вклада работника в конечные результаты работы предприятия (Утверждены приказом Министерства труда и социальной политики Украины от 31.03.99г. №44-Праця і зарплата,№ 11 (171), червень 2006 р. – с. 18-31.
Доронина М., Григоренко А., Аведян Л. Развитие системы факторов активизации персонала.- Бизнес информ, №15, 2009г.-с. 57-60.
Макконел К. Р., Брю С. Л. Экономикс: принципы, проблемы и политика. Пер. с английского 11-го изд. К., Хагар-Демос, 1993г.-с.785.
Мирясов Ю. Формирование уровней эффективной заработной платы.-Бизнес информ, №6, 2009г.-с. 36-38.
Петроченко П. Ф., Лясников И. А. Экономика труда в промышленности. -Москва: Экономика, 1978.-с. 264.
Таран Н. Формирование тарифной системы предприятия. -Бизнес информ, №10. 2009г.-с. 44-47.
Г. С. Одинцова, В. И. Горошко, Н. Н. Мельтюхова, А. И. Михайленко, В. А. Фареник. Управление предприятием в условиях хозрасчета. - Киев: Наукова думка, 2006.-с. 116.
И. К. Бондарь, Н. В. Анишина, А. В. Базилюк, В. В. Чурсов. – Киев: Техника, 1986. – с.101.
Балабанов И. Т. Риск-менеджмент.- М.: «Финансы и статистика», 2006.
Балабанов И. Т. Основы финансового менеджмента.- М.: «Финансы и статистика», 2007.
Башарин Г. П. Начала финансовой математики.- М.: «ИНФРА-М», 2007.
Белолипецкий В. Г. Финансы фирмы.- М.: