Выбор направлений развития предприятия ООО "Феникс"
4. Штабелевка готовой продукции – осуществляется трактором К-700.
5. Подвозка круглого леса к погрузочным эстокадам осуществляется также трактором К-700.
6. Погрузка круглого леса в железнодорожные вагоны осуществляется автомашиной Краз с крановой установкой.
– Лесопильный участок – предназначен для выпуска обрезного пиломатериала. В состав работ входят:
1. Подвозка сырья – круглого леса – к участку осуществляется колесным трактором К-700.
2. Погрузка пакетов в железнодорожные вагоны – осуществляется автокраном.
– Автотранспортный цех – предназначен для транспортировки лесопродукции и работников ООО «Феникс». Основная доля автомобилей – лесовозы.
Не смотря на то, что в 2004 г. предприятие специализируется на производстве пиловочника экспортного, оно начинает наращивать объемы по производству пиломатериалов.
2.2. Анализ производства товарной и реализованной продукции
Объёмы производства товарной и реализованной продукции лежат в основе достижения конечных результатов предприятия. Поэтому анализ производственно-хозяйственной деятельности целесообразно начать с анализа этих показателей.
На ООО «Феникс» отсутствуют данные о плановых показателях. Поэтому анализу будут подвергнуты отчётные данные за 2005-2006гг. Исходные данные для анализа приведены в табл.1.
Таблица 1
Показатели производства товарной и реализованной продукции
|
Наименование показателя |
2005 г. |
2006 г. |
Рост объёмов, % |
Абсолютное отклонение |
| 1. Объём товарной продукции, тыс. р. | 5119,1 |
6388,6 |
124,8 |
+1269,5 |
| 2. Объём реализованной продукции, тыс. р. | 4903,0 |
6220,1 |
126,8 |
+1317,1 |
Из данных табл. 1 видно, что в 2006г. предприятие добилось значительного роста по основным объёмным показателям. Этот результат положительно характеризует работу ООО «Феникс».
При анализе выпуска продукции следует выяснить насколько равномерно и ритмично работает предприятие. Для оценки равномерности товарного выпуска продукции и равномерности её реализации в табл.2 и табл.3 приведены отчётные данные по месяцам года.
Таблица.2
Среднемесячные объёмы товарной и реализованной продукции в 2005г.
| Месяц года | Товарная продукция, тыс. р. | Реализованная продукция, тыс. р. | ||
| за месяц | нарастающим итогом | за месяц | нарастающим итогом | |
| январь | 480,5 | 480,5 | 537,0 | 537,0 |
| февраль | 762,9 | 1243,4 | 497,7 | 1034,7 |
| март | 600,0 | 1843,4 | 550,0 | 1584,7 |
| апрель | 363,1 | 2206,5 | 581,1 | 2165,8 |
| май | 138,9 | 2345,4 | 170,1 | 2335,9 |
| июнь | 196,3 | 2541,7 | 326,3 | 2662,2 |
| июль | 14,7 | 2556,4 | 73,7 | 2735,9 |
| август | 296,3 | 2852,7 | 276,3 | 3012,2 |
| сентябрь | 255,4 | 3108,1 | 265,9 | 3278,1 |
| октябрь | 365,1 | 3473,2 | 277,3 | 3555,4 |
| ноябрь | 739,7 | 4212,9 | 617,9 | 4173,3 |
| декабрь | 906,2 | 5119,1 | 729,7 | 4903,0 |
| Итого | 5119,1 | - | 4903,0 | - |
| Среднемесячное значение | 426,59 | - | 408,59 | - |
| Минимальное значение | 14,7 | 73,7 | ||
| Максимальное значение | 906,2 | 729,7 | ||
Рассматривая данные табл.2, легко заметить, что товарный выпуск по месяцам года является неравномерным. Это утверждение вытекает из сравнения месячных данных со средним значением этого показателя. Так, в 2005г. среднемесячный выпуск товарной продукции равен 426,59 тыс. р. При этом минимальный выпуск достиг 14,7 тыс. р. в июле, а максимальный в декабре 906,2 тыс. р.
Объёмы реализаций продукции также являются неравномерными.
Таблица 3
Среднемесячные объёмы товарной и реализованной продукции в 2006г.
| Месяц года | Товарная продукция, тыс. р. | Реализованная продукция, тыс. р. | ||
| за месяц | нарастающим итогом | за месяц | нарастающим итогом | |
| январь | 944,7 | 944,7 | 763,3 | 763,3 |
| февраль | 621,3 | 1566,0 | 674,8 | 1438,1 |
| март | 104,73 | 2613,3 | 660,9 | 2099,0 |
| апрель | 368,4 | 2981,7 | 720,5 | 2819,5 |
| май | 492,0 | 3473,7 | 600,0 | 3419,5 |
| июнь | 104,0 | 3577,7 | 304,5 | 3724,0 |
| июль | 53,0 | 3730,7 | 211,5 | 3935,5 |
| август | 161,3 | 3792,0 | 182,5 | 4118,0 |
| сентябрь | 296,9 | 4988,9 | 235,2 | 4353,2 |
| октябрь | 74,3 | 4163,2 | 197,8 | 4551,0 |
| ноябрь | 970,5 | 5133,7 | 703,8 | 5254,8 |
| декабрь | 1254,9 | 6388,6 | 365,3 | 6220,1 |
| Итого | 6388,6 | - | 6220,1 | - |
| Среднемесячное значение | 532,39 | - | 518,35 | - |
| Min значение | 53,0 | 182,5 | ||
| Max значение | 1254,9 | 763,3 | ||
Наряду с неравномерностью необходимо рассчитать показатели ритмичности товарной и реализованной продукции. Ритмичность принято рассчитывать по декадам отчётного периода. Исходные данные для расчёта приведены в табл.4 они относятся к 2006г.
Таблица.4
Показатели ритмичности выпуска и реализации продукции в 2006 г.
| Квартал | Объём продукции, тыс.р. | Выпуск по декадам, % | Реализация по декадам, % | |||||
| товарная | реализованная | I | II | III | I | II | III | |
| I | 2513,3 | 2099,0 | 15 | 35 | 50 | 5 | 40 | 55 |
| II | 964,4 | 1625,0 | 25 | 38 | 37 | 30 | 30 | 40 |
| III | 511,2 | 625,2 | 10 | 45 | 45 | 25 | 45 | 50 |
| IV | 2299,7 | 1866,9 | 28 | 39 | 33 | 15 | 25 | 60 |
| Итого | 6388,6 | 6220,1 | ||||||
На предприятии плановые объёмы товарной и реализованной продукции равны и установлены в размере 6400 тыс. р. При этом по плану принято равномерное распределение квартальных объёмов по декадам. Исходя из этого подхода в табл. 5 и табл. 6 определены физические объёмы продукции, распределённые по декадам квартального периода.
Таблица 5
Вспомогательная таблица для расчёта ритмичности выпуска товарной продукции в 2006г.
| Квартал | По плану | Фактически произведено тыс. р. в т.ч. по декадам | Объём в пределах плана, тыс. р. | ||||
| всего, тыс. р. | в т.ч. на декаду квартала | всего |
I |
II |
III |
||
| I | 2250 | 750 | 2613,3 | 392,0 | 914,6 | 1306,6 | 1892,0 |
| II | 1300 | 433,3 | 964,4 | 241,1 | 366,5 | 356,8 | 964,4 |
| III | 1310 | 433,3 | 511,2 | 51,1 | 230,0 | 230,0 | 511,2 |
| IV | 1540 | 513,3 | 2299,7 | 643,9 | 396,9 | 758,9 | 1539,9 |
| Итого | 6400 | 6388,6 | 1328,1 | 2408 | 2652,3 | 4907,5 | |
Коэффициент
ритмичности
определяют
путём деления
фактического
выпуска продукции
в пределах
плана на плановый
выпуск. Коэффициент
ритмичности
равен
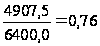
Аналогичным образом можно рассчитать коэффициент ритмичности для реализованной продукции (см. табл. 6).
Таблица 6
Расчёт ритмичности для реализованной продукции
квартал |
По плану | Фактически произведено тыс. р. в т.ч. по декадам | Объём в пределах плана, тыс. р. | |||||
| всего, тыс. р. | в т.ч. на декаду квартала | всего |
I |
II |
III |
|||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| I | 2250,0 | 750,0 | 2099,0 | 104,9 | 839,6 | 1154,4 | 2160,49 | |
| II | 1600,0 | 533,3 | 1625,0 | 487,5 | 487,5 | 650,0 | 1508,3 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| III | 600,0 | 200,0 | 629,2 | 157,3 | 283,1 | 251,6 | 557,3 | |
| IV | 1950,0 | 650,0 | 1866,9 | 280,0 | 466,7 | 1120,1 | 1396,7 | |
| Итого | 6400 | 6220,1 | 1029,7 | 2076,9 | 3176,1 | 5067,2 | ||
Из данных
табл.6 находим
коэффициент
ритмичности
реализации
продукции
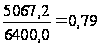
Полученные результаты показывают, что товарный выпуск и реализация на предприятии характеризуются низкими значениями ритмичности, практически совпадающими по абсолютной величине.
Данные этой таблицы убеждают в том, что и в 2005 г. картина ритмичной работы сохраняется. Причину этого аномального явления необходимо выяснить у руководства предприятия. Но независимо от вида причин столь неритмичной работы наносит предприятию огромный вред, ибо приводит к экономическим потерям: не полностью используются мощности, расходуется средства на оплату сверхурочных в I и IV кварталах года и т.п.
Таблица.7
Сопоставимые данные о выпуске товарной продукции по кварталам 2005 и 2006гг.
| Кварталы | 2005г. | 2006г. | ||
| тыс. р. | удельный вес, % | тыс. р. | удельный вес, % | |
| I | 1843,4 | 36 | 2613,3 | 40,9 |
| II | 698,3 | 13,6 | 964,4 | 10,8 |
| III | 581,1 | 13,3 | 511,2 | 8 |
| IV | 2311,0 | 39,2 | 2299,7 | 35,9 |
| Итого | 5119,1 | 100 | 6388,6 | 100 |
Важной стороной, характеризующей объёмы производства, является номенклатура выпуска. Данные об объёмах товарного выпуска по основным разделам номенклатуры предприятия приведены в табл.8.
Таблица.8
Основные разделы номенклатуры в 2005 и 2006 гг., тыс.м3
| Раздел номенклатуры | 2005г. | 2006г. | Рост, % |
Абсолютное отклонение |
|
1.Лесоматериал круглый всего В том числе: |
7,57 | 6,86 | 90,7 | -0,71 |
| 1.1 Крупный пиловочник экспорт | 2,32 | 2,5 | 107,8 | +0,18 |
| 1.2 Мелкий пиловочник экспорт | 1,49 | 0,92 | 61,8 | -0,57 |
| 2. Шпала | 1,46 | 1,47 | 100,7 | +0,01 |
| 3. Пиломатериал | 1,6 | 5,1 | 318 | +3,5 |
В табл. 8 помещены отчётные данные ООО «Феникс», которые отражают только основные разделы номенклатуры, что в определённой мере обесценивает эту информацию. Кроме того, приведённые данные не имеют стоимостную форму и отражают объёмы в натуральном выражении – в м3. Тем не менее, они представляют определённый интерес, так как они позволяют видеть те изменения, которые произошли в 2006 г. по сравнению с 2005г. Как показывают данные табл. 8 приведённые разделы номенклатуры в 2005 г. изменялись в противоположных направлениях: по одним объёмы уменьшились, по другим, наоборот, объёмы выросли. Практически на одном уровне остались объёмы по позиции «шпала». По двум наиболее крупным разделам объёмы уменьшились. К ним относятся: лесоматериалы круглый и мелкий, пиловочник на экспорт. По этим двум позициям уменьшение в 2005 г. составило 1,28 тыс.м3. Увеличение объёмов выпуска произошло по разделу «крупный пиловочник на экспорт» (0,18 тыс.м3) и разделу «пиломатериал» (3,5 тыс.м3). Эти разнонаправленные изменения обусловлены рыночным спросом.
2.3. Анализ труда и заработной платы
Общая картина о расходовании заработной платы по предприятию представлена в табл. 9.
Таблица 9
Структура фонда заработной платы
| Наименование показателя |
Значение показателя |
Рост %. |
Абсолютное отклонение | |
| 2005г. | 2006г. | |||
| 1. Фонд заработной платы рабочих, тыс. р. | 2368,8 | 2025,2 | 85,5 | -343,5 |
|
2. Фонд заработной платы административно-управленческого персонала, тыс. р. |
442,8 | 453,6 | 102,44 | +10,8 |
| 3. Фонд заработной платы предприятия, тыс. р. | 2811,6 | 2478,8 | 88,2 | -332,8 |
| 4. Численность рабочих | 42 | 36 | 97,68 | -6 |
| 5. Численность административно-управленческого персонала | 6 | 6 | 100 | |
| 6. Среднесписочная численность по предприятию | 48 | 42 | 87,5 | -6 |
| 7. Среднемесячная зарплата одного рабочего, р. | 4700 | 4688 | 99,74 | -12 |
| 8. Среднемесячная зарплата одного работника административно-управленческого персонала, р. | 6150 | 6300 | 102,44 | +150 |
|
9. Среднемесячная зарплата одного работника |
4902 | 4918 | 100,32 | +16 |
| 10. Доля заработной платы рабочих в общем фонде заработной платы предприятия, проц. | 84,2 | 81,7 | 97,03 | -2,5 |
| 11. Доля заработной платы административно-управленческого персонала в общем фонде заработной платы предприятия, проц. | 15,8 | 18,3 | 115,82 | 2,5 |
Из данных этой таблицы видно, что на предприятии среднесписочная численность работников составила в 2006 г. 42 человека, и по сравнению с 2003 годом она уменьшилась на 6 человек. Причём уменьшение произошло за счёт категории рабочих. В общей численности преобладают рабочие. На их долю приходится более 80%. Такую структуру следует признать прогрессивной. Общий фонд заработной платы по предприятию несколько снизился (88,2%).
Однако это снижение нельзя признать рациональным, так как среднемесячная заработная плата на одного работника в 2006 г. практически осталась на уровне прошлого года и по своей абсолютной величине находится ниже пяти тысяч рублей в месяц. Прирост составил 100,32 р., в то время как инфляция в стране в 2006 году превысила 12%. Это значит, что реальная заработная плата работников не только не увеличилась, но даже упала.
В 2006 году в целом по стране среднемесячная заработная плата достигла 5500 рублей. Следовательно, заработная плата на предприятии находится на очень низком уровне, особенно если учесть, что предприятие находится в Сибири и заработная плата работника формируется с учётом районного коэффициента (1,2) и северной надбавки. С учётом данных табл. 9 можно рассчитать, как изменилась за последние годы производительность труда. Производительность труда – это показатель, который показывает сколько продукции изготовлено в единицу времени. Однако учёт на предприятии поставлен настолько плохо, что данные, необходимые для расчёта производительности труда, отсутствуют. В связи с этим, производительность труда будем оценивать по показателю «выработка на одного человека» (см. табл. .10).
Таблица .10
Показатели производительности труда в 2005 и 2006 году
| Наименование показателя | 2005г. | 2006г. | Рост, % |
| 1. Объём товарной продукции, тыс. р. | 5119,1 | 6388,6 | 124,8 |
| 2. Общая численность | 48 | 42 | 87,5 |
| 3. Численность рабочих | 42 | 36 | 85,7 |
| 4. Выработка на одного работающего, тыс. р./год | 106,64 |
152,10 |
142,6 |
| 5. Выработка на одного рабочего, тыс. р./год | 121,88 | 177,46 | 145,6 |
Из данных табл. 10 следует, что производительность труда, оцениваемая по показателю «выработки на одного человека», значительно повысились.
Рост выработки обусловлен ростом объёмов товарной продукции при практически неизменной численности работающих. Однако показатель «выработки на одного работающего (или рабочего)» страдает тем недостатком, что он не учитывает изменения цен. Между тем цены на продукцию леспромхоза выросли в 2006 г. по сравнению с 2005 г. (см. табл.11).
Таблица 11
Цена на отдельные виды продукции
| Вид продукции | Цена 1 м3, р. | Рост цен, % | |
| 2005 г. | 2006г. | ||
| 1. Круглый лес | 635 | 867 | 136,5 |
| 2. Шпалы, р./шт. | 136 | 144 | 105,8 |
| 3. Пиломатериал на экспорт | 1416 | 1799 | 127 |
| 4. Пиломатериал для российских покупателей | 986 | 1211 | 122,8 |
На предприятии отсутствуют отчётные данные о поквартальном росте цен в 2006 г. по сравнению с 2005 г. в целом. Между тем данные табл. 11, в которой приведены ведущие разделы номенклатуры убеждают, что цены в 2006 г. значительно повысились. Это повышение лежит в интервале 105,8-136,5%. По отчётным данным предприятия в целом по товарной продукции рост цен в 2006 г. по сравнению с 2005 г. составил 28%.
Рост цен подтверждает также факт снижения объёмов выпуска продукции в натуральном выражении (см.табл.12).
Таблица .12
Сопоставимые данные о выпуске продукции в натуральном выражении
| Вид продукции | Объём, тыс.м3 | Снижение объёмов выпуска, % | |
| 2005г. | 2006г. | ||
| 1. Лесоматериалы круглые | 7,57 | 6,86 | 90,6 |
| 2. Мелкий пиловочник экспорт | 1,49 | 0,92 | 61,7 |
| 3. Деловая древесина | 8,03 | 6,8,6 | 85,4 |
| 4. Пиловочник обычный | 5,1 | 1,2 | 23,5 |
Рост производительности труда необходимо рассчитать с учётом роста цен, т. е. показатель выработки необходимо откорректировать с учётом роста цен. Расчёт приведён в табл. 13
Таблица .13
Расчёт производительности труда с учётом роста цен в 2006 г. на 28% по сравнению с 2005 г.
| Наименование показателя | 2005 г. | 2006 г. | Рост, %. | Примечание |
| 1. Выработка на одного работающего при исчислении товарной продукции в ценах текущих лет, тыс. р./год. | 106,64 |
152,10 |
142,6 |
|
| 2. То же при исчислении товарной продукции в сопоставимых ценах, тыс. р./год. | 106,64 |
107,19 |
99,48 |
С учётом роста цен на 28% |
| 3. Выработка на одного рабочего при исчислении товарной продукции в ценах текущих лет, тыс. р./год. | 121,88 |
177,46 |
145,6 |
|
| 4. То же при исчислении товарной продукции в сопоставимых ценах, тыс. р./год. | 121,88 |
120,08 |
99,83 |
С учётом роста цен на 28% |
Полученные расчёты указывают, что производительность труда, оцениваемая по показателю «выработка на одного работника» в 2006 г., практически осталась на одном и том же уровне. Низкий уровень зарплаты даёт основание сделать предположение о том, что на предприятии должна быть высокая текучесть кадров. Для подтверждения этого предположения рассмотрим показатели текучести (см. табл.14).
Таблица .14
Движение рабочей силы
| Показатель | Численность 2005г. | Численность 2006г. | ||
| всего, чел. | удельный вес, %. | всего, чел. | удельный вес, % | |
| 1. Принято на предприятие, чел. | 18 | 38,5 | 19 | 44,7 |
| 2. Выбыло с предприятия, в том числе по причинам текучести (за нарушение трудовой дисциплины и др.) |
21 15 |
45,1 32,2 |
21 13 |
49,8 30,1 |
| 3. Среднесписочная численность работников, чел. | 48 | 100 | 42 | 100 |
| 4. Коэффициент по приёму | 0,38 | - | 0,45 | - |
| 5. Коэффициент по выбытию | 0,44 | - | 0,5 | - |
| 6. Коэффициент текучести | 0,31 | - | 0,30 | - |
Данные табл. 14 подтверждают недопустимо высокий уровень текучести. Коэффициент текучести в 2006 и 2005 гг. находятся практически на неизменном уровне.
Коэффициент текучести, достигший в 2006г. 0,30 говорит о том, что почти каждый третий работник предприятия в течение года увольняется.
На предприятии разработан ряд документов, касающихся вопросов оплаты и стимулирования труда:
положение об оплате и нормировании труда работников;
положение о применении стимулирующих, повышающих коэффициентов к установленным окладам;
положение о премировании работников ООО «Феникс» УКМО за выполнение установленных объёмов на разделке леса на нижнем складе с 01 января 2005г.;
положение на премирование работников нижнего склада на погрузке пиломатериалов в ж/д вагоны с 01 января;
Эти документы разработаны в 2005г. Анализ этих документов будет выполнен в Проектной части пояснительной записки, так как она нуждается в существенном совершенствовании.
2.4. Анализ себестоимости и прибыли
Учёт затрат на ООО «Феникс» организован неудовлетворительно. Постатейный учёт затрат имеется по году в целом. В табл. 15 приведены данные о составе затрат себестоимости за 2005 и 2006гг.
Таблица .15
Анализ себестоимости
Статья затрат |
Структура затрат по статьям себестоимости |
Рост, % гр.4/гр.2*100 |
|||
| 2005г. | 2006г. | ||||
| тыс. р. | доля в итоге, % | тыс. р. | доля в итоге, % | ||
| 1. Сырье | 698,9 | 15,8 | 914,1 | 15,6 | 130,7 |
| 2. Заработная плата | 2811,6 | 63,8 | 2478,8 | 42,5 | 88,1 |
| 3. Отчисления на соц. нужды | 190,6 | 4,3 | 159,3 | 2,7 | 83,5 |
| 4. Налоги и сборы, включаемые в себестоимость | 197,3 | 4,4 | 181,5 | 3,1 | 91,9 |
| 5. Амортизация | 315,6 | 7,1 | 324,3 | 5,5 | 102,7 |
| 6. Топливо | 164,8 | 3,7 | 390,9 | 6,7 | 237,2 |
| 7. Электроэнергия | 24,4 | 0,5 | 159,4 | 2,7 | 653,2 |
| 8. Транспортировка грузов | 1055,8 | 18,1 | |||
| 9. Прочие | - | - | 173,5 | 2,9 | |
| Итого | 4403,2 | 100 | 5837,6 | 100 | 132,5 |
Анализируя данные табл. 15 следует подчеркнуть, что годовые затраты по себестоимости увеличились на 32,5%. Этот рост превышает темпы роста объёмов товарной продукции, который достиг 124,8%. Такое соотношение темпов роста является не желательным, ибо оно приводит к сокращению объёмов годовой прибыли.
В 2006 г. по сравнению с 2005 г. затраты увеличились по шести статьям и снизились по трём статьям, снижение произошло по статье «заработная плата». Так как общая численность изменилась незначительно (уменьшилась на шесть человек), то это говорит о том, что реальная заработная плата с учётом инфляции не повысилась и даже, наоборот, снизилась. При этом надо учесть, что сложившийся уровень среднемесячной заработной платы уже находился на низком уровне.
Снижение расходов по статье «отчисление на социальные нужды не требует объяснений, так как базой для начисления этих расходов служит фонд заработной платы. Незначительное снижение по налогам и сборам связано с проводками бухгалтерской отчётности. Среди статей затрат по которым произошло значительное удорожание следует отметить затраты на электроэнергию, которые выросли более чем в шесть раз, что связано с повышением тарифа кВт/ч. Рост затрат по статье «сырьё» до 30,7% связан с увеличением товарного выпуска.
Что касается структуры себестоимости двух смежных лет, то она существенно не изменилась: в себестоимости этих лет превалирует сырьё и заработная плата. На долю этих статей в суммарном выражении приходится 79,6% в 2003 г. и 58,1% в 2006 г.
Для того чтобы оценить экономическую эффективность работы предприятия необходимо рассчитать два показателя: затраты на один рубль товарной продукции и прибыль. В расчёте этих показателей участвуют объёмы товарной продукции.
Затраты на один рубль товарной продукции равны:
в 2005г. 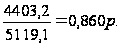
в 2006г. 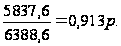
где
 и
 - соответствующие
затраты в 2005 г.
и 2006 г. в тыс. р.;
 и
 - товарный выпуск
соответственно
в 2005 г. и 2006 г. в тыс.
р.
Из этих расчётов следует, что удельные затраты на один рубль товарной продукции в 2006г. увеличились с 0,860 р. до 0,913 р., т.е. на
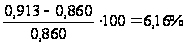
Теперь рассчитаем прибыль от продаж как разницу между товарной продукцией и полной себестоимостью.
В 2005 г. прибыль
от продаж равна
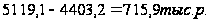
В 2006 г. прибыль
от продаж равна
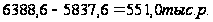
Оба показателя указывают на снижение эффективности производства в 2006г. по сравнению с 2005г.
2.5. Анализ состава и состояния ОПФ
Предприятие обладает значительными по стоимости основными производственными фондами. Их структура и динамика приведена в табл. 16.
Таблица .16
Структура и динамика изменения ОПФ
| Наименование | Балансовая стоимость, тыс. р. | Остаточная стоимость на конец 2006 г., тыс. р. |
Степень износа Гр.2-гр.3/гр.2*100 |
Доля в итоге гр. 3, % |
| 1. Здание | 668,12 | 254,6 | 61,9 | 21,3 |
| 2. Машины и оборудование | 1229,35 | 415,61 | 63,8 | 34,8 |
| 3. Сооружения, включая дороги и сети | 2707,87 |
29,0 |
98,9 |
2,43 |
| 4. Транспортные средства | 809,7 | 466,89 | 57,7 | 39,1 |
| 5. Производственный и хозяйственный инвентарь | 26,1 | 25,15 | 3,83 | 2,1 |
| 6. Прочие основные фонды | 1,5 | 1,5 | 0,0 | 0,1 |
| Итого | 5442,68 | 1192,7 | 78 | 100 |
Данные табл.16 показывают, что основные производственные фонды находятся в удручающем состоянии: износ достиг 78%; машины и оборудование изношены на 63,8%; транспортные средства – 57,7%; почти полностью изношены дороги и сети.
Полученные
данные говорят
о том, что основным
производственным
фондам уделялось
недостаточно
внимания. Для
дальнейшего
функционирования
ООО «Феникс»
необходимо
изыскивать
средства для
восстановления
и обновления
основных
производственных
фондов. В связи
с тем, что стоимость
основных
производственных
фондов в 2004 г.
увеличилась
всего лишь на
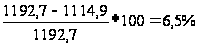 ,
а объёмы товарной
продукции
выросли на
24,8%, то фондоотдача
будет возрастать.
Фондоотдача в 2005 г.
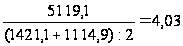 р./р.
Фондоотдача в 2006 г.
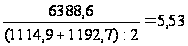 р./р.
Где 5119,1 и 6388,6 соответственно товарный выпуск 2005 и 2006 гг. в тыс. р.; 1114,9 и 1192,7 – стоимость основных фондов в 2005 и 2006 гг. в тыс. р.
2.6. Анализ финансового состояния
Финансовое состояние может быть хорошим, удовлетворительным и плохим. При всей примитивности этих оценок они часто применяются и вовлечены в словесный оборот. Иногда о финансовом состоянии организации судят по структуре бухгалтерского баланса. При прогрессивной структуре финансовое состояние считается хорошим. [2], [14].
Более точно финансовое положение можно оценить по показателям: финансовой устойчивости; платежеспособности; рентабельности. Расчёт этих показателей ведётся на основе бухгалтерского баланса и приложений к нему. В этой связи бухгалтерский баланс ценнейший документ, с помощью которого можно количественно оценить отдельные стороны финансового состояния. Это достигается тем, что численные значения коэффициентов сравнивают со значениями рекомендованными международной практикой.
Эту функцию бухгалтерский баланс может выполнить при условии, если он достоверен. К сожалению, в современных условиях подавляющее большинство предприятий не соблюдают условия достоверности. Нарушение достоверности имеет различные формы: неполное отражение объёмов выручки, неправильное отнесение затрат на бухгалтерские счета и др. Это обесценивает бухгалтерский баланс как источник информации, но не исключает целесообразность проведения анализа баланса. Цель данного анализа состоит в том, чтобы показать в какую сторону меняется финансовое состояние предприятия, выявить факторы и причины, оказавшие воздействие на финансовое состояние, и наметить меры, осуществление которых необходимо для упрочнения финансового состояния предприятия в будущем.
2.6.1. Общая компоновка баланса для анализа
Для анализа финансового состояния составлен аналитический баланс по итогам 2006 г. В нём отдельные статьи укрупнены, что создаёт некоторые удобства для анализа. В крайней правой графе исчислены показатели роста в процентах. ( см. приложение )
Приведённая компоновка позволяет рассмотреть отличительные особенности состояния и развития ООО «Феникс».
Всякий анализ целесообразно проводить, следуя от общего к частному. Оставаясь верным этому утверждению, рассмотрим структуру баланса и её изменения за 2005г. Логика подсказывает, что наиболее информативной будет таблица данных, отражающая изменения в структуре разделов баланса, как на начало, так и на конец рассматриваемого периода времени. Такая таблица приведена ниже.
Таблица 18
Структура баланса за 2004 г.
| Номер и наименование раздела баланса | Доля в итоге (валюте) баланса, проц. | ||||
| Актив | Пассив | ||||
| Номер | Наименование | На начало отчётного года | На конец отчётного года | На начало отчётного года | На конец отчётного года |
| 1 | Внеоборотные активы | 40,9 |
36,4 |
- |
- |
| 2 | Оборотные активы | 59,1 | 65,4 | - | - |
| 3 | Капитал и резервы | - | - | 58,1 | 70,4 |
| 4 | Долгосрочные обязательства | - |
- |
- |
2,6 |
| 5 | Краткосрочные обязательства | - |
- |
41,9 |
26,9 |
| Итог | Баланс | 100 | 100 | 100 | 100 |
Анализируя данные табл. 18, можно сделать вывод, что финансовое состояние ООО «Феникс» в 2006 г. улучшилось. В активе баланса значительно выросла доля оборотных активов, из 59,1% в 2005 г. до 65,4% в 2006 г.
Это изменение произошло из-за того, что в составе внеоборотных активов, произошло уменьшение долгосрочных финансовых вложений на сумму 0,5 млн. р. (см. табл. .17 строка 140). Долгосрочные финансовые вложения относятся к другому предприятию, для которого ООО «Феникс» выступал в качестве учредителя. Время показало, что эти денежные средства не приносили желаемого экономического результата и поэтому предприятие в 2006 г. их вернул. По этой причине произошло уменьшение внеоборотных активов на отмеченные 0,5 млн. р. При этом основные средства не уменьшились, а наоборот, даже увеличились на 6,9% (см. табл..17 строка 120).
Об улучшении финансового состояния говорит, также анализ структуры пассива. Из данных таблицы.18 видно, что капитал и резервы (а это ни что иное, как собственный капитал) увеличился с 58,1 до 70,4 процента. Этот результат положительно характеризует финансовое состояние предприятия. В абсолютных цифрах собственный капитал вырос с 2334,4 тыс. р. до 2482,8 тыс. р., рост составляет 6,3%. Увеличение суммы собственного капитала происходит за счёт увеличения чистой прибыли предприятия, следовательно, предприятие в 2006 г. работало рентабельно. Кроме того, в 2006г. значительно сократились краткосрочные обязательства (см. табл. 17 раздел V). Этот раздел включает два слагаемых: займы и кредиты, которые сократились с 606,2 тыс. р. до 75,0 тыс. р., и кредиторская задолженность, которая также сократилась с 1071,7 тыс. р. до 872,4 тыс. р. В итоге по пятому разделу баланса краткосрочные обязательства уменьшились в итоге баланса с 41,9 до 26,9 процентов.
2.6.2. Показатели оценки финансового состояния
Улучшение финансового состояния в 2006 г., вытекающее из анализа структуры баланса, можно подтвердить расчётными значениями наиболее важных показателей.
Оценка ликвидности. Под ликвидностью имеют ввиду наличие у предприятия оборотных средств в размере, достаточном (хотя бы теоретически) для погашения краткосрочных обязательств. Количественно коэффициент ликвидности рассчитывается путём деления оборотных активов на краткосрочную кредиторскую задолженность.
Находим:
на начало
2004г. Кл =

на конец
2004г. Кл =

Изменение коэффициента ликвидности (Кл) говорит об улучшении (рекомендуемый интервал значений находится в пределах 1-2).
Оценка финансовой устойчивости по коэффициенту задолженности (Кз). Он рассчитывается как отношение заёмного капитала по строке 590 и 690 баланса к собственному капиталу по строке 490.
на начало
2004г. Кз =
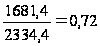
на конец
2004г. Кз =

Следовательно, финансовая устойчивость предприятия улучшилась. Отметим, что рекомендуемое соотношение не должно быть выше 0,67. Улучшение произошло за счёт наращивания собственного капитала, о чём было отмечено выше и снижения краткосрочных обязательств.
Оценка платежеспособности. Предприятие считается платежеспособным, если соблюдаются следующие условия:
КО ≤ ОА (1)
СО ≤ СОС (2)
Обозначение в (1) и (2) и их значение приведены в табл. 19.
Таблица.19
Данные для расчёта показателя платёжеспособности
| Показатель | Значение | |||
| Обозначение | наименование | способ вычисления | на начало 2006 г. | на конец 2006 г. |
| ОА | Оборотные активы | Стр. 290 баланса | 2372,9 |
2304,1 |
| КО | Краткосрочные обязательства | Стр. 690 баланса | 1681,4 |
949,0 |
| СО | Наиболее срочные обязательства | Стр. 690 – Стр. 640 и 650 | 1681,4 |
949,0 |
| СОС | Собственные оборотные средства | Разность между итогами II и V разделов | 691,5 |
1355,1 |
Из данных табл. 19, следует, что для начала 2006 г. и по состоянию на конец года первое условие соблюдается, а второе условие соблюдается на конец 2006г. Таким образом, в 2006 г. предприятия характеризуются как платежеспособное. Этот показатель позволяет надеяться на получение кредитов у банка, так как банк, при принятии решений о выдаче ссуды предприятию, рассматривает платежеспособность заёмщика.
2.6.3. Оценка финансового состояния по величине и состоянию дебиторской и кредиторской задолженности
За 2004 г. оба показателя улучшились. Такая оценка вытекает из того, что их значения уменьшились: дебиторская – с 1053,2 тыс. р. до 633,2 тыс. р., то есть в 1,66 раза; кредиторская – с 1071,7 тыс. р. до 872,4 тыс. р., то есть в 1,23 раза. Снижение кредиторской задолженности проходило более ускоренными темпами.
Как показала оценка отдельных показателей баланса значительного роста достигли запасы. Рост по данной статье 135,7%. Это несколько больше темпов роста товарной продукции, которые достигли 124,8%. Положительным результатом является 3-х кратный рост объёмов отгруженной продукции. Рассматривая состав оборотных активов (см. табл. 17 раздел 2), видно, что по всем статьям, кроме дебиторской задолженности произошёл рост, обусловленный ростом