Организация деятельности мини-типографии
Унитарное предприятие государственное, муниципальное.
Организация, не наделённая правом собственности на закреплённое за ней собственником имущество, которое неделимо и не распределяется по вкладам (долям, паям), в том числе между работниками предприятия. Имущество находится в государственной или муниципальной собственности и принадлежит предприятию на праве хозяйственного ведения или оперативного управления.
Недостатком унитарного предприятия является то, что предприятие не вправе продавать принадлежащее ему на праве хозяйственного ведения недвижимое имущество, сдавать его в аренду, отдавать в залог, вносить в качестве вклада в уставный (складочный) капитал хозяйственных обществ и товариществ или иным способом распоряжаться этим имуществом без согласия собственника.
Формирует уставный фонд, уполномоченный на создание унитарного предприятия государственный орган или орган местного самоуправления, который должен быть полностью оплачен собственником до момента государственной регистрации унитарного предприятия, что является достоинством этой организационно-правовой формы. Нов то же время, если по окончании финансового года стоимость чистых активов предприятия окажется меньше размера уставного фонда, орган, уполномоченный создавать такие предприятия, обязан в установленном размере уменьшить уставный фонд, а предприятие в случае такого решения обязано письменно уведомить об этом своих кредиторов, что является недостатком данной организационно-правовой формы.
Смоделируем схему организации производительного процесса. Для этого рассмотрим шаги, приводящие к принятию позитивного решения, подразумевающего убеждённость в эффективности деловой идеи, лежащей в основе делового проекта:
Генерирование деловой идеи. Деловой идеей, лежащей в основе проекта, является оказание полиграфических услуг населению, т.е. производство печати газет, журналов, бланков, календарей, открыток, визиток и другой печатной продукции.
Экспертная оценка идеи. Отдельный предприниматель вполне сможет реализовать такую идею не без помощи выгодных партнерских связей. К тому же организация мини-типографии предполагает наличие небольшого количества оборудования, способного в короткие сроки выполнять не очень крупные полиграфические заказы, и, в свою очередь, требующего небольшого стартового капитала.
Сбор и анализ рыночной информации:
изучение спроса и предложения. Спрос на изготавливаемую продукцию определяется, прежде всего, её качеством. Как уже говорилось, мини-типография «Полиграфист» изготавливает свою продукцию на бумаге высокого качества, делает её очень красочной и необычной, что, казалось бы, должно означать установление высоких цен на выпускаемую продукцию, но, несмотря на это, для дополнительного привлечения покупателей, предприятие устанавливает цены ниже, чем у конкурентов. Для лучшего понимания спроса потребителей также можно провести анкетирование среди потенциальных покупателей.
прогнозирование цены. Установление предельно низкой (для данного рынка) цены и в тоже время ниже, чем у конкурентов, целесообразно установить на начальном этапе своей деятельности, чтобы вызвать интерес покупателей к выпускаемой продукции и закрепиться на новом рынке. Однако такая ценовая политика выгодна только на первоначальном этапе проникновения на рынок. Далее по мере завоевания определенной доли рынка и формирования устойчивой клиентуры, фирме целесообразно постепенно повышать цены на свой товар до уровня цен других мини-типографий. В начальный период своей деятельности наша фирма планирует устанавливать цены, равные валовым издержкам (постоянные издержки + переменные издержки). В том случае, если невозможно будет установить такую первоначальную цену на товар, которая покрыла бы все производственные издержки и обеспечила бы достаточный размер прибыли, то на некоторое время цена будет включать лишь переменные издержки или переменные издержки + часть постоянных издержек. Установление окончательных цен происходит в ходе конкретных переговоров с покупателями товаров. В своей деятельности фирма планирует применять систему скидок:
Скидка на приобретаемое количество товаров;
Бонусные скидки – предоставляются постоянным покупателям;
Персональные скидки для покупателей, в которых фирма особенно заинтересована.
Расчёт издержек производства. Рассчитаем издержки производства по формуле:
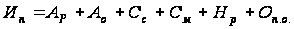 ,
где Ип – издержки производства;
Ар – административные и управленческие расходы;
Ао – амортизационные отчисления;
Сс – стоимость сырья;
Ст – стоимость труда;
Нр – накладные расходы;
Оп.о. – обязательные платежи и отчисления.
Амортизационные отчисления. Амортизация по остаточной стоимости. Использование этого метода предполагает фиксацию ежегодной нормы амортизации на весь период использования такого элемента капитала в процентах от остаточной стоимости (для каждого года):
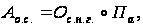
где Ос.н.г. – остаточная стоимость амортизируемого элемента капитала
на начало года;
Па – фиксированный норматив амортизации (в%).
Произведём расчёт амортизационных отчислений (табл. 3).
Таблица 3 – Расчет суммы амортизационных отчислений
|
Элементы ОПФ |
Стоимость ОПФ на начало года, руб. |
Амортизационные отчисления |
|
| Норма, % | сумма, руб. | ||
| 1. Технологическое оборудование | 311900 | 10 | 31190 |
| 2. Офисное оборудование | 21990 | 8 | 1759,2 |
Административные и управленческие расходы. Рассчитаем административные и управленческие расходы по формуле:
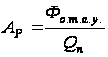 ,
где Фо.а.т.у. – годовой фонд оплаты административно-управленческого персонала;
Qп – годовой объём производства.
При
Фо.а.т.у=1320000
руб. и Qп=11500000
лист-оттисков.
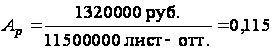 руб.
Издержки на сырьё. Произведём расчет потребности в материалах и энергоресурсах (табл. 4).
Таблица 4 – Расчет потребности в материалах и энергоресурсах.
|
Наименование материалов и энергоресурсов |
Удельная норма расхода на 1000 лист отт. |
Планируемый объем производимой продукции в натуральном выражении, тыс. лист-отт. |
Потребность в материалах и энергоресурсах на весь выпуск продукции |
Цена единицы материалов и энергоресурсов, руб. |
Годовая потребность в материалах и энергоресурсах в стоимостном выражении, руб. |
|
1. Бумага |
1,04 тыс. лист. | 11500 | 11,96 тыс. лист. | 200 руб./лист | 2392 |
|
2. Краска |
0,153 кг | 1,7595 кг | 6600 руб./кг | 11612,7 | |
|
3. Вода |
0,013 м3 |
0,1495 м3 | 132 руб./м3 | 19,734 | |
|
4. Электроэнергия |
4,419 кВтч |
50,8185 кВтч | 34 руб./кВтч | 1727,829 | |
|
5. Тепловая энергия |
0,030 Гкал | 0,345 Гкал |
13357 руб. / Гкал |
4608,165 | |
|
ИТОГО: |
20360,428 |
||||
Определим норматив издержек на производство по формуле:
 ,
где СР – годовая потребность в материалах и энергоресурсах в стоимостном выражении;
Qп – годовой объём производства.
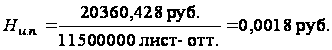
Норматив стоимости труда. Рассчитаем норматив стоимости труда по формуле:
 ,
где Зп – суммарный фонд заработной платы;
Тс – суммарное количество товарных единиц.
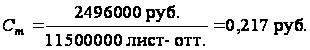
Норматив накладных расходов. Рассчитаем норматив накладных расходов по формуле:
 ,
где Сн.р. – общая (валовая) сумма накладных расходов;
Тс – суммарное количество товарных единиц.
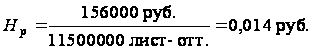
Обязательные платежи и отчисления. Рассчитаем норматив обязательных платежей и отчислений по формуле:
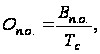
где Вп.о. – валовая сумма обязательных платежей и отчислений;
Тс – суммарное количество товарных единиц.
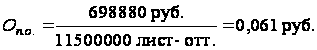
Определим суммарные издержки производства:
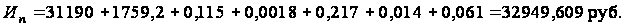
Выявление предпринимательского эффекта от реализации идеи. Предпринимательский эффект Пэ определяется следующим образом:
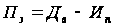 ,
где Дв – валовый доход.
Для того чтобы определить валовый доход, составим таблицу плановой калькуляция себестоимости продукции (табл. 5):
Таблица 5 – Плановая калькуляция себестоимости продукции.
|
Статьи расходов |
Сумма расходов на годовой выпуск, тыс. руб. |
|
1. Сырье и материалы |
14,024 |
|
2. Топливо и энергия на технологические цели |
6,336 |
|
3. Заработная плата |
2496 |
|
4. Обязательные платежи и отчисления |
698,88 |
|
5. Амортизация основных фондов |
32,949 |
|
ИТОГО полная себестоимость |
3248,190 |
Рассчитаем планируемую прибыль от реализации продукции (валовый доход) по формуле:
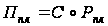 ,
где С – полная себестоимость годового выпуска продукции;
Рпл – планируемая рентабельность продукции (22%).
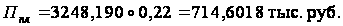
Определим предпринимательский эффект:
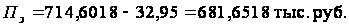
Предпринимательский эффект называют валовой прибылью. Вычитая из валовой прибыли налоговые отчисления Но, т.е. налог на получаемую прибыль, получим Пп – прибыль предпринимателя:
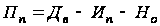 .
Рассчитаем прибыль предпринимателя:
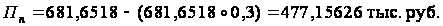
Экспертная
оценка полученной
в ходе осмысления
идеи информации.
На основе имеющейся
информации
можно сделать
вывод, что
предприниматель
сможет реализовать
эту идею, поскольку
издержки
производства
минимальны
–
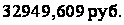 ,
а прибыль имеет
довольно большую
величину –
477156,26 руб. при планируемой
рентабельности
продукции 22%.
Выясним, какой первоначальный капитал потребуется для реализации идеи. Как известно, он имеет следующие составные части:
капитал в интеллектуальной форме;
основной капитал;
оборотный капитал;
рисковый (страховой) капитал.
Определение стоимости нематериальных активов.
Объект интеллектуальной собственности – лицензия, дающая право заниматься определённым видом деятельности (торговлей) – 30000 руб.
Организационные расходы, возникающие в период создания организации:
юридические услуги – 300 руб.
реклама – 1500 руб.
регистрационные взносы – 1000 руб.
Определение стоимости основного капитала.
Потребности производства:
технологическое оборудование (ризограф) – 10000 $ или 10000◦31,19=311900 руб.
производственное помещение (аренда 1 комнатной квартиры площадью 34 кв. м. – 1500 руб. в мес., которая делится на офис (18 кв. м.), складское помещение (9 кв. м), помещение для отдыха работников и хранения спецодежды (7 кв. м.)).
автотранспорт для организации ритмичного производительного процесса (микроавтобусы) – заказ в транспортном агентстве – 2000 руб. в мес. за одну машину.
офисное оборудование (телефонный аппарат (DECT-телефон) – 990 руб., компьютер – 21000 руб.)
затраты на оборудование территории предприятия и прилегающей территории – 17000 руб.
Определение стоимости оборотного капитала.
Основные компоненты капитала:
Расходы на приобретение сырья. Норматив оборотных средств определяется на основе управления:
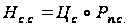 ,
где Нс.с. – норматив оборотных средств на сырьё;
Цс – цена за единицу сырья в денежных единицах;
Рп.с. – размер закупаемого сырья в абсолютных единицах.
Составим таблицу расчёта удельной нормы расхода материалов на 1000 лист-оттисков продукции (табл. 6):
Таблица 6 – Расчёт удельной нормы расхода материалов на 1000 лист-оттисков продукции:
|
Наименование материалов |
Цена единицы материалов, руб. |
Размер закупаемого сырья в абс. единицах |
Удельная норма расхода на 1000 лист-отт. в абс. единицах |
|
1. Бумага |
200 | 0,0052 тыс. лист. | 1,04 тыс. лист. |
|
2. Краска |
6600 | 0,00002 кг | 0,153 кг |
|
3. Вода |
132 | 0,0001 м3 | 0,013 м3 |
Планируемый объем производимой продукции за год 11500000 лист-оттисков, следовательно, за месяц планируется произвести 958333 лист-оттисков и месячная потребность в материалах в стоимостном выражении составит (табл. 7):
Таблица 7 – Расчёт месячной потребности в материалах.
|
Наименование материалов |
Удельная норма расхода на 1000 лист-отт. |
Планируемый объем производимой продукции в натуральном выражении, тыс. лист-отт. |
Потребность в материалах на весь выпуск продукции |
Цена единицы материалов, руб. |
Месячная потребность в материалах в стоимостном выражении, руб. |
|
1. Бумага |
1,04 тыс. лист. | 958,333 | 0,9967 тыс. лист. | 200 руб./лист | 199,333 |
|
2. Краска |
0,153 кг | 0,1466 кг | 6600 руб./кг | 967,725 | |
|
3. Вода |
0,013 м3 | 0,0125 м3 | 132 руб./м3 | 1,644 |
|
ИТОГО: |
1168,702 |
Расходы на инструменты (канцелярские товары – 1000 руб.)
Расходы на оплату рабочей силы.
Зарплата директора предприятия – 50000 руб. в месяц, главного бухгалтера – 25000 руб., коммерческого директора – 20000 руб. в месяц, офис-менеджера – 15000 руб. в месяц.
Зарплата дизайнера и менеджера по работе с клиентами – 10000 руб. в месяц и премия (20% к окладу в случае перевыполнения плана).
Зарплата торговых агентов (3 чел.) – 6000 руб. в месяц и премия (20% к окладу в случае перевыполнения плана).
Зарплата операторов производства полиграфической продукции (3 чел.) – 12000 руб. в месяц и премия (20% к окладу в случае перевыполнения плана).
Зарплата водителей (3 чел.) – 8000 руб. в месяц.
За нарушение трудовой дисциплины делают выговор, за прогулы лишают премий. К празднику выплачиваются единовременные поощрения или делаются подарки (день рождения, свадьба и др.). Также выплачиваются денежные пособия на погребение (в размере 10 минимальных оплат труда), на рождение ребенка и материнскую помощь (в размере 15 минимальных оплат труда).
Выплата налогов. Как уже говорилось, предприниматель, задумав создание собственного дела, обязан встать на учёт в налоговом органе по месту нахождения фирмы. И уже после создания предприятия он должен производить уплату налогов, в том числе в различные фонды, например, в фонд социального страхования и пенсионный фонд. Мини-типография «Полиграфист» имеет право перейти на упрощённую систему налогообложения, потому что она не имеет филиалов и представительств, доля участия в этой организации других организаций не превышает 25%, средняя численность работников не превышает 100 человек, стоимость основных средств и нематериальных активов не превышает 100 млн. руб., не применяет иные специальные налоговые режимы. Данное положение означает, что организация освобождается от уплаты следующих налогов:
налога на прибыль организаций;
налога на добавленную стоимость;
налога на имущество организаций;
единого социального налога (за исключением взносов на обязательное пенсионное страхование).
Кроме того, мини-типография, становясь субъектом УСН, обязана уплачивать один единый налог. Она вправе самостоятельно выбрать в качестве объекта налогообложения или доходы, или доходы, уменьшенные на величину расходов. В случае если объектом налогообложения являются доходы, ставка налога устанавливается в размере 6% от налоговой базы. В случае если объектом налогообложения являются доходы, уменьшенные на величину расходов, налоговая ставка устанавливается в размере 15% от налоговой базы. По окончании каждого отчётного периода мини-типография обязана уплачивать авансовые платежи по единому налогу. Сумма налога, подлежащая уплате, уменьшается на величину уплаченных по итогам предыдущих отчётных периодов авансовых платежей. Кроме того, организация, применяющая УСН, обязана производить уплату страховых взносов на обязательное пенсионное страхование и обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний.
Следует также отметить, за счёт каких источников можно сформировать первоначальный капитал. Как уже известно, это средства, взятые в долг под определённые обязательства, т.е. формирование уставного капитала путём формирования выгодных партнёрских связей. Причём за это придётся отдавать 20% прибыли, т.е. 95431,25 руб. в первый год при планируемой рентабельности продукции 22%, а затем при увеличении чистой прибыли, придётся отдавать ещё больше. Итого сумма первоначального капитала, необходимого для начала предпринимательской деятельности составляет 599358,7 руб.
Принятие предпринимательского решения. На основе имеющейся информации можно сделать вывод, что предпринимателю стоит создавать мини-типографию «Полиграфист».
В идеале подрядчики и собственники определённого проекта выбираются на основании удачного партнерства при выполнении предыдущих проектов. Собственники выбирают подрядчиков, которые заинтересованы и имеют опыт партнерских отношений. Подрядчики также рассматривают потенциальную работу согласно приверженности собственника принципам партнерства. В любом случае первый шаг состоит в том, чтобы получить согласие высшего руководства всех фирм на использование процессов партнерства. Если руководители высшего звена компаний-участников согласились на партнерство, то следующий шаг – начинать создавать отношения сотрудничества между ключевыми людьми каждой организации, которые фактически будут отвечать за управление проектом. Это обычно руководящие лица или менеджеры проектов из различных организаций. В данном случае, чтобы можно было сократить объём основного капитала, который необходим для начала предпринимательской деятельности, необходимо установить долговременные (или постоянные) партнёрские связи, поскольку предпринимателю, решившему создать собственное дело, необходимо заинтересовать инвесторов вкладывать деньги в уставный капитал. И пока предприятие станет доходным и сможет выплачивать 20% прибыли своим компаньонам, пройдёт очень много времени. Вообще сроки окупаемости оборудования зависят от наличия клиентской базы, и от местоположения производства, и от многого другого. Если говорить о возвращении вложенных денег-то можно назвать срок в три года. В первый год предпринимателю уже не потребуется вкладывать инвестиции, но и баланс будет фактически равен нулю. Пока он не приведёт в должную форму технические параметры своего оборудования, пока не будут сформированы заказы, он не получит постоянного серьезного дохода. Такого же мнения придерживаются многие владельцы типографий. Для этого бизнеса вполне применима знаменитая пословица: «Первый год ты кормишь бизнес, второй – бизнес кормит себя сам, третий – бизнес кормит тебя». Причём сотрудничество в данной сфере производства является совместным предпринимательством. И образованное таким способом предприятие будет смешанным, потому что его уставный фонд будет сформирован двумя и более юридическими лицами одной страны.
Практически любой предприниматель, задумав создание собственного дела, выполняет следующий план мероприятий подготовительного этапа:
возникновение и обоснование идеи о занятии определенным видом предпринимательской деятельности;
постановка ближайших и перспективных целей осуществления своей предпринимательской идеи;
формирование конкретного решения об открытии своего дела в определенной организационно-правовой форме;
подбор квалифицированных и надежных соучредителей нового дела;
определение финансовых источников, необходимых для ведения предпринимательской деятельности на первом этапе функционирования фирмы;
разработка необходимых (в зависимости от организационно-правовой формы) учредительных документов;
проведение комплекса организационных мероприятий по созданию собственного дела: проведение первого собрания учредителей, выбор фирменного наименования, подбор квалифицированных сотрудников, изготовление печати, штампов, выбор товарного знака и др.;
разработка обоснованного бизнес-плана;
государственная регистрация фирмы в установленном порядке.
Поскольку полиграфическая продукция может быть широко использована во всех сферах, как непроизводственной, так и производственной, как государственной, так и частной, то форма производительного процесса не является рисковой. И поэтому сбытовая концепция, т.е. «навязывание» производимого товара, подходит для полиграфического бизнеса. Как уже говорилось, мини-типография «Полиграфист» использует массовый маркетинг, т.е. занимается массовым производством, распределением и рекламой одного товара сразу всем покупателям. Следовательно, ей необходимо создавать на рынке такие условия, которые позитивно воздействовали бы на сбыт производимых товаров. В первую очередь, это создание более качественной продукции, чем у конкурентов. Мини-типография «Полиграфист» изготавливает свою продукцию в основном на бумаге высокого качества, делает её очень красочной и необычной и в короткие сроки. К тому же покупка нового офсетного оборудования позволит улучшить качество производимой продукции, а также увеличить скорость её печатания. Что касается ценовой политики, то услуги мини-типографий, как правило, дороги из-за наличия небольшого количества оборудования, и, поэтому, мини-типография «Полиграфист» делает свои цены ниже, чем у конкурентов только на первоначальном этапе проникновения на рынок, а также взимает дополнительную плату за срочность исполнения заказа. Но зато, она осуществляет бесплатную доставку своим покупателям. Всё это позволяет занимать относительно большую долю рынка – около 40%. Вообще сбытовая концепция привлекательна ещё и потому, что она не предполагает детального изучения рынка, поскольку решение базируется не на рыночных потребностях, а на осознании предпринимателем своих преимуществ, которые базируются на посылке «я сумею навязать».
Задание №2
По одной из предложенных тем (номер темы соответствует номеру варианта студента) самостоятельно, более глубоко, чем в лекционном материале, изучить какой-либо аспект управления предпринимательской деятельностью и изложить в контрольной работе.
|
Номер варианта |
Название темы. |
| 8 | Оценка потерь от неэффективного управления предприятием. |
Рисковые ситуации могут возникнуть на всех стадиях хозяйственного процесса: от закупки и доставки сырья, материалов, комплектующих изделий до производства и продажи готовой продукции. Сотрудничество с ненадежным партнером, изменение экономической ситуации в стране функционирования, прием на работу некомпетентного сотрудника, открытие расчетного счёта в ненадежном банке, некорректные действия со стороны конкурентов – всё это может привести к увеличению уровня рисков, возникающих в деятельности предприятий и, в конечном счете, привести к банкротству.
Среди специфических факторов риска, присущих экономике России, можно выделить следующие:
слабая контрактная дисциплина производителей и поставщиков;
нарушение платежной дисциплины;
высокая доля крупных и сверхкрупных промышленных предприятий;
слабая государственная поддержка предпринимательства;
нечеткость и постоянные изменения законодательных актов, регулирующих предпринимательскую деятельность;
отсутствие персональной ответственности значительной части предпринимателей за результаты своей деятельности;
неустойчивое налоговое законодательство;
низкий платежеспособный спрос;
невысокая возможность получения информации о спросе на производимую предпринимательскими организациями продукцию;
резкие различия в оплате труда руководителей и исполнителей на предприятии;
ограничение свободной рыночной конкуренции;
недобросовестная конкуренция;
зависимость предпринимателей от криминального мира и т.д.
Происходят различные потери предприятия при наступлении рискового случая:
материальные – непредусмотренные затраты или прямые потери материальных ресурсов в натуральном выражении;
трудовые – потери рабочего времени, вызванные случайными или непредвиденными обстоятельствами;
финансовые – непредусмотренный денежный ущерб в виде недополучения денег или их утраты;
потери времени происходят, когда процесс предпринимательской деятельности проходит медленнее, чем предполагалось;
специальные виды потерь – нанесение ущерба здоровью и жизни людей, окружающей среде, имиджу предпринимателя и т.п.;
особые потери – ущерб от воздействия непредвиденных факторов политического характера, например от снижения деловой активности людей, дисциплины труда и т.д.
Эти потери ведут к уменьшению прибыльности капитала, что усугубляется, если кредиторы не возобновляют финансирование. Тогда предприятие должно выплатить не только проценты, но и сумму основного долга. В условиях же отсутствия наличных средств появляется проблема ликвидности активов. Это состояние называют технической неплатёжеспособностью. Уже на этой стадии возможно обращение кредиторов в суд о признании предприятия банкротом. Смысл банкротства состоит в том, что из хозяйственного оборота исключаются неплатежеспособные предприятия. Поскольку экономическая несостоятельность одного предприятия сказывается на финансовом положении других субъектов хозяйствования, являющихся его контрагентами, то банкротство позволяет субъектам хозяйствования улучшить свои дела и достичь финансовой стабильности. Но в то же время, банкротство имеет свои недостатки и приводит к следующим печальным событиям:
потери работниками ликвидируемого предприятия рабочих мест и обострение в этой связи социальной напряженности в обществе;
потери кредиторами (банками, инвестиционными компаниями, фондами, государственным бюджетом и т.п.) значительных средств, вложенных в обанкротившееся предприятие;
распыление и омертвление неликвидного имущества вследствие того, что порой ликвидаторы не могут найти для него покупателей.
Следует также выделить факторы риска, касающиеся неэффективного управления предприятием, или, другими словами, внутренние факторы риска:
дефицит собственного оборотного капитала как следствие неэффективной производственно-коммерческой деятельности или неэффективной инвестиционной политики;
низкий уровень техники, технологии и организации производства;
снижение эффективности использования производственных ресурсов предприятия, его производственной мощности и как результат высокий уровень себестоимости, убытки;
создание сверхнормативных остатков незавершенного строительства, незавершенного производства, производственных запасов, готовой продукции, в связи с чем происходит затоваривание, замедляется оборачиваемость капитала и образуется его дефицит. Это заставляет предприятие залезать в долги и может быть причиной его банкротства;
плохая клиентура предприятия, которая платит с опозданием или не платит вовсе по причине банкротства, что вынуждает предприятие самому залезать в долги. Так зарождается цепное банкротство;
отсутствие сбыта из-за низкого уровня организации маркетинговой деятельности по изучению рынков сбыта продукции, формированию портфеля заказов, повышению качества и конкурентоспособности продукции, выработке ценовой политики;
привлечение заемных средств в оборот предприятия на невыгодных условиях, что ведет к увеличению финансовых расходов, снижению рентабельности хозяйственной деятельности и способности к самофинансированию;
быстрое и неконтролируемое расширение хозяйственной деятельности, в результате чего запасы, затраты и дебиторская задолженность растут быстрее объема продаж. Отсюда появляется потребность в привлечении краткосрочных заемных средств, которые могут превысить чистые оборотные активы (собственный оборотный капитал). В результате предприятие попадает под контроль банков и других кредиторов и может подвергнуться угрозе банкротства.
К субъективным причинам банкротства, относящимся непосредственно к хозяйствованию, причисляют следующие:
неспособность руководителей предусмотреть банкротство и избежать его в будущем;
снижение объемов продаж из-за плохого изучения спроса, отсутствия сбытовой сети, рекламы;
снижение объемов производства;
снижение качества и цены продукции;
неоправданно высокие затраты;
низкая рентабельность продукции;
слишком большой цикл производства;
большие долги, взаимные неплатежи;
слабая адаптированность менеджеров-представителей старой школы управления к жестким реальностям формирования рынка, их неумение проявлять предприимчивость в налаживании выпуска продукции, пользующейся повышенным спросом, выбирать эффективную финансовую, ценовую и инвестиционную политику;
разбалансированность экономического механизма воспроизводства капитала предприятия.
В качестве первых сигналов надвигающегося банкротства можно рассматривать задержки с предоставлением финансовой отчетности, свидетельствующие о работе финансовых служб, а также резкие изменения в структуре баланса и отчета о прибылях и убытках.
Задание №3
Создавая малое предприятие по производству компьютеров, вы выбираете его организационную форму. Каким будет ваш выбор:
если вы хотите при этом максимально оградить своё личное имущество от возможного банкротства?
если вы стремитесь максимально оградить себя от возможного вмешательства других лиц в управление фирмой?
Выполнение задания
Чтобы максимально оградить своё личное имущество от возможного банкротства, нужно выбрать товарищество на вере или коммандитное товарищество, поскольку при его ликвидации вкладчики имеют преимущественное право на получение вкладов из имущества товарищества, оставшегося после удовлетворения требований кредиторов. И таким образом, создавая предприятие по производству компьютеров в форме товарищества на вере, я не потеряю деньги, вложенные в уставный капитал, в случае ликвидации предприятия.
Чтобы максимально оградить себя от возможного вмешательства других лиц в управление фирмой, нужно создать предприятие по производству компьютеров в форме закрытого акционерного общества, потому что акции, составляющие уставный капитал и удостоверяющие обязательственные права участников общества (акционеров) по отношению к акционерному обществу распределяются только среди учредителей или иного, заранее установленного, круга лиц. Закрытое общество не имеет право проводить открытую подписку на выпускаемые им акции, либо иным образом предлагать их для приобретения ограниченному кругу лиц.