Персонал предприятия и пути увеличения эффективности его использования

Величину
 рассчитаем
по формуле:
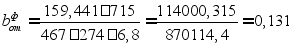
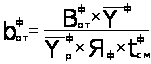 , (15)
где:
 - фактическая
среднегодовая
выработка
одного работника
в отчетном
году.
Величина
рассчитывалась
ранее по формуле
(6).
Процент роста ПТ (Тв) при этом исчисляем по формуле:
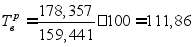
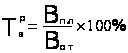 . (16)
В соответствии с полученными данными мы увидим, что изменение объема производимой продукции планируемого года в сравнении с отчетным обусловлено двумя факторами:
Во-первых, изменением производительности труда, которое рассчитывается по формуле (4) и изменение объема производимой продукции составляет 13335,78 млн, рассчитанная величина имеет положительное значение.
Во-вторых, изменением численности работников, занятых в основной деятельности. При расчете производимом по формуле (5), изменение объема производимой продукции имеет отрицательное значение и составляет (-1594,41 млн. руб.).
Так как величина найденная по формуле (4) имеет положительное значение, то можно определить доли изменения объема производства, обусловленную изменением выработки (см. формулу 7) доля составляет 113,573 млн. руб.
Для обеспечения роста производительности труда в планируемом году необходимо проанализировать прежде всего показатель среднегодовой выработки одного работника основной деятельности. Оценив влияние структуры численности работников основного производства на величину отчетного показателя производительности труда в абсолютном выражении по формуле (9), обратим внимание, что полученная величина положительная и равна 2,268 млн.
Влияние использования годового фонда рабочего времени на величину отчетного показателя средней выработки одного работника, рассчитывается по формуле (12), представляет собой отрицательную величину и составляет (-3,527 млн. руб).
В формуле (13) оценивается влияние внутрисменных потерь рабочего времени на величину отчетного показателя производительности труда, величина отрицательная составляет (-8,946 млн. руб.). Если обратить внимание на формулу (14) можно увидеть влияние, оказываемое на показатель средней выработки факторов технического, технологического характера, которое определяют трудоемкость производства продукции, трудоемкость составляет : 7,303 млн. руб.
Процент роста производительности труда по формуле (16) в результате расчетов составил 111,86% роста, прирост производительности труда около 11,86%.
Рост производительности труда происходил за счет следующих мероприятий:
повышение уровня механизации производственного процесса (1,5%)
внедрение прогрессивной технологии и улучшение организации производства (1,9%)
совершенствование организации труда (1,8%)
улучшение использования годового фонда рабочего времени (0,4%)
другие (4%)
поэтому рост производительности труда в планируемом году составил 111,86%, по сравнению с отчетным годом увеличился с 159,441 млн.руб. до 178,357 млн. руб.
Часть III. Расчет показателей использования основных производственных фондов
Для планируемого и отчетного (предшествующего планируемому) годов рассчитаем следующие показатели использования основных производственных фондов (ОПФ):
1. Фондоотдача
( )
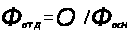 , (17)
где:
 - объем производства
в соответствующих
ценах;
 -
среднегодовая
стоимость ОПФ.
Для начала необходимо вычислить Фпл в отчетном и планируемом годах:
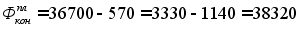
Потом подставляем полученные данные в формулу (17):
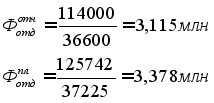
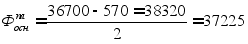
2. Фондоемкость
строительной
продукции
 :
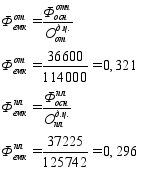
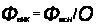 .
(18)
3. Фондовооруженность
труда
 :
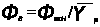 , (19)
где:
 - среднегодовая
численность
рабочих на
производстве.
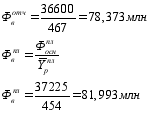

4. Фондоотдача
 :
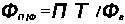 (20)
где:
 -
производительность
труда (выработка)
одного рабочего,
занятого в
основном
производстве.
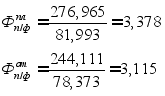
Величина ПТ рассчитывается по формуле:
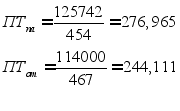
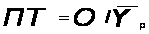 .
(21)
Результаты расчетов сведем в таблицу 1.
Таблица 1.
Показатели использования ОПФ организации
|
Год |
Фотд | Фемк | Фв | Фп/ф |
| Планируемый | 3,378 млн | 0,296млн | 81,993 млн | 3,378 млн |
| Отчетный | 3,115 млн | 0,321 млн | 78,373 млн | 3,115 млн |
| Процент изменения | 8,4% | -7,8% | 4,6% | 8,4% |
 Показатели
Далее определяем величину возможного увеличения (уменьшения) объема произведенной продукции предприятием за счет следующих факторов:
изменения
уровня фондоотдачи
 ;
изменения
стоимости
используемых
при производстве
продукции ОПФ
 .
Расчет выполняется по формулам:
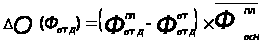 ,
(22)
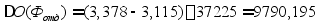
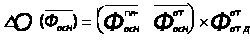 ,
(23)
где:
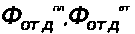 - фондоотдача
соответственно
в планируемом
и отчетном
годах;
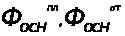 -
среднегодовая
стоимость ОПФ
соответственно
в планируемом
и отчетном
годах.
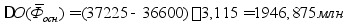
Согласно полученным данным в таблице 1, фондоотдача в планируемом году увеличилась на 8,4% и составила по сравнению с отчетным 3,378 млн (вместо 3,115 млн). Показатель фондоемкости в планируемом году уменьшился на 7,8% и составил 0,296млн вместо 0,321 млн (фондоемкость отчетного года).
В планируемом году показатель фондовооруженности увеличился на 4,6% и составил 81,99 млн вместо 78,37 млн отчетного года.
Фондоотдача увеличилась на 8,4% составив 3,378 млн в планируемом году по сравнению с отчетным годом (3,115 млн).
Исходя из вышесказанного можно сделать вывод, что в планируемом году увеличилась степень использования основных фондов по сравнению с отчетным на 8,4%, а обратный ему показатель фондоемкости, который показывает сколько основных фондов приходится на рубль выручки уменьшается на 7,8%.
Показатель фондовооруженности, показывающий сколько фондов приходится на приходящих работников, показывает прирост на 8,4%.
Определив величину возможности увеличения объема произведенной продукции, мы увидим, что она увеличилась за счет следующих факторов:
Во-первых,
за счет изменения
уровня
Во-вторых, за счет изменения стоимости основных производственных фондов
;
Так как полученная по формуле (22) значения является положительной величиной, то величина объема продукции в следствии изменения уровня фондоотдачи составит 9790,175 млн, а полученная по формуле (23) значение является положительной величиной, то величина объема продукции вследствие изменения стоимости используемых основных производительных фондов составит 1946,875 млн.
Часть IV. Расчет показателей использования оборотных средств
Для планируемого
и отчетного
годов рассчитываем
следующие
показатели
использования
оборотных
средств
 :
Продолжительность
оборота средств
 :
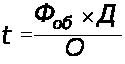 , (24)
где:
 -
средний размер
оборотных
средств;
 - период, за который
определяется
оборачиваемость
оборотных
средств (360 дней);
- выручка от
реализации
продукции за
анализируемый
период.
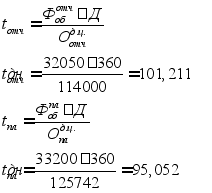
2. Коэффициент
загрузки средств
в обороте (
фондоемкость
продукции)
 :
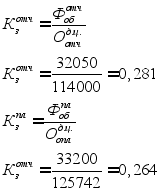
 (25)
3. Коэффициент
оборачиваемости
средств
 :
 или
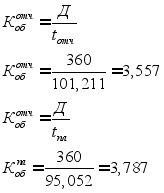
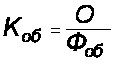 . (26)
Результаты расчетов сводим в таблицу 2.
Таблица 2.
Показатели использования оборотных средств
|
Год |
|
|
|
| Планируемый | 95,052 дн | 0,264 | 3,787 |
| Отчетный | 101,211 дн | 0,281 | 3,557 |
| Процент изменения | -6,1% | -6% | 6,5% |
 Показатели


Далее количественно оцениваем факторы, влияющие на изменение потребности в средствах в планируемом году.
Расчет выполняется по формулам:
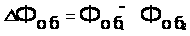 ,
(27)
где: - общее изменение
размера оборотных
средств;
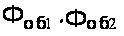 - средний
размер оборотных
средств за
сравниваемые
периоды (в данном
случае - отчетный
и планируемый
годы).
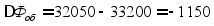
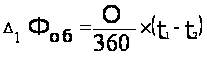 , (28)
где:
 -
изменение
размера средств,
обусловленное
изменением
скорости их
оборота;
- выручка
от реализации
продукции в
планируемом
году ;
 - продолжительность
оборота средств
за сравниваемые
периоды (отчетный
и планируемый
годы).
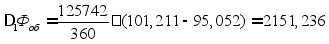
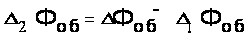 ,
(29)
где:
 -
изменение
размера оборотных
средств, обусловленное
изменением
объема произведенной
продукции.
Согласно приведенным в таблице 2 данным, мы увидим, что показатель t, который представляет собой продолжительность оборота средств в днях, в планируемом году уменьшится на 6,1% и составит 95,052 дн вместо 101,211 дн в отчетном. Так как уменьшится длительность времени оборота, то увеличится количество оборотов совершаемых оборотными средствами.
Коэффициент оборачиваемости оборотных средств, характеризующий время, затрачиваемое на движение оборотных средств компании, увеличивается на 6,5% и составит 3,787 в плановом году вместо 3,557 отчетного года, это свидетельствует о более эффективном использовании оборотных средств. В планируемом году при ускорении оборачиваемости оборотных средств снижается потребность в них, создаётся резерв для увеличения выпуска продукции.
Коэффициент загрузки, характеризующий сумму оборотных средств, авансируемых на 1 руб. выручки от реализации продукции, уменьшился на 6 % и составил 0,264.
Оценив факторы, влияющие на изменение потребности в средствах, мы увидим, что общее изменение объема оборотных средств (см. формулу(27)), имеет отрицательное значение, что означает дополнительное вовлечение средств в оборот. А вычислив изменение размера средств, обусловленное изменением скорости их оборота (28), мы увидим, полученная величина имеет положительное значение, что означает высвобождение средств из оборота, то есть экономию.
Часть V. Исчисление себестоимости производства продукции
Затраты, образующие себестоимость производства продукции, группируются по следующим элементам:
материальные затраты (МЗ);
затраты на оплату труда (ЗОТ);
отчисления на социальные нужды (ОСН);
амортизация основных фондов (АОФ);
прочие затраты (ПЗ).
Поэтому расчет себестоимости производства продукции в планируемом году, проведем в следующей последовательности:
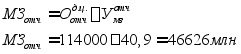
Определим материальные затраты путем умножения объема производства в планируемом году на удельный вес (долю) материальных затрат в объеме производства в году, предшествующем планируемому (отчетном).
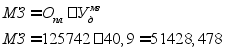
Определим
среднемесячная
зарплата одного
работника в
отчетном году
 путем деления
суммы выплат
всем работникам
в отчетном
году
 на численность
работников
в этом году
 и число месяцев
в году (12):
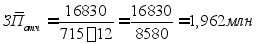
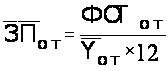 , (30)
Определяется
среднемесячная
зарплата одного
работника в
планируемом
году
 :
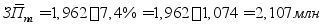
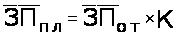 ,
(31)
где:
 -
коэффициент
изменения
среднемесячной
зарплаты одного
работника в
планируемом
году.
Определяются
 в
планируемом
году

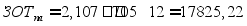
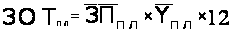 , (32)
Определяются
 по
формуле:
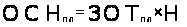 , (33)
где:
 -
суммарный (26,2
%) норматив
обязательных
отчислений
в:
Пенсионный фонд Российской Федерации
Фонд социального страхования Российской Федерации
Фонды обязательного медицинского страхования работников .
Определяются ПЗ путем умножения объема производства в планируемом году на удельный вес (долю) ПЗ в объеме производства отчетного года.
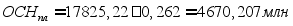
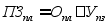
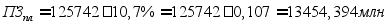
Затраты
на производство
по элементу
“Амортизация
основных фондов”
определяем
исходя из
среднегодовой
стоимости
основных фондов
 в планируемом
году, на которые
начисляется
амортизация,
и средней нормы
амортизационных
отчислений.
Среднюю норму
амортизационных
отчислений
равна 12,5 %. Расчет
суммы амортизационных
отчислений
на реновацию
в планируемом
году выполняется
при помощи
таблицы 3:
Таблица 3.
| № | Наименование показателей | Сумма, млн.руб |
| 1. | Стоимость основных производственных фондов (ОПФ) на начало планируемого года | 36700 млн |
| Из них в консервации | 570 млн | |
| 2. | Планируемое выбытие ОПФ | 1140 млн |
| 3. | Поступление ОПФ в течение планируемого года | 3330 млн |
| 4. |
Стоимость ОПФ на конец планируемого года (стр.1 -стр.1.1. - стр.2 + стр.3) |
38320 млн |
| 5. |
Среднегодовая стоимость ОПФ в планируемом году (стр.1 - стр.1.1 + стр.4) / 2 |
37225 млн |
| 6. | Средняя норма амортизационных отчислений по предприятию | 12,5 % |
| 7. | Амортизационные отчисления на реновацию ОФ в планируемом году (стр.5 * 12,5) / 100 | 4653,125 млн. |
Далее определяем себестоимость производства продукции отчетном году в следующей последовательности:
Определяем МЗ путем умножения объема производства в отчетном году, на долю МЗ в объеме отчетного года.