Управленческий учет как система управления прибылью
Строится так называемый график точки критического объема производства, то есть такого его объема, при котором выручка от реализации продукции равна ее полной себестоимости. Из этого определения точки критического объема производства (К) выводится формула ее расчета
К = Зпост / МДизд,где
Зпост - величина условно - постоянных затрат в составе текущих издержек производства отчетного периода,
МДизд . - величина маржинального дохода на единицу продукции (разница между ценой реализации изделия и величиной его себестоимости, исчисленной по условно - переменным расходам).
Для обеспечения этих аналитических расчетов необходимо вести раздельный учет переменных и постоянных расходов с подсчетом маржинального дохода по изделиям. Система «директ - котинг» заостряет внимание руководства предприятия на изменении маржинального дохода (суммы покрытия) по предприятию в целом и по различным изделиям. Она позволяет учитывать изделия с большой рентабельностью, чтобы переходить в основном на их выпуск, так как разница между продажной ценой и суммой переменных расходов не затушевывается в результате списания постоянных косвенных расходов на себестоимость конкретных изделий. За счет сокращения статей себестоимости упрощается ее нормирование, учет, контроль и к тому же улучшается учет и контроль условно - постоянных, накладных расходов, поскольку их сумма за данный конкретный период показывается в отчете о доходах отдельной строкой, что наглядно демонстрирует их влияние на величину прибыли предприятия.
Основное достоинство системы учета сумм покрытия в том, что на основе информации, получаемой в ней, можно принимать различные оперативные решения по управления предприятием. В первую очередь это касается возможности проводить эффективную политику цен. Традиционные классические методы ценообразования, основанные на калькуляции полной фактической себестоимости, не всегда обеспечивают эффективность ценовой политики предприятия, работающего на рынке.
В настоящее время на Западе более популярны подходы к ценообразованию, при которых прежде всего учитываются факторы, более относящиеся к спросу, чем к предложению, то есть оценка того, сколько покупатель может и хочет заплатить за предлагаемый товар. После того, как установлена цена равновесия, предприятие должно проанализировать все свои затраты и постараться максимально сократить их. Помимо информации о величине затрат, связанных непосредственно с производством того или иного изделия, менеджерам предприятия нужно иметь сведения о возможных пределах снижения цен в зависимости от влияния различных рыночных факторов. Поэтому в западном управленческом учете существуют понятия долгосрочного и краткосрочного нижнего предела цены. Долгосрочный нижний предел цены показывает, какую цену можно установить, чтобы минимально покрыть полные затраты на производство и сбыт товара; он равен полной себестоимости изделий.
Краткосрочный нижний предел цены ориентирован на цену, покрывающую лишь прямые (переменные) затраты; он равен себестоимости в части только прямых (переменных или производственных) затрат. С учетом по системе «директ - костинг» также связана возможность проведения демпинговой политики, расчета и выбора различных комбинаций цены на товар и объемов его реализации. Частыми для предприятий, работающих в условиях рынка, являются ситуации, связанные с недогрузкой производственных мощностей. Возникают так называемые «холостые издержки» - часть постоянных затрат, приходящихся на долю неиспользованных производственных мощностей. В таких случаях к правильным решениям может привести только информация, получаемая в системе учета «директ - костинг». Имея учетные данные об ограниченной себестоимости и суммах покрытия (маржинальном доходе) по изделиям, можно решать такие управленческие задачи, как оптимизация ассортимента выпускаемой продукции при наличии узких мест, целесообразность принятия дополнительного заказа по ценам ниже обычных, производить ли внутри предприятия или закупать комплектующие на стороне, определение оптимального размера партии или серии деталей (продуктов), выбор и замена оборудования и другие.
Особенностью системы директ-костинг является, во-первых, разделение затрат на постоянные и переменные. Переменные расходы прямо зависят от обьема и ассортимента выпускаемой продукции и с незначительными отклонениями колебания их величины синхронны с колебаниями обьема выпуска. Напротив, постоянные расходы не зависят от изменений обьема продукции. Их величина зависит только от длительности отчетного периода. Несмотря на некоторую условность деления затрат на постоянные и переменные, ценность такого разделения в упрощении учета и повышении оперативности получения данных о прибыли. Вторая особенность системы директ-костинг - соединение производственного и финансового учета. По системе директ-костинг учет и отчетность на предприятиях организованы таким образом, что появляется возможность регулярного контроля данных по схеме «затраты - обьем -прибыль». Основная модель отчета для анализа прибыли, например, выглядит следующим образом:
-
Обьем реализации
1500
Переменные затраты
1000
Маржинальный доход
500
Постоянные расходы
300
Прибыль (чистый доход)
200
Маржинальный доход представляет собой разность между выручкой от реализации и переменными затратами. С другой стороны, эта сумма постоянных расходов и чистого дохода. Это обстоятельство позволяет составлять многоступенчатые отчеты, что важно для детализации анализа. Многостадийность составления отчета о доходах является третьей особенностью системы директ-костинг. Так, если в приведенном выше отчете переменные затраты подразделить на производственные и непроизводственные, то отчет станет трехступенчатым. При этом сначала определяется производственный маржинальный доход, затем доход в целом, затем чистый доход.
Например:
-
Объем реализации
1500
Переменные производственные затраты
900
Производственный маржинальный доход
600
Переменные непроизводственные затраты
100
Маржинальный доход
500
Постоянные расходы
300
Прибыль (чистый доход)
200
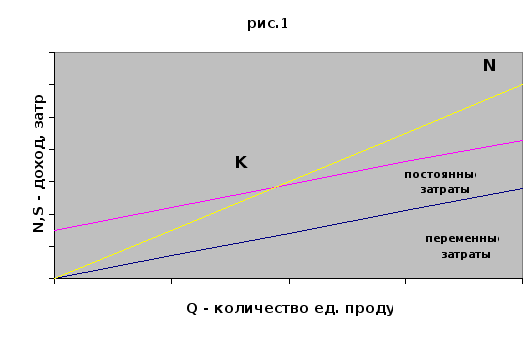
Четвертая особенность системы директ-костинг - разработка методики экономико-математического и графического представления и анализа отчетов для прогноза чистых доходов. Важно, что, применяя систему «директ - костинг» (систему учета сумм покрытия или маржинального дохода), можно оперативно изучать взаимосвязи между объемом производства, затратами (себестоимостью, выручкой, прибылью, маржинальным доходом). Эту взаимосвязь можно изучать и графически, и аналитически. В прямоугольной системе координат строится график зависимости себестоимости (затрат) и дохода от количество единиц выпущенной продукции. По вертикали откладываются данные о себестоимости и доходе, а по горизонтали - количество единиц продукции (рис.1). В точке критического обьема производства (К) нет прибыли и нет убытка. Справа от нее заштрихована область чистых прибылей (доходов). Для каждого значения Q (количества единиц продукции) чистая прибыль определяется как разность между величиной маржинального дохода и постоянных расходов.
Слева от критической точки область чистых убытков, которая образуется в результате превышения величины постоянных расходов над величиной маржинального дохода. Пользуясь графиком, можно провести некоторые расчеты для анализа зависимости «затраты - обьем -прибыль».
В точке критического обьема производства имеем: Q * P - Q * V - C = 0, где
Q - обьем производства продукции в критической точке (количество единиц);
P - цена единицы продукции;
V - удельные переменные затраты на единицу продукции;
C - постоянные расходы.
Условные обозначения:
N - обьем производства продукции в стоимостном выражении;
S - полная себестоимость продукции (затраты на производство);
V - переменные расходы;
К - точка критического обьема производства. Из этого соотношения определяется предельная величина физического обьема продукции по формуле:
Q= C/P*V
Преобразование формулы раскрывает связь обьема продукции и относительного маржинального дохода:

 Q=
C/P*V=C/P(1-V/P)=C/P(1-d), где
d - относительных уровень удельных переменных расходов в цене продукта (d=V/P),
1-d - относительный маржинальный доход.
Точка критического обьема производства расположена выше, если приращение постоянных расходов будет интенсивнее, чем степень прироста маржинального дохода.
При современном уровне развития рыночных отношений на Западе неизмеримо усложняется ориентация предприятия, что ведет не просто к возрастанию роли управления им, а к качественным изменениям во всей структуре и методах управления. Довольно быстро происходит процесс интеграции традиционных методов учета, анализа, нормирования, планирования и контроля в единую систему получения, обработки информации и принятии на ее основе управленческих решений, систему, которая управляет предприятием, будучи ориентирована на достижение не только оперативных текущих целей получения прибыли того или иного размера, но и на глобальные стратегические цели, выживание предприятия, его экологический нейтралитет, сохранение рабочих мест, то есть на социальные факторы, систему, в которой преобладающим становится не узкое, конкретное, ортодоксальное мышление управляющих делами, а системное, комплексное решение проблем. Эти объективные тенденции и процессы на Западе в основном и определяют термином «управленческий учет». Управленческий учет появился на Западе под влиянием развития и углубления рыночных процессов, как элемент практической деятельности предприятий и фирм. Управленческий учет представляет собой систему учета, планирования, контроля, анализа данных о затратах и результатах хозяйственной деятельности в разрезе необходимых для управления объектов, оперативного принятия на этой основе различных управленческих решений в целях оптимизации финансовых результатов деятельности предприятия.
Термин «учет» в понятии «управленческий учет» необходимо понимать в широком смысле. Управленческий учет не представляет собой учет в узком смысле как систему сбора, регистрации и обобщения информации. Это скорее система управления предприятием, интегрирующая в себе различные подсистемы и методы управления и подчиняющая их достижению единой цели. Эта дисциплина имеет свой предмет - затраты и результаты деятельности субъекта рыночных отношений. Для управления процессом оптимизации результатов деятельности управленческий учет использует методы различных дисциплин - учета оперативного, бухгалтерского, статистического анализа, контроля, стратегического и оперативного планирования и управления, экономики предприятия, математических методов и других.
Таким образом, особенностью развития западного учета в современных условиях является его модификация в сложные системы управления предприятиями и фирмами, важнейшей составной частью которых является управленческий учет.
2. Система учета в России
Несмотря на то что западная система управленческого учета представляет собой намного более обширную систему, нежели только учет (систему управления конечными показателями основной деятельности предприятия), организацию и создание системы управленческого учета в России следует рассматривать через призму прежде всего бухгалтерской системы, так как именно здесь создается основная информация, используемая в управленческом учете (о затратах и результатах).
2.2.1. Законодательные основы
Рассмотрим систему законодательного регулирования бухгалтерского учета в России с точки зрения тех ее положений и характеристик, которые влияют на возможность функционирования управленческого учета уже сегодня. Вопросы методологии и организации бухгалтерского учета, как известно, регламентируются Минфином РФ. В настоящее время в России формируется четырехуровневая система нормативного регулирования бухгалтерского учета.
1 - й уровень. Гражданский кодекс РФ. Части первая и вторая (приняты Госдумой 21 октября 1994 г . и 22 декабря 1995 г.);
Федеральный закон РФ от 14 .06 . 95 г . № 88 - ФЗ "О государственной поддержке малого предпринимательства в Российской Федерации" ;
Федеральный закон РФ от 29 . 12 . 95 г . № 222 - ФЗ "Об упрощенной системе налогообложения , учета и отчетности для субъектов малого предпринимательства";
Закон о бухгалтерском учете и отчетности в Российской Федерации - принят совсем недавно. До принятия закона действовало Положение о бухгалтерском учете и отчетности в Российской Федерации (утверждено приказом Минфина РФ от 26 декабря 1994 г. № 170, действует с 1 января 1995г.).
2 - й уровень - система национальных бухгалтерских стандартов - положений по бухгалтерскому учету. В настоящее время утверждено четыре положения, готовится к принятию еще ряд положений.
Утверждены и действуют - ПБУ 1 94 « Учетная политика предприятия « (утверждено приказом Минфина РФ от 28 июля 1994 г . № 100 , введено в действие с 1 января 1995 г.);
ПБУ 2 94 "Учет договоров (контрактов) на капитальное строительство", утверждено приказом Минфина РФ от 20 декабря 1994 г . № 167 , введено в действие с 1 января 1995 г
ПБУ 3 95 " Учет имущества и обязательств организации , стоимость которых выражена в иностранной валюте" , утверждено приказом Минфина РФ от 13 июня 1995 г . № 50 , введено в действие с 1 июля 1995 г;
ПБУ 4 96 "Бухгалтерская отчетность организации ", утверждено приказом Минфина РФ от 8 февраля 1996 г . № 10 , формально вводится , начиная с бухгалтерских отчетов 1996 г, фактически - начиная с отчета за первое полугодие 1996 г .
3 - й уровень - различного рода методические указания, рекомендации, в основном Минфина РФ, в том числе учитывающие и отраслевую специфику.
Например:
План счетов бухгалтерского учета финансово - хозяйственной деятельности предприятий и инструкция по его применению ( утверждены приказом Минфина СССР от 1 ноября 1991 г . № 56 и действуют с учетом нормативных актов Минфина РФ от 19 декабря 1991 г . № 18 - 05 , 28 декабря 1994 г . № 173 , 28 июля 1995 г . № 81 , 25 сентября 1995 г . № 105 );
О годовой бухгалтерской отчетности за 1995 г . ( приказ Минфина РФ 19 октября 1995 г . № 115 );
О типовых формах бухгалтерской отчетности организации и указаниях по их заполнению в 1996 году ( приказ Минфина от 27 марта 1996 г . № 31 );
Типовые методические рекомендации по планированию , учету и калькулированию себестоимости научно - технической продукции ( Письмо Миннауки РФ от 15 июня 1994 г . № ОР22 - 2 - 46 ) и другие.
4 - й уровень - внутренние рабочие документы предприятия. Разработка нормативных актов четвертого уровня входит в компетенцию руководства организации. А значит, имея в виду, что система западного управленческого учета - это в основном система внутреннего учета на предприятии, которая регламентируется внутренними по отношению к предприятию нормативными документами, можно подчеркнуть, что такая возможность у российских предприятий есть. Основное условие - содержание рабочих документов предприятия не должно противоречить нормативным актам более высокого уровня. Кроме того, в п. 3 раздела 1 «Общие положения» Положения о бухгалтерском учете и отчетности в Российской Федерации говорится «Организация осуществляющая постановку бухгалтерского учета, самостоятельно устанавливает организационную форму бухгалтерской работы исходя из вида организации и конкретных условий хозяйствования; определяет в установленном порядке форму и методы бухгалтерского учета, а также технологию обработки учетной информации; разрабатывает систему внутрипроизводственного учета, отчетности и контроля; формирует в установленном порядке свою учетную политику по другим вопросам ".
Аналогичный пункт содержался и в Положении о бухгалтерском учете и отчетности в Российской Федерации, действовавшем с 1992 по 1994 год (приказ Минфина РФ от 20 марта 1992 г . № 10 с рядом изменений и дополнений). Этот пункт Положения принципиально отличает его от предшествующих нормативных актов и фактически делает возможным самостоятельную организацию учета на предприятии.
Рассмотрев вопрос о возможности организации на российских предприятиях управленческого учета с точки зрения организационного аспекта действующих нормативных актов, перейдем к методическим аспектам.
2.2.2. Связь с учетной политикой предприятия
Методические аспекты нормативны актов по бухгалтерскому учету связаны в основном с обеспечением выполнения задач, соблюдением основных принципов и правил.
Напомним , что одной из главных задач бухгалтерского учета является «... формирование полной и достоверной информации о хозяйственных процесах и финансовых результатах деятельности организации, необходимой для оперативного руководства и управления, а также для ее использования инвесторами, поставщиками, покупателями, финансовыми органами, банками и иными заинтересованными организациями и лицами ...» ( п. 2 Положения о бухгалтерском учете и отчетности в Российской Федерации). В разделе 2 «Основные правила ведения бухгалтерского учета» того же Положения говорится «Организация ведет бухгалтерский учет имущества, обязательств и хозяйственных операций способом двойной записи в соответствии с Планом счетов бухгалтерского учета. При формировании учетной политики предполагается имущественная обособленность и непрерывность деятельности организации, последовательность применения учетной политики, а также временная определенность фактов хозяйственной деятельности. Учетная политика предприятия должна отвечать требованиям полноты, приоритета содержания перед формой, непротиворечивости и рациональности.» Содержание этих требований в свою очередь , раскрывается в ПБУ 1 94 « Учетная политика предприятия «. Реализация этих требований и допущений (основных принципов учета) на Западе осуществляется в сфере финансового учета. Так как в России существует в настоящее время единая, интегрированная система учета, то такое явление, как учетная политика, неизбежно затрагивает и те элементы современной системы учета , которые на Западе входят в систему внутреннего (управленческого ) учета.
Под учетной политикой предприятия понимается выбранная им совокупность способов бухгалтерского учета. К способам ведения бухгалтерского учета относятся методы группировки и оценки фактов хозяйственной деятельности, погашения стоимости активов, приемы организации документооборота, инвентаризации, способы применения счетов бухгалтерского учета, системы учетных регистров, обработки информации и иные соответствующие способы, методы и приемы ( ПБУ 1 94 « Учетная политика предприятия «).
Методические аспекты учетной политики - это те способы бухгалтерского учета, порядок применения которых оказывает непосредственное влияние на формирование финансовых результатов предприятия, отражение его имущественно - финансового состояния.
Так как отечественный учет финансовых результатов неразрывно связан с системой учета затрат на производство и калькулирование себестоимости продукции (работ, услуг), (что на Западе является объектом управленческого учета ), выделим те элементы методики учетной политики, которые оказывают непосредственное влияние на формирование себестоимости продукции ( работ, услуг ) и финансового результата от основной деятельности , выявляемого на счете 46 « Реализация продукции ( работ , услуг )».
Например, они могут быть следующими:
установление стоимостной границы между основными средствами и средствами труда в обороте; вариант оценки запасов и расчета фактической себестоимости отпущенных в производство материальных ресурсов; вариант погашения стоимости малоценных и быстроизнашивающихся предметов; порядок начисления износа ( амортизации ) по основным средствам; порядок начисления амортизации по нематериальным активам; перечень и порядок создания резервов предстоящих расходов и платежей; порядок учета и финансирования ремонта основных производственных фондов; оценка незавершенного производства на предприятиях массового и серийного производства; способ (база) распределения косвенных расходов между объектами калькулирования; вариант учета выпуска продукции; оценка готовой продукции.
Таким образом, можно сделать вывод о том, что через механизм учетной политики в силу единого интегрированного характера отечественного бухгалтерского учета решается часть вопросов, которые на западных предприятиях входят в систему управленческого учета.
2.2.3. Варианты учета
Традиционный для отечественного учета так называемый калькуляционный вариант. При этом в течение отчетного периода по дебету счетов учета затрат на производство ( 20 « Основное производство 23 "Вспомогательные производства" , 25 "Общепроизводственные расходы" , 26 « Общехозяйственные расходы « и др.) с кредита счетов учета ресурсов собираются затраты отчетного периода с подразделением на прямые, относимые в дебет счетов 20 и 23 ( то есть непосредственно связанные с производством данного конкретного вида продукции , оказанием услуги или выполнением работы ) , и косвенные (накладные ) , относимые в дебет собирательно - распределительных счетов 25 и 26 ( не связанные непосредственно с конкретным продуктом ( работой , услугой ), а обусловленные процессами организации , обслуживания производства и управления им . Расходы , собранные на счетах 25 и 26 , подлежат описанию в конце периода в дебет счетов 20 и 23 по принадлежности с одновременным их распределением между объектами калькулирования, в разрезе которых организуется аналитический учет пропорционально той или иной базе. Счета 25 и 26 закрываются; калькулируется полная фактическая себестоимость готовой продукции.
Другой принципиально новый для отечественной теории и практики вариант предполагает разделение всех затрат за отчетный период на производственные , обусловленные протеканием производственного процесса , и периодические , связанные более с длительностью отчетного периода. Прямые производственные затраты собираются по дебету счетов 20 и 23 , косвенные производственные затраты - по дебету счета 25 с кредита счетов учета производственных и финансовых ресурсов . В конце отчетного периода в расчет себестоимости отдельных видов продукции , работ , услуг , помимо прямых производственных затрат , включаются и косвенные производственные затраты , учтенные в течении отчетного периода на счете 25 , что отражается записью по дебету счетов 20 или 23 и кредиту счета 25 . Периодические же затраты , собираемые на счете 26 , при этом варианте не включаются в себестоимость объектов калькулирования, а списываются в конце отчетного периода непосредственно на уменьшение выручки от реализации продукции: дебет счета 46 « Реализация продукции ( работ, услуг) «кредит счета 26 ( см . пояснения к счету 26 « Общехозяйственные расходы « Инструкции по применению Плана счетов бухгалтерского учета финансово - хозяйственной деятельности предприятий в редакции до 1995 г . , приказ Минфина РФ от 8 февраля 1996 г . № 31 квартальной бухгалтерской отчетности в 1996 г .).
Второй вариант учета затрат и результатов как раз и предполагает применение на практике основной идеи системы «директ - костинг» - разделение издержек производства по признаку их взаимосвязи с производством на производственные и периодические (не связанные непосредственно с производством) и калькулирование на этой основе неполной ограниченной себестоимости по носителям затрат. Впервые в истории отечественного учета официально с 1992 по 1994 год был разрешен иной по сравнению с традиционным подход к формированию себестоимости продукции, работ, услуг, временно ограниченный для применения в 1995 г . по причине отсутствия соответствующих нормативных актов ( см . пояснения к счету 26 Инструкции в редакции приказа Минфина РФ от 28 декабря 1994 г. № 173 , однако не для всех предприятий ).
Несмотря на то что у нас было принято говорить о двух вариантах организации учета затрат на производство, применение второго варианта практически не вносило принципиальных изменений в систему учета затрат на производство. Он кардинально меняет отечественную концепцию калькулирования, учета и расчета финансовых результатов, в частности основного финансового результата - от реализации продукции ( работ, услуг ).
Очень важным с точки зрения обозначенного выше критерия элементом при принятии учетной политики является возможность использования в учете для отражения процесса выпуска готовой продукции , работ , услуг счета 37 «Выпуск продукции ( работ , услуг )». Указания относительно применения счета носят рекомендательный характер. Применение счета имеет смысл на тех предприятиях, которые организуют текущий учет готовой продукции, выполняемых работ и услуг по плановой или нормативной себестоимости.
В течении отчетного периода в бухгалтерском учете делаются записи по кредиту счета 37 и дебету счета 40 «Готовая продукция», если выпускается продукция , или по дебету счета 46 «Реализация продукции ( работ , услуг )» , если выполняются работы или оказываются услуги - по нормативной либо плановой себестоимости.
В конце отчетного периода, после определения объема и оценки незавершенного производства, исчисляется фактическая себестоимость сданной на склад готовой продукции или выполненных работ , услуг , которая отражается в бухгалтерском учете по дебету счета 37 и кредиту счетов 20 и 23. Таким образом , и по дебету , и по кредиту счета 37 фиксируется один и тот же объем продукции , работ , услуг , но в разной оценке: на дебете - по фактической себестоимости , на кредите - по нормативной ( плановой ) себестоимости.
Сопоставлением дебетового и кредитового оборотов на счете 37 выявляются отклонения фактической себестоимости от нормативной (плановой), которые списываются со счета 37 в дебет счета 46 дополнительной либо сторнировочной записью в зависимости от характера отклонений.
Счет 37 может применяться при обоих вариантах учета затрат и калькулирования себестоимости продукции: по полной себестоимости или только по ограниченной себестоимости. Являясь признаком организации на предприятии нормативного учета, аналогичного западной системе «стандарт - кост « , счет 37 в комбинации с вариантом раздельного учета производственных и периодических затрат мог бы уже сегодня открывать реальные возможности интеграции в отечественном учете нормативного учета, хорошо разработанного нашими учеными и практиками, и элементов системы «директ - костинг».
Главная особенность счета 37 заключается не столько в выявлении отклонений фактической себестоимости готовой продукции от ее