Развитие системы управления запасами на предприятии
Среднесуточный спрос на продукцию даже на ближайший месяц спрогнозировать очень тяжело, даже невозможно, так как нельзя предугадать погодные условия и предсказать поведение заказчиков. Фактически заявки на поставку пива подаются заказчиками за день - два до поставки, иногда и в день поставки.
В итоге «САН ИнБев» должно ежедневно отслеживать расход запасов, постоянно пополнять его по мере необходимости и следить за тем, чтобы не было простоев производства. Для чего необходимо рассчитывать параметры системы управления запасами, учитывая специфику производства и оптимальный размер заказа.
Общим выводом по проведенной во второй главе работы может стать следующее: несмотря на достаточно грамотные и взвешенные действия руководства предприятия, все же в системе управления запасами существуют проблемы, а именно – это риск омертвения средств в запасах, так как принятая система управления запасами не обладает достаточной гибкостью, объемы заказов постоянны, нормы запасов в днях также постоянны.
Также негибкость системы управления запасами в случае нехватки сырья и материалов может вызвать риск простоя производства, что грозит не только потерей выручки, но и потерей клиента в случае несвоевременного выполнения заказа.
При расчете оптимума запасов не учитывается объем запаса целевого назначения, который в основном расходуется для внедрения нового вида продукции и ее опытного производства. При отсутствии данного запаса есть риск нехватки сырья и материалов в основном производстве, так как для целевого использования изымаются сырье и материалы, предназначенные для выпуска продукции.
Также можно отметить, что жестко фиксированная система управления запасами создает значительные затраты на доставку и обеспечение сохранности запасов сырья и материалов, поэтому необходимо их минимизировать для повышения эффективности управления запасами.
ГЛАВА III. РЕКОМЕНДАЦИИ ПО УЛУЧШЕНИЮ УПРАВЛЕНИЯ ЗАПАСАМИ НА ПРЕДПРИЯТИИ ОАО «САН ИнБев»
3.1 Управление затратами на хранение сырья и материалов
Анализ системы контроля уровня запасов и специфики производства «САН ИнБев» выявил следующую проблему: негибкость системы управления запасов и как следствие этого увеличение затрат на обеспечение сохранности запасов сырья и материалов.
Чтобы решить проблему увеличения затрат на содержание и доставку сырья и материалов, спроектируем оригинальную систему управления запасами для предприятия. Для чего мы имеем:
Ограничения в максимальном размере запаса.
Ограничения в размере заказа.
Фиксированный интервал времени между заказами.
Высокая степень неопределенности спроса.
Некоторую сезонность производства.
По договору с ОАО «Балтинвестбанк» «САН ИнБев» берет кредит под залог имеющихся запасов зерновых культур, поэтому организация должна постоянно поддерживать уровень запасов на складе находящийся в залоге. По кредитному договору «САН ИнБев» отдает под залог запас зерновых, хранящийся на складе на сумму 4 252 850 руб. или 11 521 тонн. Площадка под хранение запасов рассчитана на 20 000 тонн.
Учитывая степень неопределенности спроса, возьмем за ожидаемое среднесуточное потребление наибольший среднесуточный расход зерновых культур за 2008 год (т.к. объем реализации пива за 2008 год не существенно отличается с запланированным объемом реализации пива в 2009 году).
Для расчета оптимального размера заказа необходимо определить следующие виды затрат:
1. Затраты на хранение единицы материала в единицу времени.
2. Потери от иммобилизации (омертвления) денежных средств единицы материала в единицу времени;
3. Затраты на организацию завоза одной поставки;
Выделим основные виды затрат связанные с хранением запаса:
Общая сумма затрат на хранение запасов составляет: 39 380 тыс. рублей в день.
Для определения стоимости хранения единицы материала (1тн.) определим фактический запас на складе (средний уровень запаса в день по факту) по карточкам складского учета (таблица 3.1).
Таблица 3.1 Остаток запасов на складе
| Месяц 2008 года | Остаток на 1-е число месяца, т. |
| Июнь | 11350 |
| Июль | 11600 |
| Август | 11680 |
| Сентябрь | 11860 |
| Октябрь | 12130 |
| Ноябрь | 13420 |
| Декабрь | 11940 |
Средний фактический уровень запасов на складе рассчитаем по формуле средней хронологической: (11 350/2 + 11 680 + 13 420 + 12 130 + 11 600 + 11 860 + 11 940/2)/6 = 12 055,8 тонн.
Затраты на хранение 1 тонны запасов в день составят 39 380/12 055,8 = 3,27 руб.
2. Потери от иммобилизации денежных средств рассчитываются исходя из того, что величина денежных средств, вложенных в запасы, не приносит дохода, то есть потери от иммобилизации денежных средств – это неполученный доход. Величину денежных средств, вложенных в запасы, можно определить как среднюю стоимость запаса, находящегося на складе: 12 055,8 т.*387руб./т. = 4 665 594,6 руб.
В итоге можно выделить, что общая сумма затрат на хранение зерновых культур составляет: 39 380 руб. в день, затраты на хранение 1 тонны зерновых культур в день составят 39 380 руб. /12 055,8 = 3,27 руб. и величина денежных средств, вложенных в запасы = 4 665 594,6 руб.
С точки зрения повышения эффективности управления запасами большое значение имеет обоснованность нормирования запасов материалов, так как обоснованность норм запасов во многом определяет состояние фактического запаса.
По данным экономического отдела фактический объем запаса зерновых культур на данный момент составляет 12055,8 т. Если сравнивать его с оптимальным размером запаса (11780 т.), то он на 275,8 т. превышает норму, из-за негибкости системы управления запасами и сезонности спроса на основную продукцию – пиво. В результате предприятие несет дополнительные затраты по содержанию сверхнормативного запаса.
В результате сокращения фактического запаса до нормативного предприятие может снизить затраты на содержание сверхнормативного запаса.
Общая величина затрат на содержание запаса зерновых культур в сутки составляет 39380 руб.
В расчете на 1 т. зерновых культур величина затрат составит 39380/12055,8 = 3,27 руб. в день. В результате обоснованного нормирования запаса зерновых культур уровень фактического запаса можно снизить на 275,8 т., что позволить получить экономию затрат в размере 275,8 * 3,27 = 901,87 руб. в день.
Таким образом, мы получили значительную экономию расходов на содержание сырья и материалов.
3.2 Проектирование системы перераспределения запасов между филиалами предприятия ОАО «САН ИнБев»
Увеличение гибкости системы управления запасами можно достигнуть применив в политике управления запасами перераспределение запасов сырья и материалов между предприятиями, функционирующими в других городах.
Данное мероприятие может быть использовано в текущей деятельности при реализации процесса перемещения сырья и материалов между филиалами ОАО «САН ИнБев» в отделе планирования, отделе закупок, транспортном отделе, складском хозяйстве, службе качества, отделе обслуживания клиентов филиала ОАО «САН ИнБев» в г.Омске.
Для эффективной организации данного мероприятия необходимо провести четкое перераспределение функций между сотрудниками службы логистики.
Распределение обязанностей и ответственность специалистов отображены в Приложении 13.
Схема перемещений запасов проиллюстрирована в Приложении 14.
Детальная разработка распределения обязанностей и ответственности специалистов, а также схемы перемещения запасов необходима для оперативности и быстроты обеспечения производства необходимым сырьем и материалами.
Также обеспечение быстроты получения информации о потребностях в материале, получение информации о наличии того или иного вида материалов и сырья обеспечивается использованием современных информационных технологий.
Оформление и передача заявки производится при помощи программных средств и Глобальной сети Интернет.
Заявка оформляется в электронном виде и рассылается во все филиалы предприятия, из которых по электронной почте приходит ответ о наличии или отсутствии излишка запасов, который можно доставить на завод, нуждающийся в данном виде запаса.
После идет оперативная переброска сырья и материалов с одного филиала в другой.
Данное мероприятие имеет целью следующее:
Снизить затраты времени на координацию стандартных поставок.
Регламентировать операции при подаче заявок, отгрузке и приеме сырья и материалов филиалами.
Распределить функции и ответственности при организации поставок.
Установить порядок контроля организации поставок.
Сократить складские затраты на обслуживание некондиционной продукции.
Сократить активы, «замороженные» в неликвидных запасах.
Технология распределения обязанностей при выполнении перемещения сырья и материалов:
Организация перемещения между филиалами.Оформить Заявку на внутреннее перемещение. На основании потребности в сырье и материалах и наличия сырья и материалов на складе другого филиала после предварительного согласования на отправку с данным филиалом и подтверждения от Отдела планирования центрального офиса специалист по обеспечению поставок филиала-заказчика составляет заявку на внутреннее перемещение, в которой указывает ассортимент и количество, дату и время доставки. Заявка на внутреннее перемещение оформляется в электронной почте.
Создать заказ на перемещение в системе. На основании полученной заявки на внутреннее перемещение, Специалист по обеспечению поставок филиала - отправителя создает в системе заказ на перемещение для отгрузки на филиал-получатель.
Заказать транспорт, создать поставку на заказ на перемещение. Координатор по транспорту на основании поставки создает транспортировку в системе. На основании заказа на перемещение специалист по обеспечению поставок создает поставку к заказу на перемещение в системе и сообщает его номер координатору по транспорту.
Переместить материал с готовым продуктом, отгружаемым в адрес филиала-получателя. Возможно перемещение материала вместе с готовым продуктом, отгружаемым в адрес филиала-получателя. Специалист по обеспечению поставок филиал-получателя согласовывает со специалистом по дистрибуции своего филиала возможность перемещения материалов с пивом и сообщает его номер специалисту по обеспечению поставок филиала-отправителя. Скорректированный заказ передаётся в транспортный отдел для оформления документов к отгрузке.
Загрузить транспорт. На основании полученного Заказа на перемещение и факта прибытия машины, Кладовщик загружает необходимый товар, отмечает факт загрузки в Заказе на перемещение.
Сформировать комплект документов. На основании оформленных Транспортных Накладных, Кладовщик формирует комплект сопроводительных документов.
Организация приемки сырья и материалов, оформление прихода в системе.Разгрузить транспортное средство. На основании распоряжения кладовщика, Грузчики вскрывают транспортное средство и осуществляют его разгрузку.
Оформить приход товара на основной склад. На основании количества товара, указанного в Накладной на внутреннее перемещение, независимо от фактически поступившего количества (Акт приемки по количеству), Кладовщик оформляет в системе приход товара с транзитного на свой склад, распечатывает приходный ордер и прикладывает к нему накладную на внутреннее перемещение.
Сверить отчеты о перемещении по складам. Сверяет данные в приходных накладных с данными отчетов
Необходимо отметить, что при перемещении запасов с предприятия в другой филиал мы экономим на затратах на содержание запасов.
Рассчитаем эффект от внедрения данного мероприятия. При расчете эффективности мероприятия мы учитываем только переменные издержки, так как постоянные издержки предприятия при внедрении данной схемы распределения не увеличиваются. Возникают лишь расходы на дополнительные транспортные услуги по доставке недостающего сырья и материалов.
Также необходимо учесть, за срыв доставки пива клиенту предприятие выплачивает неустойку в размере 1% от суммы заказа.
Учитывая все эти факторы была составлена таблица 3.2 для расчета эффективности мероприятия.
В таблице 3.2 отображены укрупненные данные экономического отдела предприятия за 1 кв. 2009.
Таблица 3.2
| Наименование показателя | Сумма, руб. |
| Транспортные услуги | 32000 |
| Средний объем заказа клиента | 500000 |
| Неустойка за невыполнение заказа (1%) | 5000 |
| Среднедневная выработка на линии | 71428, 9 |
| Затраты на хранение минимальной партии запасов в месяц | 314133,33 |
Формула для расчета эффективности мероприятия.
Э = среднедневная выработка с линии + неустойка за невыполнение заказа – транспортные услуги = 71428,9 + 5000 – 32000 = 34428,9 руб.
Получается, что, ликвидировав риск простоя линии из-за нехватки сырья и материалов, мы можем сэкономить 34428, 9 руб.
При перемещении запасов в другой филиал предприятие экономит порядка 314133,33 руб.
Итак в третьей главе были рассмотрены рекомендации, которые можно дать предприятию ОАО «САН ИнБев» в сфере управления запасами сырья и материалов. Рекомендованные мероприятия позволяют повысить эффективность управления запасами, минимизировать затраты и риск остановки производства. При их внедрении можно добиться значительной экономии средств, что немаловажно в современных условиях кризиса.
ЗАКЛЮЧЕНИЕ
В результате написания дипломной работы цель исследования была достигнута и были выполнены все поставленные задачи.
В первой главе было выяснено, что использование той или иной системы управления запасами зависит от следующих обстоятельств:
Если издержки управления запасами значительные и их можно вычислить, то следует применять систему с фиксированным размером заказа.
Если издержки управления запасами незначительные, то более предпочтительной оказывается система с постоянным уровнем запасов.
При заказе товаров поставщик налагает ограничения на минимальный размер партии. В этом случае желательно использовать систему с фиксированным размером заказа, поскольку легче один раз скорректировать фиксированный размер партии, чем непрерывно регулировать его переменный заказ.
Однако, если налагаются ограничения, связанные с грузоподъемностью транспортных средств, то более предпочтительной является система с постоянным уровнем запасов.
Система с постоянным уровнем запасов более предпочтительна и в том случае, когда поставка товаров происходит в установленные сроки.
Система управления запасами с фиксированным размером заказа часто выбирается тогда, когда необходимо быстро реагировать на изменение сбыта.
Необходимо выделить, что планирование позволяет оптимально распорядиться ресурсами, получить у поставщиков и других контрагентов максимально выгодные условия.
Во второй главе работы был проведен анализ деятельности предприятия ОАО «САН ИнБев», производимой продукцией которого является пиво.
Общим выводом по результатам проведенного анализа может стать следующее:
Несмотря на достаточно грамотные и взвешенные действия руководства предприятия, все же в системе управления запасами существуют проблемы, а именно – это риск омертвения средств в запасах, так как принятая система управления запасами не обладает достаточной гибкостью, объемы заказов постоянны, нормы запасов в днях также постоянны.
Также негибкость системы управления запасами в случае нехватки сырья и материалов может вызвать риск простоя производства, что грозит не только потерей выручки, но и потерей клиента в случае несвоевременного выполнения заказа.
При расчете оптимума запасов не учитывается объем запаса целевого назначения, который в основном расходуется для внедрения нового вида продукции и ее опытного производства. При отсутствии данного запаса есть риск нехватки сырья и материалов в основном производстве, так как для целевого использования изымаются сырье и материалы, предназначенные для выпуска продукции.
Также можно отметить, что жестко фиксированная система управления запасами создает значительные затраты на доставку и обеспечение сохранности запасов сырья и материалов, поэтому необходимо их минимизировать для повышения эффективности управления запасами.
Третья глава посвящена рекомендациям по улучшению системы управления запасами на предприятии ОАО «САН ИнБев». В качестве рекомендаций предложено два мероприятия:
Мероприятие по снижению затрат на хранение запасов.
Мероприятие по ликвидации риска упущенной выгоды, связанной с остановкой производства по причине нехватки сырья или материалов.
Первое мероприятие связано с разработкой оригинальной системы управления запасов. Данное мероприятие позволяет экономить на затратах по хранению запасов 901,87 руб. в день.
Второе мероприятие заключается во внедрении системы перемещения запасов между филиалами предприятия. Ликвидировав риск простоя линии из-за нехватки сырья и материалов с помощью внедряемой системы распределения, мы можем сэкономить 34428, 9 руб.
В заключение хотелось бы добавить, что эффективная политика снабжения и сбыта – мощный рычаг развития предприятия.
Эффективное управление запасами позволяет предприятию достичь лучших показателей в финансово-хозяйственной деятельности, выстоять в условиях рыночной экономики, суметь удержаться на плаву во время экономических и финансовых кризисов.
СПИСОК ЛИТЕРАТУРЫ
Бланк И.А. Финансовый менеджмент: Учебный курс. – 2-е изд., перераб. и доп. – К.: Эльга, Ника-Центр, 2005
Аникин Б.А. «Логистика». М.: ИНФРА-М, 2004
Болт Г.Дж. Практическое руководство по управлению сбытом / Пер с англ. – М.: МТ-Пресс, 2007
Букан Д., Кенигсберг Э. Научное управление запасами. Пер. с англ. М.: 2007
Бухгалтерская (финансовая) отчетность: Учеб.пособие / Под ред. Проф. В.Д. Новодворского – М.: ИНФРА-М, 2006
Беляев Ю. А. Дефицит, рынок и управление запасами. - М.: УДН, 2005
Ворожейкина Т. М., Игнатов В. Д. Логистика в АПК. - М.: КолосС, 2005
Гаджинский А.М. Логистика. – М.: ИД «Дашков и Ко», 2006
Гаджинский А. М. Основы логистики: Учебное пособие. - М.: Маркетинг, 2006
Григорьев М. Н., Долгов А. П., Уваров С. А. Управление запасами в логистике. М. Бизнес-пресса. 2006
Грызанов Ю.П., Файницкий А.И. Управление товарными запасами в торговле. - М.: Экономика, 2006
Гордон М. П., Карнаухов С. Б.Логистика товародвижения. - М.:Центр экономики и маркетинга, 2005
Джон Шрайбфедер Эффективное управление запасами (3-е издание). М. 2007
Дородников В.Н. Управление запасами на предприятии: Учеб. пособие - Новосибирск: НГАЭиУ, 2007
Егоров И.В. Управление товарными системами. – М.: ИКЦ «Маркетинг», 2007
Зеваков А.М., Петров В.В. Логистика производственных и товарных запасов, – М.: Изд-во Михайлова В.А., 2007
Голованов Т.И. «Экономическое регулирование товарооборота торгового предприятия», - М.: Дело, 2004
Гребнев А.А. Экономика торгового предприятия, - М.: ИНФРА-М. 2006
Зергман П.Н. Практика управления товарными запасами, - М.: Дело, 2006
Козин Е.Б., Козина Т.А. Бухгалтерский управленческий учет на пищевых предприятиях. – М.: Колос, 2006
Костоглодов Д.Д., Саввиди И.И., Стаханов В.Н. Маркетинг и логистика фирмы. – М.: ПРИОР, 2006
Линдерс М.Р., Фирон Х.Е. Управление снабжением и запасами. Логистика. – М.: Виктория-плюс, 2006
Логуткин В.М.., Соколов Р.Г. Оптимизация запасов средств производства. - М.: БЕК, 2004.
Логистика: Учебное пособие / Под ред. проф. Б.А. Аникина. - М.: ИНФРА-М, 2006
Ледин М.И. Управление запасами (экономико-математические методы). - М.: 2006
Лотоцкий В. А., Мандель А. С. Методы и модели управления запасами. - М.: «Наука», 2005
Линдерс М.Р., Фирон Х.Е. Управление снабжением и запасами. Логистика. - 11-е изд. - СПб.: Виктория плюс, 2007
Миротин Л.Б. Эффективная логистика. - М.: «Экзамен», 2006
Модели и методы управления запасами / В.А. Лотоцкий, А.С. Мандель. – М.: 2006
Неруш Ю.М. Логистика. – М.: ЮНИТИ-ДАНА, 2005
Основы логистики: Учеб. Пособие/Под ред. Л.Б. Миротина и В. И. Сергеева. - М.: ИНФРА-М, 2005
Павлова Е. В. Формирование логистической системы компании. Методическое пособие. - М., 2005.
Прабху А. Методы теории массового обслуживания и управления запасами. Пер. с англ. М.: 2005
Плоткин Б. К. Основы логистики: Учебное пособие / ЛФЭИ. – Спб. 2006
Практикум по логистике. Под ред. Б. А. Аникина. - М.: ИНФРА-М, 2006
Промыслов Б.Д., Жученко И.А. Логистические основы управления материальными и денежными потоками М: 2004
Рыжиков Ю.И. Теория очередей и управления запасами. – СПб: Питер, 2007
Родионов А.Р., Родионов Р.А. Управление сбытовыми запасами и оборотными средствами предприятия (практика нормирования): Уч. пособие - М.: Дело и сервис, 2006
Сергеев В. И. Логистика в бизнесе: Учебник. - М.: ИНФРА-М, 2007
Стерлигова А.Н. Управление запасами в цепях поставок: Учебник. Ростов-на-Дону. 2006
Смехов А. А. Основы логистики: Учебник для вузов. - М.: 2006
Учетная политика по управлению запасами ОАО «САН ИнБев».
Финансовый менеджмент: теория и практика: Учебник / Под ред. Е.С. Стояновой. – 3-е изд., перераб. и доп. – М.: 2006
«Финансовый менеджмент» под ред. Г.Б. Поляка, М.: «Финансы», 2005
Фасоляк Н. Д. Управление производственными запасами. - М.: Экономика, 2004
Хедли Д., Уайтин Т. Анализ систем управления запасами. Пер. с англ. М. 2005
Хэнссмен Ф. Применение математических методов в управлении производством и запасами. Пер. с англ. М.: 2004
Хоминский В. Как управлять запасами // Финансовый директор. – 2006. - №2.
Хруцкий Е. А. Оптимизация хозяйственных связей и материальных запасов. - М.: «Экономика», 2004.
Чеботаев А. А. Логистика. Логистические технологии: Учебное пособие. - М.: Дашков и Ко, 2006
Шевченко Н. С., Черных А. Ю., Тиньков С. А., Кузьбожев Э. Н. Управление затратами, оборотными средствами и производственными запасами. Под ред. д. э. н., проф. Э. Н. Кузьбожева. Курск гос. тех. ун-т, 2007
Щиборщ К.В. Управление запасами на промышленном предприятии// Финансовый менеджмент, 2006
masters.donntu.edu/2006/fvti/kolesnikova/library/index.htm
bikeylab/library/2027.html
vcbt/treningi/treningi-dlya-spetsialistov/setisnab.html
logist-ics/seminar4.htm
ПРИЛОЖЕНИЯ
Приложение 1
Распределение сырья и материалов по группам (ABC и XYZ)
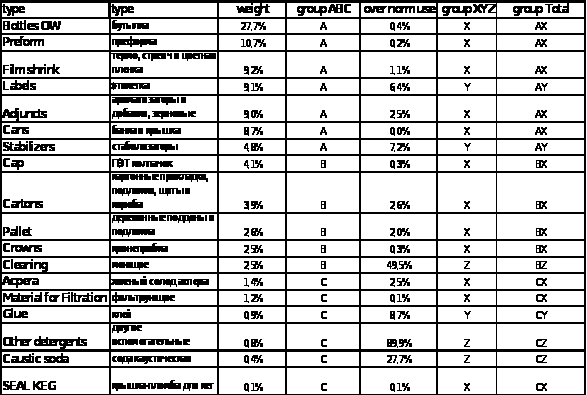
Где:
Weight – вес
Group ABC – группа ABC
Over norm use – использование сверх нормы
Group XYZ – группа XYZ
Group total – общая группа
Приложение 2
Норматив запаса в днях производства
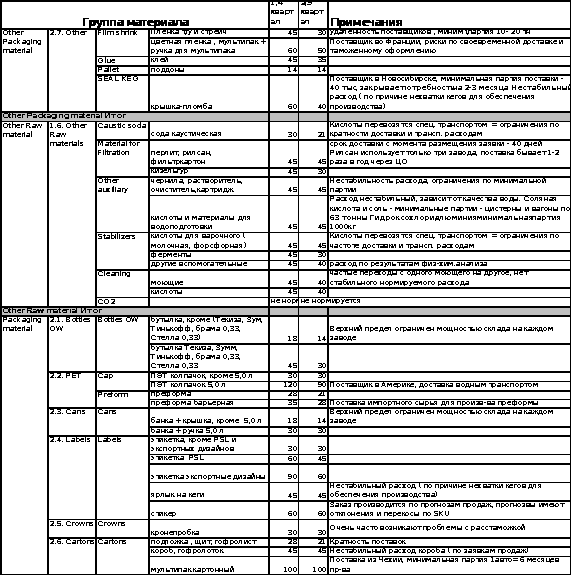
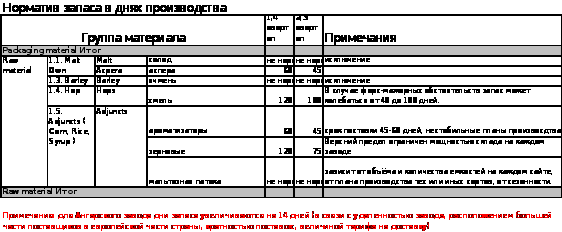
Где:
Other packaging material – другой упаковочный материал
Other raw material – другое сырье
Material for filtration – материал (сырье, вещество) для фильтрации
Other auxiliary – другие вспомогательные вещества
Stabilizers – стабилизаторы
Cleaning - очистка
Packaging material - упаковочный материал
Bottles OW - оптимальные бутылки
PET - ПЭТ
Cap - колпачок
Preform - преформа
Cans – банка (металлический контейнер)
Labels- этикетки
Cartons – картонная упаковка
Raw material - сырье
Malt Own – производные солода
Barley - ячмень
Hop - хмель
Adjuncts (Corn, Rice, Syrup) – дополнительное (зерно, рис, патока)
Приложение 3
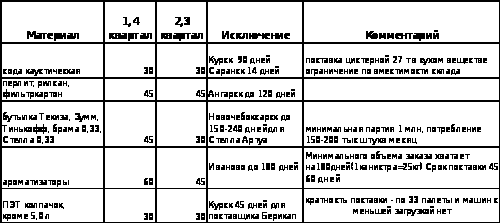
Исключения из нормативов по запасам
Приложение 4
Бухгалтерский баланс 2007 г.
| Коды | |
| Форма № 1 по ОКУД | 0710001 |
|
За январь - декабрь 2007 г. |
Дата (год, месяц, число) | 2008 | 01 |
| Организация: «САН ИнБев» | по ОКПО | 00340658 | |
| Идентификационный номер налогоплательщика |
ИНН КПП |
7708029391 770801001 |
|
|
Вид деятельности: производство пива |
по ОКВЭД | 15.84 | |
|
Организационно-правовая форма / форма собственности: ОАО |
по ОКОПФ/ОКФС |
47 17 |
|
|
Единица измерения: тыс. руб. |
по ОКЕИ | 384 | |
|
АКТИВ |
Код стр. |
На начало отчетного периода |
На конец отчетного периода |
| 1 | 2 | 3 | 4 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||
| Нематериальные активы | 110 | 115 | 1176 |
| Основные средства | 120 | 321469 | 370558 |
| Незавершенное строительство | 130 | 52320 | 23653 |
| Доходные вложения в материальные ценности | 135 | - - | - - |
| Долгосрочные финансовые вложения | 140 | 1433051 | 471227 |
| Отложенные налоговые активы | 145 | - - | 4032 |
| Прочие внеоборотные активы | 150 | - - | - - |
| ИТОГО по разделу 1 | 190 | 1806955 | 870646 |
| II. ОБОРОТНЫЕ АКТИВЫ | |||
| Запасы | 210 | 296 886 | 308222 |
| В том числе: сырье, материалы и другие аналогичные ценности | 211 | 255 189 | 250098 |
| животные на выращивании и откорме | 212 | - - | - - |
| затраты в незавершенном производстве | 213 | 26 853 | 23360 |
| готовая продукция и товары для перепродажи | 214 | 3 544 | 863 |
| товары отгруженные | 215 | - - | - - |
| расходы будущих периодов | 216 | 11 300 | 33901 |
| прочие запасы и затраты | 217 | - - | - - |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 76 333 | 67444 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | - - | - - |
| В том числе: покупатели и заказчики | 231 | - - | - - |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 423 379 | 331805 |
| В том числе: покупатели и заказчики | 241 | 163 704 | 169143 |
| Краткосрочные финансовые вложения | 250 | - - | 513371 |
| Денежные средства | 260 | 198 586 | 33464 |
| Прочие оборотные активы | 270 | - - | - - |
| ИТОГО по разделу II | 290 | 995 184 | 1254306 |
| БАЛАНС | 300 | 2 802 139 | 2124952 |
| ПАССИВ | Код стр. | На начало отчетного периода | На конец отчетного периода |
| 1 | 2 | 3 | 4 |
| III. КАПИТАЛ И РЕЗЕРВЫ | |||
| Уставный капитал | 410 | 558 | 2788 |
| Собственные акции, выкупленные у акционеров | 411 | - - | - - |
| Добавочный капитал | 420 | 251803 | 253587 |
| Резервный капитал | 430 | 146 | 146 |
| В том числе: резервы, образованные в соответствии с законодательством | 431 | - - | - - |
| Резервы, образованные в соответствии с учредительными документами | 432 | 146 | 146 |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 701585 | 745575 |
| ИТОГО по разделу III | 490 | 954 092 | 1002096 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 510 | - - | - - |
| Отложенные налоговые обязательства | 515 | - - | 22171 |
| Прочие долгосрочные обязательства | 520 | - - | - - |
| ИТОГО по разделу IV | 590 | - - | 22171 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 610 | 1 201 873 | 439341 |
| Кредиторская задолженность | 620 | 646 174 | 661337 |
| В том числе: поставщики и подрядчики | 621 | 577 839 | 554512 |
| задолженность перед персоналом организации | 622 | 12 964 | 2600 |
| задолженность перед государственными внебюджетными фондами | 623 | 4 131 | 3535 |
| задолженность по налогам и сборам | 624 | 40123 | 86476 |
| прочие кредиторы | 625 | 11117 | 14214 |
| Задолженность перед участниками (учредителями) по выплате доходов | 630 | - - | - - |
| Доходы будущих периодов | 640 | - - | 7 |
| Резервы предстоящих расходов | 650 | - - | - - |
| Прочие краткосрочные обязательства | 660 | - - | - - |
| ИТОГО по разделу V | 690 | 1 848 047 | 1100685 |
| БАЛАНС | 700 | 2 802 139 | 2124952 |
Приложение 5
Бухгалтерский баланс 2008 г.
| Коды | |||||||
| Форма № 1 по ОКУД | 0710001 | ||||||
|
На 31 декабря 2008 г. |
Дата (год, месяц, число) | 2008 | 12 | 31 | |||
| Организация: «САН ИнБев» | по ОКПО | 00340658 | |||||
| Идентификационный номер налогоплательщика |
ИНН КПП |
7708029391 770801001 |
|||||
|
Вид деятельности: производство пива |
по ОКВЭД | 15.84 | |||||
|
Организационно-правовая форма / форма собственности: ОАО |
по ОКОПФ/ОКФС |
47 17 |
|||||
|
Единица измерения: тыс. руб. |
по ОКЕИ | 384 | |||||
|
АКТИВ |
Код стр. |
На начало отчетного периода |
На конец отчетного периода |
||||
| 1 | 2 | 3 | 4 | ||||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||||||
| Нематериальные активы | 110 | 1176 | 1005 | ||||
| Основные средства | 120 | 370558 | 362882 | ||||
| Незавершенное строительство | 130 | 23653 | 37028 | ||||
| Доходные вложения в материальные ценности | 135 | - - | - - | ||||
| Долгосрочные финансовые вложения | 140 | 471227 | 279838 | ||||
| Отложенные налоговые активы | 145 | 4032 | - - | ||||
| Прочие внеоборотные активы | 150 | - - | - - | ||||
| ИТОГО по разделу 1 | 190 | 870646 | 680753 | ||||
| II. ОБОРОТНЫЕ АКТИВЫ | |||||||
| Запасы | 210 | 308222 | 302841 | ||||
| В том числе: сырье, материалы и другие аналогичные ценности | 211 | 250098 | 258473 | ||||
| животные на выращивании и откорме | 212 | - - | - - | ||||
| затраты в незавершенном производстве | 213 | 23360 | 13811 | ||||
| готовая продукция и товары для перепродажи | 214 | 863 | 19978 | ||||
| товары отгруженные | 215 | - - | - - | ||||
| расходы будущих периодов | 216 | 33901 | 10579 | ||||
| прочие запасы и затраты | 217 | - - | - - | ||||
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 67444 | 49342 | ||||
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | - - | - - | ||||
| В том числе: покупатели и заказчики | 231 | - - | - - | ||||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 331805 | 349340 | ||||
| В том числе: покупатели и заказчики | 241 | 169143 | 140639 | ||||
| Краткосрочные финансовые вложения | 250 | 513371 | 594145 | ||||
| Денежные средства | 260 | 33464 | 97885 | ||||
| Прочие оборотные активы | 270 | - - | - - | ||||
| ИТОГО по разделу II | 290 | 1254306 | 1393553 | ||||
| БАЛАНС | 300 | 2124952 | 2074306 | ||||
| ПАССИВ | Код стр. | На начало отчетного периода | На конец отчетного периода | ||||
| 1 | 2 | 3 | 4 | ||||
| III. КАПИТАЛ И РЕЗЕРВЫ | |||||||
| Уставный капитал | 410 | 2788 | 2788 | ||||
| Собственные акции, выкупленные у акционеров | 411 | - - | - - | ||||
| Добавочный капитал | 420 | 253587 | 253587 | ||||
| Резервный капитал | 430 | 146 | 146 | ||||
| В
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||