Стимулирование труда в торговле
Организационная структура торгового предприятия отражена на рисунке 2.1.
















Рис 2.1 Организационная структура ОАО «Торговый дом «Неман» г. Гродно». Источник разработка автора
Управление предприятием можно назвать эффективным, им обеспечивается оперативность и своевременность принятия управленческих решений.
ОАО ТД «Неман» является одним из крупнейших торговых центров г. Гродно. Общая площадь предприятия составляет 12697,4 м2, в том числе торговая 3729,2 м2 (по состоянию на 1 января 2003г.) [27]. ОАО ТД «Неман» является магазином обслуживающим городских жителей. По характеру размещения на территории населенного пункта ОАО ТД «Неман» размещен в месте общегородского значения – в центре города, где наблюдается высокая интенсивность потоков движения населения. В непосредственной близости от магазина расположено много административных пунктов и различных организаций общественного значения. Основным посетителями ТД «Неман» являются люди со средним уровнем доходов, хотя есть и посетители с уровнем доходов выше среднего, о чем говорит наличие секций рассчитанных на таких покупателей. Говоря о возрастной структуре покупателей, нужно отметить ее широкий диапазон, он колеблется от раннего школьного возраста до возраста глубокой старости.
Говоря об учетной политики ОАО ТД «Неман» нужно отметить, что учет товаров ведется по продажным ценам. При продаже товаров за наличный расчет учет выручки производится по факту оплаты. При отпуске товаров по безналичному расчету моментом реализации считается отпуск товаров со складов и секций. Валовой доход определяется на основании расчета реализованной торговой наценки. Распределение издержек обращения на реализованные товары и их остаток производится пропорционально транспортным расходам и процентам, уплаченным банку за предоставленный кредит. Вознаграждение по товарам, обращенным в доход государства, учитывается как валовые доходы и отражается на счете 42 «Торговая наценка (скидка)». Расчет налога на добавленную стоимость производится по расчетной ставке. Ведется раздельный учет выручки от реализации товаров, облагаемых местным налогом с продаж.
Основным видом деятельности является продажа товаров народного потребления населению и юридическим лицам. Кроме того, оказываются платные услуги по подгонке одежды и упаковке подарков. Главным критерием оценки финансового хозяйственной деятельности предприятий торговли является рост товарооборота. Который за 2001 год составил 9377570 тыс. рублей и вырос по сравнению с 2000 годом в 1,7 раза в действующих ценах; в сопоставимых ценах вырос по сравнению с 2000 годом на 15,2%. За 2002 год товарооборот составил 14133620 тыс. рублей и возрос по сравнению с 2001 годом на 44,96% в действующих ценах, в сопоставимых ценах – на 9,8% . За 2003 г. товарооборот составил 16439624 тыс. руб. и возрос по сравнению с 2002 г. на 16,3% в действующих ценах, в сопоставимых упал на7,5%. По безналичному расчету в 2001 г. продано на 322448 тыс. руб., в 2002 г. – на 482535 тыс. руб., в 2003 г. – на 869127 тыс. руб.
Рассматривая структуру товарооборота можно отметить рост реализации следующих товарных групп:
мясо и птица;
колбасные изделия и копчености;
рыба и морепродукты пищевые;
масло животное;
масло растительное;
молоко и молочная продукция;
галантерея;
фарфоро-фансова и керамическая посуда;
металлическая посуда;
товары бытовой химии и др. (Приложение Б)
Другие финансово-хозяйственные показатели за 2001 – 2003 гг. представлены в таблице 2.1.
Таблица 2.1
Основные финансово-хозяйственные показатели
за 2001-2003г. (тыс. руб.)
| Показатели | 2001г. | 2002г. |
Изменение +;- |
2002 г. в % к 2001 г. | 2003г. | Изменение +;- | 2003г. в % к 2002 г. |
|
Объем общего товарооборота в действующих ценах Объем общего товарооборота в сопоставимых ценах 2003г. Валовые доходы всего. Валовые доходы в % к товарообороту общему. Издержки обращения. Издержки обращения в % к товарообороту общему. Прибыль от реализации. Рентабельность (потреализ / общий товарооборот) %. Балансовая прибыль. Рентабельность (БП/общий товарооборот). Прибыль остающаяся в распоряжении предприятия. Фонд з/платы списочного состава. Фонд з/платы ТОП. Среднесписочная численность всего, чел. В т.ч. ТОП, чел. |
9750099,00 - 1712058,00 17,56 1465388,00 15,03 83177,00 0,85 130202,00 1,34 26782,00 609125,00 329456,00 540 316 |
14133620,00 17769960,00 2453623,00 17,36 2131282,00 15,08 183979,00 1,30 249611,00 1,77 157577,00 1001256,00 533652,00 543 304 |
+4383521 - +741565 -0,2 +665894 +0,05 +100802 +0,45 +119409 +0,43 +130795 +392131 +204196 +3 -12 |
144,96 - 143,31 98,87 145,44 100,33 221,19 152,59 191,71 132,25 588,37 164,38 161,98 100,58 96,20 |
16439624,00 16439624,00 2724548,00 16,57 2465869,00 14,99 29721,00 0,18 162055,00 0,99 85463,00 1105504,00 595355,00 525 293 |
+2306004 -1330336 +270925 -0,79 +334587 -0,09 -154258 -1,12 -87556 -0,78 -72114 +104248 +61703 -18 -11 |
116,31 92,51 11,04 95,45 115,69 99,40 16,15 13,85 64,92 55,93 54,24 110,41 111,56 96,63 96,38 |
|
Среднемесячная з/плата 1 работника. Средняя выработка на 1 работника Средняя выработка на 1 работника ТОП Товарные запасы в сумме на 01.01.03;01.01.04. Товарные запасы в днях, дни Товарооборачиваемость, раз. |
93625,00 18055,74 30854,74 1720165,00 62,90 5,70 |
153661,00 26028,77 46492,17 2524868,00 64,00 5,60 |
+60036 +7973,03 +15637,43 +804703 +1,1 0,1 |
164,12 144,16 150,68 146,78 101,75 98,25 |
175477,00 31313,52 58800,24 3881661,00 68,50 4,80 |
+21816 +5284,75 +12308,07 +1356763 +4,5 -0,8 |
114,19 120,30 126,47 153,74 107,07 85,71 |
Примечание: собственная разработка.
Таким образом, говоря о финансово-хозяйственной деятельности ОАО ТД «Неман» можно сделать следующие выводы:
в действующих ценах наблюдается рост общего товарооборота в 2002 году по сравнению с 2001 годом на 44,96%. В 2003 году по сравнению с 2002 годом рост товарооборота возрос в действующих ценах на 16,31%, в сопоставимых ценах уменьшился на 7,49%;
рост валовых доходов в 2002 г. по сравнению с 2001 г. составил 43,31%, в 2003 г. по сравнению с 2002 г. – 11,4%. Уровень валовых доходов в % к товарообороту общему в 2001 г. составил 17,56%, в 2002 г. – 17,36%, в 2003 г. – 16,57%;
анализируя издержки обращения, видим их рост с 2001 г. по 2002 г. на 45,44%, с 2002 по 2003 г. – на 15,69%;
показатель товарооборачиваемости из года в год снижается: 2001 г. – 5,70 раз, в 2002 г. – 5,60 раз, в 2003 г. – 4,80 раз;
прибыль от реализации в 2002 г. по сравнению с 2001 г. возросла на 121,19%, в 2003 г. по сравнению с 2002 г. упала на 83,85%, и уменьшение прибыли значительное влияние оказал рост издержек обращения и внереализационных расходов;
значительно уменьшился уровень рентабельности продаж и составил в 2003г. 0,18%. На снижение уровня рентабельности оказал рост издержек обращения и налогов, взимаемых за счет реализованных торговых надбавок;
наблюдается рост среднемесячной заработной платы в 2002 г. по сравнению с 2001 г. на 64,12%, в 2003 г. по сравнению с 2002 г. – 14,19%;
средняя выработка увеличилась в 2002 г. на 44,16%, в 2003 г. на 20,30%.
2.2 Анализ эффективности труда в ОАО ТД «Неман»
Эффективность производства и торговли в настоящее время более, чем когда-либо ранее, оказалось в зависимости от степени участия в этих процессах всех работников. В иерархии показателей эффективности деятельности предприятия можно выделить показатели эффективности труда, которые, в свою очередь, правомерно подразделить на несколько групп (рис. 2.2).
|
Показатели эффективности труда.
|
||
|
Показатели производительности и качества труда Производительность живого общественного труда. Производительность живого труда (применительно к конкретной отрасли) Уровень рентабельности (применительно к конкретной отрасли). Процент брака или рекламаций, жалоб потребителей (производство). эффективность мероприятий НОТ. Коэффициент качества торгового обслуживания (торговля). |
Показатели характеризующие уровень развития рабочей силы. Уровень образования работников. Степень укомплектованности должностей. Степень замещения должностей специалистами и руководителями соответствующего уровня образования. Коэффициент интенсивности оборота по приему. Коэффициент оборота по выбытию. Коэффициент текучести. Банальная оценка деловых и личных качеств. Средний стаж и возраст работников. Эффективность обучения и тренинга. |
Показатели эффективности мотивации труда. Соотношение роста средней заработной платы и производительности труда. Отношение объема деятельности к фонду заработной платы. Отношение доходов или прибыли к фонду заработной платы. Уровень расходов на персонал. Уровень расходов на социальные потребности персонала в общих расходах на персонал. |
Рис. 2.2 Показатели, характеризующие эффективность труда [7, с.52].
В экономической литературе дискутируется вопрос о том, является ли труд работников торговли «производительным» или «непроизводительным». Торговля относится к производственным отраслям на том основании, что в ней совершаются операции производственного характера (транспортировка, хранение, доставка, упаковка товаров и др.). В то же время в отрасли выполняются операции, при осуществлении которых не производится новая стоимость, вследствие чего труд работников, совершающих эти операции, нельзя признать производительными.
Таким образом, суть дискуссии сводится к выяснению вопроса о результатах и характере труда работников торговли.
Сторонники непроизводственного характера труда этой категории работников в качестве основного довода приводят то соображение, что в розничной торговле не создается продукт в материально-вещественной форме. Эту точку разделял А.Смит. Современные экономисты, сторонники материально-вещественного критерия разделения труда на производственный и не производственный – Е.И.Данилов, В.М.Кудров, А.И.Новицкий и др.
Общепринятой же является точка зрения тех экономистов, которые считают, что труд работников торговли является общественно полезным, производительным, создающим «торговые услуги», являющиеся продуктом труда торговых работников.
Термин и понятие производительности используются повсеместно. Их можно встретить в заглавиях многих книг и статей. Тема повышения производительности доминирует на многих профессиональных совещаниях.
Определяют производительность труда на уровне страны, района, отрасли, предприятия. Поэтому возникает необходимость выработки специфических и обобщающих показателей производительности.
Производительность труда является частным показателем производительности с затратами живого труда. Это определение производительности труда в полной мере относится и к отрасли «торговли».
Традиционно показатель производительности торговли определяется как отношение розничного товарооборота к среднесписочной численности работников по формуле:
 (2.1)
где ПТт – производительность труда торговых работников рассчитывается на основе товарооборота; Т – среднесписочная численность торговых работников [7, с. 54].
Рассчитаем данный показатель производительности для ОАО ТД «Неман» за 2001 – 2003 гг.
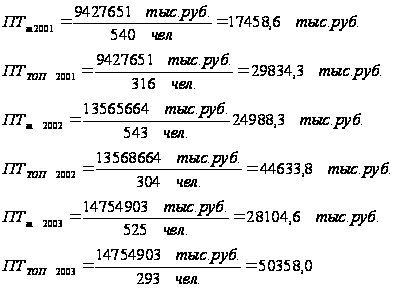
Главное требование, которое предъявляется к развитию данного показателя – это более быстрый рост производительности труда в сравнении с ростом средней заработанной платы. (таб. 2.2)
Таблица 2.2
Показатели производительности труда и средней заработанной платы в динамике за 2001-2003гг.
| Показатели, тыс.руб. | 2001г. | 2002г. | % 2002 к 2001г. | 2003г. | % 2003 к 2002 г. |
|
Производительность труда на 1 работника. Производительность труда ТОП Средняя заработанная плата. |
17458,6 29834,3 93625 |
24988,3 44633,8 153661 |
143,1 149,6 164,1 |
28104,6 50358,0 175477 |
112,5 112,8 114,2 |
Примечание: собственная разработка
Таким образом из таблицы видно, что рост заработной платы опережает рост производительности труда. В 2002г. по сравнению с 2001г. рост заработанной платы составил 64,1%, а производительность труда на 1 работника 43,1% и торгово-оперативного персонала 49,6%. В 2003г. разрыв между показателями был сокращен до 2%. Опережающий рост заработной платы отрицательно сказывается на производительности труда, теряется связь между этими показателями.
Следует отметить, что показатель производительности применяемый для отчетности и анализа в ОАО ТД «Неман», не в полной мере отражает производительность труда работников торговли, так как при его расчете не учитываются изменения цен на товары, трудоемкость товарооборота, структурные сдвиги и другие факторы.
Для оценки производительности труда и эффективности использования трудовых ресурсов составим таблицу 2.3.
Таблица 2.3
Информация о производительности труда в ОАО ТД «Неман»
| Показатели | Фактически за 2002г. | Фактически за 2003г. | Отклонение за 2002г. | В % к 2002г. |
|
Розничный товарооборот тыс.руб. в действующих ценах в сопоставимых ценах Среднесписочная численность всего, чел. В том числе ТОП Из них продавцов, чел. Уд. вес продавцов в общ. численности, % Среднегодовая выработка на одного работника, тыс. руб. исходя из товарооборота в действующих ценах исходя из товарооборота в сопоставимых ценах Среднегодовая выработка ТОП, тыс. руб. исходя из товарооборота в действующих ценах исходя из товарооборота в сопоставимых ценах |
13642224 17148275,6 543 304 243 44,75 25123,8 31580,62 44875,74 56408,8 |
14754903 14754903 525 293 233 44,38 31313,52 31313,52 52800,24 52800,24 |
+1112679 -2393372 -18 -11 -10 -0,37 6189,72 -267,096 +7924,5 -3608,56 |
108,74 86,0 96,69 96,38 95,88 99,17 124,6 99,15 117,65 96,6 |
Примечание: собственная разработка
Исходя из данных таблицы видим, что розничный товарооборот в 2003 г. по сравнению с 2002 г. в действующих ценах повысился на 8,74% и в сопоставимы ценах снизился на 14%. Среднегодовая выработка в 2003 г. по сравнению с 2002 г. возросла на 24,6% в действующих ценах и упала на 0,85% в сопоставимых ценах. Так же можно заметить, что темпы роста среднегодовой выработки на 1 работника исходя из товарооборота в действующих ценах выше (24,6%), чем темпы ее роста на 1 работника торгово-оперативного персонала (17,65%).
Таким образом, основным показателями экономической эффективности труда является его производительность, а с социальной стороны эффективности труда – развитие прогрессивных форм продажи товаров, развитие услуг, оказываемых населению, и другие показатели, характеризующие качество торгового обслуживания. Эффективность труда работников торговли в целом может быть определена по формуле:
 (2.2)
где Эт – эффективность использования живого труда;
ПТ – производительность труда торговых работников;
К – обобщающий показатель качества торгового обслуживания [7, с. 56].
Качество торгового обслуживания – обширное и емкое понятие. Оно включает степень удовлетворения покупательского спроса на отдельные товары, соблюдение ассортиментного минимума, широту ассортимента, завершенность покупки, культуру торговли, развитие прогрессивных форм торгового обслуживания населения, оказание дополнительных услуг покупателям, время их обслуживания и т.п. Единого подхода к изменению обобщающего коэффициента качества торгового обслуживания нет. Поэтому руководителю каждого предприятия, исходя из конкретно сложившихся условий деятельности и целей дальнейшего стратегического развития предприятия, могут определить свой набор показателей, формирующих обобщающий коэффициент. Это может быть и один показатель (выполнение ассортиментного перечня, например) и множество.
В ОАО ТД «Неман» анализ качества торгового обслуживания покупателей не проводится, поэтому для получения необходимой информации был проведен анкетированный опрос покупателей. Качество обслуживания покупателям предлагалось оценить оценками «отличное», «хорошее», «удовлетворительное» и «неудовлетворительное». Изучение доли каждого вида ответов в общем их числе позволяет дать оценку качества торгового обслуживания. Для обобщающей оценки результатов опроса по следующей формуле был определен комплексный показатель качества обслуживания покупателей (Ккач):
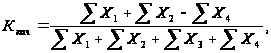 (2.3)
где Х1 – ответы «отличное», Х2 – ответы «хорошее», Х3 – ответы «удовлетворительное», Х4 – ответы «неудовлетворительное» [8, с. 110].
Чем выше значимость показателя Ккач , тем лучше обслуживаются покупатели. Предел его значения может быть равен 1, когда все покупатели оценили обслуживание как «отличное» и «хорошее». При коэффициенте равном 0,90 и выше, качество обслуживания считается отличным; от 0,89 до 0,80 – хорошим; от 0,79 до 0,70 – удовлетворительным и ниже 0,70 - неудовлетворительным.
Анкетный опрос, проведенный в ОАО ТД «Неман», дал следующую оценку качества обслуживания: «отличное» - 50 человек, «хорошее» - 83 человека, «удовлетворительное» - 11 человек, «неудовлетворительное» - 6 человек. Комплексный показатель качества торгового обслуживания составил 0,85 [(50+83-6):(50+83+11+6)], т.е. качество обслуживания покупателей хорошее.
Возвращаясь к формуле 2.2, рассчитаем эффективность труда в ОАО ТД «Неман» в 2003г.
ЭТ = 28104,6 тыс. руб. Ч 0,85 = 23888,91 тыс. руб.
Для оценки уровня развития рабочей силы переменяются показатели текучести кадров, коэффициенты по приему и выбытию.
Коэффициент текучести кадров в ОАО ТД «Неман» в 2003 г. составил 0,23.
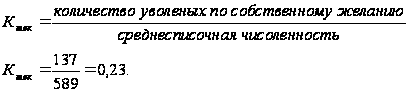
коэффициент по приему в 2003 г. составил 0,21, по выбытию – 0,23.
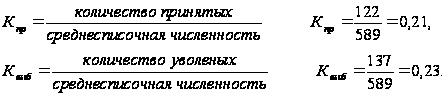
Кроме общепринятых показателей необходимо обратить внимание на возрастной и образовательный состав работников, стаж работы, на замещение вакантных должностей и резерв на выдвижение на вышестоящую должность. Данные об этих показателях отражены в приложении В. Как показывают исследования, при достижении оптимального уровня развития трудового потенциала торгового предприятия, численность и структура кадров соответствуют потребностям управления и сложности решения задач; уровень квалификации кадров обеспечивает высокое качество принимаемых решений и их скорейшую реализацию; физические данные и индивидуально-психологические характеристики кадров соответствуют специфике конкретного вида деятельности. Состав же показателей должен быть переменным в зависимости от особенностей развития рыночной экономики, должен уточнятся и дополнятся в условиях динамического развития предприятия.
В повышении эффективности труда в торговле большая роль принадлежит гармонизации мотивации труда работников, умелому использованию принципов материальной заинтересованности. В связи с этим систему экономических показателей эффективности труда следует дополнить показателями эффективности его мотивации, позволяющими оценить уровень действенности применяемых мотивов и стимулов.
Таблица 2.4
Показатели товарооборота и фонда заработной платы в динамике за 2001 – 2003 г.
| Показатели | 2001 | 2002 | 2003 |
|
Объем общего товарооборота, тыс. руб. Фонд з/платы списочного состава, тыс. руб. Удельный вес ФОП в товарообороте % прироста объема общего товарооборота к прошлому году % прироста фонда з/платы списочного состава к прошлому году. |
9750099 609125 6,25 - - |
14133620 1001256 7,08 144,96 164,38 |
16439624 1105504 6,72 116,32 110,41 |
Примечание: собственная разработка
В 2002 году удельный вес фонда оплаты труда составил 7,08%, по сравнению с 2001 г. фонд оплаты труда возрос на 0,83%. В 2003 г. наблюдается уменьшение фонда заработной платы в общем объеме деятельности по сравнению с 2002 г. на 0,36%.
Следует отметить, что показатели эффективности мотивации труда очень специфичны. Тот фактор, что в качестве затрат на них выступают фонд заработной платы или его элементы, не говорит о необходимости их снижения или увеличения. Задача заключается в рациональном, оптимальном соотношении полученного эффекта с затратами такого вида.
2.3 Организация материального стимулирования труда в ОАО ТД «Неман» и оценка ее эффективности
При организации оплаты труда ОАО «Торговый дом «Неман» придерживается следующих принципов:
принцип дифференциации заработной платы, который базируется на различной квалификации работников, различной сложности выполняемых ими функций, учитываются условия труда и результаты хозяйственной деятельности предприятия в целом.
принцип материальной заинтересованности работников, т.е. построение системы оплаты труда, при которой размеры заработков должны стимулировать работников качественно выполнять свои должностные обязанности и достигать высоких конечных результатов хозяйственной деятельности предприятия в целом.
принцип простоты и ясности организации заработной платы, т.е. с работниками заранее оговариваются размеры и условия выплаты заработной платы, отмечаются факторы, которые могут повлечь изменение размеров оплаты.
Основные положения, касающиеся организации оплаты труда на ОАО «Торговый дом «Неман» изложены в коллективном договоре на 2003-2005гг.
Коллективный договор – это юридический документ, регулирующий трудовые, социально-экономические и профессиональные отношения между собственниками имущества (работодателями) и работниками предприятия. В коллективном договоре в области оплаты труда предусматриваются:
периодическое повышение тарифных ставок и окладов в соответствии с ростом цен, а также средней заработной платы на основе осуществления конкретных мер по повышению эффективности хозяйственной деятельности;
порядок применения и размеры надбавок, доплат, премий и других видов вознаграждений;
методы оценки и учета трудового вклада работника в общие результаты работы коллектива;
К коллективному договору прилагаются: устанавливаемые предприятием тарифные разряды и коэффициенты в разрезе должностей и категорий работников, порядок установления и размер надбавок и доплат, положение о премировании.
Оплата труда производится по повременно-премиальной системе, т.е. по установленной тарифной ставке за фактически отработанное время плюс премиальные. Но так же предусмотрена возможность перевода по производственной необходимости отдельных структурных подразделений или категорий работников на сдельно-премиальную систему оплаты труда, при которой наряду с заработком по сдельной расценке предусматриваются премии за соответствующие количественные и качественные показатели в работе. В практике ОАО ТД «Неман» сдельно-премиальная система оплаты труда не используется.
Присвоение квалификационных разрядов рабочим осуществляется в соответствии с требованиями Единого тарифно-квалификационного справочника работ и профессий рабочих. Категории специалистов устанавливаются на основе их аттестации и в соответствии с Квалификационным справочником должностей руководителей, специалистов и служащих.
В течение года на ОАО «Торговый дом «Неман» производится поэтапное повышение тарифных ставок и должностных окладов в прямой зависимости от роста объема валового товарооборота в сопоставимых ценах к соответствующему периоду предыдущего года. Для расчета темпа роста товарооборота в сопоставимых ценах применяется индекс роста потребительских цен на товары, сообщаемый областным управлением статистики. Также проводится индексация заработной платы всем работникам предприятия в связи с ростом розничных цен на потребительские товары и тарифов на услуги в порядке, установленном законодательством с 1 июня 2003 года на индекс потребительских цен с момента последнего повышения тарифной ставки первого разряда. На ОАО «Торговый дом «Неман» тарифная ставка первого разряда дифференцирована для стимулирования труда работников более трудоемких и менее престижных профессий. Тарифная ставка первого разряда установлена в следующих размерах: 90000 рублей; 99100 рублей; 104000 рублей; 108000 рублей.
Так, например, тарифная ставка равная 108000 бел. рублей установлена для контролера-кассира столовой 2 категории, мойщику посуды 2 разряда, старшему кладовщику склада