Анализ и управление себестоимостью продукции на примере ОАО Владивостокский рыбокомбинат
В зависимости от объема произведенной продукции (очень часто совпадают с прямыми и косвенными)
Увеличиваются или уменьшаются пропорционально иизменению объема производства (сырье, вспомогательные материалы и др.)
По эффективности (все затраты, включаемые в цеховую себестоимость, являются производственными затратами, но делятся по эффективности)
Приложение 2
Приложение 3
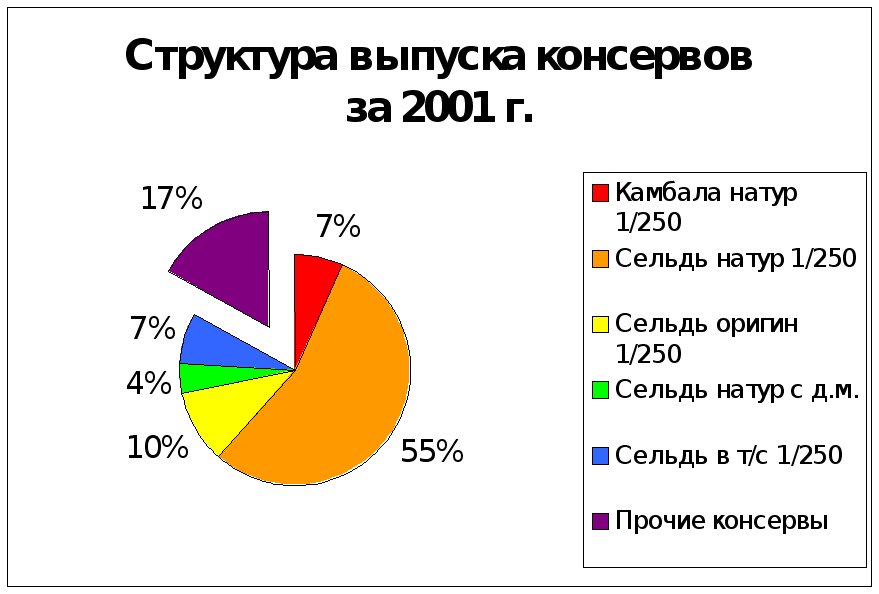
Выпуск консервной продукции ОАО «ВРК» в 2001 г.
| Ассортимент консервной продукции | Выпуск консервов за один год, банка. | Удельный вес в структуре, % |
|
5 | - |
|
6696 | 0,26 |
|
1250 | 0,05 |
|
178167 | 6,87 |
|
63098 | 2,43 |
|
120 | - |
|
45560 | 1,76 |
|
23960 | 0,92 |
|
10167 | 0,39 |
|
8384 | 0,32 |
|
13492 | 0,52 |
|
8480 | 0,33 |
|
60 | - |
|
14424 |
0,56 |
|
2312 | 0,09 |
|
240008 | 9,26 |
|
183471 | 7,08 |
|
1410492 | 54,41 |
|
108216 | 4,17 |
|
270098 | 10,42 |
|
4040 | 0,16 |
| Итого банок | 2592500 | 100,00 |
Приложение 4
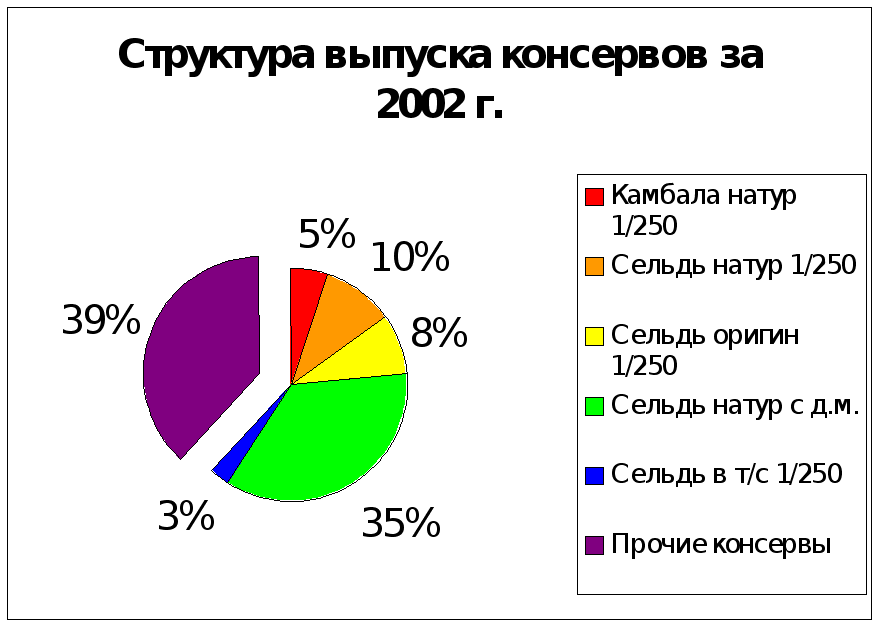
Выпуск консервной продукции ОАО «ВРК» в 2002 г.
| Ассортимент консервной продукции | Выпуск консервов за один год, банка. | Удельный вес в структуре, % |
|
582194 | 15,63 |
|
200 | 0,01 |
| 3. Камбала натуральная 1/250 | 195456 | 5,25 |
| 4.Камбала оригинальная 1/250 | 47134 | 1,27 |
|
18072 | 0,49 |
|
90176 | 2,42 |
|
5330 | 0,14 |
|
37112 | 1,00 |
|
4758 | 0,13 |
|
10936 | 0,29 |
|
9864 | 0,26 |
|
83616 | 2,24 |
|
16880 | 0,45 |
|
65360 | 1,75 |
|
10840 | 0,29 |
|
158 | - |
|
10840 | 0,29 |
|
3392 | 0,09 |
|
8711 | 0,23 |
|
240192 | 6,45 |
|
126416 | 3,39 |
|
100480 | 2,70 |
|
912 | 0,02 |
|
369704 | 9,92 |
|
1311628 | 35,21 |
|
315776 | 8,48 |
|
51480 | 1,38 |
|
1256 | 0,03 |
|
6504 | 0,17 |
| Итого банок | 3725377 | 100,00 |
Приложение 5
Приложение 6
Взаимосвязь факторов, определяющих уровень затрат на рубль товарной продукции
| Изменение затрат на рубль товарной продукции | |||||||||||
| Изменение объема выпуска продукции | Изменение структуры выпуска продукции | Изменение среднего уровня отпускных цен на продукцию | |||||||||
| Изменение уровня удельных переменных затрат | Изменение суммы постоянных затрат | Изменение цен в связи с инфляцией | |||||||||
| Изменение качества продукции | |||||||||||
| Изменение уровня ресурсоемкости продукции | Изменение стоимости потребленных ресурсов | Изменение рынков сбыта | |||||||||
Приложение 7
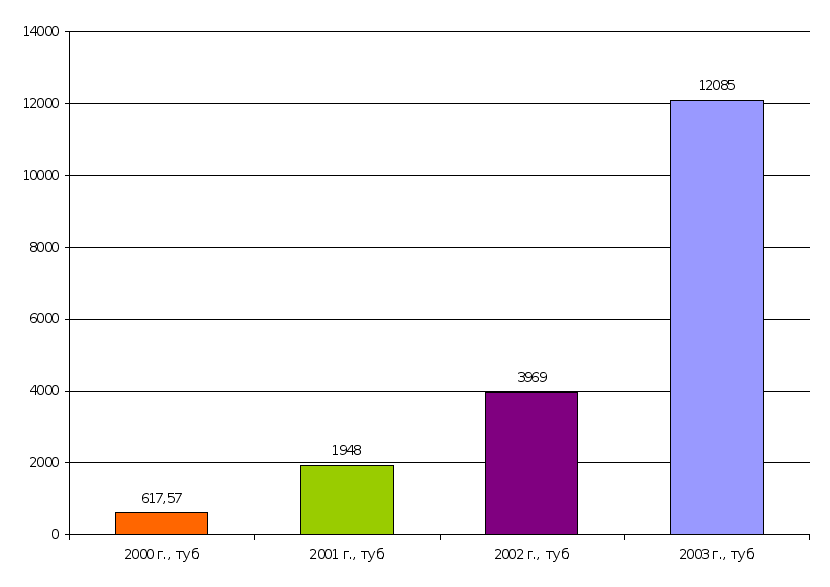
Динамика изменения выпуска консервной продукции на ОАО «Владивостокский рыбокомбинат»
Приложение 8
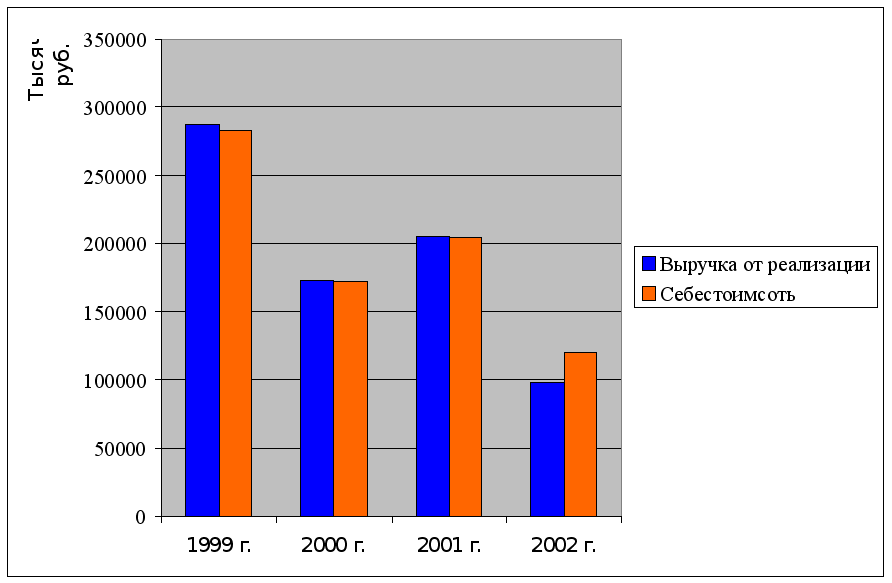
Динамика изменения выручки от реализации и себестоимости на ОАО «Владивостокский рыбокомбинат»
МИНИСТЕРСТВО ОБРАЗОВАНИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
ДАЛЬНЕВОСТОЧНЫЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ
ИНСТИТУТ МЕНЕДЖМЕНТА И БИЗНЕСА
ЭКОНОМИЧЕСКИЙ ФАКУЛЬТЕТ
КАФЕДРА «ФИНАНСЫ И КРЕДИТ»
Раздаточный материал по теме:
Анализ и управление себестоимостью продукции
(на примере ОАО «Владивостокский рыбокомбинат»)
Дипломная работа
Студента группы 1351 д
Стратова Л.В.
Научный руководитель
Олейник Г.С., к.э.н., доцент
Владивосток
2003
Таблица 1 – Структура затрат ОАО «ВРК» на производство консервной продукции
| Элемент затрат | Сумма, руб. | Структура затрат, % | ||||
| 2001 г. | 2002 г. | +,- | 2001 г. | 2002 г. | +,- | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
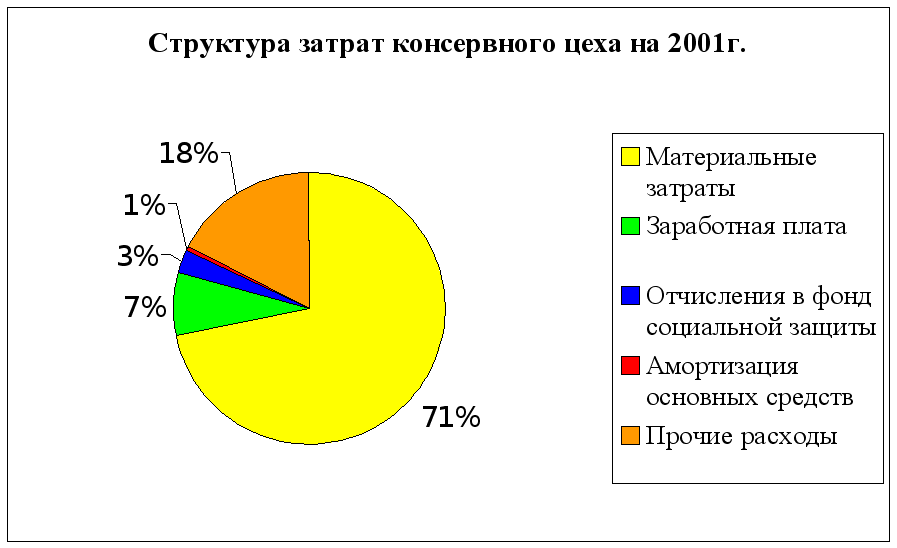
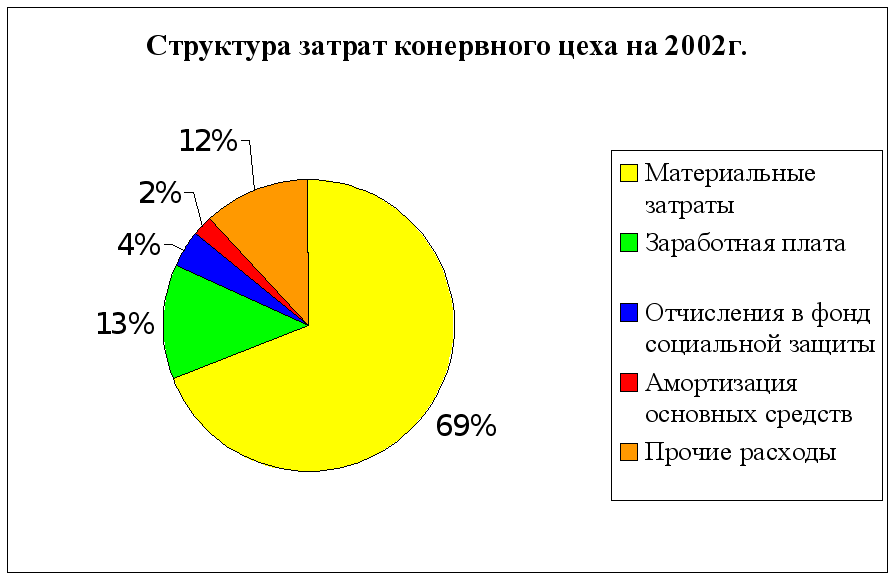
| Материальные затраты | 16 877 692,03 | 24 796 747,57 | 7 919 055,54 | 71,74 | 69,01 | -2,73 |
| Заработная плата | 1 735 496,28 | 4 545 819,33 | 2 810 323,05 | 7,38 | 12,65 | 5,27 |
| Отчисления в фонд социальной защиты | 638 149,85 | 1 543 154,54 | 905 004,69 | 2,71 | 4,29 | 1,58 |
| Амортизация основных средств | 138 215,00 | 756 854,00 | 618 639,00 | 0,59 | 2,11 | 1,52 |
| Прочие расходы | 4 137 969,06 | 4 289 494,97 | 151 525,91 | 17,59 | 11,94 | -5,65 |
|
Полная себестоимость |
23 527 522,22 | 35 932 070,41 | 12 404 548,19 | 100,00 | 100,00 | - |
| переменные расходы | 19 849 629,64 | 28 237 415,49 | 8 387 785,85 | 84,37 | 78,59 | -5,78 |
| постоянные расходы | 3 677 892,58 | 7 694 654,92 | 4 016 762,34 | 15,63 | 21,41 | 5,78 |
Динамика изменения выпуска консервной продукции на ОАО «Владивостокский рыбокомбинат»
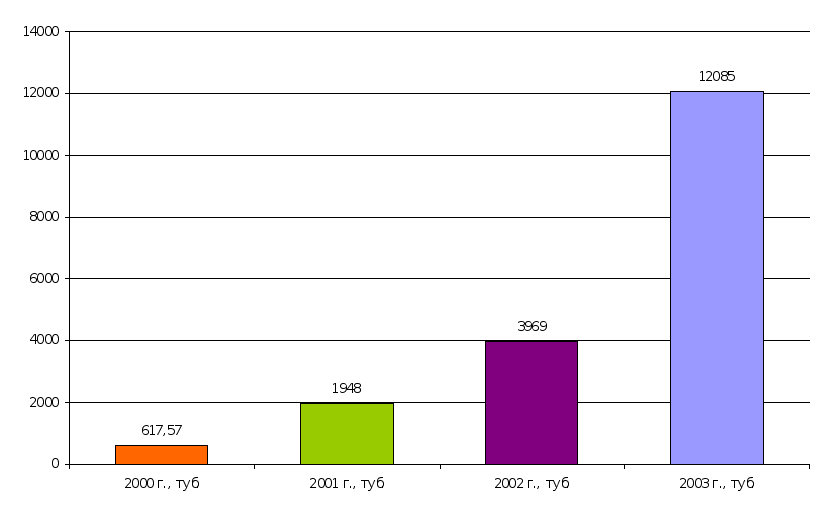
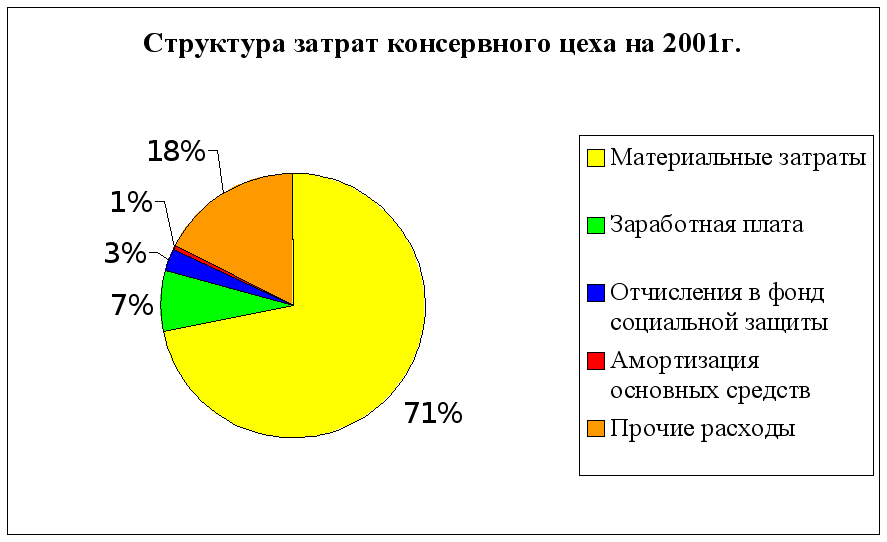
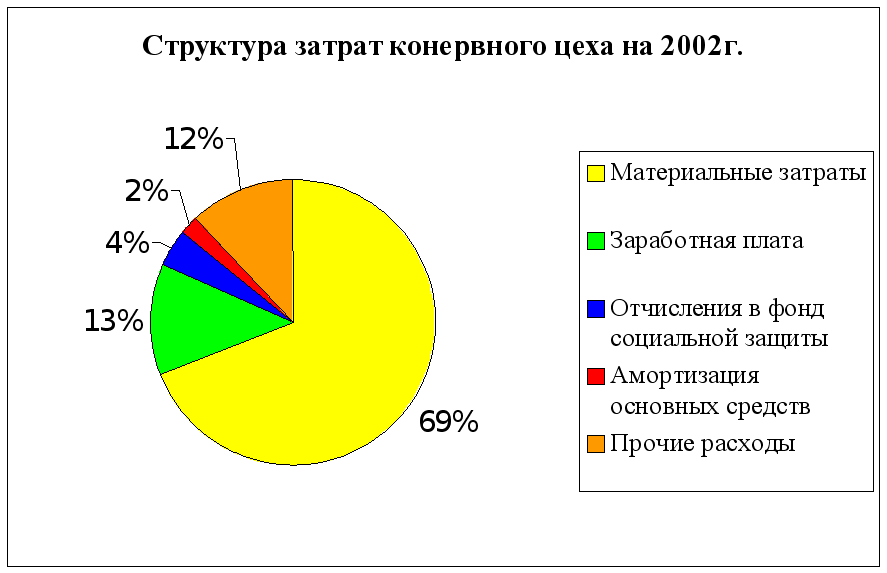
Таблица 2 – Изменение себестоимости 1 туб (1400 банок) консервов «Сельдь в томатном соусе»
| Статья затрат | Затраты на 1 туб продукции, руб. | Структура затрат, % | ||||
| 2001 г. | 2002 г. | откл. | 2001 г. | 2002 г. | откл. | |
| 1. Сырье за минусом отходов | 4763,71 | 3874,36 | -889,35 | 37,16% | 32,18% | -4,98% |
| 1.1 Сырье (сельдь мороженная) | 5042,07 | 4272,3 | -769,77 | 39,33% | 35,48% | -3,85% |
| 1.2 Возвратные отходы | 278,36 | 397,94 | 119,58 | 2,17% | 3,31% | 1,13% |
| 2. Вспомогательные материалы | 1389,71 | 1307,49 | -82,22 | 10,84% | 10,86% | 0,02% |
| 2.1 соль | 11,13 | 4,54 | -6,59 | 0,09% | 0,04% | -0,05% |
| 2.2 томат-паста | 886,36 | 802,62 | -83,74 | 6,91% | 6,67% | -0,25% |
| 2.3 масло растительное | 209,09 | 239 | 29,91 | 1,63% | 1,99% | 0,35% |
| 2.4 мука | 19,09 | 22,5 | 3,41 | 0,15% | 0,19% | 0,04% |
| 2.5 сахар | 212,73 | 207,6 | -5,13 | 1,66% | 1,72% | 0,06% |
| 2.6 уксусная кислота | 15,16 | 13,94 | -1,22 | 0,12% | 0,12% | 0,00% |
| 2.7 гвоздика | 5,38 | 2,2 | -3,18 | 0,04% | 0,02% | -0,02% |
| 2.8 кориандр | 5,38 | 2,2 | -3,18 | 0,04% | 0,02% | -0,02% |
| 2.9 лавровый лист | 1,28 | 0,54 | -0,74 | 0,01% | 0,00% | -0,01% |
| 2.9.1 перец черный | 9,27 | 8,23 | -1,04 | 0,07% | 0,07% | 0,00% |
| 2.9.2 перец душистый | 14,84 | 4,12 | -10,72 | 0,12% | 0,03% | -0,08% |
| 3. Вспомогательные материалы с учетом транспорт. | 1482,83 | 1395,092 | -87,7382 | 11,57% | 11,59% | 0,02% |
| 4. Этикетка | 294 | 298,59 | 4,59 | 2,29% | 2,48% | 0,19% |
| 5. Банка №6 | 3258,12 | 3568,72 | 310,6 | 25,42% | 29,64% | 4,22% |
| 6. Заработная плата | 638,21 | 702,38 | 64,17 | 4,98% | 5,83% | 0,86% |
| 7. Отчисления на соц. нужды | 257,2 | 261,99 | 4,79 | 2,01% | 2,18% | 0,17% |
|
8. Расходы на содержание и эксп. оборудования |
735,17 | 1054,76 | 319,59 | 5,73% | 8,76% | 3,03% |
| 9. Цеховые расходы | 400 | 595,77 | 195,77 | 3,12% | 4,95% | 1,83% |
| 10.Общезаводские расходы | 990 | 288,31 | -701,69 | 7,72% | 2,39% | -5,33% |
| Итого (производственная себестоимость) | 12819,24 | 12039,97 | -779,268 | 100 | 100 | - |
Доклад
Уважаемый председатель, уважаемые члены государственной аттестационной комиссии. Вашему вниманию представлена дипломная работа выполненная по теме Анализ и управление себестоимостью продукции на примере ОАО «Владивостокский рыбокомбинат».
Себестоимость является одним из важных показателей хозяйственной деятельности предприятия Она является одним из основных факторов формирования прибыли, а значит, от нее зависит финансовая устойчивость предприятия.
Целью исследования явилась объективная оценка уровня и динамики себестоимости продукции, выявление путей ее снижения, а также определение возможностей использования анализа в качестве инструмента текущего и перспективного управления себестоимостью.
Проблема анализа и управления себестоимостью стоит перед многими предприятиями, в том числе и перед рыбоперерабатывающими. В Приморском крае одним из крупнейших перерабатывающих предприятий является ОАО «Владивостокский рыбокомбинат». Рыбокомбинат выпускает около 250 наименований продукции. На предприятии функционируют десять цехов, но объектом анализа в дипломной работе в основном выступал консервный цех.
Особенность рыбоперерабатывающих предприятий заключается в том, что они являются материалоемкими и большую часть в себестоимости занимает материальные затраты (о чем свидетельствуют данные на странице 2).
Несмотря на увеличение объема выпуска консервной продукции с 2001 г. по 2002 г. в два раза, затраты на производство увеличились только на 53%, что является положительной тенденцией. Анализ себестоимости консервной продукции показал следующее, в целом за 2002 г. рыбокомбинат уменьшил себестоимость консервной продукции на один миллион рублей по сравнению с 2001 г. или на 5,94%. Сокращение себестоимости произошло в результате снижения себестоимости единицы продукции в 2002 году. Рыбокомбинат в 2002 году сумел снизить себестоимость не только за счет внешнего (независимого) фактора цен на ресурсы, но и за счет более экономной, налаженной работы на предприятии, то есть внутренних факторов. В частности за счет снижения отходов, повышения производительности труда.
На структуру затрат за анализируемый период повлияли следующйе факторы:
использование более дешевого сырья и материалов в производстве;
рост заработной платы и отчислений соответственно (средняя заработная в 2002 году 4020 руб., изменение за три года составило 2580 руб.);
переоценка амортизационных фондов в связи с приобретением оборудования;
увеличение доли кредитов и процентных ставок;
подорожание стоимости энерго и тепло тарифов;
повышение расходов связанных с реализацией продукции.
При анализе себестоимости на 1 тубу консервной продукции был проведен анализ по статьям затрат. Он позволил более детально изучить процесс формирования себестоимости единицы по каждому виду консервной продукции, а также представить систему ценообразования на предприятии. (см табл. 2)
Из проведенного анализа по статьям затрат вытекает, что самую большую часть в затратах по консервной продукции занимает рыбное сырье около 40%, затем затраты на жестяную банку около 25-38%. и сумма накладных расходов 15-20%. Получается, что расходы по этим трем статьям лежат в основе формирования себестоимости единицы продукции. В целях экономии издержек и снижении себестоимости консервной продукции было бы уместно закупать консервную банку и складировать. Увеличение запасов жестяной банки связано с тем, что ее отпускная цена до недавнего времени росла в среднем на 20 копеек в год, однако, в текущем месяце цена поднялась на 1 руб. Это грозит резким увеличением себестоимости консервной продукции.
Анализ затрат на рубль товарной продукции позволил установить следующее сумма затрат на рубль товарной продукции выросла за год на 12,19 копеек в 2002 г. Это рост с позиции себестоимости является существенным и произошел он за счет снижения отпускных цен на консервную продукцию на 20%.
Изменение отпускной цены привело к снижению выручки рыбокомбината в общей сумме -7 115 123,80 рублей. Известно, что с каждым годом цены на рынке постоянно растут и это обусловлено многими причинами. Но почему отпускные цены на консервную продукцию снизились за год? Это связано с тем, что руководство испытывало трудности с реализацией консервной продукции и намерено снизила отпускные цены.
В настоящее время предприятие испытывает ряд проблем и первая из них - неполное использование производственных мощностей, что отрицательно сказывается на рентабельности. Производственные мощности рыбокомбината по консервному цеху среднем загружены в настоящее время менее чем на 30%, а по отдельным видам продукции и того меньше.
Для осуществления запланированного выпуска консервной продукции на 2003 год предприятие планирует приобрести кредит по 20% годовых, что повысит себестоимость консервной продукции на 1 руб за банку. За счет реализации продукции в первом полугодие планируется погасить сумму кредита.
Следует отметить, что прибыль, заложенная рыбокомбинатом в отпускной цене на каждую консервную банку, составляет всего 10%. С этой «прибыли» необходимо произвести вычеты. Рентабельность консервной продукции в конечном итоге составит примерно 5%.
В работе также был проведен факторный анализ себестоимости консервной продукции в перспективе. Рыбокомбинат за счет запланированного увеличения объема выпуска продукции в 2003 г. увеличит затраты на производство и тем самым производственную себестоимость продукции. Ожидается увеличение себестоимости единицы продукции, которое произойдет под влиянием роста цен на жестяную банку и на рыбное сырье. Анализ показал, что под влиянием четырех основных факторов (объем продукции, структура продукции, ресурсоемкость и цен на ресурсы) предприятие увеличит производственную себестоимость в первом полугодии 2003 года в размере: 42 066 635,44 рублей.
Задача приобретения дешевого сырья является ключевой проблемой предприятия. Она решается двумя способами.
Первое, приобретение собственного рыбодобывающего флота, что являться дорогим вариантом и требует капитальных инвестиций. Рыбокомбинат имеет инвестиционный проект по приобретению флота, а также другие программы развития. Несмотря на наличие таких планов все это остается на бумаге. Одной из причин этого является отсутствие инвестиций в рыбную отрасль и поддержка государства. Предприятию для реализации программы приходится рассчитывать только на собственные силы. При этом следует заметить, что если даже добиться 100% загрузки мощностей комбината, то трудности со сбытом готовой продукции не позволят получить достаточного объема свободных средств, для вложения их в обновление оборудования.
Второй способ приобретения дешевого сырья заключается в поиске поставщиков-добытчиков, минуя цепь посредников. Следует заметить, что, если в Японии только 15% рыбы продается посредниками (остальная непосредственно производителями), то в России от 30 до 70% рыбы реализуется через посредников, что существенно сказывается на себестоимости продукции.
В 2002 году рыбокомбинат использовал более дешевое сырье, чем в 2001 году (особенно по сельди), что привело к снижению себестоимости единицы продукции и тем самым сокращению производственных затрат. Но в настоящее время цены на рыбную продукцию постоянно растут из-за износа основных средств рыбодобывающих предприятий, больших затрат на обеспечение оборудования ловли и его обслуживание, снижения общего вылова рыбы, которое связано с ограниченностью квот и падением рыбных запасов морей, инфляции, удорожания электроэнергии, стоимости нефти. Все эти и другие факторы отрицательно влияют на себестоимость рыбной продукции и бьют по карману, доступности и достатку обеспечения рыбой населения.
В этой связи, отсутствие собственных добывающих судов и, следовательно, дешевого сырья, делает положение Владивостокского комбината невыгодным на рынке. Предприятие теряет конкурентоспособность От решения данного вопроса зависит его благополучное состояние в будущем.
Доклад закончен, благодарю за внимание.
1 Подпункт «э» п. 2 разд. 1 Положения.
2 Подпункт «э» п. 2 разд. 1 Положения.
33 Максимова В.Ф. Микроэкономика / Московский государственный университет экономики, статистики и информатики. – М., 1999. – с.30.