Cущность рисков в системе менеджмента
В целом рост величины активов не мог не вызвать увеличения доли рисковых вложений. Хотя и произошел рост группы со средней степенью риска на 0,96%, следует отметить, что доля этих активов в общей величине оборотных активов незначительна. Положительным является то, что более 80% составляют активы с малой степенью риска, кроме того, отсутствуют активы с высокой степенью риска.
Помимо финансовых рисков деятельности мебельной фабрики АСМ, немаловажными являются и другие коммерческие риски, возникающие в процессе производства.
Так производственные риски мебельной фабрики связанные с убытками от остановки производства вследствие непоставки сырья, либо выходом из строя оборудования.
Торговые риски мебельной фабрики возникают в связи с убытками по причине задержки платежей покупателей мебели в кредит.
Так же одним из самых значительных являются политические риски. Сегодня все производство, в том числе мебельное очень сильно зависит от политического курса, выбранного правительством, поэтому любые изменения, в первую очередь, законодательные, сразу отражаются на деятельности фабрики: налоговая политкиа, экспорт леса и т.п.
Вторые по значимости – экономические риски. Конечно, экономическое положение страны в целом сказывается и на работе мебельной фабрики. Если страна наблюдает экономический рост, ее денежно-кредитная и финансовая политика стабильна, в связи с чем снижаются процентные ставки на кредит, увеличивается товарооборот. С другой стороны, экономический кризис страны в первую очередь сказывается на производстве, которая как "лакмусовая бумажка" отражает состояние экономики. Влияет на деятельность мебельной фабрики и такие показатели как потребление, вложение и занятость населения в стране, так как чем активнее население, тем развитее становится спектр предлагаемых услуг фабрики и выше товарооборот. Присутствуют в процессе деятельности мебельной фабрики и производственные риски, которые смогут быть связаны с неверно выбранной ассортиментной политикой, в связи с чем снижается товарооборот и предприятие несет убытки. Именно поэтому здесь немаловажное значение приобретает деятельность менеджеров фабрики, цель которых заключается в изучении рынка мебели и выявлении предпочтений покупателей. Таким образом, анализ финансовой среды организации занимает главную роль среди всех возможных рисков деятельности фабрики. Здесь первостепенное внимание уделяется таким моментам, как: строение капитала компании и как оно может повлиять на бедующие выплаты.
Для данного предприятия характерна подверженность следующим видам риска
Снижение намеченных объемов производства и реализации продукции вследствие уменьшения производительности труда, простоя оборудования или недоиспользования производственных мощностей, потерь рабочего времени, отсутствия необходимого количества исходных материалов, повышенного процента брака ведет к недополучению запланированной выручки.
Снижение цен, по которым намечается реализовать продукцию, в связи с недостаточным качеством, неблагоприятным изменением рыночной конъюнктуры, падением спроса, ценовой инфляцией приводит к вероятным потерям.
Повышенные материальные затраты, обусловленные перерасходом материалов, сырья, топлива, энергии.
Другие повышенные издержки, которые могут быть вследствие высоких транспортных расходов, торговых издержек, накладных и других побочных расходов.
Уплата повышенных отчислений и налогов, если в процессе осуществления бизнес-плана ставки отчислений и налогов изменятся в неблагоприятную для предпринимателя сторону.
2.3 Анализ действующей системы управления рисками на мебельной фабрике АСМ
Рассматривая систему управления рисками, используемую на мебельной фабрикой АСМ, следует выделить такие методы снижения степени риска как методы диссипации и самострахование.
Данное предприятие распределяет общий риск путем сотрудничества с другими участниками, заинтересованными в успехе общего дела.
Следующим методом диссипации риска, применяемым на исследуемом предприятии являются различные варианты диверсификации. Так мебельная фабрика АСМ занимается несколькими видами деятельности: производство и реализация мебели, ремонт мебели, услуги дизайнера. В зависимости от качественных характеристик той или иной мебельной линии её цена может значительно меняться. Таким образом, фабрика ориентируется на потребителей с разными финансовыми возможностями.
Местоположение потребителей также различается. Кроме г. Барнаула предприятие поставляет продукцию в такие города как Бийск, Рубцовск, Славгород. Сегодня руководство мебельной фабрики ведет активные переговоры с покупателями из Новосибирска и Кумерово.
Можно также отметить, что на данном предприятии используется диверсификация закупок сырья и материалов, т.е. взаимодействие со многими поставщиками, что позволяет ослабить зависимость предприятия от его "окружения", от ненадежности отдельных поставщиков сырья, материалов и комплектующих.
Помимо методов диссипации риска рассматриваемое предприятие использует такой метод снижения степени риска как самострахование. На предприятии создан резервный фонд. Создание подобных фондов особенно актуально в условиях кризиса неплатежей. Однако размер резервного фонда является недостаточным по сравнению с возможными потерями в результате возникновения просроченной дебиторской задолженности, неисполнения договора или возникновения непредвиденных расходов.
Кроме вышеперечисленных методов фабрика используется один из приемов компенсации риска – "мониторинг социально-экономической и нормативно-правовой среды". Данное предприятие приобретает различные актуализируемые компьютерные системы нормативно-справочной информации, заказывает прогнозно-аналитические исследования консультационных фирм и отдельных консультантов. Полученные в результате данные позволяют уловить новые тенденции во взаимоотношениях хозяйствующих субъектов, предусмотреть необходимые меры для компенсации потерь от изменений правил ведения хозяйственной деятельности, заблаговременно подготовиться к нормативным новшествам.
Анализируя используемую в данной организации систему управления рисками в целом, можно сказать, что хотя некоторые приемы снижения риска на предприятии используются довольно успешно, сама система не является полной. Так предприятие незащищено от таких видов рисков как имущественные риски, инфляционные риски, риски изменения конъюнктуры рынка, недостаточно снижены риски неисполнения договоров, возникновения дебиторской задолженности, возникновения непредвиденных потерь и т.д. Причинами такого положения является отсутствие страховой культуры, опыта и специалистов по управлению рисками, нестабильность экономической и политической ситуации, что приводит к отсутствию интереса к страхованию рисков. Итак, можно сделать вывод, что на исследуемом предприятии не уделяют достаточно внимания проблеме управления рисками. Основными методами минимизации рисков на исследуемом предприятии являются диверсификация поставщиков и покупателей, а также видов деятельности, страхование имущества, а также такой прием компенсации риска как мониторинг социально-экономической и нормативно-правовой среды.
3. Разработка и реализация программы по снижению рисков на мебельной фабрике АСМ
3.1 Особенности принятия решений в условиях риска и неопределенности
Риски воздействуют на различные стороны работы предприятия и, как правило, воздействие это носит негативный характер. Особенно вредно присутствие и влияние фактора риска на предприятие, уже находящегося в кризисе. Работу по стабилизации положения необходимо начинать с управления рисками, то есть разрабатывать и внедрять экономически целесообразные для предприятия рекомендации и мероприятия, направленные на уменьшение финансовых потерь, связанных с риском.
Любое предприятие, заинтересованное в снижении возможных потерь, связанных с экономическим риском, должно решить для себя несколько проблем:
оценить возможные убытки, связанные с экономическими рисками;
принять решение о том, оставляет ли она у себя определенные риски, т. е. несет ли всю ответственность по ним сама, отказывается от них или передает часть или всю ответственность по ним другим субъектам;
по тем рискам или той части рисков, которые она оставляет у себя, фирма должна разработать программу управления ими, основной целью которой является снижение возможных потерь.
Решение этих задач возможно на основе разработки специальной программы целевых мероприятий (ПЦМ) по управлению риском на уровне предприятия. Разработка подобной программы на уровне предприятия должна обеспечивать такое управление рисками, при котором основным элементам структуры и деятельности фирмы гарантируются высокая устойчивость и защищенность от внутренних и внешних экономических рисков.
Разработка ПЦМ должна включать две стадии – предварительную и основную. На предварительной стадии антирисковый менеджер должен знакомиться с той справочной и текущей конкретной информацией, которая позволит ему принять решения, предшествующие основной стадии разработки ПЦМ, и приступить к непосредственной разработке программы. Иными словами, цель этой стадии - изучение всей необходимой для составления ПЦМ информации.
Основная стадия представляет собой собственно разработку программы управления рисками, внедрение и реализация, которой будут способствовать уменьшению возможного ущерба для предприятия.
Антирисковый менеджер, для обоснованного принятия решений по управлению рисками, должен иметь всю необходимую для этого информацию. Эта информация должна быть, по возможности, сосредоточена в одном источнике. Работа на каждом из этапов должна вестись с использованием справочной информации, связанной с предварительной и основной стадиями разработки ПЦМ.
Таким образом, изучение разработки ПЦМ будем осуществлять в три стадии: разработка предварительных процедур, разработка комплекса превентивных мероприятий и, на конец, описание справочной информации по обоим этапам разработки ПЦМ. При анализе такой программы должны быть уточнены перечень, а также содержание целей и задач пересмотра ПЦМ.
Реализация поставленных целей и задач управления рисками требует от антирискового менеджера уточнения и выбора тех основных принципов управления рисками фирмы, которые будут учитываться им при разработке ПЦМ. Принципы, которыми руководствуется менеджер при разработке и внедрении ПЦМ, в первую очередь, определяются стратегией предприятия. Так, если предприятие ориентируется на обеспечение своей финансовой устойчивости, соответствующие принципы, которыми должен руководствоваться разработчик программы, будут диктовать выбор методов управления рисками, обеспечивающих эту финансовую устойчивость. Таким конкретным принципом, может быть, например, принцип ориентации компании на передачу всех рисков во внешнюю среду.
Эффективность разработки ПЦМ может быть оценена способом, основанном на сопоставлении с финансовыми возможностями фирмы значений максимально возможного, наиболее вероятного и ожидаемого убытков до и после внедрения ПЦМ. Сопоставление можно проводить на основе расчета коэффициента финансовых возможностей фирмы по покрытию убытка. Этот коэффициент рассчитывается для максимально возможного, наиболее вероятного и ожидаемого убытков для двух вариантов — до внедрения программы управления рисками и после нее.
Если значение коэффициента отрицательное или равно нулю, то это означает, что у фирмы есть финансовые возможности по покрытию соответствующего вида убытка. Если же значение коэффициента больше нуля, то это говорит о том, что фирма испытывает трудности по его покрытию.
Сравнение и анализ полученных значений коэффициентов для ситуации до и после внедрения ПЦМ дают возможность косвенно оценить эффективность и целесообразность разработки и внедрения ПЦМ. Чем больше эти коэффициенты различаются между собой, тем выше эффективность внедрения ПЦМ.
3.2 Организационные мероприятия по снижению рисков
Анализ сложившейся ситуации показал как велико влияние фактора риска на работу рассматриваемого предприятия. Влияние рисков сказывается на всех сторонах работы предприятия, ухудшая его финансовое положение, производственные, сбытовые возможности, способность отвечать по своим обязательствам и другие аспекты. Кроме этого, изучив работу предприятия в различных подразделениях, был замечен следующий основной недостаток: функциональные специалисты занимаются лишь локальными задачами своего подразделения, а достижение локальных целей не всегда приводит к целям организации.
Из всего вышеперечисленного видна актуальность и необходимость наличия на этом предприятии эффективной системы управления риском. Именно поэтому проект организации системы управления риском на АСМ предусматривает для наиболее эффективной реализации данной функции выделение в системе управления предприятием отдельного структурного подразделения – отдел управления риском (ОУР). Проект обязательно должен включать разработку организационной структуры ОУР и разработку управленческой процедуры. Этот отдел должен, в обязательном порядке, принять на вооружение специальную программу целевых мероприятий по управлению риском (ПЦМ). Разработка такой программы на уровне фирмы должна обеспечивать такое управление рисками, при котором основным элементам структуры и деятельности фирмы гарантируется высокая устойчивость и защищенность от внутренних и внешних рисков.
Функцию управления риском на предприятии наиболее целесообразно осуществлять с помощью специализированного подразделения или специальной подсистемы в системе управления предприятием, которая бы органично вписывалась в совокупность традиционно самостоятельных функциональных подсистем предприятия.
Принимая во внимание рекомендации экономической литературы по управлению рисками, а также недостатки, выявленные непосредственно на предприятии, необходимо чтобы отдел управления риском состоял из следующих основных исполнительных групп – мониторинга предприятия и среды его функционирования, аналитиков риска, планирования антирисковых мероприятий и управления в кризисных ситуациях, которые задействованы в процессе управления риском и связаны информационными потоками.
На рисунке 3.1 отображена предлагаемая организационная структура подразделения, реализующего на производственном предприятии функцию управления риском.
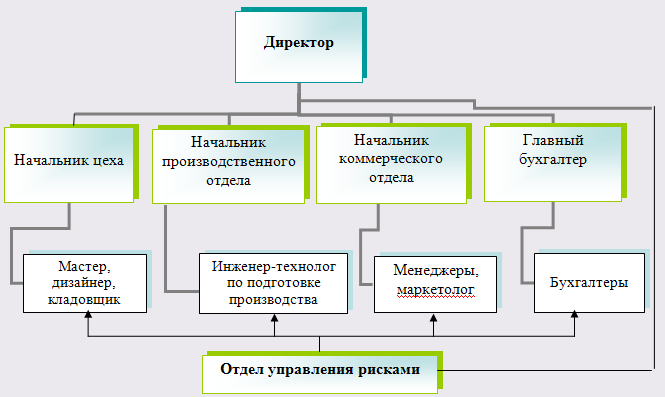
Рис. 3.1. Структура управления мебельной фабрикой АСМ при введении отдела управления риском
Необходимо отметить, что каждая из групп, входящих в состав отдела управления риском, должна включать специалистов различных областей знаний: прежде всего – антирискового управляющего, специалиста по маркетингу, специалиста по финансам, по управлению персоналом, планово-экономической работе, по производству.
Достаточный уровень методической и инструментальной базы должен обеспечиваться группой перспективного развития, которая, выявляя или прогнозируя потребности, заказывает или разрабатывает своими силами методики и модели управления рисками фабрики. Ядром подразделения является "служба координации", которая осуществляет планирование и организацию всей работы.
Служба координации выполняет следующий комплекс задач:
поддержание взаимосвязи с руководством предприятия и другими подсистемами управления предприятием;
определение периодичности проведения работ по контролю риска функционирования предприятия;
определение состава работ очередного цикла контроля и управления (выбор типа анализа риска, методик, способов фиксации результатов и т. д.);
определение момента начала работ по анализу риска пробного решения;
организация взаимодействия исполнительных и информационных групп.
Проектирование системы антирисковых мероприятий предполагает разбиение комплекса работ между различными подразделениями и регулирование их отделом управления риском. Разработка управленческой процедуры включает: определение цели, разработку схемы процедуры, описание операций, входящих в процедуру. Модель проектирования организации рабочего места исходит из того, что работа - это специализированные, закрепленные за отдельным исполнителем операции.
Помимо создания отдела, руководству предприятия вообще принадлежит ключевая роль в решении проблем управления риском, так как оно утверждает программы мероприятий по снижению риска, принимает решения о начале их реализации в критических ситуациях, принимает предложенные пробные решения вместе с антирисковыми программами либо отвергает их. Надо сказать, что непосредственная реализация мероприятий по управлению риском зачастую противоречит деятельности основных производственных и управленческих подразделений предприятия, ухудшает их отчётные показатели, так как требует затрат, не приносящих сиюминутных доходов. Поэтому крайне важно, чтобы окончательные антирисковые решения принимались на высшем уровне управления, где стоящие перед предприятием глобальные цели, связанные с обретением стабильности и устойчивости работы, улучшением финансового положения и ростом масштабов хозяйственной деятельности, не заслоняются промежуточными, "местническими" целями отдельных подразделений и их управляющих.
Таким образом, с учетом выводов, сделанных на основе анализ финансового состояния исследуемого предприятия, рисков и методов, используемых для их снижения, были разработаны рекомендации по совершенствованию системы управления рисками, на основе создания отдела управления рисками. Данный отдел должен работать на основании программы целевых мероприятий по управлению рисками.
Для мебельной фабрики АСМ рекомендованы для внедрения следующие методы снижения степени рисков:
использование страховых инструментов для защиты интеллектуальной собственности и снижении риска неисполнения хозяйственных договоров, в частности заключение договоров страхования на случай невозможности в связи с оговоренными причинами поставить товар по ранее заключенным контрактам, а также отказа покупателя от приема товара. В этих случаях страхователю возмещают убытки, связанные с необходимостью поиска новых покупателей, осуществлением возврата товаров и т. п.;
резервирование средств для покрытия непредвиденных расходов. Определение структуры резерва на покрытие непредвиденных расходов рекомендуется производиться на базе определения непредвиденных расходов по видам затрат, например, на заработную плату, материалы, субконтракты. Такая дифференциация позволит определить степень риска, связанного с каждой категорией затрат, которые затем можно распространить на отдельные этапы производства;
лимитирование при управлении дебиторской задолженностью и в заемной политике. В систему нормативов, обеспечивающих лимитирование концентрации рисков рекомендуется включать: предельный размер заемных средств; минимальный размер активов в высоколиквидной форме; максимальный размер товарного кредита, предоставляемого одному покупателю; максимальный период отвлечения средств в дебиторскую задолженность.
Кроме того, для снижения риска неоптимального распределения ресурсов, экономического колебания и изменения вкусов клиентов и действий конкурентов предлагается использовать маркетинговые исследования. В частности, целесообразно провести исследование для определения точного количества производства продукции, изучения возможных действий конкурентов и предпочтений клиентов.
Заключение
Риск присущ любой сфере человеческой деятельности, что связано со множеством условий и факторов, влияющих на положительный исход принимаемых людьми решений. Исторический опыт показывает, что риск недополучения намеченных результатов особенно стал проявляться при всеобщности товарно-денежных отношений, конкуренции участников хозяйственного оборота.
Предпринимательство в рыночной экономике невозможно без риска. Риск - это вероятность убытков или недополучения дохода по сравнению с прогнозом.
Предприниматель, начиная свое дело либо новый проект, должен изучить возможные зоны риска — допустимого, критического и катастрофического, понять, какие категории риска существуют в сфере бизнеса и коммерции. Кроме того, он должен знать способы измерения и объединения риска, изучить данные в главе рекомендации о том, как уменьшить свои потери в результате риска.
Анализ теоретических исследований, посвященных вопросам риска, позволяет сделать вывод о том, что в этих исследованиях уделяется недостаточное внимание ряду проблем, недооценка которых при практическом использовании результатов теоретических исследований может привести к неполной или некорректной оценке влияния тех или иных РОФ на соответствующие виды рисков.
На основе теоретических материалов был проведен анализ влияния рисков на функционирование предприятия на примере мебельной фабрики АСМ. На основании проведенного анализа можно сделать вывод о том, что в целом финансовое положение АСМ за 2005 год улучшилось, однако на сегодняшний день финансовый риск занимает главную роль среди всех возможных рисков деятельности фабрики. Здесь первостепенное внимание уделяется таким моментам, как: строение капитала компании и как оно может повлиять на бедующие выплаты. Помимо финансового риска, данное предприятие подвержено также другим видам риска:
Снижение намеченных объемов производства и реализации продукции вследствие уменьшения производительности труда, простоя оборудования или недоиспользования производственных мощностей, потерь рабочего времени, отсутствия необходимого количества исходных материалов, повышенного процента брака ведет к недополучению запланированной выручки.
Снижение цен, по которым намечается реализовать продукцию, в связи с недостаточным качеством, неблагоприятным изменением рыночной конъюнктуры, падением спроса, ценовой инфляцией приводит к вероятным потерям.
Повышенные материальные затраты, обусловленные перерасходом материалов, сырья, топлива, энергии.
Другие повышенные издержки, которые могут быть вследствие высоких транспортных расходов, торговых издержек, накладных и других побочных расходов.
Уплата повышенных отчислений и налогов, если в процессе осуществления бизнес-плана ставки отчислений и налогов изменятся в неблагоприятную для предпринимателя сторону.
Результаты анализа показали, что для мебельной фабрики АСМ наиболее значимыми являются риск неисполнения хозяйственных договоров, ценовые и коммерческие риски.
Именно поэтому можно сделать вывод, что на исследуемом предприятии не уделяют достаточно внимания проблеме управления рисками.
Что касается используемых методов минимизации рисков, то на исследуемом предприятии основными являются диверсификация поставщиков и покупателей, а также видов деятельности, страхование имущества, а также такой прием компенсации риска как мониторинг социально-экономической и нормативно-правовой среды.
С учетом выводов, сделанных на основе анализ финансового состояния исследуемого предприятия, рисков и методов, используемых для их снижения, были разработаны рекомендации по совершенствованию системы управления рисками, на основе создания отдела управления рисками. Данный отдел должен работать на основании программы целевых мероприятий по управлению рисками.
Для мебельной фабрики АСМ рекомендованы для внедрения следующие методы снижения степени рисков:
использование страховых инструментов для защиты интеллектуальной собственности и снижении риска неисполнения хозяйственных договоров;
резервирование средств для покрытия непредвиденных расходов;
лимитирование при управлении дебиторской задолженностью и в заемной политике.
Кроме того, для снижения риска неоптимального распределения ресурсов, экономического колебания и изменения вкусов клиентов и действий конкурентов предлагается использовать маркетинговые исследования. В частности, целесообразно провести исследование для определения точного количества производства продукции, изучения возможных действий конкурентов и предпочтений клиентов
В заключении надо сказать, что хотим мы того или не хотим, но, осуществляя предпринимательскую деятельность (особенно на стадии ее освоения), нам придется иметь дело с неопределенностью и повышенным риском. Задача подлинного предпринимателя, хозяйственника нового типа состоит не в том, чтобы искать дело с заведомо предвидимым результатом, дело без риска. Надо не избегать неизбежного риска, а предвидеть его, стремясь снизить до возможно более низкого уровня.
Литература
Альгин А.П. Риск в предпринимательстве: Учебное пособие для студентов вузов. - СПб.: Питер, 2002. – 274 с.
Балабанов И.Т. Риск-менеджмент: Учебное пособие. – М.: Финансы и статистика, 2004. – 184 с.
Бусыгин А.В. Эффективный менеджмент: Учебник для вузов по экономическим специальностям. - М.: Финпресс, 2000. - 1056 с.
Вачугов Д. Основы менеджмента: Учебник для вузов. - М.: Высшая школа, 2003. – 367с.
Вишняков Я. Д., Колосов А. В., Шемякин В. Л. Оценка и анализ финансовых рисков предприятия в условиях враждебной окружающей среды бизнеса //Менеджмент в России и за рубежом – 2005. - № 3. - С. 15-17.
Герчиков И.Н. Менеджмент: Учебник для вузов. – 4- изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2004. – 511 с.
Грабовой П.Г. Риски в современном бизнесе. – М.: Аланс, 2004. – 240 c.
Гранатуров В.М. Экономический риск: сущность, методы измерения, пути снижения. - М.: Издательство "Дело и Сервис", 2000. – 217 с.
Давыдова Г.В., Беликов А.Ю. Методика количественной оценки риска банкротства предприятий //Управление риском. – 2006. - № 3. – С. 13-20.
Дубров А.М. Моделирование рисковых ситуаций в экономике и бизнесе. – М.: Дело, 1999. – 316 с.
Ефимова О.В. Как анализировать финансовое положение предприятия – М.: БШ "Интер-синтез", 2003. – 274 с.
Клейнер Г.Б. Предприятие в нестабильной экономической среде: риски, стратегии, безопасность. – М.: Перспектива, 2006. – 136 с.
Клейнер Г. Риски промышленных предприятий //Российский экономический журнал. - 2004 - № 5-6 – С. 85-92.
Менеджмент: Учебное пособие для студентов вузов /Под ред. В.В.Лукашевича, Н.И. Астаховой. – М.: "Дашков и К0", 2005. – 476 с.
Менеджмент: Учебник /Под ред. В.В. Томилова. – М.: Юрайт-Издат, 2003. – 591 с.
Ойгензихт В. Проблема риска промышленных предприятий. – М.: Прогресс, 1994. – 238 c.
Предпринимательство: Учебник для вузов /Под ред. проф. В.Я.Горфинкеля, проф. Г.Б. Поляка, проф. В.А. Швандара. — 4-е изд., перераб. и доп. — М.: ЮНИТИ-ДАНА, 2005. — 735 с.
Предпринимательство: Учебник /Под ред. М.Г. Лапусты. — 2-е изд., испр. и доп. — М.: ИНФРА-М, 2002. — 520 с.
Романов В.С. Понятие рисков и их классификация как основной элемент теории рисков //Инвестиции в России. – 2005. - № 12. - С. 41—43.
Романов В.С., Бутуханов А.В. Рискообразующие факторы: характеристика и влияние на риски //Управление риском. - 2001. - № 3. – С. 10-12.
Станиславчик Е. Н. Риск-менеджмент на предприятии. Теория и практика. М.: "Ось-89", 2002. – 80 с.
Тэпман Л.Н. Малый бизнес: опыт зарубежных стран: Учебное пособие для студентов вузов /Под ред. проф. В.А. Швандара. – М.: ЮНИТИ-ДАНА, 2004. – 287 с.
Хоскинг А. Курс предпринимательства: Учебное пособие для студентов вузов. - М: НОРМА, 1993. – 328 с.
Хохлов Н.В. Управление риском: Учебное пособие. – М.: ЮНИТИ-ДАНА, 1999. - 239 с.
Чалый–Прилуцкий В.А. Рынок и риск. Методические материалы (пособие для бизнесменов) по анализу оценки и управления риском. – 2-е изд., перераб. и доп. – М.: НИУР, Центр СИНТЕК, 2004. – 204 с.
Чернова Г.В. Практика управления рисками на уровне предприятия. – СПб: Питер, 2000. – 176 с.
Приложение 1
Различные виды риска, не связанные со страхованием
| Вид риска | Способ уменьшения негативных последствий |
| Коммерческий риск | Правильное определение допустимого уровня соотношения финансовых коэффициентов. Правильный выбор способов повышения прогнозируемой рентабельности инвестиций в данный проект. |
| Риск неоптимального распределения ресурсов | Четкое и правильное определение приоритетов при распределении ресурсов в зависимости от их наличия. Правильные и четкие маркетинговые исследования для определения точного количества производимых продуктов. Использование матричной методики |
| Экономические колебания и изменения вкуса клиентов | Эффективное прогнозирование и планирование |
| Действия конкурентов | Активная деятельность по изучению и предвидению возможных действий конкурентов и их учет в маркетинговой и производственной деятельности |
| Недовольство работников, что может привести к их уходу или забастовкам | Хорошо продуманные социально-экономические программы для служащих, учет их требований и просьб, проблемы мотиваций, создание благоприятной психологической обстановки и т.д. |
| Финансовый риск, связанный с пассивностью капиталов, с одновременным размещением больших средств в одном проекте и т.д. | Правильное управление финансами, своевременное размещение пассивных средств в приносящие прибыли проекты или предоставление выгодных кредитов. Главное, чтобы капитал не лежал "мертвым грузом", а работал. Передача части риска другом фирмам путем их подключения к участию в финансировании дорогостоящих и рискованных проектов, использование венчурного капитала |
| Ошибки менеджеров | Более тщательная система контроля и проверки, оправданного дублирования, особенно в ответственных узловых звеньях бизнеса, когда ошибка менеджера может очень дорого стоить. В этой связи полезно моделирование возможных финансовых последствий ошибок при выполнении наиболее дорогостоящих проектов |
| Изменения цен, спроса, уровня прибыли | Более тщательное прогнозирование. Хеджирование и другие способы смягчения последствий риска |
| Риск неправильно выбранного проекта | Тщательная проверка всех аргументов "за" и "против". Использование компьютерного моделирования для более точного просчета вариантов в случае особой сложности проектов |
| Непредвиденные политические события, имеющие тяжелые последствия для данного бизнеса | Это не всегда можно предвидеть и невозможно застраховать. Но это необходимо учитывать как форс-мажорное обстоятельство, то есть иметь какие-то жизненные и психологические схемы |
| Непредвиденные экономические потрясения и стихийные бедствия, экологические катастрофы | Это должно быть учтено как форс-мажорное обстоятельство |
| Национальные и межнациональные волнения | Это можно учесть и предвидеть. Избежать тяжелых последствий можно с помощью правильной работы по связям с общественностью с учетом национально-психологических условий в данной местности |
| Непредвиденные правительственные постановления (об изменениях в законах, ценах, налогах и т. д.) | В России это имеет особенно важное значение. Поэтому необходимо тщательно изучать подзаконные акты по основным законам, а также внимательно следить за ситуацией. Абсолютно непредвиденных постановлений не бывает. Они готовятся заранее после обработки общественного мнения |
| Риск уничтожения имущества, стоимость которого невелика по сравнению с финансовыми параметрами всей фирмы | Самострахование с помощью внутренних мер |
| Риск уничтожения большого количества однотипного имущества | Самострахование |
Приложение 2
Различные виды риска, которые целесообразно страховать с помощью страховых компаний
| Вид риска | Способ уменьшения негативных последствий |
| Пожар и другие стихийные бедствия | Страхование сумм вероятных убытков |
| Автомобильные аварии | Страхование автомобиля |
| Риск уничтожения или порчи груза при транспортировке | Страхование стоимости груза (морская, авиационная и другое виды транспортной страховки) |
| Риск от небрежности работников фирмы | Страхование стоимости возможных убытков от небрежности работников |
| Риск от вероятной нечестности служащих, что может нанести материальный и моральный ущерб фирме | Приобретение в страховой компании бондов "честности" |
| Риск невыполнения обязательств одним из работников или группой работников, от чего зависит выполнение всего проекта | Приобретение бондов "гарантии" |
| Риск приостановки деловой активности фирмы (разные причины) | Страхование суммы возможных потерь за весь период остановки бизнеса |
| Риск от возможной смерти или заболевания руководителя, ведущего работника фирмы, от интеллектуальной или другой квалифицированной деятельности которых зависит успех фирмы | Страхование на сумму возможных убытков. Это особенно важно в наиболее ответственный период |
| Риск в связи с возможным заболеванием, смертью или несчастным случаем с работником | Страхование в страховых компаниях |