Управление дебиторской задолженностью
Стандарты кредитоспособности - минимальный уровень кредитоспособности претендента на получение товаров фирмы в кредит. После того как фирма разработала и определила свои условия продаж в кредит, ей необходимо произвести оценку каждого отдельного претендента на получение товаров в кредит. Процедура такой оценки включает три этапа: 1) сбор информации о претенденте на получение кредита; 2) анализ полученной информации с целью определения уровня кредитоспособности; 3) принятие решения о предоставлении кредита.
Определение системы характеристик, оценивающих кредитоспособность отдельных групп покупателей, осуществляется обычно по следующим критериям: объем и стабильность осуществления хозяйственных операций с покупателем; репутация покупателя в деловом мире; платежеспособность клиента; объем и состав чистых активов, которые могут составлять обеспечение кредита при неплатежеспособности дебитора и возбуждении дела о его банкротстве.
Современные руководители кредитных отделов часто обращаются при анализе кредитоспособности к методу «3 С»: Character, Capacity, Capital. Некоторые другие, применяемые фирмами методы оценки кредитоспособности покупателей, приведены в приложении № 5. На основании результатов оценки кредитоспособности проводится группировка покупателей (табл. 3).
На основе всей этой информации принимается решение о возможности продажи товаров в кредит. Инструментом позволяющим исследовать все возможные варианты может быть «дерево решений».
Таблица 3.
Классификация покупателей 7.
| Категория | Уровень платежеспособности | Средний срок оплаты, дней | Предоставляемый кредит |
|
1 2 3 4 5 |
Высокий Хороший Средний Низкий Очень низкий |
10 15 30 60 90 |
Неограниченный Неограниченный Ограниченный Ограниченный Нет кредита |
Политика взимания платы (инкассации) предусматривает: сроки и формы напоминаний покупателям о дате платежей; условия пролонгирования долга по предоставленному кредиту; условия возбуждения дела о банкротстве несостоятельных дебиторов.
1. 3. 3. Рефинансирование дебиторской задолженности
Развитие рыночных отношений и инфраструктуры финансового рынка позволяют использовать рефинансирование дебиторской задолженности, т. е. ускоренный перевод в другие формы оборотных активов предприятия: денежные средства и высоколиквидные краткосрочные ценные бумаги. Основные формы рефинансирования дебиторской задолженности – факторинг, учет векселей, форфейтинг, секъюритизация.
Факторинг - финансовая операция, заключающаяся в уступке предприятием-продавцом права получения факторинговой фирмой (банком) финансовой дебиторской задолженности и немедленной выплате 70 - 90 % от суммы задолженности. После того, как должники оплатят за товар, факторинговая фирма перечисляет оставшиеся 10 - 30 % средств. За эти услуги берется платеж в размере 3 – 5 % от всей суммы договора. Факторинг, прежде всего, оказывается малым и средним фирмам. Деятельность факторинговых фирм (банков) довольно эффективна, т. к. большинство предприятий, не желая попасть в список неплатежеспособных фирм, стараются вовремя оплатить полученные счета. Если банк предъявит информацию, что фирма с опозданием оплачивает счета, то ей будет сложно заключить отношения с финансовым риском для партнера. Финансовый механизм осуществления факторинговой операции приведен в приложении № 6.
Вексель – это безусловное обещание оплатить указанную сумму в установленное время. Вексель широко используется за границей. В 1992 г. Литва присоединилась к Женевской конвенции. В 1993 г. Литовский Банк утвердил правила использования векселей, в 1994 г. было принято постановление Нотариата о том, что вексель опротестовывает нотариус, а в 1995 г. Правительство утвердило правила опротестования векселей и чеков. В марте 1999 г. принято постановление о простом и переводном векселях. Вексель ускоряет и улучшает расчеты между субъектами хозяйствования. Это очень актуально для Литвы, хотя в нашей стране почти не практикуются вексели, несмотря на то, что приняты все законы и постановления касательно векселей. По нашему мнению, это происходит потому, что вексель – новая форма расчета. Вексели делятся на два вида:
Простой (соло) вексель – обязательство, выданное заемщиком, что он обязуется выплатить указанную в векселе сумму в назначенное время;
Переводной (тратта) вексель – письменный приказ кредитора заемщику об уплате определенной суммы третьему лицу или предъявителю. Переводной вексель может быть акцептован. Акцепт оформляется записью на векселе «акцептовано», это значит, что банк гарантирует платеж по нему.
Вексель может быть передан другому лицу. Такая передача называется индоссамент. Количество индоссантов векселя не ограничивается. Финансовый механизм расчетов с помощью векселя приведен в приложении № 7. А в приложении № 8 представлен образец современного векселя.
Учет векселей представляет собой финансовую операцию по их продаже банку по определенной (дисконтной) цене, устанавливаемой в зависимости от их номинала, срока погашения и учетной вексельной ставки. Учетная вексельная ставка состоит из средней депозитной ставки, ставки комиссионного вознаграждения и уровня премии за риск при сомнительной платежеспособности векселедателя. Указанная операция может быть осуществлена только с переводным векселем.
Форфейтинг, по своей сути, соединяет в себе элементы факторинга и учета векселей. Но в отличие от факторинга форфейтинг является однократной операцией. Форфейтинг используется при осуществлении долгосрочных (до 7 лет) экспортных поставок. Финансовый механизм осуществления форфейтинговой операции приведен в приложении № 9.
За границей широко используется еще одна современная форма рефинансирования активов, в частности, дебиторской задолженности – секъюритизация. Это процесс объединения прибыльных активов в пул с последующей продажей долей в этом пуле в форме ценных бумаг, обеспеченных активами (asset-backed securities - ABS). Для Литвы секъюритизация пока остается очень «экзотическим» источником финансовых средств.
ВЫВОД ПО ГЛАВЕ I
Анализ, проведенный в первой главе, позволил подойти к таким выводам. Дебиторская задолженность – суммы, которые покупатели должны предприятию. Поскольку около 20 % активов средней компании числятся в ее дебиторской задолженности, то эффективное управление этой статьей оказывает большое влияние на ликвидность, а следовательно, и на укрепление финансового положения фирмы в целом. Управление дебиторской задолженностью – это процесс реализации управленческих функций, включающий анализ состояния дебиторской задолженности (оценка объема, оборачиваемости и качества), разработку адекватной кредитной политики и обеспечение использования форм рефинансирования. Разработав, таким образом, общий подход к управлению дебиторской задолженностью, компания старается его придерживаться.
Учитывая сказанное выше, можно с уверенностью сказать, что эффективное управление дебиторской задолженностью относится к необходимым условиям успешной работы фирмы, т. к. оно создает предпосылки для быстрого роста бизнеса и увеличения финансовых возможностей фирмы. Ускоряется товарооборот, аккумулируются свободные средства, вовремя оплачиваются необходимые счета, а также фирма может оплатить кредиторскую задолженность в то же самое время, что и ее конкуренты. Такое предприятие в будущем может надеяться на скидки, т. к. снижается ее кредитный риск, связанный с оплатами дебиторов.
ГЛАВА II. СОВЕРШЕНСТВОВАНИЕ УПРАВЛЕНИЯ ДЕБИТОРСКОЙ ЗАДОЛЖЕННОСТЬЮ ФИРМЫ «»
2. 1. Краткая характеристика общества ЗАО «»
2. 2. Анализ дебиторской задолженности ЗАО «»
Предварительная оценка финансового состояния общества «» представляет собой первый шаг анализа дебиторской задолженности. Проведение ее по модели Э. Альтмана (1. 1.) предполагает вычисление двух финансовых коэффициентов:
1) коэффициент ликвидности равен 0,8 (142 174 / 172 268) или 80 %. Согласно с международной практикой, значения коэффициента ликвидности должны находится в пределах от единицы до двух. В данном случае коэффициент ликвидности меньше 1. Следовательно, оборотных средств недостаточно для погашения краткосрочных обязательств. А это в свою очередь значит, что фирма находится под угрозой банкротства.
2) коэффициент финансовой зависимости равен 27 (187 279 / 7 010) или 2700 %. Это высокое значение коэффициента отражает риск неплатежеспособности. Дальнейшие вычисления по формуле Э. Альтмана не требуются, т. к. очевидно, что значение Z > 0, следовательно вероятность банкротства высокая.
Подводя краткие итоги анализа предварительной оценки финансового положения ЗАО «», можно заключить, что это общество находится в глубоком финансовом кризисе.
Выяснив картину финансового состояния рассматриваемого общества, определим насколько эффективно построено управление дебиторской задолженностью в организации, явились ли просчеты в управлении дебиторской задолженностью одной из причин несостоятельности рассматриваемого общества.
В первой фазе анализа оценивается объем дебиторской задолженности рассматриваемой организации, дебиторская задолженность по отношению к оборотным средствам (таблица 4). В период с 1999 г. по 2002 г. доля дебиторской задолженности к сумме оборотных средств изменялась в пределах от 4 % до 24 %. Эти значения не превышают средних показателей из практики (объем дебиторской задолженности по предприятиям колеблется от 10 % до 25 % общей стоимости активов предприятия). Теоретически, факт увеличения дебиторской задолженности в период с 1999 г. по 2002 г. отражает увеличение оборотных средств, а следовательно – улучшение финансового положения. Но на практике, для оценки возрастания дебиторской задолженности, в дальнейшем потребуется анализ ее качества. Уменьшение объема дебиторской задолженности в период с 2001 г. по 2002 г. (на 42 %) считается негативным признаком. При выработке кредитной политики следует учесть возможность увеличения объема дебиторской задолженности.
Таблица 4.
Коэффициент отвлечения оборотных активов в счета к получению.
| 1999 г. | 2000 г. | 2001 г. | 2002 г. | |
| 1. Дебиторская задолженность, Лт. | 7 283 | 19 639 | 36 926 | 21 281 |
|
2. Общая сумма оборотных активов, Лт. |
182 566 |
170 337 |
154 626 |
142 174 |
| 3. Коэффициент отвлечения оборотных активов в дебиторскую задолженность, (п.1 / п. 2), %. | 4 | 12 | 24 | 15 |
Диаграмма, представленная на рисунке 6, наглядно демонстрирует объем (или уровень) дебиторской задолженности закрытого акционерного общества «» и его динамику в предшествующий период.
Рис. 6.
Объем (или уровень) дебиторской задолженности ЗАО «»
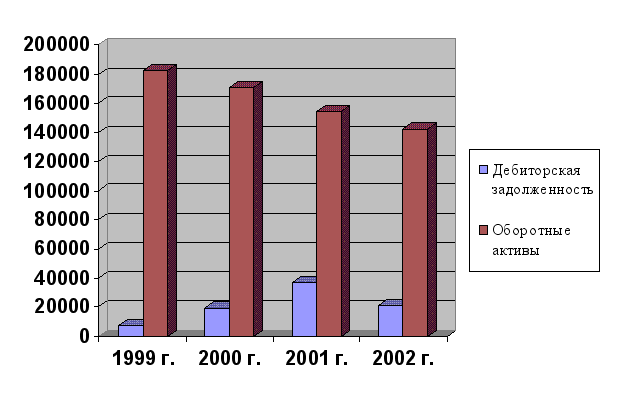
Во второй фазе анализа выполняется оценка оборачиваемости и качества дебиторской задолженности по следующей совокупности параметров:
оборот дебиторской задолженности и средний срок оплаты счетов дебиторов (средний период инкассации);
взвешенное «старение» счетов дебиторов;
реестр «старения» счетов дебиторов;
коэффициент просроченной дебиторской задолженности;
прогнозирование безнадежной дебиторской задолженности.
1) Важнейшим элементом анализа дебиторской задолженности является оценка ее оборачиваемости. Тенденцию изменения этого показателя часто используют при определении обоснованности скидки за ранние платежи. Чем выше скорость оборота, тем меньше инвестированно средств в дебиторскую задолженность. Количество оборотов дебиторской задолженности расчитывается по формуле:
NS
RT = ----------------, (2. 1.)
AR
RT (Receivable turnover) - Количество оборотов дебиторской задолженности,
NS (Net Sales) – Суммарная выручка за год,
AR (Account receivable) – Среднее значение дебиторской задолженности.
Значения, приведенные в таблице 5, ясно показывают, что количество оборотов (конвертации в денежные средства) дебиторской задолженности за последний 4 года изменилось незначительно и составляет 6 раз в год.
Таблица 5.
Количество оборотов дебиторской задолженности ЗАО «»
| Показатели | Год | |||
| 1999 | 2000 | 2001 | 2002 | |
| 1. Годовой доход с продаж, Лт. | 44305 |
79246 |
207573 | 180050 |
| 2. Дебиторская задолженность, Лт. | 7283 | 19639 | 36926 | 21281 |
| 3 Количество оборотов дебиторской задолженности (п.1 /среднее п.2 ), дней. | 6 | 5,9 | 7,3 | 6,2 |
По западным источникам, для средней компании значение этого показателя составляет 8 оборотов в год. Это означает, что оборот дебиторской задолженности ЗАО «» существенно ниже, чем у среднестатистической аналогичной фирмы. Это может быть результатом недостаточно активной работы по взысканию задолженности и наличия значительного количества просроченных счетов к оплате, а также отсутствие стимула (скидок) для оплаты счетов дебиторами в срок.
К тому же, если средний фактический срок погашения дебиторской задолженности превышает установленный, это может влиять и на степень ликвидности фирмы. Чтобы более точно оценить, есть ли повод для беспокойства, преобразуем коэффициент оборачиваемости дебиторской задолженности в показатель продолжительности оборота дебиторской задолженности в днях (DSO). Средний срок оплаты счетов дебиторов рассчитывается по формуле, приведенной в первой главе (1. 3.). Или, что то же самое:
360
DSO = ---------------------, (2. 2.)
RT
DSO (Days Sales Outstanding) - Средний срок оплаты счетов дебиторов,
RT (Receivable turnover) - Количество оборотов дебиторской задолженности.
Для ЗАО «», чей оборот дебиторской задолженности равен 6, средний срок погашения дебиторской задолженности в 2002 году составляет 60 дней (таблица 6). Причем, эта цифра сохраняется на протяжении 3 лет. Поскольку среднеотраслевой показатель оборачиваемости дебиторской задолженности равен 8, то среднеотраслевой срок погашения дебиторской задолженности составит 360 / 8 = 45 дней. Расхождение между обычным состоянием дел в отрасли и в «» с погашением дебиторской задолженности подтвердилось еще раз. Увеличившийся срок оплаты дебиторов говорит о снижении ликвидности дебиторской задолженности рассматриваемой организации.
Таблица 6.
Показатель срока кредита ЗАО «»
| Показатели |
1999 год |
2000 год |
2001 год |
2002 год |
| 1. Дебиторская задолженность, Лт. | 7283 | 19639 | 36926 | 21281 |
| 2. Годовой доход с продаж, Лт. | 44305 | 79246 | 207573 | 180050 |
| 3. Число дней периода. | 360 | 360 | 360 | 360 |
| 4. Средний период дебиторской задолженности (среднее п.1 / п.2 Ч п.3), дней. | 60 | 60 | 50 | 60 |
Тем не менее, прежде чем делать вывод о наличии проблем с погашением дебиторской задолженности у ЗАО «», необходимо проверить, какие условия оплаты фирма обычно предлагает своим покупателям. Средний срок погашения дебиторской задолженности составляет 60 дней при том, что выставлено условие оплаты «нетто 30 дней». Это означает, что качество дебиторской задолженности рассматриваемого общества низкое, т. к. значительная часть счетов просрочена.
2) Взвешенное «старение» счетов дебиторов ЗАО «» еще раз подтверждает расхождения реального периода оборота дебиторской задолженности и установленного условиями кредита, который предоставляет фирма своим потребителям. Данные, приведенные в таблице 7, иллюстрируют два важных вывода. Во-первых, средний период оборота дебиторской задолженности составляет 60 дней (30 дней + 30 дней для дебиторской задолженности, которая не относится к просроченной). Из-за просроченной дебиторской задолженности средний реальный срок оплаты счетов дебиторами, больше установленного, на 30 дней. Во-вторых, самый большой вклад в общую продолжительность периода оборота дебиторской задолженности дает период 30 – 60 дней, а именно – 18 дней. Также необходимо обратить внимание на период 60 - 90. Все два выше перечисленных срока возникновения дебиторской задолженности дают больше половины срока просроченных счетов дебиторов, а именно 22 дня.
Таблица 7.
Взвешенное «старение» счетов дебиторов ЗАО «»
| Классификация дебиторов по срокам задолженности. | Сумма дебиторской задолженности, Лт. | Удельный вес в общей сумме задолженности. | Взвешенное старение счетов, дни. |
| 0-30 | 5767 | 0,271 | |
| 30-60 | 12768 | 0,6 | 18 |
| 60-90 | 1426 | 0,067 | 4 |
| 90-120 | 468 | 0,022 | 2 |
| 120-150 | 362 | 0,017 | 2 |
| 150-180 | 277 | 0,013 | 2 |
| 180-360 | 128 | 0,006 | 1 |
| 360-720 | 64 | 0,003 | 1 |
| Св. 720 дней | 21 | 0,001 |
0 |
|
Итого: |
21 281 |
1,000 |

3) Более совершенным методом оценки качества и контроля дебиторской задолженности ЗАО «» является реестр «старения» счетов дебиторов, где все счета дебиторов общества ранжируются по убыванию величины задолженности. Реестр «старения» счетов дебиторов более информативен, чем просто расчет среднего срока погашения задолженности.
Так как респондент не согласился объявлять наименования фирм-клиентов, то они условно названы фирма «А», фирма «В» и т. д. Из данных табл. 8 видно, что 27 % задолженности являются текущими, 60 % просрочены не более чем на месяц. Сумма задолженностей сроком 30 – 60 дней существенно выше, чем сумма более ранней задолженности сроком возникновения 0 – 30 дней. Это наталкивает на мысль, что ослаблено внимание к группе дебиторов, за счет задолженности которых сформировалась эта, незначительно снизившаяся за месяц, сумма долгов. Сотрудникам фирмы необходимо обратить особое внимание на задолженность сроком возникновения 30 – 60 дней.
Таблица 8.
Реестр «старения» счетов дебиторов ЗАО «»
| Дебиторы | 0-30 дней | 30-60 дней | 60-90 дней | Свыше 90 дней | Всего | Доля, % |
|
Фирма «А» |
1200 | 3184 | - | - | 4384 | 20,6 % |
|
Фирма «В» |
- | 2017 | 1217 | 533 | 3767 | 17,7 % |
|
Фирма «С» |
2089 | 1198 | - | 54 | 3341 | 15, 7% |
|
Фирма «Д» |
- | 1279 | - | 487 | 1766 | 8,3 % |
| Прочие дебиторы | 2478 | 5090 | 209 | 246 | 8023 | 37,7 % |
| Всего | 5767 | 12768 | 1426 | 1320 | 21281 | 100 % |
| Доля, % | 27 % | 60 % | 7 % | 6 % | 100 % |
На счетах четырех основных дебиторов сконцентрировано около 62 % (13258 / 21281) от всей суммы дебиторской задолженности; около 64 % (9969 / 15514) от задолженности, просроченной свыше 30 дней; 45 % (1074 / 2394) свыше 3-х месяцев. Специалистам фирмы необходимо обратить особое внимание именно на эти четыре основные фирмы-покупатели.
4) В процессе этого анализа используется также коэффициент просроченной дебиторской задолженности, который вычисляется по формуле:
ORR = OR / R = 15514 / 21281 = 0, 73 или 73 %, (2. 3.)
ORR (Overdue receivable ratio) - Коэффициент просроченной дебиторской задолженности,
R (Receivable) – Дебиторская задолженность,
OR (Overdue receivable) - Просроченная дебиторская задолженность.
Вычисленный коэффициент говорит о том, что 73 % всей дебиторской задолженности ЗАО «» является просроченной. Этот высокий показатель сигнализирует о проблеме низкого качества дебиторской задолженности, что в свою очередь приводит к проблеме низкой ликвидности дебиторской задолженности. Как следствие этого, возникают проблемы с финансированием деятельности.
5) По причине сказанного выше возникает необходимость прогнозирования безнадежной дебиторской задолженности (таблица 9). Как уже упоминалось в главе I, доля безнадежных долгов находится в прямой зависимости от продолжительности периода, в течение которого дебитор обязуется погасить свою задолженность. Согласно этой концепции проведены расчеты, которые позволяют заключить, что фирма не получит 1 205 литов или 6 % дебиторской задолженности. На эту сумму должен быть сформирован резерв по сомнительным долгам.
Таблица 9.
Прогнозирование безнадежной дебиторской задолженности ЗАО «»
|
Классифика-ция дебито-ров по сро-кам задол-женности |
Сумма дебитор-ской задол-женности, Лт. |
Вероят-ность безнадеж-ных долгов, отн. ед. |
Сумма безнадежных долгов, Лт. (2) * (4) |
Реальная величина задолжен- ности, Лт. (2) - (5) |
| 0 – 30 дн. | 5767 | 0,025 | 144 | 5623 |
| 30 – 60 | 12768 | 0,05 | 638 | 12130 |
| 60 – 90 | 1426 | 0,075 | 107 | 1319 |
| 90 – 120 | 468 | 0,1 | 47 | 421 |
| 120 – 150 | 362 | 0,15 | 54 | 308 |
| 150 – 180 | 277 | 0,30 | 83 | 194 |
| 180 – 360 | 128 | 0,50 | 64 | 64 |
| 360 – 720 | 64 | 0,75 | 48 | 16 |
| Св. 2 лет | 21 | 0,95 | 20 | 1 |
| Итого: |
21281 |
0 | 1205 | 20076 |
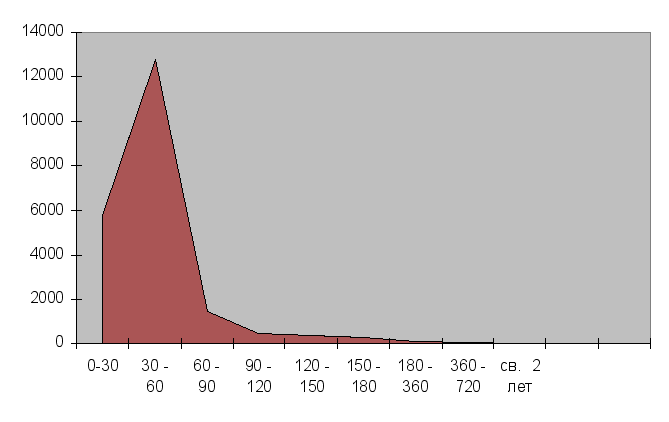
На рисунке 7 графически отображена структура дебиторской задолженности ЗАО «» по срокам ее возникновения, которая выполнена по данным приложения № 11. Диаграмма демонстрирует отсутствие монотонности убывания сумм дебиторской задолженности с отдалением сроков образования этих задолженностей. Кроме того, имеется дебиторская задолженность с довольно длительным сроком (от 1 до свыше 2-х лет), ее сумма составляет 68 Лт. Необходимо приложить все усилия, чтобы взыскать эту задолженность в ближайшее время, так как затягивание может привести к ее списанию.
Рис. 7.
Графический анализ «возраста» дебиторской задолженности ЗАО «»

Зафиксируем полученные результаты:
Доля оборотных активов в общих активах фирмы в 2002 г. составляет 90 % (14 2174 / 15 6472 Ч 100);
Доля дебиторской задолженности в оборотных активах в период с 1999 г. по 2002 г. изменялась в пределах от 4 % до 24 % и в 2002 г. составила 15 %. Эти значения не превышают средних показателей, что является положительным фактом;
Объем дебиторской задолженности 2002 г. уменьшился по сравнению с 2001 г. на 42 %. Этот факт считается негативным признаком;
Объем продаж 2002 г. по сравнению с 2001 г. снизился на 13 % (100 % - 180050 / 207573Ч100);
Количество оборотов дебиторской задолженности в год – 6 раз;
Средний реальный период оборота дебиторской задолженности составляет 60 дней против установленных 30 дней. Это говорит о снижении ликвидности дебиторской задолженности;
Взвешенное старение счетов дебиторов составляет 30 дней;
Для состава дебиторской задолженности по отдельным ее «возрастным группам» характерно отсутствие монотонности убывания;
Коэффициент просроченной дебиторской задолженности – 0,73 или 73 %;
Задолженность сроком возникновения 30 – 60 дней дает 60 % просроченных счетов дебиторов;
На счетах четырех основных дебиторов сконцентрировано около 62 % от всей суммы задолженности и около 45 % от задолженности, просроченной свыше 3-х месяцев;
Сумма прогнозируемой безнадежной дебиторской задолженности составляет 1205 Лт. (6 % от всей суммы дебиторской задолженности).
Выводы
На фоне полученных многочисленных негативных результатов анализа дебиторской задолженности, можно заключить, что в ЗАО «» работа со счетами дебиторов ведется явно неудовлетворительно. Результатом этого явилось сложившееся негативное положение с оборачиваемостью дебиторской задолженности, уменьшение объема дебиторской задолженности, низкое качество дебиторской задолженности, определяемое высоким коэффициентом просроченной оплаты.
Опираясь на выводы из проведенного анализа, исследуем кредитную политику фирмы, которая определила такое состояние дебиторской задолженности.
2. 3. Анализ кредитной политики ЗАО «»
На первом этапе анализа определяются принципы кредитной политики ЗАО «». Реализация продукции в кредит осуществляется в форме товарного (коммерческого) кредита. Тип кредитной политики, применяемый в данное время фирмой, конкретно по мнению автора, невыражен.
С одной стороны - это агрессивный (или мягкий) тип кредитной политики, потому что: (1) высокий уровень кредитного риска; (2) доля оборотных активов в общих активах на протяжении 4 лет составляла 90 %.
С другой стороны - это консервативный (или жесткий) тип кредитной политики, потому что: (1) установлен минимальный срок предоставления кредита - 30 дней; (2) отсутствует система скидок при осуществлении досрочных расчетов за приобретенную продукцию.
При этом, лишь 27 % (5 767 / 21 281) дебиторов заплатили на 30 день, т. е. вовремя. Это значит, что большая половина денежных средств, иммобилизованных в дебиторскую задолженность ЗАО «», находится на медленно оплачиваемых счетах, часть из которых может превратиться в безнадежные долги. Это служит сигналом к изучению фирмой просчетов своей кредитной политики.
На втором этапе анализа определяется политика предоставления коммерческих кредитов в ЗАО «».
Срок установленного кредита в ЗАО «» – 30 дней;
Система скидок, стандарты кредитоспособности и политика инкассации полностью отсутствуют в ЗАО «». Сумма по высоко рисковым счетам в 2002 году составила 7 955 Лт;
Основной кредитный инструмент, используемый в ЗАО «» - открытый счет;
На третьем этапе анализа определяется годовая процентная ставка по сумме кредиторской задолженности. Она вычисляется по следующей формуле:
D * 360 360
CV = ------------- = ------------------ = 12 % годовых, (2. 4.)
P 30 дней
CV (Credits Value) - Годовая норма процентной ставки за предоставляемый кредит;
D (Discount) - Скидка, предоставляемая покупателю при осуществлении срочного расчета за приобретенный товар, в %;
P (Period) – Установленный срок предоставления кредита, в днях.
Как видно из результата вычислений, в настоящий момент в ЗАО «» стоимость кредита составляет 12 % годовых (360 / 30).
На четвертом этапе нализа выяснено, что современные формы рефинансирования дебиторской задолженности отсутствуют в фирме.
Зафиксируем полученные результаты:
Отсутствие стратегического направления кредитной политики;
Фирма предоставляет своим контрагентам 30- дневный кредит без льготных условий (система скидок отсутствует);
Полностью отсутствуют стандарты кредитоспособности;
В числе партнеров фирмы присутствуют контрагенты с высокой степенью риска. Сумма по по таким рисковым счетам по данным учета в 2002 году составила 7 955 Лт или 37 % от всей суммы дебиторской задолжености;
Политика инкассации в ЗАО «» не сформированна;
Основной кредитный инструмент, используемый в ЗАО «» - открытый счет;
Стоимость предоставляемого кредита составляет 12 % годовых;
Современные формы рефинансирования дебиторской задолженности отсутствуют на предприятии.
Выводы
Перечисленные выше результаты анализа кредитной политики ЗАО «» позволяют понять, что в организации отсутствует продуманная стратегия кредитной политики. Политика фирмы «» в области оплаты счетов к получению является излишне жесткой (условие «нетто, 30»). Об этом свидетельствует тот факт, что немногочисленные счета к получению (27 %) по данным реестра «старения» счетов дебиторов оплачиваются точно в срок, одновременно объем продаж по сравнению с 2001 годом снизился на 13 %, а прибыль – с отрицательным значением (-19997 Лт).
Вместе с тем, в результате отсутствия в фирме каких-либо стандартов кредитоспособности (т. е. кредит предоставляется всем претендентам без исключения) и политики инкассации, сумма по счетам с высокой степенью риска в 2002 году составила 37 % от всей суммы дебиторской задолженности.
В такой ситуации, видимо, было бы целесообразно несколько смягчить стандартные условия оплаты, применяемые для контроля за погашением дебиторской задолженности и одновременно, выработать менее лояльную политику инкассации. В совокупности такие меры являются признаками умеренного типа кредитной политики.
Неэффективное управление дебиторской задолженностью общества «», на взгляд автора, может являться одной из причин несостоятельности рассматриваемого общества.
2. 4. Основные направления совершенствования управления дебиторской задолженностью общества «»
Ранее выполненный анализ позволяет утверждать, что основные направления совершенствования управления дебиторской задолженностью, призванные поддержать жизнеспособность общества «» в обозримом будущем, на наш взгляд, могут быть следующие: проведение мер финансового оздоровления, разработка адекватной кредитной политики, применение анализа и контроля дебиторской задолженности, а также обеспечение активного использования современных форм рефинансирования дебиторской задолженности (таблица 10).
А. Проведение мер финансового оздоровления
Собственникам и менеджерам фирмы следует незамедлительно принять меры по предотвращению угрозы банкротства. Для этого целесообразно составить бизнес-план финансового оздоровления, куда включить меры предусматривающие:
анализ материальных активов с целью выяснения их дальнейшего использования. По каждому элементу основных фондов необходимо принять
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.