Стратегический анализ предприятия на примере ООО "Строительное управление"
3. Анализ кредитоспособности предприятия и ликвидности его баланса.
Структура стоимости имущества дает общее представление о финансовом состоянии предприятия. Она показывает долю каждого элемента в активах и соотношение заемных и собственных средств, покрывающих их, в пассивах. В структуре стоимости имущества отражается специфика деятельности каждого предприятия. Разумеется, нельзя сравнивать структуру, например, на металлургическом заводе и в торговой организации. Но анализ динамики ее на протяжении какого-то периода на одном и том же предприятии необходим, см. табл. 2.1.1.
Табл. 2.1.1 Структура стоимости имущества
| Показатели | 2004 г. | 2005г. | 2006г. | 2006г. в % к 2004г. | 2006г. в % к 2005г. | |||
| Руб. | в % к стоимости имущества | Руб. | в % к стоимости имущества | Руб. | в % к стоимости имущества | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. Всего имущества | 298170 | 100 | 345574 | 100 | 444387 | 100 | 149,0 | 128,6 |
| в том числе | ||||||||
| 2.Основные средства и внеоборотные активы | 102430 | 34,3 | 84432 | 24,4 | 315804 | 71,0 | 308,3 | 374,0 |
| 3.Оборотные средства | 195830 | 65,7 | 261142 | 75,6 | 128583 | 29,0 | 65,6 | 49,2 |
| Из них: | ||||||||
| 3.1.Материальные оборотные средства | 2035 | 0,7 | 4048 | 1,2 | 6810 | 1,5 | 334,6 | 168,2 |
| 3.2.Денежные средства и краткосрочные вложения | 99865 | 33,5 | 96864 | 28,0 | 11410 | 2,6 | 11,4 | 11,8 |
| 3.3. Средства в расчетах | 145854 | 48,92 | 139125 | 40,2 | 56034 | 12,6 | 38,4 | 40,3 |
У предприятия произошло изменение структуры стоимости имущества. В 2004 году внеоборотные активы составляли 34,3%, в 2005 году они уже составляли 24,4%, в 2006 году доля увеличилась до 71%. Соответственно изменялась и доля оборотных активов. Видно, что в 2005 г. они уменьшились, а в 2006 г. снова увеличились. Соотношение внеоборотных и текущих активов свидетельствует об отрицательном сдвиге в структуре - имущество стало менее мобильным.
В структуре оборотных активов произошли некоторые изменения: в 2006 году по сравнению с 2005 годом сумма материальных оборотных средств снизилась почти в 1,5 раза, а по отношение 2004 г. к 2005 г. по сумме материальных оборотных средств увеличились в 0,7 раз; денежные средства снизились с 99865 тыс. руб. в 2004 году до 96864 тыс. руб. в 2005 году и до 11410 тыс. руб. в 2006 году, дебиторская задолженность в 2006 году составляла 56034 тыс. руб., что ниже уровня прошлого года на 82091 тыс. руб., но при этом в 2004 году данная статья содержит 145854 тыс. руб.
Сама по себе структура имущества и даже ее динамика не дает ответ на вопрос, насколько выгодно для инвестора вложение денег в данное предприятие, а лишь оценивает состояние активов и наличие средств для погашения долгов.
При анализе структуры имущества предприятий отмечается значительный прирост оборотных средств в имуществе. Благодаря этому приросту повышается уровень мобильности имущества, т.е. один из важнейших показателей финансового состояния. Но, если преимущественно за счет заемных источников, т.е. кредитов, займов и кредиторской задолженности, то в последующие периоды этих источников может не быть, по крайней мере, в прежних размерах. В этом случае повышение мобильности имущества имеет нестабильный характер. И наоборот, если главным источником прироста явились собственные средства предприятия, значит, высокая мобильность имущества не случайна и должна рассматриваться как постоянный финансовый показатель данного предприятия.
Из заемных источников прирост оборотных средств анализируемого предприятия обеспечивался лишь кредиторской задолженностью, а задолженность по кредитам отсутствовала.
Собственные источники формируют и прирост основных средств и других внеоборотных активов. Если на предприятии одновременно с увеличением оборотных средств повышались суммы статей отраженных в разделе 1 актива балансов, часть источников собственных средств была направлена на эти цели, т.е. отвлечена от прироста оборотных средств. Прочие пассивы выделены как источник прироста оборотных средств, т.к. они отражены не в 1, а в 3 разделе пассива балансов.
Наряду с анализом структуры активов, для оценки финансового состояния необходим анализ структуры пассивов, т.е. источников собственных и заемных средств, вложенных в имущество. При этом важно, куда вкладываются собственные и заемные средства - в основные средства и другие внеоборотные активы или в мобильные оборотные средства. Хотя с финансовой точки зрения повышение доли оборотных средств в имуществе всегда благоприятно для предприятия, это не означает, что все источники должны направляться на рост оборотных средств.
Показатели таблицы свидетельствуют, заемные средства предприятия состоят практически из одной кредиторской задолженности, доля которой в источниках средств достаточно высока и, хотя и незначительно, выросла за полугодие, см. табл. 2.1.2.
Анализ источников формирования имущества показал, что в 2006 году предприятие имеет достаточно собственного капитала (117099 тыс. руб., что выше прошлого года на 32122 тыс. руб.).
Наблюдается увеличение заемного капитала с 260597 тыс. руб. в 2005 году до 327288 тыс. руб. в 2006 году. В 2006 году в структуре заемного капитала наибольший удельный вес занимают долгосрочные обязательства 45%. Кредиторская задолженность в 2005 году составляла 68,7%, в 2006 году 28,1%. Краткосрочные кредиты составляют в 2006 году всего 0,4%.
Табл. 2.1.2. Собственные и заемные средства, вложенные в имущество
| Показатели | 2004 г. | 2005г. | 2006г. | 2006г в % к 2004г | 2006г в % к 2005г | |||
| Руб. | в % к ст-сти имущества | Руб. | в % к стоимости имущества | Руб. | в % к ст-сти имущества | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1.Всего имущества | 298170 | 100 | 345574 | 100 | 444387 | 100 | 149,0 | 128,6 |
| в т.ч. | ||||||||
| 2.Собственные средства | 75840 | 25,43 | 84977 | 24,6 | 117099 | 26,3 | 154,4 | 109,1 |
| 3.Заемные средства | 222 330 | 74,57 | 260597 | 75,4 | 327288 | 73,6 | 147,2 | 143,0 |
| из них: | ||||||||
| 3.1.Долгосрочные займы | - | - | - | - | 200437 | 45,0 | - | - |
| 3.2.Краткосрочные займы | 21560 | 7,23 | 23116 | 7,0 | 1905 | 0,4 | 8,83 | 8,2 |
| 3.3.Кредиторская задолженность | 205811 | 69,02 | 237481 | 68,7 | 125246 | 28,1 | 60,85 | 28,2 |
Эффективность заемных средств в 2005 году составляла 11% (28979 / 260597), а в 2006 году 7,4% (24411 / 327288), что означает, что в 2006 году на 1 рубль заемных средств приходится 7,4 копеек прибыли, что ниже уровня в 2005 году на 3,6 копеек и свидетельствует о снижении эффективности заемного капитала. Эффективность собственных средств также снизилась с 34% в 2005 году до 20% в 2006 году.
На основе полученных данных можно сделать вывод о том, что предприятие недостаточно привлекательно с точки зрения инвесторов. Однако давать однозначного ответа можно только на основе проведения всестороннего глубокого финансового анализа.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
В зависимости от степени ликвидности активы предприятия разделяются на следующие группы: А1- наиболее ликвидные активы – денежные средства предприятия и краткосрочное финансовые вложения, А2 - быстро реализуемые активы – дебиторская задолженность и прочие активы, А3 – медленно реализуемые активы – запасы (без расходов будущих периодов), а также статьи из раздела 1 актива баланса "Долгосрочно финансовые вложения" (уменьшенные на величину вложения в уставные фонды других предприятий), А4 – труднореализуемые активы – итог раздела 1 актива баланса, за исключением статей этого раздела, включенных в предыдущую группу.
Пассивы баланса группируются по степи срочности их оплаты:
П1 – наиболее срочные обязательства – кредиторская задолженность, прочие пассивы, а также ссуды, не погашенные срок;
П2 – краткосрочные пассивы – краткосрочные кредиты и заемные средства;
П3 – долгосрочные пассивы – долгосрочные кредиты и заемные средства;
П4 – постоянные пассивы – итог раздела 3 пассива баланса.
Баланс считается абсолютно ликвидным, если имеет место следующие соотношения (см. табл. 2.1.3)
Табл. 2.1.3 Данные для оценки ликвидности баланса
| Активы | Сумма, тыс. руб. | Пассивы | Сумма, тыс. руб. | ||||
| 2005 г. | 2006г | 2007г | 2005 г. | 2006г | 2007г | ||
| А1 | 99865 | 96864 | 11410 | П1 | 205811 | 237481 | 125246 |
| А2 | 145854 | 139125 | 56034 | П2 | 21560 | 23116 | 1905 |
| А3 | 195830 | 261142 | 128583 | П3 | - | - | 200437 |
| А4 | 102430 | 84432 | 315804 | П4 | 75840 | 84977 | 117099 |
Сопоставление итогов А1 и П1 отражает соотношение текущих платежей и поступлений. На анализируемом предприятии это соотношение не удовлетворяет условию абсолютно ликвидного баланса, что свидетельствует о том, что в ближайший к рассматриваемому моменту промежуток времени организации будет трудно поправить свою абсолютную платежеспособность. Причём, за отчётный год возрос платёжный недостаток наиболее ликвидных активов для покрытия наиболее срочных. В начале анализируемого года соотношение А1 и П1 было 0,4 : 1 , а на конец года 0,09 : 1.
Табл. 2.1.4 Оценка ликвидности баланса
|
Абсолютно ликвидный баланс |
Соотношение активов и пассивов баланса | ||
| 2004г | 2005г | 2006г | |
|
А1іП1; А2і П2; А3 іП3; А4 ЈП4. |
А1<П1; А2>П2; А3 >П3; А4 >П4. |
А1<П1; А2>П2; А3 >П3; А4< П4. |
А1< П1; А2 > П2; А3 < П3; А4 >П4. |
Хотя теоретически значение данного соотношения должно быть 0,2:1. Таким образом, в конце года предприятие могло оплатить абсолютно ликвидными средствами 9% своих краткосрочных обязательств, что свидетельствует о некотором недостатке абсолютно ликвидных средств.
Сравнение итогов А2 и П2 показывает тенденцию изменения текущей ликвидности в недалёком будущем. Текущая ликвидность свидетельствует о платежеспособности (+) или неплатежеспособности (-) организации на ближайший к рассматриваемому моменту промежуток времени.
Второе неравенство соответствует условию ликвидности баланса (А2>П2), это означает, что при погашении краткосрочной дебиторской задолженности, предприятие частично сможет погасить свои краткосрочные обязательства, но ликвидность не будет положительной, т.к. в 2006 году данный показатель значительно снизился. Можно отметить, что по сравнению с 2006 годом в 2005 г. ситуация кардинально иная, т. е. в конце 2005 года при условии погашения краткосрочной дебиторской задолженности, предприятие смогло бы погасить почти все свои краткосрочные обязательства. Ситуация в 2006 г. по сравнению с 2005 г. не меняется соотношение (А2>П2) здесь сохраняется. Коэффициенты ликвидности подтверждают вышесказанные выводы, таблица 2.1.5.
Таким образом, видим, что коэффициенты ликвидности снизились в 2005 году, однако за счет того, что предприятие дает продукцию на реализацию, по результатам года имеется положительный финансовый результат.
Резервы и пути ускорения оборачиваемости оборотных средств в обобщенном виде зависят от двух факторов: объема товарооборота и размера оборотных средств. Чтобы ускорить оборачиваемость, необходимо:
совершенствовать товародвижение и нормализовать размещение оборотных средств;
полностью и ритмично выполнять планы хозяйственной деятельности;
совершенствовать расчеты с поставщиками и покупателями;
улучшать претензионную работу;
ускорять оборот денежных средств за счет улучшения инкассации выручки, строгого лимитирования остатков денежных средств в кассах торговых предприятий, в пути, на расчетном счете в банке;
свести к минимуму запасы хозяйственных материалов, малоценных и быстроизнашивающихся предметов, инвентаря, спец одежды на складе, сократить подотчетные суммы, расходы будущих периодов;
не допускать дебиторской задолженности.
Эффективность использования оборотных средств предприятий, следовательно, зависит прежде всего от умения управлять ими, улучшать организацию торговли, повышать уровень коммерческой и финансовой работы.
Повышение эффективности оборотных фондов осуществляется за счет более быстрого освоения новых мощностей, повышения сменности работы машин и оборудования, совершенствования организации материально-технической базы, ремонтной службы, повышения квалификации рабочих, технического перевооружения предприятий, модернизации и проведения организационно-технических мероприятий.
Табл. 2.1.5 Коэффициенты ликвидности предприятия за период с января 2005 года по январь 2007 года
| Показатели | Формула | 01.01. 2005г | 01.01. 2006 г | 01.01. 2007 г. | Норма |
| Коэффициент общей ликвидности |
=Текущие активы/Текущие обязательства =ф.1.стр.(290-220)/ (стр.610+620+630+670) |
0,71 | 0,76 | 0,99 | 1,25-2 |
| Коэффициент быстрой ликвидности | = (Дебиторская задолженность, денежные средства, прочие активы)/Текущие обязательства = (ф.1.стр.240 +250+ 260+270)/ (стр.610+620) | 0,75 | 0,9 | 0,53 | 0,5-0,8 |
| Коэффициент абсолютной ликвидности |
=Денежные средства/Текущие обязательства =ф.1.стр.260+250/ (стр.610+620) |
0,6 | 0,4 | 0,05 | 0,2 |
Основные пути ускорения оборачиваемости капитала ООО "Строительное управление":
1. Сокращение продолжительности производственного цикла за счет интенсификации (использование новейших технологий, механизации и автоматизации производственных процессов, повышение уровня производительности труда, более полное использование производственных мощностей предприятия, трудовых и материальных ресурсов и др.).
2. Улучшение организации материально-технического снабжения с целью бесперебойного обеспечения производства необходимыми материальными ресурсами и сокращения времени нахождения капитала в запасах.
3. Ускорение процесса отгрузки продукции и оформления расчетных документов.
4. Сокращение времени нахождения средств в дебиторской задолженности.
5. Повышение уровня маркетинговых исследований, направленных на ускорение продвижения услуг от производителя к потребителю (включая изучение рынка, совершенствование товара и форм его продвижения к потребителю, формирование правильной ценовой политики, организацию эффективной рекламы и т.п.).
2.2 Характеристика внутренней среды организации
Внутренняя среда ООО "Строительное управление" совокупность элементов, имеющих отношение к фирме и ее возможностям на рынке. В микросреду входят: кадры, финансы, площади, оборудование, технология, организация труда. Анализ структуры организации и финансовое обеспечение ООО "Строительное управление" представлено в п.2.1, поэтому рассмотрим кадровое обеспечение организации и организационную культуру.
Анализ кадрового потенциала организации:
Численность на предприятии: 44 человека. Из них более 30 только сотрудников – технический персонал: рабочие, грузчики, упаковщики, водители и др. Остальные 14 человек занимают руководящие должности.
На 1.01.07 г. в ООО "Строительное управление" работало 36 человек, из них 10 человек – женщин, что составляет 30% общего числа сотрудников. Среднесписочная численность персонала за период 2006 г. 34 человека.
На 1.01.08 г. в ООО "Строительное управление" работало 44 человека, из них 20 человек – женщин, что составляет почти 50% общего числа сотрудников. Среднесписочная численность персонала за период 2007 г. 40 человек. Возраст сотрудников колеблется на 1.01.07 г. в пределах 20 – 45 лет.
Возраст сотрудников колеблется на 1.01.08 г. в пределах 17 – 55 лет.
Следует отметить, что за период 2005 – 2006 гг. было уволено 6 сотрудников, 8 – принято на работу. Среди причин увольнения отмечены следующие:
по причине несоответствия занимаемой должности – 3 человека;
собственное желание – 3 человека.
Следует отметить, что за период 2006 – 2007 гг. было уволено 8 сотрудников, 10 – принято на работу. Среди причин увольнения отмечены следующие:
по причине несоответствия занимаемой должности – 3 человека;
собственное желание – 5 человек.
Учитывая тот факт, что среди работающих в ООО "Строительное управление" нет сотрудников пенсионного возраста, работники, достигающие 60 лет – мужчины – увольняются в связи с уходом на пенсию.
Возрастная структура работников ООО "Строительное управление" распределяется следующим образом (рис.2.2.1). Основной состав сотрудников от 30 до 40 лет – 53%, состав сотрудников до 29 лет и 40 – 50 лет распределились равно 17% и 23%. Работники свыше 50 лет составляли 7% соответственно. Классификация сотрудников ООО "Строительное управление" по уровню образования представлена на рис. 2.2.2.
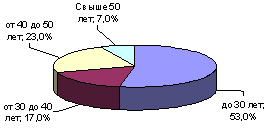
Рис. 2.2.1. Возрастная структура работников ООО "Строительное управление" на 01.01.07 г.
81% сотрудников ООО "Строительное управление" имеют высшее образование. Это очень высокий показатель, что создает позитивную картину образовательного уровня кадров. 11% работников находятся в стадии получения высшего образования, среди них 8 человек до 28 лет и 6 человек в возрасте от 30 до 40 лет. 8% работников имеют среднеспециальное образование. Это все сотрудники, имеющие среднеспециальное образование представляют собой неспециализированный персонал.
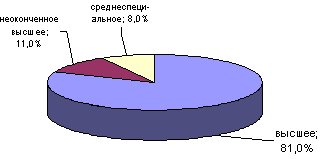
Рис. 2.2.2. Классификация сотрудников ООО "Строительное управление" по уровню образования.
Распределение работников по количеству лет стажа работы в системе РФ выглядит следующим образом (рис. 2.2.3). В итоге, основное количество сотрудников – 53% работают в ООО "Строительное управление" от 5 до 10 лет; 25% имеют стаж до 1 года, следовательно, они были приняты в течение 2006 г.
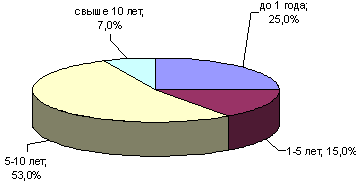
Рис. 2.2.3. Распределение работников по количеству лет стажа работы в ООО "Строительное управление".
Интересен и тот факт, что 7% сотрудников, имеющие стаж работы на предприятиях данной отрасли свыше 10 лет, работали именно в ООО "Строительное управление" и пережили вместе с ООО "Строительное управление" ряд реорганизаций.
Формирование персонала ООО "Строительное управление" – это фундаментальное стратегическое направление, которое во многом обеспечивает стабильность и эффективность работы в городе.
Табл. 2.2.1 Данные для анализа движения кадров ООО "Строительное управление" за 2006 г.
| Наличие на 01.01.06 | Поступило за 2006г. | Выбыло за 2006 г. | Наличие на 01.01.07 | В том числе работавших весь период | ||||||
| всего | в том числе | всего | в том числе | |||||||
|
Собственное желание |
Выход на пенсию |
Несоответствие занимаемой должности |
||||||||
| 34 | 8 | - | - | - | 6 | 3 | - | 3 | 36 | 32 |
Следует учитывать тот факт, что среднесписочная численность персонала не бывает постоянной. Поэтому далее необходимо по данным о наличии и движении кадров в целом и по категориям и по группам персонала выстроить баланс движения кадров (баланс ресурсов рабочей силы) по следующей схеме (табл. 2.2.1 – 2.2.2).
Анализ таблиц 2.2.1-2.2.2: на основе этих данных ООО "Строительное управление" должно определить показатели, характеризующие интенсивность оборота по приему кадров и детализирующих особенности по этому обороту. Предлагаем следующие показатели:
1. Коэффициент текучести (2.2.1):
Кт = Чвт : Чс (2.2.1)
где Кт – коэффициент текучести; Чвт – число выбывших за период работников по причинам, относящимся к текучести кадров; Чс - среднесписочное число работников.
2. Коэффициент замещения (2.2.2):
Кз = (Чп – Чв) : Чс (2.2.2)
где Кз - коэффициент замещения; Чп – число принятых за период работников; Чв - число выбывших за период работников; Чс – среднесписочное число работников.
3. Коэффициент постоянства кадров (2.2.3):
Кпк = Чвп : Чкп (2.2.3)
где Кп - коэффициент постоянства кадров; Чвп – число работников, проработавших весь отчетный период; Чкп – число работников на конец этого периода.
Данные для анализа движения кадров ООО "Строительное управление" за 2006 г. представлены в таблице 2.2.1.
1. Коэффициент текучести:
Кт = 3 / ((34+36)/2 = 0,08.
2. Коэффициент замещения:
Кз = (8-6) / ((34+36)/2) = 0,057.
3. Коэффициент постоянства кадров:
Кпк = 32 / 36 = 0,88.
Коэффициент текучести сравнительно низкий (0,08), что свидетельствует о заинтересованности персонала в своей работе.
Табл. 2.2.2 Данные для анализа движения кадров ООО "Строительное управление" за 2007 г.
| Наличие на 01.01.07 | Поступило за 2007 г. | Выбыло за 2007 г. | Наличие на 01.01.08 | В том числе работавших весь период | ||||||
| всего | в том числе | всего | в том числе | |||||||
|
Собственное желание |
Выход на пенсию |
Несоответствие занимаемой должности |
||||||||
| 42 | 10 | - | - | - | 8 | 5 | - | 3 | 44 | 40 |
Данные для анализа движения кадров ООО "Строительное управление" за 2007 г. представлены в таблице 2.2.
1. Коэффициент текучести:
Кт = 5 / ((44+42)/2 = 0,1.
2. Коэффициент замещения:
Кз = (10-8) / ((44+42)/2) = 0,05.
3. Коэффициент постоянства кадров:
Кпк = 40 / 44 = 0,9.
Коэффициент текучести сравнительно низкий (0,1), что свидетельствует о заинтересованности персонала в своей работе.
Положительный результат в числителе коэффициента замещения говорит о том, что число принятых на работу выше числа выбывших и значит часть принятых на работу возмещает убыль ресурсов рабочей силы в связи с увольнением, а часть принятых используется на вновь созданных местах.
Коэффициент постоянства кадров высокий, следовательно, наибольшее число принятых работников необходимо доучивать, что снижает затраты на обучение в общем числе затрат ООО "Строительное управление".
Анализ кадрового состава позволил определить, что среди женщин, работающих в ООО "Строительное управление", 78% замужем и имеют от одного до четырех детей в возрасте старше четырех лет.
В отпуске по беременности и родам и в отпуске по уходу за ребенком не находится ни одна сотрудница ООО "Строительное управление". Оставшиеся 22% не состоят в браке, из них 18 имеют детей в возрасте от 5 лет и старше. Причем, общий процент детей дошкольного возраста невелик, всего 4% всего общего числа детей женского персонала.
Следует учесть, что женщины, имеющие детей дошкольного возраста, были приняты на работу в организацию в течение 2005 года. Проведенные исследования позволяют сказать, что при трудоустройстве предпочтение отдается женщинам, либо имеющим детей школьного возраста, либо не имеющим детей и в ближайшие 3-5 лет не планирующим обзаводится семьей.
Данная ситуация и отношение администрации к этому вопросу настораживает, принимая во внимание общий кризис деторождения в нашей стране. Подобное отношение напрямую ставит сотрудниц ООО "Строительное управление" перед дилеммой – либо рожать и не работать, либо работать и не рожать. Это явные признаки половой дискриминации, поскольку наличие детей у мужчин не является одним из главенствующих факторов при трудоустройстве и дальнейшей работы.
Половой признак является также одним из главных факторов при карьерном росте, учитывая факт, что 86% руководящих постов ООО "Строительное управление" занято мужчинами.
К сожалению, вопрос карьерного роста обязательно сопровождается либо чьим-либо увольнением, либо понижением в должности и достаточно редко более высокая должность высвобождается в связи с естественными причинами. Однако, данное положение вещей мало беспокоит администрацию ООО "Строительное управление".
Следовательно, администрации ООО "Строительное управление" следует обратить на решение этого вопроса пристальное внимание.
Система отпусков в ООО "Строительное управление" отработана очень четко. В январе разрабатывается график отпусков с учетом пожеланий каждого сотрудника. Отпуск составляет 28 рабочих дней и по желанию работника может быть разбит на две части.
Каждый работник ООО "Строительное управление" имеет свое строго фиксированное рабочее место, оснащенное необходимыми техническими средствами. По мнению работников ООО "Строительное управление" этот факт позитивно сказывается на работе и каждый сотрудник уверен в том, что у него есть свое место работы. Исходя из психологических особенностей личности, осознание наличия собственной территории стимулирует сотрудника к эффективной работе и к приданию своему рабочему месту эстетически приятного вида.
В ООО "Строительное управление" 2007 г. была открыта комната отдыха и сауна для сотрудников. Это позитивным образом сказалось на производительности труда.
Стоит отметить, что в ООО "Строительное управление" мало уделяется внимания дополнительным льготам для сотрудников. ООО "Строительное управление" не строит жилья, не имеет детские сады своим работникам, не субсидирует расходы на питание и транспорт. В ООО "Строительное управление" нет в штате психолога, который бы помогал в решении личных проблем работников.
Среди всех праздников сотрудники встречают в кругу коллег лишь Новый год. Данная ситуация негативно сказывается на установлении дружественных отношений.
В ряде отделов ООО "Строительное управление" прослеживается нездоровый морально-психологический климат. Это проявляется в том, что не все сотрудники доброжелательно воспринимают критику, ряд руководителей среднего и низшего звена оказывают давление на подчиненных. Степень включенности в процесс взаимопомощи низкая.
Администрация ООО "Строительное управление" не принимает никаких мер по его оздоровлению. Морально-психологический климат является одним из главных факторов эффективной работы всей организации, следовательно, эта проблема нуждается в незамедлительном решении.
В мире существуют два основных подхода, две модели подбора кадров — "американская" и "японская".
Американская модель предусматривает начальное определение профессионально-квалификационной модели должности и "подгонку" под нее наиболее подходящих работников (система: должность — работник).
Японская же модель предусматривает начальное изучение сильных и слабых сторон личности работника и подбор для "него соответствующей должности (система: работник — должность).
В связи с этим на предприятии ООО "Строительное управление", реализуется подход, при котором сочетаются положительные стороны обеих моделей подбора кадров: начальное определение профессионально - квалификационных требований, предъявляемых рабочим местом, затем поиск наиболее подходящего работника и последующая "подгонка" модели должности к модели руководителя (система: должность — работник — должность).
Подбор кадров для ООО "Строительное управление" - это ключевой вопрос, решение которого обеспечивает выполнение главной задачи предприятия - получение прибыли. На предприятии только генеральный директор имеет право расставлять кадры, чтобы каждый занимал ту должность, которой он соответствует. Он не допускает, чтобы специалист имел зону ответственности ниже своих возможностей - это для него ежедневно накапливающаяся неудовлетворенность. А если поручить зону ответственности выше возможностей специалиста - то тоже неудовлетворенность, которая, постепенно накапливаясь, может осложнить отношения "начальник-подчиненный".
Среди положительных черт организационной культуры ООО "Строительное управление" можно выделить:
1. Рационально организованную систему обучения новичков: прохождение испытательного срока, который в большинстве случаев способствует лучшей адаптации на рабочем месте, закрепление опытных наставников, которые помогают разобраться в специфике работы;
2. Традицию отмечать День Рождения предприятия;
3. Символику предприятия, выпуск различной продукции с этой символикой: ручек, календарей больших и малых форматов, папок, бланков и др.;
4. Комплекс обрядов. Например, обряды по поводу окончания учёбы, стажировки (торжественное вручение дипломов, сертификатов);
5. Проведение мероприятий по совместному отдыху, в частности: юбилеи работников, выезды на природу, посещение группы здоровья, бассейна, солярия и др.
6. Запись на видеофильмы основных событий в жизни ООО "Строительное управление": конференций, семинаров, торжественных мероприятий и др.
7. Выпуск рекламных и информационных бюллетеней, общественные связи со средствами массовой информации (например, сотрудничество предприятия со СМИ, предоставление информации о заводе в газетах, журналах и т.д., организация благотворительных вечеров для сирот и освещение данных мероприятий в СМИ) и др.
Также очень примечательным является и то, что большинство работников знают миссию, цель, стратегию и структуру своего предприятия ООО "Строительное управление", хотя информацию о них они получили из различных источников: чаще от коллег, чем от непосредственного руководства.
Конечно же есть и некоторые недостатки действующей организационной культуры, их нельзя назвать отрицательными сторонами, потому что они не ведут сразу и прямо к снижения эффективности организации, но в будущем могут повлиять на нее негативно. К этим чертам относится отсутствие:
1. Правил поведения (например, в МУП "Водоканал" необходимо соблюдать технику безопасности, в отдел кадров надо входить по одному и т.д.);
2. Рекламного слогана или лозунга;
3. Легенд и мифов о МУП "Водоканал" и его создателях;
4. Конкурсов профессионального мастерства;
5. Кодекса чести сотрудника предприятия;
6. Собственной столовой или буфета;
7. Медицинского или оздоровительного центра;
8. Униформы или даже каких-то её деталей.
На основании полученных экспериментально данных, можно сделать вывод, что в целом, ООО "Строительное управление" обладает основными составляющими организационной культуры.
Политика предприятия в отношении организационной культуры выражается не только в формулировании официальных ценностей, но и в конкретных мероприятиях, проводимых фирмой.
Главная идея, связываемая с миссией, - сформировать у сотрудников идентичность с предприятием (то есть сотрудник везде "отожествляет" себя с предприятием). Однако реальные действия руководства в некоторых случаях противоречат декларируемым ценностям, препятствуя тем самым их воплощению в жизнь.
Помимо фактического снижения издержек, программа имеет своей целью воспитать у сотрудников сознание экономного расходования средств фирмы.
Кроме прочих мероприятий также сокращаются средства, выделяемые на издания, ориентированные на внутренних клиентов, которые могли бы стать проводниками официальных ценностей.
За несколько лет до проведения исследования отделом по персоналу была предпринята попытка дать определение политике организационной культуры ООО "Строительное управление". То есть с момента создания завода на нем существует организационная культура, которая уже достаточно устоявшаяся. Это выразилось в определении актуальных "областей внедрения" желаемой культуры (ценностей) и составлении протокола. Однако этот опыт не получил развития, и попытки управления культурой не возобновлялись. Сегодня во внутреннем ракурсе тема организационной культуры не возникает, и, по мнению одного респондента, "проактивная" политика в отношении управления ценностями на предприятии отсутствует. Поэтому картина официальной культуры предприятия достаточно противоречива.
Что касается таких "инструментов развития" организационной культуры, как совместные праздники, они воспринимаются сотрудниками в целом позитивно. Однако этим традициям приписывается значение обязательных для исполнения правил, введённых руководством предприятия.
2.3 Характеристика внешней среды организации
Оценим основные внешние факторы применительно к ООО "Строительное управление":
I. Экономические факторы. К важнейшим экономическим факторам, оказывающим сильнейшее как позитивные, так и негативные последствия на деятельность организации, относятся следующие:
1) Инфляция. Несмотря на существенное снижение темпа инфляции за последний год, все же наблюдается небольшой рост цен. При этом существующая инфляция приводит к обесцениванию существующих запасов полуфабрикатов и сырья, к обесцениванию денежных средств, возмещающих затраты предприятия, что в конечном итоге заставляет предприятия искать источники пополнения оборотных средств. При этом также увеличение затрат на производство и реализацию продукции приводит к повышению цены продукции, и следовательно к снижению спроса на нее. Таким образом, инфляция может представлять серьезную угрозу для достижения целей организации.
2) Налоговая ставка. В настоящее время снизилось налоговое бремя. Поэтому данный экономический фактор оказывает позитивное влияние