Метод кумулятивного построения ставки дисконта
 и
 ,
находятся в
интервале до
пяти шестых
от номинальной
безрисковой
ставки ссудного
процента R, которая
присуща стране
инвестирования.
[2, с. 193]
Как правило, исчисляя ставку дисконта, консервативные (не склонные к рискам) инвесторы (оценщики) при обнаружении на осуществляющем бизнес предприятии признаков соответствующего несистематического риска выставляют за них премий по максимуму. Это означает, что применение метода кумулятивного построения ставки дисконта позволяет при желании резко завысить ставку дисконта и занизить оценку бизнеса. Поэтому непременное условие использования данного метода для учета рисков бизнеса — необходимость предварительно доказать, что несистематические риски действительно являются в оцениваемом бизнесе главными и что именно они определяют наблюдаемую либо ожидаемую колеблемость доходов от этого бизнеса.
Подобное
доказательство
может строиться
на том, что
колеблемость
доходов от
бизнеса (измеренная,
например, показателем
 )
сопровождается
тем, что коэффициент
 по профильной
для бизнеса
отрасли в стране
или в мире невысок
(незначительно
больше единицы
или даже меньше
единицы). Тогда
действительно
объяснить
колеблемость
доходов с бизнеса
можно только
преобладающим
влиянием на
нее несистематических
рисков. Если
же складывается
обратная ситуация,
то применение
метода кумулятивного
построения
ставки дисконта
некорректно
(если не сказать
недобросовестно)
и следует
использовать
модель оценки
капитальных
активов или
иные подходы.
Рассмотрим пример расчета ставки дисконтирования методом кумулятивного построения для оценки стоимости ОАО «Сибнефть» доходным подходом, осуществленный аналитической компанией ОЛМА-INFO. [7, с. 152]
Ставка дисконтирования включает безрисковую норму доходности и норму доходности, покрывающую несистематические риски, характерные для оцениваемой компании.
Таблица 1. 3
Расчет безрисковой ставки
| Выпуск |
Погашение |
Доходность, % (по состоянию на 11.01.02 г.) |
| 27013 | 02.06.04 | 15,49 |
| 27014 | 15.12.04 | 15,51 |
| 27015 | 04.02.04 | 15,38 |
| 28001 | 21.01.04 | 15,26 |
| Средняя доходность | 15,41 | |
Таблица 1. 4
Расчет нормы доходности, покрывающей риски, характерные для данной компании
|
Факторы риска |
Премия за риск, % |
Комментарий |
| 1 | 2 | 3 |
| 1. Качество управления | 1-2 | Хорошее, годовые отчеты компании включают финансовую отчетность, составленную по стандартам USGAAP с 1996 г. |
| 1 | 2 | 3 |
|
2. Размер компании |
1-2 | Одна из крупнейших нефтяных компаний России, занимает 4-6 место по объему добычи и переработки |
| 3. Финансовая структура | 2 | Доля собственного капитала в 2000 году в валюте баланса (по консолидированному отчету) - 69%. Данный показатель чуть выше нормы |
|
4.Диверсификация производственная и территориальная |
2,5 | Компания с широкой номенклатурой продукции. Доля экспорта нефти - 32,5%, нефтепродуктов - 19,7%. Данные показатели соответствуют средним по отрасли |
|
5.Диверсификация клиентуры |
3,5 | |
| 6. Доходы: рентабельность и прогнозируемость | 3,5 | Рентабельность продаж в 2000 г. составила 31%, что соответствует среднеотраслевому уровню. Ожидается рост чистой прибыли по стандартам GААР с $ 674,8 млн. в 2000 году до $ 1 млрд. в 2001 г. |
| ИТОГО | 13,5-15,5 |
Таблица 1. 5
Расчет ставки дисконтирования методом кумулятивного построения
|
Безрисковая ставка |
15,41 |
|
Риск вложения в предприятие |
13,5-15,5 |
|
Полученный диапазон ставок дисконтирования (округленно) |
28,9-30,9 |
|
Среднее значение |
29,9 |
2. Проектная часть
2.1. Краткая характеристика предприятия
Полное и сокращенное наименование предприятия:
Открытое акционерное общество «Белгородский цемент», ОАО «Белцемент».
Дата регистрации предприятия:
«Белгородский цемент» является юридическим лицом и зарегистрировано как закрытое акционерное общество «Белгородский цемент» Государственной Регистрационной Палатой 28. 06. 2002 (свидетельство № Р-540.16.4). Холдинг "Евроцемент групп" - купил ЗАО "Белгородский цемент" в июле 2004 года. С того времени, ОАО «Белгородский цемент» входит в состав холдинга ОАО «ЕВРОЦЕМЕНТ груп».
Почтовый и юридический адрес предприятия:
308015, Российская Федерация, г. Белгород, ул. Фрунзе, пл. Цемзавода
Телефоны:
генеральный директор (0722) 26-64-42,
бухгалтерия (0722) 22-83-24.
Сайт:
www.eurocem
E-mail:
belcem@belgorod
Основными видами деятельности являются:
производство цемента, клинкера, мела, калийно-известковых удобрений;
услуги по переработке давальческого сырья;
осуществление строительных работ, посредническая деятельность;
реализация собственной продукции и услуг в Российской Федерации и за рубежом;
разведка, разработка и эксплуатация месторождений полезных ископаемых;
добыча полезных ископаемых и переработка отходов горнорудного производства;
приобретение и реализация тепловой и электрической энергии (мощности) для собственных нужд и поставка потребителям;
оказание транспортных и экспедиторских услуг;
погрузочно-разгрузочные работы на автомобильном и железнодорожном транспорте.
Организационно - правовая форма предприятия:
Открытое Акционерное Общество. Правовое положение акционерного общества, права и обязанности акционеров определяются в соответствии с Гражданским Кодексом РФ и законом об акционерных обществах (Федеральный закон от 8 июля 1999 г. № 138-ФЗ).
Организационная структура предприятия:
Главным органом управления ОАО «ЕВРОЦЕМЕНТ груп» является Совет Директоров. В него входят: Гальчев Ф.И. - Председатель Совета директоров, Краснянский Г.Л. - заместитель Председателя Совета директоров, Скороход М.А. - Президент ОАО «ЕВРОЦЕМЕНТ груп», Светлицкий Б.А. - член Совета директоров по стратегическим вопросам и Качеянц М.Г. - член Совета директоров по корпоративной политике.
Генеральным директором ОАО «Белгородский цемент» является Фоминов Василий Иванович.
ОАО «Белгородский цемент» имеет два дочерних общества:
1. ООО «Рекорд – Центр». Виды деятельности: оптовая и розничная торговля, гарантийный и постгарантийный ремонт радиоаппаратуры.
2. ООО «Родничок». Виды деятельности: торговля продовольственными товарами и общественное питание.
Законодательным органом ОАО «Белгородский цемент» является общее собрание акционеров, исполнительным – избранное на общем собрании правление во главе с генеральным директором.
В ОАО «Белгородский цемент» функционируют следующие структурные подразделения:
горный цех;
цех приготовления шлама и сушки шлака;
цех обжига клинкера;
цех помола цемента;
транспортный цех;
ремонтно-механический цех (РМЦ);
ремонтно-электрический цех (РЭЦ);
цех контрольно-измерительных приборов и автоматики (КИПиА);
энергоцех;
лаборатория;
цех автохозтранспорта;
ремонтно-строительный цех (РСЦ);
бюро АСУ.
Структура управления ОАО «Белгородский цемент» является линейно-функциональной. Линейные звенья занимаются вопросами принятия решений и отдачи команд, функциональные подразделения занимаются координацией, планированием, консультированием.
Организация внешнеэкономической работы состоит из двух частей. Внешнеэкономической деятельностью по импорту занимается производственно-технический отдел во главе с Пономаревым Л.И., экспортом занимается отдел маркетинга и ВЭД, во главе с Дериным О.Ф.
Схема управления ОАО «Белгородский цемент» представлена на рис. 2.1.
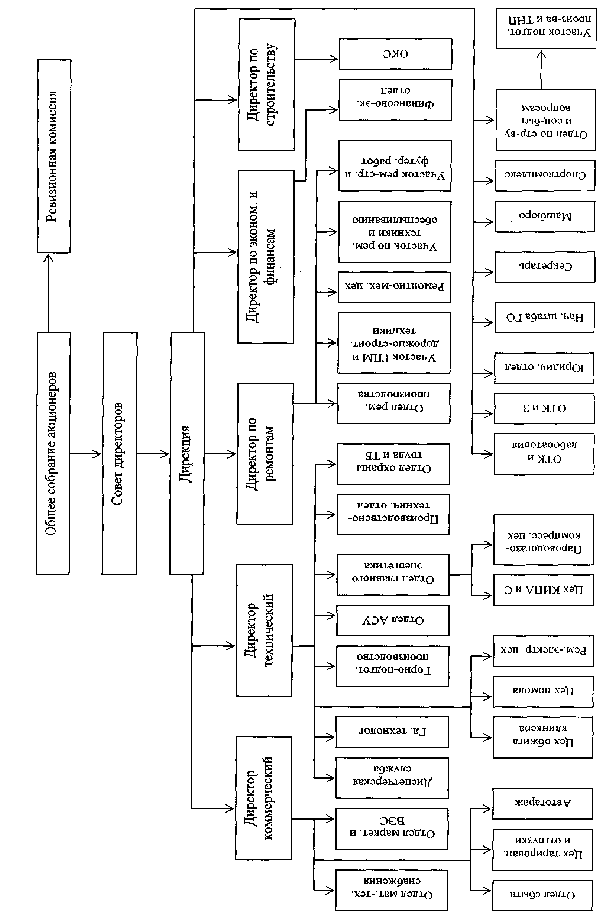
Рис.2.1. Схема управления ОАО «Белгородский цемент»
Краткая характеристика видов продукции:
ОАО «Белгородский цемент», как и многие цементные предприятия России, в основном обеспечивает запросы стройиндустрии по ассортименту и качеству цемента. Основное количество цемента представляет собой портландцемент общестроительного и специального назначения.
Портландцемент представляет собой гидравлический вяжущий материал, который после смешивания с водой и предварительного затвердевания на воздухе продолжает сохранять и наращивать свою прочность в воде.
Портландцемент применяют главным образом для бетонных и железобетонных конструкций в наземных, подземных и подводных сооружениях, в том числе и таких, которые подвергаются попеременному замораживанию и оттаиванию. Этот цемент широко используется для монолитных бетонных и железобетонных конструкций, для изготовления различных сборных железобетонных деталей, асбестоцементных материалов и ряда других строительных изделий. Его можно употреблять для строительных растворов, особенно в смеси с известью, глиной и молотыми минеральными добавками.
Предприятие выпускает продукцию:
1. Портландцемент (ГОСТ 10178-85): ПЦ 600 ДО; ПЦ 550 ДО; ПЦ 500 ДО;
ПЦ 400 Д20; ПЦ 400 ДО;
2. Портландцемент для производства асбестоцементных изделий (ТУ 21-26-18-91);
3. Шлакопортландцемент (ГОСТ 10178-85): ШПЦ 400;
4. Сульфатостойкий портландцемент с минеральными добавками (ГОСТ -22266-85): ССПЦ 400 Д20;
5. Портландцемент тампонажный (ГОСТ 1581-85): ПЦ 500 ДО;
6. Портландцемент быстротвердеющий (ГОСТ 10178-85): ПЦ 400 Д20-Б;
7. Портландцемент для бетона дорожных и аэродромных покрытий (ГОСТ 10178-85); ПЦ 400 Д20-Н;
8. Стабилизированное дезагрегированное вяжущее: СДВ М800 по ТУ 21-0281366-01-92;
9. Клинкер портландцементный.
10. Портландцемент EN-197-1CEM I 52,5R; EN-197-1CEM I 52,5N; EN-197-1CEM I 42,5R; EN-197-1CEM I 42,5N; EN-197-1CEM II/ A-S 32,5R; EN-197-1CEM II/ A-S 32,5N.
Все марки цемента, выпускаемые на заводе, сертифицированы в системе добровольной сертификации ГОСТ Р. Две марки сертифицированы испытательной лабораторией Организации контроля качества Союза немецких цементных заводов (Дюссельдорф, ФРГ) по EN-197-1:2000 на соответствие СEM I 42,5 N и CEM II/A-S 32,5 N. Кроме того, эти марки цемента сертифицированы в Украине, Венгрии, Польше, Словакии, Эстонии.
Продукция завода не раз отмечалась различными международными организациями, а два вида цемента ПЦ 500-ДО и ПЦ 400-Д 20 в 2004 году награждены Дипломом «100 лучших товаров России».
Краткая характеристика рынков сбыта:
Выгодное географическое расположение предприятия (42 км от российско-украинской границы) позволяют успешно проводить экспортно-импортные операции. Кратчайший путь к портам Азовского и Черного морей, в Европу транзитом через Украину дает возможность экспортировать свою продукцию с наименьшими затратами по доставке партнерам. Налаженные производственные связи с экспедиторскими фирмами и портами дают нам возможность доставлять продукцию по требованию партнеров по всему миру. Специалисты отдела маркетинга и внешнеэкономических связей и отдела сбыта оформляют все необходимые документы, связанные с отгрузкой и доставкой продукции по назначению.
В ОАО "Белгородский цемент" основными формами стимулирования сбыта являются средства массовой информации (газеты, местное телевидение), наглядная агитация (рекламные щиты) и участие в международных выставках.
Краткая характеристика потребителей:
Наиболее крупными потребителями цемента ОАО «Белгородский цемент» являются белгородские предприятия, производящие строительные материалы на его основе. На ОАО «БелАЦИ» каждый год поставляются более 16% цемента. Также сбыт цемента осуществляется в Московский регион, Смоленскую, Курскую и др. области (таблица 2.1).
Таблица 2. 1
Наиболее крупные потребители цемента ОАО «Белгородский цемент»
| Предприятия | Потребление,тыс. т. | Доля, % |
| ОАО «БелАЦИ», г. Белгород, ул. Мичурина | 300000 | 16,5 |
| ОАО «Белгородский завод ЖБК-1», ул. Коммунальная 5 | 20000 | 1,1 |
| ОАО «Белгородстройдеталь», ул. Мичурина | 15000 | 0,8 |
| Мостотряд – 18, г. Москва ул. Земляной вал | 10000 | 0,55 |
| Мостотряд – 90, Московская область, г. Дмитров | 8000 | 0,45 |
| Дмитровский ЖБК, Московская область, г. Дмитров | 9000 | 0,5 |
| ЗАО «Смоленский завод ЖБИ-2», г. Смоленск | 19000 | 1,04 |
| ОАО «Курский завод КПД», г. Курск | 8000 | 0,45 |
| Магазин ОАО «Белгородский цемент» | 36000 | 2 |
| Прочие | 1399 800 | 76,6 |
| Итого | 1824 800 | 100 |
Таким образом, основными потребителями цемента являются предприятия, производящие сборные железобетонные конструкции и изделия, товарный бетон, строительный раствор, асбестоцементные изделия, а также домостроительные комбинаты, строительные организации, осуществляющие как жилищное, гражданское, так и промышленного строительства. Кроме того, имеется довольно перспективная группа потребителей цемента – население, использующего цемент для гражданского строительства.
Продажа цемента частным лицам производится посредством ДО "Родничок" и ДО "Рекорд-Центр", непосредственно на площадке завода, через торговые сети г. Белгорода и области. Еще одним каналом сбыта является магазин «Белгородский цемент». Если потребителем является предприятие, то доставка цемента производится навалом в закрытых железнодорожных вагонах.
Краткая характеристика конкурентов:
Как уже было сказано выше, ОАО «Белгородский цемент» входит в состав холдинга ОАО «ЕВРОЦЕМЕНТ груп», который является крупнейшим отечественным холдингом, специализирующийся на производстве и реализации цемента, мощности которого достигают 33 млн. т. в год. В состав холдинга входят еще 14 цементных заводов, в числе которых «Мальцовский портландцемент» (Брянская обл.), «Михайловцемент» (Рязанская обл.), «Липецкцемент» (Липецкая обл.), «Савинский цементный завод» (Архангельская обл.), «Осколцемент» (Белгородская обл.) и др.
Основными конкурентами ОАО «Белгородский цемент» являются ОАО «Осколцемент», ОАО «Мальцовцемент» и ОАО «Себряковцемент».
В табл. 2.2 указаны доли и емкость как ОАО «Белгородский цемент», так и его основных конкурентов.
Таблица 2. 2
Доли и емкость предприятий на цементном рынке России
| Предприятие |
Производство цемента (тыс. т.) |
Доля в общем объеме, % |
| ОАО «Белгородский цемент» | 1712, 7 | 4, 54 |
| ОАО «Осколцемент» | 2218, 8 | 5, 88 |
| ОАО «Мальцовцемент» | 3591, 3 | 9, 5 |
| ОАО «Себряковцемент» | 1614, 0 | 4, 28 |
| ОАО «Липецкцемент» | 1487, 0 | 3, 9 |
| Другие предприятия | 27162, 5 | 72, 06 |
| ВСЕГО | 37690, 1 | 100 |
Для наглядного изображения построим диаграмму.
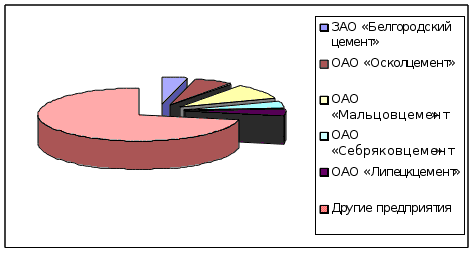
Рис. 2. 2. Доли предприятий на цементном рынке России
Необходимо отметить, что наиболее близким и сильным конкурентом ОАО «Белгородцемент» и в то же время основным конкурентом на рынке г. Белгорода и области является предприятие ОАО «Осколцемент». Преимуществом Оскольского завода является то, что он более новый, а, следовательно, более современный, а значит, оборудование имеет меньший износ и технология производства более современна (сухой способ). Старооскольский завод в 1,5 раза мощней Белгородского.
Анализ динамики основных технико-экономических показателей предприятия:
Основные технико-экономические показатели деятельности предприятия сведем в таблицу 2. 3.
Таблица 2.3
Основные технико-экономические показатели
| № | Наименование показателя | 2004 г. | 2005 г. |
| 1 | Объем производства цемента, т. | 1 712 711,76 | 1 980 000 |
| 2 | Объем производства клинкера, т. | 306 341,44 | 327 785,34 |
| 3 | Объем продаж или выручка от реализации, тыс. руб. | 2 300 543 | 1 946 953 |
| 4 | Себестоимость проданных товаров, тыс. руб. | 2 021 941 | 1 643 297 |
| 5 | Прибыль от продаж, тыс. руб. | 86 507 | 140 497 |
| 6 | Прибыль до налогообложения, тыс. руб. | 8 379 | 57 153 |
| 7 | Чистая прибыль, тыс. руб. | 7 399 | 29 841 |
| 8 | Рентабельность продаж по прибыли от продаж, % | 3,76 | 7,22 |
| 9 | Рентабельность активов по прибыли до налогообложения, % | 1,29 | 7,17 |
| 10 | Рентабельность продаж по чистой прибыли, % | 0,32 | 1,53 |
| 11 | Рентабельность собственного капитала по чистой прибыли, % | 2,25 | 8,79 |
| 12 | Затраты на 1 рубль товарной продукции, руб./руб. | 0,96 | 0,93 |
| 13 | Среднегодовая стоимость основных производственных фондов, тыс. руб. | 252 393 | 286 441,5 |
| 14 | Фондоотдача, руб./руб. | 9,115 | 6,797 |
| 15 | Фондоемкость, руб./руб. | 0,109 | 0,147 |
| 16 | Среднегодовая численность работников, чел. | 1 337 | 1 410 |
| 17 | Среднегодовая выработка одного работника, тыс. руб./чел. | 1 720,7 | 1 380,8 |
| 18 | Средняя заработная плата, руб. | 11 560 | 12 264 |
| 19 | Среднегодовая стоимость оборотных активов, тыс. руб. | 302 119 | 352 330 |
| 20 | Коэффициент оборачиваемости оборотных активов | 7,61 | 5,53 |
| 21 | Коэффициент текущей ликвидности | 0,954 | 0,784 |
| 22 | Коэффициент общей платежеспособности | 2,017 | 2,237 |
Прибыль определяет такой обобщающий показатель, как рентабельность. Рентабельность характеризует степень доходности, выгодности и прибыльности. Рентабельность есть относительный показатель, который обладает свойством сравнимости, а, следовательно, может использоваться при сравнении различных субъектов хозяйствования. Показатели рентабельности позволяют оценить, какую прибыль имеет предприятие с каждого рубля средств, вложенных в активы. Предприятие считается рентабельным, если результаты от реализации продукции (работ, услуг) покрывают издержки производства (обращения).
Рентабельность продаж по прибыли от продаж – Прибыль от продаж/Выручка:
(2004) = 86 507 / 2 300 543 = 0,038*100% = 3,76%
(2005) = 140 497 / 1 946 953 = 0,072*100% = 7,22%
Рентабельность продаж по чистой прибыли – Чистая прибыль/Выручка:
(2004) = 7 399 / 2 300 543 = 0,0032*100% = 0,32%
(2005) = 29 841 / 1 946 953 = 0,015*100% = 1,53%
Рентабельность активов по прибыли до налогообложения – Прибыль до налогообложения/СовА (среднег.):
(2004) = 8 379 / 650 884 = 0,013*100% = 1,29%
(2005) = 57 153 / 797 248,5 = 0,072*100% = 7,17%
Рентабельность собственного капитала по чистой прибыли – Чистая прибыль/СК (среднег.):
(2004) = 7 399 / 328 106,5 = 0,023*100% = 2,25%
(2005) = 29 841 / 339 378,5 = 0,088*100% = 8,79%
Рентабельность продаж по прибыли от продаж увеличилась с 3,76% до 7,22%. Рентабельность продаж по чистой прибыли также увеличилась, это вызвано увеличением чистой прибыли предприятия. Рентабельность активов по прибыли до налогообложения показывает, какую прибыль получает предприятие с каждого рубля, вложенного в активы. В динамике показатель увеличился с 1,29% до 7,17%, то есть возрастает прибыль с одного рубля имущества. Рентабельность собственного капитала отражает долю прибыли в собственном капитале. Этот показатель значительно увеличился, и в 2005 г. составил 8,79%, что свидетельствует об увеличении прибыльности собственного капитала.
Среднегодовая выработка одного работника – выручка / среднегодовая численность работников:
(2004) = 2 300 543 / 1 337 = 1 720,7 тыс. руб./чел.
(2005) = 1 946 953 / 1 410 = 1 380,8 тыс. руб./чел.
Фондоотдача – характеризует выход готовой продукции на 1 рубль используемых основных средств:
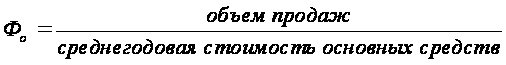
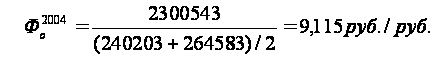
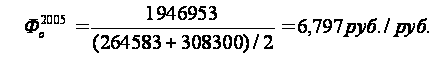
Фондоёмкость - показатель обратный фондоотдаче, характеризует количество основных средств, необходимых для производства продукции на 1 рубль:
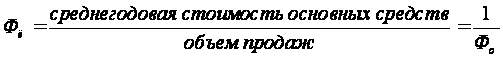
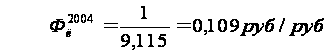
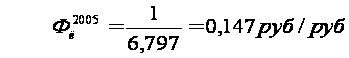
В 2005 г. по сравнению с 2004 г. на предприятии произошло уменьшение выручки от реализации, и из-за этого фондоотдача уменьшилась. Следовательно, фондоемкость, как показатель обратный фондоотдаче, увеличилась.
Среднегодовая величина оборотных активов - (ОА (н.г.)+ОА (к.г.)) / 2:
(2004) = (268 760+335 478) / 2 = 302 119 тыс. руб.
(2005) = (335 478+369 182) / 2 = 352 330 тыс. руб.
Коэффициент оборачиваемости оборотных активов – Выручка / ОА (среднег.):
(2004) = 2 300 543 / 302 119 = 7,61
(2005) = 1 946 953 / 352 330 = 5,53
Коэффициент текущей платежеспособности (КТП) (ликвидности) характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и погашения его срочных обязательств. Расчет этого показателя производится по формуле:
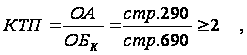
где ОА — сумма всех оборотных активов предприятия (средняя или на определенную дату);
ОБК — сумма всех краткосрочных (текущих) финансовых обязательств предприятия (средняя или на определенную дату).
Рассмотрим динамику данного показателя за два года:
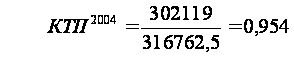
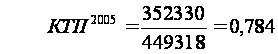
Коэффициент общей платежеспособности (КОП) характеризует способность предприятия покрыть все свои обязательства (краткосрочные и долгосрочные) всеми имеющимися активами. Этот коэффициент рассчитывается по формуле:
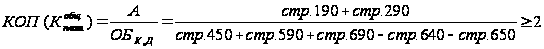
где А — сумма всех активов предприятия;
ОБК,Д — сумма всех краткосрочных (текущих) и долгосрочных финансовых обязательств предприятия.
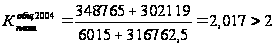
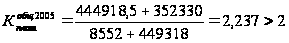
Как в 2004, так и в 2005 году данный показатель больше нормативного, т.е. предприятие покрывает все свои обязательства всеми активами.
2.2. Особенности предприятия как объекта оценки стоимости его бизнеса
Оценка стоимости любого объекта собственности представляет собой упорядоченный, целенаправленный процесс определения в денежном выражении стоимости объекта учета потенциального и реального дохода, приносимого им в определенный момент времени в условиях конкретного рынка.
Целью этого процесса является расчет в денежном выражении стоимости, которая может быть наиболее вероятной продажной ценой и характеризовать свойства предприятия как товара, т.е. его полезность и затраты, необходимые для этой полезности.
Оценка стоимости имеет большое значение:
для потенциального покупателя или продавца - при определении обоснованной цены сделки;
для кредитора - при принятии решения о предоставлении ипотечного кредита;
для страховой компании - при возмещении ущерба в преддверии потерь;
для инвесторов - при определении исходной и будущей стоимости проекта развития бизнеса.
Объектом оценки является объект собственности в совокупности с правилами, которыми наделен его владелец. Это может быть бизнес, компания, предприятие, фирма, банк, отдельные виды активов, как материальных, так и нематериальных.
В данном курсовом проекте объектом оценки выступает ОАО "Белгородский цемент".
Оценку объектов собственности проводят в целях:
реструктуризации предприятия (ликвидация предприятия, слияние, поглощение либо выделение самостоятельных предприятий из состава холдинга предполагает проведение его рыночной оценки, т.к. необходимо определить цену покупки или выкупа акций, величину премии, выплачиваемой акционерам поглощаемой фирмы и т.п.);
определения стоимости ценных бумаг в случае купли-продажи акций предприятия на фондовом рынке;
повышения эффективности текущего управления предприятием, фирмой;
определения кредитоспособности предприятия и стоимости залога при кредитовании. В данном случае оценка требуется в силу того, что величина стоимости активов по бухгалтерской отчетности может резко отличаться от их рыночной стоимости;
принятия обоснованных управленческих решений.
Оценивать бизнес можно различными подходами и методами, при этом получать разные виды стоимости и величины бизнеса. Наибольшее признание специалистов получила классификация, по которой методы и способы оценки стоимости предприятий объединены в три группы:
Затратный (имущественный) подход;
Доходный подход;
Сравнительный (рыночный) подход.
Каждый из этих подходов предполагает использование при оценке присущих ему методов.
Поскольку достаточного объема данных по сопоставимым компаниям не имеется, а также нет достаточной информации, позволяющей обоснованно оценить будущие денежные потоки компании, не представляется возможным использовать рыночный и доходный подход к оценке стоимости компании. Поэтому для расчета стоимости бизнеса ОАО «Белгородский цемент» необходимо применить затратный подход.
Затратный (имущественный) подход к оценке бизнеса рассматривает стоимость предприятия с точки зрения понесенных издержек.
Основными источниками информации, используемыми в рамках затратного подхода, являются:
Бухгалтерская отчетность предприятия;
Данные синтетического и аналитического учета предприятия;
Данные о текущей рыночной (или иной — в соответствии с базой оценки) стоимости материальных активов предприятия;
Данные о текущей рыночной (или иной — в соответствии с базой оценки) стоимости финансовых вложений предприятия;
Данные о текущей величине обязательств предприятия;
Данные о текущей рыночной (или иной — в соответствии с базой оценки) стоимости (доходности) нематериальных активов предприятия;
Прочая информация о рыночной или иной стоимости активов, обязательств, вещных и иных прав и обязанностей предприятия. Не использование какого-либо из указанных источников информации должно быть аргументировано оценщиком.
Затратный подход объединяет следующие методики:
накопления активов предприятия;
скорректированной балансовой стоимости;
замещения;
расчета ликвидационной стоимости.
Все эти методики объединены в имущественный подход по одному основному признаку: они основаны на определении в текущих ценах стоимости отдельных видов имущества предприятия или затрат на строительство аналогичного предприятия (метод замещения) и вычитании задолженностей предприятия.
При проведении оценки бизнеса методами затратного подхода должны быть соблюдены следующие условия:
При использовании данных бухгалтерского баланса оценщик должен предпринять соответствующие процедуры, чтобы удостовериться, что на дату оценки не существует активов и обязательств, не учтенных в бухгалтерском балансе.
При корректировке статей баланса до рыночной стоимости не должно возникать двойного счета с другими статьями баланса.
В рамках затратного (имущественного) подхода наиболее достоверная оценка стоимости бизнеса компании может быть получена с использованием метода накопления активов.
Суть методики накопления активов заключается в определении рыночной стоимости каждого актива и пассива баланса и вычитании из суммы активов всех задолженностей предприятия.
Оценка предприятия методом накопления активов проводится по следующей схеме:
1.Оценивается недвижимое имущество предприятия по обоснованной рыночной стоимости;
2.Определяется рыночная стоимость машин и оборудования;
3.Выявляются и оцениваются нематериальные активы;
4.Определяется рыночная стоимость оборотных активов;
5.Осуществляется оценка задолженностей предприятия по балансовой стоимости на дату оценки;
6.Определяется стоимость собственного капитала путем вычитания из обоснованной рыночной стоимости суммы активов задолженностей данного предприятия.
Метод накопления активов применяется в случае, если у оценщика имеется обоснованная уверенность относительно функционирования предприятия в будущем.
В отношении метода накопления активов применяются все общие правила оценки бизнеса, установленные для методов затратного подхода.
2.3. Оценка стоимости бизнеса компании
Главная задача этого раздела – достоверно оценить рыночную стоимость бизнеса компании с помощью метода накопления активов, применение которого возможно на основе исследования в разделе 2.2 особенностей оцениваемого объекта.
Метод накопления активов основывается на данных бухгалтерской отчетности и бухгалтерского учета и заключается в корректировке статей баланса путем внесения определенных поправок. Это необходимо, так как балансовая стоимость активов и обязательств предприятия вследствие инфляции, изменений конъюнктуры рынка, используемых методов учета, как правило, не соответствует рыночной стоимости.
Для осуществления данной процедуры предварительно проводится оценка обоснованной рыночной стоимости каждого актива баланса в отдельности, затем определяется текущая стоимость обязательств и, наконец, из обоснованной рыночной стоимости суммы активов предприятия вычитается текущая стоимость всех его обязательств. Результат показывает оценочную стоимость собственного капитала предприятия.
Таким образом, основной формулой в затратном подходе является:
Собственный капитал = Активы – Обязательства
Итак, метод накопления активов включает в себя следующие этапы:
Анализ бухгалтерского баланса и финансовых показателей;
Оценка и перевод финансовых активов в чистую реализуемую стоимость;
Оценка материальных активов по обоснованной рыночной стоимости;
Оценка нематериальных активов;
Определение избыточных прибылей (гудвил);
Определение стоимости собственного капитала и обоснованной рыночной стоимости совокупных активов.
Корректировка статей актива баланса ОАО «Белгородский цемент» проводилась по следующим основным направлениям:
здания и сооружения;
машины и оборудование;
запасы;
дебиторская задолженность.
Специалисты по оценке недвижимости провели анализ рыночной стоимости недвижимого имущества, т.е. зданий и сооружений; специалисты в области оборудования, соответственно, дали оценку машин и оборудования. На основании финансовых документов предприятия была произведена переоценка запасов и дебиторской задолженности осуществлялась. При оценке здания не учитывалась стоимость земельного участка.
Затраты на строительство аналогичного предприятия были определены в 67 млн. руб. Предпринимательский доход составит 11% затрат на строительство. Принимая во внимание время строительства здания и его состояние, степень физического износа была оценена в 30547 тыс. руб. По оценке специалистов, функционального износа и износа внешнего воздействия у оцениваемого здания в какой-либо значительной степени не наблюдается.
Произведем расчеты:
1. В соответствии с данными бухгалтерской отчетности ОАО «Белгородский цемент» за 2005 г:
Здания + Сооружения = 127378 + 119194 = 246572 тыс. руб.
Амортизация (физический износ) зданий и сооружений=104181 тыс. руб.
Далее необходимо рассчитать восстановительную стоимость недвижимости:
Восстановительная стоимость = Балансовая стоимость недвижимости – Физический износ – Функциональный износ – Износ внешнего воздействия
Восстановительная стоимость недвижимости составит: 246572 – 104181 – 0 – 0 = 142391 тыс. руб.
Стоимость машин и оборудования – 228166 тыс. руб.
Рыночная стоимость запасов – 156500 тыс. руб.
Дебиторская задолженность – 131883 тыс. руб.
Совокупные активы = Стоимость недвижимости + Стоимость машин и оборудования + Стоимость запасов + Дебиторская задолженность
Совокупные активы = 142391 + 228166 + 156500 + 131883 = 658940 тыс. руб.
Краткосрочные обязательства (совокупные обязательства) – 382021 тыс. руб.
Собственный капитал = Совокупные активы – Совокупные обязательства
Собственный капитал = 658940 – 382021 = 276919 тыс. руб.
2. Стоимость материальных активов по оценке экспертов составляет:
Недвижимость –169000 тыс. руб.
Машины и оборудование – 215000 тыс. руб.
Стоимость остальных активов, по мнению экспертов, не нуждается в переоценке.
На начало 2006 года валовая прибыль на предприятии составила 303656 тыс. руб.
Средний доход на собственный капитал по отрасли = 11%
Коэффициент капитализации = 35%
Составим переоцененный балансовый отчет с учетом оценки экспертов.
Стоимость недвижимости — 169000 тыс. руб.
Стоимость машин и оборудования — 215000 тыс. руб.
Стоимость запасов — 156500 тыс. руб.
Дебиторская задолженность — 131883 тыс. руб.
Совокупные активы = 169000 + 215000 + 156500 + 131883 = 672383 тыс. руб.
Совокупные обязательства – 382021 тыс. руб.
Собственный капитал = 672383 – 382021= 290362 тыс. руб.
3. Рассчитаем ожидаемые прибыли с помощью процента дохода на капитал:
290362*0,11 = 31939,82 тыс. руб.
Избыточная прибыль предприятия составит:
303656 – 31939,82 = 271716,18 тыс. руб.
Стоимость избыточных прибылей:
271716,18 / 0,35 = 776331,9 тыс. руб.
Данный показатель составляет гудвил – величину, на которую стоимость бизнеса превосходит стоимость ее материальных активов. Величина гудвил основана на том, что избыточная прибыль компании приносится ей нематериальными активами, которые обеспечивают ставки дохода на активы или собственный капитал выше среднеотраслевых.
4. Окончательный переоцененный балансовый отчет, путем суммирования чистых активов и стоимости величины гудвил, будет выглядеть следующим образом:
Стоимость недвижимости — 169000 тыс. руб.
Стоимость машин и оборудования — 215000 тыс. руб.
Стоимость запасов — 156500 тыс. руб.
Дебиторская задолженность — 131883 тыс. руб.
Нематериальные активы (ГУДВИЛ) — 776331,9 тыс. руб.
Совокупные активы = 169000 + 215000 + 156500 + 131883 + 776331,9 = 1448714,9 тыс. руб.
Совокупные обязательства – 382021 тыс. руб.
Собственный капитал = 1448714,9 – 382021 = 1066693,9 тыс. руб.
Таким образом, оценка стоимости бизнеса предприятия, полученная с помощью метода накопления активов, с учетом величины денежной оценки гудвил, составляет 1066693,9 тыс. руб. Данная стоимость исследуемого предприятия ОАО «Белгородский цемент» является стоимостью контрольного ликвидного пакета акций данного предприятия.
2.4. Разработка направлений повышения стоимости компании
На основании полученной в