Анализ конкурентоспособности строительного предприятия ООО "Центрстрой"
БАЛАНС
46395672
77615315
БАЛАНС
46395672
77615315
0
0
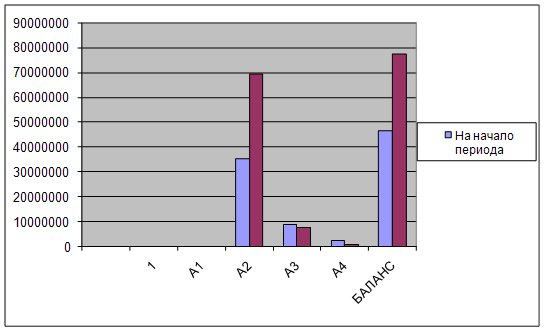
Рис.4. Динамика показателей ликвидности активов предприятия
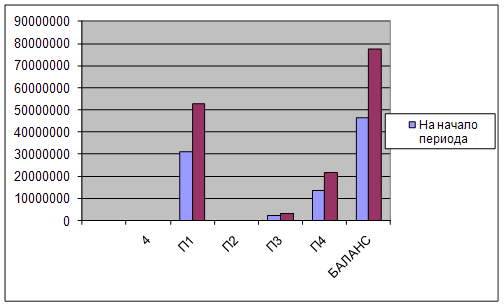
Рис. 5. Динамика показателей ликвидности пассивов предприятия
| На начало периода | На конец периода |
| А1 < П1 | А1 < П1 |
| А2 > П2 | А2 > П2 |
| А3 > П3 | А3 > П3 |
| А4 < П4 | А4 < П4 |
Вывод: на начало и конец отчётного периода баланс является ликвидный по значениям большинства показателей, т.е. можно сказать, что предприятие ООО «Центрстрой» способно рассчитаться по своим обязательствам, но с нарушением сроков погашения, предусмотренных контрактами.
Дополнительно сопоставление ликвидных средств с обязательствами позволяет определить следующие показатели:
1). Текущая ликвидность
ТЛ = (А1 + А2) – (П1 + П2)
ТЛ = 35319203 - 30927018 = 4392185 (руб.) – на начало периода;
ТЛ = 69546271 - 52773392 = 16772879 (руб.) – на конец отчётного периода;
Вывод: на ближайший промежуток времени предприятие является платёжеспособным.
2). Перспективная ликвидность
ПЛ = А3 – П3
ПЛ = 8712720 - 2190333 = 6522387 (руб.) – на начало периода;
ПЛ = 7493361 - 3177997 = 4315364 (руб.) – на конец периода;
Вывод: в перспективе предприятие ООО «Центрстрой» также является платёжеспособным.
Анализ платежеспособности предприятия
1. Общий показатель платежеспособности:
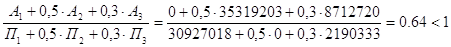 – на начало отчётного периода;
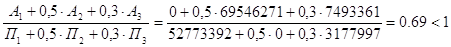 – на конец отчётного периода.
Вывод: платежеспособность предприятия по сравнению с началом периода увеличилась на 0,05 и не достигает оптимального ограничения.
2. Коэффициент абсолютной ликвидности:
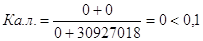 – на начало периода;
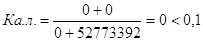 – на конец периода.
 Вывод:
за счет денежных средств и приравненных к ним финансовых вложений предприятие в
ближайшее время не сможет погасить часть краткосрочной задолженности.
3. Коэффициент “критической оценки” (быстрой ликвидности):
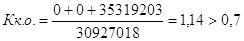 – на начало периода;
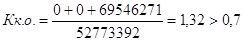 – на конец периода.
Вывод: предприятие ООО «Центрстрой» может немедленно погасить часть краткосрочных обязательств, равную 1,14 и 1,32 на начало и конец отчётного периода соответственно, за счет денежных средств, средств в краткосрочных ценных бумагах, а также поступлений по расчётам.
4. Коэффициент текущей ликвидности:
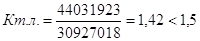 – на начало периода;
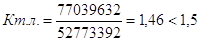 – на конец периода.
Вывод: предприятие ООО «Центрстрой» может погасить часть текущих обязательств по кредитам и расчётам, используя все оборотные средства, равную 1,42 и 1,46 на начало и на конец отчётного периода соответственно, а разумный рост этого показателя является благоприятной тенденцией.
5. Коэффициент маневренности функционирующего капитала:
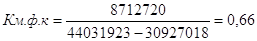 – на начало периода;
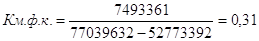 – на конец периода;
Вывод: На начало отчётного периода обездвижена часть функционирующего капитала, равная 0,66; на конец – 0,31 (обездвижены в производственных запасах и долгосрочной дебиторской задолженности). Уменьшение этого показателя является положительным фактором, а так как текущие обязательства не превышают оборотные средства, следовательно коэффициент положительный.
6. Доля оборотных средств в активах:
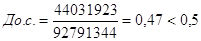 – на начало периода;
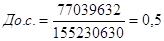 – на конец периода;
Вывод: доля оборотных средств в активах на начало и конец отчетного периода близка для нормального функционирования предприятия.
7. Коэффициент обеспеченности собственными средствами:
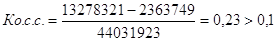 – на начало периода;
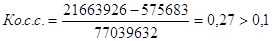 – на конец период;
Вывод: для текущей деятельности предприятия ООО «Ценрстрой» необходимо наличие собственных средств в размере 0,23 на начало отчётного периода и 0,27 на конец.
Все финансовые показатели платежеспособности предприятия ООО «Центрстрой» сведены в таблице 3.7.
Таблица 3.7.
Финансовые показатели платежеспособности
| Показатель | Значение показателя | Абсолютное отклонение | |
| На начало периода | На конец периода | ||
| 1. Общий показатель платежеспособности | 0,64 | 0,69 | 0,05 |
| 2. Коэффициент абсолютной ликвидности | 0 | 0 | 0 |
| 3. Коэффициент быстрой ликвидности | 1,14 | 1,32 | 0,18 |
| 4. Коэффициент текущей ликвидности | 1,42 | 1,46 | 0,04 |
| 5. Коэффициент маневренности функционирующего капитала | 0,66 | 0,31 | - 0,35 |
| 6. Доля оборотных средств в активах | 0,47 | 0,5 | 0,03 |
| 7. Коэффициент обеспеченности собственными средствами | 0,23 | 0,27 | 0,04 |
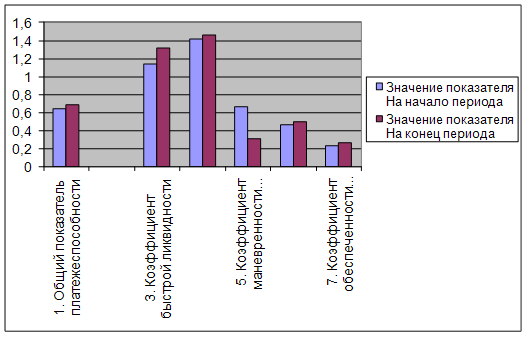
Рис. 6. Динамика показателей платежеспособности предприятия
Вывод: из данного рисунка прослеживается разумный рост всех показателей, кроме коэффициента маневренности функционирующего капитала, что является положительным фактором, следовательно, предприятие ООО «Центрстрой» является платежеспособным и оно может продолжать свою деятельность.
Анализ финансовой устойчивости предприятия
1. Коэффициент капитализации (плечо финансового рычага):
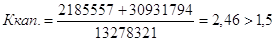 – на начало отчётного периода;
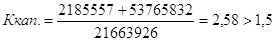 – на конец отчётного периода.
Вывод: на 1 рубль вложенных в активы собственных средств предприятие привлекло 2,46 и 2,58 заёмных средств на начало и конец отчётного периода соответственно.
2. Коэффициент финансовой независимости (автономии):
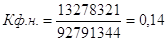 – на начало периода;
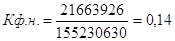 – на конец периода.
Вывод: удельный вес собственных средств предприятия в общей сумме источников финансирования составляет 0,14 на начало и конец отчётного периода.
3. Коэффициент финансирования
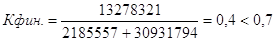 – на начало периода;
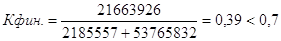 – на конец периода;
Вывод: за счёт собственных средств финансируется часть деятельности предприятия, равная приблизительно 40% на начало периода и 39% на конец отчетного периода.
4. Коэффициент финансовой устойчивости
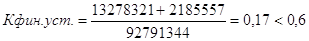 – на начало периода;
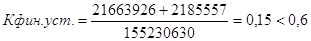 – на конец периода;
Вывод: предприятие ООО «Центрстрой» не имеет устойчивых источников финансирования как на начало, так и на конец периода.
Т.к. денежные средства и материальные оборотные активы должны покрывать текущие обязательства, то следует проконтролировать условия платежеспособности с помощью следующего соответствия:
оборотные активы < собственный капитал * 2 – внеоборотные активы;
44031923 < 13278321*2 - 2363749 (44031923 > 24192893) – на начало периода;
77039632 < 21663926 * 2 – 575683 (77039632 < 42752169) – на конец периода.
Вывод: в отличии от начала периода, на конец периода предприятие является платежеспособным.
Показатели финансовой устойчивости предприятия ООО «Центрстрой» сведены в таблице 3.8.
Таблица 3.8.
Показатели финансовой устойчивости
| Показатель | Значение показателя | Абсолютное отклонение | |
| На начало период | На конец периода | ||
| 1. Коэффициент капитализации | 2.46 | 2.58 | +0.12 |
| 2. Коэффициент автономии | 0.14 | 0.14 | 0 |
| 3. Коэффициент финансирования | 0.4 | 0.39 | -0.01 |
| 4. Коэффициент финансовой устойчивости | 0.17 | 0.15 | -0.02 |
Вывод: все показатели финансовой устойчивости не соответствуют нормам, следовательно, предприятие ООО «Центрстрой» с финансовой точки зрения является зависимым.
Определение типа финансовой ситуации
1. Наличие собственных оборотных средств:
СОС = 13278321 – 2363749 = 10914572 – на начало отчётного периода;
СОС = 21663926 – 575683 = 21088243 – на конец отчётного