Стратегическое управление организацией
Производство стали сократилось на 24,8% до 42,8 млн. т, готового проката черных металлов - на 20,8% до 37,1 млн. т, стальных труб – на 25,7% до 4,7 млн. т. Годовая инфляции в России в октябре составила 9,9%. Такие данные приводятся в распространенном сообщении Центрального банка РФ. «С учетом действия фундаментальных факторов замедления инфляции в ближайшие месяцы годовая инфляция будет оставаться на уровне ниже официального прогноза», – отмечают в ЦБ. Банк России также указывает, что в октябре сохранялись основные тенденции в динамике показателей денежно-кредитной сферы: в октябре 2009 года уровень потребительских цен в России не изменился. С начала года инфляция составила 8,1%. [4, 10, 13, 14, 18]
ПЕРСПЕКТИВЫ РАЗВИТИЯ ЭКОНОМИКИ В РОССИИ
Правительственный прогноз темпов роста экономики России на ближайшие три года вполне реален и даже слишком консервативен — в 2010 году не исключен рост ВВП в 5%, считают эксперты. Но ряд экономистов считают, что темпы роста экономики в 2010 году могут остаться отрицательными (минус 1–2%). В целом, как минимум частичное восстановление к 2012 году вполне возможно, вопрос лишь в том, когда и какими темпами это будет происходить. Минэкономразвития уповает на неожиданное удорожание нефти, но докризисного взлета эксперты все же не ждут. Правительство одобрило три сценария развития российской экономики в 2010–2012 годах, в качестве базового для трехлетнего бюджета принят умеренно-оптимистический вариант с ростом ВВП в 2010 году в 1%, в 2011 — 2,6%, в 2012 — 3,8%. По словам главы Минэкономразвития РФ Эльвиры Набиуллиной, базовый сценарий ориентируется на умеренную динамику цен на нефть. Помимо умеренно-оптимистичного МЭР прописал еще два сценария — консервативный и нефтяной. Консервативный сценарий предполагает, что экономика вырастет в 2010 году — на 0,1%, в 2011 — на 1,5%, в 2012 — на 3,2%. Согласно этому варианту, сохранится стагнация экономики вследствие продолжающегося сокращения инвестиционного спроса, включая государственные инвестиции, при слабом росте потребительского спроса и запасов. Умеренно оптимистичный сценарий, напротив, предполагает оживление в экономике вследствие продолжения инвестиционных программ естественных монополий и поддержки государством внутреннего спроса. Сценарии различаются, прежде всего, гипотезами о масштабах государственной поддержки приоритетных направлений социально-экономического развития в 2010–2012 годах, выраженной, в конечном счете, в величине дефицита федерального бюджета, а также реакцией бизнеса на кризис. Глава Минфина Алексей Кудрин заявил, что дефицит бюджета-2010 может составить 6,5–7,5% ВВП. Дополнительный процентный пункт дефицита может получиться из-за капитализации банков за счет ОФЗ и вклада России в антикризисный фонд ЕврАзЭС. Прогнозируемая цена на нефть в консервативном прогнозе совпадает с базовым. Минэкономразвития проработало и дополнительный нефтяной сценарий, предполагавший оживление в экономике РФ на фоне роста цен на нефть и более интенсивного оживления в мировой экономике. Комментируя новый прогноз, Кудрин заявил, что возврат к росту в 2010 году — это главный вызов, отмечают в своем обзоре эксперты Центра развития. По их мнению, пока внутренних источников роста в негосударственном секторе не видно. По оценкам специалистов, в 2012 году экономика должна выйти на докризисный уровень, вопрос в том, как быстро и по какой траектории. Это будет зависеть от восстановления промышленности и потребительского спроса, а также кредитования. На все это окажет влияние состояние банковской системы, которая сейчас переживает непростые времена.
К 2012 году темпы роста экономики могут замедлиться, к этому времени эффект низкой базы пропадет, предполагают специалисты. Экономика будет расти устойчиво, но не так быстро, как до кризиса — стремительного подорожания нефти не ожидается, да и кредиты в настоящее время дорогие. [4, 8, 10, 13, 14, 18]
4. СТРАТЕГИЯ РАЗВИТИЯ ЭКОНОМИКИ АЛТАЙСКОГО КРАЯ
ВЛИЯНИЕ МИРОВОГО ЭКОНОМИЧЕСКОГО КРИЗИСА НА СОСТОЯНИЕ ЭКОНОМИКИ АЛТАЙСКОГО КРАЯ
Мировой финансово-экономический кризис оказал влияние как на экономику Алтайского края, так и на реализацию инвестиционных проектов, проектов стратегического развития предприятий края. Так, влияние кризиса сказалось на деятельности предприятий машиностроительной отрасли. Сократился покупательский спрос на ее продукцию, что привело к сокращению производства, а значит и рабочих мест на предприятиях отрасли. Связано это влияние с тем, что при покупке продукции отрасли зачастую использовались различные схемы долгосрочного финансирования и лизинга, а в период кризиса же эти схемы практически перестали реализовываться. Большое число организаций было ликвидировано, на многих было произведено сокращение штата сотрудников. С октября 2008 года процессы увольнения работников из организаций края отслеживались посредством проведения ежедневного (предстоящие массовые увольнения работников) и еженедельного (увольнение работников в связи с ликвидацией организаций либо сокращением численности или штата) мониторинга.
По результатам проводимого мониторинга, в четвертом квартале 2008 года всего по краю из 267 организаций было уволено 2003 человека, из которых 598 человек трудоустроены, 1017 человек обратилось в органы службы занятости. На предприятиях, ведущих (либо планирующих) высвобождение работников, численность граждан, находящихся в простое по вине работодателя, составила 6811 человек, работающих неполное рабочее время по инициативе работодателя – 193 человека, находящихся в отпусках без сохранения зарплаты – 670 человек. Постоянно принимаются меры по обеспечению занятости работников, высвобождаемых в результате сокращения производства. При этом сокращение промышленного производства в регионе было не столь высоким, как по России в целом. Аграрная отрасль демонстрирует положительную динамику. По итогам 9 месяцев 2009 индекс сельхозпроизводства составил 112%. Пищевая и перерабатывающая промышленность демонстрирует положительную динамику 5-6% по сравнению с прошлым годом. Связано это с общим уровнем сокращения импорта продовольствия в России — обрабатывающие предприятия края получили шанс предложить отечественному рынку качественные продукты питания в необходимом количестве. Грамотные руководители хозяйств этим шансом воспользовались. Особо важным оказалось и обновление основных фондов предприятий пищевой и перерабатывающей промышленности, насыщение их современными технологиями с ориентиром на глубокую переработку сельскохозяйственного сырья, проведенное в последние годы. Именно это позволило удержать показатели по промышленности в целом, а также во многом нивелировать социальные последствия кризиса.
Экономический кризис показал, что необходимо большее внимание уделять рынку местного потребления, развивать новые производства . [15]
4.2 СТРАТЕГИЯ РАЗВИТИЯ ЭКОНОМИКИ АЛТАЙСКОГО КРАЯ (ПО ОТРАСЛЯМ)
Стратегические направления и приоритеты можно классифицировать, разделив на две группы. В первую войдут те направления и приоритеты, которые предполагают максимально эффективное использование природного и накопленного экономического потенциала края. Ко второй группе будут отнесены новые, ранее недостаточно используемые направления и приоритеты – то, что называется потенциалом для будущего развития. Общая схема стратегических направлений развития экономики Алтайского края представлена на рисунке 11.
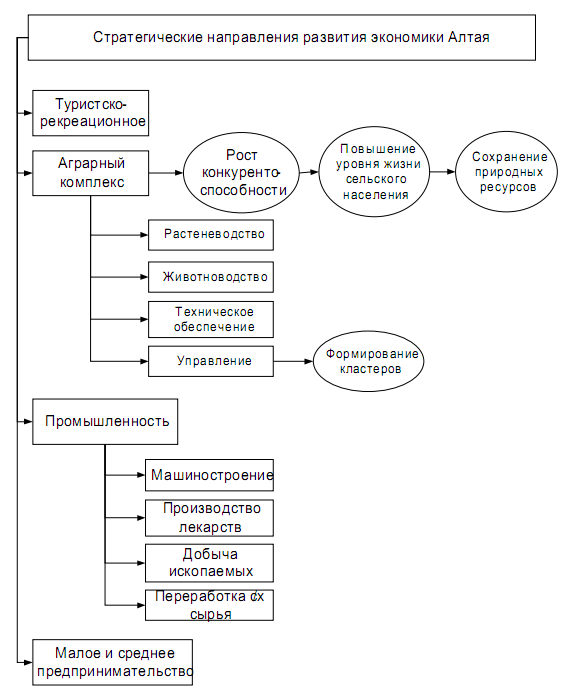
Рисунок 11 — Стратегические направления развития экономики Алтайского края
Стратегическое направление 1. Создание туристско-рекреационного комплекса международного значения. Основными предпосылками являются: уникальный природный, экологический и ресурсный потенциал Алтайского края, наличие большого числа природных объектов и памятников, привлекательных для туристов, широкий набор видов и наличие больших запасов минеральных и биологических ресурсов. Природных лечебных ресурсов и сырья достаточно для организации в крае высокотехнологичного оздоровительно-медицинского кластера и продвижения определенных алтайских брендов и товарных групп на российском и международном рынках. Регион имеет перспективы стать лидером в развитии технологий оздоровления, медицины и отдыха в масштабе Сибири в целом. По наличию лечебной базы и технологической платформы Алтайский край – лидер в Западной Сибири. Стратегическое направление 2. Обеспечение динамичного роста качественно нового уровня конкурентоспособности аграрного и промышленного комплексов
Аграрный комплекс
Стратегическими целями развития аграрного комплекса Алтайского края являются:
рост конкурентоспособности сельскохозяйственной продукции на основе роста производительности труда, увеличения эффективности сельскохозяйственного производства и ускоренного развития приоритетных подотраслей сельского хозяйства;
обустройство в соответствии с современными требованиями сельских территорий, повышение занятости и уровня жизни сельского населения как ключевого фактора ресурсного обеспечения стратегии развития;
сохранение и воспроизводство используемых в сельском хозяйстве земельных и других природных ресурсов.
Также ускоренное развитие животноводства – важнейшее стратегическое направление в развитии сельского хозяйства края. Развитие животноводства будет способствовать не только увеличению инвестиционной привлекательности региона, но и интенсивному развитию перерабатывающих отраслей (особенно сыроварения, маслоделия, мясопереработки).
Стратегические направления развития животноводства Алтайского края:
повышение генетического потенциала сельскохозяйственных животных на основе племенной и селекционной работы;
повышение эффективности животноводства на основе технологического и технического совершенствования ферм;
развитие кормовой базы.
Приоритетные подотрасли животноводства Алтайского края – крупнотоварное молочное скотоводство, мясное животноводство (мясное скотоводство, мясное овцеводство, табунное коневодство), свиноводство, мясное птицеводство. Также одним из ключевых направлений развития аграрного комплекса станет развитие кормовой базы животноводства.
Стратегической задачей является обеспечение роста эффективности сельскохозяйственного производства за счет технического переоснащения, повышения производительности труда, использования современных технологий производства, создания зональных (региональных) технологий сельхозпроизводства. Важным направлением развития технологической базы сельскохозяйственного производства станет формирование эффективной системы сервисного обслуживания техники. Другой стратегической задачей является совершенствование форм управления в аграрном секторе. Создание агропромышленных холдингов и специализированных (отраслевых) агропромышленных кластеров. Ключевым направлением организационной работы в сельскохозяйственных кластерах выступает создание мощных современных агрохолдингов, как правило, на базе предприятий перерабатывающей промышленности – производителей продукции, конкурентоспособной на макрорегиональных рынках. На территории Алтайского края присутствуют все составляющие, обеспечивающие создание полноценных кластеров, специализирующихся на поставках продукции сельского хозяйства. Наиболее сформировавшимся и подготовленным к развитию в новых условиях является зернопродуктовый кластер, ориентированный не только на производство конечного продукта, но и являющийся основой для животноводства и ряда отраслей перерабатывающей промышленности.
Основой зернопродуктового кластера Алтайского края является производство высококачественного продовольственного зерна и крупяных культур. В связи с этим сельхозпроизводители этой продукции всех без исключения районов края являются его потенциальными участниками. Несомненным конкурентным преимуществом алтайского зернопродуктового кластера является наличие хорошо известного положительного бренда алтайского зерна. В Алтайском крае имеются условия для создания молочного кластера. Учитывая, что Алтайский край занимает лидирующие позиции в Сибирском федеральном округе в этой сфере (30% животного масла и до 70% жирных сыров), наиболее логичным видится формирование молочного кластера, включающего в себя производителей молока, предприятия по его переработке, оптовую и розничную торговую сеть.
Благоприятные условия складываются и для формирования мясного кластера, где важнейшая роль должна быть отведена небольшим фермерским и личным подсобным хозяйствам населения – производителям весьма значительного (в настоящее время более половины) объема свинины.
В перспективе на территории Алтайского края (и это серьезное преимущество в Сибирском федеральном округе) могут сформироваться сахарный и масличный кластеры. Прогнозируемый рост объемов производства продукции и производительности труда в аграрном комплексе должен обеспечить существенное улучшение финансового состояния сельскохозяйственных товаропроизводителей. Ключевым вопросом становится обеспечение рентабельности производства. Уровень рентабельности по сельхозпредприятиям должен составить в целом по краю не ниже 20%, ежегодный объем балансовой прибыли достигнуть 5-7 млрд. рублей. К 2025 году в крае не должно остаться убыточных сельхозпредприятий (за исключением планово убыточных). Поддержка, прямая и косвенная, оказываемая сельскохозяйственным производителям государственными и муниципальными органами управления, должна быть ориентирована прежде всего на достижение высоких конечных финансовых результатов, рост эффективности производства, распространение передовых технологий повышения финансовой устойчивости хозяйствующих субъектов. Следующая стратегическая задача — стимулирование роста доходов и обеспечение занятости сельского населения, развитие социальной инфраструктуры села. Решение этой задачи неразрывно связано с необходимостью достижения стратегических целей роста интенсивности и эффективности аграрного комплекса. Другая стратегическая задача — ускоренное развитие подотраслей аграрного комплекса, базирующихся на природных и климатических особенностях Алтайского края. Так наряду с приоритетными подотраслями аграрного комплекса края хорошими перспективами развития обладает целый ряд подотраслей, базирующихся на природных и климатических особенностях — садоводство, коневодство и мараловодство, пчеловодство, сбор дикоросов. Также стретегической задачей является рациональное использование природных и земельных ресурсов.
Реализация стратегических целей и задач обеспечит в аграрном комплексе Алтайского края к 2025 году увеличение объемов производства не менее чем в 2-2,2 раза. Сопоставимые по объемам приросты будут получены за счет мультипликативных эффектов в различных отраслях экономики. Будут в основном решены проблемы занятости и обеспечения приемлемого уровня жизни сельского населения.
Промышленность
Промышленность, наряду с аграрным комплексом, является основой экономики Алтайского края. Главной целью ее развития является повышение его конкурентоспособности на основе смены технологической платформы, обновления номенклатуры выпускаемой продукции, востребованной на рынках сбыта, эффективных форм организации бизнеса.
С учетом этих особенностей, а также современного состояния, тенденций и проблем промышленного комплекса края, к стратегическим приоритетам развития промышленности следует отнести отрасли, обладающие устойчивым позиционированием на федеральных и межрегиональных рынках, технологическими и инновационными конкурентными преимуществами, обеспеченные природным, интеллектуальным, производственным и трудовым потенциалом:
машиностроение: транспортное, энергетическое и сельскохозяйственное;
фармацевтическая промышленность: производство лекарственных средств, биологически активных препаратов и витаминной продукции на основе местного сырья;
добыча полезных ископаемых;
переработка сельскохозяйственного сырья и производство продуктов питания.
Транспортное машиностроение – одна из наиболее перспективных отраслей промышленности края
Важной стратегической задачей алтайского транспортного машиностроения является кардинальное улучшение качества и потребительских свойств выпускаемой продукции. Нужна техника более высокого уровня. Необходим инновационный прорыв. Предприятия транспортного машиностроения Алтайского края должны стать одним из базовых элементов реализации Транспортной стратегии Российской Федерации на период до 2020 года.
В отрасли транспортного машиностроения следует:
- подготовить и осуществить реконструкцию и техническое перевооружение действующих производств грузовых вагонов, освоение новых видов продукции с целью повышения уровня конкурентоспособности, в том числе на мировых рынках;
- создать и внедрить в производство семейство конкурентоспособных дизельных двигателей (для силовых, транспортных, энергетических машин и установок, военно-технических средств, а также топливоподающих систем к ним).
Стратегической задачей сельскохозяйственного машиностроения Алтайского края является разработка и выпуск энергосберегающих машинотехнологических комплексов для сельского хозяйства (тракторы, сельскохозяйственные машины и орудия к ним).
Фармацевтическая промышленность – наиболее динамично развивающаяся отрасль, имеющая очень хорошие рыночные перспективы. Ежегодный прирост рынка фармацевтических препаратов в России составляет 20-25%. Стратегия развития фармацевтической промышленности будет строиться на основе производства лекарственных и биологически активных средств, витаминной продукции на основе местного сырья и создания лекарственных средств нового поколения на основе биотехнологических способов получения лекарственных субстанций.
Предприятия фармацевтической отрасли являются ядром активно формирующегося биофармацевтического кластера, который станет одним из важнейших инновационных центров развития экономики края.
Переработка сельскохозяйственного сырья и производство продуктов питания
Стратегией предусматривается создание следующих конкурентоспособных производств по данному приоритетному направлению:
расширение посевов рапса и организация производства рапсового масла в качестве биотоплива для дизелей, а также организация производства биоэтанола;
организация производства белковых продуктов для пищевой и фармацевтической промышленности;
реконструкция действующих и создание новых мощностей молокоперерабатывающих предприятий на основе современных энергосберегающих технологий глубокой переработки молока;
организацию современного производства по глубокой переработке семян подсолнечника и других технических культур (1,2 млрд. руб.);
строительство свинокомплекса на 300,0 тыс. голов с производством свиней на убой и глубокой заморозкой туш;
строительство современных производств по выпуску мяса птицы мощностью 30,0 тыс. т (3,2 млрд. руб.);
техническое перевооружение действующих мясоперерабатывающих предприятий;
расширение производства сахара и сопутствующих;
создание за счет применения инновационных биотехнологий, разрабатываемых предприятиями биофармацевтического кластера, технологических цепочек по производству «здорового питания» с высокой добавленной стоимостью и формирование принципиально нового, не существующего сегодня в России рынка – рынка здоровой и оздоравливающей пищи.
Иные отрасли промышленности, значимые для развития края и решения общефедеральных задач
Наряду с рассмотренными выше стратегическими отраслями важное значение для края имеет производство строительных материалов и конструкций. Приоритетность данного направления определяется интенсивным ростом объемов строительства жилья и других объектов социальной сферы в Алтайском крае.
В черная металлургии в перспективе до 2025 года будут устойчивыми позиции регионального производителя кокса (ОАО «Алтай-кокс») как на внутреннем, так и на внешнем рынке.
На территории Алтайского края находятся более 4 млн. гектаров леса, ежегодно заготавливается около 2,0 млн. мЗ древесины, из которой более 70% является деловой. Учитывая этот потенциал, одной из перспективных в плане развития отраслей промышленного комплекса является лесная и деревообрабатывающая промышленность. Стратегической целью развития отрасли должно стать технологическое обновление обрабатывающих производств, углубление степени переработки древесины и активное продвижение продукции с высокой долей добавленной стоимости.
Так же одной из важнейших стратегических задач отрасли является рациональное использование и воспроизводство лесов. Хорошие перспективы развития в Алтайском крае имеет химическая и резинотехническая промышленность (производство шин, удобрений). Наряду с технологическим обновлением производства, переходом на выпуск конкурентоспособных видов продукции существенное значение будет иметь использование передовых методов организации бизнесов и управления ими. К ним следует отнести, прежде всего, создание интегрированных структур, а также формирование кластеров. Реализация стратегических целей и задач аграрного и промышленного комплексов Алтайского края невозможна без соответствующего уровня развития инфраструктурных отраслей.
Малое и среднее предпринимательство
Все более важную стратегическую роль в развитии Алтайского края будет играть малое и среднее предпринимательство. Основными целями их развития являются обеспечение занятости населения и развития самозанятости, а также роста налоговых поступлений в бюджеты всех уровней. Малое и среднее предпринимательство будет доминировать в сфере общественного питания и бытовых услуг, строительстве и торговле. Кроме того, оно станет основой для выполнения ряда важных задач на стратегических направлениях развития. Все более будет возрастать роль малых инновационных предприятий. В ближайшие годы ожидается уверенный рост внешнеэкономического товарооборота Алтайского края, будут упрочены связи с Казахстаном, однако наибольшими темпами будет расти товарооборот Алтайского края с Китаем. Направления экономического взаимодействия с Узбекистаном, Таджикистаном, Кыргызстаном, Монголией также являются очень перспективными.
В целом, стратегия экономического развития отраслей экономики Алтайского края рассчитана на достижение высоких экономических показателей (таблица 1). [15]
Таблица 1 — Экономические показатели стратегии развития Алтайского края
| Показатели | Единица измерения | Целевое значение |
| ВВП на душу населения | Тыс. руб. (в базовых ценах 2006г.) | 220 |
| Объем инвестиций в основной капитал (в процентах от добавленной стоимости) | % | 35-37 |
| Доля инновационной продукции в объеме отгруженной продукции обрабатывающих производств | % | 30 |
| Объем отгруженных товаров промышленного производства | Млрд. рублей | 350 |
| Прирост производительности труда (в среднем по всем видам деятельности) | Количество раз, к 2006г. | 3,5 |
| Объем продукции сельского хозяйства на душу населения | Тыс. рублей | 40 |
| Объем туристического потока, проходящего через Алтайский край, всего | Млн. чел. в год | 3,2 |
| Средний объем реализации услуг за счет туристского потребления (с учетом инфляции) | Млрд. рублей в год | 7,3 |
| Объем экспорта продукции в зарубежные страны | Млн.долл. США | 3000 |
| Удельная доля продукции с высокой долей добавленной стоимости (в т.ч. услуг) в общем объеме экспорта | % | Не менее 50 |
Рассмотрев влияние мирового экономического кризиса на мировую экономику, экономику России в целом и экономику Алтайского края, рассмотрим, как такое резкое изменение ситуации на рынке повлияло на деятельность конкретного предприятия, в каких условиях. Для исследования было выбрано Открытое Акционерное Общество «Барнаульский вагоноремонтный завод». Рассмотрим, как было основано предприятие, как оно функционировало на протяжении всего своего существования, основные вехи в его развитии. Затем рассмотрим структуру управления предприятием, выявим возможные недочеты в ней. Далее произведем оценку финансовых результатов деятельности предприятия за 2008 год и произведем SWOT-анализ предприятия. Затем рассмотрим основные механизмы влияния экономического кризиса на деятельность предприятия, последствия этого влияния. Наконец, разработаем стратегию развития предприятия, с учетом как общего функционирования предприятия, так и влияния на него экономического кризиса, изменений на рынке.
Так как рассматриваемое предприятие является машиностроительным (относится к транспортному машиностроению), рассмотрим ситуацию в отрасли в стране и в крае.
5 СОСТОЯНИЕ ОТРАСЛИ «МАШИНОСТРОЕНИЕ» НА СЕГОДНЯШНИЙ ДЕНЬ
5.1 МАШИНОСТРОЕНИЕ В РОССИИ
В арсенале российского машиностроения начала XXI века имеется 48 тыс. заводов. Российские предприятия занимаются производством различных узлов и деталей механизмов, которые впоследствии направляются для сборки готовых агрегатов на основные заводы.
Представим структуру современного машиностроения в России на рисунке 12.
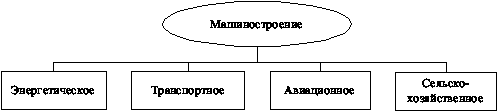
Рисунок 12 – Структура машиностроения в России
Энергетическая отрасль выпускает в основном оборудование, использующееся на электростанциях и двигатели для водного транспорта. Авиационные машиностроительные заводы производят высококлассные технические приборы, помогающие летчикам в управлении самолетом. Такие фирмы, как «Сухой» или «Миг», известны во всем мире. Транспортное машиностроение стратегически важно для современной России. На первом месте стоит выпуск отечественных автомобилей. Среди них, всем известный московский «ЗИЛ» и гигантский завод в Тольятти. Морское судостроение развито в Санкт-Петербурге, Таганроге и т.д. Последний, но от этого не менее важный вид машиностроения — сельскохозяйственный. Специализируется на выпуске техники, использующейся в коллективных хозяйствах. Россия славится своими тракторами, произведенными на петербургском «Кировце».
Машиностроительная отрасль России в начале XXI века начала выходить из экономического спада 90-х годов XX века и прочно занимает лидирующие позиции на мировой арене [25].
5.2 МАШИНОСТРОЕНИЕ В РОССИИ В ПЕРИОД КРИЗИСА
Рассмотрим, какое влияние оказал мировой экономический кризис на машиностроение в России. По мнению специалистов, замедление экономического развития и возможное сокращение инвестиций на осуществление госпрограмм в связи с сокращением экспортной выручки за нефть и ростом расходов на борьбу с последствиями кризиса, могут негативно сказаться на темпах развития таких металлоемких отраслей машиностроения, как судостроение, авиастроение, производство сельскохозяйственной техники. Последствия финансового кризиса для машиностроения представим на рисунке 13.
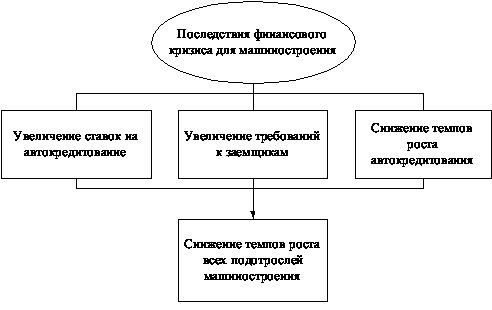
Рисунок 13 – Последствия мирового экономического кризиса для машиностроения
В последние несколько лет автомобильный рынок России демонстрирует впечатляющие темпы роста – свыше 30%. Основными движущими силами стали рост реальных доходов населения и развитие автокредитования. В настоящее время каждый второй автомобиль продается в кредит. Финансовый кризис обусловил повышение ставок по автокредитам на 1-3%, а также вынудил банки более внимательно подходить к системе оценки кредитоспособности заемщиков. Эти факторы влекут за собой увеличение процента отказов и, как следствие, замедление темпов роста автокредитования и автомобильного рынка [24]. Рассмотрим темпы изменения объемов производства в отрасли машиностроение за 2009 год.
В январе-сентябре 2009 года динамика производства машин и оборудования составила 68,3% (к январю-сентябрю 2008 года), электрооборудования, электронного и оптического оборудования – 63,9%, транспортных средств и оборудования – 58,4 процента. Представим изменение объемов производства важнейших видов продукции в январе-сентябре 2009 года на рисунке 3.
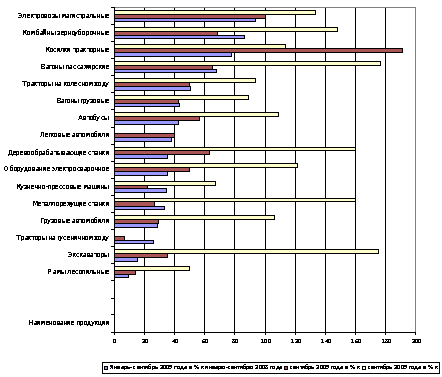
Рисунок 14 – Изменение объемов производства продукции.
В январе-сентябре 2009 года на предприятиях энергетического машиностроения, случаев остановки не наблюдалось, поскольку поставка выпускаемой продукции осуществляется в рамках заключаемых ранее долгосрочных договоров. Задолженности по заработной плате не наблюдается. В настоящее время предприятия отрасли испытывают проблемы, связанные с отказом авансирования работ по заключенным контрактам, в связи с пересмотром инвестиционных программ предприятий энергетики. Снижение производства обусловлено существенным сокращением спроса ряда отраслей промышленности на продукцию станкостроения. На большинстве предприятий произошло сокращение объемов реализации продукции, выросли остатки нереализованной продукции на складах предприятий, сократилась загрузка производственных мощностей по основной номенклатуре продукции. По состоянию 1 сентября 2009 года просроченная кредиторская заложенность составила: в производстве маши и оборудования – 22,7 млрд.руб., производстве электрооборудования, электронного и оптического оборудования – 19,7 млрд.руб., в производстве транспортных средств и оборудования – 65,9 млрд. руб.
Доля убыточных предприятий и организаций в общем количестве предприятий и организаций в январе-июле 2009 года в производстве машин и оборудования составила 40,1% (20,4% - в январе-июле 2008 года) (Рисунок 15).
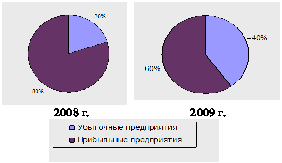
Рисунок 15 – Доля убыточных предприятий в 2008 и 2009 годах.
Среднемесячная заработная плата (по полному кругу организаций) за январь-август 2009 года в производстве машин и оборудования составила 16310,8 руб. (100,4% к соответствующему периоду 2008 года), в производстве электрооборудования, электронного и оптического оборудования – 16940,6 руб. (104,1%), в производстве транспортных средств и оборудования – 16846,3 руб. (99,8%).
Просроченная задолженность по заработной плате на 1 октября 2009 года составила в производстве машин и оборудования 327 млн.руб. (75,8% к величине данного показателя на 1 сентября 2009 года), в производстве электрооборудования, электронного и оптического оборудования – 254 млн.руб. (87,7%), в производстве транспортных средств и оборудования – 585 млн.руб. (86,7%) [24, 26].
5.3 СТРАТЕГИЯ РАЗВИТИЯ МАШИНОСТРОЕНИЯ В РОССИИ
Рассмотрим основные стратегические задачи в области машиностроения в России. Сложилась геостратегическая возможность модернизации российской инфраструктуры и промышленности, на базе скорейшего воссоздания (на новом технологическом укладе и новейшей базе оборудования) всего российского машиностроения и его конкурентоспособности. Текущие задачи государства и бизнеса распадаются на три блока вопросов:
Первый блок – антикризисное управление: актуальна работа трёхсторонних комиссий (власть, работодатели, профсоюзы) должна быть направлена на смягчение социального удара кризиса по населению:
на кардинальное (временное) сокращение заработков оставшихся на рабочих местах;
на законодательное решение по оплате 2/3 тарифа, в связи с особыми обстоятельствами, тем, кто будет находиться в вынужденном прогуле;
на совместное решение вопросов с местными властями о создании большего числа социальных рабочих мест (больницы, правопорядок, благоустройство, ЖКХ и т.п.)
на совместное решение вопросов с местными властями о создании максимально благоприятных локальных условий для малого бизнеса (особенно участвующего в цепочках продовольственного обеспечения);
на восстановлении бартерных схем, особенно для обеспечения продовольствием и энергоносителями регионов, где базируются предприятия;
на решение вопросов о налоговых каникулах (займах), других способах временного уменьшения налогового бремени;
на решении вопросов с банками об удлинении сроков ипотек, автокредитов и т.п., о приостановке платежей для тех, кто зарегистрирован на бирже труда.
Второй блок – стратегическая задача: восстановление и интенсивный рост внутренних рынков потребления промышленной продукции.
Это возможно при реализации множества крупных инфраструктурных проектов, которые создадут внутренний сбыт. Необходимы Проекты, имеющие большой мультипликативный рычаг. Т.е., сейчас важнее те из них, в которых каждый рубль, вложенный государством, приводит в движение как можно больший объём российских товаропроизводителей из различных отраслей и генерирует как можно больший ВВП. Именно таким образом определяется приоритетность инфраструктурных проектов.
Абсолютное большинство программ и проектов базируется на продукции машиностроения (прежде всего, тяжёлого). Скорейшая его модернизация становится системным фактором, определяющим экономическое состояние России в ближайшем будущем. У нас есть все предпосылки и условия, что бы к окончанию кризиса иметь мощное конкурентоспособное российское машиностроение (модернизированное на новом технологическом укладе и новой базе оборудования). За всё, что не умеем делать сами, придётся платить золотом. Всё машиностроение должно быть нацелено на замещение импорта.
Проблемы отечественного машиностроения хорошо известны, попытки их решить предпринимались, но результат не достигнут. Причины следующие:
масштабных комплексных инвестиций в машиностроение не было 30 лет;
реализованные проекты имеют перекос в сторону оборудования и не затрагивают модернизации инжиниринга, системы управления предприятием, подготовки персонала;
во главе угла зачастую стоит не новый продукт и модернизации под него, а увеличение производственной мощности под выпуск устаревшего продукта.
Решив задачу скорейшей коренной модернизации промышленности, на базе модернизации Машиностроения (в первую очередь, тяжёлого), мы, к моменту завершения кризиса, будем иметь современное, конкурентоспособное на мировом рынке, машиностроение, занимающее существенную долю в ВВП.
Предпосылки для улучшения конкурентоспособности на мировом рынке представим на рисунке 16.
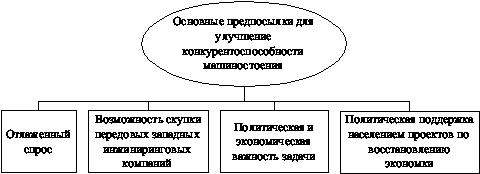
Рисунок 16 – Предпосылки для улучшения конкурентоспособности на мировом рынке
Третий блок вопросов – это инжиниринговые и технические решения. Капитализация на фондовом рынке, как критерий эффективности, показала свою несостоятельность и полную оторванность от физической реальности. Лауреат нобелевской премии по экономике Леонтьев предсказывал это. Необходимо подумать о себестоимости, о снижении энергоёмкости, о росте производительности труда и т.п. Пора подумать о новых продуктах. Сейчас самое время спокойно, но целеустремлённо и упорно заниматься этими вопросами, опираясь на натуральные показатели эффективности. Всё, даже кризисы, рано или поздно заканчиваются. Новые технологии и продукты, низкая себестоимость, высокая производительность, малая материалоёмкость и малая энергоёмкость дадут возможность для успешной конкуренции на будущих мировых рынках.
Также в целях принятия первоочередных мер по повышению эффективности работы отечественных машиностроительных предприятий, в том числе и ОПК, специалисты полагают целесообразным рассмотреть правительством РФ следующие вопросы:
введение государственного контроля за уровнем цен на энергоносители и сырье для предприятий машиностроения, выпускающих продукцию по государственному заказу или поставляемую на экспорт.
существенное снижение ставки НДС и налога на прибыль для образования на предприятиях фонда, используемого для технического перевооружения и создания новой инновационной продукции, включая затраты на НИОКР.
предусмотрение для предприятия льготного кредитования для приобретения технологического оборудования за рубежом (снижение кредитной ставки до 5% и увеличение сроков возврата кредита до трех лет).
уточнение закона РФ "Об образовании", предусмотрение в нем целевую контрактную подготовку специалистов в вузах и колледжах для студентов, обучение которых финансируется за счет государственного бюджета. В контракте должны быть учтены и сбалансированы интересы студента, предприятия и учебного заведения, а также предусмотрена 3-5-летняя работа специалиста на предприятии после окончания учебного заведения.
для стимулирования участия бизнеса в подготовке кадров ввести компенсацию затрат предприятиям за счет уменьшения налогооблагаемой базы на сумму, затраченную на участие в подготовке специалистов и повышении квалификации персонала.
передача в управление регионов учебные заведения среднего профессионального образования. [25, 31]
5.4 МАШИНОСТРОЕНИЕ В АЛТАЙСКОМ КРАЕ
На долю машиностроения и металлообработки приходится чуть более 20 процентов всего промышленного производства края. Машиностроительный комплекс является в настоящее время второй отраслью промышленного производства Алтайского края после электроэнергетики. В этой отрасли работает около 40% занятых в промышленном производстве края. Будучи крупнейшим сельскохозяйственным регионом России, Алтайский край является и крупным центром сельскохозяйственного машиностроения. Номенклатура машиностроительной продукции - пахотные и трелевочные гусеничные тракторы, двигатели для тракторов и комбайнов, паровые котлы различной мощности (на жидком, твердом и газообразном топливе), грузовые магистральные железнодорожные вагоны, дизели и дизель-генераторы, кузнечнопрессовые машины, станки, буровые машины, автомобильные и тракторные генераторы, пахотные плуги, сельхозмашины и запасные части к ним, оборудование для перерабатывающей промышленности. На предприятиях отрасли созданы крупные заготовительные мощности по литью: чугунному, стальному, алюминиевому. Инструментальные предприятия покрывают потребности края и поставляют различный инструмент в другие регионы страны. В настоящее время отрасль, как и вся экономика края, переживает трудные времена. Глубина экономического спада намного выше, чем в целом по краевой промышленности. Однако администрацией края определены перспективные направления по выводу