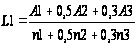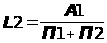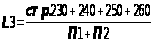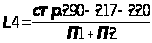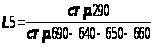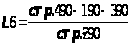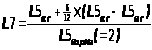Ананлиз финансовой устойчивости и повышения конкурентноспособности предприятия
Низкий уровень платежеспособности может быть случайным (временным) и хроническим (длительным). Поэтому анализируя состояние платежеспособности предприятия, нужно рассматривать причины финансовых затруднений, частоту их образования и продолжительность просроченных долгов.
Причинами неплатежеспособности могут быть невыполнение плана по производству и реализации продукции, повышение ее себестоимости, невыполнение плана прибыли и как результат недостаток собственных источников самофинансирования предприятия. Одной из причин ухудшения платежеспособности может быть неправильное использование оборотного капитала: отвлечение средств в дебиторскую задолженность, вложение в сверхплановые запасы и на прочие цели, которые временно не имеют источников финансирования. Иногда причиной неплатежеспособности является не бесхозяйственность предприятия, а несостоятельность его клиентов. Высокий уровень налогообложения, штрафных санкций за несвоевременную уплату налогов также может стать одной из причин неплатежеспособности предприятия.
Для выяснения причин изменения показателей платежеспособности важное значение имеет анализ выполнения финансового плана по доходной и расходной части. Для этого данные отчета о движении денежных средств, а также отчета о финансовых результатах сравнивают с данными финансовой части бизнес-плана. При анализе в первую очередь следует установить выполнение плана по поступлению денежных средств главным образом от реализации продукции, работ иуслуг, имущества, выяснить причины изменения суммы выручки и выявить резервы ее увеличения. Особое внимание нужно обратить на использование денежных средств, так как даже при выполнении доходной части финансового плана перерасходы и нерациональное использование денежных средств могут привести к финансовым затруднениям.
Расходная часть финансового плана анализируется по каждой статье с выяснением причин перерасхода, который может быть оправданным и неоправданным. По итогам анализа финансового плана должны быть выявлены резервы увеличения планомерного притока денежных средств для обеспечения стабильной платежеспособности предприятия в перспективе.
ЗАКЛЮЧЕНИЕ
В ходе написания выпускной квалификационной работы был изложен материал, представляющий собой комплексную оценку финансового состояния предприятия ООО «Скиф», путем анализа имущества предприятия и источников его формирования,анализа собственного и заемного капитала, оценки финансовой устойчивости на основе абсолютных показателях и коэффициентов и анализа платежеспособности.
В результате проведенного исследования выявлены следующие тенденции в финансово-хозяйственной деятельности:
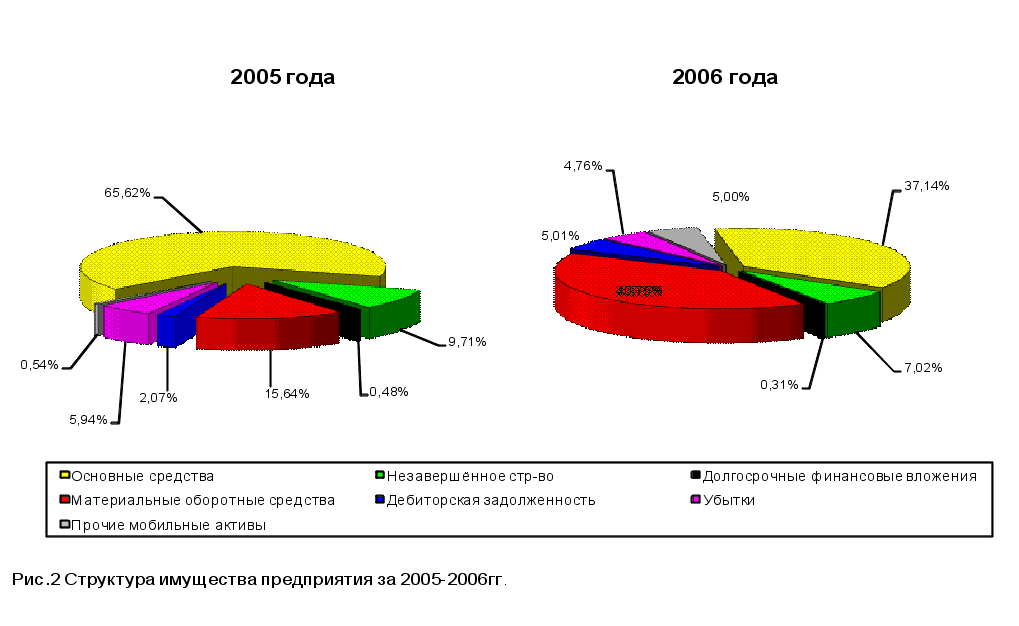
1. Деятельность предприятия в части формирования имущества в течение года была направлена на увеличение оборотных средств, в первую очередь запасов товарно-материальных ценностей. Можно сделать следующие рекомендации:
Необходимо провести инвентаризацию состояния имущества с целью выявления активов «низкого» качества (изношенного оборудования, залежалых запасов, материалов, дебиторской задолженности нереальной к взысканию), и уточнить реальную величину стоимости имущества. Эта мера способствует сокращению оттока денежных средств, направленных на уплату налога на имущества, а также средств необходимых для хранения труднореализуемых активов, изношенного оборудования.
Следует пересмотреть экономические отношения со своими покупателями и заказчиками и уменьшение объемов дебиторской задолженности; в этой же сфере необходимо пересмотреть организацию сбыта в целом, так как в условиях инфляции предприятию будет выгоднее продавать продукцию дешевле и быстрее, чем ожидать более выгодных условий ее реализации.
Оптимизация товарно-материальных ценностей.
Анализируя положения предприятия в отношении финансовой устойчивости и платежеспособности, можно выделить следующие рекомендации. Во-первых, для повышения платежеспособности предприятия необходимо прибыль, полученную от основной деятельности, направлять на увеличения наиболее ликвидной части оборотного капитала, т. е. денежных средств. Хотя этот шаг может рассматриваться как не эффективное использование ресурсов предприятия, но в настоящей ситуации необходимо. Во-вторых, произвести расчеты по определению оптимального запаса товарно-материальных ценностей, а необоснованную сумму запасов следует или реализовать, или использовать не увеличивая запасов в изучаемом периоде. В третьих, наладить отношения с покупателями и заказчиками, т.к. именно из-за того, что в отчетном периоде произошло увеличение дебиторской задолженности, предприятия не смогли рассчитаться с кредиторами.
Руководству предприятия в будущем отчетном периоде не следует наращивать производственные запасы, а свободные денежные средства направить на погашение кредиторской задолженности иначе существует вероятность уменьшения уровня платежеспособности.
2.Значительный объем средств предприятия отвлечен в расчеты. При этом темп прироста предоставляемого покупателям и заказчикам выше темпа прироста кредиторской задолженности. Очевидно, что результатом такой динамики становится резкий дефицит денежных средств, т. к. дебиторская задолженность выступает, как отвлечение средств из оборота, а кредиторская наоборот.
Исходя из изложенного, следует изменить политику в области сбыта, с целью увеличения оборачиваемостиготовой продукции и высвобождение денежных средств.
3. Предприятие осуществило инвестиции в строительство, при этом за отчетный период произошло снижение стоимости основных фондов.
Аналитические данные свидетельствуют о том, что предприятию следует внедрять в производство более совершенное оборудование и технологии, путем осуществления капитальных вложений.
Эта мера во-первых способствует к увеличению производительности труда, во-вторых снижению затрат на сырье, материалы, брак в производстве, ремонт и обслуживания оборудования, следствием этих изменений выступает реальная возможность увеличения качества продукции, ее конкурентоспособность, снижение себестоимости
Таким образом, в результате единовременных, капитальных вложений предприятие может обеспечить себе высокоэффективную деятельность в будущем.
Анализ финансовых коэффициентов позволил выявить тот факт, что в настоящее время текущая платежеспособность предприятия полностью зависит от надежности дебиторов. Поэтому экономистам предприятия следует четко отслеживать сроки погашения дебиторской задолженности, а по результатам оценки на выявленную просроченную или имеющую высокую вероятность не погашения задолженности создавать резервы по сомнительным долгам, в составе оценочных резервов.
На предприятии следует рассмотреть возможность организации полуфабрикатов и вспомогательных изделий, т.к. их удельный вес значителен в структуре затрат, а собственное производство возможно будет дешевле, что позволит снижению себестоимости.
В условиях жесточайшей нехватки денежной массы в обращении, современный покупатель любого товара старается приобрести то, что могло бы максимально соответствовать его вкусам и потребностям. При огромном выборе товаров и малом числе покупателей именно последнее, (а не продавец) диктуют общее поведение на рынке. И производителям приходится в условиях растущей конкуренции, подстраиваться под спрос.
Однако для производства высококачественной и конкурентоспособной продукции не достаточно использовать старое и не технологичное оборудование. Необходимо применять совершенные линии производства, которые помогут закрепить успех на рынке. Но дорогостоящее оборудование не всегда под силу приобрести производителю, поэтому в целях получения максимальной отдачи производителям рекомендуется, в соизмеренных пределах увеличить привлечение кредита.
В целом на основе проведенного анализа, были сделаны выводы, свидетельствующие о проблемах, связанных, прежде всего, с текущим оперативным управлением финансами на ООО «Скиф». Управлению финансами на предприятии отводится, слишком, малая роль. Это связано с тем, что предприятие существует, сравнительно недавно, формы внутрифирменных отчетов еще не отработаны. По существу, управление финансами происходит на уровне бухгалтерской службы и руководителя предприятия. Поэтому необходимо организовать службу управления финансами и провести ряд мероприятий по улучшению финансового состояния в соответствии с данными рекомендациями.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Федеральный закон «О бухгалтерском учете» от 21.1.96№129-ФЗ.
Закон РФ «О несостоятельности (банкротстве)» от 08.01.98 №6-ФЗ
Приказ Министерства финансов Российской Федерации «О методических рекомендациях по составлению и представлению сводной бухгалтерской отчетности» от 30.12.96 №112.
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации. Утверждено Приказом Министерства финансов РФ от 29.07.98 №34н.
Положение по бухгалтерскому учету «Бухгалтерская отчетность организации» (ПБУ 4/99). Утверждено Приказом Министерства финансов РФ от 06.07.9 №43н.
Адамов В.Е., Ильенкова С.Д., Сиротина Т.П., и др. Экономика и статистика фирм – М.: Финансы и статистика, 2000.
Аташов В., Уварова Г. Экономический советник менеджера. Минск: Финансы, учет, аудит. 2002.
Бакаев А.С., Шнейдман Л.З. Учетная политика предприятия. М.: 2000.
Баканов М. И., Шеремет А. Д. Теория экономического анализа. – М.: Финансы и статистика, 2005.
Баканов М.И., Шеремет А.Д. Экономический анализ: ситуации, тесты, примеры, задачи, финансовое прогнозирование. М.: «Финансы и статистика», 2005.
Барнгольц С. Б., Экономический анализ хозяйственной деятельности предприятий и объединений, М.:1996
Бухгалтерский анализ / Под ред. Гольдберга М. АКиев.: 2003
Бухгалтерская отчетность: составление и анализ / Под ред. Новодворского В. Д. – М.:2001
Друри К. Введение в управленческий и производственный учет -М. : 2002
Ефимова 0. В. Как анализировать финансовое положение предприятия. – М. : 2001
Ефимова 0. В. Анализ оборачиваемости средств коммерческого предприятия. -Бухгалтерский' учет 2003 (10)
Ефимова О. В. Финансовый анализ – М.: Бухгалтерский учет, 2003
Ковалев К. В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. -М. :1999
Ковалев В. В. Как читать баланс. -М. : 1993
Крейнина М. Н. Анализ финансового состояния и инвестиционной привлекательности акционерных обществ в промышленности, строительстве и торговле. -М. : 2002
Методика экономического анализа деятельности промышленного предприятия / Под. Ред. А. И. Бужинского, А. Д. Шеремета – М.: Финансы и статистика, 2000.
Мишин Ю. А. , Долгов В. П. , Долгов А. П. Учет и анализ:проблемы качественной обработки учетной информации. -Краснодар 1995
Нидлз Б. , Андерсон X. , КолдуэллД. Принципы бухгалтерского учета. -М. : 2000
Новодворский В. Д. , Хорин А. Н. Балансовое обобщение как метод бухгалтерского учета /Бухгалтерский учет. –2000
В.Ф.Палий Новая бухгалтерская отчетность. Содержание. Методика анализа-М.: библиотека журнала “Контроллинг”, 2001.
Родионова В. М. , Федотова М. А. Финансовая устойчивость предприятия в условиях инфляции. -М.: 2002
Четыркин Е. М. Методы финансовых и коммерческих расчетов. -М. : 1999
Шеремет А. Д., Сейфулин Р. С. Методика финансового анализа. –М.: 1999
Шеремет А. Д., Суйц В. П. Аудит. – М.: 2004
Шеремет А. Д., Сейфулин Р. С., Негашев Е. В.. Методика финансового анализа предприятия – М.: 2001
Таблица 2.4
Показатели рыночной устойчивости
|
Показатели |
Способ расчета |
Норма |
Пояснения |
На начало 2005 года |
На конец 2005 года |
Отклонения 2005 |
На начало 2006 года |
На конец 2006 года |
Отклонения 2006 |
|
1.Коэффициент независимости. |
|
і0,5 |
Показывает долю собственных средств в общей сумме средствпредприятия. |
0,73 |
0,87 |
+0,14 |
0,87 |
0,56 |
-0,31 |
|
2.Коэффициент соотношения собственных и заемных средств. |
|
Ј1 |
Показывает сколько заемных средств привлекало предприятие на 1руб.вложенных в активы собственных средств |
0,37 |
0,15 |
-0,22 |
0,15 |
0,78 |
+0,63 |
|
3.Коэффициент долгосрочного привлечения заемных средств. |
|
Показывает сколько долгосрочных займов привлечено для финансирования активов наряду с собственными средствами |
|||||||
|
4.Коэффициент маневренности собственных средств. |
|
і0,1 |
Характеризует степень мобильности использования собственных средств |
<0 |
0,06 |
- |
0,06 |
0,13 |
+0,07 |
|
5.Коэффициент обеспечения собственными средствами. |
|
і0,1 |
Показывает долю СОС, приобретенных за счет собственных средств. |
<0 |
0,29 |
- |
0,29 |
0,14 |
-0,15 |
|
6.Коэффициент реальной стоимости ОС иматериальных оборотных средств в имуществе предприятия. |
|
і0,5 |
Показывает долю имущества производственного назначения (реальных активов) в общей сумме имущества предприятия. |
0,7 |
0,68 |
-0,02 |
0,68 |
0,4 |
-0,28 |
|
7.Коэффициент реальной стоимости ОС в имуществе предприятия. |
|
Ю0,5 |
Показывает удельных вес основных средств в имуществе предприятия. |
0,7 |
0,66 |
-0,04 |
0,66 |
0,37 |
-0,29 |
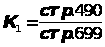
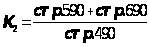
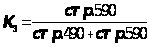
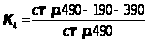
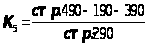
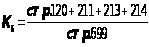
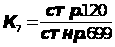
Таблица 3.5
Оценкаликвидностибаланса в 2005г.
|
АКТИВ |
Расчет |
На начало года |
На конец года |
ПАССИВ |
Расчет |
На начало года |
На конец года |
Платежныйизлишек или Недостаток |
|
|
на начало года |
на конец года |
||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9=3-7 |
10=4-8 |
|
1.Наиболее ликвидные активы(А1) |
стр.250+ стр.260 |
93 355 |
22 876 |
1.Наиболее срочные обязательства(П1) |
стр.620 |
1 102 874 |
541 671 |
-1 009 519 |
-518 795 |
|
2.Быстрореализуемые активы(А2) |
стр.240 |
175 766 |
87 036 |
2.Краткосрочные пассивы(П2) |
стр.610+ 670 |
200 000 |
0 |
- 24 234 |
+87 036 |
|
3.Медленнореализуемые активы(А3) |
стр.210+ 220+230 +270 |
850 033 |
668 193 |
3.Долгосрочные пассивы(П3) |
стр.590+630+640+650 +660 |
0 |
0 |
+850 033 |
+668 193 |
|
4.Труднореализуемые активы(А4) |
стр.190 |
3 810 013 |
1 190 599 |
4.Постоянные пас- сивы(П4) |
стр.490 |
3 544562 |
3 667 076 |
+265 451 |
-476 477 |
|
БАЛАНС |
стр.399 |
4 847 436 |
4 208 747 |
БАЛАНС |
стр.699 |
4 847 436 |
4 208 747 |
- |
- |
Таблица 3.6
Оценкаликвидностибаланса в 2006 г.
|
АКТИВ |
Расчет |
На начало года |
На конец года |
ПАССИВ |
Расчет |
На начало года |
На конец года |
Платежныйизлишек или Недостаток |
|
|
на начало года |
На конец Года |
||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9=3-7 |
10=4-8 |
|
1.Наиболее ликвидные активы(А1) |
стр.250+ стр.260 |
22 876 |
184 488 |
1.Наиболее срочные обязательства(П1) |
стр.620 |
541 671 |
1 917 405 |
-518 795 |
-1 732 917 |
|
2.Быстрореализуемые активы(А2) |
стр.240 |
87 036 |
326 555 |
2.Краткосрочные пассивы(П2) |
стр.610+670 |
0 |
929 760 |
+87 036 |
-603 205 |
|
3.Медленнореализуемые активы(А3) |
стр.210+ 220+230 +270 |
668 193 |
2 795 978 |
3.Долгосрочные пассивы(П3) |
стр.590+630+640+650 +660 |
0 |
0 |
+668 193 |
+2 795 978 |
|
4.Труднореализуемые активы(А4) |
стр.190 |
1 190 599 |
2 896 908 |
4.Постоянные пас- сивы(П4) |
стр.490 |
3 667 076 |
3 667 076 |
-476 477 |
-770 168 |
|
БАЛАНС |
стр.399 |
4 208 747 |
6 514 241 |
БАЛАНС |
стр.699 |
4 208 747 |
6 514 241 |
- |
- |
Таблица 3.7
Коэффициенты, характеризующие платежеспособность
|
Показатели |
Способ расчёта |
Норма |
Пояснения |
На начало года 2005 |
На конец года 2005 |
Отклонения |
На начало года 2006 |
На конец года 2006 |
Отклонения |
|
Общий показатель ликвидности |
|
іl |
Осуществляется оценка изменения финансовой ситуации в организации |
0,36 |
0,49 |
+0,13 |
0,49 |
0,498 |
+0,008 |
|
Коэффициент абсолютной ликвидности |
|
і0,2ё0,7 |
Показывает какую часть краткосрочной задолженности предприятие может реально погасить в ближайшее время за счёт денежных средств. |
0,07 |
0,04 |
-0,03 |
0,04 |
0,06 |
+0,02 |
|
Промежуточный коэффициент покрытия |
|
і0,7 |
Отражает прогнозируемые платёжные возможности предприятия при условии своевременного проведения расчётов с дебиторами. |
0,2 |
0,.2 |
0 |
0,.2 |
0,18 |
-0,02 |
|
Общий текущий коэффициент покрытия |
|
і2 |
Показывает платёжные возможности предприятия, не только при условии своевременных расчётов с дебиторами, но и продажей, в случае необходимости, прочих элементов материальных оборотных средств. |
0,796 |
1,4 |
+0,6 |
1,4 |
1,1 |
-0,28 |
|
Коэффициент текущей ликвидности |
|
і2 |
Характеризует общую обеспеченность предприятия оборотными средствами. |
0,796 |
1,4 |
+0,6 |
1,4 |
1,16 |
-0,24 |
|
Коэффициент обеспеченности собственными оборотными средствами |
|
і0,1 |
Характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости. |
<0 |
0,29 |
- |
0,29 |
0,14 |
-0,15 |
|
Коэффициент восстановления платежеспособности. |
|
іl |
Характеризует возможность предприятия восстановить свою платежеспособность через 6 месяцев. Он рассчитывается в случае, если хотя бы один из коэффициентов L4 или L5 принимает значение меньше критического. |
- |
0,85 |
- |
- |
0,585 |
- |