Коллективная форма организации оплаты труда, особенности ее использования и развития на примере ОАО "Ашасвет" машиностроительной отрасли
где Rколл — коллективная сдельная расценка; Hвыр.бр. — бригадная норма выработки; Стар — тарифная ставка i-то рабочего; п — число рабочих в бригаде.
Второй вариант расчета основан на калькуляции трудоемкости выполняемой работы. В этом случае коллективная сдельная расценка представляет собой сумму пооперационных расценок на отдельные виды работ, входящие в комплекс работ, выполняемых бригадой1.
Общий заработок бригады определяется как произведение общей коллективной расценки на количество изготовленных изделий (единиц выполненной работы). Затем он распределяется между членами бригады с учетом разряда каждого рабочего и времени, фактически отработанного им за расчетный период.
Один из наиболее распространенных способов распределения бригадного заработка — использование коэффициента приработка. В этом случае расчет заработка каждого рабочего сводится к следующему: а) устанавливается сумма тарифной заработной платы всей бригады за фактически отработанное время; б) определяется коэффициент приработка путем деления фактической заработной платы бригады по коллективным расценкам на сумму тарифной заработной платы; в) рассчитывается фактический заработок каждого рабочего путем умножения его заработка по тарифу за отработанное время на коэффициент приработка.
Основная проблема, возникающая при распределении коллективного заработка между членами бригады, состоит в том, чтобы наиболее полно учесть индивидуальный вклад каждого рабочего в общие результаты труда бригады. В рассмотренном варианте распределения бригадного заработка это можно учесть лишь в том случае, если каждый рабочий выполнял работу, сложность которой соответствовала его квалификации, а производительность труда каждого члена бригады была примерно одинаковой. Однако на практике так бывает далеко не всегда. Индивидуальный вклад рабочих в общие итоги работы бригады нередко значительно различается, а заработная плата при равных отработанном времени и разряде оказывается одинаковой. Это обстоятельство приводит к необходимости корректировать простые способы распределения бригадного заработка1.
Одним из методов корректировки является распределение сдельного приработка и коллективной премии бригады с помощью так называемых коэффициентов участия, которые характеризуют степень участия отдельных членов бригады в выполнении общего задания. Коэффициенты участия устанавливаются самой бригадой при подведении итогов работы за месяц на основе порядка их подсчета, определенного в положении об оплате и согласованного между работниками и работодателем.
За норму принимается коэффициент участия, равный 1. Снижение его обычно связывается с нерадивым отношением к труду, невыполнением заданий бригадира, низкой производительностью труда, нарушения трудовой и технологической дисциплины, правил техники безопасности и др2. Повышение коэффициента участия практикуется в случаях, когда рабочие добиваются более высокой производительности труда по сравнению с другими членами бригады, осваивают смежные специальности (операции), проявляют инициативу при выполнении производственных заданий, достигают высокого качества выполняемых работ. На практике коэффициенты участия, устанавливаемые в бригадах, чаще всего находятся в диапазоне 0,8—1,5. Тарифная заработная плата за отработанное время обычно гарантируется, а величина сдельного приработка определяется пропорционально коэффициенту участия.
В бригадах с устойчивым разделением труда где каждый рабочий выполняет определенный круг обязанностей и его квалификация полностью соответствует сложности выполняемой работы, заработок начисляется по индивидуальным расценкам. Последние определяются по формуле:
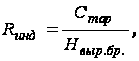
где R инд — индивидуальная расценка; Н выр.бр.- бригадная норма выработки.
В этом случае нет проблемы распределения общей суммы коллективного заработка. Для каждого рабочего заработок исчисляется за произведенную бригадой продукцию, но по индивидуальным расценкам, а фактический заработок бригады представляет собой сумму заработков всех ее участников,
На поточных и конвейерных линиях со строго регламентированным ритмом работы величина заработной платы устанавливается на каждое готовое изделие, индивидуальная сдельная расценка рассчитывается на каждую технологическую операцию.
Если рабочий наряду со своей операцией выполняет смежную, подменяя другого рабочего, и при этом не нарушает ритма работы бригады, то заработок начисляется ему за все фактически выполненные операции с учетом количества годных изделий, выпущенных бригадой в целом.
Распределение бригадного заработка между членами бригады зависит от того, акая часть заработка распределяется и от особенностей учета результатов труда каждого члена бригады. Наиболее часто в производственной практике применяются следующие варианты:
Фонд оплаты труда распределяется пропорционально тарифному заработку работника:
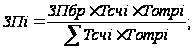
Если часовая тарифная ставка в течении расчетного периода менялась, то тарифный заработок определяется как сумма произведений часовых ставок на соответствующее время для каждого работника.
При этом способе практически делится приработок1, который может состоять из части фонда заработной платы отсутствующих работников и премии:
Часть ФОТбр (приработок) распределяется пропорционально рабочему времени, часовой тарифной ставке и коэффициента трудового участия.
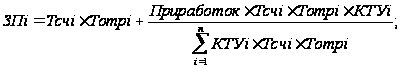
При этом приработок находится как разность сдельного заработка и тарифной заработной платы.
Весь ФОТбр распределяется через КТУ (коэффициент трудового участия).
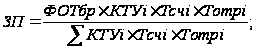
Распределение приработка бригады используется только коэффициент трудового участия
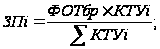
ГЛАВА II. ИССЛЕДОВАНИЕ СОСТОЯНИЯ ОРГАНИЗАЦИИ КОЛЛЕКТИВНОГО ТРУДА НА ПРИМЕРЕ ОАО «АШАСВЕТ»
2.1. Материально-техническая характеристика ОАО "АШАСВЕТ "
ОАО "Ашасвет" - производитель светотехничеких изделий для нефтяной, газовой, автомобильной, авиационной, станкостроительной и других промышленностей. Предприятие ОАО "Ашасвет" успешно работает, и в 2002 году отмечало своё 60-летие. Светотехники предприятия вступили в новый век, в новое тысячелетие с положительной динамикой роста производства. Это стало возможным из-за широких технологических возможностей изготовления изделий высокого качества и постоянного увеличения и обновления ассортимента. Мы всегда открыты для взаимного сотрудничества как в производстве, так и в реализации светотехнической продукции.
Приказом народного комиссара электропромышленности СССР N 5 от 07.01.42г. на базе Московского завода "Электросвет" им. Яблочкова в г. Аше был создан электроарматурный завод "Электролуч" Министерства электротехнической промышленности СССР. Заводу был присвоен номер 378 и определена номенклатура и специализация завода по выпуску электроооборудования. В марте 1942 года завод выпустил первую продукцию электроосветительной арматуры для фронта. В номенклатуру входили электропатроны, переносные лампы, кабинные лампы, вилки и другие изделия.
С 1950г. по 1957г. были расширены за счет вновь построенных корпусов цехи: штамповочный, гальванический, ремонтно-механический, ремонтно-строительный, сборочный и инструментальный.
В 1963-1973г. вводятся новые производительные площадки, создаются инструментальная, технологическая и конструкторская службы завода, ремонтное хозяйство. Организуются испытательная и метрологическая лаборатории. Освоено производство взрывозащищенных и химстойких светильников. В 1968г. начаты конструкторские проработки изделий культбыта. В производство внедрялось новое оборудование и технологии - шестишпиндельные автоматы, агрегатные станки, и многоместные прессформы. В 1981г. при подготовке производства новых изделий внедрен уникальный процесс гидромеханической вытяжки крупногабаритных отражателей.
С производством ТНП внедрялись новые технологические процессы:
вакуумное напыление;
анодирование алюминиевых деталей;
блестящее никелирование;
А с основанием в 1992г. ОАО "Ашасвет":
вакуумная металлизация (латунь, бронза, нержавейка);
метод порошковых полимерных покрытий.
Предприятие специализируется на изготовлении более восьмидесяти видов изделий:
светильников бытовых и промышленных, в т. ч. применяемых в автомобильной, авиационной, станкостроительной, нефтяной и газовой промышленности;
электронагревательных приборов ("Гольфстрим", "Урал-6", "Элав");
светомаяков;
электроустановочных изделий.
ОАО "Ашасвет" является ведущим предприятием в выпуске переносных взрывозащищенных светильников и основным производителем в отрасли. Ведутся маркетинговые исследования, опытно-конструкторские работы, подготовка производства новых изделий. С 2000г. на предприятии внедряется программа по переходу на работу в международной системе качества ИСО-9000.
В настоящее время предприятие имеет пять основных цехов, четыре вспомогательных цеха, производственные и вспомогательные участки, развитый складской комплекс площадью 5000 кв.м. На предприятии имеются следующие виды производств и технологических процессов:
штамповочное производство на базе многопозиционных пресс-автоматов, кривошипных прессов, пресса двойного действия;
механообрабатывающее производство с применением токарных станков с ЧПУ, токарных автоматов, агрегатных и многошпиндельных станков, холодновысадочных и резьбонакаточных автоматов;
гальваническое и окрасочное производство располагают стационарными ваннами для цинкования, никелирования порошковым напылением, вакуумной металлизацией, термодиффузионным цинкованием;
переработка пластмасс на базе гидравлических прессов и термопластавтоматов;
сборочное производство основано на базе специализированных сборочных участков, оснащенных нестандартным оборудованием;
инструментальное производство и участок спецтехоборудования оснащены координатно-расточными станками, оптико-профилешлифовальными, электроэррозионными и др.
Испытательная лаборатория ОАО "Ашасвет", аккредитована в системе сертификации ГОСТ (номер аттестата РОСС RU.0001.22МЮ28), проводит все виды испытаний, а именно: климатические, механические, тепловые, светотехнические, проверка системы защиты на светильники для освещения жилых, общественных, производственных помещений, а так же ручные светильники на соответствие ГОСТов 8607;17677;7110.
Таким образом, можно заключить, что ОАО «Ашасвет» является динамично развивающимся предприятием не имеющем прямых конкурентов в регионе. Продукция данного предприятия пользуется устойчивым спросом не только на внутреннем, но и внешнем рынках. Выпускаемые изделия отличаются высоким качеством и высокими эстетическими характеристиками. Так же данная продукция является высокотехнологичной и наукоемкой.
В разрезе данного анализа нами будут рассмотрены показатели, характеризующие эффективность деятельности ОАО «Ашасвет». Среди данных показателей можно выделить динамику выручки от реализации продукции (работ, услуг) (стр. 010 Ф №2),себестоимость произведенной продукции (работ, услуг) (стр. 020 Ф №2), динамику прибыли от продаж (стр. 050 Ф №2) и динамику чистой прибыли (стр. 150 Ф №2). Период исследования при этом составляет 3 год т.е. 2000, 2001 и 2002 годы. По данным указанного источника за исследуемые периоды составим таблицу.
Таблица №2.1.
| Показатели | Период | ||
| 2000 г | 2001 г | 2002 г | |
| Выручка от реализации тыс. руб. | 47790 | 50705 | 62337 |
| Себестоимость продукции тыс. руб. | 42689 | 43611 | 55479 |
| Прибыль тыс. руб. | 5101 | 7094 | 6858 |
| Чистая прибыль тыс. руб. | 3891 | 4005 | 4593 |
Графически данная динамика выглядит следующим образом:
Диаграмма 2.1.
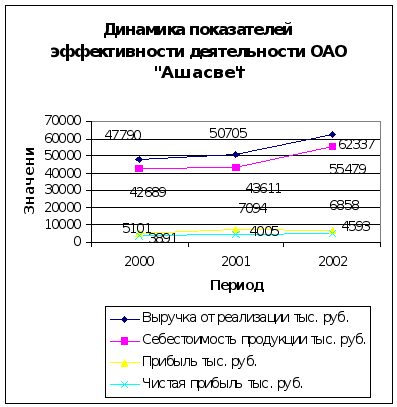
Из диаграммы 2.1. видно, что ОАО «Ашасвет» является динамично развивающимся предприятием. Выручка от реализации продукции в 2002 году по сравнению с 2001 годом выросла на 22,9%, а в 2001 году по сравнению с 1999 годом она возросла на 6,09 %. Чистая прибыль так же возрастает из года в год на протяжении всего периода исследования.
Рассмотрим динамику показателей рентабельности продаж за период 2000 – 2002 гг.
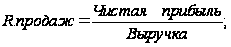
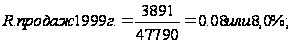
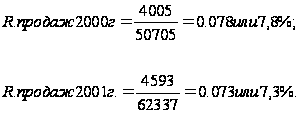
Графически данную динамику можно представить следующим образом:
Диаграмма 2.2.
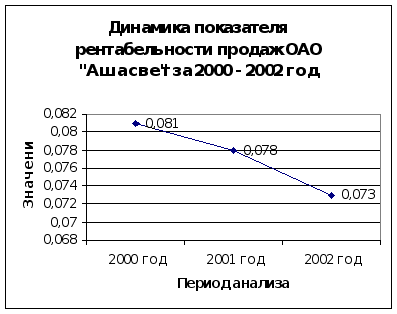
Данное обстоятельство можно объяснить тем, что руководство ОАО «Ашасвет» проводит активную политику налогового планирования и налог на прибыль, уплачиваемый данным предприятием можно уменьшить только путем сокращения налогооблагаемой базы по налогу на прибыль1. Для целей экономического анализа следует рассмотреть показатель фондовооруженности труда, определяемый как отношение среднегодовой стоимости основных производственных фондов и среднесписочной численности промышленно-производственного персонала. (диаграмма 2.3.)
Диаграмма 2.3.
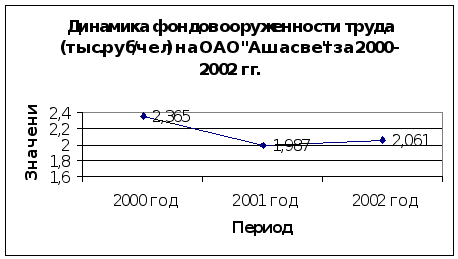
Фондовооруженность труда на исследуемом предприятии довольно значительно меняется в период 2000-2002 гг. Резкий спад фондовооруженности наблюдается в 2001 году. Данное явление можно объяснить тем, что в 2001 году наряду с сокращением численности ППП произошло массовое сокращение старых неконкурентных производств. Многие потоковые линии были демонтированы и проданы по остаточной стоимости. Как следствие, сократилась среднегодовая стоимость основных производственных фондов и, соответственно, уменьшилась фондовооруженность труда.
2.2. Анализ трудовых показателей ОАО «АШАСВЕТ»
Анализ трудовых показателей является важнейшим этапом исследования деятельности данного хозяйствующего субъекта. Данный анализ использует методы сравнения (абсолютное и относительное отклонение, метод абсолютных разниц)
Для анализа трудовых показателей необходимы следующие данные за исследуемый период (2000 – 2002г.г.).
Таблица №2.2.
| Исходные данные формы 2-т | 2000год | 2001 год | 2002 год |
|
Среднесписочная численность промышленно – производственного персонала (ППП), чел. из него: рабочих служащих |
525 417 108 |
498 417 81 |
505 417 88 |
|
Отработано рабочими чел, дней чел, час. |
90906 681795 |
90072 666533 |
90505 678545 |
|
Фонд оплаты труда ППП, тыс. руб. из него: служащих рабочих в т.ч. прямой фонд Доплаты в структуре: часового фонда дневного фонда годового фонда |
12855 6562 6293 4405 944 95 849 |
15906 8543 7363 5302 957 147 958 |
13203 7340 5863 3844 908 115 996 |
| Объём продукции (в сопоставимых ценах), тыс. руб. | 47790 |
50705 |
62337 |
Производительность труда, объём продукции.
Определим производительность труда ППП
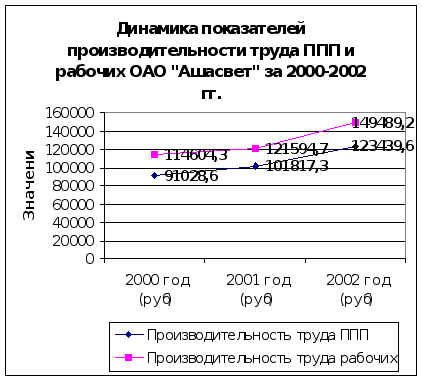
ПТ00ППП = Q00/Ч00ср.спис.ППП = 47790000/525 = 91028,6 руб.
ПТ01ППП = Q01/Ч01ср. спис. ППП = 50705000/498 = 101817,3 руб.
ПТ02ППП= Q02/Ч02ср. спис. ППП =62337000/505=123439,6 руб.
Выясним абсолютное отклонение
∆ПТППП01 = ПТ01ППП - ПТ00ППП = 101817,3 – 91028,6 = + 10788,7 руб.
∆ПТППП02 = ПТ02ППП - ПТ01ППП= 123439,6 - 101817,3 = + 21622,3 руб.
Определим относительное отклонение
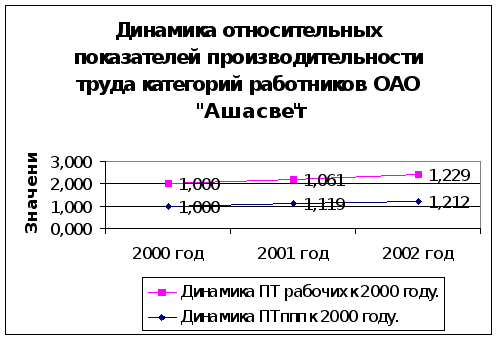
JПТППП01 = ПТ01ППП /ПТ00ППП = 101817,3/91028,6 = 1,119
JПТППП02= ПТ02ППП /ПТ01ППП =123439,6/101817,3 = 1,212
Как видно из данного решения, производительность труда промышленно – производственного персонала в период 2000 – 2002 года неуклонно возрастает. Это объясняется тем, что темп роста объемов производства превышает темп роста численности ППП.
Проанализируем производительность труда на одного рабочего ОАО «Ашасвет» в период 2000 – 2002 гг..
ПТ00раб. = Q00/Ч00ср.спис.раб. = 47790000/417 = 114604,3 руб.
ПТ01раб. = Q01/Ч01ср.спис.раб. = 50705000/417 = 121594,7 руб.
ПТ02раб. = Q02/Ч02ср.спис.раб. = 62337000/417 = 149489,2 руб.
Выясним абсолютное отклонение
∆ПТраб.01 = ПТ01раб. – ПТ00раб. = 121594,7 – 114604,3 = + 6990,4 руб.
∆ПТраб.02 = ПТ02раб. – ПТ01раб = 149489,2 - 121594,7 = + 27894,5 руб.
Определим относительное отклонение
JПТраб.01 = ПТ01раб. /ПТ00раб. = 121594,7/114604,3 = 1,061
JПТраб.02 = ПТ02раб. /ПТ01раб = 149489,2/121594,7 = 1,229
На диаграмме 2.4. видно динамику изменения абсолютных показателей производительности труда ППП и рабочих в исследуемый период.
Диаграмма 2.4.
Представим графически (диаграмма 2.5) динамику относительных показателей производительности труда ППП и рабочих, где за базу принят показатель 2000 года.
Диаграмма 2.5.
Определим среднедневную производительность труда рабочих
ПТ00дн. = Q00/Т00эф. = 47790000/90906 = 525,7 руб.
ПТ01дн. = Q01/Т01эф. = 50705000/90072 = 562,9 руб.
ПТ02дн. = Q02/Т02эф. = 62337000/90505= 688,8 руб.
Выясним абсолютное отклонение
∆ПТдн.01 = ПТ01дн. – ПТ00дн. = 562,9 – 525,7 = + 37,2 руб.
∆ПТдн.02 = ПТ02дн. - ПТ01дн = 688,8 - 562,9 = + 125,9 руб.
Найдем динамику дневной производительности труда рабочих исследуемого предприятия за период анализа.
JПТдн.01 = ПТ01дн. /ПТ00дн. = 562,9/525,7 = 1,071
JПТдн.02 = ПТ02дн. /ПТ01дн = 688,8/562,9 = 1,223
Определим среднечасовую производительность труда рабочих данного предприятия за период 2000-2002 гг.
ПТ00час. = Q00/Т00эф. = 47790000/681795 = 70,1 руб.
ПТ01час. = Q01/Т01эф. = 50705000/666533 = 76,1 руб.
ПТ02час. = Q02/Т02эф. = 62337000/678545 = 91,8 руб.
Выясним абсолютное отклонение данного показателя.
∆ПТчас.01 = ПТ01час. - ПТ00час. = 76,1 – 70,1 = + 6 руб.
∆ПТчас.02 = ПТ02час. – ПТ00час. = 91,8 - 76,1 = +15,7 руб
Относительное отклонение между показателями производительности труда в соответствующие периоды.
JПТчас.01 = ПТ01час. /ПТ00час. = 76,1/70,1 = 1,086
JПТчас.02 = ПТ02час. /ПТ01час = 91,8/76,1 = 1,206
Как видно из расчетов, данный показатель в период 2000-2002 годы растет. Причем, больший рост отмечен в период 2001-2002 годы. Данное явление так же объясняется тем, что темп роста объема производства намного превышает рост темпа роста показателей отработанного времени (человеко/дней и человеко/часов).
Выясним отклонение по объёму производства
∆Q01 = Q00 – Q01 = 50705000 – 47790000 = + 2915000 руб.
∆Q02 = Q01 – Q02 = 62337000 – 50705000 = + 11632000 руб.
Определим влияние численности персонала на объём производства в период 2000-2001 годы.
∆QЧ01 = (Ч00 –Ч01) * ПТ00 = (498 – 525)*91028,6= - 2457772,2 руб.
∆QЧ02 = (Ч01 –Ч02) * ПТ01 = (505 – 498)* 101817,3 = 712738,5руб.
Определим влияние производительности труда на объём производства
∆QПТ01 = (ПТ01 –ПТ00) * Ч01 = (101817,3 – 91028,6)*498 = + 5372772,6 руб.
∆QПТ02 = (ПТ02 –ПТ01) * Ч02 = (123439,6 - 101817,3)*505 = + 10919261,5 руб.
Определим влияние на объём производства обоих факторов
∆Q01 = QПТ01 + QЧ01 = 5372772,6 + (- 2457772,2) = + 2915000,4 руб.
∆Q02 = QПТ02 + QЧ02 = 10919261,5 + 712738,5 = +11632000 руб.
Таким образом, снижение численности ППП в 2001 году по сравнению с 2000 годом на 27 человек привело к снижению объема производства на 2457772,2 руб., а рост числа ППП в 2002 году по сравнению с 2001 годом привело к увеличению объема производства на 712738,5 руб. Рост производительности труда в 2001 году на 91028,6 рублей привело к увеличению объема производства на 5372772,6 рублей, а рост производительности труда в 2002 году на 21622,3 рублей в год привело к росту объемов производства на 10919261,5 руб.
2.3 Заработная плата. Структура заработной платы.
Сопоставим отчётные и базисные показатели затрат по заработной плате
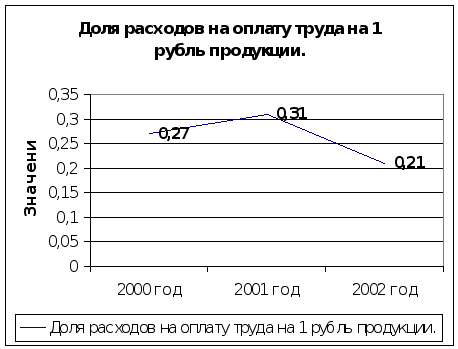
С00ЗП = ФЗП00ППП/Q00 = 12855000/47790000 = 0,27 руб.
С01ЗП = ФЗП01ППП/Q01 = 15906000/50705000 = 0,31 руб.
С02ЗП = ФЗП02ППП/Q02 = 13203000/62337000 = 0,21 руб.
Покажем на диаграмме 2.6 данную динамику доли расходов на оплату труда за период 2000-2002 на ОАО «Ашасвет»
Диаграмма 2.6.
Индекс
JСзп01 = С01ЗП/ С00ЗП = 0,31/0,27 = 1,148
JСзп02 = С02ЗП/ С01ЗП = 0,21/0,31 =0,677
Вывод: в целом затраты заработной платы на рубль произведённой продукции уменьшились. Для выяснения причин нужно провести детальный анализ по всем показателям. Данный факт говорит о несовершенстве системы оплаты труда работникам исследуемого предприятия.
Для обеспечения объективного анализа изменения фонда заработной платы необходимо скорректировать величину запланированного фонда заработной платы с учётом фактического изменения объёма производства
Сделаем расчёт скорректированного планового фонда промышленно-производственного персонала
ФЗПпланскор. ППП = ФЗПплан ППП * JQ
JQ01 = Q01 /Q00 = 50705000/47790000 = 1,061
JQ02 = Q02 /Q01 = 62337000/50705000 = 1,229
Диаграмма 2.7.
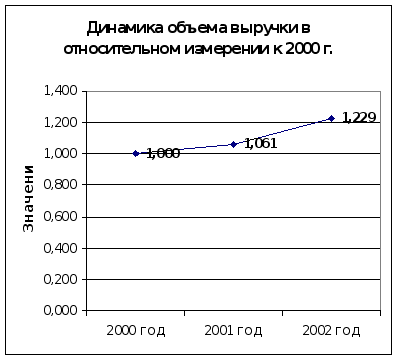
Отчетливо видно, что объем производства товаров, работ и услуг ОАО «Ашасвет» непрерывно возрастает.
Выясним абсолютное отклонение
∆ФЗПскор01 = ФЗП01 – ФЗПпланскор01.
∆ФЗПскор02 = ФЗП02 – ФЗПпланскор02
∆ФЗПскорППП01 = 15906000 – 13639155 = + 2266845 руб.
∆ФЗПскорслуж.01 = 8543000 – 6962282 = + 1580718 руб.
∆ФЗПскорраб.01 = 7363000 – 6676873 = + 686127 руб.
∆ФЗПскорППП02 = 13203000 – 19548474 = - 6345474 руб.
∆ФЗПскорслуж.02 = 7340000 – 8543000 = - 1203000 руб.
∆ФЗПскорраб.02 = 5863000 – 7363000 = - 1500000 руб.
Определим относительное отклонение
JФЗПскор.01 = ФЗП01/ФЗПпланскор00.
JФЗПскор.02 = ФЗП02/ФЗПпланскор01
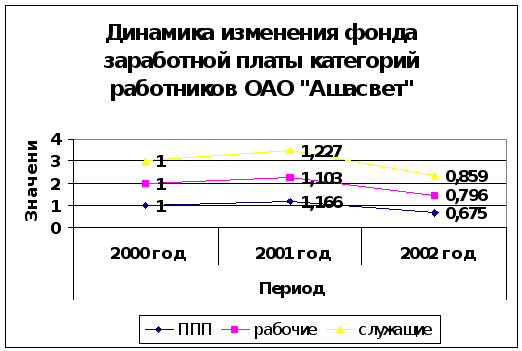
JФЗПскор.ППП01 = 15906000/13639155 = 1,166
JФЗПскор.служ.01 = 8543000/6962282 = 1,227
JФЗПскор.раб.01 = 7363000/6676873 = 1,103
JФЗПскор.ППП02 = 13203000/19548474 =0,675
JФЗПскор.служ.02 = 7340000/8543000 = 0,859
JФЗПскор.раб.02 = 5863000/7363000 = 0,796
Диаграмма 2.8.
Сведем полученные результаты в сводную таблицу (Приложение 2).
Из данной таблицы можно видеть, что фонд заработной платы 2002 года всех категорий работников довольно низкий по сравнению с скорректированными значениями фонда заработной платы 2001 года.
Происходит изменение и заработной платы
Таблица №2.3.
| Показатели | 2000 год (скорр.) | 2001 год | 2002 год | Отклонение | Индекс | ||
| 2000-2001 | 2001-2002 | 01/00 | 02/01 | ||||
| ЗП ср.ППП | 25979,3 | 31939,7 | 26144,5 | 5670,4 | 5795,2 | 1,230 | 0,818 |
| ЗП ср.служ. | 64465,5 | 105469 | 83409 | 41003,5 | -22060 | 1,102 | 0,791 |
| ЗП ср.раб. | 16011 | 17657 | 14059,9 | -1646 | -3597,1 | 1,636 | 0,796 |
Графически данные показатели можно представить следующим образом:
Диаграмма 2.9
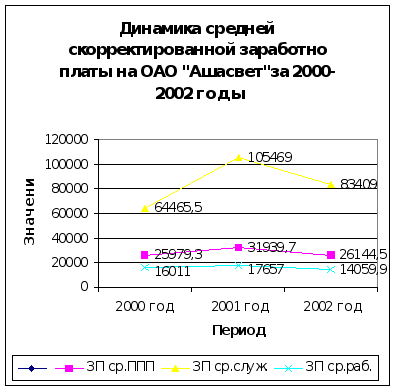
Вывод: в соответствии с проведённым анализом отмечаем превышение отчётных показателей средней заработной платы над плановыми скорректированными показателями средней заработной платы в отдельные периоды. Однако, в целом оплата труда рабочих основного производства ОАО «Ашасвет» остается на довольно низком уровне, что говорит о несовершенстве системы оплаты труда. Особенно сильно снизилась оплата труда работников всех категорий в 2002 году.
2.4. Оценка состояния организации коллективной формы оплаты труда работников ОАО «Ашасвет»
В процессе своей деятельности, ОАО «Ашасвет» реализует две основные формы оплаты труда:
Индивидуальную;
Коллективную.
Индивидуальная форма оплаты труда применяется, как правило, в отношении работников не занимающихся производством продукции потоковым методом. Это относится главным образом к работникам вспомогательных производств и участков не основного поля деятельности. Для анализа коллективной формы оплаты труда очень важно знать долю работников, зарабатывающих деньги в рамках данной формы оплаты за труд. На таблице №2.7. показан состав рабочих в период исследования 2000 – 2002 годы:
Таблица № 2.4.
| Форма оплаты труда работников | Период исследования | ||
| 2000 год | 2001 год | 2002 год | |
| Индивидуальная (чел) | 79 | 86 | 72 |
| Коллективная (чел) | 338 | 331 | 345 |
| Всего | 417 | 417 | 417 |
Из таблицы видно, что основная доля рабочих занята в рамках коллективной формы оплаты труда. Причем общая динамика показывает, что число занятых рабочих в период 2000 – 2002 годы растет. Данное обстоятельство объясняется тем, что производство ОАО «Ашасвет» направлено в первую очередь на выпуск предметов массового потребления, пользующихся спросом у населения. Производство данных предметов находится в поле деятельности производственных бригад, в состав которых входят основные рабочие.
Формирование бригадного заработка происходит на основе квалификации работника и отработанного времени. Квалификация работников определяется в соответствии с присвоенным ему разрядом тарифной сетки. Тарифная сетка представляет собой совокупность тарифных разрядов и соответствующих им тарифных коэффициентов.
На таблице № 2.5. представлена тарифная сетка, применяемая для дифференциации оплаты труда работников ОАО «Ашасвет»:
Таблица №2.5.
| Тарифный разряд | Тарифный коэффициент | Тарифная ставка часовая (руб/час) |
| 1 | 1,00 | 8,57р. |
| 2 | 1,14 | 9,78р. |
| 3 | 1,30 | 11,14р. |
| 4 | 1,48 | 12,70р. |
| 5 | 1,69 | 14,48р. |
| 6 | 1,87 | 16,08р. |
| 7 | 2,08 | 17,84р. |
| 8 | 2,31 | 19,81р. |
| 9 | 2,56 | 21,99р. |
| 10 | 2,85 | 24,40р. |