Разработка конкурентоспособной стратегии для ООО "СПМ"
Выбор стратегии — анализ альтернативных стратегий, выбор наиболее подходящего варианта достижения поставленной цели, разработка конкретных планов реализации выбранного варианта развития (стратегии), в частности, в виде конкретных бизнес-планов для отдельных видов бизнеса, проектов, продуктов. Существуют специальные методы прогнозирования и оценки будущих ситуаций на базе сценариев развития и портфельного анализа.
Таблица 1.2
Анализ внутренней среды в разрезе функциональных областей
| Функциональные области | Оцениваемые параметры и характеристика |
| 1 | 2 |
| Организация управления | Организационная структура, функциональное и иерархическое разделение труда, централизация и децентрализация, методы и порядок принятия основных видов решений, управленческие информационные системы, организация системы коммуникаций, стиль управления, квалификация и способности высшего менеджмента, система стратегического планирования |
| Маркетинг | Применяемые стратегии и концепции, рынки (размеры, доля, конкуренты), потребители, товар, ценовая политика, каналы распределения, организация сбыта, рекламная деятельность, информация |
| Исследования и разработки | Состав кадров, их квалификация и опыт, мотивация, портфель новых проектов, сотрудничество с другими организациями, лицензионные соглашения, организация процесса проектирования, состояние и организация информационного обеспечения |
| Технология и производство | Состав кадров, их квалификация и компетентность, тип применяемой технологии, тип и состояние основных фондов, организация технического обслуживания, организация производства, система календарного планирования, организация контроля качества, основные поставщики и их надежность |
| Персонал | Структура персонала, мастерство, условия найма, текучесть кадров, обучение и повышение квалификации, системы оплаты труда и мотивация |
| Финансы | Состав и структура финансов, финансовая стабильность, прибыль и ее использование, движение денежной наличности, планирование финансовых показателей |
| Организационная культура | Ценности, стандарты поведения и традиции, мировоззренческие особенности руководителей, философия менеджмента |
Считается, что формирование и оценка альтернативных вариантов развития представляет самостоятельную ценность для управления и реализуется в ходе стратегического планирования, при этом определяются временные рамки, ресурсы, источники и объемы финансирования и ответственные за реализацию намеченных мероприятий.
Выбор стратегии из ряда возможных производится по определенным критериям, в установлении которых решающая роль принадлежит самым высшим руководителям организации.
Управление реализацией стратегии – это этап, в ходе которого обнаруживается осуществимость и материализуемость ранее принятых решений, разработанной стратегии. Выполнение стратегии является критическим процессом, т.к. именно он в случае успешного осуществления приводит фирму к достижению поставленных целей. Очень часто наблюдаются случаи, когда фирмы оказываются не в состоянии осуществить выбранную стратегию. Это бывает либо потому, что неверно был проведен анализ и сделаны неверные выводы, либо потому, что произошли непредвиденные изменения во внешней среде. Однако часто стратегия не выполняется и потому, что управление не может должным образом вовлечь имеющийся у фирмы потенциал для реализации стратегии.
Стратегическое управление на этом этапе смещается в сторону практических дел: распределение целей, работ, ответственности, составление планов-графиков, определение способов выполнения работ и многое другое. Вместе с этим организация приобретает новый облик: вносятся изменения в организационную структуру, сложившуюся систему ценностей и т.д. [11].
Контроль и оценка стратегии является завершающим этапом процесса, который призван обеспечить качественную обратную связь. Основная забота стратегического контроля состоит в постоянном отслеживании получаемых результатов и сравнении их с целями, подготовке заключений относительно эффективности действующей стратегии. Если контроль свидетельствует о недостижимости целей – это должно служить сигналом для осуществления определенных корректировочных мер, которые могут касаться как процесса реализации стратегии, так и изменения стратегии и даже самих целей [9].
Далее целесообразно более подробно ознакомиться с методами стратегического анализа, позволяющими оценить стратегические альтернативы развития фирмы, однозначно и ясно сформулировать выбранную стратегию, которая обеспечивала бы максимальную эффективность работы организации в будущем.
1.3 Методы стратегического анализа
В качестве инструментов стратегического управления выступают основные ресурсы организации (человеческие, финансовые, информационные, технические и др.), принципы и подходы к управлению, организационная структура и культура, стиль руководства и др., а также методы стратегического анализа /7, С.5/.
В процессе стратегического управления используются следующие методы (табл. 1.3).
Таблица 1.3
Методы стратегического анализа ООО «СПМ»
| Методы исследования | Краткое содержание метода исследования |
| 1 | 2 |
| «Дерево целей» | Описание упорядоченной иерархии целей с помощью осуществления последовательной декомпозиции главной цели на подцели по подсистемам организации |
Swot- анализ |
Выявление угроз, возможностей, сильных и слабых сторон организации, а также предоставление информации для определения возможных комбинаций стратегии |
| STEP – анализ | Применяется при проведении стратегического анализа фирмы, для анализа макроокружения фирмы и выделения особо значимых факторов для деятельности фирмы. |
| Метод экспертных оценок | Учет влияния и оценки многих факторов, посредством мнения экспертов |
| Pest – анализ | Отслеживание (мониторинг) изменений макросреды по четырем узловым направлениям и выявление тенденций, событий, не подконтрольных предприятию, но оказывающих влияние на результаты принятых стратегических решений. |
| Метод стратегической сегментации | Изучается отдельный сегмент внешнего окружения, с которого фирма желает получить доход. Анализ позволяет оценить перспективы, которые открываются в данной зоне любому конкуренту с точки зрения развития, нормы прибыли, стабильности и технологии, а это позволяет решить, как организация собирается конкурировать в данной зоне с другими фирмами. |
| Портфельные методы анализа | С их помощью фирма формирует состав своего портфеля (то есть определяет сочетания вложений капитала в различные отрасли, различные деловые единицы). |
Для проведения анализа и оценки организационной среды предприятия используется SWOT-анализ.
Аббревиатура S-W-O-T (SWOT) означает «сила, слабость, удобные возможности, угрозы» (strengths, weaknesses, opportunities, threats). Используя эти четыре хорошо известных понятия можно создать мощный инструмент для анализа стратегического положения корпорации. Работая по данной методике, аналитик тщательно изучает доступные ему материалы по данной фирме и размещает их в матрице (рис. 1.4), состоящей из четырех перекрестных полей. Первое поле - стратегии, использующие сильные стороны для реализации возможностей. Второе поле – стратегии, использующие сильные стороны для устранения угроз. Третье поле – стратегии, минимизирующие слабости организации, используя возможности ситуации. Четвертое поле – стратегии, минимизирующие слабости и угрозы, появившиеся во внешней среде./7, С.20/
Например, в качестве сильных сторон деятельности организации могут выступать: высокая квалификация персонала, низкая себестоимость продукции, наличие достаточного объема прибыли и т.д.; в качестве слабых сторон - устаревшее оборудование и технология производства товара, недостаток управленческого таланта, неразвитая система сбыто готовой продукции и т.д.; в качестве возможностей - ускорение роста рынка, высокая покупательская способность населения, развитие научно-технического прогресса и т.д.; в качестве угроз – повышение уровня конкуренции в отрасли, рост продаж замещающего продукта, неблагоприятная политика правительства, изменение потребностей и вкуса потребителей и т.д.
Однако здесь необходимы продуманные суждения, так как то, что выглядит слабостью, может на самом деле быть сильной стороной. Более того, аналитик может обнаружить, что зачастую одна и та же единица информации должна быть отнесена к более чем одной категории. Это происходит из-за глубоких взаимозависимостей функциональных областей, области общего руководства и требований к процессу формирования эффективной стратегии.
|
Возможности: 1. 2. … |
Угрозы: 1. 2. … |
|
|
Сильные стороны: 1. 2. … |
Поле СИВ |
Поле СИУ |
|
Слабые стороны: 1. 2. … |
Поле СЛВ |
Поле СЛУ |
Рис. 1.4. Матрица SWOT
Кроме этого SWOT - анализ можно использовать при оценке конкурентных преимуществ фирмы и разработке конкурентных стратегий (рис. 1.5).
В этом случае идея SWOT-анализа заключается в следующем: а) принятие условий для превращения слабостей организации в силу и угроз в возможности; б) развитие сильных сторон фирмы в соответствии с ее ограниченными возможностями.
SWOT-анализ основан на использовании данных о настоящем и прошлом состоянии. Для разработки стратегии этого недостаточно, необходима информация о тенденциях развития рыночной ситуации; метод требует обеспеченности, исчерпывающей полноты и осторожности при его выполнении.
Однако в сочетании с экспертными методами оценки степени влияния факторов на выработку стратегии, вероятности их наступления, степени риска и ранжирования SWOT-анализ становится хорошим инструментом, позволяющим не только оценивать изменения факторов организационной среды, но и вырабатывать альтернативные варианты стратегий.
| Внутри фирмы |
Силы (S) |
Слабости (W) |
| Вне фирмы |
Возможности (O) |
Угрозы (T) |
Рис. 1.5. Схема применения SWOT – анализа
Процесс заполнения матрицы должен быть выполнен максимально тщательно, так как на результат, как утверждают специалисты, может повлиять даже такая вещь, как последовательность заполнения клеток матрицы. Но еще более сильное влияние имеет «субъективный фактор», привносимый участниками процесса (директор, специалисты, менеджеры) при обсуждении той или иной ситуации. За счет этого результат анализа пополняется еще и философией стратегии, которая, присутствуя в рассуждениях, не вписывается ни в одну клетку матрицы, но объединяет их в единое целое.
Выбор эффективной стратегии, соответствующей внутренним параметрам предприятия и его положению на рынке, производится путем построения матрицы корреляционного SWOT-анализа.
Стратегия предприятия определяется исходя из сопоставления (корреляции) описанных ранее характеристик среды и предприятия для четырех зон матрицы. Для каждой зоны матрицы получаем свои базовые стратегии. Например, для левой нижней зоны матрицы характерны стратегии, направленные на использование сильных сторон предприятия для нейтрализации угроз внешней среды. Фирма имеет значительные внутренние силы, но внешняя среда таит в себе много угроз. Здесь наиболее эффективными будут стратегии, направленные на смягчение внешних угроз на рынке путем диверсификации (освоения новых товаров и рынков) и интеграции бизнеса. Для верхней правой зоны характерны стратегии, направленные на компенсацию слабых сторон компании за счет хороших возможностей, предоставляемых внешней средой (создание совместных предприятий для активной работы на перспективном рынке).
Продолжая анализ, увидим, что для левой верхней зоны матрицы лучшей стратегией станет упор на рост и увеличение продаж, а для правой нижней — самым разумным становится либо концентрация на узком сегменте рынка, либо уход с рынка.
Таким образом, утверждают специалисты, «разработка стратегии фирмы базируется на анализе конкретных сегментов рынка для оценки благоприятного проникновения в намеченные сегменты — сферы их использования для укрепления своих позиций». Успех при этом зависит от формального, точного, полного и всестороннего описания взаимодействия предприятия с внешней средой Здесь как нельзя лучше подходят технологии и инструменты маркетинга. Правильно принятые стратегические решения играют сегодня ключевую роль в успешной деятельности организации. Они существенно влияют на конкурентоспособность продукции и предприятия в целом.
СТЭП-анализ.
Данный метод применяется при проведении стратегического анализа фирмы, для анализа макроокружения фирмы и выделения особо значимых факторов для деятельности фирмы. Данный тип анализа характеризует 4 группы факторов: экономические, политические, социальные и технологические, влияющих на деятельность организации. Отсюда и название метода расшифровывается и переводится как: P – Policy – политика, E – Economy – экономика, S – Society – общество (социум), T – Technology – технология /7, С.21/.
Достоинством метода является рассмотрение всех сторон воздействия факторов внешней среды, недостатком - не дает четкого, детального представления о факторах внешней среды. Используется для того, чтобы дать общее представление. При реализации СТЭП-анализа рекомендуется использовать формат таблицы (табл. 1.5).
PEST – анализ состоит в выявлении и оценке влияния факторов макросреды на результаты текущей и будущей деятельности предприятия. (таблица 1.5)
Выделяют четыре группы факторов, наиболее существенных для стратегии предприятия:
- политико-правовые;
- экономические;
- социокультурные;
- технологические.
Политический фактор внешней среды изучается в первую очередь для того, чтобы иметь ясное представление о намерениях органов государственной власти в отношении развития общества и о средствах, с помощью которых государство предполагает претворять в жизнь свою политику.
Анализ экономического аспекта внешней среды позволяет понять, как на уровне государства формируются и распределяются экономические ресурсы. Для большинства предприятий это является важнейшим условием их деловой активности.
Изучение социального компонента внешнего окружения направлено на то, чтобы уяснить и оценить влияние на бизнес таких социальных явлений, как отношение людей к труду и качеству жизни, мобильность людей, активность потребителей и др.
Анализ технологического компонента позволяет предвидеть возможности, связанные с развитием науки и техники, своевременно перестроиться на производство и реализацию технологически перспективного продукта, спрогнозировать момент отказа от используемой технологии.
Таблица 1.5
PEST – анализ факторов макросреды
|
Политика |
P |
Экономика |
E |
||
| 1. | Правительственная стабильность | 1. | Общая характеристика экономической ситуации (подъем, стабилизация, спад) | ||
| 2. | Изменение законодательства РФ | 2. | Уровень инфляции | ||
| 3. | Государственное регулирование конкуренции в отрасли | 3. | Курс национальной валюты и ставка рефинансирования | ||
| 4. | Налоговая политика | 4. | Уровень безработицы | ||
|
Социум |
S |
Технология |
T |
||
|
Окончание таблицы 1.5 |
|||||
| 1. | Демографические изменения | 1. | Государственная техническая политика | ||
| 2. | Изменение структуры доходов | 2. | Значимые тенденции в области НИОКР | ||
| 3. | Отношение к труду и отдыху | 3. | Новые патенты | ||
| 4. | Социальная мобильность населения | 4. | Новые продукты (скорость обновления и освоения новых технологий) | ||
Для проведения анализа деятельности в области стратегического управления проводится анализ стратегического управления предприятия, анализ организационной структуры предприятия, оценка организационной культуры.
Оценка и контроль выполнения стратегии являются логически завершающим процессом, осуществляемым в стратегическом управлении. Стратегический контроль направлен на выяснение того, возможно ли в дальнейшем реализовывать принятую стратегию и приведет ли ее реализация к достижению поставленных целей.
Использование данных методов позволит проанализировать текущее состояние предприятия, его положение и сделать определенные выводы о его достоинствах и недостатках в сфере стратегического управления.
Таким образом, в условиях жесткой конкурентной борьбы и быстро меняющейся ситуации фирмы должны не только концентрировать внимание на внутреннем состоянии дел, но и вырабатывать долгосрочную стратегию поведения, которая позволяла бы им поспевать за изменениями, происходящими в их окружении. Если в прошлом многие фирмы могли успешно функционировать, обращая внимание в основном на ежедневную работу, на внутренние проблемы, связанные с повышением эффективности использования ресурсов в текущей деятельности, то сейчас исключительно важным становится осуществление такого управления, которое обеспечивает адаптацию фирмы к быстро меняющимся условиям ведения бизнеса. Ускорение изменений в окружающей среде, появление новых запросов и изменение позиции потребителя, возрастание конкуренции за ресурсы, интернационализация бизнеса, появление новых неожиданных возможностей для бизнеса, открываемых достижениями науки и техники, развитие информационных сетей, делающих возможным молниеносное распространение и получение информации, широкая доступность современных технологий, изменение роли человеческих ресурсов, а также ряд других причин привели к резкому возрастанию значения стратегического управления.
2 ОЦЕНКА ЭФФЕКТИВНОСТИ ДЕЙСТВУЮЩЕЙ СТРАТЕГИИ ООО «СПМ»
2.1 Краткая организационно-правовая характеристика организации
Общество с ограниченной ответственностью «СервисПроектМонтаж», в дальнейшем именуемой ООО «СПМ», является самостоятельно действующим предприятием с правами юридического лица согласно Гражданского кодекса РФ. Имеет обособленное имущество, учитываемое на самостоятельном балансе, расчетный, валютный и другие счета в финансово-кредитных учреждениях как в рублях, таки в иностранной валюте, имеет круглую печать со своим наименованием, свой торговый знак и другие необходимые реквизиты. Имущество предприятия составляют финансовые ресурсы и материальные ценности, находящиеся на балансе и являются собственностью общества.
ООО «СПМ» создано в 1995 году, действует на основании утвержденного Устава предприятия.
Общество осуществляет свою деятельность в соответствии с действующим законодательством Российской Федерации, учредительным договором и уставом.
Общество может от своего имени приобретать имущественные и неимущественные права, быть истцом и ответчиком в суде, арбитраже, третейском суде, в праве от своего имени совершать на территории Российской Федерации и за рубежом любые сделки, не противоречащие законодательству.
Права и обязанности юридического лица общество приобретает с момента его государственной регистрации.
Учредители несут убытки по обязательствам Предприятия в пределах их вкладов. Учредители, не полностью внесшие вклады, отвечают по обязательствам Предприятия невнесенной частью вклада.
Прекращение деятельности предприятия может осуществляться в виде его ликвидации и реорганизации.
Имущество предприятия ООО «СПМ» состоит из основных и оборотных фондов, а также иных ценностей, стоимость которых отражена на самостоятельном балансе предприятия.
Структура организации - это логические взаимоотношения уровней управления и функциональных обязанностей.
Организационная структура управления - это форма разделения труда, закрепляющая определенные функции управления за соответствующими структурными подразделениями аппарата управления. Структура управления в значительной мере определяет результативность взаимодействий и эффективность функционирования организационной структуры в целом.
Предполагается следующая структура предприятия (рисунок 2.1)








Рис. 2.1. Организационная структура ООО «СПМ»
Структура предприятия и его подразделений определяется предприятием самостоятельно, она может изменяться во времени в соответствии с динамикой масштабов и содержания функций управления.
Высшим органом управления является общее собрание учредителей, в его ведении находятся вопросы:
определение стратегии развития предприятия;
внесение изменений в Устав предприятия;
назначение руководителя предприятия.
Директор Общества избирается общим собранием Участников Общества на неопределенный срок.
Директор Общества может быть избран не из числа Участников Общества. В случае выдвижения в качестве кандидата на должность директора, одного из Участников Общества, этот Участник в голосовании по утверждению его кандидатуры не участвует.
Договор между Обществом и лицом, осуществляющим функции директора, может подписываться от имени Общества всеми Участниками Общества или одним из участников уполномоченным Общим собранием.
В качестве единоличного исполнительного органа Общества - директора, может выступать как физическое лицо, так и юридическое лицо получившее данные правомочия в связи с заключением соответствующего договора.
Прием и увольнение работников осуществляется в соответствии с законодательством РФ. При этом предоставляются все социальные гарантии для работников.
Бухгалтерский отдел представлен главным бухгалтером, котрый подчиняется директору предприятия, также есть бухгалтер финансовой, материальной групп, бухгалтер-кассир. Бухгалтерия организует учет поступающих денежных средств, товарно-материальных ценностей и основных средств, своевременное отражение всех хозяйственных операций в бухгалтерском учете. Осуществляет операции, связанные с начислением и выплатой заработной платы.
Общество создается без ограничения срока.
Основной целью деятельности Общества является:
наиболее полное и качественное удовлетворение потребностей отечественных и иностранных предприятий (учреждений, организаций), а также граждан в продукции (работах, услугах), производимой Обществом в соответствии с уставными видами деятельности.
получение прибыли и на ее основе реализация социально-экономических интересов участника Общества.
Виды деятельности общества:
Производство металлопластиковых конструкций
Оптовая и розничная торговля металлопластиковыми конструкциями
Для характеристики эффективность экономической деятельности предприятия, рассмотрим основные показатели торгово-хозяйственной деятельности предприятия (табл. 2.1)
Таблица 2.1
Основные показатели торгово-хозяйственной деятельности ООО «СПМ» 2005-2006 гг.
| Показатели | 2005 год | 2006 год | Отклонение, (+,-) | 2006 в % к 2005 |
| А | 1 | 2 | 3 | 4 |
| Объем продаж без НДС, тыс. руб. | 537531 | 617783 | 80252,00 | 114,93 |
| Численность работников, всего (чел.) | 23 | 23 | 0,00 | 100,00 |
| В том числе торгово-оперативный персонал, чел. | 12 | 12 | 0,00 | 100,0 |
| Производительность 1 работника (тыс. руб./чел.) | 23370,91 | 26860,13 | 3489,22 | 114,93 |
| В том числе торгово-оперативный персонал | 44794,25 | 51481,92 | 6687,67 | 114,93 |
| Продолжение таблицы 2.1 | ||||
| Валовая прибыль (тыс. руб.) | 113885 | 135790 | 21905,00 | 119,23 |
| Валовая прибыль к объему продаж, % | 21,19 | 21,98 | 0,79 | - |
| Издержки обращения (тыс. руб.) | 54378 | 114794 | 60416,00 | 211,10 |
| Издержки обращения к объему продаж, % | 10,12 | 18,58 | 8,47 | - |
| Прибыль от продаж, тыс. руб. | 59507 | 20996 | -38511,00 | 35,28 |
| Операционные доходы, тыс. руб. | - | - | - | - |
| Операционные расходы, тыс. руб. | - | - | - | - |
| Внереализационные доходы, тыс. руб. | - | 35389 | 35389,00 | - |
| Внереализационные расходы, тыс. руб. | - | - | - | - |
| Прибыль до налогообложения, тыс. руб. | 59507 | 56385 | -3122,00 | 94,75 |
| Налог на прибыль и иные платежи, тыс. руб. | 10851 | 0 | -10851,00 | 0,00 |
| Прибыль от обычной деятельности, тыс. руб. | 48656 | 56385 | 7729,00 | 115,88 |
| Чистая прибыль, тыс. руб. | 48656 | 56385 | 7729,00 | 115,88 |
| Уровень чистой прибыли, % | 9,05 | 9,13 | 0,08 | |
Рассмотренные показатели торгово-хозяйственной деятельности позволяют сделать следующие выводы:
Рост товарооборота за анализируемый период составил 80252 руб., темп прироста 14,93%.
Численность персонала предприятия и ТОП в том числе, не изменилась.
Производительность труда персонала предприятия возросла на 3489,22 руб./чел, и составила 26860,13 руб. Производительность труда персонала в относительном выражении возросла на 14,93%.
Производительность труда ТОП возросла на 6687,67 руб. и составила в 1-м полугодии 2005 года 51481,92 руб./чел. Производительность труда ТОП в относительном выражении возросла на 14,93%.
Валовая прибыль предприятия возросла на 21905 руб. и составила 135970 руб. в относительном выражении рост валовой прибыли составил 19,23%.
Уровень валовой прибыли возрос на 0,79%.
Издержки обращения предприятия возросли на 60416 руб. и составили 114794 руб. Темп роста издержек обращения составил 111,1%.
Уровень издержек обращения возрос на 8,47%
Прибыль от продаж предприятия снизилась на 38511 руб. или на 64,72%.
В текущем году предприятия получило внереализационных доходов на сумму 35389 руб.
Прибыль до налогообложения предприятия снизилась на 3122 руб. или 5,25%.
Прибыль от конечной деятельности возросла на 7729 руб. или 15,88%.
Таким образом, можно говорить о том, что, не смотря на рост чистой прибыли, предприятие имеет негативные тенденции. Это связано, в первую очередь, с резким ростом издержек обращений. Их темп роста намного выше темпа роста товарооборота, что привело к повышению уровня издержек обращения почти в два раза. Резкий рост издержек обращения привел к снижению прибыли от продаж и прибыли до налогообложения.
Целевой подход анализа организационной среды заключается в анализе целей предприятия составлении их иерархии.
Текущими целями деятельности предприятия являются:
- Увеличение рынка сбыта продукции;
- Повышение качества обслуживания покупателей;
- Повышение финансовой устойчивости;
- Снижение издержек.
Для увеличения рынка сбыта товаров предприятие стремится:
- Повышать информированность потенциальных потребителей;
- Расширять ассортимент;
- Увеличивать торговые площади;
- Проводить гибкую ценовую политику.
Для повышения качества обслуживания предприятие ставит следующие текущие цели:
- Приведение предложения в соответствие к спросу
- Повышение квалификации персонала
- Использование новых методов продаж
Для повышения финансовой устойчивости предприятие ставит следующие текущие цели:
- Отслеживание негативных тенденций в развитии предприятия и их устранение;
- Эффективное управление ресурсами.
Для снижения издержек предприятие ставит следующие текущие цели:
- Заключение договоров с выгодными условиями поставки;
- Своевременность поставок;
- Внедрение системы управления затратами.
На рисунке 2.2 представлено дерево целей предприятия.
Анализ внешней среды начнем со SPACE-анализа. Матрица стратегического положения и оценки действий (SPACE) используется для определения наиболее выгодного стратегического положения для фирмы, а также отдельных областей ее деятельности. Реально она является средством, которое помогает организации оценить в целом привлекательность сферы производства, в которой она действует, а также способность организации конкурировать на рынках.
2.2 Анализ бизнес – среды
Финансовые возможности и конкурентные преимущества являются двумя важнейшими определяющими стратегического положения организации, в то время как возможности отрасли и стабильность обстановки характеризуют стратегическое положение области в целом. В матрице SPACE эти факторы ранжированы по шкале от +6 до -6.
Оценка факторов стабильности приведена в таблице 2.2.
Таблица 2.2
Факторы стабильности обстановки (ES)
| Факторы стабильности обстановки | Балл |
| Технологические изменения | 3 |
| Темпы инфляции | 5 |
| Изменчивость спроса | 4 |
| Диапазон цен конкурирующих продуктов | 3 |
| Препятствия для выхода на рынок | 4 |
| Давление конкурентов | 3 |
| Ценовая эластичность спроса | 1 |
| Средний балл | 3,29 |
Оценка факторов промышленного потенциала приведена в таблице 2.3.
Таблица 2.3
Факторы промышленного потенциала (IS)
| Факторы стабильности обстановки | Балл |
| Потенциал роста | 4 |
| Потенциал прибыли | 4 |
| Финансовая стабильность | 5 |
| Уровень технологии | 5 |
| Степень использования ресурсов | 4 |
| Капиталоинтенсивность | 5 |
| Легкость выхода на рынок | 4 |
| Производительность, использование мощностей | 5 |
| Средний балл | 4,5 |
Оценка факторов конкурентных преимуществ приведена в таблице 2.4
Таблица 2.4
Факторы конкурентных преимуществ (CA)
| Факторы стабильности обстановки | Балл |
| Доля рынка | 3 |
| Качество продукции | 5 |
| Жизненный цикл продукта | 5 |
| Цикл замены продукта | 3 |
| Лояльность покупателей | 4 |
| Использование мощностей конкурентами | 5 |
| Вертикальная интеграция | 4 |
| Средний балл | 4,14 |
Оценка факторов финансового потенциала приведена в таблице 2.5.
Таблица 2.5
Факторы финансового потенциала (FS)
| Факторы стабильности обстановки | Балл |
| Прибыль на вложения | 3 |
| Финансовая зависимость | 2 |
| Ликвидность | 3 |
| Необходимый/ имеющийся капитал | 4 |
| Поток средств | 3 |
| Легкость ухода с рынка | 3 |
| Риск предприятия | 4 |
| Средний балл | 3,14 |
Далее полученные средние значения заносим в матрице SPACE и соединяем (рис. 2.).
- находится в конкурентном стратегическом состоянии. Это состояние обычно наблюдается на стабильном рынке с низкими темпами роста. В этом случае усилия сосредоточиваются на финансовой стабильности организации. Важнейшим фактором является конкурентоспособность товара. В этой ситуации организации сокращают производство продукта и ищут выход на более привлекательные рынки.
| FS | 6 | |||||||||||||
| Консервативное | 5 | Агрессивное | ||||||||||||
| 4 | ||||||||||||||
|
|
|
3 | ||||||||||||
| 2 | ||||||||||||||
| 1 | ||||||||||||||
| -6 | -5 | -4 |
|
-2 | -1 | 0 | 1 | 2 | 3 | 4 | 5 | 6 | ||
| CA |
|
|
IS | |||||||||||
| -2 | ||||||||||||||
| -3 | ||||||||||||||
| -4 | ||||||||||||||
| Оборонительное | -5 | Конкурентное | ||||||||||||
| ES | -6 |

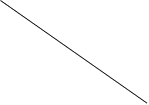
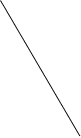 -3
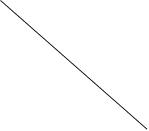
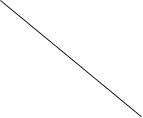 -1
Рис. 2.3. SPACE - матрица
Выбор ключевых факторов внешней среды приведет к сокращению количества исследуемых факторов.
Для определения ключевых факторов необходимо провести оценку важности факторов (табл. 2.8).(приложение3).
Заполним таблицу 2.7 (приложение 2), определив ключевые факторы в сфере макроокружения предприятия.
Также необходимо определить ключевые факторы непосредственного окружения предприятия (табл. 2.8).
Графа 2 таблицы 2.6 (приложение 1) заполняется экспертным методом, оценка важности для отрасли выставляется по шкале 1-3 балла. Сила воздействия на фирму определяется по школе 0-3 балла. Направленность воздействия определяется как положительной, то балл +1, если отрицательное – то -1. Степень важности определяется как произведение граф 2, 3, 4. Затем полученные данные графы 5 таблицы 2.6 заносятся в таблицы 2.7 и 2.8.
Итак, среди экономический факторов ключевыми являются темп инфляции и нормы налогообложения. Это связано с тем, что именно эти экономические процессы оказывают значительное влияние на размер товарооборота и чистой прибыли предприятия.
Среди факторов социальной сферы ключевыми являются уровень жизни населения и уровень его образования. Это связано с тем, что реализуемый предприятием товар не является предметом первой необходимости, и потребность в данном товаре зависит от уровня жизни и образования.
Ключевыми факторами политической сферы являются политика по отношению к среднему бизнесу и основные реформы правительства.
Ключевыми факторами правового регулирования являются основные нормативные акты, регулирующие торговлю и регулирующие заработную плату. Эти факторы оказывают значительное влияние на формирование конечного финансового результата.
Ключевыми факторами технологической сферы являются модернизация оборудования и скорость внедрения новых технологий. Эти факторы оказывают значительное влияние на данное предприятие, потому что рынок окон ПВХ – это динамично развивающийся рынок, а также он характеризуется быстрой сменой технологий.
Ключевыми факторами