Системы оплаты труда
 - заработная
плата, полученная
i-м членом
команды после
выполнения
задания, может
быть выражена
как:
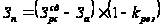 ;
(15)
где
 - коэффициент
резервирования
премии.
Резерв премии
предусматривается
для погашения
задолжности
команды в случае
перерасхода
заработной
платы, полученной
в процессе
выполнения
задания
 ,
для стимулирования
команды в случае
недостаточно
успешной деятельности
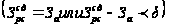 ,
для оплаты
некоторых
образовательных
курсов, не
предусмотренных
запланированными
образовательными
программами.
Для распределения
 между членами
команды также
можно воспользоваться
системой
коэффициентов
трудового
участия. Вместе
с тем может
быть учтена
также сумма,
которую получил
член команды
на основе своей
работы в предыдущий
период. Тогда
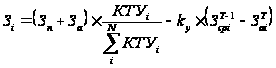 ;
(16)
В том случае,
если
 ,
указанную сумму
следует восполнить
из резерва
команды. Такая
ситуация возможна
в случае завышенных
значений суммы
выплат в процессе
работы и наличии
конфликтной
ситуации внутри
команды.
Система «Импрошейр»
Система «Импрошейр» разработана консультантом по вопросам управления Митчеллом Файном. «Импрошейр» представляет собой зарегистрированный торговый знак. «Импрошейр» отличается от прочих систем распределения прибыли, в нескольких аспектах. Выгоды от повышения производительности измеряют не в долларах, а в рабочих часах. Используют нормо-часы и базисные коэффициенты производительности, а для контроля нормативов времени – принципы «потолка» и «выкупа» нормы. В системе «Импрошейр» учитывают многие элементы, но не все из них удается здесь рассмотреть. Тем не менее охарактеризуем основные понятия и приведем некоторые примеры расчетов. Расчет премий в рамках системы «Импрошейр» начинают с нормо-часов. Это нормативное время, требуемое для производства единицы продукции.
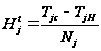 ;
(17)
где
 - суммарные
затраты времени
на конкретный
вид продукции;
 - время затраченное
на непроизводственные
работы (простои,
перемещение
материалов,
заготовок);
 - объем выпуска
i-го вида
продукции.
Для каждого вида продукции имеется норматив времени. Указанный норматив используют для исчисления суммарных трудозатрат по норме. Эта величина представляет собой нормативные трудозатраты при данном объеме продукции, т.е. произведение удельной нормы на число произведенных единиц. При выпуске нескольких видов продукции эти произведения суммируют и получают суммарные нормативные трудозатраты.
Базисный коэффициент производительности (БКП) исчисляют путем деления отработанных человеко-часов, включая вспомогательные работы, на суммарные нормативные трудозатраты. БКП представляет собой базисную меру общих трудозатрат на производство единицы продукции. БКП можно выразить так:
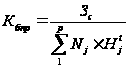 ;
(18)
где
 - суммарные
трудозатраты.
В табл.4 показан пример расчета БКП для компании, выпускающей два вида продукции.
Таблица 4. Исчисление базисных коэффициентов производительности
| Производственные рабочие | 20(А-8,Б-12) |
| Вспомогательные рабочие | 10 |
| Число часов, отработанных каждым | 40 |
| Произведенные единицы продукции | А-80,Б-60 |
|
Нормо-часы: Продукт А=8*40/80= Продукт Б=12*40/60= |
4 ч 8ч |
|
Суммарные нормо-часы: Продукт А=4 ч*80единиц= Продукт Б=8ч*60единиц= |
320 480 |
| Итого | 800 |
| БКП=(20+10)*40/800 | 1,5 |
Премии исчисляют на основе БКП. Их используют для расчета часов «Импрошейр» - общих трудозатрат, допустимых при некотором объеме производства с учетом базисной информации. Пример расчета премии приведен ниже.
Важной особенностью системы «Импрошейр» является установление «потолка» производительности – 30% сверх нормы. Постоянное превышение «потолка» ведет к пересмотру норм времени. Но это не служит дестимулятором для работников ,так как компания производит «выкуп» нормы в виде единовременной выплаты работникам.
Расчет премий в системе «Импрошейр»
Производственные единицы продукции
Продукт А – 100 единиц
Продукт Б – 50 единиц
БКП=1,5 (из табл.3)
Отработанные человеко-часы=950
Премия
Продукт
А=4ч 100
единиц1,5=600
Продукт
Б=8ч50
единиц1,5=600
Нормативные часы «Импрошейр»=1200
Фактически отработанные часы=950
Сэкономленные часы=250
Премиальные
часы (0,5сэкономленные
часы)=125
Премия=125/930=13,2%
Для того, чтобы прийти к распределению выгод, связанных с повышением производительности, каждую неделю исчисляют четырехнедельные кумулятивные итоги для фактически отработанных часов и часов «Импрошейр» на основе БКП для каждого продукта. На базе этих итогов можно определить сэкономленные часы и долю, причитающуюся работникам (процент премии). Если превышение больше 30%, часы, сэкономленные сверх 30%, «откладывают» на будущее время для использования в тех случаях когда прирост производительности ниже 30%-го потолка. Когда рабочие и администрация приходят к выводу, что производительность постоянно превышает потолок, и уверены в том, что положение сохранится, прибегают к процедуре «выкупа». От этого выигрывают обе стороны.
Расчеты, связанные с распределением выгод от роста производительности, включая откладываемые сверхнормативные часы, проиллюстрированы в табл.4. Если доля работников (колонка 8) превышает 30% (как в периоде 5) – она уменьшается до 30%. С учетом указанного снижения соответственно корректируют сэкономленные часы. Разница между нескорректированными и скорректированными сэкономленными часами представляет собой излишек сверх «потолка», который откладывают на следующий период (в данном случае период 6). Непрерывное увеличение числа избыточных часов указывает на то, что производительность постоянно выше «потолка». Расчет распределения выгоды от роста производительности (приложение 2).
Если выкуп признан необходимым, в системе «Импрошейр» предусмотрен ряд шагов для корректировки норматива, а также для расчета процента выкупа и абсолютной суммы. Они рассчитываются так, чтобы работники имели возможность и после выкупа сохранить предельную надбавку, так что заработки, обусловленные ростом производительности, не снижаются. На отложенные часы расчеты не влияют. В расчетах: использованы следующие обозначения:
М – множитель, применяемый для корректировки всех нормативов; времени (десятичная дробь);
V – «потолок» производительности, выраженный в виде десятичной дроби (он включает доли как работников, так и компании, так что 30%-ный «потолок» при 50%-й доле означает, что V=1,6);
А – средняя фактическая производительность в момент выкупа, выраженная в виде десятичной дроби (здесь также включены доли работников и компании);
S – доля работников при распределении выгод, обусловленных ростом производительности (десятичная дробь);
R – базисная часовая ставка оплаты;
в – процент выкупа в виде десятичной дроби (для работников);
В – сумма выкупа в расчете на одного работника.
Используя указанные обозначения, проделаем следующие расчеты:
Новые нормативы по продуктам
М=V/А
Процент выкупа (десятичная дробь)
В=вR(2000
ч/год)
В качестве примера рассмотрим следующий случай. Потолок определен в 30%, нов рамках системы «Импрошейр» равные доли работников в среднем получают 50%-ую долю. Базисная часовая ставка равна 8 долл. Решение о выкупе приведет к таким результатам:
S=0,5;
R=8,00;
V=1,0+(0,3/S)=1+(0,3/0,5)=1,6;
А=1,0+(0,5/S)=1+(0,5/0,5)=2,0;
М=V/А=1,6/2,0=0,8;
в=вR200=0,282000=3200
долл.
Нормы корректируют
путем умножения
на М. Например,
если норма
времени была
равна 3 мин., то
после выкупа
она равна будет
30,8;
или 2,4 мин.
Система «Импрошейр» обеспечивает эффективный способ распределения выгод обусловленных ростом производительности, и применяет дополнительные элементы в виде предела («потолка») и «выкупа».
Однако несмотря на привлекательность, с точки зрения стимулирования роста производительности труда, и возможность применения групповых норм в условиях динамической сетевой структуры, система «Импрошейр» может быть предложена только для сфер производства, связанных с устоявшейся номенклатурой изделий. В наукоемком производстве вследствие постоянного обновления продукции применение системы «Импрошейр» затруднительно.
Современные тенденции в области компенсации
Исследования ученых показывают, что в условиях постоянно ускоряющегося технического прогресса и глобализации рынков решающими факторами достижения успеха в долгосрочной перспективе являются:
Скорость, т.е. способность в максимально короткие сроки удовлетворять потребности клиентов;
Гибкость, т.е. способность адекватно реагировать на изменения потребностей клиентов и состояния внешней среды;
Открытость для нововведений, т.е. способность постоянно осваивать новые технологии, выпуск новых видов продукции, применять новые методы управления и т.д.;
Акцент на коллективную работу, т.е. способность координировать действия и создавать атмосферу сотрудничества в больших коллективах.
Для того чтобы обеспечить наличие этих факторов, организации были вынуждены сократить количество иерархических уровней и бюрократических процедур, упростить системы управления и производственные процессы, уменьшить степень регламентации производственных обязанностей сотрудников и делегировать функции принятия решений на нижние уровни организации, сделать акцент на универсальность, а не на узкую специализацию в профессиональной подготовке своих сотрудников и т.д. Изменения в структуре организаций и методах управления ими привели, в свою очередь, к изменениям в системе компенсации.
Как показывают результаты трех обследований 1000 крупнейших корпораций мира, проведенных в 1987, 1990 и 1993 годах, существует несколько ярко выраженных тенденций таких изменений:
Возрастание масштабов применения переменных методов заработной платы и возрастание доли переменной части в общем доходе сотрудников;
Возрастание масштабов применения групповых форм заработной платы и увеличение их доли в общем доходе сотрудника;
Широкое распространение систем платы за знания и компетенции;
Развитие системы гибких льгот.
По результатам обзора ,в 1993 г. более 90% компаний использовали те или иные методы переменной заработной платы и около 80% - системы вознаграждения по результатам работы группы. Наиболее популярными методами компенсации являются опционы (используются в 855 компаний), участие в прибылях (66%), участие в экономии издержек (42%). Гибкая система льгот используется в 68% и системы платы за знания или компенсации в 60% опрошенных компаний. В то же время следует отметить две особенности распространения нетрадиционных систем компенсации, выявленных в ходе обзора. Во-первых ,новые методы заработной платы в большинстве компаний не вытесняют полностью традиционную систему, а дополняют ее – 73% компаний используют систему должностных окладов для определения базовой заработной платы. Во-вторых, нетрадиционные системы охватывают не всех работников компании, а только отдельные категории или подразделения, что косвенно свидетельствует о том, что большинство компаний продолжают рассматривать новые методы оплаты в качестве экспериментальных. Планы участия в прибылях распространяются в среднем на 21-40% сотрудников, гибкие льготы на 50% сотрудников, система оплаты за знания – на 1-20% сотрудников организации. То, как организация вознаграждает своих сотрудников, имеет решающее значение для ее функционирования, поэтому управление компенсацией является стратегической задачей руководства любой организации. В то же время, компенсация, непосредственно затрагивающая материальные интересы сотрудников, является крайне чувствительной областью, в которой цена ошибки чрезвычайно велика. Неправильные решения могут привести к болезненным для организации последствиям в виде демотивации работников, стагнации или снижению производительности, высокой текучести персонала, напряженности в отношениях между сотрудниками. Поэтому все изменения в этой сфере должны быть хорошо продуманы и соответствующим образом подготовлены. Основная цель системы компенсации – обеспечение реализации стратегических целей организации за счет привлечения, сохранения и стимулирования персонала. Следовательно, необходимым условием создания эффективной системы компенсации является определение стратегических целей компании и требуемых для их достижения характеристик персонала: навыков, поведения и т.д. Затем, из существующего сегодня набора систем и методов компенсации требуется выбрать те, которые:
Ориентируют сотрудников на реализацию стратегических целей компании
Соответствуют ее организационной культуре
Только руководство организации (иногда с использованием профессиональной помощи) может определить, какие методы вознаграждения наиболее подходят компании. Тем не менее, исследования показали, что существуют некоторые общие закономерности. В организациях, действующих в условиях достаточно стабильной внешней среды, более эффективными являются традиционные методы вознаграждения, в том время как в компаниях, работающих в условиях высокой нестабильности и непредсказуемости, успешнее функционируют нетрадиционные системы компенсации. Это утверждение справедливо и в отношении внутренних организационных структур – в жестких иерархических организациях эффективнее использовать традиционные методы, а в организациях с быстро меняющейся или размытой структурой лучше работают нетрадиционные методы. Компенсация является одной из наиболее чувствительных областей управления компанией, поэтому организация, меняющая систему вознаграждения своих сотрудников, часто сталкивается с сопротивлением с их стороны. Наиболее успешно подобные изменения осуществляются тогда, когда компания распространяет их не на всех сотрудников сразу, а проводит эксперимент в одном из подразделений. Эксперимент приносит двойную пользу – позволяет руководству протестировать новую систему на практике и служит средством убеждения сотрудников, на которых новая система распространится в будущем. При внедрении новой системы оплаты руководству организации следует помнить, что основным источником сопротивления чаще являются руководители среднего звена, а не простые работники. Эти руководители могут расценить изменение системы вознаграждения как попытку ограничить их власть, лишить их важных инструментов управления. Поддержка руководителей среднего звена является основным условием успеха при внедрении новых систем компенсации. Добиться ее можно за счет привлечения этих руководителей к разработке самой системы, разъяснения преимуществ, которые получит организация и сам руководитель в результате ее внедрения. Проведение эксперимента так же может помочь привлечь на свою сторону руководителей среднего звена. При разработке новой системы вознаграждения руководство должно заранее оценить возможные последствия ее внедрения с точки зрения влияния на другие системы управления персоналом – отбор, профессиональное обучение, оценка, продвижение – и внести необходимые коррективы для поддержания их взаимосвязи и взаимодополняемость.
Создавая систему компенсации, организация должна помнить, что идеальных систем не существует и не стоит затрачивать ресурсы на их изобретение. Напротив, нужно хорошо представлять себе недостатки реальной системы и возможное влияние этих недостатков на функционирование организации, чтобы подготовиться к нейтрализации негативных последствий с помощью других методов управления.
И, наконец, не следует забывать, что ничто не вечно, и что создаваемая сегодня система компенсации рано или поздно устареет. Руководство должно быть готово к этому и не цепляться за систему, которая может быть мила сердцу ее создателей, но не отвечает стратегическим целям компании и ситуации на рынке.
Очевидно, что в организации может быть предусмотрена некоторая система кредитования команд. Эту систему можно было бы использовать при низкой величине резервного фонда.
За рубежом естественно используются и другие подходы к формированию системы оплаты труда. Далее рассмотрим некоторые из них.
1.4 Системы оплаты труда в зарубежных фирмах
За рубежом получили распространение следующие формы и системы оплаты труда:
Дифференцированные системы заработной платы. Предусматривается применение тарифных ставок (расценок) для оплаты труда сотрудников, выполняющих и перевыполняющих следующие нормы. Оплата труда сотрудников, не выполняющих эти нормы, производится по пониженным ставкам (расценкам).
Эмпирические системы заработной платы. Предполагают повышенную оплату труда по пониженной тарифной ставке при условии выработки, составляющей от 4/3 до ѕ повышенной нормы.
Сдельно-регрессивные системы. Построены таким образом, что, начиная с определенного уровня выработки, 100% и выше (норма) труд рабочего оплачивается по повышенной тарифной ставке.
Комбинированные системы. Представляют собой сочетание дифференциальных и сдельно-регрессивных систем. Особенность состоит в том, что устанавливается определенный уровень выработки, при достижении которого тарифная ставка работника повышается.
Однократные системы заработной платы. Предусматривают изменение уровня заработной платы в зависимости только от одного фактора – выработки. Получили распространение на предприятиях с низким уровнем механизации и с высоким удельным весом рабочего труда.
Многофакторные системы заработной платы. Представляют собой разновидность повременной и сдельной оплаты труда, которые применяются в высокомеханизированных производствах.
Всефакторные системы заработной платы. Предусматривают применение технологических надбавок к норме времени и направлены на повышение интенсивности труда работника.
Также известны системы оплаты труда, получившие свое название в соответствие с именами авторов:
Система оплаты труда Тейлора
Система оплаты труда Меррика
Система оплаты труда Гантта
Система оплаты труда Эмерсона
Система оплаты труда Барта
Система оплаты труда Роуэна
Система оплаты труда Хэлси
Система оплаты труда Бедо
Система оплаты труда Тейлора
Применяется два уровня часовых тарифных ставок. Оплата производится в
зависимости от времени, затрачиваемого на единицу продукции. Устанавливается
коэффициент изменения часовой ставки:
1) меньше единицы при выработке до 100% нормы;
2) больше единицы при выполнении и перевыполнении нормы.
Система основана на высокой норме времени, устанавливаемой на основе хронометража и изучения движений специально подготовленных высококвалифицированных рабочих. Высокая норма превышает на 30-40% нормальный уровень норм, рассчитанных на среднего рабочего. Система предусматривает работу только рабочих «высокого класса». Малейшая ошибка в установлении нормы может иметь серьезные последствия (их не смогут выполнить даже рабочие высокого класса, а это приведет к потере ценных для предприятия рабочих), однако установление пониженной нормы обесценивает мотивационный характер системы и вызывает рост издержек на рабочую силу.
При выработке до 100% высоко нормы:
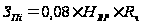 ;
(18)
При выполнении и перевыполнении нормы:
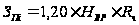 ;
(19)
где
 - заработная
плата рабочего;
 - время по
норме;
 - часовая
тарифная ставка.
Применяется на предприятиях с хорошо поставленным нормированием труда, на высокомеханизированных работах при индивидуальной сдельной оплате труда или конвейерном способе производства, когда можно принудительно регулировать скорость протекания трудовых операций. Может применяться и на чисто ручных операциях.
Система оплаты труда Меррика.
Применяется три уровня часовых тарифных ставок. Оплата по самой низкой шкале выработки производится на основе часовой ставки без применения понижающего коэффициента; остальные шкалы выработки имеют повышающий коэффициент. Премия при 83 % выработки ничтожно мала, но тем не менее она побуждает рабочего заработать ее. Гарантированная часовая оплата не предусматривается:
при выработки до 83% высокой нормы:
 ;
(20)
при выработке от 83% до 100% высокой нормы:
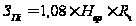 ;(21)
при перевыполнении высокой нормы:
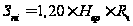 ;
(21)
где
 - заработная
плата рабочего,
д.ед.
- время по
норме
- часовая
тарифная ставка.
Используется как переходная к системе Тэйлора модель. Имеет
завуалированный характер сильной эксплуатации. Применяется на предприятиях с хорошо поставленной системой нормирования труда. Во многом аналогична системе Тэйлора.
Система оплаты труда Гантта
Устанавливается высокая норма выработки. При невыполнении нормы рабочему гарантируется его повременная ставка. Повременная часовая тарифная ставка устанавливается на значительно более низком уровне, чем основная сдельная ставка рабочего. Система предусматривает премирование мастеров в зависимости от числа рабочих, выполнивших норму, что побуждает мастеров добиваться от рабочих выполнения нормы. Со 100% выполнения нормы рабочим выплачивается премия в дополнение к повременной ставке, а за дальнейшее повышение выработки сверх нормы производится оплата по прямой сдельной системе на основе ставок сдельщика более высоких, чем повременные. Премия представляет собой определенную процентную надбавку к повременной ставке, образующую ставку сдельщиков, на основе которой и производится исчисление заработков рабочего, начиная со 100 % высокой нормы. По различным видам работ устанавливается различный размер премии, т.е. коэффициент 1,20 может изменяться в зависимости от вида работ:
при выполнении до 100% высокой нормы:
 ;
(22)
при перевыполнении высокой нормы:
 ;
(23)
где
- заработная
плата рабочего;
 - соответственно
фактически
затраченное
время и время
по норме.
- часовая
тарифная ставка.
Систему рекомендуется внедрять на предприятиях, где высокий уровень накладных расходов, на высокомеханизированных предприятиях с дорогостоящим оборудованием. Система не применима к труду неквалифицированных рабочих.
Система оплаты труда Эмерсона
Определяется «эффективность» труда рабочих путем деления времени по норме на фактически затраченное число часов. Например, если рабочий затратил 5 часов на работу, которую по норме надо выполнить за 4 часа, то его эффективность составит 80 %. Практически исчисляется не эффективность выполнения какой-либо работы, а среднемесячная эффективность труда, что выгодно для руководства компании, ибо происходит выравнивание отклонений эффективности, имевших место в отдельные дни. Система обеспечивает меньший рост заработков при уровнях выработки свыше 100 % высокой нормы, чем иные системы:
при выработке до 66% высокой нормы:
;
(24)
при выработке от 66% до 100% высокой нормы:
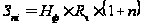 ;
(25)
при выработке от 100% нормы и более:
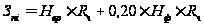 ;
(26)
где
- заработная
плата рабочего;
- соответственно
фактически
затраченное
время и время
по норме;
- часовая
тарифная ставка;
n – премиальная надбавка, %.
Система рекомендуется к применению в тех случаях, когда нужно обеспечить постепенный переход от повременной формы оплаты труда к прямой дельной системе с высокой нормой.
Система оплаты труда Барта.
Система основана на экономии времени, даже теоретически не обеспечивает гарантии повременной ставки, работает с применением высокой и низкой нормы. При часовой ставке в 1 д.е. и выполнении работы за 4 часа (при норме 5 часов) заработок рабочего будет равен 4,47 д.е. или 1,12 д.е. в час (при прямой сдельщине 1,25 д.е. в час). Система стимулирует рабочего к выполнению нормы даже в большей степени, чем прямая сдельщина, поскольку при недовыполнении нормы заработки рабочего выше, чем при прямой сдельщине. При перевыполнении нормы с ростом выработки происходит резкое относительное снижение почасовых заработков, поэтому отпадает необходимость снижать расценки.
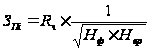 ;
(27)
где
- заработная
плата рабочего;
- соответственно
фактически
затраченное
время и время
по норме;
- часовая
тарифная ставка;
Рекомендована для предприятий, где нормы устанавливаются опытным путем по прошлым показателям. Практическое применение возможно лишь с помощью специально разработанных таблиц оплаты труда. Рабочим трудно объяснить, как она действует, что вызывает их недоверие к данной системе.
Система оплаты труда Роуэна
На основе прошлых отчетных периодов устанавливается норма на работу и гарантия выплаты премии за сэкономленное время. Премия принимает форму процента от повременной ставки рабочего. Процент премии не постоянный и равен проценту, который составляет фактически затраченное время от времени по норме. При часовой ставке в 1 д.е. и выполнении работы за 4 часа (при норме 5 час.) премия составит 80 % от тарифной ставки (4 ч. равны 80 % от 5 ч.). Рабочий заработает за 4 часа 4,8 д.е. или 1,2 д.е. в час. При прямой сдельной оплате труда он заработал бы при прочих равных условиях 1,25 д.е. в час. Фактически рабочий не премируется, а наоборот, из его заработка производится удержание.
Особенность системы в том, что рабочий никогда не сможет заработать 200 % своей тарифной ставки.
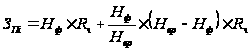 ;
(28)
где
- заработная
плата рабочего;
- соответственно
фактически
затраченное
время и время
по норме;
- часовая
тарифная ставка;
 - выработка
процентов к
норме;
 - сэкономленное
за смену время.
Система применяется, когда нормы устанавливаются стихийно, а не путем хронометража. Нет необходимости снижать ставки и расценки, ибо по