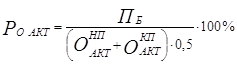Анализ и проектирование системы мотивации деятельности на предприятии (на примере ООО "Пять звезд")
Таблица 12
Состояние источников формирования материальных запасов
| Показатель | 2005 | 2006 | 2007 |
|
1. Материальные запасы, тыс. руб.
( |
1684,7 | 2313,4 | 3168,2 |
|
2. Собственные оборотные
средства, тыс. руб. ( |
1143,3 | 3048,9 | 5506,5 |
|
3. Функционирующий капитал, тыс.
руб. ( |
1154,6 | 3058,6 | 5666,6 |
|
4. Ссуды банка и займы,
используемые для покрытия запасов, тыс. руб. ( |
578 | 230 | 179,8 |
|
5. Расчеты с кредиторами по
товарным операциям, тыс. руб. ( |
946,4 | 261,4 | 151,3 |
|
6. Общая сумма источников
формирования материальных запасов, тыс. руб. (ст.3+ст.4+ст.5) ( |
2679 | 3550 | 5997,7 |
|
7. Отклонение суммы собственных
оборотных средств от стоимости материальных запасов, тыс. руб. ( |
-541,4 | 735,5 | 2338,3 |
|
8.Отклонение суммы
функционирующего капитала от стоимости материальных запасов, тыс. руб. ( |
-530,1 | 745,2 | 2498,4 |
|
9. Отклонение общей суммы
источников формирования материальных запасов от стоимости материальных
запасов, тыс. руб. ( |
994,3 | 1236,6 | 2829,5 |
 )
 )
 )
 )
 )
 )
 )
 )
 )
Для анализа финансовой устойчивости предприятия большое значение имеют относительные показатели, определяющие состояние основных и оборотных средств, степень финансовой независимости.
Относительные показатели, характеризующие финансовую устойчивость организации, рассчитываются по ниже приведенной методике:
1. Коэффициент автономии – отношение собственного капитала к валюте баланса.
2. Коэффициент соотношения заемных и собственных средств - отношение заемных и дополнительно привлеченных источников к собственному капиталу.
3. Удельный вес дебиторской задолженности в стоимости имущества – отношение дебиторской задолженности к валюте баланса.
4. Доля дебиторской задолженности в текущих активах – отношение дебиторской задолженности к сумме оборотных средств.
5. Коэффициент обеспеченности материальных запасов собственными оборотными средствами – отношение собственного оборотного капитала к сумме материальных запасов.
6. Коэффициент обеспеченности собственными оборотными средствами – отношение собственного оборотного капитала к сумме оборотных средств.
7. Коэффициент маневренности – отношение собственного оборотного капитала к сумме собственного капитала.
8. Коэффициент реальной стоимости имущества – отношение остаточной стоимости основных средств, производственных запасов, незавершенного производства к валюте баланса.
Из данных таблицы 13 можно сделать выводы о состоянии каждого коэффициента и о финансовой устойчивости предприятия в целом.
Таблица 13
Коэффициенты финансовой устойчивости
| Показатель | Норма | 2005 | 2006 | 2007 | |
| 1 | 2 | 3 | 4 | 5 |
|
| Коэффициент независимости (автономии) | ³ 0,6 | 0,78 | 0,93 | 0,95 |
|
| Коэффициент соотношения собственных и заемных средств | £ 1 | 0,27 | 0,07 | 0,05 |
|
| Удельный вес дебиторской задолженности в стоимости имущества | £ 0,4 | 0,07 | 0,12 | 0,17 |
|
| Доля дебиторской задолженности в текущих активах стоимости имущества | £ 0,7 | 0,20 | 0,30 | 0,34 |
|
| Коэффициент соотношения материальных запасов и собственных оборотных средств | ³ 0,5 | 0,68 | 1,32 | 1,74 |
|
| Коэффициент обеспеченности собственными оборотными средствами | ³ 0,3 | 0,39 | 0,83 | 0,90 |
|
| Коэффициент маневренности собственного капитала | 0,5-0,6 | 0,18 | 0,35 | 0,45 |
|
| Коэффициент реальной стоимости имущества | 0,5-0,6 | 0,64 | 0,64 | 0,56 |
|
Коэффициент независимости ООО «Пять звезд» за анализируемый период выше рекомендуемой нормы, следовательно, предприятие имеет собственных средств больше, чем заемных и что говорит о его финансовой независимости. Это является защитой от больших потерь в периоды спада деловой активности и гарантией получения кредитов.
Значение коэффициента соотношения заемных и собственных средств свидетельствует, что в 2005 г. предприятие привлекало на каждый 1руб. собственных средств, вложенных в активы, 27 коп. заемных средств. В 2007 г. снизились до 5 коп. на каждый 1руб. собственных вложений. Такая тенденция снижения заемных средств уменьшает зависимость предприятия от привлеченных средств.
Удельный вес дебиторской задолженности в стоимости имущества и доля дебиторской задолженности в текущих активах не значительны и полностью удовлетворяют нормативам. Соотношение материальных запасов и собственных оборотных средств в 2007 г. по сравнению с 2006 г. увеличилось на 156%. Это говорит о том, что имеет место высокая доля омертвленных запасов. Коэффициент обеспеченности собственными оборотными средствами определяет, достаточно ли на предприятии собственных оборотных активов. На предприятии ООО «Пять звезд» данный показатель в 2005 г. на уровне нормы (0,39), в 2007 г. наблюдается его увеличение в 3 раза. Это говорит о том, что оборотные средства формируются за счет собственных источников.
Коэффициент маневренности собственного капитала показывает степень мобильности (гибкости) использования собственных средств. В течение 2-х лет данный показатель вырос и в 2007 г. этот коэффициент приобрел значение 0,45 при норме не менее 0,5.
Коэффициент реальной стоимости имущества характеризует изменения производственного потенциала предприятия. На нашем предприятии данный показатель имеет оптимальное значение 0,5-0,6. Это может свидетельствовать о стабильности и положительно характеризует деятельность ООО «Пять звезд».
В целом финансовое состояние предприятие оценивается как условно ликвидное, финансово устойчивое, с высоким уровнем деловой активности.
2.5. Анализ прибыли и рентабельности
Рентабельность – еще один показатель, характеризующий эффективность работы предприятия в целом, доходность различных направлений деятельности, окупаемость затрат. Показатели рентабельности служат не только для оценки деятельности предприятия, но являются важным звеном в инвестиционной политике и ценообразовании.
На мой взгляд, рентабельность более полно отражает результаты хозяйственной деятельности, так как ее величина соотносит ресурсы с эффектом, получаемым от них.
Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций.
Показатели рентабельности – это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия.
Основные показатели рентабельности рассчитываются по двум основным группам:
§ показатели рентабельности капитала (активов);
§ показатели рентабельности реализации, продаж.
Показатели рентабельности капитала:
Рентабельность совокупных активов – показывает, сколько денежных единиц прибыли принесло предприятию использование одной денежной единицы активов, независимо от источника привлечения этих средств. Данный коэффициент рассчитывается по формуле:
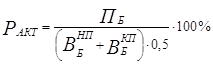 ,
где  - балансовая прибыль от
реализации продукции, работ и услуг;
 - валюта баланса на начало
периода (на начало года);
 - валюта баланса на конец
периода (на конец года).
Рентабельность мобильных средств (оборотных активов) – показывает, какой процент прибыли приносит 1 денежная единица наиболее ликвидных активов.