Инновационный менеджмент
 б)
с неординарным
денежным потоком.


 а) б)




0 1 2 3 4 5 0 1 2 3 4 5 6
Iс
Рис. 21. Графическое представление денежного потока
Стрелка, направленная вверх, характеризует приток денежных средств; стрелка направленная вниз – отток. С формальной точки зрения любой инновационный проект зависит от ряда параметров, подлежащих оценке в процессе анализа, и нередко задаются в виде дискретного распределения, что позволяет проводить этот анализ в режиме имитационного моделирования.
В наиболее общем виде инновационный проект Р представляет собой следующую модель:
Р = {Iсi, Cfk, n r},
где Iсi – инвестиции в i-м году, i = 1,2,…m (чаще всего считается, что m= 1);
Cfk – приток (отток) денежных средств в k-ом году, k = 1,2,…, n;
n – продолжительность проекта;
r - коэффициент дисконтирования.
Инновационные проекты, анализируемые в процессе финансирования, имеют определенную логику.
Под чистым оттоком денежных средств в k-ом году понимается превышение текущих денежных расходов по проекту над текущими денежными поступлениями (соответственно, при обратном соотношении имеет место чистый приток); иногда в анализе используется не денежный поток, а последовательность прогнозных значений чистой годовой прибыли, генерируемой проектом.
Предполагается, что весь объем инноваций делается в конце года, предшествующего первому году, генерируемого проектом притока денежных средств, хотя в принципе инновации могут делаться в течение ряда последующих лет.
Коэффициент дисконтирования, используемый при оценке проектов в ряде методов, должен соответствовать длине периода, заложенного в основу инновационного проекта (например, годовая ставка берется только в случае, если длина периода – год).
Критерии, используемые в анализе инновационной деятельности, можно разделить на две группы в зависимости от того, учитывается или нет временный параметр:
основанные на дисконтных оценках;
основанные на учетных ставках.
К первой группе относятся критерии:
чистый приведенный эффект (Net Present Value, NPV);
индекс рентабельности инвестиции ( Profitability Index, PI);
внутренняя норма прибыльности (Internal Rite of Return, IRR);
модифицированная внутренняя норма прибыли (Modified Internal Rate of Return, MIRR);
дисконтированный срок окупаемости инвестиций (Discounted Payback Period, DPP).
Ко второй группе относятся критерии:
срок окупаемости инвестиции (Payback Period, PP);
коэффициент эффективности инвестиции ( Ассоunting Rite of Return, ARR).
Ключевые идеи, лежащие в основе методов оценки инновационных проектов следующие.
Метод расчета чистого приведенного эффекта:
Основная целевая установка – увеличение цены фирмы, количественной оценкой которой служит ее рыночная стоимость.
Данный метод основан на сопоставлении величины исходной инвестиции (IC) с общей суммой дисконтированных чистых денежных поступлений, генерируемых ею в течении прогнозируемого срока. Поскольку приток денежных средств распределен во времени, он дисконтируется с помощью коэффициента, устанавливаемого аналитиком (инвестором) самостоятельно исходя из ежегодного процента возврата, который он хочет или может иметь на инвестируемый им капитал.
Допустим делается прогноз, что инвестиция (Iс) будет генерировать в течение k лет годовые доходы в размере Р1, Р2, …, Рk. Общая накопленная величина дисконтированных доходов (Net Present Value, NPV) соответственно рассчитывается по формуле:
Экономическая интерпретации трактовки критерия NPV с позиции ее владельца определяет логику критерия.
NPV < 0. В случае принятия проекта ценность компании уменьшится, т.е. владельцы компании понесут убытки;
NPV = 0. В случае принятия проекта ценность компании не изменит-ся, т.е. благосостояние ее владельцев останется на прежнем уровне;
NPV > 0. В случае принятия проекта ценность компании, а, следовательно, и благосостояние ее владельцев увеличится.
Когда NPV = 0 благосостояние владельцев не меняется, но проект позволяет увеличить масштабы производства, что увеличивает компанию в масштабах. Так как увеличение масштаба и размеров компании часто рассматривается как положительное явление, то проект следует принять.
При прогнозировании доходов по годам, необходимо учитывать все виды поступлений как производственного так и непроизводственного характера, которые могут быть ассоциированы с данным проектом.
Если проект предполагает не разовую инвестицию, а последовательное инвестирование финансовых средств в течение m лет, то формула для расчета NPV модифицируется следующим образом:
При расчетах NPV, как правило, используется постоянная ставка дисконтирования, однако при некоторых обстоятельствах, например, когда ожидается изменение уровня учетных ставок, могут использоваться индивидуальные коэффициенты дисконтирования. Если в ходе имитационных расчетов применяются различные коэффициенты дисконтирования, то формулу (2) применять нельзя, а проект, приемлемый при постоянной дисконтной ставке, может стать неприемлемым.
Пример. Требуется проанализировать проект со следующими харак-теристиками (млн. руб.) по годам: -150, 30, 70, 70, 45. Рассмотрим два случая:
цена капитала – 12 %;
ожидается, что цена капитала будет меняться по годам следующим образом: 12%, 13%, 14%, 14%;
воспользовавшись формулой (2) NPV = 11.0 млн. руб.. т.е. проект является приемлемым;
здесь NPV находится прямым подсчетом: NPV = -150 + 30/1.12 + 70 / (1.12 х 1.13) + 70 (1.12 х 1.13 х 1.14) + 45 (1.12 х 1.13 х 1.14 х 1.14) = - 1.2 млн. руб.; в этом случае проект неприемлем.
Показатель NPV отражает прогнозную оценку изменения экономического потенциала коммерческой организации в случае принятия рассматриваемого проекта. Этот показатель аддитивен в пространственно- временном аспекте, т.е. NPV различных проектов можно суммировать, что выделяет данный критерий из всех остальных и позволяет использовать его в качестве основного при анализе оптимальности инвестиционного проекта.
Метод расчета индекса рентабельности инвестиции.
Этот метод является, по сути, следствием предыдущего. Индекс рентабельности (PI) рассчитывается по формуле:
В отличие от чистого приведенного эффекта индекс рентабельности является относительным показателем: он характеризует уровень доходов на единицу затрат, т.е. эффективность вложений. Чем больше значение этого показателя, тем выше отдача каждого рубля, инвестированного в данный проект. Благодаря этому критерий PI очень удобен при выборе одного проекта из ряда имеющих примерно одинаковые значения NPV ( в частности, если два проекта имеют одинаковые значения NPV, но разные объемы требуемых инвестиций, то очевидно, что выгоднее тот из них, который обеспечивает большую эффективность вложений), либо при комплектовании портфеля инвестиций с целью максимизации суммарного значения NPV).
Метод расчета внутренней нормы прибыли.
Под внутренней нормой прибыли инвестиции IRR (синонимы: внутренняя доходность, внутренняя окупаемость) понимают значение коэффициента дисконтирования r, при котором NPV проекта равен нулю:
IRR = r, при котором NPV = f (r ) = 0.
Иными словами, если обозначить Iс = CPo , то IRR находится из уравнения:
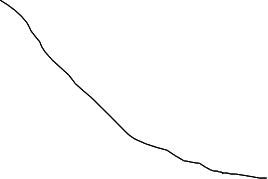
Очевидно, что при r = 0 выражение правой части уравнения (6) преобразуется в сумму элементов исходного денежного потока, иными словами, график NPV пересекает ось ординат в точке, равной сумме всех элементов недисконтированного денежного потока, включая величину исходных инвестиций.
Очевидно и то, что с ростом r график функции стремиться к оси абсцисс и пересекает ее в некоторой точке, как раз и являющейся IRR.
 NPV
У =Σ СFk
 r
IRR у=f (r)
Благодаря тому, что функция у=f (r) нелинейна, критерий IRR не обладает свойством аддитивности. Смысл внутренней нормы прибыли, при анализе эффективности планируемых инвестиций, заключается в следующем: IRR показывает ожидаемую доходность проекта, и, следовательно, максимально допустимый относительный уровень расходов, который может быть достигнут в данном проекте. Например, если проект полностью финансируется за счет ссуды коммерческого банка, то значение IRR показывает верхнюю границу допустимого уровня банковской процентной ставки, превышение которого делает проект убыточным.
За пользование авансированными в деятельность организации финансовыми ресурсами она несет некоторые обоснованные расходы на поддержание экономического потенциала.
Показатель, характеризующий относительный уровень этих расходов в отношении долгосрочных источников средств, называется средневзвешенной ценой капитала (WACC). Этот показатель отражает сложившийся в коммерческой организации минимум возврата на вложенный в ее деятельность капитал, его рентабельность, и рассчитывается по формуле средней взвешенной арифметической.
Таким образом, экономический смысл критерия IRR заключается в следующем: коммерческая организация может принимать любые решения инвестиционного характера, уровень рентабельности которых не ниже текущего значения показателя «цена капитала» СС. Под последним понимается либо WACC, если источник средств точно не идентифицирован, либо цена целевого источника, если таковой имеется. Именно с показателем СС сравнивается критерий IRR, рассчитанный для конкретного проекта, при этом связь между ними такова:
Если:
IRR > СС - проект следует принять;
IRR < СС – проект следует отвергнуть;
IRR = СС – проект не является ни прибыльным, ни убыточным.
Независимо от того, с чем сравнивается IRR, очевидно одно: проект принимается, если его IRR больше некоторой пороговой величины; поэтому при прочих равных условиях, как правило, большее значение IRR считается предпочтительным.
Метод определения срока окупаемости инвестиций.
Это наиболее простой и наиболее распространенный в мировой практике метод. Он не предполагает временной упорядоченности денежных поступлений. Алгоритм расчета срока окупаемости (РР) зависит от равномерности распределения прогнозируемых доходов от инвестиции. Если доход распределен по годам равномерно, то срок окупаемости рассчитывается делением единицы единовременных затрат на величину годового дохода, обусловленного ими. При получении дробного числа оно округляется в сторону увеличения до целого числа. Если прибыль распределена неравномерно, то срок окупаемости рассчитывается прямым подсчетом числа лет, в течение которых инвестиция будет погашена кумулятивным доходом. Общая формула расчета показателя РР имеет вид: DPP = min n, при котором
Некоторые специалисты при расчете показателя РР все же рекомендуют учитывать временный аспект. В этом случае в расчет принимаются денежные потоки, дисконтированные по показателю WACC, а соответствующая формула для расчета дисконтированного срока окупаемости DPP.
чевидно, что в случае дисконтирования срок окупаемости увеличивается, т.е. всегда DPP > PP. Иными словами, проект приемлемый по критерию РР, может оказаться неприемлемым по критерию DPP.
Критерий РР позволяет оценить, хотя и грубо, ликвидность и рискованность проекта. Понятие ликвидности проекта здесь условно: считается, что из двух проектов более ликвиден тот, у которого меньше срок окупаемости. Что касается сравнительной оценки рискованности проектов с помощью критериев РР, то логика рассуждений такова: денежные поступления удаленных от начала реализации проекта лет трудно прогнозируемы, т.е. более рискованны по сравнению с поступлениями первых лет, поэтому из двух проектов менее рискованным является тот, у которого меньше срок окупаемости.
Методы расчета коэффициента эффективности инвестиций.
Этот метод имеет две характерные особенности: во первых, он не предполагает дисконтирования показателей дохода; во вторых, доход характеризуется показателем чистой прибыли PN (прибыль за вычетом отчислений в бюджет). Алгоритм расчета исключительно прост, что и предопределило широкое использование этого показателя на практике: коэффициент эффективности инвестиций, называемый также учетной нормой прибыли (ARR), рассчитывается делением среднегодовой прибыли PN на среднюю величину инвестиций (коэффициент берется в процентах ). Средняя величина инвестиции находится делением исходной суммы капиталовложений на два, если предполагается, что по истечение срока реализации анализируемого проекта все капитальные затраты будут списаны. Если допускается наличие остаточной или ликвидационной стоимости (RV), то ее оценка должна быть учтена в расчетах. Иными словами существуют различные алгоритмы исчисления показателей ARR, и среди них достаточно распространенным являетя следующий:
ARR = PN/ (0.5 х (IC + RV) (9).
Данный показатель чаще всего сравнивается с коэффициентом рентабельности авансированного капитала, рассчитываемого делением общей чистой прибыли коммерческой организации на общую сумму средств, авансированных в ее деятельность (итог среднего баланса-нетто). В принципе возможно и установление специального порогового значения, с которым сравнивается ARR, или даже их системы, дифференцированной по видам проектов, степени риска, центрам ответственности и др.
Метод, основанный на коэффициенте эффективности инвестиций, имеет ряд существенных недостатков, обусловленных в основном тем, что он не учитывает временной компоненты денежных потоков. В частности, метод не делает различия между проектами с одинаковой суммой среднегодовой прибыли, но отличающихся суммой прибыли по годам, а также между проектами, имеющими одинаковую среднегодовую прибыль, но генерируемую в течение различного количества лет, и т.п.
5.4. Измерение и оценка социальных последствий инновационного проекта
Социальные результаты в большинстве случаев поддаются стоимостной оценке и включаются в состав общих результатов проекта в рамках определения его экономической эффективности. При определении коммерческой и бюджетной эффективности проекта социальные результаты проекта не учитываются.
Оценка социальных результатов проекта предполагает, что проект соответствует социальным нормам, стандартам и условиям соблюдения прав человека. Предусматриваемые проектом мероприятия по созданию работникам нормальных условий труда и отдыха, обеспечению их продуктами питания, жилой площадью и объектами социальной инфраструктуры (в пределах установленных норм) являются обязательными условиями его реализации и какой-либо самостоятельной оценке в составе результатов проекта не подлежат.
Основными видами социальных результатов проекта, подлежащих отражению в расчетах эффективности, являются:
а) изменение количества рабочих мест в регионе;
б) улучшение жилищных и культурно-бытовых условий работников;
в) изменение условий труда работников;
г) изменение структуры производственного персонала;
д) изменение надежности снабжения населения регионов или населенных пунктов отдельными видами товаров (топливом и энергией - для проектов в топливно-энергетическом комплексе, продовольствием - для проектов в аграрном секторе и пищевой промышленности и т.п.);
е) изменение уровня здоровья работников и населения;
ж) экономия свободного времени населения.
Затраты, необходимые для достижения социальных результатов проекта или обусловленные социальными последствиями реализации проекта (например, изменение затрат на выплату пособий по временной нетрудоспособности или по безработице), учитываются в расчетах эффективности в общем порядке и в стоимостной оценке социальных результатов не отражаются .
Влияние реализации проекта на изменение условий труда работников оценивается в баллах по отдельным санитарно-гигиеническим и психофизиологическим элементам условий труда. Для оценки удовлетворенности работников условиями труда могут использоваться также данные социологических опросов. В случает, если реализация проекта приводит к изменению условий труда на сторонних предприятиях (например, на предприятиях-потребителях производимой техники или продукции повышенного качества), влияние этих изменений учитывается в составе косвенного финансового эффекта по этим предприятиям.
Затраты по сооружению или приобретению жилья, строительству некоторых (дотируемых или самоокупаемых) объектов культурно-бытового назначения и т.п.) включаются в состав затрат по проекту и учитываются в расчетах эффективности. Доходы от этих объектов (часть стоимости жилья, оплачиваемого в рассрочку, выручка предприятий бытового обслуживания и т.п.) учитываются в составе результатов проекта.
Изменение структуры производственного персонала определяется по регионам-участникам проекта, а по особо крупным проектам - по народному хозяйству в целом.
Используются показатели:
изменение численности работников (в том числе, женщин), занятых тяжелым физическим трудом;
то же - занятых во вредных условиях производства;
то же - занятых на работах, требующих высшего или среднего специального образования;
по разрядам единой разрядной сетки;
численность работников, подлежащих обучению, переобучению, повышению квалификации.
Обусловленное реализацией проекта повышение или снижение надежности снабжения населения регионов или населенных пунктов определенными товарами рассматривается соответственно как положительный или отрицательный социальный результат. Стоимостное измерение этого результата производится с использованием действующих в регионе цен на соответствующие товары (без учета государственных и местных дотаций и льгот всем или отдельным категориям потребителей).
Социальный результат, проявляющийся в обусловленном реализацией проекта изменении заболеваемости трудящихся, включает предотвращенные (со знаком “минус” - дополнительные) потери чистой продукции народного хозяйства, изменение суммы выплат из фонда социального страхования и изменение затрат в сфере здравоохранения.
Социальный результат, проявляющийся в изменении показателя смертности населения, связанной с реализацией проекта, выражается изменением численности умерших в регионе при реализации проекта. Для стоимостного измерения данного эффекта может быть использован норматив народнохозяйственной ценности человеческой жизни, определяемый путем умножения средней величины чистой продукции (приходящейся на 1 отработанный человеко-год) на коэффициент народнохозяйственной ценности человеческой жизни (этот коэффициент, утвержденный на федеральном уровне, в РФ пока отсутствует).
Реализация проектов, направленных на улучшение организации дорожного движения, повышение безопасности транспортных средств, снижение аварийности производства и т.п., ведет к снижению количества тяжелых ранений людей, приводящих к их инвалидности. Социальный результат оценивается в 60 % н/х ценности человеческой жизни.
Экономия свободного времени работников предприятий и населения (в человеко-часах) определяется, прежде всего, по проектам, предусматривающим:
повышение надежности энергоснабжения населенных пунктов;
выпуск товаров народного потребления, сокращающих затраты труда в домашнем хозяйстве (например, кухонных комбайнов);
производство новых видов и марок транспортных средств;
строительство новых автомобильных или железных дорог;
изменение транспортных схем доставки определенных видов продукции, работников к месту работы;
совершенствование схем размещения точек торговой сети;
улучшение торгового обслуживания покупателей;
развитие телефонной и телефаксной связи, электронной почты и других видов связи;
улучшение информационного обслуживания граждан (например, о размещении тех или иных объектов, о наличии билетов в кассах, о наличии товаров в магазинах).
При стоимостной оценке данного вида результатов рекомендуется использовать норматив оценки 1 человеко-часа в размере 50% среднегодовой заработной платы по контингенту трудоспособного населения, затрачиваемого реализацией проекта.
Литература
1. Янковский К.П., Мухарь И.Ф., Организация инвестиционной и инновационной деятельности. – СП б Питер, 2001 – 448 с.: ил. – (Серия «Учебники для вузов»).
2. К.П. Янковский. Введение в инновационное предпринимательство. – СПб.: Питер, 2004. - 189 с.: ил. – (Серия «Учебное пособие»).
3. Инновационная экономика / Под ред. А.А. Дынкина, Н.И. Ивановой. М.: Наука, 2001.
4. Инновационный менеджмент: Учебное пособие / Под ред. Л.Н. Орловой. М.: Инфра-М, 2004, - 238 с. – (Высшее образование).
План практических занятий
1. Общие положения оценки и анализа проектов
Основные принципы оценки инновационных проектов.
Финансовое обоснование инновационного проекта.
Общие положения анализа проектов.
Метод расчета чистого приведенного эффекта
Метод расчета индекса рентабельности инвестиции.
Метод определения срока окупаемости инвестиций.
Методы расчета коэффициента эффективности инвестиции.
10. Измерение и оценка социальных последствий инновационного проекта.
Литература
1. Янковский К.П., Мухарь И.Ф., Организация инвестиционной и инновационной деятельности. – СП б Питер, 2001 – 448 с.: ил. – (Серия «Учебники для вузов»).
К.П. Янковский. Введение в инновационное предпринимательство. – СПб.: Питер, 2004. - 189 с.: ил. – (Серия «Учебное пособие»).
Инновационная экономика / Под ред. А.А. Дынкина, Н.И. Ивановой. М.: Наука, 2001.
Инновационный менеджмент: Учебное пособие / Под ред. Л.Н. Орловой. М.: Инфра-М, 2004, - 238 с. – (Высшее образование).
5. Волков Ю.Ф. Экономика гостиничного бизнеса. - Ростов н/Д.: Финансы, 2003.
6. Чудновский А.Д., Жукова М.А., Сенин В.С. Управление индустрией туризма: Учебное пособие. – М.: КНОРУС, 2004 – 448 с.