Скрытый потенциал капиталовложений
|
"Если мы не потратим средства в этом году, мы их просто потеряем, и на будущий год бюджет нам урежут". "Мой бюджет по операционным затратам исчерпан, но в бюджете по капитальным затратам средства еще есть. Значит, мне нужно найти в рамках бюджета второго типа те виды работ, которые можно было бы поручить моим сотрудникам. Другими словами, надо отыскать расходные статьи, на которые можно было бы отнести трудовые издержки". |
Эти высказывания отражают организационную реальность большинства инвестиционных программ, стимулирующую выбор проектов с меньшими объемами создаваемой стоимости и их реализацию менее эффективными способами (например, посредством ускоренного расходования материалов или организации сверхурочных работ). Поэтому решающих сдвигов в установлении контроля над проектами, расходы по которым включаются в категорию недифференцированных сумм, можно достичь за счет следующих мер.
Нужно кардинально изменить подход к предоставлению полномочий по расходованию средств в рамках годовых бюджетов, а также внедрить оценку деятельности персонала, основанную на таких показателях, как степень удовлетворения спроса, уровень производительности труда и качество управления издержками.
Основное внимание - затратам
Поощрение творческого поиска проектных вариантов с минимальными затратами означает изменение подхода к выявлению путей повышения эффективности. Вместо рассмотрения проектов по отдельным направлениям бизнеса вводится принцип сравнительного анализа в рамках единой системы, а кроме того, развивается практика проверки отдельных проектных элементов с точки зрения создаваемой стоимости. Анализ в рамках единой системы позволяет выявить альтернативные варианты решения проблемы на более ранних или более поздних стадиях производственного процесса и выбрать вариант, являющийся самым оптимальным по соотношению общих затрат и результатов.
Допустим, компания планирует осуществить проект, нацеленный на повышение качества конечной продукции, для чего необходимо снизить содержание в последней различного рода примесей. Обычный способ решения такой задачи состоит в устранении примесей на заключительном этапе производства. Применив сравнительный анализ разных способов с точки зрения системы в целом, фирма вполне способна обнаружить более дешевый путь - предотвращение попадания примесей в продукцию на ранних этапах производства. Этого можно добиться, например, посредством дополнительных вложений в систему техобслуживания оборудования.
Подобные варианты с меньшим уровнем общих затрат зачастую просто не попадают в поле зрения менеджеров, решающих проблемы сокращения операционных расходов в рамках отдельных подразделений. Если же сделать границы между операционными и капитальными затратами менее жесткими, то вероятность нахождения способов снижения общих затрат существенно возрастет.
Проверка каждого элемента проекта с точки зрения его ориентации на создание стоимости - пример но то же самое, что право вето на конкретную строку в бюджете, которого добиваются главы государств в своих взаимоотношениях с законодательной властью. В бизнесе, однако, проблема состоит не столько в политическом управлении ситуацией, сколько в привлечении необходимых специалистов для эффективной проверки разобранных по косточкам проектов.
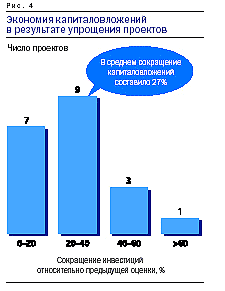
Как свидетельствует опыт одной металлургической корпорации, выигрыш от введения такой процедуры может оказаться весьма значительным: подключение производственного персонала этой компании к разработке, оценке и отбору идей в целях упрощения проектов позволило снизить на 27% инвестиционные потребности в рамках 20 проектов (рис. 4).
Основное внимание - процессу реализации проекта
Усиление каждодневного внимания к процессу выполнения проектов может стать источником повышения эффективности инвестиций для многих компаний. Как правило, в этом направлении накладки проявляются в форме хронического перерасхода утвержденной проектной сметы.
Конечно, это классическая проблема, но мы обнаружили, что чаще всего выход за рамки бюджета происходит в проектах, расходы на реализацию которых включаются в категорию недифференцированных сумм.
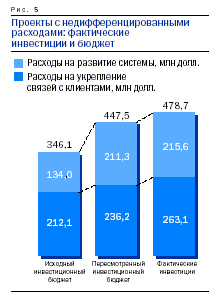
На рис. 5 показана эволюция такого бюджета в течение года. Фактический объем инвестиций оказался на 38% выше первоначально предусмотренного, причем никакой итоговой проверки для возложения ответственности на тех, кто допустил перерасход, не проводилось.
Неудивительно, что в беседах с менеджерами проявилась их приверженность не столько к повышению эффективности инвестиций, сколько к соблюдению сроков реализации проекта.
|
"Моя задача - сделать работу в срок". "Меня не интересуют рассуждения сотрудников планового отдела по поводу оценки расходов; я знаю только, что должен выполнить задание". "Я занимаюсь предварительным определением затрат на выполнение работ, но никогда не подсчитываю фактические расходы. В нашей компании исходные оценки и реальные данные сравниваются только в целом, а не по отдельным проектам". |
Даже в тех случаях, когда перерасхода нет, нередко существуют значительные неиспользованные возможности. Достигнутый уровень эффективности инвестиций чаще всего можно было бы повысить на пять- десять процентных пунктов. Для этого нужно внимательнее следить за уравновешиванием объема расходов и сроков исполнения, лучше доводить информацию о ходе работ по проекту до рядовых сотрудников, последовательно устранять барьеры на пути к наиболее плодотворной реализации проекта.
Иногда проект укладывается в рамки выделенного бюджета, но сроки его реализации не соблюдаются или он выполняется не в полном объеме. Случается, что расходы перераспределяются между проектами с целью выравнивания достигнутых различными командами результатов; из-за этого теряется возможность распространить наилучшие методы работы на все подразделения или сконцентрировать усилия на решении наиболее трудных проблем. Наконец, если не ввести в действие четкую систему вознаграждений за экономию запланированных расходов, у сотрудников не будет стимула изыскивать пути повышения эффективности при реализации тех проектов, которые укладываются в первоначально предусмотренные рамки.
Управление, ориентированное на создание новой стоимости
Систематические мероприятия по увеличению эффективности используемого капитала должны, таким образом, начинаться с осознания топ-менеджерами необходимости сосредоточиться на главной цели (создания стоимости для акционеров) и с формирования управленческого процесса, который обеспечивает согласование с этой целью функционирования всех уровней организационной структуры, особенно самого нижнего. Данная ориентация особенно важна для тех компаний, которые нуждаются в определении долгосрочных перспектив развития своего бизнеса и имеют достаточно высокий уровень капиталоемкости. Инвестиционные решения в отношении крупных проектов должны базироваться на методе чистой приведенной стоимости, описанном в классических учебниках. Тысячи же менее значительных решений о капиталовложениях или о затратах, относящихся к категории недифференцированных сумм, следует принимать в рамках более простой, но достаточно последовательной процедуры, которую мы определяем как управление, нацеленное на создание стоимости.
Для такого рода инвестиций нет смысла проводить детальные расчеты чистой приведенной стоимости - не тот масштаб. Нужно выявить факторы создания стоимости для акционеров - конкретные, легко отслеживаемые показатели (например, издержки на один метр проложенного кабеля или трубопровода, уровень пиковой нагрузки трансформатора, время исполнения проекта), в которых воплощается связь между решениями, принимаемыми на низовом уровне, и эффективностью использования капитала.
Повышение эффективности используемого капитала: управление, ориентированное на создание стоимости
Забота о том, чтобы широкие массы менеджеров нижнего звена осознали значение этих факторов, и поощрение повсеместного применения основанных на их действии рычагов становятся, таким образом, существенными компонентами процесса управления, сфокусированного на создании стоимости. Так, в одной компании инженеры имели привычку припрятывать (даже в нарушение инструкции) запасные экземпляры важнейшего оборудования на случай его выхода из строя. В результате избыточные запасы производственных компонентов практически достигли величины годового объема их поставок. И только когда инженеры совместно с сотрудниками отделов снабжения и складского хозяйства обеспечили гарантированную круглосуточную доставку запчастей, появилась возможность отказаться от этой разорительной привычки, и эффективность использования капитала сразу выросла.
Приведем еще один пример. После разрушения принадлежавших корпорации PepsiCo строений в южной части центрального района Лос-Анджелеса (в результате беспорядков, имевших место в 1992 г.) компания решила провести эксперимент в рамках концепции быстрого строительства. В результате она получила положительный опыт возведения под ключ нового здания - ресторан Taco Bell был построен за 48 часов. Менеджеры PepsiCo пришли к выводу, что быстрое строительство является важным фактором создания стоимости, поскольку связанные с ним дополнительные издержки компенсируются ускорением притока доходов, а время от начала до завершения стройки представляет собой показатель, удобный для измерения и обсуждения с исполнителями. Затем началась подготовка к распространению концепции быстрого строительства в качестве ключевой программы на все подразделения компании.
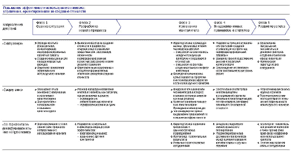
Факторы создания стоимости, какую бы форму они не принимали, позволяют обнаружить многие скрытые источники повышения эффективности используемого капитала. В таблице представлен общий процесс управления преобразованиями, нацеленный на выявление и применение различных способов увеличения капиталоотдачи.
Процесс управления инвестиционной деятельностью, ориентированный на создание стоимости для акционеров, начинается с постановки диагноза. Есть ли в компании какие-либо из перечисленных выше признаков неэффективного использования капитала? Каковы границы увеличения эффективности капиталовложений? Насколько обоснованы применяемые в компании показатели эффективности используемого капитала, такие как уровень загрузки производственных мощностей? Достаточно ли точна имеющаяся база данных для проведения проверки расходов, включаемых в категорию недифференцированных сумм? Какова практика принятия решений на нижнем уровне в отношении таких расходов? Имеются ли у лиц, принимающих подобные решения, стимулы к повышению эффективности используемого капитала и каковы эти стимулы?
Получив четкую картину процесса принятия инвестиционных решений, компания может перейти ко второй фазе - разработке нового процесса управления. Она осуществляется в основном на нижнем уровне корпоративной иерархии, однако ее обязательным условием является активная поддержка со стороны как высшего руководства, так и руководителей функциональных подразделений (например, по вопросам, связанным с установлением контрольных индикаторов - ключевых показателей эффективности, которые можно сравнивать с наилучшими показателями других фирм). Действия менеджеров нижнего звена в этой фазе заключаются в тщательном выявлении факторов создания стоимости, динамика которых поддается постоянному отслеживанию, а также в пересмотре требований к отчетности с акцентом на выявленные факторы создания стоимости. Топ-менеджеры должны обеспечить контроль, сфокусированный на диалоге с подчиненными по поводу как проектных расходов из категории недифференцированных сумм, так и крупных, индивидуально рассматриваемых проектов. Цель данного диалога - добиться углубления знаний всего коллектива менеджеров о том, как и где создается стоимость. Высшие руководители смогут лучше сориентироваться в проектных замыслах и в объяснениях, которые раскрывают процедуру расходования средств, включаемых в категорию недифференцированных сумм. Рядовые менеджеры, в свою очередь, осознают важность эффективной инвестиционной деятельности.
Нам представляется, что самая важная часть процесса управления, ориентированного на создание стоимости, представлена в третьей фазе -изменения корпоративной идеологии. Эта фаза включает в себя проведение семинаров с участием менеджеров нижнего уровня, на которых и происходит выявление факторов создания стоимости и предпринимается мозговой штурм для выработки новых идей повышения эффективности использования капитала. В четвертой фазе идеологические сдвиги закрепляются посредством пересмотра принципов управления и мотивации сотрудников. Стимулирование персонала всегда является трудным вопросом. К примеру, очень важно найти компромисс между удовлетворением потребностей клиентов и предотвращением отказов в работе оборудования, а затем прийти к согласию относительно принципов управления, которые нацелены на рост капиталоотдачи и освобождают инженеров-производственников от ответственности за случайные поломки оборудования.
Когда внедрение программы увеличения эффективности используемого капитала начинает приносить первые плоды, у сотрудников нередко появляется желание ослабить усилия и вернуться к прежним вредным привычкам. Поэтому заключительная фаза - это развитие успеха с целью продвижения вперед в эффективном использовании факторов создания стоимости, что обеспечивается постоянной разработкой и реализацией соответствующих программ. Ретроспективный анализ крупных проектов после их завершения позволяет разобраться в просчетах и избежать повторения ошибок. Формирование высокоэффективного инвестиционного процесса очень похоже на процедуру настройки рояля - никогда нельзя считать, что цель полностью достигнута. Однако результаты явно стоят затрат.
1 Внутренняя норма рентабельности (internal rate of return, IRR) - показатель, используемый для оценки эффективности инвестиций. Равен норме дисконтирования, при которой чистая приведенная стоимость (net present value, NPV) инвестиций равна нулю. - Прим. ред.
2 Недифференцированные суммы (blanket spending) - суммы, которые в рамках проектного финансирования рассматриваются целиком и не предполагают разделения на составные части.