Стимулирование труда на предприятии "Ижевский механический завод"
машины и оборудование
итого
Как видно из таблицы, наблюдается рост стоимости ОС в течение этих 2 лет: в 2004 абсолютный и относительный прирост составили соответственно 50560 тыс. руб. и 7,05%; в 2005 году эти показатели составили 16174 тыс. руб. и 2,11%. Наибольший прирост основных средств наблюдается по группе машины и оборудование (45335 и 13210 тыс. руб.), доля этой группы ОС также росла в течение 2 лет, что характеризует увеличение удельного веса активной части основных фондов с 31,25% в начале 2004 г. до 36,06 в начале 2006 г. Это положительно отражается на показателях фондоотдачи, а также и на финансовом состоянии общества. Снижение стоимости и удельного веса таких групп активов, как здания и производственный и хозяйственный инвентарь произошло вследствие введения в действие нового оборудования. Для расчета показателей состояния и использования ОС в таблице 10 приведем данные по амортизационным отчислениям по основным группам ОС на предприятии за 2004 и 2005:
Таблица 10
Амортизационные отчисления за 2004 и 2005 гг.
| Группа активов | Начисленная амортизация, тыс. руб. | |
|
2004 г. |
2005 г. |
|
| Здания и сооружения | 112692 | 118251 |
| Машины, оборудование, транспортные средства | 188657 | 188593 |
| другие | 7943 | 7981 |
|
всего |
309292 |
314825 |
В таблице 11 приведена методика расчета основных показателей использования и состояния основного капитала:
Таблица 11
Методика расчета основных показателей использования и состояния ОС
|
Показатель |
Методика расчета |
||
| Коэффициент обновления | Кобн = стоимость поступивших ОС / стоимость ОС на конец периода | ||
| Коэффициент выбытия | Квыб = стоимость выбывших ОС / стоимость ОС на начало периода | ||
| Коэффициент износа | Ки = сумма износа ОС / первоначальная стоимость ОС на соответствующую дату | ||
| Коэффициент годности | Кг = остаточная стоимость ОС / первоначальная стоимость ОС = 1 - Ки | ||
| Фондоотдача | Ко = выручка от реализации / среднегодовая стоимость ОС | ||
| Фондоемкость | Ке = 1 / Ко | ||
| Капиталовооруженность, тыс. руб/ чел | Кво = среднегодовая стоимость ОС / численность ППР | ||
|
Вспомогательные данные |
Методика расчета |
2004 г. |
2005 г. |
| Среднегодовая стоимость ОС, тыс. руб. | Сср = (стоимость ОС на начало года + стоимость на конец года) / 2 | 742 599 | 775 966 |
| Выручка от реализации, тыс. руб. |
ВР = е
(Цена i
|
371 531 | 541 424 |
 Объем реализации
i )
Сср2004 =
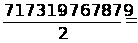 742 599
(тыс. руб.)
Сср2005 =
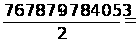 775 966
(тыс. руб.)
Рассчитаем вышеуказанные коэффициенты состояния и использования ОС и представим их значения в таблице 12:
Таблица 12
Показатели состояния и использования ОС за 2004-2005 гг.
| Коэффициент | Условное обозначение | Значение на 1.01.05 | Значение на 1.01.06 | Изменение |
| Коэффициент обновления | Кобн | 0,079 | 0,059 | -0,02 |
| Коэффициент выбытия | Квыб | 0,015 | 0,039 | 0,025 |
| Коэффициент износа | Ки | 0,403 | 0,402 | -0,001 |
| Коэффициент годности | Кг | 0,597 | 0,598 | 0,001 |
| Фондоотдача | Ко | 0,5 | 0,698 | 0,197 |
| Фондоемкость | Ке | 1,999 | 1,433 | -0,566 |
Коэффициент обновления характеризует долю поступивших в этом году основных средств в общей их стоимости на конец года. Значение этого показателя снизилось, как абсолютное (снижение поступления ОС на 14 671 тыс. руб., или на 24,06%), так и относительное – соответствующий коэффициент снизился до 0,059, или на 0,02 пункта. Уже упомянутые объекты инвестирования, введенные в эксплуатацию, позволили выполнять планы производства за счет более интенсивного использования нового оборудования, экономящего трудовые и технические ресурсы. Обновление состава ОС влечет более масштабный их вывод из эксплуатации. Коэффициент выбытия показывает долю выбывших ОС в их общей стоимости на начало периода. В 2005 г. выбыло на 19 715 тыс. руб. (на 189,2%) больше ОС, чем в 2004 г., и показатель выбытия вырос до 3,9% от общей стоимости ОС на начало периода.
Показатель интенсивности обновления – отношение коэффициента обновления к коэффициенту выбытия – снизился с 5,47 (0,079 / 0,015) до 1,51 (0,059 / 0,039). Значения показателя в обоих периодах больше 1, это говорит о том, что ОС вводятся не только для замены выбывающих, но также и обеспечивают прирост основных фондов, т.е. для наращивания производственного потенциала. Однако резкое снижение этого показателя является тревожным фактом для предприятия.
Коэффициент износа показывает степень физического износа оборудования, коэффициент годности – степень годности ОС. Рассчитанные показатели износа основных фондов свидетельствуют о незначительном снижении доли изношенного оборудования с 40,3% до 40,2%, на соответствующую величину вырос коэффициент годности. Индикаторы изношенности оборудования достаточно высоки, поэтому значительная часть основных фондов завода требует замены или ремонта.
Эффективность использования ОС оценивается с помощью показателей фондоотдачи, фондоемкости и капиталовооруженности. Фондоотдача показывает объем выручки, приходящейся на рубль среднегодовой стоимости ОС, в данном случае она увеличилась с 0,5 до 0,698, т.е. если в 2004 г. рубль среднегодовой стоимости ОС производил 50 коп. выручки, то в 2005 г. – уже 69,8 коп. Такие низкие показатели фондоотдачи связаны с тем, что головное предприятие передало почти все производственные функции дочерним обществам, а основные средства оставило в своей собственности, сдавая их в наем; поэтому показатели выручки низки и не превышают стоимости ОС. По этим же причинам фондоемкость предприятия больше 1 в обоих периодах, но снизилась до 1,433.
Исходя из сделанных выводов, можно выявить следующие проблемы предприятия, возникающие в области использования основных фондов и управления ими:
1. Ухудшение показателей обновления и выбытия ОС, с одной стороны, оно объясняется постепенным переходом на более продуктивное оборудование, но с другой, уменьшение средств, которые расходуются на приобретение и обновление основных фондов.
2. Также снизился показатель интенсивности обновления, дальнейшее снижение может обернуться для предприятия ростом среднего возраста оборудования, его изношенности, снижением фондоотдачи.
3. Достаточно высок показатель изношенности основных фондов.
4. Для повышения показателей эффективности использования ОС можно воздействовать на следующие факторы: повышение производительности оборудования, внедрение новой, более эффективной техники, использование прогрессивной технологии, улучшение организации и управления производством, модернизация действующего оборудования.
2.2.2. Оборотные средства
Оборотные средства включают в себя имущество предприятия, которое однократно участвует в производственном процессе и переносит свою стоимость на готовый продукт за 1 производственный цикл. Оборотные активы – это наиболее мобильная часть капитала, от состояния и рационального использования которого во многом зависят результаты хозяйственной деятельности и финансовое состояние предприятия. Основной целью анализа является своевременное выявление и устранение недостатков управления оборотным капиталом и нахождение резервов повышения интенсивности и эффективности его использования [19].
Проведем анализ структуры и динамики оборотных активов и представим полученные данные в таблице 13:
Таблица 13
Динамика и структура оборотных активов
| вид оборотных активов | код статьи баланса | наличие средств, тыс. руб. | структура средств, % | |||||
|
на 30.09. 2005 |
на 30.09. 2006 |
изменение |
на 30.09. 2005 |
на 30.09. 2006 |
изменение | |||
| Абсол. | Относ.% | |||||||
| Запасы, в т.ч. | 210 | 67 891 | 119 167 | 51 276 | 75,53 |
23,04 |
30,92 |
7,88 |
| сырье, материалы и другие аналогичные ценности | 211 | 44 017 | 67 883 | 23 866 | 54,22 | 14,94 | 17,62 | 2,68 |
| затраты в незавершенном производстве | 213 | 17 526 | 29 135 | 11 609 | 66,24 | 5,95 | 7,56 | 1,61 |
| готовая продукция и товары для перепродажи | 214 | 102 | 8 050 | 7 948 | 7792,16 | 0,03 | 2,09 | 2,05 |
| товары отгруженные | 215 | 1 222 | 358 | -864 | -70,70 | 0,41 | 0,09 | -0,32 |
| расходы будущих периодов | 216 | 5 024 | 13 741 | 8 717 | 173,51 | 1,70 | 3,57 | 1,86 |
| Налог на добавленную стоимость по приобретенным | 220 | 17 967 | 24 580 | 6 613 | 36,81 | 6,10 | 6,38 | 0,28 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | 63 064 | 5 150 | -57 914 | -91,83 | 21,40 | 1,34 | -20,06 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 127 941 | 198 417 | 70 476 | 55,08 |
43,41 |
51,49 |
8,08 |
| Краткосрочные финансовые вложения | 250 | 16 738 | 37 060 | 20 322 | 121,41 | 5,68 | 9,62 | 3,94 |
| Денежные средства | 260 | 389 | 259 | -130 | -33,42 | 0,13 | 0,07 | -0,06 |
| Прочие оборотные активы | 270 | 723 | 728 | 5 | 0,69 | 0,25 | 0,19 | -0,06 |
|
всего оборотных средств |
290 | 294 713 | 385 361 | 90 648 | 30,76 | 100,00 | 100,0 | 0,00 |
|
Валюта баланса |
300 | 957 837 | 1009525 | 51 688 | ||||
Стоимость II раздела баланса завода увеличилась по сравнению с 3 кварталом 2005 г. на 90648 тыс. руб., или на 30,76%, этот рост произошел, прежде всего, за счет увеличения объема запасов (на 51 276 тыс. руб., или 75,53%) и дебиторской задолженности. Дебиторская задолженность в совокупности выросла на 12 562 тыс. руб, однако если краткосрочная задолженность увеличилась на 55,08%, то долгосрочная сократилась на 91,83%. Такая ситуация, по-видимому, произошла вследствие сокращения периода погашения задолженностей, а также из-за спада деловой активности организации.
Из таблицы видно, что наибольший удельный вес в оборотных активах предприятия занимает дебиторская задолженность, составляющая в совокупности 64,81% и 52,83% от объема оборотных средств в соответствующих периодах. При этом доля задолженности покупателей и заказчиков невелика. Такой высокий уровень дебиторской задолженности свидетельствует о сокращении мобильности оборотных средств и отрицательно влияет на финансовое состояние предприятия.
Наибольшую долю в оборотных активах после дебиторской задолженности занимают запасы, размер их доли вырос на 7,88 процентных пунктов до 30,92%. Увеличение удельного веса может свидетельствовать:
- о расширении масштабов деятельности предприятия;
- неэффективном управлении запасами, вследствие чего значительная часть капитала замораживается на длительное время в запасах, замедляется его оборачиваемость. Снижается ликвидность, увеличивается порча сырья и материалов, растут складские расходы, что отрицательно сказывается на конечных результатах деятельности, это свидетельствует о спаде деловой активности предприятия. Темп прироста запасов составил 75,53%, в то время как выручка выросла только на 21,76%, что еще раз подтверждает неэффективность управления запасами.
В составе запасов наибольший удельный вес составляет сырье, материалы и другие аналогичные ценности и затраты в незавершенном производстве (17,62% и 7,56% на 1.10.2006 г. соответственно), причем их доля по сравнению с 2005 годом выросла. Связано это, прежде всего, с замедлением оборачиваемости капитала. Резкий рост объемов готовой продукции и товаров для перепродажи также свидетельствует о замораживании оборотного капитала, отсутствии денежной наличности, росте кредиторской задолженности.
Величина остатков денежных средств снизилась на 130 тыс. руб., или на 33,42%. Денежная наличность – это страховой запас, предназначенный для покрытия кратковременной несбалансированности денежных потоков, она должна быть такой, чтобы ее хватало для производства всех первоочередных платежей. Учитывая рост кредиторской задолженности, можно сделать вывод о недостатке наличных денежных средств. Часть наиболее ликвидных активов потрачена на произведение краткосрочных финансовых вложений (в первую очередь, на покупку ценных бумаг других организаций), которые имеют низкую доходность. Их величина выросла на 20 322 тыс. руб (на 121,41%).
Для оценки интенсивности использования капитала, вложенного в оборотные активы, рассчитаем показатели их оборачиваемости. Исходные данные для расчетов представлены в таблице 14:
Таблица 14
Исходные данные для расчета показателей интенсивности использования оборотных средств
| Показатель | Ед. измер. | Усл. обозн. | за 3 кв. 2005 г | за 3 кв. 2006 г. |
| Выручка | Тыс. руб. | ВР | 393 396 | 479 013 |
| Средний остаток оборотных активов | Тыс. руб. | ОВср | 298 501 | 351 558 |
| Средний остаток запасов | Тыс. руб. | ЗАПср | 67 060 | 128 301 |
| Средний остаток дебиторской задолженности | Тыс. руб. | Дср | 190 861 | 176 336 |
| Средний остаток денежных средств | Тыс. руб. | ДСср | 5370 | 6657,5 |
| Длительность периода в днях | дни | ДП | 270 | 270 |
В Таблице 15 приведены результаты расчетов показателей и методика их расчета:
Таблица 15
Показатели интенсивности использования оборотных средств
|
Показатели оборачиваемости |
Расчетная формула |
3 кв. 2005 г. |
3 кв. 2006 г. |
Прирост, % |
| Оборачиваемость всех запасов | Выручка / СО запасов | 5,87 | 3,73 | -36,46 |
| Длительность оборота запасов, дни | Длительность периода в днях / оборачиваемость запасов | 46,03 | 72,32 | 57,11 |
| Оборачиваемость дебиторской задолженности | Выручка / СО дебиторской задолженности | 2,06 | 2,72 | 32,04 |
| Длительность оборота дебзадолженности, дни | Длительность периода в днях / Оборачиваемость дебзадолженности | 130,99 | 99,39 | -24,12 |
| Оборачиваемость денежных средств | Выручка / СО денежных средств | 73,26 | 71,95 | -1,79 |
| Длительность оборота денежных средств, дни | Длительность периода в днях / Оборачиваемость денежных средств | 3,69 | 3,75 | 1,63 |
| Оборачиваемость всех оборотных активов | Выручка / СО оборотных активов | 1,32 | 1,36 | 3,03 |
| Длительность оборота оборотных активов, дни | Длительность периода в днях / Оборачиваемость всех оборотных активов | 204,87 | 198,16 | -3,28 |
| Коэффициент загрузки оборотных средств | СО оборотных средств / Выручка = 1/ оборачиваемость оборотных средств | 0,76 | 0,74 | -0,026 |
Показатели оборачиваемости показывают количество оборотов, совершаемых группой активов за рассматриваемый период. Снижение оборачиваемости наблюдается для запасов и денежных средств, соответственно продолжительность оборота по этим позициям выросла. Запасы совершали один оборот за 72,32 дня (в течение 3 кварталов 2006 г.), в 2005 г. – за 46,03 дня. Период оборачиваемости производственных запасов равен времени хранения их на складе от момента поступления до передачи в производство. Можно сделать вывод об увеличении производственно-коммерческого цикла. Снижение оборачиваемости позволяет сделать вывод о нерациональном использовании запасов, их излишнем уровне. Несколько выросла продолжительность оборота денежных средств, что характеризует существование излишка наличности, однако сложно однозначно оценить эффективность использования, т.к. остатки денежных средств на разные даты внутри периода весьма различаются (от 13 056 тыс. руб. на начало периода до 259 тыс. руб. на конец).
За рассматриваемый период показатели интенсивности использования активов улучшились для дебиторской задолженности и оборотных средств в целом. Продолжительность оборота дебиторской задолженности снизилась на 24,12%, что говорит о сокращении периода ее погашения, так как период оборачиваемости задолженности равен времени между отгрузкой товаров и получением за них наличных денег от покупателей. Оборачиваемость всех оборотных активов выросла до 1,36 (оборота за период), т.е. длительность одного оборота составила 198,16 дней по сравнению с 204,87 днями в 2005 г. В 2006 г. 74 копейки средств, вложенных в оборотные активы, давали рубль выручки, а в базовом году на получение той же суммы выручки требовалось затратить 76 копеек, поэтому можно говорить об улучшении использования оборотных средств в целом.
В качестве основных проблем, возникающих в процессе использования оборотных средств можно выделить следующие:
1. Наибольший удельный вес в оборотных активах предприятия занимает дебиторская задолженность, что свидетельствует о сокращении мобильности оборотных средств и отрицательно влияет на финансовое состояние организации. Основными дебиторами являются дочерние общества.
2. Резкий рост доли запасов в валюте баланса, что может говорить о неэффективном управлении ими, вследствие чего значительная часть капитала замораживается на длительное время, замедляется его оборачиваемость. Темп роста запасов не обеспечивает соизмеримого роста выручки. Снижение оборачиваемости запасов позволяет сделать вывод о нерациональном использовании запасов, их излишнем уровне.
3. Рост объемов готовой продукции и товаров для перепродажи свидетельствует о замораживании оборотного капитала, отсутствии денежной наличности, росте кредиторской задолженности.
Таким образом, при несовершенстве структуры оборотных средств, их использование в целом улучшилось, что говорит о повышении деловой активности организации. Повышение эффективности использования оборотных средств наблюдается по этой группе активов в целом, однако сделать однозначно позитивный вывод это не позволяет, так как необходимо учитывать несовершенство использования отдельных групп оборотных средств, таких, как запасы и денежные средства.
Для снижения продолжительности прохождения оборотными средствами отдельных стадий производства и обращения, необходимо воздействовать на такие факторы, как: технические, внедрение новой прогрессивной технологии, механизация и автоматизация производственных процессов, совершенствование применяемой техники и технологии, организационные факторы, специализация, кооперирование, совершенствование материально-технического обеспечения, внедрение передовых форм организации, замена сырья, материалов и пр., изменение транспортно-заготовительных расходов.
2.3. Анализ финансового состояния предприятия
Одно из важнейших условий успешного управления финансами предприятия – проведение анализа его финансового состояния. Финансовое состояние характеризуется совокупностью показателей, отражающих процесс формирования и использования его финансовых средств. В рыночной экономике финансовое состояние организации по сути дела отражает конечные результаты ее деятельности. Именно конечные результаты деятельности интересуют собственников предприятия, его деловых партнеров, инвесторов, налоговые органы. Все это предопределяет важность проведения анализа финансового состояния хозяйствующего субъекта и повышает его роль в экономическом процессе [16].
Целью организации финансового анализа является оценка и идентификация внутренних проблем предприятия для подготовки, обоснования и принятия различных управленческих решений, в т.ч. в области развития, выхода из кризиса, покупки-продажи бизнеса или пакета акций, привлечения инвестиций. В рамках этой цели проведение анализа должно решить следующие задачи:
- выявление изменений показателей финансового состояния промышленного предприятия;
- определение факторов, влияющих на его финансовое состояние и др. [15].
Для того, чтобы правильно толковать значение и причины изменения показателей финансового состояния, необходимо выяснить структуру активов и пассивов баланса, а также ее изменение во времени. В таблице 16 представлены данные по основным статьям бухгалтерского баланса по состоянию на 1.10.2005 и 1.10.2006 г.:
Таблица 16
Динамика баланса (по состоянию на 1.10.2005 и 2006 гг.), тыс. руб.
| на 1.10.2005 | на 1.10.2006 | изменение | структура средств, % | ||||
| тыс. руб. | % | на 1.10.2005 | на 1.10.2006 | рост | |||
|
I. ВНЕОБОРОТНЫЕ АКТИВЫ, в т.ч. |
663 124 |
624 164 |
-38 960 |
-5,88 |
69,23% |
61,83% |
-7,40 |
| Основные средства | 458 749 | 469 630 | 10 881 | 2,37 | 47,89% | 46,52% | -1,37 |
| Незавершенное строительство | 160 849 | 132 912 | -27 937 | -17,37 | 16,79% | 13,17% | -3,63 |
| Долгосрочные финансовые вложения | 41 715 | 20 199 | -21 516 | -51,58 | 4,36% | 2,00% | -2,35 |
|
II. ОБОРОТНЫЕ АКТИВЫ |
294 713 |
385 361 |
90 648 |
30,76 |
30,77% |
38,17% |
7,40 |
| Запасы | 67 891 | 119 167 | 51 276 | 75,53 | 7,09% | 11,80% | 4,72 |
| Дебиторская задолженность | 191 005 | 203 567 |
12 562 |
6,58 | 19,94% | 20,16% | 0,22 |
| Краткосрочные финансовые вложения | 16 738 | 37 060 | 20 322 | 121,41 | 1,75% | 3,67% | 1,92 |
| Денежные средства | 389 | 259 | -130 | -33,42 | 0,04% | 0,03% | -0,01 |
|
III. КАПИТАЛ И РЕЗЕРВЫ |
622 961 |
512 007 |
-110 954 |
-17,81 |
65,04% |
50,72% |
-14,32 |
| Уставный капитал | 271 010 | 271 010 | 0 | 0,00 | 28,29% | 26,85% | -1,45 |
| Добавочный капитал | 209 534 | 209 534 | 0 | 0,00 | 21,88% | 20,76% | -1,12 |
| Резервный капитал | 49 205 | 56 589 | 7 384 | 15,01 | 5,14% | 5,61% | 0,47 |
| Нераспределенная прибыль (непокрытый убыток) | 93 212 | -25 126 | (-118 338) | -126,96 | 9,73% | -2,49% | -12,22 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
7 679 |
14 936 |
7 257 |
94,50 |
0,80% |
1,48% |
0,68 |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
327 197 |
482 582 |
155 385 |
47,49 |
34,16% |
47,80% |
13,64 |
| Займы и кредиты | 83 276 | 214 147 | 130 871 | 157,15 | 8,69% | 21,21% | 12,52 |
| Кредиторская задолженность | 180 393 | 221 748 | 41 355 | 22,92 | 18,83% | 21,97% | 3,13 |
| Доходы будущих периодов | 59865 | 46346 | -13 519 | -22,58 | 6,25% | 4,59% | -1,66 |
|
БАЛАНС |
957 837 |
1009525 |
51 688 |
5,40 |
100,00% |
100,00% |
|
Согласно данным таблицы, активы и пассивы баланса составляют на последнюю дату 1 009 525 тыс. руб, что на 51 688 тыс. руб., или 5,4% больше, чем год назад.
Оценка структуры и динамики активов предприятия:
Внеоборотные активы, или основной капитал (нематериальные активы, основные фонды, незавершенное строительство, долгосрочные финансовые вложения) составляют наибольшую долю в структуре активов – 61,83%, такой большой показатель может свидетельствовать о неполной загрузке производственных мощностей, но утверждать этого нельзя, т.к. только малая часть из них используется непосредственно на ФГУП «ИМЗ». Доля внеоборотных средств в активах снизилась по сравнению с 2005 г. на 7,4 процентных пункта. Среди внеоборотных активов наибольший удельный вес имеют основные средства (46,52% от валюты баланса, что превышает стоимость и удельный вес оборотных средств). Также велика величина средств, вложенных в незавершенное строительство – 132 912 тыс. руб. против 160 849 тыс. руб. в 2005 г. По всем статься I раздела баланса наблюдается тенденция к снижению удельного веса в активах предприятия.
Анализ структуры и динамики оборотных средств был приведен в пункте 2.4.2. «Оборотные средства». Стоимость этой группы активов выросла на 90 648 тыс. руб., или на 30,76%. Также значительно вырос их удельный вес в структуре активов, на 1.10.2006 г. он составил 38,17%, поэтому можно сделать вывод о росте их оборачиваемости, рациональности их использования. Однако структура оборотных активов неоднородна: наибольший рост наблюдается по группе запасов и краткосрочных финансовых вложений. Несовершенство структуры оборотных средств отрицательно сказывается на показателях их оборачиваемости.
Основные направления анализа финансового состояния промышленного предприятия в общем виде представлены следующими видами анализа [18]:
анализ имущественного положения;
анализ ликвидности и платежеспособности;
анализ финансовой устойчивости;
оценка рыночной устойчивости;
оценка деловой активности.
Таблица 17
Методика расчета показателей финансового состояния предприятия
| Показатель | Формула | Методика расчета | |
| Оценка имущественного положения | Коэффициент реальной стоимости имущества |
|
Нефинансовые активы (ф.1 ст. 110+120+211+213) / валюта баланса |
| Коэффициент износа ОС (накопления амортизации) |
|
Амортизация ОС (ф.5. ст.140 гр.4) / первоначальная стоимость ОС на конец периода (ф.5 гр.6) | |
| Коэффициент обновления ОС |
|
Первоначальная стоимость поступивших за период ОС (ф.5 гр.4) / первоначальная стоимость ОС на конец периода (ф.5 гр.6) | |
| Коэффициент выбытия |
|
Первоначальная стоимость выбывших за период ОС (ф.5 гр.5) / первоначальная стоимость ОС на начало отчетного периода (ф.5 гр.3) | |
| Коэффициент накопления всего амортизируемого имущества |
|
Сумма амортизации нематериальных активов и ОС (ф.5 ст. 050 гр.4 + 140 гр.4) / первоначальная стоимость нематериальных активов (ф.5 гр.6) и ОС (ф.5 гр.6) | |
| Оценка платежеспособности п/п и ликвидности его баланса | Коэффициент текущей ликвидности |
|
Сумма оборотных средств в виде запасов и затрат за вычетом расходов будущих периода, денежных средств, дебиторской задолженности и прочих краткосрочных активов (ф.1 ст.290 - 216) / Сумма срочных обязательств в виде краткосрочных кредитов банка, кредиторской задолженности и прочих краткосрочных пассивов (ф.1 ст. 6 |
| Коэффициент критической ликвидности |
|
Сумма денежных средств, расчеты и прочие активы (ф.1 ст.230+240+250+260) / Сумма срочных обязательств в виде краткосрочных кредитов банка, кредиторской задолженности и прочих краткосрочных пассивов (ф.1 ст. 690) | |
| Коэффициент абсолютной ликвидности |
|
Сумма денежных средств и краткосрочных финансовых вложение (ф.1 ст. 250+260) / Сумма срочных обязательств в виде краткосрочных кредитов банка, кредиторской задолженности и прочих краткосрочных пассивов (ф.1 ст. 690) | |
| Коэффициент соотношения дебиторской и кредиторской задолженности |
|
Сумма дебиторской задолженности (ф. 1 ст. 230+240) / Сумма кредиторской задолженности (ф.1 ст.620) | |
| Финансовая устойчивость предприятия | Излишек или недостаток суммы собственных оборотных средств |
|
Сумма собственных оборотных средств п/п (ф.1 ст. 490-190) – запасы и затраты (ф.1 ст. 210) |
| Излишек или недостаток суммы собственных и приравненных к ним долгосрочных заемных средств |
|
Сумма собственных и приравненных к ним долгосрочных заемных средств (ф.1 ст. 490-190+590) - запасы и затраты (ф.1 ст. 210) | |
| Излишек или недостаток величины основных источников формирования запасов и затрат |
|
Сумма собственных долгосрочных и краткосрочных заемных средств (ф.1 ст. 490-190+590+610) - запасы и затраты (ф.1 ст. 210) | |
| Коэффициент обеспеченности запасов и затрат собственными источниками финансирования |
|
Сумма собственных оборотных средств п/п (ф.1 ст. 490-190) / запасы и затраты (ф.1 ст. 210) | |
| Коэффициент обеспеченности запасов и затрат собственными и приравненными к ним долгосрочными заемными средствами |
|
Сумма собственных и приравненных к ним долгосрочных заемных средств (ф.1 ст. 490-190+590) - запасы и затраты (ф.1 ст. 210) | |
| Коэффициент финансовой устойчивости |
|
Сумма источников собственных средств + долгосрочный заемный капитал (ф.1 ст.590) / валюта баланса | |
| Коэффициент способности самофинансирования |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |


