Анализ эффективности деятельности по управлению предприятием ОАО "Балаковорезинотехника" в условиях кризиса
По одному показателю следует сделать вывод о том, что на ОАО "БРТ" за счет проблем с финансовыми потоками (в первую очередь за счет дефицита собственного оборотного капитала) наблюдается вероятность наступления финансового кризиса. Однако в данный момент финансовый кризис четко идентифицирован быть не может.
Рассмотрим динамику рыночной стоимости активов ОАО "БРТ". Активы, участвующие в расчете, - это имущество акционерного общества, в состав которого включаются по балансовой стоимости следующие статьи.
В состав активов, принимаемых к расчету, включаются:
- внеоборотные активы, отражаемые в первом разделе бухгалтерского баланса (нематериальные активы, основные средства, незавершенное строительство, доходные вложения в материальные ценности, долгосрочные финансовые вложения, прочие внеоборотные активы);
- оборотные активы, отражаемые во втором разделе бухгалтерского баланса (запасы, налог на добавленную стоимость по приобретенным ценностям, дебиторская задолженность, краткосрочные финансовые вложения, денежные средства, прочие оборотные активы), за исключением стоимости в сумме фактических затрат на выкуп собственных акций, выкупленных акционерным обществом у акционеров для их последующей перепродажи или аннулирования, и задолженности участников (учредителей) по взносам в уставный капитал.
Рыночная стоимость активов может быть определена сравнительным, доходным или затратным методом. В данном случае скорректируем статьи по активу баланса с учетом возможной рыночной стоимости имущества (затратный метод) и вероятности получения рыночной стоимости (сравнительный метод).
Внеоборотные активы ОАО "БРТ" включают в себя основные средства производственного и непроизводственного значения. Основные средства предприятия не оценивались по сравнительным рыночным ценам, а большое количество наименований основных средств не позволяет провести оценку в рамках данного дипломного исследования. Поэтому воспользуемся остаточной стоимостью основных средств.
В составе внеоборотных активов предприятия имеется незавершенное строительство. Рыночной оценке такие активы не были подвергнуты, однако разумно полагать, что стоимость незавершенного строительства зависит как от степени незавершенности и от степени взаимозависимости строительства с производственными мощностями. Представляется, что стоимость таких активов ОАО "БРТ" может составлять не менее 50% стоимости.
Нематериальные активы представлены в виде имеющихся на предприятии лицензий и сертификатов, а также стоимости приобретенных программных продуктов. Поскольку практически все лицензии именные, продать их по какой-либо стоимости не представляется возможным, как и сертификаты. Стоимость программных продуктов также не может быть включена в рыночную оценку, так как создавались продукты специально для дано предприятия.
Таким образом, рыночная стоимость внеоборотных активов ОАО "БРТ" может составить:
Таблица 3 Расчет рыночной стоимости внеоборотных активов предприятия
-
Статья внеоборотных активов 2008 2009 Остаточная стоимость ОС 930605,4
(на конец года)
981427,8
(на конец 3 квартала)
Возможная стоимость незавершенного строительства, тыс. руб. 232223*0,5= 116111,5 158680,32*0,5 = 79340,16 Итого 1046716,9 1060767,96
Рыночная стоимость внеоборотных активов за 2008-2009гг снижается.
Оборотные активы могут быть оценены по рыночной стоимости в следующем объеме:
Сырье, материалы – по полной покупной стоимости
Незавершенное строительство – 0
НДС – по полной стоимости
Дебиторская задолженность до 3 месяцев – в полном объеме
Дебиторская задолженность свыше 3 месяцев (за минусом безнадежной на конец года задолженности) – половина стоимости.
Денежные средства и краткосрочные финансовые вложения – по полной стоимости.
Исходя из этого рыночная стоимость оборотных активов будет следующей:
Таблица 4 Расчет рыночной стоимости оборотных активов предприятия
-
Статья оборотных активов 2008 2009 Производственные запасы 1042200 583632 НДС 31874 1784 Дебиторская задолженность (до 3 мес) 511580 939372 Дебиторская задолженность (свыше 3 мес) 767370 838126,6 В том числе безнадежная 38368,5 69850,6 Денежные средства 25432 19452 Итого 1975586,75 1928378
Общая стоимость активов предприятия, рассчитанная с учетом получения рыночной стоимости, составит:
Таблица 5 Расчет рыночной стоимости активов предприятия
-
Статья активов 2008 2009 Остаточная стоимость ОС 930605,4 981427,8 Возможная стоимость незавершенного строительства, тыс. руб. 116111,5 79340,16 Производственные запасы 1042200 583632 НДС 31874 1784 Дебиторская задолженность (до 3 мес) 511580 939372 Дебиторская задолженность (свыше 3 мес) 364500,75 Денежные средства 25432 19452 Итого 3022303,65 2989145,96
Как можно видеть, рыночная стоимость активов ОАО "БРТ" за 2008-2009гг снижается на 1,1%. Рассмотрим как динамика рыночной стоимости активов предприятия характеризует вероятность кризиса:
Таблица 6 Параметры рыночной стоимости активов предприятия и вероятность кризиса
-
Показатель Масштабы кризисного финансового состояния 2008 2009 Динамика рыночной стоимости активов Рост рыночной стоимости активов Тенденция к снижению рыночной стоимости предприятия Степень финансового кризиса Отсутствие вероятности финансового кризиса Глубокий финансовый кризис
Данный показатель не может четко охарактеризовать вероятность кризиса, так как в 2008г наблюдалась стабилизация и полное отсутствие вероятности финансового кризиса, а в 2009г по данному параметру можно констатировать уже глубокий финансовый кризис. Поскольку финансовый кризис не может сформироваться в течение одного года, представляется, что имеют место финансовые проблемы, связанные с рыночной ситуацией предприятия, но если в будущем эта динамика сохраниться вероятность наступления глубокого финансового кризиса не просто вероятна, а очевидна.
Рассмотрим состав финансовых обязательств предприятия по срочности погашения.
Кредиторская задолженность в 2008 году снизилась на 61,2 млн. руб. и на 1.01.2009 г. составила 440,4 млн. руб. Задолженность по краткосрочным банковским кредитам увеличилась на 228,7 млн. руб. и на 1.01.2009 г. составила 733,7 млн. руб.
По прогнозным данным на 2009г кредиторская задолженность увеличилась на 89,06 млн. руб. (+20,2%) и на конец 2009г составит 529,46 млн. руб. Задолженность по банковским кредитам выросла еще на 247,6 млн. руб. и на конец 2009г составит 981,3 млн. руб. долгосрочные кредиты предприятием в последние три года не привлекались.
Долгосрочные источники заемного капитала представлены отложенными налоговыми обязательствами. Данный вид капитала вырос в 2009г на 1,9%
Рассмотрим динамику и структуру заемного капитала:
Таблица 7 Динамика источников заемного капитала предприятия
-
Источник 2008 2009 тыс. руб. В % к итогу тыс.руб. В % к итогу Кредиторская задолженность 440400 36,7 529460 34,4 Кредиты банков 733700 61,1 981300 63,8 Расчеты по дивидендам, доходы будущих периодов 3554 0,3 3801 0,3 Долгосрочные источники 22611 1,9 23041 1,5 Итого заемный капитал 1200240 100 1537602 100
В целом заемный капитал увеличивается за 2008-2009гг на 28,1%, причем наиболее заметный рост наблюдается по банковским кредитам (+33,7%). За счет этого изменяется структура заемных источников капитала в пользу банковских кредитов. Учитывая, что данный источник для предприятия связан с постоянным ростом стоимости (пени, штрафы в случае просрочек), то следует отметить, что структура привлеченного капитала ухудшается в 2009г. Доля долгосрочных источников снижается с 1,9% до 1,5%. Предприятие снижает долю наиболее выгодных источников привлеченного капитала.
Рассчитаем долю наиболее срочных финансовых обязательств (кредиторская задолженность и проценты по кредитам) в общей сумме капитала предприятия
2008: 616488/4426552 = 13,9%
2009: 764972/ 4482190 = 17%
С учетом проведенных расчетов рассмотрим, как данный параметр характеризует вероятность кризиса:
Таблица 8 Параметры структуры заемного капитала предприятия и вероятность кризиса
-
Показатель Масштабы кризисного финансового состояния 2008 2009 Состав финансовых обязательств предприятия по срочности погашения Повышение суммы и удельного веса краткосрочных финансовых обязательств Повышение суммы и удельного веса краткосрочных финансовых обязательств Степень финансового кризиса Легкий финансовый кризис Легкий финансовый кризис
Как можно видеть, данный параметр определяет финансовую ситуацию на ОАО "БРТ" как легкий финансовый кризис.
Рассмотрим состав текущих затрат предприятия, для чего проанализируем структуру себестоимости продукции ОАО "БРТ" с позиции "постоянные – переменные затраты" и динамики их элементов.
Таблица 9 Структура издержек предприятия
-
Вид издержек 2008 2009 Тыс. руб. В % к итогу Тыс. руб. В % к итогу Постоянные
В т.ч.
1736725,9 35 1180014,08 49 Общезаводские 1141277,02 23 650211,84 27 Общецеховые 446586,66 9 264901,12 11 Коммерческие 148862,22 3 265080 11 Переменные
в т.ч.
3225348,1 65 1228177,92 51 Цеховые 2838306,328 57,2 1023481,6 42,5 Коммерческие 387041,772 7,8 204696,32 8,5 Полная себестоимость 4962074 100 2408192 100
Как можно видеть, в абсолютном выражении текущие затраты на производство продукции сокращаются (на 51,5%), однако структура затрат изменяется в пользу доли постоянных затрат (с 35% в 2008г до 49% в 2009г), что характерно для производственных предприятий резко снизивших объем производства. Негативной тенденцией следует признать увеличение постоянных затрат за счет роста коммерческих затрат.
Предприятие в результате сокращения объемов сбыта продукции лишилось возможности использовать эффект масштаба производства и снижения тем самым удельного веса постоянных затрат. Маржа производимой продукции снижается, что уменьшает зону финансовой безопасности предприятия.
Состав затрат на производство и реализацию продукции ОАО "БРТ" позволяет говорить о негативной динамике структуры себестоимости.
Таблица 10
Параметры состава затрат предприятия и вероятность кризиса
-
Показатель Масштабы кризисного финансового состояния 2008 2009 Состав текущих затрат предприятия Удовлетворительная структура затрат Тенденция к росту постоянных затрат Степень финансового кризиса Отсутствие вероятности кризиса Легкий финансовый кризис
Данный параметр показывает вероятность наступления легкого финансового кризиса, вследствие сокращения маржи от производства и реализации продукции.
Сведем все полученные результаты вместе. Введем условные обозначения:
+ - отсутствие вероятности кризиса
- легкий финансовый кризис
-! Глубокий финансовый кризис
!! – финансовая катастрофа
Таблица 11 Итоги расчета параметров для оценки вероятности финансового кризиса
-
Показатель Масштабы кризисного финансового состояния 2008 2009 Чистый денежный поток + - Рыночная стоимость активов предприятия + -! Состав финансовых обязательств предприятия по срочности погашения - - Состав текущих затрат предприятия + - Обобщенный результат + -(!- в перспективе)
Обобщение результатов исследования показывают, что в 2009г на предприятии ОАО "БРТ" может быть диагностирован легкий финансовый кризис. Однако если в 2008г хорошая динамика наблюдалась по четырем из пяти объектов наблюдения, то в 2009г динамика негативна, а по параметру "рыночная стоимость активов предприятия" могут быть выявлен глубокие финансовые кризисные проявления. Поскольку основные факторы, негативно повлиявшие и влияющие в настоящий момент на финансовую сферу предприятия, находятся вне зоны влияния предприятия и связаны с узкой проблемой (отраслевая составляющая, обусловленная специализацией производственной деятельности предприятия и как следствие его кооперацией с автопромышленностью), то можно говорить о вероятности наступления в будущем финансового кризиса.
В настоящий момент кризисные явления наблюдаются только в отдельных элементах финансовой сферы предприятия и при проведении соответствующих мероприятий могут быть предотвращены для дальнейшего развития.
3. Мероприятия совершенствования системы управления ОАО "Балаковорезинотехника" для выхода из кризиса
3.1 Возможные направления совершенствования управления предприятием
В настоящем исследовании была проведена диагностика возможных кризисных явлений на ОАО "БРТ". В целях дальнейшей работы необходимо отметить такой аспект, как выявление множества сигналов (различной временной интенсивности) о вероятности или уже наступающего кризиса в различных сферах управления предприятием. Эта интенсивность свидетельствует о том, что отсутствует одна точка (или период) времени, когда можно говорить о том, что на предприятии существует общеорганизационный кризис. В то же время сигналы показывают, что в различные периоды времени проявляются микрокризисы в отдельных функциональных сферах. Так, уже сейчас имеются кризисные явления в финансовой сфере, наблюдается зарождение кризиса в сфере сбыта и маркетинга.
Поскольку система управления представляет собой механизм координации и взаимодействия в масштабах всего предприятия всех его элементов, то, безусловно, функциональные кризисы отражаются на всей системе управления и за счет единого пространства проецируются на другие функциональные сферы (пока находящиеся в удовлетворительном с точки зрения кризиса состоянии). Тем самым микрокризисы, возникающие в одной системе в разное время впоследствие приводят к общеорганизационному кризису, а система управления, если ее не изменять, не сможет эффективно управлять предприятием в этом кризисе.
Все это требует разработки не просто мер антикризисного управления, а формирование новой адаптивной системы управления, ориентированной на устранение последствий уже начавшихся кризисов и минимизирующих потери от кризисов, которые начнутся в ближайшее время, и на которые система отреагировать профилактически не успеет. Кроме того, такая система должна иметь четко выраженный стратегический характер, который позволит не ставить перспективные цели в зависимости от современного состояния, а управлять современным состоянием предприятия в зависимости от наиболее привлекательных перспективных целей.
Также следует выделить, в интересах кого необходимо совершенствовать управление предприятием. С точки зрения собственников, предприятие, в которое они вложили свои средства. Должно приносить прибыль независимо от состояния экономики или вероятности кризиса. Собственники готовы пожертвовать своими доходами для того, чтобы преодолеть кризис, только в краткосрочном периоде и если есть вероятность, что из кризиса предприятие будет выходит долго, а на рынке уже существуют альтернативные предложения по доходному вложению финансовых ресурсов, то собственники будут выходит из состава акционеров или принуждать к сокращению объемов предприятия или его реорганизации.
Менеджмент предприятия ориентирован на сохранение предприятия при любой ситуации и с любыми размерами, так как это позволяет продолжать осуществление им (менеджментом) своих функций и собственно, говоря продолжать свое существование в соответствии со своей сущностью и природой.
Работники предприятия также заинтересованы в сохранении предприятия. Причем для этой категории интересов антикризисной стратегии важен размер предприятия в процессе кризисного управления и после выхода из него. Работники при хорошо подготовленной и понятной программе антикризисных действий готовы на многие жертвы, если будут уверены, что сохранят свои рабочие места.
Исходя из этих трех основных интересов, необходимо сформировать программу стратегически направленных действий, которые необходимо осуществлять в настоящий момент. Причем, эти действия должна одновременно быть направленными на ликвидацию негативных последствий микрокризисов.
Сформулируем, положение предприятия относительно различных кризисных явлений в его системе.
1. Финансовая сфера. В данной сфере, как было выявлено в п.2.3, уже можно говорить о наличии кризиса платежеспособности, причем уже развивающегося. Как мне кажется такую стадию развития финансового кризиса можно назвать хроническим кризисом, так как динамика неудовлетворительного состояния расчетов предприятия с кредиторами и дебиторов с предприятием наблюдается на протяжении трех лет, начиная с 2007г. Следовательно, данный микрокризис находится на 3 стадии своего развития.
2. Производственная сфера. Производство предприятия организовано в соответствии с требованиями технологических процессов, имеется необходимая инфраструктура и организовано планомерное обеспечение ресурсами. Все производственные подразделения сформированы достаточно давно и практически все аспекты их функционирования отработаны. В то же время для технического развития предприятие осуществляет модернизацию оборудования, что сопряжено с большими затратами, чем создание нового производственного комплекса. Это может в будущем привести к возникновению технологического кризиса, когда по определенным причинам дальнейшая модернизация будет невозможной (или экономически нецелесообразной), а полное обновление недоступным предприятию. Но в данный момент и в ближайшие три-пять лет кризиса в производственной сфере не прогнозируется.
3. Маркетинг и сбыт. В этой сфере уже давно назревает кризис, так как нарушен принцип первичности маркетинга по отношению ко всем остальным сферам управления. В основе управления предприятием лежит производственная сфера как основной объект управления, вокруг которого выстраивается система управления всеми другими сферами. Маркетинг воспринимается как набор эффективных инструментов по продвижению продукции на рынок, а также в качестве возможностей для изучения рынков. Однако делается это несистемно, только в случаях принятия конкретных управленческих решений, нуждающихся в маркетинговой информации. Поскольку маркетингу не уделялось внимание никогда, то кризис в этой сфере назрел давно в силу необходимости маркетинга и его реального отсутствия. Поэтому можно предположить, что кризис в данной сфере находится на 3 хронической стадии.
4. Персонал. Предприятие обладает всеми необходимыми трудовыми ресурсами и в отношении основных групп персонала трудовой потенциал достаточен по количеству и качеству. Предприятие не испытывает потребности в дополнительном персонале, четко работает система кадрового менеджмента и реализуются все стадии этого функционального менеджмента. Кризис в сфере управления персоналом не прогнозируется, могут возникать только отдельные проблемы, но они, как представляется пока не ведут к кризисным проявлениям.
Таким образом, в функциональном разрезе имеются два вида кризисов – финансового и маркетингового.
Также анализ в п.2.2 выявил, что незначительные проблемы в функциональных сферах накладываются на разрозненные проблемы, имеющиеся в системе управления предприятием, в результате чего устойчиво проявляются кризисные явления в самой системе управления. В первую очередь это отсутствие координирующих элементов в структуре управления, когда из-за отсутствия системы стратегического управления все управленческие процессы не имеют единой точки выхода. Конечные цели у разнородных управленческих процессов должны коррелировать между собой, а их результирующие показатели вести к достижению единой цели.
Представляется, что именно стратегическая составляющая системы управления позволит координировать отдельные управленческие бизнес-процессы. При этом внедрение стратегического подхода в управлении предприятием должно предусматривать совместимость системы стратегического управления с системой оперативного управления – бюджетным управлением.
С учетом выявленных особенностей сформируем схему расстановки приоритетов при разработке антикризисного плана управления:
Рис. 6 . Схема постановки приоритетных задач оптимизации управления в кризисном периоде на ОАО "БРТ"
Таким образом, совершенствование управления предприятием должно начаться с корректировок управленческой документации в части регламентов и Положений о подразделениях, чтобы четко формализовать функции, передаваемые подчиненным.
В предлагаемую программу должен входить комплекс мероприятий, направленных на восстановление финансовой незвисимости предприятия. Сроки для её осуществления крайне ограничены, как правило, это не более 12 месяцев. Это связано с тем, что у неплатежеспособного предприятия резервных фондов, как правило, нет, а финансовые вливания извне исключены. Поэтому в первую очередь необходимо проводить те мероприятия, которые позволят заполнить "кризисную яму", во-первых, за счет увеличения поступлений денежных средств (максимизации) и, во-вторых, за счет уменьшения текущей потребности в оборотных средствах (экономии).
Увеличения денежных средств можно добиться двумя путями:
- путем перевода активов предприятия в денежную форму;
- путем увеличения выручки от продажи.
Первый способ требует решительных шагов, так как связан со значительными потерями. Сюда относятся:
1. Продажа дебиторской задолженности.
2.Продажа избыточных производственных запасов.
3. Продажа инвестиций (деинвестирование) – остановка ведущихся инвестиционных проектов с продажей объектов незавершенного строительства и неустановленного оборудования, а также ликвидация участия в других предприятиях (продажа долей).
4. Продажа нерентабельных производств и объектов непроизводственной сферы наиболее сложна и предполагает особый подход. Часть нерентабельных производственных объектов входит в основную технологическую цепочку предприятия. Поэтому невозможно корректно определить, какие из них имеет смысл сохранить, а какие в любом случае следует ликвидировать – это требует детального анализа, осуществимого только в рамках реструктуризации.
Вторым направлением, которое позволяет решать финансовые проблемы предприятия – увеличение выручки за счет стимулирования продаж.
Одна из широко распространенных ошибок заключается в том, что в условиях кризиса многие компании пытаются увеличить приток поступления денежных средств, поднимая цену на продукцию без предварительного исследования рынка. Активизация продаж в ситуации кризиса должна выражаться в развитии отношений с существующими клиентами и привлечении новых, предложении рынку новой продукции, заключении контрактов на работу с давальческим сырьем, а также в пересмотре существующей системы скидок и льгот для покупателей.
Успешное существование фирмы на рынке товаров и услуг зависит, если не полностью, то во многом правильно организованного маркетинга, а значит – от работы отделов маркетинга и рекламы и в обычной ситуации можно было предложить предприятию создать внутри организационной структуры самостоятельное маркетинговое подразделение. Но в связи с кризисной ситуацией компании требуется оптимизация расходов – и первым делом сокращаются не только маркетинговые бюджеты, но и маркетологи. При таком "антикризисном маркетинге" маркетинговые задачи у компаний и организаций должны остаться – ведь именно маркетинг позволяет обеспечить грамотное позиционирование компании на рынке, сэкономить бюджет предприятия, увеличить долю рынка и захватить новые рынки, что обеспечивает дифференциация товара. Маркетинг, управление и позиционирование – вот трио стратегии, с которого должно начинаться любое предприятие. Если нет позиционирования и нет маркетинга физически, а остается только управление, но не вполне ясно, как эти (пусть даже очень квалифицированные) менеджеры не допустят снижения продаж Вашей фирмы в условиях кризиса, и смогут добиться лояльности клиента к организации и ее товарам и услугам.
В исследуемой организации нет восприятия маркетинга как управленческой концепции, которая имеет отношение не к сбыту продукции или рекламе, а к управлению предприятием в целом.
В условиях экономического кризиса или финансового кризиса игра начинается абсолютно по другим правилам, и становятся востребованными такие понятия, как "антикризисный маркетинг" и "антикризисное управление", а понятие "кризис-менеджмент" забывается, так как его относят не к финансовому кризису в стране, а к кризисной ситуации отдельно взятого предприятия. Главное в кризисной ситуации – предложить потребителю основание купить у нашего предприятия, а не у конкурента, другими словами - правильно провести дифференциацию и позиционирование продукта, компании или бренда. Управление кризисной ситуацией на предприятии всегда было непростой задачей для руководителей фирм в условиях снижения лояльности потребителей или клиентов, но есть инструменты, с помощью которых можно бороться с подобного рода ситуациями.
Для того, что начать включение маркетинга в систему управления можно порекомендовать реализовать следующие мероприятия.
1. Проведение ограниченного маркетингового исследования. Основная цель исследования – определение емкости рынка, оценка возможности увеличения объемов продаж и отпускных цен. Необходимо выявить и потребительские предпочтения, то есть ранжировать по степени значимости те характеристики товара, на которые обращают внимание покупатели. Это позволит отказаться от невостребованных характеристик, а следовательно, сократить затраты.
2. Выделение группы товаров, приносящих компании наибольшую прибыль. Проводится ABC – анализ прибыльности продукции компании. Внимание менеджеров по продажам необходимо сосредоточить на первой группе ("А") товаров. Для этого создается дифференцированная система мотивации, когда менеджеры получают различный процент от объема продаж по разным категориям товаров.
3. Пересмотр ассортиментной и ценовой политик компании. Необходимо оценить точку безубыточности для каждой категории товаров и сопоставить ее с данными об объемах продаж за несколько предыдущих периодов. Если точка безубыточности выше объемов продаж какого-либо из наименований продукции, то следует пересмотреть ценовую политику в отношении этого товара или проанализировать возможность снятия его с производства.
Именно маркетинг позволит, как мне кажется решить проблемы в других функциональных сферах и повысить качество управления предприятием.
После того, как определены первостепенные задачи и меры по их выполнению возникает необходимость в построении стратегии предприятия, которая в процессе своей реализации также будет направлена на решение кризисных проблем и усиление системы управления.
Поиск путей выхода из кризиса связан с устранением причин, способствующих его возникновению, а процесс планирования этого выхода можно разделить на две основные стадии:
- разработка антикризисной стратегии деятельности фирмы (антикризисное стратегическое планирование);
- определение тактики реализации выбранной стратегии (оперативное планирование).
В процессе антикризисного стратегического планирования разрабатываются стратегии выхода организации из экономического кризиса (рисунок 9).
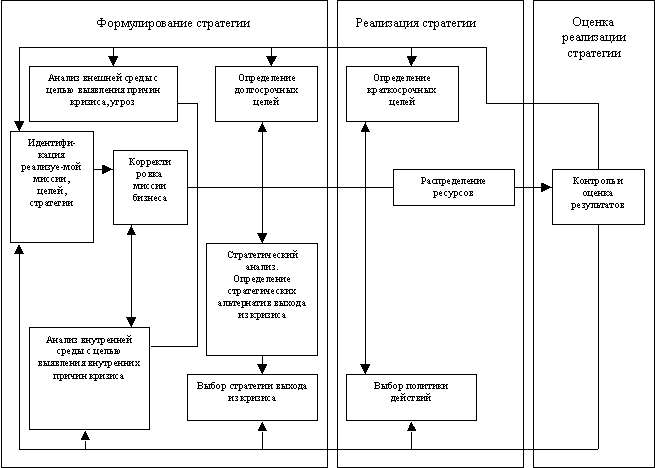
Рис. 7 . Модель антикризисного стратегического управления предприятием
Тактическое планирование должно осуществляться в рамках выбранных стратегий. Оно имеет дело с решениями о том, как должны быть распределены ресурсы организации для достижения стратегических целей. Осуществление запланированных оперативных мероприятий по выходу из экономического кризиса, не связанных с целями, может привести к кратковременному улучшению финансового положения, но не позволит устранить глубинные причины кризисных явлений.
В целом предлагаемый процесс антикризисного управления будет представлять собой замкнутый цикл: от разработки стратегии к составлению оперативных планов до реализации и контроля, и обратно – от результатов выполнения к пересмотру миссии. Это позволит адаптировать систему управления к кризису и одновременно решать возникающие в связи с ним проблемы.
3.2 Реструктуризация системы управления и формирование устойчивой к кризису структуры управления предприятием
В настоящий момент для предприятия имеют актуальность вопросы не реструктуризации существующей системы, а приведение ее в то состояние, которое позволит реагировать на изменения как во внешней среде, так и внутри предприятия в настоящий кризисный период. Такая гибкая структура может быть построена при помощи изменения функционального характера организационной структуры предприятия.
Предприятие имеет ряд вспомогательных структурных подразделений, занимающихся такой деятельностью как ремонтные работы, изготовление тары, производство инструментов и оснастки, транспортировка продукции предприятия и его ресурсов (сырья).
Ситуация усугубляется тем, что система мотивации труда, хорошо зарекомендовавшая себя в "спокойный" период стала снижать свое действие в последний год. Производительность труда и его оплата вошли в противоречие из-за интересов собственников, ориентированных на сокращение затрат любыми способами (в том числе и за счет сокращения зарплат и численности персонала). Естественно, что при этом заинтересованность в качестве продукции падала, люди стали работать "спустя рукава".
С учетом этого можно предложить следующие альтернативные варианты кризисной реорганизации:
- переход на аренду с правом выкупа;
- образование группы обществ с ограниченной ответственностью;
- создание самостоятельных хозрасчетных подразделений с различной степенью хозрасчетных отношений;
- создание центров финансовой ответственности.
В качестве организационной стратегии, предложенной в п.3.1, представляется наиболее целесообразным вариант создания акционерной материнской фирмы с сетью малых предприятий с плоской дивизиональной структурой по принципу – "базовый продукт, базовая технология".
В материнской фирме ОАО "БРТ" сосредоточиваются основной бизнес – выпуск пива, определяющей специализацию и конкурентоспособность предприятия, а также звенья стратегического управления объединением (экономического анализа и прогнозирования, разработки новой продукции, технического развития, внешнеэкономических контактов и др.). Все остальные производства выделить в дочерние компании по продуктовому принципу: кондитерская продукция, майонез, безалкогольные напитки)
Реализуемая программа позволит преодолеть и частично ослабить влияние ранее отмеченных трудностей, а именно:
- повысить управляемость производственными звеньями;
- повысить приспособляемость к изменчивой внешней среде;
- добавить в перечень мотиваций, кроме повышения в малых предприятиях материальной заинтересованности, возможность реализации предпринимательской активности;
- повысить степень правовой определенности в деятельности малого бизнеса.
С точки зрения преодоления кризиса такая реструктуризация позволила бы решить проблему с быстрыми (в случае необходимости) изменениями процесса управления и системы полномочий. Также такой вариант реструктуризации позволит (при сохранении общего контроля со стороны материнской компании) самостоятельно решать финансовые и маркетинговые проблемы в масштабах гораздо меньших, чем сейчас, что упрощает использование различных инструментов такого регулирования.
Немаловажным преимуществом выбранного варианта является способность системы к дальнейшему развитию без коренных изменений принципов ее построения и регулирования.
Структурные изменения будут осуществляться через делегирование прав и ответственности, изменение статуса подразделений, их мотивацию на повышение эффективности бизнеса, переговорный процесс для соблюдения балансов интересов.
Второй вариант предполагает, что большая часть дочерних фирм находится на территории предприятия и не ограничена территориально. Площади им сдаются в аренду, а оборудование передается в уставный фонд создаваемых предприятий. Может быть и наоборот, когда помещение включается в уставный фонд, а оборудование передается в аренду.
Взаимоотношения между дочерними и материнской фирмами определяются хозяйственными договорами, в которых определены обязанности, права и ответственность обеих сторон. Для повышения эффекта управления было создано объединение директоров. Это позволило материально заинтересовать людей в поддержании творческой атмосферы.
В сеть малых предприятий с различным статусом входят условно определяемые группы предприятий:
- по выпуску конечной продукции, ранее выпускаемой предприятием,
- по выпуску компонентов или оказанию услуг материнской компании,
- по выпуску новой продукции и оказанию новых услуг, в том числе дилерских.
Однако при всех достоинствах малых предприятий часть цехов не переводится в статус юридических лиц. Это обусловлено неразвитостью рынка предложения многих необходимых услуг и недостатком подготовленных руководителей. Поэтому в структуре завода должна быть образована система центров финансовой ответственности (ЦФО) – подразделений, отвечающих за достижение определенного финансового результата своей деятельности. Создание первых ЦФО связано с пассивным сопротивлением со стороны работников, поэтому проводя организационные изменения следует проводить одновременно мероприятия социальной поддержки работников.
При таких условиях интерес работников к качеству выпускаемой продукции резко возрастет. Для закрепления своих позиций в завоеванной экономической нише и для ее расширения ЦФО помимо поставки продукции будут осуществлять ее сервисное обслуживание.
Механизм взаимодействия следующий. Между ЦФО и офисом происходит купля-продажа услуг и продукции по внутренним ценам. Состояние взаимных финансовых расчетов отражается на лицевом счете в главной бухгалтерии. При переходе на новые экономические отношения ЦФО наделяются оборотными средствами. Степень свободы решений, предоставляемой ЦФО, растет по мере развития отношений и определяется во время переговоров. При этом инициатором расширения функций и прав могут выступить обе стороны. Вместе с тем имеются и ограничения. Так, получение материалов и выплата заработной платы возможны лишь при наличии средств на лицевом счете ЦФО. Конфликтные ситуации между фирмами разрешаются на Совете директоров, который играет роль третейского суда.
Взаимоотношения администрации материнской компании с ЦФО также определяются договорами. Хотя ряд служб пока не должен быть реорганизован, в их обязанности включены новые функции. Увеличение объема работ компенсируется не за счет роста численности работников, а за счет других мер, в частности компьютеризации.
При реализации задач по проведению структурных изменений иногда потребуется делать шаги в обратную сторону, т.е. не концентрировать функции, а дробить их. Так, в период резкого спада объемапродаж (из-за проблем на потребительских рынках России, потребуется разделить функции заместителя генерального директора по общим вопросам и дополнительно ввести должность заместителя генерального директора по информации.
Оценивая действенность выбранной программы изменений в структуре управления, методов и последовательность ее реализации, можно сделать следующие выводы.
1. Будет создан некий финансово-промышленный "холдинг" с горизонтальной системой управления – структура, отражающая систему ценностей, цели и задачи бизнеса и укомплектованная способными независимыми специалистами, в конкретную работу которых генеральный директор не вмешивается.
Большинство из них будут являться самовоспроизводящимися целостными системами и самостоятельно вести свою финансово-хозяйственную деятельность. Это создаст условия для нормальной, устойчивой финансовой и товарной кооперации между ними.
2. Коренным образом изменится мотивация труда работников как материнской фирмы, так и ее дочерних предприятий.
Работники предприятия в ходе такой децентрализации приобретут дополнительную мотивацию, выражающуюся взависимости оплаты их труда от объема произведенной и реализованной продукции, количества услуг как внешним, так и внутренним клиентам. Практически каждый член коллектива будет участвовать в прибылях (определяется процент в структуре заработной платы, зависящий отчистой прибыли предприятия), так как штат всех предприятий будет ограниченным. Материальная мотивация высококвалифицированных рабочих и руководителей низового звена, особенно ценных для "БРТ", будет осуществляться через специальные фонды (типа "Золотой фонд").
Плоская структура управления даст возможность самостоятельно получать дополнительный доход предпринимательскому контингенту работников путем развития собственного бизнеса на базе материнской фирмы.
3. У работников повысится осознание степени личной ответственности и стремление к саморазвитию.
Процесс понимания важности и личной значимости в бизнесе фирмы идет в сознании работников одновременно с изменением структуры управления через постоянное информирование и тотальное профессионально-техническое и социально-психологическое обучение персонала, тренинги, привлечение людей к участию в разработке программ развития, бизнес-планов. Структурные изменения будут мотивировать работников предприятия идентифицировать себя со своей задачей и своим делом, воспринимать каждого сотрудника своего предприятия как своего личного клиента.
4. Будет создана адаптивная структура управления.
Плоская структура предприятия позволит быстро и эффективно адаптироваться в быстро меняющихся экономических условиях. Существование в структуре малых предприятий, занимающихся научными разработками и разработками новой продукции, позволит в короткие сроки и при не слишком значительных материальных затратах внедрять в производство конкурентоспособную продукцию, пользующуюся спросом у потребителя. Такие малые предприятия будут способны самостоятельно и быстро переориентировать свое производство без риска больших потерь для материнской фирмы.
5. Сохранение рабочих мест и создание дополнительных.
Структурные изменения позволят предприятию избежать массового высвобождения численности работающих, что может наблюдаться в процессе простой