Улучшение сбыта и продвижения продукции организации (на примере ОАО вино-водочный завод Майкопский)
В пассивной части источников образования имущественной структуры предприятия произошли изменения с 1997 года по 1998 год, главным образом, за счет увеличения заемных средств на 56,5% (не включая кредиты банков и прочих займов под банковский процент). При этом собственный капитал уменьшился на 4,2%. Можно сделать вывод, что предприятие существует в основном за счет заемных средств (до 74,5% в 1997 году и до 82% в 1998 году). В основную долю заемных средств входит задолженность по товарным операциям и задолженность перед бюджетом. В результате роста этих долгов предприятие находилось под угрозой прекращения своей хозяйственной деятельности.
Немалую роль на предприятии играют и основные средства. Охарактеризовать эту часть иммобильных активов можно с помощью таблицы отражающей соответствующие показатели.
Таблица 1.6.
Движение и состояние основных средств предприятия
Наименование показателя |
Единицы Измерения |
1997г. |
1998г. |
|
Первоначальная стоимость основных средств, тыс.руб. |
Тыс. руб. | 22108 | 21747 |
|
в т.ч. активная часть, тыс. руб. |
тыс. руб. | 10248 | 9409 |
|
Остаточная стоимость основных средств, тыс. руб. |
тыс. руб. | 10493 | 10597 |
|
Доля активной части основных средств в % |
% | 46,3 | 43,2 |
|
Коэффициент годности |
% | 47,5 | 45,7 |
|
Коэффициент износа |
% | 105,3 | 105,3 |
|
Коэффициент обновления |
% | 6,17 | 2,02 |
|
Коэффициент выбытия |
% | 3,3 | 3,2 |
К активной части основных средств следует относить машины, оборудование и транспортные средства. Рост этого показателя в динамике обычно расценивается как благоприятная тенденция, но в случае анализируемого предприятия наблюдается противоположное изменение.
Коэффициент износа характеризует долю стоимости основных средств, списанной на затраты в предшествующих периодах.
Коэффициент обновления показывает какую часть от имеющихся на конец отчетного периода основных средств составляют новые основные средства.
Коэффициент выбытия показывает, какая часть основных средств, с которыми предприятие начало деятельность в отчетном периоде, выбыла из-за ветхости и по другим причинам
Увеличение объема производства по водке и ликероводочным изделиям связано с предоставлением правительства Республики Адыгея льготы по снижению минимальных цен, установленных Российской Федерацией. Поэтому ликероводочная продукция пользуется большим спросом по сравнению с близлежащими регионами, у которых цены на алкогольную продукцию остались на уровне цен, установленных правительством РФ.
Основной причиной снижения выпуска вина явилось ее более высокая по сравнению с Краснодарским краем цена, так как администрация Краснодарского края предоставила своим производителям винодельческой продукции 100% льготы по акцизам, а на ВВЗ были льготы по вину только сроком на 4 месяца в размере 50%.
Еще одной причиной снижения выпуска вина послужило отсутствие денежных средств, как на заготовку плодово-ягодных, так и на закупку вино-материалов.
Рост себестоимости товарной и реализованной произошел за счет следующих факторов:
удорожания оптовых цен на основное сырье (спирт) и виноматериалы, вспомогательные материалы (этикетки, клей, моющие средства), топлива, электроэнергии;
уменьшения уровня рентабельности при формировании оптовых цен для сохранения конкурентоспособности цен.
За счет вышеперечисленных факторов соответственно произошло и уменьшение прибыли.
Прибыль от реализации готовой продукции получена в основном за счет оплаченной готовой продукции, отгруженной до 1998 года. По этой продукции был предоставлен ряд льгот в части акцизного сбора, подлежащего уплате в бюджет. Эти льготы были направлены не на удешевление цены на готовую продукцию как в 1998 году, а на развитие производства.
Общая численность возросла за счет увеличения численности непроизводственной группы - расширения фирменной торговли. По производственно-промышленной группе произошло увеличение численности на 21 человек в связи с изменением трудоемкости производственной программы (например, необходимость наклеивания специальных марок вручную). ФОТ увеличился на 900 тысяч рублей за счет роста численности предприятия. Основные технико–экономические показатели, характеризующие основную деятельность приведены в приложении 4.
Как видно из приложения 4 на винно-водочном заводе «Майкопский» объем производства водки, ликероводочных изделий и вина в 1998году тысяч дал, что в свою очередь составляет соответственно к объему за 1997 год 135,9% и 85,9%.
Через торговую сеть фирменных магазинов винно-водочным заводом в 1998 году реализовано продукции на 11,8млн. руб., что составляет 115,6% по отношению к выручке от реализации в фирменных магазинах за 1997 год.
Оценка ликвидности и платежеспособности
Ликвидность предприятия – это способность предприятия превращать свои активы в деньги для покрытия всех необходимых платежей по мере наступления их срока.
В целях обеспечения единого методического подхода при подведении анализа финансового состояния предприятий и оценки структуры их балансов были подготовлены и утверждены «Методические положения по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса» (Распоряжение Федерального управления по делам о несостоятельности (банкротстве) от 12 августа 1994 года №31-Р).
Показатели ликвидности позволяют определить способность предприятия оплатить свои краткосрочные обязательства, реализуя свои текущие активы. Предприятие может быть ликвидным в большей или меньшей степени, поскольку в состав текущих активов входят разнообразные оборотные средства, среди которых имеются как легко реализуемые, так и труднореализуемые для погашения внешней задолженности.
В практике проведения финансового анализа используются следующие показатели: коэффициент текущей ликвидности (коэффициент покрытия), коэффициент быстрой ликвидности (критической оценки) и коэффициент абсолютной ликвидности. Рассчитанные с помощью баланса показатели приведены в таблице 1.7.
Таблица 1.7.
Анализ ликвидности предприятия
|
Наименование показателя |
1997г. |
1998г. |
Рекомендуемый критерий |
|
Коэффициент обеспеченности собственными оборотными средствами |
0,009 |
0,002 |
0,1 |
Коэффициент текущей ликвидности |
0,56 | 0,53 |
2,0 |
|
Коэффициент быстрой ликвидности |
0,11 | 0,26 |
1,0 |
|
Коэффициент абсолютной ликвидности |
0,002 | 0,001 |
0,2 |
Коэффициент покрытия (коэффициент текущей ликвидности) измеряет общую ликвидность и показывает, в какой мере текущие кредиторские обязательства обеспечены текущими активами, то есть сколько денежных единиц активов приходится на 1 денежную единицу текущих обязательств. Данные анализа показывают, что на предприятие этот коэффициент ниже нормального практически в 4 раза. Это означает большую долю кредиторской задолженности на предприятии не обеспеченной текущими активами, то есть на 1 ед. текущих обязательств приходится 0,56 единиц активов в 1997 г. и 0,53 в 1998 г.
Коэффициент быстрой ликвидности (строгой ликвидности) является промежуточным коэффициентом покрытия и показывает, какая часть текущих активов за минусом запасов и дебиторской задолженности, платежи по которой ожидается более чем через 12 месяцев, покрывается текущими обязательствами. Значение коэффициента в 1997 году меньше нормативного в 7 раз, в 1998 году – в 3 раза. Рост коэффициента быстрой ликвидности объясняется ростом дебиторской задолженности не предприятии в 1998 г., а его малая доля от нормативного – огромной кредиторской задолженности. ВВВ "Майкопский" имеет очень низкую платежеспособность по краткосрочным обязательствам, то есть в 1997 году предприятие имело возможность погасить только 0,002 часть краткосрочной задолженности, с в 1998 г. – 0,001 часть.
Анализ ликвидности ВВВ "Майкопский" позволяет сделать вывод о том, что предприятие является абсолютно не ликвидным, так как имеет крайне низкую способность превращать свои активы в деньги для покрытия необходимых платежей, по мере наступления их срока. Доля Красткосрочной дебиротской задолженности и денежных средств увеличивалась причем, первая, во много крат. Это способствовало резкому понижению платежеспособности предприятия. Анализируемому предприятию необходима часть дебиторской задолженности. И запасов превратить в денежные средства, то есть в наиболее ликвидные активы.
Оценка финансовой устойчивости предприятия. Анализ финансовой устойчивости
Залогом выживаемости и основной стабильности положении предприятия служит его устойчивость. Абсолютными показателями финансовой устойчивости является показатели, характеризующие степень обеспеченности запасов и затрат источниками их формирования.
Ухудшение финансового состояния предприятия сопровождается «проеданием» собственного капитала и неизбежным «залезанием» в долги. Тем самым падает финансовая устойчивость, то есть финансовая независимость предприятия, способность маневрировать собственными средствами, достаточная финансовая обеспеченность бесперебойного процесса деятельности. Финансовая устойчивость характеризуется, следовательно, соотношением собственных и заемных средств. Она отражает такое состояние финансовых ресурсов, при котором предприятие, свободно маневрируя денежными средствами, способно путем эффективного их использования обеспечить бесперебойный процесс производства и реализации продукции, а также затраты по его расширению и обновлению.
Показатели ликвидности и финансовой устойчивости взаимодополняют друг друга и в совокупности дают представление о благополучии финансового состояния: если у предприятия обнаруживаются плохие показатели ликвидности, но финансовая устойчивость им не потеряна, то у предприятия есть шансы выйти из затруднительного положения. Но если неудовлетворительны и показатели ликвидности и показатели финансовой устойчивости, то такое предприятие – вероятный кандидат в банкроты. Преодолеть финансовую неустойчивость весьма непросто: нужно время и инвестиции. Для хронически больного предприятия, потерявшего финансовую устойчивость, любое негативное стечение обстоятельств может привести к роковой развязке.
Не забывая о вышесказанном, проанализируем искомое предприятие на его финансовую устойчивость. Для анализа основных показателей и их динамики за отчетный период предлагается сводная таблица рассчитанных коэффициентов финансовой устойчивости предприятия.
Таблица 1.8.
Сводная таблица показателей финансовой устойчивости
|
Наименование показателя |
1997 г. |
1998 г. |
1999 г. |
рекомендуемый критерий |
|
|
Характеризующего соотношения собственных и заемных средств |
|||||
|
Коэффициент автономии |
0,25 | 0,17 | 0,18 |
0,5 |
|
|
Коэффициент финансовой зависимости |
1,71 | 1,84 | 1,86 | ||
|
Коэффициент заемных средств |
2,11 | 2,92 | 4,79 | ||
|
Коэффициент покрытия инвестиций |
0,32 | 0,25 | 0,17 | ||
|
Характеризующего состояние оборотных средств |
|||||
|
Коэффициент обеспеченности собственными средствами |
0,009 | 0,00018 | -0,047 |
0,1 |
|
|
Коэффициент обеспеченности материальных запасов собственными средствами |
0,017 | 0,005 | -0,14 | 0,6 – 0,8 | |
|
Коэффициент соотношения заемных средств и собственных средств |
3,07 | 4,8 | 4,57 |
1 |
|
|
Коэффициент покрытия материально-производственных запасов |
0,26 | 0,70 | 0,46 | ||
|
Коэффициент маневренности собственным капиталом |
0,03 | 0,0009 | -0,2 |
0,5 |
|
|
Коэффициент маневренности функционального капитала |
0,002 | 0,12 | 0,14 | ||
|
Характеризующий состояние основных средств |
|||||
|
Коэффициент реальной стоимости имущества |
0,57 | 0,50 | 0,39 | ›0,5 | |
|
Коэффициент накопления амортизации |
– | 0,53 | 0,51 | ‹0,25 | |
|
Коэффициент соотношения текущих активов и недвижимости |
2,11 | 2,85 | 4,47 | ||
Данные таблицы свидетельствуют, что предприятие на данный момент не располагает определенным запасом прочности. Об этом можно судить, анализируя конкретные показатели.
Важнейшим показателем, характеризующим финансовую устойчивость предприятия, является показатель удельного веса общей суммы собственного капитала в итоге всех средств, авансированных предприятию. В практике этот показатель получил название коэффициент автономии.
В нашем в 1999 году по сравнению с1998 годом коэффициент автономии увеличился на 0,01, но даже максимальное значение этого показателя (0,25) было на значительном расстоянии от своего рекомендуемого критерия (0,5), то есть предприятие не располагало достаточным количеством собственных средств.
Существует также коэффициент заемных средств – то есть отношение всего привлеченного капитала к собственному. Смысловое значение двух вышеперечисленных коэффициентов очень близко. В 1997 году данный показатель принимал значение 2,11, затем увеличившись в течение анализируемого периода на 127 %, в 1999 году он составил 4,79. Это негативное явление объясняется значительным увеличением краткосрочных заемных средств (без учета краткосрочных кредитов банков и займов под высокий банковский процент, так как на предприятии никогда не практиковались данные виды займов).
Коэффициент финансовой зависимости по существу является обратным к коэффициенту автономии и характеризует долю заемных средств в финансировании предприятия.
Следующая группа показателей определяет состояние оборотных средств предприятия. К ним относятся такие показатели как, индекс постоянного актива. Он показывает долю основных средств и внеоборотных активов в источниках собственных средств. На ВВЗ "Майкопский" доля основных средств и внеоборотных активов имеет тенденцию к повышению.
Коэффициент обеспеченности собственными средствами. При рассмотрении этого коэффициента на исследуемом предприятии можно пронаблюдать его падение за анализируемый период с 0,009 до -0,047. Это можно объяснить значительным увеличением дебиторской задолженности за 3 года на фоне сокращения и без того мизерного количества собственных оборотных средств.
Рост коэффициента соотношений заемных и собственных его большие значения по годам свидетельствуют об усилении зависимости предприятия от привлеченного капитала.
Коэффициент покрытия запасов показывает, какая доля материально-производственных запасов формируется за счет собственных оборотных средств, краткосрочных ссуд, займов и кредиторской задолженности по товарным операциям. В нашем случае «нормальных» источников средств для покрытия материально-производственных запасов явно недостаточно: в 1997 году данный показатель равнялся 0,26, в 1998 году он возрос на 169 % и стал равным 0,7 и в 1999 году коэффициент вновь упал до 0,46, то есть на 52 %. Эти изменения имели место из-за значительного колебания в течение отчетного периода суммы краткосрочных обязательств по товарным операциям.
Коэффициент маневренности собственного капитала показывает, какая часть собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами (обеспечение собственных текущих активов собственным капиталом является гарантией устойчивости финансового состояния при неустойчивой кредитной политики). Этот коэффициент, как и предыдущие, был очень низок. За первые два года он составил 0,03 и 0,009, а в 1999 году упал до -0,02. Сокращение собственных оборотных средств происходило более высокими темпами, чем снижение собственного капитала. Коэффициент маневренности функционирующего капитала характеризует ту часть собственных оборотных средств, которая находится в форме денежных средств и быстрореализуемых ценных бумаг, то есть средств, имеющих абсолютную ликвидность. Данный коэффициент очень интересен для предприятий, производящих продукцию.
При незначительных значениях данный показатель претерпел значительный рост, так как при уменьшении собственных оборотных средств происходило увеличение денежных средств и краткосрочных вложений.
Следующая группа показателей – это показатели, характеризующие состояние основных средств. Сюда можно отнести коэффициент реальной стоимости имущества, один из важнейших показателей данной категории, определяющий долю средств производства в общей сумме стоимости имущества. Данный коэффициент очень интересен для предприятий, производящих продукцию. По существу, он определяет уровень производственного потенциала предприятия, обеспеченность производственного процесса средствами производства. В случае анализируемого предприятия в 1997 году и 1998 году уровень производственного потенциала составил соответственно 0,57 и 0,50, что на основе данных хозяйственной практики считается нормальным. В 1999 году этот показатель снизился до уровня, равного 0,39, что может привести к негативным последствиям хозяйственной деятельности предприятия. Это произошло из-за резкого увеличения в 1999 году краткосрочной задолженности (на 56 %) по сравнению с предыдущим годом.
Коэффициент накопления амортизации – определяет отношение суммы износа по основным средствам и нематериальным активам к сумме первоначальной стоимости соответственно основных средств и не материальных активов. Этот показатель в анализируемом периоде превышает допустимое ограничение в среднем в два раза, что свидетельствует о необходимости обновления и технического перевооружения основных фондов.
Коэффициент соотношения текущих активов и недвижимости на анализируемом предприятии за три отчетных года вырос на 112 % и составил в 1999 году 4,47. При рассмотрении этого коэффициента нужно исходить из соображения, что минимальная финансовая стабильность предприятия достигается в случае, когда обязательство гарантировано покрываются текущими активами, признаком такой стабильности является выполнение следующего условия:
|
Коэффициент соотношения текущих активов и недвижимости |
|
Коэффициент отношения заемных средств к собственному капиталу |
В нашем случае это условие не соблюдается в течение трех отчетных лет. В 1997 году эти показатели соответственно равнялись 2,11 и 2,11, в 1998 году – 2,85 и 2,92, в 1999 году – 4,47 и 4,79.
Итак проведенный анализ наглядно показывает, что на ВВВ "Майкопский" абсолютно все показатели финансовой устойчивости не отвечает далее самым минимальным меркам и предприятие не отвечает не только не устойчивое, а вообще является убыточным, которое не в состоянии не только расплатится с кредиторами, а даже выполнить свои обязательства.
Анализ производства ОАО ВВЗ «Майкопский»
Динамика роста производства ликероводочных изделий на ВВЗ «Майкопский» на 1997-1999г.г. приведена в таблице 1.9.
Таблица 1.9.
Динамика роста производства ликероводочных изделий
|
Год |
Объмы производства, тыс. дал. |
Темпы роста |
|
|
Базисные |
Цепные |
||
|
1997 |
183,9 | 109,9% | 109,9% |
|
1998 |
205,8 | 150% | 136,4% |
|
1999 |
269,7 |
161,3% | 107,5% |
Динамика производства алкогольной продукции, всего
|
Год |
Объмы производства, тыс. дал. |
Темпы роста |
|
|
Базисные |
Цепные |
||
|
1997 |
358,3 | 151,4% | 151,4% |
|
1998 |
416,7 | 176,1% | 116,3% |
|
1999 |
421,8 | 178,3% | 101,2% |
Как видно из таблицы 1.9. на ВВЗ «Майкопский» наблюдается подъем производства водок и ликеро-водочных изделий, хотя в 1999 году он был крайне не значительный.
Г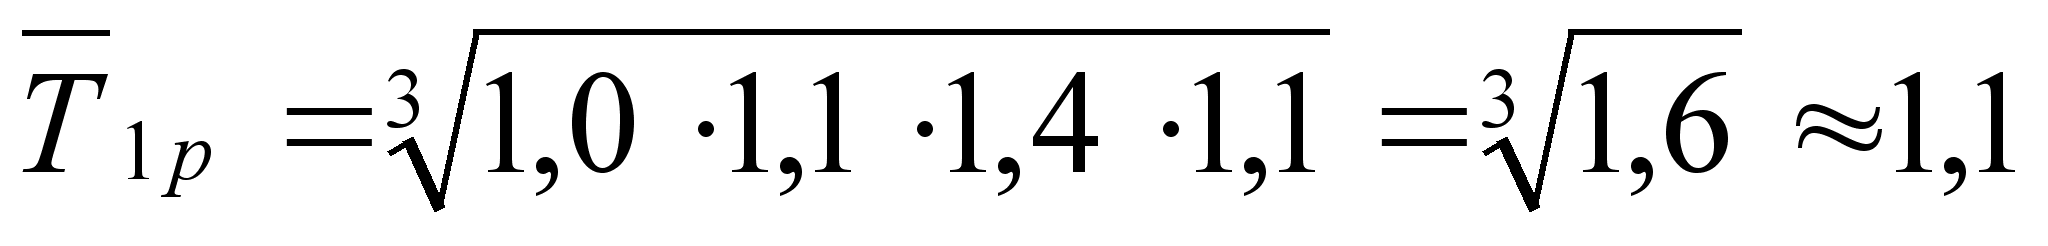
одовой
темп прироста
производства
рассчитывается
по средним
геометрическим:
Или 116,0%
И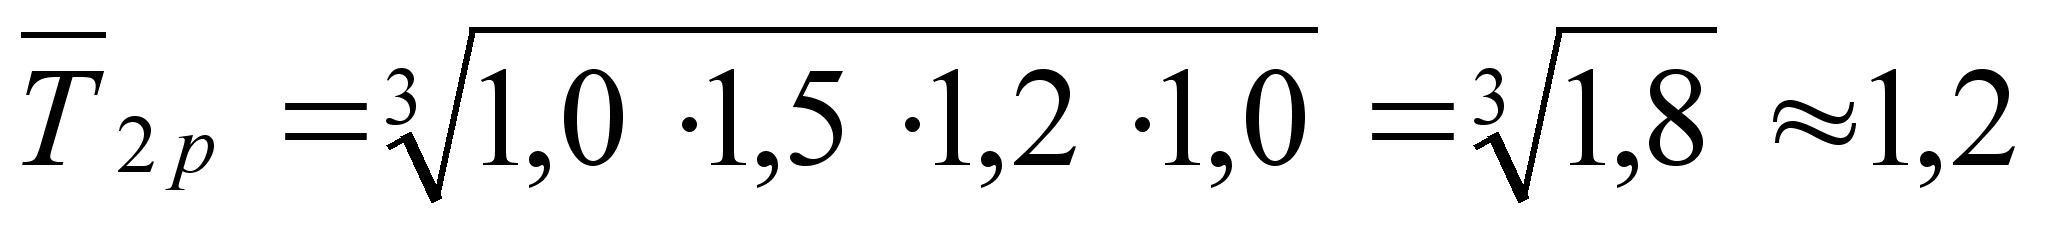
ли
121,1%.
Тпр1= Тр-100%=116,01%-100%=16,01%
Тпр2= Тр-100%=121,1%-100%=21,1%
Таким образом, анализируемое предприятие имеет положительные темпы прироста по ликеро-водочным изделиям 16,01%, по алкогольным изделиям 21,1%.
Увеличение объемов производства частично обусловлены увеличением ассортимента продукции, выпускаемой заводом.
Показатели оборачиваемости
Показатели этой категории показывают сколько раз в год «оборачиваются» те или иные активы предприятия. Обратная величина, помноженная на 360 дней указывает на продолжительность одного оборота этих активов.
Показатели оборачиваемости имеют большое значение для оценки финансового положения предприятия, так как скорость оборота средств, то есть скорость превращения их в денежную форму, оказывает непосредственное влияние на платежеспособность предприятия. Кроме того, увеличение скорости оборота средств отражает при прочих равных условиях повышение производственно-технического потенциала предприятия.
В приведенной ниже таблице даны рассчитанные основные коэффициенты оборачиваемости предприятия.
Таблица 1.10.
Сводная таблица показателей оборачиваемости
|
Наименование показателя |
1997 г. |
1998 г. |
|
Оборачиваемость, раз: активов (капиталоотдача) |
0,460 | 0,601 |
|
Собственного капитала |
1,961 | 2,966 |
|
Средств производства |
0,888 | 1,351 |
|
Основных фондов (фондоотдача) |
1,886 |
2,821 |
|
Текущих активов |
0,589 | 0,748 |
|
То же в днях |
611 | 481 |
|
Материально-производственных запасов |
0,420 | 0,707 |
|
То же в днях |
857 | 509 |
|
Дебиторской задолженности |
3,204 | 2,492 |
|
То же в днях |
112 | 114 |
Используя данные таблицы можно провести краткую характеристику основных показателей.
Оборачиваемость активов за анализируемый период возросла от 0,406 до 0,601, то есть на 148%. Это свидетельствует о том, что в 1998 году за год обернулось 60 % всех активов предприятия, можно сказать, что каждый рубль активов принес 60 копеек соответственно реализованной продукции.
Коэффициент оборачиваемости собственного капитала за три анализируемых года испытал значительный рост, который составил 450 %. В 1997 году и в 1998 году данный показатель был особо высок (1,96 и 2,97) по сравнению с 1996 годом (0,66). Увеличение этого показателя объясняется значительным превышением уровня продаж над вложенным капиталом, то есть средства кредиторов больше участвуют в деле, чем средства собственников (за последние два года).
Коэффициент оборачиваемости текущих активов показывает, что за анализируемый период текущие активы предприятия не имели возможности обернуться хотя бы один раз. За 1997 год обернулось лишь 59% текущих активов (611/360)х100 и соответственно 75 % за 1998 год. Тенденция повышения данного показателя явна.
Переходя к коэффициенту оборачиваемости материально-производственных запасов, следует отметить, что чем он выше, тем меньше средств, связанных с этой наименее ликвидной статьей и тем устойчивее финансовое положение фирмы. На исследуемом предприятии этот коэффициент низок, но испытывает определенный рост. Ускорение оборачиваемости достигается за счет сокращения времени производства и обращения.
Анализ дебиторской задолженности
На ВВВ "Майкопский" наблюдается резкий рост дебиторской задолженности. Это объясняется неплатежеспособностью покупатели и заказчиков. Считается, что если кредиторская задолженность превышает дебиторскую, то предприятие рационально использует средства, то есть временно привлекает в оборот средства больше, чем отвлекает из оборота.
На заводе была именно такая ситуация (Тыс. руб.):
Таблица 1.11.
Кредиторская и дебиторская задолженность
|
1997 год |
1998 год |
1999 год |
|
|
Дебиторская задолженность |
5442 | 21944 | 25826 |
|
Кредиторская задолженность |
22146 | 42033 | 43701 |
Однако, несмотря на это рост дебиторской задолженности создает большую угрозу финансовой устойчивости предприятия.
Для оценки оборачиваемость дебиторской задолженности используются следующие показатели:
Оборачиваемость дебиторской задолженности считается как отношение выручки от реализации продукции к средней величине дебиторской задолженности. На анализируемом предприятии Кдз составил:
КДЗ 1997 =3,204
КДЗ 1998 =2,492
Снижение коэффициента оборачиваемости дебиторской задолженности свидетельствует об увеличении объема продаж в кредит на предприятии.
Период погашения дебиторской задолженности (ДПЗ) определяется (в днях) к коэффициенту оборачиваемости дебиторской задолженности.
Период погашения дебиторской задолженности в 1997 г. – 112 дней, в 1998 г. – 144 (длительность отчетного периода 360 дней). Таким образом на анализируемом предприятия наблюдается увеличение периода погашения дебиторской задолженности. Чем продолжительнее период погашения, тем выше риск ее погашения.
Коэффициент погашаемости дебиторской задолженности Кпдз считается как отношение средней дебиторской задолженности к выручке от реализации на ВВВ "Майкопский" :
КПДЗ 1997 =0,31
КПДЗ 1998 =0, 04
Показатели рентабельности производства
Прибыль предприятия можно выразить рентабельностью его хозяйственной деятельностью. Можно сказать, что показатели рентабельности дают характеристику эффективности предприятия в аспекте использования им своих средств для получения определенной прибыли.
Рентабельность и экономическая целесообразность функционирования предприятия оценивается не только абсолютными, но и относительными является система показателей рентабельности.
Предприятие считается рентабельным, если результаты от реализации продукции покрывают издержки производства и, кроме того, образуют прибыль достаточную для нормального функционирования предприятия.
Следует отметить, что относительные показатели рентабельности практически не подвержены влиянию инфляции.
Основными показателями рентабельности являются следующие:
Полученные данные по показателям рентабельности приведем в таблице.
Таблица 1.12.
Динамика основных показателей рентабельности
|
Показатели рентабельности |
1997 г. |
1998 г. |
1999 г. |
|
Рентабельность активов, РА |
3,2 | 6,4 | 5,7 |
|
Рентабельность собственного капитала, РСК |
13,1 | 37,2 | х |
|
Рентабельность основной деятельности, РG |
29,4 | 20,2 | х |
|
Рентабельность продукции |
17,2 | 18,4 | х |
|
Рентабельность реализованной продукции, РП |
7,4 | 12,5 | 8,0 |
|
Рентабельность объема продаж, РVП |
25,7 | 17,2 | 12,8 |
Итак, рентабельность собственного капитала увеличилась, так как происходит увеличение чистой прибыли без изменения в росте собственного капитала, рентабельность продукции упала, что объясняется, что затраты на производство и реализацию продукции увеличились на 68,8 % или в 1,7 раза, а объемы производства только в 1,2 раза. Что касается рентабельности реализованной продукции, то на рубль реализованной продукции в 1997 году приходилось 7 копеек, в 19978 году показатель повысился и составил 12,5 копеек, а в 1998 году снова упал, составил 8 копеек.
Из таблицы видно, что все показатели рентабельности в 1999 году уменьшились примерно в 1,5 раза, то есть экономическая эффективность предприятия уменьшилась в 1,5 раза. В 1998 году рентабельность активов, собственного капитала, реализованной продукции увеличившись примерно в 2 раза, по сравнению с 1997 г. А показатели рентабельности основной деятельности, произведенной продукции, а также объема продаж уменьшились в 1,54 раза, то есть можно сделать вывод о том, что баланс предприятия не является способность превращать свои активы в деньги.
Предприятие является рентабельным, так как результаты от реализации продукции покрывают издержки производства и образуют прибыль, хотя и снижают малую прибыль и недостаточную для нормального функционирования ВВВ "Майкопский".
Следует отметить, что в 1997 году затраты на производство продукции составили 45,7 тыс. рублей за 1 тыс. дал., а в 1998 году уже 66,4 тыс. руб., то есть затраты увеличились в 1,5 раза.
Выводы по АХД ВВЗ «Майкопский»
Анализ деятельности предприятия выявил довольно странную ситуацию. Ухудшилось использование средств предприятия, увеличились внеоботные и оборотные в 1999г. активы на 34,4% (или 3844 тыс. руб.) и на 52,3% (или на 18645 тыс. руб.) соответственно. На ВВЗ «Майкопский» наблюдается рост дебиторской задолженности (на 474,6% в 1998г.), а так же кредиторской задолженности (на 21555 тыс. руб. или на 197,3% в 1998г. по сравнению с 1997г.). Что, несомненно, является отрицательным моментом.
Резкое повышение кредиторской задолженности в 1998г. (практически в 2 раза) способствовало понижению платежеспособности завода. Чтобы сгладить эту ситуацию, предприятию необходимо было бы превратить часть дебиторской задолженности и запасов в денежные средства.
При анализе дебиторской задолженности было выявлено повышение дебиторской задолженности с 112 дней в 1997г. до 144 дней в 1998г., что говорит о повышении риска возврата денег.
По данным анализа финансовой устойчивости можно делать выводы о том, что собственные оборотные средства на предприятии в 1997-98г.г. имели крайне малые значения, а 1999г. имели отрицательные. Тоже самое относится и к наличию у предприятий собственных и долгосрочных источников формирования запасов. За период 1997-1998г.г. долгосрочных пассивов у завода не было вообще, что говорит о том, что источников формирования запасов и затрат были только свои собственные скудные средства.
Так же можно отозваться обо всех остальных показателях, характеризующих финансовую устойчивость предприятия.
Анализ ликвидности баланса говорит о том, что на предприятии имеется большая доля краткосрочной кредиторской задолженности, не обеспеченной текущими активами (на 1 ед. текущих обязательств приходилось 0,56 ед. активов в 1997г. и 0,53 ед. в 1998г.). ВВЗ «Майкопский» имеет крайне низкую платежеспособность, о чем свидетельствует коэффициент абсолютной ликвидности. Например, в 1997г. предприятие имело возможность погасить только 0,002 часть краткосрочной задолженности и 0,001 часть в 1997г. Кроме того, предприятие имеет крайне низкую способность превращать свои активы в деньги для покрытия необходимых платежей в срок.
Данные таблицы говорят о росте прибыли от реализации продукции на 12,5% в 1998г., что обусловилось ростом реализации на 73,4%. А так же о росте затрат практически в 2 раза , как бы это ни парадоксально выглядело (нехватка собственных средств в 99г. на 2579 тыс. руб.).
Из всего вышесказанного можно сделать вывод о том, что ОАО ВВЗ «Майкопский» является убыточным предприятием, в состоянии на грани банкротства.
Но объявлять банкротом ОАО ВВЗ «Майкопский» Федеральные власти не собираются
Эта парадоксальная ситуация обуславливается тем, что предприятие имеет большую дебиторскую задолженность одновременно с большим растущим долгом в бюджет (он не успевает оплатить налоговые сборы, в частности за акциз, из-за долга дебиторов, в результате чего растет пеня и естественно увеличивается бюджетная задолжность). Но с другой стороны предприятие приносит прибыль, которая идет на расчеты с бюджетом, поэтому государству выгодно иметь такого должника и оно естественно поддерживается правительством от полного банкротства (льготы, квоты и т.д.)
ТЕОРЕТИЧЕСКИЙ РАЗДЕЛ
Природа каналов распределения (сбыта)
Предприятия в условиях рыночной экономики значительное внимание уделяют проблемам оптимизации процесса продвижения товаров от производителя к потребителю. Результаты их хозяйственной деятельности во многом зависят от того, насколько правильно выбраны каналы распределения товаров, формы и методы их сбыта, от широты ассортимента и качества предоставляемых предприятием услуг, связанных с реализацией продукции.
Канал распределения принимает на себя и помогает передать кому-либо другому право собственности на конкретный товар или услугу на пути от производителя к потребителю. Канал распределения можно трактовать и как путь (маршрут) передвижения товаров от производителей к потребителям. Участники каналов распределения выполняют ряд функций, способствующих успешному решению требований маркетинга. К ним следует отнести такие функции, как: проведение научно-исследовательской работы, стимулирование сбыта, налаживание контактов с потенциальными потребителями, изготовление товаров в соответствии с требованиями покупателей, транспортировка и складирование товаров, вопросы финансирования, принятие ответственности за функционирование канала распределения.
Выбор каналов распределения продукции - сложное управленческим решением, влияющие на все другие решения в сфере маркетинга.
Реализация продукции в большинстве случаев проводится через посредников. Посредники благодаря своим контактам, опыту и специализации позволяют обеспечить широкую доступность товара и доведение его до целевых рынков.
С помощью посредников возможно сократить количество прямых контактов производителей с потребителями продукции (например 9 контактов при 3-х производителях и потребителях против 6 с посредником)
В качестве посредников могут выступать снабженческо-сбытовые организации, крупные оптовые базы, биржевые структуры, торговые дома и магазины.
Среди основных причин, обусловливающих использование посредников, можно выделить следующие:
организация процесса товародвижения требует наличия определенных финансовых ресурсов;
создание оптимальной системы товародвижения предполагает наличие соответствующих знаний и опыта в области конъюнктуры рынка своего товара, методов торговли и распределения.
Структура и уровни каналов распределения
Каналы распределения могут быть трех видов: прямые, косвенные и смешанные.
Прямые каналы связаны с перемещением товаров и услуг без участия посреднических организаций. Они чаще всего устанавливаются между изготовителями и потребителями, которые сами контролируют свою маркетинговую программу и располагают ограниченными целевыми рынками.
Косвенные каналы связаны с перемещением товаров и услуг сначала от изготовителя к незнакомому участнику-посреднику, а затем от него — к потребителю. Такие каналы обычно привлекают предприятия и фирмы, которые с целью увеличения своих рынков и объемов сбыта согласны отказаться от многих сбытовых функций и расходов и соответственно от определенной доли контроля над сбытом, а также готовы несколько ослабить контакты с потребителями.
Смешанные каналы объединяют черты первых двух каналов товародвижения.
Уровень канала распределения. Каналы распределения имеют определенную протяженность и ширину. Протяженность канала определяется числом имеющихся в нем промежуточных уровней. Уровень канала распределения — это любой посредник, который выполняет ту или иную работу по приближению товара и права собственности на него к конечному покупателю.
Канал нулевого уровня (канал прямого маркетинга), канал «производитель – потребителям».
Одноуровневый канал – канал «производитель – розничный торговец - потребитель».
Двухуровневый канал – канал «производитель – оптовый торговец - розничный торговец - потребитель»
Трехуровневый канал – канал «производитель – оптовый торговец – мелкооптовый торговец - розничный торговец - потребитель»
Ширина канала распределения – это число независимых участников сбыта на отдельном этапе сбытовой цепочки. При узком канале сбыта предприятие продает свой товар через одного или не многих участников сбыта. При широком – через многих.
Прямые каналы распределения
Прежде чем прибегнуть к прямому маркетингу (прямой сбыт), менеджеры изготовителя должны убедиться в том, что продукция предприятия может быть полностью реализована. Концентрация потребителей в территориально разобщенных зонах сокращает наличие сбытовых филиалов, и прямые контакты в результате оказываются более эффективными.
В случаях, когда содержание промежуточных складов обходится изготовителю достаточно дорого за счет эксплуатации дорогостоящего оборудования, это вызывает необходимость перехода к прямому маркетингу. Тем не менее сбытовые промежуточные склады изготовителей играют важную роль в системе товародвижения. При этом изготовители с помощью прямых контактов с потребителями через свой сбытовой персонал могут проводить более концентрированные и своевременные мероприятия для продвижения своей продукции.
Сбытовая деятельность предприятия с применением прямого маркетинга может вестись через сбытовые оптовые базы, склады и оптовые конторы изготовителя.
Косвенные каналы распределения
Оптовые организации выполняют роль связующего звена между производителем и многочисленными потребителями, помогают предприятиям-производителям проникать на новые рынки сбыта. Они могут быть универсальными (многоцелевыми) и