Политика управления затратами на персонал коммерческого банка
Преимущества метода экспертных оценок заключаются в участии линейных руководителей; их знания и опыт придают плану дополнительную весомость в глазах высшего руководства. Недостатки метода связаны с трудоемкостью процесса сбора и обработки мнений экспертов, а также субъективности их суждений.
Компьютерные модели представляют собой наборы математических формул, которые позволяют одновременно использовать методы экстраполяции, экспертных оценок, а также информацию о динамике факторов, влияющих на потребности организации в рабочей силе. Модели дают возможность добиться наиболее точных прогнозов потребностей в рабочей силе, однако довольно высокая цена, а также необходимость специальных навыков для их использования ограничивают область применения этого метода крупными организациями.
3. Анализ издержек на рабочую силу
3.1 Характеристика основных трудовых показателей
Степень использования потенциала персонала банка прямо связана с финансовыми результатами работы как коммерческого, так и успешностью выполнения регулирующих функций центрального банка. Постоянная работа по совершенствованию мотивации и оценки является одним из важнейших факторов интенсивного роста кредитной организации. Исходя из этого, процесс оценки персонала банка должен опираться на максимально возможно широкую и достоверную информацию об организации труда, о психологических особенностях, профессиональной компетенции и результатах деятельности работников, которую невозможно получить без проведения комплексных исследований.
С другой стороны, на состояние и развитие оценки персонала оказывает влияние множество внутренних и внешних факторов. Одновременно с этим, сама оценка состоит из различных элементов, характеристики которых изменяются также вследствие их взаимодействия между собой. Все эти изменения в современных условиях отличаются высокой динамичностью, что связано, в частности, с необходимостью освоения новых банковских технологий, с изменением социально-трудовых отношений. Поэтому, динамично меняются условия функционирования и показатели состояния персонала, что соответственно требует проведения постоянной и систематической их оценки. Особенно повышается значимость оценки банковского персонала в последние годы, когда на первый план выходят внутренние для банка резервы роста, среди которых важное значение занимает профессиональная компетентность и инициатива работников банка.
Сокращение жизненных циклов банковских продуктов, нестабильность и частые инновации в окружающей банки среде ведут к резкому повышению требований к образовательному уровню персонала и его исполнительской дисциплины. Одновременно наблюдаются действия, приводящие к дестимулированию персонала, в частности:
несовершенная система премирования работников, поощряющая в первую очередь не высокие результаты и инициативу, а лояльность данному банку, система премирования, несвязанная с результатами оценки и аттестации персонала;
упорядочение оценочных процедур до последней степени и превращение их в чисто формализованную процедуру (в одних банках), тщательнейшее изучение личности работника при оценке, выходящее за рамки профессиональной этики (в ряде других банков).
Эти и другие недостатки в области мотивации и оценки персонала, препятствуют полной реализации потенциала персонала банка. Потребности практики в области оценки известны - это, прежде всего, потребности руководителя в оценке профессиональных качеств вновь принимаемого работника либо исполнительской деятельности уже принятого. Это так же и потребность в оценке управленческой компетентности самого руководителя.
Одной из главных проблем большинства российских коммерческих банков, наряду с недостаточной капитализацией, признается качество управления персоналом: накопленные данные по вопросам оценки и мотивации банковских служащих нуждаются в систематизации, необходимо выявить иерархию различных предметов оценки. Возрастает значимость обоснованности управленческих решений, касающихся персонала, поэтому все больший интерес для менеджеров представляет теория и практика оценки.
Рассмотрим на примере ОАО «Далькомбанк».
Открытое акционерное общество Коммерческий банк «Далькомбнак» – ведущий банк Дальневосточного региона России.
Расширение рыночного сегмента банка сопровождается увеличением численности персонала. На следующем рисунке приведена динамика общей численности персонала банка. В целом прирост численности персонала банка за 2005-2007гг. составил 503 человека. Стабильный темп прироста наблюдается в категории специалистов и служащих (в среднем 110%).
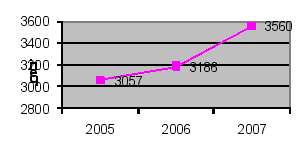
Рис. 1. Динамика численности персонала банка в 2005-2007 гг.
В структуре по полу наблюдаем примерно одинаковое распределение персонала: мужчин и женщин. Численность женщин немного превышает численность мужчин, однако к 2007 году есть тенденция выравнивания и этого различия.
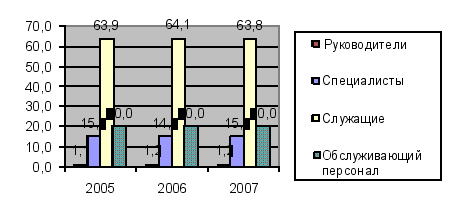
Рис. 2. Динамика структуры персонала банка по категориям в 2005-2007 гг., %
Как можно видеть, основную долю персонала занимают служащие; следующая по процентной доли категория – обслуживающий персонал.
Из ниже видим, что, что основную долю персонала занимают работники со средним специальным образованием (за два года их доля выросла с 55 до 56%). Другую наиболее весомую долю занимают работники с высшим образованием, хотя их доля несколько снизилась.
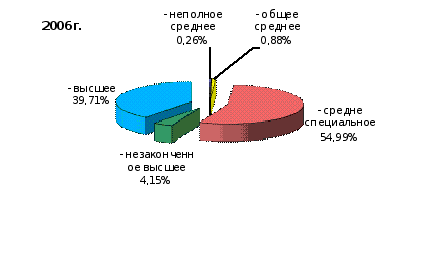
Рис. 3. Структура персонала ОАО «Далькомбанк» по образованию в 2006г., в % к общей численности персонала
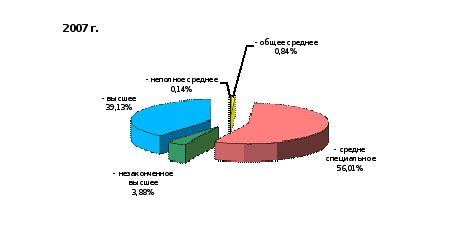
Рис. 4. Структура персонала ОАО «Далькомбанк» по образованию в 2007г., в % к общей численности персонала
Доля работников с высшим образованием снизилась с 39,7% до 39,13%, также как и снизилась доля работников с незаконченным высшим образованием.
Анализ персонала по стажу показывает, что основную долю занимают работники, проработавшие в организации 3-5 лет. Значительную долю также занимают работники со средним опытом работы по специальности (5-10 лет), и работники с совсем небольшим опытом работы (1-3 года).
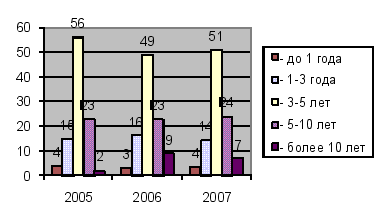
Рис. 5. Динамика структуры персонала ОАО «Далькомбанк» по стажу, %
3.2 Финансовая оценка персонала в коммерческом банке
Оценка деятельности по факторам результативности осуществляется в том же порядке, т. е. линейным руководителем на основе наблюдений за работой последнего и анализа его профессиональных действий, оценка выводится без участия самого сотрудника в процедуре. Мониторинг руководителем своего подчиненного, включая разбор действий сотрудника, наставничество и тренинг, должны проводиться постоянно в течение года. Предписываемые процедуры оценки преследуют в качестве одной из целей — добиться более плотного взаимодействия руководителя с каждым из подчиненных не только в процессе оценки, но и в течение всего года.
Предусмотрено обязательное проведение процедур, содержащих механизм обоснования, контроля и перепроверки оценок. Требуется развернутый комментарий оценщика с обоснованием выставленной оценки. По заполнении оценочной формы руководитель знакомит с ней сотрудника (передает заранее экземпляр оценочной формы за исключением раздела IV) и устанавливает время проведения обсуждения с сотрудником итогов оценки. В ходе обсуждения результаты оценки не подвержены пересмотру, но работник имеет возможность обсудить неясные моменты и высказать свою точку зрения непосредственному начальнику, проводящему оценку. Если обсуждение не снимет возражений сотрудника, следует зафиксировать их в письменном виде в оценочной форме, доведя свое несогласие до сведения вышестоящих руководителей.
Результаты оценки просматриваются и утверждаются последовательно, как минимум, на двух вышестоящих уровнях.
Информация, содержащаяся в оценочных формах, является крайне важной в отношениях администрации с персоналом и хранится в течение всей трудовой деятельности сотрудника (и вплоть до достижения им пенсионного возраста плюс 5 лет) в кадровой службе на правах личных досье.
Оценку сотрудника осуществляет непосредственный руководитель, и только в специальных случаях в ней могут принимать участие другие работники (как-то: руководители проектов и пр.). Непосредственный начальник - линейный руководитель всегда играет ключевую роль в вопросах текущей работы с подчиненными (он организует их работу, наблюдает и контролирует исполнение, вводит в новую должность и обучает на рабочем месте, инструктирует, воздействует, хочет он этого или нет, на ценностные ориентации отдельного работника и управляет морально-психологическим климатом в группе).
3.3 Методы сокращения затрат на персонал коммерческого банка
В условиях возрастающей конкуренции и падения доходности банковского бизнеса вопрос сокращения издержек для кредитных организаций является одним из самых важных. Как уверяет ведущий банковский аудитор «Нексиа Пачоли» Армен Оганесян, на выплаты процентов и различных комиссий (допустим, за организацию синдицированного кредита) обычно приходится около 80% издержек финансовых учреждений. Оставшиеся 20%, по словам эксперта, распределяются так: 60% – зарплата сотрудникам, 40% – «непрофильные» расходы, которые складываются из затрат на покупку и аренду недвижимости, IT-обеспечение, оплаты рекламных услуг и различного рода хозяйственных потребностей.
«Одна из самых значимых статей расходов любой кредитной организации – создание резервов на возможные потери по ссудам», – отмечает замдиректора департамента аудиторских услуг по вопросам финансовых институтов компании «Развитие бизнес-систем» Светлана Тинкельман. Эти резервы ухудшают финансовый результат кредитной организации и могут привести к убыткам. У ЦБ есть формализованные критерии, согласно которым заемщики банка разделяются на пять «категорий качества» в зависимости от степени риска. В соответствии с этими критериями банк должен резервировать определенную сумму: чем хуже положение должника, тем больше размер «заморозки». И чтобы минимизировать данные издержки, банки стараются выдавать ссуды если не высшей «категории качества», под которую не нужно создавать резервы, то хотя бы второй (резерв от 1 до 20% от размера предоставленного кредита). Выдавая ссуду должникам третьей («сомнительная») и четвертой («проблемная») категориям, кредитной организации нужно будет зарезервировать соответственно 21–50% и 51–100% от суммы долга.
Размер процентных расходов кредитных организаций зависит от источников финансирования: допустим, привлекать депозиты населения под 10% годовых – это одно, а делать займы за рубежом под 5% – совсем другое. «Главным фактором снижения расходов банка является привлечение денежных средств по минимально возможной процентной ставке», – говорит Армен Оганесян. Чем дешевле обходятся деньги, тем меньше затрат у банка на выплату процентов. Именно поэтому крупные финансовые учреждения, которым доступны заморские средства, сегодня не слишком активны на рынке вкладов.
Особенно остро вопрос сокращения издержек встает перед кредитными организациями, активно развивающими розничное направление бизнеса. Скажем, почти нереально добиться успехов в обслуживании частных лиц, не располагая широкой филиальной сетью. Кредитным организациям приходится открывать множество новых точек присутствия. И дело это очень затратное.
С каждым годом ситуация с недвижимостью накаляется: за привлекательные площадки в удобных местах сражаются не только кредитные организации, но и розничные игроки из других отраслей. Цены растут как в регионах, так и в столице. Как рассказали «Ф.» в Бинбанке, затраты на помещение составляют до 50% расходов их допофисов.
Кредитная организация может купить здание или арендовать его. «Чтобы не держать здание у себя на балансе и соответственно не платить налог на недвижимость, банк часто оформляет его на одного из акционеров и снимает у него это помещение за минимальную плату, – говорит Светлана Тинкельман. – Таким образом, расходы банка уменьшаются». Кредитная организация получает возможность улучшить свои финансовые показатели.
Одна из главных задач для банка при региональной экспансии – выбрать наиболее подходящие формы присутствия. Допустим, зачастую нет необходимости открывать множество «тяжеловесных» дополнительных офисов (чтобы обзавестись одним допофисом, нужно потратить от $100 тыс. до $500 тыс.). Можно ограничиться, к примеру, кредитно-кассовыми офисами (ККО), которые, согласно инструкции ЦБ, имеют право кредитовать население и представителей малого бизнеса – как физических, так и юридических лиц. Своим клиентам ККО может предоставлять также и рассчетно-кассовое обслуживание. Причем ККО можно открывать даже в том регионе, где у банка нет своего филиала, на открытие которого потребуется от $500 тыс. до $1 млн. А вот допофис обязательно должен иметь «филиальную привязку».
Для некоторых кредитных организаций наиболее предпочтительной формой присутствия является представительство, открытие которого не влечет за собой существенных затрат (это преимущественно зарплата нескольким сотрудникам). Представительство может оказывать лишь консультационные услуги, а проводить банковские операции не имеет права. Но, допустим, для лидеров рынка кредитования в торговых точках этого вполне достаточно. Так, у банка «Русский стандарт», согласно данным ЦБ, 69 представительств и всего 2 допофиса, а у Хоум кредит энд Финанс банка – 71 представительство и один допофис. Представительства в глубинке вполне достаточно, чтобы координировать работу менеджеров, работающих в магазинах. Потребители получают одобрение на ссуду непосредственно в торговых точках, делают первоначальный взнос в кассу магазина и уходят с товаром. Основную часть средств банк перечисляет уже магазину, а это можно сделать из головного офиса.
При взаимодействии с юридическими лицами разветвленная сеть не требуется – обычно достаточно центральных офисов. При этом существенно снизить издержки, возникающие при обслуживании корпоративных клиентов, позволяет дистанционное управление счетами – система «банк–клиент» и интернет-банкинг. Как уверяет вице-президент Бинбанка Наталья Лазарева, удаленный метод работы позволяет сократить издержки почти в два раза.
Немаловажный вопрос для кредитных организаций – затраты на персонал. Однако кадровую политику, отмечают эксперты, нужно вести очень аккуратно. «Вложение в сотрудников, как и вложения в брэнд, – основа капитализации банковского сектора», – говорит Наталья Лазарева. По словам руководителя управления корпоративных финансов «РСМ Топ-аудит» Екатерины Деминой, экономия на зарплатах может привести к тому, что работу будут выполнять неквалифицированные сотрудники. Соответственно снизится качество предоставляемых услуг.
Но зачастую все же и здесь есть простор для оптимизации. К примеру, в каких-то отделах может работать значительно больше сотрудников, чем это действительно требуется. «Допустим, очень часто банки в силу низкой автоматизации труда имеют большие по штату бухгалтерии, где может быть занято до 15–20% всего персонала, – отмечает менеджер КПМГ Виктор Шпрингель. – Распространенной также является ситуация, когда многие функции – риски, маркетинг, ведение и анализ управленческой отчетности – дублируются, одни и те же задачи выполняются разными подразделениями». Поэтому для кредитной организации важно выстроить правильную организационную структуру с четким распределением полномочий между подразделениями и менеджерами.
Издержки на управление персоналом позволяет снизить автоматизация процесса. Директор проектов департамента корпоративных систем управления компании IBS Артем Ефремов в качестве примера приводит ФК «Уралсиб», где, по подсчетам самой корпорации, запуск автоматизированной системы управления персоналом помог сократить затраты примерно на $1,2 млн. только на начальном этапе внедрения в 2004 году. «Основные статьи, по которым удается добиться экономии, – кадровое делопроизводство, расчет зарплаты, управление премиальными выплатами, аудит системы оплаты труда, подбор персонала», – говорит Артем Ефремов.
Автоматизировать также можно и работу с клиентами. К примеру, многие банки сегодня устанавливают банкоматы с функцией приема наличных. Автомат позволяет, как погашать ссуды, так и просто пополнять счета – допустим, класть деньги на пластиковую карту. Как при обслуживании юридических лиц, хорошим подспорьем для экономии на обслуживании является дистанционное управление счетами: сегодня все больше кредитных организаций предлагает гражданам подключиться к интернет-банкингу и делать различные платежи, не выходя из дома или офиса.
По мнению начальника отдела бюджетирования Оргрэсбанка Романа Минаева, контролировать рост зарплаты и одновременно сохранять на низком уровне текучесть кадров можно с помощью социального пакета для сотрудников. Кроме того, эффективный способ оптимизации издержек – введение системы наказаний и поощрений, когда кроме фиксированного оклада сотрудник может получить премию или бонус за эффективную работу.
Вместе с тем управляющий партнер «2К Аудит – деловые консультации» Иван Андриевский считает, что большинству банков сегодня нет особенной необходимости оптимизировать расходы на персонал. «Зарплаты в банках не так высоки, какими они были в 90-х, – говорит эксперт. – Скажем, управляющий московского отделения солидного банка может получать всего 30 тыс. рублей».
Просрочку на сторону. Некоторые непрофильные для кредитной организации функции зачастую бывает дешевле отдать на аутсорсинг, то есть поручить выполнять какие-то задачи сторонним организациям за некое вознаграждение. Речь идет, к примеру, об уборке помещений, охране, курьерской доставке. По словам директора финансового департамента Московского кредитного банка Андрея Пушкина, аутсорсинг максимально эффективен в области высоких технологий – внедрения и технической поддержки крупных IT-проектов. Однако Наталья Лазарева отмечает, что ее кредитная организация предпочитает поручать сборку, ремонт и обслуживание офисной техники собственным сотрудникам, поскольку они делают это более качественно.
Работу с проблемными долгами также можно передать специализированным компаниям – коллекторским агентствам. Фирмы по сбору долгов начали активно заявлять о себе около двух лет назад. Поначалу большинство кредитных организаций к услугам коллекторов относилось скептически: во-первых, говорили банкиры, дешевле и эффективнее справляться собственными силами, а во-вторых, при взаимодействии с агентствами возникают репутационные риски: далеко не все фирмы применяют законные методы.
Однако по мере роста объемов кредитования и соответственно увеличения просрочки кредитные организации стали присматриваться к коллекторам и заключать с ними соглашения о сотрудничестве. Ведь возврат долгов, по сути, не является банковской деятельностью. Правда, услуги агентств сегодня обходятся дорого – 25–50% от суммы возвращенного долга.
Отметим: передавать на аутсорсинг можно не только работу с проблемными должниками, но и процесс первичной оценки заемщиков. Допустим, проводить ее может кредитный брокер. «Думаю, российские банки, как и их иностранные коллеги, пойдут по пути передачи функции работы с розничными клиентами посредникам, экономя, таким образом, на сети, проверке клиента, работе с недобросовестными заемщиками», – комментирует Виктор Шпрингель.
Сокращение или увеличение расходов банка зависит от целей его владельцев. Некоторые кредитные организации стремятся показать большую и «белую» прибыль, поскольку работают на международном рынке, демонстрируют свою открытость. Другие, обслуживающие только интересы собственников, стремятся минимизировать прибыль за счет искусственного завышения расходов с помощью различных схем. Таким образом, они минимизируют налоговые платежи. Одна из распространенных схем уменьшения налогооблагаемой базы выглядит так. Кредитная организация «проигрывает» в сделках с ценными бумагами и валютой контрагентам, находящимся за рубежом. На самом же деле банк платит только комиссию за услуги иностранному партнеру (3–10%), а сумму проигрыша контрагент возвращает. Доказать неправомерность операции невозможно. Банк купил дорого, а продал дешево – такова рыночная конъюнктура. Кредитные организации не оригинальны и в плане зарплатных схем. Далеко не во всех банках сотрудники получают «белое» жалование, что позволяет также сэкономить на налогах. Как рассказал один из собеседников «Ф.», недавно одна из столичных налоговых инспекций даже пригласила представителей некоторых финансовых учреждений на «круглый стол» и «попросила» увеличить «белую» часть зарплат сотрудников «до рыночного уровня».
Существенную часть издержек многих кредитных организаций составляют расходы на рекламу. Но большой рекламный бюджет далеко не всегда означает хороший результат. Как отмечают эксперты, нередко использование дорогой рекламы – прежде всего телевизионной – должного эффекта не приносит. Во многих случаях эффективнее организовывать акции в торговых точках, раздавать листовки, предлагать оформить кредитную карту, информировать клиента о новых услугах через почтовую рассылку, участвовать в специализированных выставках и конференциях. Ставка на подобные мероприятия помогает значительно снизить стоимость привлечения клиентов.
4. Практическая часть
Задание 1. АВС-анализ управления запасами. В табл. 1 представлен перечень запасов материалов.
Таблица 1
| Наименование товара | Цена (руб. за 1 м) | Количество метров | Стоимость |
| Бархат | 430 | 55 | 23650,00 |
| Бортовка | 50 | 220 | 11000,00 |
| Бязь | 30 | 320 | 9600,00 |
| Ватин | 55 | 30 | 1650,00 |
| Ватка | 45 | 15 | 675,00 |
| Клеевая | 35 | 100 | 3500,00 |
| Марля | 10 | 50 | 500,00 |
| Подкладочная ткань | 75 | 345 | 25875,00 |
| Синтепон | 85 | 15 | 1275,00 |
| Ткань костюмная | 115 | 150 | 17250,00 |
| Ткань пальтовая | 135 | 170 | 22950,00 |
| Ткань шелковая | 75 | 60 | 4500,00 |
| Трикотаж | 90 | 40 | 3600,00 |
| Итого: | ХХХ | ХХХ | 126025,00 |
Решение
Таблица 2 Упорядоченный перечень материалов
| Наименование товара | Цена (руб. за 1 м) | Количество метров | Стоимость | Удельный вес нарастающим итогом | Категории материалов | |
| Уд. вес | Совокупный уд. вес | |||||
| Подкладочная ткань | 75 | 345 | 25875 | 20,53 | 20,53 | А |
| Бархат | 430 | 55 | 23650 | 18,77 | 39,30 | А |
| Ткань пальтовая | 135 | 170 | 22950 | 18,21 | 57,51 | А |
| Ткань костюмная | 115 | 150 | 17250 | 13,69 | 71,20 | А |
| Бортовка | 50 | 220 | 11000 | 8,73 | 79,93 | В |
| Бязь | 30 | 320 | 9600 | 7,62 | 87,55 | В |
| Ткань шелковая | 75 | 60 | 4500 | 3,57 | 91,12 | В |
| Трикотаж | 90 | 40 | 3600 | 2,86 | 93,98 | В |
| Клеевая | 35 | 100 | 3500 | 2,78 | 96,76 | С |
| Ватин | 55 | 30 | 1650 | 1,31 | 98,07 | С |
| Синтепон | 85 | 15 | 1275 | 1,01 | 99,08 | С |
| Ватка | 45 | 15 | 675 | 0,54 | 99,62 | С |
| Марля | 10 | 50 | 500 | 0,4 | 100,00 | С |
| Итого: | ХХХ | ХХХ | 126025,00 | 100,00 | - | - |
Задание 2. XYZ-анализ управления запасами. Дана структура потребления материалов за полугодие.
| Недели | Недельный расход подкладочной ткани (м) | Недельный расход бархата (м) | Недельный расход пальтовой ткани (м) | Недельный расход костюмной ткани (м) |
| 1 | 86 | 13 | 42 | 40 |
| 2 | 88 | 15 | 45 | 40 |
| 3 | 92 | 15 | 48 | 39 |
| 4 | 92 | 10 | 44 | 39 |
| 5 | 80 | 12 | 40 | 40 |
| 6 | 80 | 10 | 38 | 40 |
| Итого: | 518 | 75 | 257 | 238 |
| Среднее значение | ||||
| Среднее квадратическое отклонение | ||||
| Коэффициент вариации |
Решение
В процессе XYZ-анализа ресурсы группируются по трем категориям:
Категория Х – ресурсы характеризуются стабильной величиной потребления, незначительными колебаниями в их расходе и высокой точностью прогноза.
Категория Y – ресурсы характеризуются известными тенденциями определения потребности в них (например, сезонными колебаниями) и средними возможностями их прогнозирования.
Категория Z – потребление ресурсов нерегулярно, какие-либо тенденции отсутствуют, точность прогнозирования невысокая.
Признаком, на основе которого конкретную позицию ассортимента относят к группе X, Y или Z, является коэффициент вариации спроса (v) по этой позиции. Он рассчитывается по формуле:
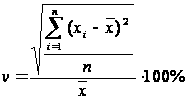 ,
где
 - i-ое значение
спроса по оцениваемой
позиции;
 - среднеквартальное
значение спроса
по оцениваемой
позиции;
- число кварталов, за которые произведена оценка.
| Недели | Недельный расход подкладочной ткани (м) | Недельный расход бархата (м) | Недельный расход пальтовой ткани (м) | Недельный расход костюмной ткани (м) |
| 1 | 86 | 13 | 42 | 40 |
| 2 | 88 | 15 | 45 | 40 |
| 3 | 92 | 15 | 48 | 39 |
| 4 | 92 | 10 | 44 | 39 |
| 5 | 80 | 12 | 40 | 40 |
| 6 | 80 | 10 | 38 | 40 |
| Итого: | 518 | 75 | 257 | 238 |
| Среднее значение | 86 | 13 | 43 | 40 |
| Среднее квадратическое отклонение | 147,3 | 25,5 | 64,8 | 1,3 |
| Коэффициент вариации | 14,1 | 40,4 | 18,8 | 2,9 |
| Категория | Y | Z | Y | X |
Задание 3. Управление дебиторской задолженностью (ДЗ).
Исходные данные:
DSO_0 – оборачиваемость ДЗ (до) = 30 дней
DSO_N – оборачиваемость ДЗ (после) = 25 дней
S_0 – годовой объем реализации (до) = 200 тыс. руб.
S_N – годовой объем реализации (после) = 185 тыс. руб.
V – переменные затраты в % от объема реализации = 80% от объема реализации
В_0 – объем безнадежных долгов (до) = 3% от объема реализации
В_N - объем безнадежных долгов (после) = 1,5% от объема реализации
к – цена инвестиций в ДЗ в % от объема реализации
Необходимо найти изменения ДЗ и валовой прибыли (ВП).
Решение
Для расчета следует воспользоваться следующими формулами:
Изменение ДЗ = [(DSO_0 - DSO_N)*(S_N/360)]+[DSO_0*(S_N - S_0)/360]
Изменение ДЗ = [(30 - 25)*(185/360)]+[30*(185 - 200)/360] = 2,57 – 1,25 = 1,32 тыс.руб.
Изменение ВП = (S_N - S_0)*(1-V) – k*(Изменение ДЗ) – (В_N* S_N - В_0*S_0)
Изменение ВП = (185 - 200)*(1-0,8) – 0,12*(1,32) – (0,015* 185 – 0,03*200) = - 3 – 0,16 – (2,78 – 6) = 0,06 тыс. руб.
Задание 4. Прогноз поступления и расходования денежных средств
| Исходные данные | январь | февраль | март | апрель | май | июнь |
| Остаток дебиторской задолженности на конец периода, тыс.руб. | 450 | |||||
| Сумма задолженности к погашению в текущем периоде, тыс. руб. | 450 | |||||
| Объем продаж каждого месяца, тыс. руб. | 2650 | 2850 | 990 | 3150 | 3600 | 4000 |
| Итого поступления средства от продаж | 1350 + 855 = 2205 | 397,5 + 1425 + 297 = 2119,5 | 132,5 + 427,5 + 495 + 945 = 2000 | 142,5 + 148,5 + 1575 + 1080 = 2946 | 49,5 + 472,5 + 1800 + 1200 = 3522 | 157,5 + 540 + 2000 = 2697,5 |
| Сумма затрат на покупку материалов, тыс. руб. | 2000 | 2100 | 2400 | 2600 | 2800 | 3000 |
| Выплаты по закупкам каждого месяца, тыс.руб. | 1000 | 2050 | 2250 | 2500 | 2700 | 2900 |
| Итого выплат поставщикам | 1000 | 2050 | 2250 | 2500 | 2700 | 2900 |
| Сумма затрат на оплату труда, тыс.руб. | 600 | 550 | 620 | 585 | 590 | 690 |
| Выплаты по оплате труда в каждом месяце, тыс.руб. | 300 |
300 + 275 =575 |
275 + 310 = 585 | 310 + 292,5 = 602,5 | 292,5 + 295 = 587,5 | 295 + 345 = 640 |
| Итого затрат на оплату труда | 300 | 575 | 585 | 602,5 | 587,5 | 640 |
| Остаток денежных средств на начало | 200 | 220 | 100 | 210 | 100 | 210 |
| Общепроизводственные накладные расходы | 520 | 500 | 490 | 510 | 500 | 580 |
| Коммерческие расходы | 48 | 48 | 47 | 50 | 51 | 49 |
| Управленческие расходы | 180 | 190 | 193 | 196 | 191 | 202 |
| Налоги и отчисления | 20 | 25 | 28 | 30 | 31 | 33 |
| Прочие выплаты | 200 | 215 | 210 | 220 | 207 | 210 |
| Итого прочих выплат | 968 | 978 | 968 | 1006 | 980 | 1074 |
| Получение краткосрочных кредитов и займов | 2000 | |||||
| Получение долгосрочных кредитов и займов | 5000 | |||||
| Выплаты по кредитам | 2000 + 200 = 2200 | 500 | ||||
| Размещение дополнительных акций |
| Схема поступления ДС, % | Схема оплаты материалов, % | Схема выплат заработной платы, % | Схема выплаты краткосрочного кредита |
| Предоплата | 30 | Оплата в этом месяце | 50 | Выплаты в этом месяце | 5 | Выплата в следующем месяце | 100 |
| Поступлений в этом месяце | 50 | Оплата через 1 месяц | 50 | Выплаты через 1 месяц | 5 | Ставка краткосрочного кредита, % (месяц) | 10 |
| Поступлений через 1 месяц | 15 | Оплата через 2 месяца | 0 | Выплаты через 2 месяца | 0 | Ставка долгосрочного кредита, % (год) | 20 |
| Поступлений через 2 месяца | 5 |
Решение
Таблица 3 Прогноз поступления и расходования денежных средств
| Показатели | январь | февраль | март | апрель | май | июнь |
| Наличные деньги на начало года | 200 | 220 | 100 | 210 | 100 | 210 |
| Поступление ДС (выручка) | 2205 | 2119,5 | 2000 | 2946 | 3522 | 2697,5 |
| Денежные выплаты: | 2268 | 3603 | 3803 | 4108,5 | 6467,5 | 5114 |
| сырье и материалы | 1000 | 2050 | 2250 | 2500 | 2700 | 2900 |
| заработная плата | 300 | 575 | 585 | 602,5 | 587,5 | 640 |
| кредит | 2200 | 500 | ||||
| прочие выплаты | 968 | 978 | 968 | 1006 | 980 | 1074 |
| Прирост (+), недостаток (-) ДС на конец месяца | -63 | -1483,5 | -1803 | -1162,5 | -2945,5 | -2416,5 |
Задание 5. Рассчитать коэффициент финансовой рентабельности и определить оптимальный уровень финансового левериджа
| Показатели | Варианты расчета | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| 1. Сумма СК | 60 | 60 | 60 | 60 | 60 | 60 | 60 |
| 2. Возможная сумма ЗК | 0 | 15 | 30 | 60 | 90 | 120 | 150 |
| 3. Общая сумма капитала (стр. 1+ стр. 2) | 60 | 75 | 90 | 120 | 150 | 180 | 210 |
| 4. КФЛ (стр.2/стр.1) | 0 | 0,25 | 0,5 | 1 | 1,5 | 2 | 2,5 |
| 5. КВРА | 10 | 10 | 10 | 10 | 10 | 10 | 10 |
| 6. Ставка % за кредит без риска | 8 | 8 | 8 | 8 | 8 | 8 | 8 |
| 7. Премия за риск, % | 0 | 0 | 0,5 | 1 | 1,5 | 2 | 2,5 |
| 8. Ставка % за кредит с учетом риска (стр.6+стр.7) | 0 | 8 | 8,5 | 9 | 9,5 | 10 | 10,5 |
| 9. Сумма ВП без % за кредит (стр.3*стр.5/100) | 6 | 7,5 | 9 | 12 | 15 | 18 | 21 |
| 10.Сумма уплачиваемых % за кредит (стр. 2*стр.8/100) | 0 | 1,2 | 2,55 | 5,4 | 8,55 | 12 | 15,75 |
| 11. Сумма валовой прибыли с учетом % за кредит (стр.9-стр. 10) | 6 | 6,3 | 6,45 | 6,6 | 6,45 | 6 | 5,25 |
| 12. Ставка налога на прибыль, 24%. | 0,24 | 0,24 | 0,24 | 0,24 | 0,24 | 0,24 | 0,24 |
| 13. Сумма налога на прибыль (стр.11*стр.12) | 1,44 | 1,512 | 1,548 | 1,584 | 1,548 | 1,44 | 1,26 |
| 14. Сумма ЧП в распоряжении предприятия (стр. 11-стр.13) | 4,56 | 4,788 | 4,902 | 5,016 | 4,902 | 4,56 | 3,99 |
| 15.КФР, % (стр.14*100/стр.1) | 7,6 | 7,98 | 8,17 | 8,36 | 8,17 | 7,6 | 6,65 |
Задание 6. Расчет средневзвешенной стоимости капитала при различной его структуре. Сделать выводы
| Показатели | Варианты расчета | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| Общая потребность в капитале | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 |
| Варианты структуры капитала % | ||||||||
| 2.1 СК | 25 | 30 | 40 | 50 | 60 | 70 | 80 | 100 |
| 2.2 ЗК | 75 | 70 | 60 | 50 | 40 | 30 | 20 | 0 |
| Уровень предполагаемых дивидендных выплат, % | 7,0 | 7,2 | 7,5 | 8,0 | 8,5 | 9,0 | 9,5 | 10,0 |
| Уровень ставки % за кредит с учетом премии за риск, % | 11,0 | 10,5 | 10,0 | 9,5 | 9,0 | 8,5 | 8,0 | 0,0 |
| Ставка налога на прибыль 24% | 0,24 | 0,24 | 0,24 | 0,24 | 0,24 | 0,24 | 0,24 | 0,24 |
|
Налоговый корректор: 1-стр.5 |
0,76 | 0,76 | 0,76 | 0,76 | 0,76 | 0,76 | 0,76 | 0,76 |
| Уровень ставки % за кредит с учетом налогового корректора: стр.4*стр.6 | 8,36 | 7,98 | 7,6 | 7,22 | 6,84 | 6,46 | 6,08 | 0 |
| Стоимость составных частей капитала (К) | ||||||||
|
8.1 собственной части К стр.2.1*стр.3/100 |
1,75 | 2,16 | 3 | 4 | 5,1 | 6,3 | 7,6 | 10 |
|
8.2. заемной части К стр.2.2*стр.7/100 |
6,27 | 5,586 | 4,56 | 3,61 | 2,736 | 1,938 | 1,216 | 0 |
|
Средневзвешенная стоимость капитала, % (стр.8.1*стр.2.1+ стр.8.2*стр.2.2)/100 |
5,14 | 4,5582 | 3,936 | 3,805 | 4,1544 | 4,9914 | 6,3232 | 10 |
Задание 7. Рассчитать влияние финансового рычага на изменение чистой прибыли фирмы XYZ
| Показатели | При использовании финансового рычага в размере | ||
| 0% | 20% | 80% | |
| Собственный капитал (S), тыс. долл. | 1000 | 800 | 400 |
| Заемный капитал (D), тыс. долл. | 0 | 200 | 600 |
| Стоимость заемного капитала (k), % | 0 | 10 | 15 |
| Абсолютное значение годовой платы за заемный капитал (I=k*D), тыс. долл. | 0 | 20 | 90 |
| Операционная прибыль (EBIT), тыс. долл. | 300 | 300 | 300 |
|
Чистая прибыль при отсутствии налога (ЧП = EBIT – I), тыс.долл. |
300 | 280 | 210 |
| Доходность собственного капитала (ЧП/S), % | 0,3 | 0,35 | 0,525 |
| Увеличение операционной прибыли (EBIT) на 10% приведет к изменению чистой прибыли на | 30 | 30 | 30 |
| Эффект финансового рычага (как процентное изменение чистой прибыли при изменении операционной прибыли на 1%) | 0 | -1,83 | -16,50 |
Эффект финансового рычага (ЭФР) — это приращение рентабельности собственных средств, получаемое при использовании заемных средств, при условии, что экономическая рентабельность активов фирмы больше ставки процента по кредиту. Можно утверждать, что РСС = ЭР + ЭФР или ЭФР = РСС - ЭР Необходимо отметить, что при расчете ЭР и РСС обязательно учитываются выплаты налога на прибыль. При этом значения ЭР и РСС уменьшатся, а ЭФР откорректируется на величину налога на прибыль.
ЭФР существует (с положительным знаком) только потому, что экономическая рентабельность активов больше ставки процента. ВВ действительности же фирма регулярно прибегает