Методы оценки инновационного проекта
3.6 Производственные критерии
Внедрение нового продукта в производство редко проходит без трудностей. В первом приближении их можно разделить на две группы:
- трудности, связанные с производственными мощностями для нового продукта;
- трудности производства проекта с затратами, гарантирующими получение необходимой прибыли.
Задержки вследствие обнаруживающихся трудностей приобретения нового оборудования, набора или подготовки персонала, проблем инженерного обслуживания оказывают воздействие на финансовое состояние и должны учитываться при оценке проекта. Оценивая проект, важно идентифицировать те его характеристики, которые могут вызвать определенные проблемы у производителя.
Окончательные издержки производства зависят от цен на материалы и комплектующие изделия, применяемых технологических процессов, капитальных вложений и организации производства. Эти издержки определяются и объемом продаж.
Таким образом, к числу основных производственных факторов, обеспечивающих успех проекта, относят:
- технологию, соответствующую типу производства;
- настоящий и будущий баланс производственных мощностей;
- рыночную обеспеченность уникальными материалами и комплектующими изделиями;
- доступность всех видов частных ресурсов;
- гибкость производства, его способность "воспринять" новые изделия и выпускать их с издержками, обеспечивающими конкурентоспособную цену;
- степень использования существующих технологии и оборудования.
4 МЕТОДЫ ОЦЕНКИ И ВЫБОРА ИНВЕСТИЦИОННЫХ ПРОЕКТОВ
4.1 Срок окупаемости инвестиций
Одним из самых простых и широко распространенных методов оценки является метод определения срока окупаемости инвестиций. Срок окупаемости определяется подсчетом числа лет, в течение которых инвестиции будут погашены за счет получаемого дохода (чистых денежных поступлений).
При равномерном распределении денежных поступлений по годам:
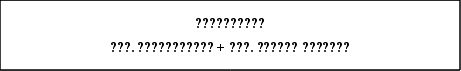
 Срок
окупаемости
(n) =
Если денежные доходы (прибыль) поступают по годам неравномерно, то срок окупаемости равен периоду времени (числу лет), за который суммарные чистые денежные поступления (кумулятивный доход) превысят величину инвестиций.
В общем виде срок окупаемости n равен периоду времени, в течение которого
n
е Pk > I,
k=1
где Pk - чистый денежный доход в год k, обусловленный инвестициями. Рассчитывается как сумма годовой амортизации в k-й год и годовой чистой прибыли за k-й год; I - величина инвестиций.
Метод расчета срока окупаемости наиболее прост с точки зрения применяемых расчетов и приемлем для ранжирования инвестиционных проек-тов с разными сроками окупаемости. Однако он имеет ряд существенных недостатков.
Во-первых, он не делает различия между проектами с одинаковой суммой общих (кумулятивных) денежных доходов, но с разным распределением доходов по годам.
Этот метод, во-вторых, не учитывает доходов последних периодов, т.е. периодов времени после погашения суммы инвестиций.
Однако в целом ряде случаев применение этого простейшего метода является целесообразным. Например, при высокой степени риска инвестиций, когда предприятие заинтересовано вернуть вложенные средства в кратчайшие сроки, при быстрых технологических переменах в отрасли или при наличии у предприятия проблем с ликвидностью основным параметром, принимаемым во внимание при оценке и выборе инвестиционных проектов, является как раз срок окупаемости инвестиций.
4.2 Коэффициент эффективности инвестиций
Другим достаточно простым методом оценки инвестиционных проектов является метод расчета коэффициента эффективности инвестиций (бухгалтерской рентабельности инвестиций).
Коэффициент эффективности инвестиций рассчитывается путем деления среднегодовой прибыли на среднюю величину инвестиций. В расчет принимается среднегодовая чистая прибыль (балансовая прибыль за вычетом отчислений в бюджет). Средняя величина инвестиций выводится делением исходной величины инвестиций на два. Если по истечении срока анализируе-мого проекта предполагается наличие остаточной стоимости (срок проекта меньше срока амортизации оборудования, т.е. не вся стоимость оборудования списана в течение срока проекта), то она должна быть исключена:
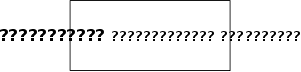
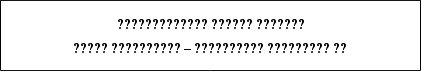
 =
Полученный коэффициент эффективности инвестиций целесообразно сравнить с коэффициентом эффективности всего капитала предприятия, который можно рассчитать на основе данных баланса по формуле:
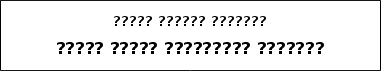
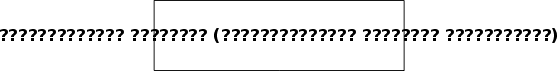
 =
К преимуществам данного метода относится простота и наглядность расчета, возможность сравнения альтернативных проектов по одному показателю. Недостатки метода обусловлены тем, что он не учитывает времен-ной составляющей прибыли. Так, например, не проводится различия между проектами с одинаковой среднегодовой, но в действительности изменяющейся по годам величиной прибыли, а также между проектами, приносящими одинаковую среднегодовую прибыль, но в течение разного числа лет.
4.3 Дисконтирование денежных потоков
В определенной степени недостатки двух первых методов уменьшают методы, основанные на принципах дисконтирования денежных потоков. В мировой практике существует несколько подобных методов, однако их суть сводится к сопоставлению величины инвестиций с общей суммой приведенных (дисконтированных) будущих поступлений.
Инвестиции I в течение ряда лет n приносят определенный годовой доход, соответственно Р1, Р2..., Pn. Но, как известно, одна и та же денежная сумма имеет разную ценность в будущем и настоящем - на финансовых рынках любые деньги, как правило, завтра дешевле, чем сегодня. Доходы, разнесенные по разным периодам времени, необходимо упорядочить, привести к единой сегодняшней временной оценке, поскольку величина инвестиций также имеет сегодняшнюю оценку. Предприятию целесообразно сравнить величину инвестиций не просто с будущими доходами, а с накопленной величиной дисконтированных, приведенных к оценке сегодняшнего дня, будущих доходов.
Основные принципы оценки денежных потоков с поправкой на время состоят в следующем:
- Будущая стоимость определенного количества сегодняшних денежных средств, приносящих процент i на протяжении n периодов, рассчитывается по формуле
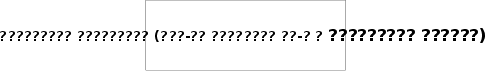
Будущая стоимость = х (1 + i) х 5n
Настоящая стоимость - сегодняшняя стоимость будущих платежей, получение которых возможно при определенной ставке процента i в течение n периодов, определяется соответственно по формуле
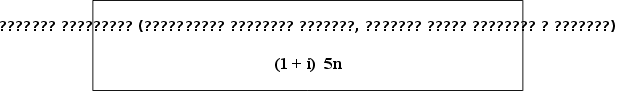

Настоящая стоимость =
Используя формулы, связывающие настоящую и будущую стоимость денежных средств, можно получить формулу для определения дисконтирован-ной (приведенной к настоящему, или актуализированной) будущей стоимости денежных поступлений, генерируемых в разные годы рассматриваемыми инвестициями:
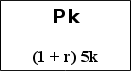


где Рk и Рk' - годовой доход и приведенный (дисконтированный) годовой доход, приносимый инвестициями в k-й год, r – желаемый ежегодный процент, по которому возвращаются средства.
4.4 Чистая текущая стоимость
Накопленную величину дисконтированных доходов следует сравнивать с величиной инвестиций.
Общая накопленная величина дисконтированных доходов за n лет будет равна сумме соответствующих дисконтированных платежей:
 n
 P'
= е
k=1
Разность между общей накопленной величиной дисконтированных доходов и первоначальными инвестициями составляет чистую текущую стоимость (чистый приведенный эффект):
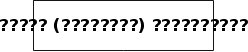
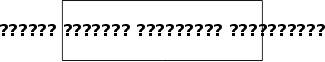
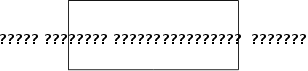

Достаточно очевидно, что если чистая текущая стоимость положительна (величина больше 0), то инвестиционный проект следует принять, если отрицательна, проект следует отвергнуть. В том случае, если чистая текущая стоимость равна нулю, проект нельзя оценить ни как прибыльный, ни как убыточный, необходимо использование других методов сравнения. При сравнении нескольких альтернативных проектов предпочтение отдается тому проекту, который характеризуется высокой чистой текущей стоимостью.
Расчет с помощью приведенных формул вручную достаточно трудоемок, поэтому для удобства применения этого и других методов, основанных на дисконтированных оценках, прибегают к помощи специальных статистических таблиц, в которых приведены значения сложных процентов, дисконтирующих множителей, дисконтированного значения денежной единицы и т.п. в зависимости от временного интервала и значения коэффициента дисконтирования.
4.5 Рентабельность инвестиций
Применение метода чистой текущей стоимости, несмотря на действительные трудности его расчета, является более предпочтительным, нежели применение метода оценки срока окупаемости и эффективности инвестиций, поскольку учитывает временные составляющие денежных потоков. Применение этого метода позволяет рассчитывать и сравнивать не только абсолютные показатели (чистую текущую стоимость), но и относительные показатели, к которым относится рентабельность инвестиций:
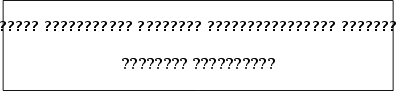

Рентабельность инвестиций =
Очевидно, что если рентабельность больше единицы, то проект следует принять, если меньше единицы - отвергнуть.
Рентабельность инвестиций как относительный показатель чрезвычайно удобна при выборе одного проекта из ряда альтернативных, имеющих примерно одинаковые значения чистой текущей стоимости инвестиций, либо при комплектовании портфеля инвестиций, т. е. выборе нескольких различных вариантов одновременного инвестирования денежных средств, дающих max-ую чистую текущую стоимость.
Использование метода чистой текущей стоимости инвестиций позволяет также учитывать при прогнозных расчетах фактор инфляции и фактор риска, в разной степени присущий разным проектам. Очевидно, что учет этих факторов приведет к соответствующему увеличению желаемого процента, по которому возвращаются инвестиции, а следовательно, и коэффициента дисконтирования.
4.6 Метод перечня критериев
Суть метода отбора инвестиционных проектов с помощью перечня критериев заключается в следующем: рассматривается соответствие проекта каждому из установленных критериев и по каждому критерию дается оценка проекту. Метод позволяет увидеть все достоинства и недостатки проекта и гарантирует, что ни один из критериев, которые необходимо принять во внимание не будет забыт, даже если возникнут трудности с первоначальной оценкой.
Критерии, необходимые для оценки инвестиционных проектов, могут различаться в зависимости от конкретных особенностей организации, ее отраслевой принадлежности и стратегической направленности. При составлении перечня критериев необходимо использовать лишь те из них, которые вытекают непосредственно из целей, стратегии и задач организации, ее ориентации долгосрочных планов. Проекты, получающие высокую оценку с позиции одних целей, стратегий и задач, могут не получить ее с точки зрения других.
Основными критериями для оценки инвестиционных проектов являются:
А. Цели организации, стратегия, политика и ценности.
1. Совместимость проекта с текущей стратегией организации и долгосрочным планом.
2. Оправданность изменений в стратегии организации (в случае, если этого требует принятие проекта).
3. Соответствие проекта отношению организации к риску.
4. Соответствие проекта отношению организации к нововведениям.
5. Соответствие проекта требованиям организации с учетом временного аспекта (долгосрочный или кратко срочный проект).
6. Соответствие проекта потенциалу роста организации.
7. Устойчивость положения организации.
8. Степень диверсификации организации (т.е. количество отраслей, не имеющих производственной связи с основной отраслью, в которой осуществляет свою деятельность организация, и их доля в общем объеме ее производства), влияющая на устойчивость ее положения.
9. Влияние больших финансовых затрат и отсрочки получения прибыли на современное состояние дел в организации.
10. Влияние возможного отклонения времени, затрат и исполнения задач от запланированных, а также влияние неудачи проекта на состояние дел в организации.
Б. Финансовые критерии
1. Размер инвестиций (вложения в производство, вложения в маркетинг; для проектов НИОКР затраты на проведение исследования и стоимость развития, если исследование успешно).
2. Потенциальный годовой размер прибыли.
3. Ожидаемая норма чистой прибыли.
4. Соответствие проекта критериям экономической эффективности капиталовложений, принятым в организации.
5. Стартовые затраты на осуществление проекта.
6. Предполагаемое время, по истечении которого данный проект начнет приносить расходов и доходов.
7. Наличие финансов в нужные моменты времени.
8. Влияние принятия данного проекта на другие проекты, требующие финансовых средств.
9. Необходимость привлечения заемного капитала (кредитов) для финансирования проекта, и его доля в инвестициях.
I0.Финансовый риск, связанный с осуществлением проекта.
11. Стабильность поступления доходов от проекта (обеспечивает ли проект устойчивое повышение темпов роста доходов фирмы, или доход от года к году будет колебаться).
12. Период времени, через который начнется выпуск продукции (услуг), а, следовательно, возмещение капитальных затрат.
13. Возможности использования налогового законодательства (налоговых льгот).
14. Фондоотдача, т.е. отношение среднего годового валового дохода, полученного от проекта, к капитальным затратам (чем выше уровень фондоотдач и, тем ниже в общих расходах организации доля постоянных издержек, не зависящих от изменения загрузки производственных мощностей, а, следовательно, тем меньше будут убытки в случае ухудшения экономической конъюнктуры; если уровень фондоотдачи в данной организации ниже среднеотраслевого, то в случае кризиса у нее больше шансов разориться одной из первых).
15. Оптимальность структуры затрат на продукт, заложенный в проекте (использование наиболее дешевых и легко доступных производственных ресурсов).
В. Научно-технические критерии (для проектов НИОКР)
1. Вероятность технического успеха.
2. Патентная чистота (не нарушено ли патентное право кого-либо из патентодержателей).
3. Уникальность продукции (отсутствие аналогов).
4. Наличие научно-технических ресурсов, необходимых для осуществления проекта.
5. Соответствие проекта стратегии НИОКР в организации.
6. Стоимость и время разработки.
7. Возможные будущие разработки продукта и будущие применения новой генерируемой технологии.
8. Воздействие на другие проекты.
9. Патентоспособность (возможна ли защита проекта патентом)
10. Потребности в услугах консультативных фирм или размещении внешних заказов на НИОКР.
Г. Производственные критерии
1. Необходимость технологических нововведений для осуществления проекта.
2. Соответствие проекта имеющимся производственным мощностям (будет ли поддерживаться высокий уровень использования имеющихся в наличии производственных мощностей или с принятием проекта резко возрастут накладные расходы).
3. Наличие производственного персонала (по численности и квалификации).
4. Величина издержек производства. Сравнение ее с величиной издержек у конкурентов.
5. Потребность в дополнительных производственных мощностях (дополнительном оборудовании).
Д. Внешние и экологические критерии.
1. Возможное вредное воздействие продуктов и производственных процессов.
2. Правовое обеспечение проекта, его непротиворечивость законодательству.
3. Возможное влияние перспективного законодательства на проект.
4. Возможная реакция общественного мнения на осуществление проекта.
4.7 Балльный метод
B случае необходимости формализации результатов анализа проектов по перечням критериев (это необходимо при анализе большого числа альтернативных проектов) используется балльная оценка проектов. Метод балльной оценки заключается в следующем. Определяются наиболее важные факторы, оказывающие влияние на результаты проекта (составляется перечень критериев). Критериям присваиваются веса в зависимости от их важности. Этого можно достичь простым опросом руководителей, предложив им распределить на всю группу критериев 100 пунктов, составляющих единицу, в соответствии с относительной важностью тех или иных критериев для общего решения.
Качественные оценки проекта по каждому из названных критериев ("очень хорошо", "хорошо" и т.д.) выражаются количественно. Это могут сделать эксперты путем подробного описания, а затем количественного выражения составляющих критерия. При этом вовсе необязательно равномерное распределение весов.
Если ввести в основную схему балльной оценки проекта элемент стохастичности (случайности), можно облегчить задачу экспертов и одновременно добиться более точных результатов. Дело в том, что решить, является ли тот или иной параметр данного проекта в точности хорошим или удовлетворительным и т.п., зачастую очень трудно, поскольку по многим критериям проект с определенной вероятностью может привести как к хорошим, так и к плохим результатам. Именно это учитывается при использовании стохастичности системы балльной оценки: по каждому из критериев для рассмотрения проекта эксперты оценивают вероятность достижения очень хороших, хороших и т.д. результатов, что позволяет, кроме всего прочего учесть риск, связанный с проектом.
Общая оценка по данной системе получается путем перемножения весов рангов на вероятности достижения этих рангов и получения таким образом вероятностного веса критерия, который затем умножается на вес критерия; полученные данные по каждому критерию суммируются. Но полученные оценки проектов нельзя считать абсолютно достоверными. Это связано с субъективностью представлений, используемых при назначении весов каждому фактору, а также при присвоении числовых значений каждому из рангов. Поэтому небольшое различие в суммарной оценке не может являться основанием для принятия решения. Необходима очень осторожная интерпретация значения балльного показателя.
4.8 Прочие методы
При выборе проекта, оценке его эффективности следует учитывать факторы неопределенности и риска. Полномасштабное изучение этого вопроса выходит за рамки данного учебного пособия, поэтому остановимся на них лишь вкратце.
Под неопределенностью понимается неполнота или неточность информации об условиях реализации проекта, в том числе сопутствующих затратах и результатах. Неопределенность, связанная с возможностью возникновения в ходе реализации проекта неблагоприятных ситуаций и последствий, характеризуется понятием риска.
При оценке проектов наиболее существенными представляются следующие виды неопределенности и инвестиционных рисков.
1. Риск, связанный с нестабильностью экономического законодательства и текущей экономической ситуации, условий инвестирования и использования прибыли
2. Внешнеэкономический риск (возможность введения ограничений на торговлю и поставки, закрытия границ и т. п.)
3. Неопределенность политической ситуации, риск неблагоприятных социально-политических изменений в стране или регионе
4. Неполнота или неточность информации о динамике технико-экономических показателей, параметрах новой техники и технологии
5. Колебания рыночной конъюнктуры, цен, валютных курсов и т.п.,
6. Неопределенность природно-климатических условий, возможность стихийных бедствий
7. Производственно-технологический риск (аварии и отказы оборудования, производственный брак и т. п.)
8. Неопределенность целей, интересов и поведения участников
9. Неполнота или неточность информации о финансовом положении и деловой ситуации предприятий-участников (возможность неплатежей, банкротств, срывов договорных обязательств).
Наиболее точным является метод формализованного описания неопределенности. Применительно к видам неопределенности, наиболее часто встречающимся при оценке инвестиционных проектов, этот метод включает следующие этапы:
описание всего множества возможных условий реализации проекта (либо в форме соответствующих сценариев, либо в виде системы ограничений на значения основных технических, экономических и т.п. параметров проекта) и отвечающих этим условиям затрат (включая возможные санкции и затраты, связанные со страхованием и резервированием), результатов и показателей эффективности
преобразование исходной информации о факторах неопределенности в информацию о вероятностях отдельных условий реализации и соответствующих показателях эффективности или об интервалах их изменения
определение показателей эффективности проекта в целом с учетом неопределенности условий его реализации - показателей ожидаемой эффективности.
Сравнительная характеристика некоторых методов оценки инвестиционных проектов дана в таблице 2.
Таблица 2.
Основные методы выбора инвестиционных проектов
|
Название метода и его краткое описание 1 |
Преимущества метода 2 |
Недостатки метода 3 |
Сфера применения метода 4 |
|
Метод простой (бухгалтерской) нормы прибыли. Средняя за период жизни проекта чистая бухгалтерская прибыль сопоставляется со средними инвестициями (затратами основных и оборотных средств) в проектах. Выбирается проект с наибольшей средней бухгалтерской нормой прибыли. |
Метод прост для понимания и включает несложные расчеты |
Не учитывается: неденежный характер некоторых видов затрат (амортизация) и связанная с этим налоговая экономика; доходы от ликвидации старых активов, заменяемых новыми; возможность реинвестирования получаемых доходов и временная стоимость денег. Метод не дает возможности судить о предпочтительности одного из проектов, имеющих одинаковую простую бухгалтерскую норму прибыли, но разные величины средних инвестиций. |
Используется для быстрой обработки проектов |
|
Простой (бездисконтный) метод окупаемости инвестиций. Вычисляется кол-во лет, необходимых для полного возмещения первоначальных затрат, то есть определяется момент, когда денежный поток доходов сравняется с суммой денежных потоков затрат. Отбираются проекты с наименьшими сроками окупаемости. |
Метод позволяет судить о ликвидности и рискованности проекта, т.к. длительная окупаемость означает: а) длительную иммобилизацию средств; б) повышенную рискованность проекта. Метод прост. |
Метод игнорирует денежные поступления после истечения срока окупаемости проекта. А так же игнорирует возможности реинвестирования доходов и временную стоимость денег. Поэтому проекты с равными сроками окупаемости, но различной временной структурой доходов признаются равноценными. |
Метод применяются для быстрой отбраковки проектов, а также в условиях сильной инфляции политической нестабильности или при дефиците ликвидных средств: эти обстоятельства ориентируют предприятие на получение максимальных доходов в кратчайшие сроки. Таким образом, длительность срока окупаемости позволяет больше судить о ликвидности, чем о рентабельности проекта. |
|
Дисконтный метод окупаемости проекта. Определяется момент когда дисконтированные денежные потоки доходов сравняются с дисконтированными денежными потоками затрат. |
Используется концепция денежных потоков. Учитывается возможность реинвестирования доходов и временная стоимость денег. |
См. предыдущий метод. | См. предыдущий метод. |
|
Метод чистой текущей стоимости. Она определяется как разность между суммой настоящих стоимостей всех денежных потоков доходов и суммой затрат, то есть как чистый денежный поток от проекта, приведенный к настоящей стоимости. Проект одобряется, если этот показатель больше нуля. Если чистая настоящая стоимость проекта равна нулю, предприятие индифферентно к данному проекту. |
Метод ориентирован на достижение главной цели финансового менеджмента - увеличение достояния акционеров. |
Величина чистой текущей стоимости не является верным критерием при: а) выборе между проектом с большими первоначальными издержками и проектом с меньшими первоначальными издержками. б) выборе между проектом с большей текущей стоимостью и длительным периодом окупаемости и проектом с меньшей текущей стоимостью и коротким периодом окупаемости. Таким образом, этот метод позволяет судить о пороге рентабельности и запасе финансовой прочности проекта. Метод не объективно отражает влияние изменения стоимости недвижимости и сырья на Чистую текущую стоимость проекта. Использование метода осложняется трудностью прогнозирования ставки дисконтирования. |
При одобрении или отказе от единственного проекта, а также при выборе между несколькими проектами применяется метод, равно-ценный методу внутренней ставки рентабельности. Кроме того этот метод применяется при анализе проектов с неравномерными денежными потоками. |
|
Метод внутренней ставки рентабельности. Все поступления, все затраты приводятся к настоящей стоимости на основе внутренней ставки рентабельности самого проекта, которая определяется как ставка доходности, при которой стоимость поступлений равна стоимости затрат. |
Метод в целом не очень сложен для понимания и хорошо согласуется с приумножением достояния акционеров. |
Метод предполагает сложные вычисления. Не всегда выделяется самый прибыльный проект. Метод не решает проблему множетвенности внутренней ставки рентабельности. |
Сферы приме- нения аналогичны предыдущим методам |
|
Модифицированный метод внутренней ставки рентабельности. Представляет собой модификацию предыдущего метода. Все денежные потоки приводятся к будущей стоимости капитала. |
Метод дает более правильную оценку ставки реинвестирования и снижает проблему множественности ставки рентабельности | См. предыдущий метод. | См. предыдущий метод. |
ЗАКЛЮЧЕНИЕ
В мировой и отечественной практике существует несколько стандартизованных принципов оценки инвестиционных проектов.
Прежде всего, проводится предварительное обследование проекта, в ходе которого определяется цель проекта и ее соответствие текущей и прогнозируемой деятельности предприятия. В ходе предварительного обследования также определяются риски, связанные с проектом, наличие у предприятия необходимого опыта для реализации возможностей, создаваемых проектом. На этой же стадии определяются критерии, которые будут использованы для оценки инвестиционного проекта.
Затем осуществляется оценка целесообразности реализации инвестиционного проекта. Обычно оценка выполняется в три этапа:
расчет исходных показателей по годам (объем реализации, текущие расходы, износ, величина чистой прибыли и чистых денежных поступлений от предполагаемых инвестиций)
расчет аналитических коэффициентов (расчет чистой текущей стоимости инвестиций, рентабельности инвестиций, срока окупаемости и коэффициента эффективности инвестиционного проекта)
анализ коэффициентов (в зависимости от выбранных за основу на данном предприятии критериев проект либо принимается, либо отклоняется, предприниматель может ориентироваться на один или несколько наиболее важных, по его мнению, критериев либо принимать во внимание дополнительные факторы). В случае принятия инвестиционного проекта разрабатываются конкретные мероприятия по его реализации.
Основными показателями, используемыми для сравнения различных инвестиционных проектов (вариантов проекта) и выбора лучшего из них, являются показатели ожидаемого интегрального эффекта (экономического на уровне народного хозяйства, коммерческого на уровне отдельной организации). Эти же показатели используются для обоснования рациональных размеров и форм резервирования и страхования.
Следует помнить и учитывать несколько общих правил и принципов инвестиционной политики:
"Золотое банковское правило": использование и получение средств должно происходить в установленные сроки, а посему долгосрочные инвестиции должны финансироваться за счет долгосрочных средств.
Принцип платежеспособности: планирование инвестиций должно обеспечивать платежеспособность предприятия в любое время. Принцип рентабельности инвестиций: для всех инвестиций необходимо выбирать самые дешевые способы финансирования.
Принцип сбалансированности рисков: самые рискованные инвестиции должны финансироваться за счет собственных средств.
Принцип приспособления к потребностям рынка: необходимо учитывать конъюнктуру рынка и свою зависимость от предоставления заемных средств.
Принцип предельной рентабельности: следует выбирать те инвестиции, которые максимально рентабельны.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
1. Амиров Ю.Д. Основы конструирования: творчество, стандартизация, экономика. М.: Изд-во стандартов, 2007.
2. Базилевич Л.А., Соколов Д.В., Франева Л.К. Модели и методы рационализации и проектирования организационных структур управления. Л.: ЛЭФИ, 2006.
3. Герике Р. Контроллинг на предприятии. Берлин: АБУ-консальт ГмбХ, 2005.
4. Гольдштейн Г.Я. Основы менеджмента. Таганрог: ТРТУ, 2005.
5. Гольдштейн Г.Я. Стратегический менеджмент. Таганрог: ТРТУ, 2005.
6. Карпунин М.Г., Любинецкий Я.Г., Майданчик Б.И. Жизненный цикл и эффективность машин. М.: Машиностроение, 2007.
7. Лоуэлл С. Технологически эффективное предприятие. В сб. “Как добиться успеха”. М.: Политиздат, 2006.
8. Морозов Ю.П. Управление технологическими инновациями в условиях рыночных отношений. Н. Новгород: Изд-во Нижнегородского университета, 2007.
9. Непомнящий Е.Г. Экономика и управление предприятием. Таганрог: ТРТУ, 2005.
10. Новая технология и организационные структуры. Под ред. Й. Пиннинга, А.М. Бьюитандама. М.: Экономика, 2006.
11. Ратанин П.И. Инновационное предпринимательство в переходный период России к рынку. М.: ИНЭП, 2005.
12. Твисс Б. Управление научно-техническими нововведениями. М.: Экономика, 1998.
13. Управление исследованиями и инновациями. М.: Наука, 2006.
14. Уткин Э.А. и др. Инновационный менеджмент. М.: Акалис, 2007.
15. Хант Ч., Зартарьян В. Разведка на службе Вашего предприятия. Киев: Укрзакордонвизасервис, 2007.
16. Хучек М. Инновации на предприятиях и их внедрение. М.: Луч, 2006.
17. Эванс Дж.Р., Берман Б. Маркетинг. М.: Экономика, 2007.
18. Эдельман В.И. Надежность технических систем: экономическая оценка. М.: Экономика, 2007.
1 Лоуэлл С. Технологически эффективное предприятие. В сб. “Как добиться успеха”. М.: Политиздат, 1991.
2 .Твисс Б. Управление научно-техническими нововведениями. М.: Экономика, 1998.