Показатели бизнес-плана коммерческого банка
Пример № 1
В данном примере рассматриваются предельные характеристики поддержания ликвидности банка, соответствующие наихудшему случаю, который может произойти с выбранным уровнем доверия (обычно берется 5%). Здесь разработанная технология соответствует известному подходу Value-at-Risk (VaR). При этом величиной VaR являются затраты на поддержание ликвидности в течение всего срока размещения или ликвидные издержки.
Входными данными для расчетов являются:
основные статистические характеристики ресурсной базы банка (средний объем ресурсной базы и стандартное отклонение);
доверительная вероятность (например, 95%);
объем размещаемого кредита;
срок размещения;
объем резервирования;
прогнозируемая ставка привлечения.
Результатами расчета являются следующие характеристики ликвидности банка и прибыльности операции кредитования:
максимальный срок потери ликвидности банком (за весь период размещения кредита);
максимальный дневной объем привлечения межбанковских кредитов (для покрытия дефицита средств);
наибольшие расходы на привлечение МБК (при прогнозируемой ставке привлечения);
общий результат от операции кредитования (с учетом ликвидных издержек).
Разработанный подход позволяет получить универсальные (не зависящие от размеров банка) зависимости для основных показателей ликвидности. Величины являются безразмерными (размерные величины/их стандартное отклонение) и видно, что с увеличением изменчивости ресурсной базы (стандартного отклонения), открытой позиции ликвидности, длительности поддержания открытой позиции показатели ликвидности ухудшаются.
Приведу конкретный пример. Пусть стандартное отклонение ресурсной базы составляет 5 млн. рубл., а входной ожидаемый остаток корсчета составляет 13 млн. рубл. Предположим, что банк планирует заключение сделки по размещению МБК в объеме 3 млн. рубл. и ожидаемый остаток корсчета уменьшается до 10 млн. рубл.
Вычислим отношение ожидаемого остатка корсчета к стандартному отклонению: 10/5 = 2 (переменная по оси абсцисс). Находим отношение максимального объема однодневного привлечения МБК к стандартному отклонению ресурсной базы (переменная по оси ординат) — оно равно 1,05. Тогда максимальный объем однодневного привлечения МБК будет равным 1,05 х 5 млн. рубл.= 5,25 млн. рубл.
Если этот объем (5,25 млн. рубл.) меньше того, который банк может легко привлечь на рынке МБК, то выполнение сделки разрешается. Если же этот объем (5,25 млн. рубл.) превышает объем, который банк может легко привлечь на рынке МБК, то выполнение сделки запрещается. В последнем случае необходимо уменьшить объем размещаемого кредита, повысить тем самым уровень ожидаемых остатков корсчета.
|
№ п/п |
рег. № |
краткое
|
валюта баланса |
чистые активы |
ликвидные активы |
работающие активы |
кредиты, выданные коммерческим организациям |
собственный капитал |
суммарные обязательства |
обязательства до востребования |
фактическая прибыль |
средства юридических лиц |
средства частных лиц |
вложения в госбумаги |
кор. счет в ЦБ РФ |
уставный фонд |
привлеченные средства других банков |
выданные МБК |
полученные МБК |
средства на карточных счетах |
рублевые счета бюджетных организаций |
|
1 |
9006 |
ВНЕШЭКОНОМБАНК |
5620831580 |
1755338991 |
-127819720 |
5035961483 |
17858764 |
6214453 |
5607613113 |
593933341 |
535948 |
49336636 |
3050783 |
20402830 |
1448842 |
1000 |
1359095014 |
15860466 |
1307342738 |
0 |
3282080091 |
|
2 |
1481 |
СБЕРБАНК РОССИИ |
2390843808 |
871054872 |
25144917 |
590425683 |
437962551 |
106740715 |
2189492638 |
263236206 |
2810019 |
123369719 |
655708761 |
259847438 |
3775030 |
1000000 |
6767830 |
28906249 |
2581161 |
879356 |
22677258 |
|
3 |
1000 |
ВНЕШТОРГБАНК |
201437356 |
165964861 |
638681 |
124789502 |
66549466 |
51686464 |
116979396 |
49282564 |
7983690 |
33638624 |
12930035 |
23076140 |
1056296 |
42137236 |
20116213 |
22662045 |
7668573 |
5838 |
267707 |
|
4 |
1326 |
АЛЬФА-БАНК |
195843626 |
132165533 |
27280889 |
121613411 |
82427854 |
22255964 |
155345443 |
63449865 |
299747 |
31952744 |
22937623 |
283995 |
1923153 |
768679 |
27675643 |
17436944 |
6532878 |
62983 |
763082 |
|
5 |
354 |
ГАЗПРОМБАНК |
156085675 |
114196913 |
3837971 |
81731330 |
65574046 |
21015790 |
120067375 |
52488350 |
1771870 |
40765239 |
12670735 |
3983083 |
1057902 |
13331851 |
6329223 |
4894614 |
3295611 |
1166985 |
588039 |
|
6 |
2056 |
МЕЖДУНАРОДНЫЙ ПРОМЫШЛЕННЫЙ БАНК |
150004237 |
123281631 |
957920 |
77040517 |
61959136 |
27620300 |
112080070 |
51878679 |
350960 |
10065696 |
472250 |
0 |
86883 |
25000000 |
46268924 |
1442349 |
502745 |
4506 |
27947 |
|
7 |
439 |
ПРОМЫШЛЕННО-СТРОИТЕЛЬНЫЙ БАНК |
99098226 |
37202605 |
8223316 |
32733418 |
21589089 |
3957920 |
91987141 |
22145708 |
815546 |
12254118 |
7284580 |
2154513 |
246132 |
124675 |
8363962 |
1795516 |
3635413 |
58998 |
4369577 |
|
8 |
1 |
МЕЖДУНАРОДНЫЙ МОСКОВСКИЙ БАНК |
93938269 |
83757075 |
2427578 |
62907878 |
17439058 |
5012776 |
87090083 |
25537465 |
494399 |
62230348 |
6646221 |
8521171 |
1210529 |
2136005 |
7195325 |
41811531 |
5773268 |
131139 |
0 |
|
9 |
2748 |
БАНК МОСКВЫ |
92937614 |
50983174 |
22904843 |
58180248 |
47787414 |
5497358 |
85794412 |
50967250 |
675587 |
18389889 |
15396522 |
7956807 |
730398 |
3000000 |
5398943 |
2576531 |
3764043 |
12517 |
27184477 |
|
10 |
61 |
СБС-АГРО |
82922516 |
17292394 |
-12980934 |
23755084 |
4144058 |
-53829957 |
58034365 |
44375908 |
-45568039 |
10209692 |
744109 |
1166399 |
2981 |
1 |
990971 |
304515 |
506421 |
286 |
1376861 |
|
11 |
2361 |
МДМ-БАНК |
81714614 |
59196576 |
9813567 |
46369321 |
26144003 |
8127672 |
67922602 |
42385836 |
31520 |
14033721 |
4862706 |
5402684 |
662503 |
1100000 |
20254796 |
9939918 |
5829858 |
7887 |
6085299 |
|
12 |
22 |
ИНКОМБАНК |
67541499 |
7468839 |
413040 |
25433434 |
13289434 |
-14349780 |
63009170 |
47527979 |
-16665594 |
9576744 |
790484 |
243996 |
2007847 |
1613221 |
5123807 |
985544 |
4686141 |
316055 |
529264 |
|
13 |
2557 |
СИТИБАНК |
67319870 |
53306545 |
808756 |
35838385 |
28253250 |
6495169 |
59212405 |
15376168 |
3258428 |
13379090 |
600878 |
6207992 |
607196 |
1000000 |
31816686 |
6823048 |
31636932 |
0 |
0 |
|
14 |
2272 |
РОСБАНК |
66707382 |
58221392 |
9244266 |
48486547 |
21755624 |
7430483 |
54978981 |
20288959 |
818964 |
27096976 |
9192481 |
839906 |
716512 |
3405284 |
3208086 |
8926468 |
1185396 |
139084 |
732585 |
|
15 |
2275 |
УРАЛСИБ |
51426107 |
35678357 |
1780671 |
25837246 |
17309547 |
5951168 |
42541769 |
14517588 |
437143 |
11989070 |
6349546 |
3507526 |
761530 |
4300000 |
4760791 |
3478113 |
3819177 |
744 |
2248211 |
|
16 |
3279 |
МЕНАТЕП САНКТ-ПЕТЕРБУРГ |
49684916 |
32092909 |
1607709 |
23544139 |
12938730 |
3277608 |
45581773 |
13168237 |
572612 |
11066542 |
5652135 |
1772941 |
680283 |
1385000 |
5616026 |
5325191 |
4046794 |
52015 |
86181 |
|
17 |
324 |
РОССИЙСКИЙ КРЕДИТ |
47648324 |
18191893 |
-6769110 |
24241576 |
459516 |
-23615383 |
35893796 |
10386899 |
-17785066 |
5288754 |
315210 |
11466 |
1705 |
391914 |
576267 |
6607 |
541630 |
2124 |
64014 |
|
18 |
3292 |
РАЙФФАЙЗЕНБАНК АВСТРИЯ |
41956786 |
35674456 |
1049056 |
26892131 |
16421458 |
3310128 |
35075365 |
13681225 |
-1978693 |
12295720 |
8000483 |
315972 |
443327 |
1004000 |
12092079 |
9430673 |
12026967 |
0 |
0 |
|
19 |
2783 |
ДОВЕРИТЕЛЬНЫЙ И ИНВЕСТИЦИОННЫЙ БАНК |
36897107 |
28882256 |
204265 |
18415667 |
4377090 |
5150738 |
29536522 |
16052021 |
1212864 |
9671947 |
1433985 |
2611716 |
162464 |
1030000 |
1799160 |
3141645 |
750757 |
1337 |
0 |
|
20 |
1776 |
ПЕТРОКОММЕРЦ |
30796272 |
20930084 |
3683021 |
14707582 |
11255600 |
6484098 |
23359565 |
13196482 |
654222 |
7458894 |
4018522 |
1245263 |
2700137 |
5000000 |
1362222 |
1649843 |
524778 |
25296 |
3050386 |
|
21 |
588 |
СУРГУТНЕФТЕГАЗБАНК |
29898974 |
27480726 |
1119930 |
10047539 |
2844390 |
1582553 |
28197754 |
5197522 |
47629 |
19878419 |
4705523 |
139797 |
604992 |
1177000 |
33787 |
6065652 |
0 |
591860 |
0 |
|
22 |
1623 |
ГУТА-БАНК |
28941200 |
21475258 |
1503509 |
16423916 |
13004604 |
3558685 |
25070250 |
9647876 |
65126 |
7064773 |
2019033 |
209330 |
683191 |
2552590 |
5726284 |
433917 |
2699746 |
25331 |
49145 |
|
23 |
3255 |
БАНК ЗЕНИТ |
28104741 |
22820101 |
1281483 |
18159726 |
11370177 |
3174164 |
23856683 |
9989425 |
434831 |
10727198 |
2241391 |
97218 |
694459 |
2000000 |
1788120 |
2875751 |
774915 |
10073 |
390 |
|
24 |
1582 |
МОСТ-БАНК |
25993313 |
-4214176 |
-5310773 |
6162129 |
39601 |
-17289925 |
18553933 |
18161765 |
-18417842 |
155310 |
344992 |
1504 |
106771 |
154000 |
734458 |
13909 |
0 |
152453 |
1252644 |
|
25 |
2209 |
НОМОС-БАНК |
25763096 |
19545840 |
584906 |
13791191 |
9370285 |
4412078 |
18114173 |
6194790 |
70068 |
2098746 |
975602 |
6018704 |
137961 |
1885000 |
4989014 |
2993173 |
1857639 |
1346 |
4473 |
|
26 |
1439 |
ВОЗРОЖДЕНИЕ |
24797220 |
13614543 |
1391275 |
10394247 |
7582727 |
1509776 |
22491261 |
6318577 |
103873 |
5443409 |
4734296 |
1721850 |
180282 |
145432 |
649150 |
502732 |
479788 |
12856 |
1539474 |
|
27 |
1317 |
СОБИНБАНК |
23518551 |
14114648 |
7961162 |
12536264 |
11546221 |
3746365 |
19317612 |
5351222 |
42577 |
2628792 |
1133509 |
0 |
213352 |
500000 |
3274315 |
243044 |
1597171 |
87 |
11942 |
|
28 |
912 |
МОСКОВСКИЙ ИНДУСТРИАЛЬНЫЙ БАНК |
21138988 |
11943529 |
2755371 |
8828747 |
6735076 |
1561472 |
18139498 |
3993867 |
117792 |
4272667 |
2286835 |
605846 |
293783 |
110000 |
464898 |
96461 |
280248 |
6026 |
43684 |
|
29 |
2594 |
АБН АМРО БАНК А.О. |
21051567 |
19405382 |
4288163 |
11304905 |
3551457 |
1563277 |
19194260 |
10100435 |
400836 |
12293770 |
1110350 |
1975828 |
3160697 |
677505 |
2709851 |
6583964 |
2696219 |
0 |
0 |
|
30 |
2402 |
ЕВРОФИНАНС |
20892827 |
17343330 |
478377 |
7067766 |
4440738 |
3903948 |
15981985 |
6143437 |
-582774 |
5518282 |
541367 |
4414160 |
260432 |
1311987 |
5165356 |
1444909 |
4992491 |
451 |
2991 |
Пример № 2
Показатели прибыльности виртуального банка
Показатели прибыльности работы банка представлены в таблице
Коэффициенты |
I квартал |
II квартал |
III квартал |
IV квартал |
Год |
| К1=П/К (прибыльность капитала, показывает работу банка с точки зрения пайщиков) | 5,4% |
-58,3% |
33,6% |
34% |
55,8% |
| К2=П/А (прибыльность активов) | 0,7% |
-2,6% |
1,5% |
5,7% |
7,0% |
| К3=А/К (достаточность капитала, “LEVERIGE”) | 8 р. |
22,8 р. |
21,7р. |
6р. |
10,3р. |
| К4=Д/А (эффективность размещения, возможность создавать доход) | 15,8% |
12,8% |
12,0% |
19,9% |
65,2% |
| К5=П/Д=(Д-Р-Н)/Д (способность банка контролировать свои расходы) | 4,3% |
-12,8% |
12,9% |
22,2% |
8,3% |
Расчеты произведены по формулам, на основании теоретических данных.
Наиболее высокие показатели прибыльности наблюдались в IV квартале; в среднем в 2 раза выше, чем в III квартале. Так, прибыльность капитала в IV квартале составила 34,0 % (против 5,4 % в I квартале и 33,6 % в III квартале). Несмотря на высокую способность активов создавать доход (К4) 19,9 % в IV квартале и 65,2 % за год, прибыльность активов (К2) остаётся на относительно низком уровне - 5,7 % и 7,0 % соответственно, хотя и несколько выше, чем в предшествующем периоде. Средняя доходность всех активов (К4) является достаточно высокой и характеризуется определенной стабильностью на протяжении года несмотря на снижение ставки рефинансирования. Кроме того, средние процентные ставки по размещению ресурсов, имея тенденцию к снижению, меняются в незначительном диапазоне.
Пример № 3
Анализ прибыльности виртуального банка.
Динамика доходов и расходов в 1996 году представлена в таблице
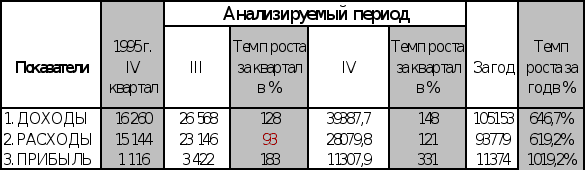
Из таблицы видно, что в 1996 году превышение доходов над расходами составило 11374 млн. рублей, в том числе, в IV квартале - 11307 млн. рублей. То есть совокупная прибыль, полученная за 1996 год на 99,4 % состоит из прибыли IV квартала. Темпы роста доходов опережали темпы роста расходов банка (646,7 и 619,2). При этом разрыв между ними составляет 27,5 % за год и 27 % в IV квартале. Это привело к увеличению прибыли банка - в 10 раз за 1996 год, в том числе в IV квартале - в 3,3 раза.
Таблица 1
п.п
|
Банк
|
Активы
|
Изме- нение активов
|
Собст- венный капитал
|
Измене- ние капи- тала
|
Прибыль (убытки) до нало- гов |
Вклады населения
|
Всего |
Выдан ные кредиты
Измен. |
Небанк. |
Измен. |
Кредиты ин. бан- ков
|
Доста- точ- ность кап. |
Текущая ликвид- ность
|
Просро ченная задолж.
|
|
1. |
Сбербанк России |
423 558,5 |
12,5% |
36 390,9 |
16,6% |
5 144,1 |
261 405,3 |
151 888,1 |
1,1% |
137 727,6 |
13,7% |
581,3 |
10,4% |
79,9% |
4,4% |
|
2. |
Внешторгбанк |
89 511,4 |
9,2% |
24 702,8 |
1,1% |
-816,0 |
2 086,1 |
38 186,3 |
21,1% |
16 940,0 |
64,8% |
2 987,6 |
39,0% |
109,0% |
12,6% |
|
3. |
Газпромбанк |
56 393,1 |
9,3% |
7 951,1 |
4,4% |
158,1 |
3 423,3 |
33 757,0 |
-4,9% |
29 627,2 |
-11,5% |
2 713,0 |
14,2% |
117,3% |
2,1% |
|
4. |
ММБ |
55 851,6 |
15,1% |
1 195,9 |
11,2% |
49,1 |
1 525,0 |
41 478,3 |
10,8% |
6 067,3 |
-14,5% |
814,0 |
6,2% |
92,9% |
5,0% |
|
5. |
МПБ |
53 694,7 |
6,1% |
25 840,9 |
0,6% |
62,9 |
172,5 |
45 101,6 |
1,5% |
43 440,3 |
9,1% |
2 129,2 |
20,5% |
95,2% |
0,1% |
|
6. |
Альфа-банк |
47 153,8 |
12,6% |
13 060,5 |
1,3% |
828,5 |
3 410,1 |
9 791,6 |
-12,9% |
5 813,9 |
-30,2% |
7 200,6 |
49,6% |
166,3% |
7,6% |
|
7. |
Сургутнефтегазбанк |
30 601,9 |
45,8% |
195,7 |
2,2% |
18,9 |
595,8 |
802,7 |
64,9% |
304,2 |
25,0% |
0,0 |
4,5% |
93,5% |
1,9% |
|
8. |
Росбанк |
28 520,7 |
59,5% |
1 779,5 |
13,5% |
55,7 |
2 309,1 |
17 651,3 |
37,4% |
9 224,1 |
23,6% |
507,5 |
15,1% |
103,8% |
0,1% |
|
9. |
ДИБ |
26 810,8 |
91,8% |
2 445,1 |
4,8% |
99,0 |
1 341,7 |
14 224,6 |
488,4% |
3 976,6 |
98,5% |
0,0 |
18,7% |
83,2% |
0,0% |
|
10. |
Банк Москвы |
26 672,2 |
13,5% |
1 497,3 |
14,4% |
34,5 |
2 086,4 |
18 769,7 |
4,9% |
13 237,4 |
-7,0% |
554,4 |
8,5% |
47,7% |
0,3% |
|
11. |
МДМ-Банк |
23 830,3 |
105,1% |
4 333,2 |
0,2% |
102,3 |
222,8 |
12 393,8 |
36,7% |
6 097,1 |
6,0% |
14,0 |
28,4% |
96,7% |
0,6% |
Система показателей
Система показателей включает в себя 9 основных и 3 вспомогательных показателя, позволяющих комплексно оценивать состояние ликвидности банка, как на текущий момент, так и на среднесрочную перспективу. Ликвидность банка используется на первом месте при расчете показателей Бизнес-плана коммерческого Банка.
1. Показатель неисполненной задолженности перед клиентами банка.
К1 = Остаток по счетам, отражающим картотеку банка.
Данный показатель позволяет оценивать наличие уже сложившихся проблем с проведением платежей и наличием задержек клиентских платежей.
Если значение данного показателя больше 0 на ряд последних дат и имеет тенденцию к росту, а прочие показатели демонстрируют ухудшение и недостаточный уровень ликвидности, данный банк является полностью неплатежеспособным.
Если значение данного показателя больше 0 на отдельные даты, то вероятно банк пытается решать серьезные проблемы с ликвидностью, но этот процесс идет недостаточно эффективно.
Если значение данного показателя больше 0 только на последнюю дату, то можно констатировать появление проблем с управлением ликвидностью, а характер случайности или закономерности данных проблем будет зависеть от уровня и динамики других показателей ликвидности.
Показатель появления текущих задержек платежей.
К2 = Дт. оборот по счетам, отражающим картотеку банка.
Данный показатель позволяет оценивать наличие сложившихся предпосылок проблем с проведением платежей и наличием задержек клиентских платежей.
Если значение данного показателя больше 0 на ряд последних дат и имеет тенденцию к росту, К1 равен 0, а прочие показатели демонстрируют ухудшение и недостаточный уровень ликвидности, данный банк в любой момент может оказаться полностью неплатежеспособным.
Если значение данного показателя больше 0 на отдельные даты, то либо качество управления банка находится на низком уровне, либо банк испытывает серьезные проблемы с ликвидностью, способные в любой момент времени лишить банк текущей платежеспособности.
Если значение данного показателя больше 0 только на последнюю дату, то можно констатировать появление предпосылок проблем с управлением ликвидностью, а характер случайности или закономерности данных проблем будет зависеть от уровня и динамики других показателей ликвидности.
3. Уровень деловой активности банка.
Кт оборот по счетам (касса, корсчет в Банке России, счета Ностро)
 К3 =
Валюта баланса - брутто
Данный показатель позволяет оценивать уровень деловой активности банка и влияние взятых банком на себя рисков на его устойчивое функционирование.
Если данный показатель имеет выраженное снижение динамики до значения 0,5-0,3 это может свидетельствовать, о том, что банк активно сворачивает свою деятельность.
В качестве причин может быть: уход клиентов из банка или существенное снижение их деловой активности по причинам не связанным с финансовым положением банка (в этом случае прочие показатели ликвидности должны иметь достаточное значение и положительную динамику); низкое качество значительной части активов, прежде всего кредитного или вексельного портфелей (показатели ликвидности имеют достаточный уровень и динамику, анализ качества активов показывает высокую долю проблемных активов, находящихся в банке без реального движения); возникновение и нарастание проблем у банка с проведением текущих платежей.
Если данный показатель имеет стабильное значение менее 0,3, то можно констатировать фактическое прекращение нормальной текущей банковской деятельности (причины, как и в предыдущем случае, а соответственно и выводы могут быть разными – низкое качество активов, проблемы с проведением платежей, уход клиентов). Очень часто в подобной ситуации баланс банка является недостоверным, поэтому его оценка должна проводится по максимально жестким критериям (например, к ликвидным активам могут относиться только остатки на корсчете в Банке России).
4. Динамика средств на корсчете Банка России.
К41= Остаток по счету в Банке России
К42= Кт. оборот по счету в Банке России
Кт. оборот по счету в Банке России
К 43=
Кт оборот по счетам (касса, корсчет в Банке России, счета Ностро)
Данные показатели служат для оценки характеристик наиболее ликвидных активов, за счет запаса которых банк в первую очередь способен гасить неожиданно возникающие проблемы с проведением платежей.
Как показывает практика, с одной стороны банки стараются минимизировать остатки на корреспондентском счете в Банке России, кроме того, динамика платежей в российских условиях моет быть достаточно неравномерной с течением времени. Вместе с тем, нарастание проблем с ликвидностью характеризуется, как правило, динамикой снижения указанных выше показателей, т.е. остаток на корсчете начинает значительно снижаться до величин близких к 0, еще более важным является аспект, когда объем реально проведенных через корсчет платежей снижается от 50% до нескольких раз. Нередко в случае возникновении проблем банки начинают проводить разного рода фиктивные операции, направленные на украшение балансов банка. С точки зрения ликвидности это чаще всего может затрагивать рост остатков и оборотов по счетам Ностро банка. Поэтому уменьшение доли платежей, проходящих через Банк России наравне и с падением значения К41 и К42 скорее всего свидетельствует о существенном падении платежного потенциала банка.
5. Показатель чистой ликвидной позиции банка сроком до 1 месяца.
Накопленная ликвидность до 1 мес.
К 5
=
Покупная ликвидность до 1 мес. + Неисполненная клиентская задолженность
Где Накопленная ликвидность до 1 мес. – средства на счетах в Банке России, в других банках и в кассе; Покупная ликвидность до 1 мес. – средства привлеченные из других банков, кредиты Банка России
Данный показатель служит для оценки наличия свободных средств в банке в текущем периоде.
Если данный показатель меньше 1-0,9, то банк для финансирования рисковых операций фактически использует привлеченные средства. В этом случае:
Если значения показателей К8, К9 недостаточны или ухудшения их динамики, но при удовлетворительных значениях показателей К1, К2, К3, К4, банк хотя и имеет удовлетворительную текущую платежеспособность, но риск неожиданного возникновения серьезных проблем с проведением платежей становится достаточно большим.
Если, кроме низкого значения показателей К8, К9, у банка недостаточен или резко снижается показатель К3, то риск непроведения платежей из потенциального состояния в любой момент времени может превратиться в реальные серьезные задержки платежей, которые могут носить долговременный характер (продолжительность зависит от характера дисбаланса активно-пассивных операций по срокам и состояния текущих платежей).
6. Показатель заимствований в Банке России
К6 = Остатки по счетам полученных кредитов в Банке России
Данный показатель служит для оценки степени потери устойчивости ресурсной базы банка.
Если значение данного показателя больше 0 это значит, что банк, имея отток ресурсной базы, с одной стороны оказался не в состоянии расплатиться за счет собственных ресурсов либо привлечения дополнительных ресурсов с рынка (т.е. потерял доверие у контрагентов как надежный заемщик), с другой стороны данные проблемы носят, скорее всего, временный характер и у банка существует перспектива решить проблемы с ликвидностью в перспективе (зависит от значений показателей К8, К9).
Отметим так же, что если по данной статье баланса возникают внутримесячные обороты, значит, банк испытывает определенные проблемы с текущей ликвидностью.
7. Показатель потенциальной способности банка привлекать заемные средства.
Ценные бумаги, приобретенные банком и свободные от залога
К 7
=
Портфель ценных бумаг банка
Данный показатель позволяет судить о потенциальной способности банка привлекать в случае необходимости ресурсы с финансового рынка для замещения оттока ресурсной базы, и при отсутствии на балансе банка необходимых для покрытия всех выплат по обязательствам ликвидных активов.
Оценивать данный показатель имеет смысл только при наличие сколь-нибудь значимого портфеля ценных бумаг на балансе банка (например, более 5-10% от величины активов банка).
Если при этом портфель ценных бумаг в основном свободен от залогов, то это с одной стороны говорит, о том, что к настоящему моменту текущие проблемы с управлением ликвидностью банка не являлись слишком серьезными (если банк и привлекал межбанковские кредиты, то его кредитоспособность оценивали как достаточно высокую), с другой стороны, что несмотря на ухудшение финансового положения банк может получить дополнительные межбанковские ресурсы на величину портфеля ценных бумаг, либо продать эти бумаги.
Если портфель ценных бумаг частично находится под залогом более 50%, но при этом оставшейся части достаточно, чтобы покрыть дефицит ликвидности в текущем периоде. Следовательно, банк испытывает определенные проблемы с проведением платежей, однако все еще располагает внутренними ресурсами для ее решения в текущей перспективе. Возможность возникновение проблем в среднесрочной перспективе следует оценивать на основе анализа сбалансированности активно-пассивных операций на среднесрочную перспективу и характер движения средств по счетам клиентов (стабильно, приток, отток и его величина).
Если большая часть портфеля ценных бумаг находится под залогом (более 80%), и при этом оставшейся части недостаточно, что бы покрыть дефицит ликвидности в текущем периоде, то у банка практически отсутствуют резервы по привлечению заемных средств с финансового рынка необходимых для поддержания платежеспособности банка.
8. Показатель текущей сбалансированности активно-пассивных операций банка.
Активы банка до 1 месяца
К
 8
=
Пассивы банка до 1 месяца
Данный показатель позволяет оценить характер изначальной причины возникновения потенциальных проблем с проведением текущих платежей (до 1 месяца).
Если данный показатель больше 1-0,9, то изначально, если у банка и будет возникать недостаток средств на счетах для проведения текущих платежей, его величина будет незначительной, и, следовательно, у банка окажется достаточно даже внутренних ресурсов для разрешения данной ситуации.
Следует иметь ввиду, что данный показатель1 может иметь высокую погрешность расчета, так как точность его расчета связана с наличием достаточно большого объема детализированной информации (прежде всего в части прогнозируемости движения средств по счетам клиентов и возвратности в указанные в отчетности сроки выданных ссуд и приравненных к ссудам активов).
Необходимо также иметь в виду два обстоятельства, ярко проявляющиеся в последнее время и связанных, с одной стороны, с реальным падением ликвидности банков, с другой стороны, необходимостью выполнения норматива текущей ликвидности Н3. Это переоформление (или изначальное формирование) кредитов выдаваемых банками на срок свыше месяца в кредиты, выданные банком до востребования (с учетом характера оборотов по этим счетам) и проведение встречных сделок с одними и теми же корреспондентами (чаще всего при размещении на срок до месяца, привлечение отражается на сроки свыше месяца).
В общем случае данные показатель К8 следует корректировать на суммы указанных выше операций. Также возможно введение дополнительных индикаторов, которые свидетельствовали бы о наличие определенных проблем с ликвидностью банка. Например,
Лат - Кредиты до востребования – Сумма межбанковских активов по встречным сделкам
Ккорр Н3 = --------------------------------------------------------------------------------------
Овт
Данный показатель рассчитывается в случае, если кредитовые обороты по счетам кредитов до востребования меньше или равны остаткам на конец месяца.
9. Показатель сбалансированности активно-пассивных операций банка на среднесрочную перспективу.
Активы банка до 6 месяцев
К 9
=
Пассивы банка до 6 месяцев
Данный показатель аналогичен предыдущему, но в отличие от него позволяет оценить характер изначальной причины возникновения потенциальных проблем с проведением платежей на среднесрочную перспективу (до 6 месяцев).
Если данный показатель больше 1-0,9, то изначально, если у банка и будет возникать недостаток средств на счетах для проведения платежей на срок до 6 месяцев, его величина будет незначительной, и, следовательно, у банка окажется достаточно даже внутренних ресурсов для разрешения данной ситуации.
Разная комбинация значений показателей К8 и К9 позволяет судить о периодах времени в течение которых у банка вероятно возникнет дефицит ликвидности, а их значения позволяют судить о серьезности данной проблемы. Так, если К8 и К9 одновременно имеют недостаточные значения, то у банка наблюдается дефицит ликвидности на все периоды времени до 6 месяцев. Если К8 имеет достаточное значение, а К9 недостаточное, то банк имеет сбалансированные текущие операции и несбалансированные в среднесрочной перспективе. Если К8 имеет недостаточное значение, а К9 достаточное, то банк имеет несбалансированные текущие операции и сбалансированные в среднесрочной перспектив.
10. Показатель масштаба деятельности банка.
К10 = Валюта баланса банка – нетто.
Данный показатель позволяет косвенно оценить возможную скорость негативного развития событий в банке. Так, при прочих равных условиях в более крупных банках количество и объем совершаемых операций достаточно высок и разнообразен, поэтому при возникновении проблем по проведению части операций у банка остается некоторый запас прочности за счет других операций. Кроме того, более крупные банки имеют больше реальных преимуществ по привлечению заемных средств, чем небольшие банки.
Следует так же учесть, что одновременное снижение данного показателя с течением времени свидетельствует об оттоке клиентских средств из банка. Если данный отток сопровождается снижением текущей платежеспособности, то этот факт свидетельствует о росте риска неликвидности банка.
Практика показывает, что крупнейшие российские банки даже после возникновение серьезных проблем с проведением платежей оказывались способны проводить достаточно большие объемы операций и через 6-12 месяцев после возникновения проблем. В то же время, после появления проблем с платежами у небольших банков, обслуживающих зачастую всего несколько клиентов полная остановка операций может наступить всего через несколько дней.
Можно привести еще ряд показателей Бизнес-плана коммерческого Банка, расчет которых необходим, для примера их расчета ниже приводится Таблица 1:
“Активы” — балансовая оценка имущества и долговых прав банка согласно российским нормам бухгалтерского учета. Сумма активов рассчитывается путем уменьшения валюты баланса на объем регулирующих проводок (межфилиальные расчеты, расходы и убытки, распределенная прибыль, оборот по счету доходов федерального бюджета, целевое финансирование за счет бюджетов, собственные акции (доли) в портфеле банка, резервы на потери активов, просроченные проценты по выданным кредитам, совпадающие балансовые требования и обязательства по счетам конверсионных операций и срочных сделок, износ активов, возмещение разницы между расчетным и созданным в 1994 году резервом по ссудам, депонированные в ЦБ РФ средства на счетах нерезидентов типа “С”).
“Изменение активов” — темпы прироста (снижения) брутто-активов (активы плюс резервы на возможные потери по ссудам и ценным бумагам) по сравнению с предыдущим периодом.
“Собственный капитал” — собственные средства банка — сумма