Методы управления персоналом на предприятии ОАО "Сургутнефтегаз"
Основными функциями подсистемы правового обеспечения системы управления персоналом являются:
решение правовых вопросов трудовых отношений на базе использования трудового законодательства
согласование распорядительных документов по управлению персоналом
решение правовых вопросов хозяйственной деятельности
проведение консультации по юридическим вопросам
Данные функции на предприятии ОАО «Сургутнефтегаз» выполняет юридический отдел.
Основными функциями подсистемы информационного обеспечения системы управления персоналом являются:
ведение учета статистики персонала
информационное и техническое обеспечение системы управления персоналом
обеспечение персонала научно-технической информацией
организация патенто-лицензионной деятельности
организация работы органов массовой информации организации
состав и структуру внутрифирменной информации;
внутрифирменный коммуникационный процесс;
коммуникации между уровнями управления и подразделениями;
коммуникации между предприятием (организацией) и внешней средой (органы государственного регулирования, потребители и поставщики и др.);
особенности информационного процесса управленческой деятельности (передача, преобразование, хранение, оценка и использование информации);
средства передачи и преобразования информации;
документооборот предприятия и его характеристику;
организацию делопроизводства, рационализацию документооборота предприятия.
Система управления взаимоотношениями с поставщиками ОАО «Сургутнефтегаз» предназначена для повышения эффективности взаимодействия управления по материально-техническому обеспечению производства ОАО «Сургутнефтегаз» с компаниями, занимающимися поставкой материально-технических ресурсов.
Основная задача системы - использование конкурентных способов закупки материально-технических ресурсов при наибольшем количестве поставщиков. Система ориентирована на работу с поставщиками через сеть Интернет.
Стать пользователем системы может любой заинтересованный в сотрудничестве поставщик. Для получения доступа в систему необходимо пройти процедуру самостоятельной регистрации, которая включает в себя заполнение анкеты потенциального поставщика и передачу в ОАО «Сургутнефтегаз» копий учредительных документов.
Пользователь системы получает по электронной почте уведомления о конкурсах, в которые он включен в качестве участника конкурса. Поставщик включается в состав участников конкурса на основании данных анкет самостоятельной регистрации (категории продукции).
Пользователь системы имеет право на получение своевременной технической поддержки со стороны ОАО «Сургутнефтегаз» в формате «вопрос - ответ».
Участник конкурса обязан изучить условия проведения каждого конкретного конкурса до подачи предложения. Поданное предложение является подтверждением согласия участника с условиями проведения конкурса.
Состав конкурса,
конкурсная
документация
и условия
проведения
конкурса
являются
конфиденциальной
информацией
и не подлежат
распространению
и передаче
третьим лицам.
Пользователь системы обязан обеспечить конфиденциальность регистрационных данных для доступа в систему (логическое имя и пароль) и не может передавать их третьим лицам. Участник конкурса несет ответственность за все действия, произведенные в системе с его регистрационными данными.
Все взаимодействия между ОАО «Сургутнефтегаз» и пользователями системы в рамках функциональности системы производятся через Интернет или средствами электронной почты.
ОАО «Сургутнефтегаз» предоставляет инструкции на все необходимые операции в системе. Пользователь системы обязан действовать в соответствии с предоставленными инструкциями. ОАО «Сургутнефтегаз» не несет ответственности за последствия действий пользователя системы, не предусмотренных инструкциями, или выполненных не в соответствии с инструкциями.
2.6 Управление маркетингом
В ОАО «Сургутнефтегаз» маркетинговая информация собирается, анализируется и распределяется в рамках маркетинговой информационной системы (МИС), являющейся частью информационной системы управления организацией.
МИС - это совокупность (единый комплекс) персонала, оборудования, процедур и методов, предназначенная для сбора, обработки, анализа и распределения в установленное время достоверной информации, необходимой для подготовки и принятия маркетинговых решений. Иногда говорят, что МИС - это способ продумывания решений по поиску необходимой менеджерам маркетинговой информации. Общепризнанно, что руководители и специалисты по маркетингу испытывают потребность в специфических информации и методах ее получения. Таким образом МИС - концептуальная система, помогающая решать как задачи маркетинга, так и задачи стратегического планирования.
МИС трансформирует данные, полученные из внутренних и внешних источников, в информацию, необходимую для руководителей и специалистов маркетинговых служб. МИС распрямляет информацию среди руководителей и специалистов маркетинговых служб, принимающих соответствующие решения. Кроме того, МИС, взаимодействуя с другими автоматизированными системами предприятия, поставляет нужную информацию руководителям других служб предприятия (производственных, НИОКР и др.). Внутренняя информация содержит данные о заказах на продукцию, объемах продаж, отгрузке продукции, уровне запасов, об оплате отгруженной продукции и др. Данные из внешних источников получаются на основе проведения маркетинговой разведки (из подсистемы текущей внешней информации) и маркетинговых исследований.
Маркетинговая разведка - постоянная деятельность по сбору текущей информации об изменении внешней среды маркетинга, необходимой как для разработки, так и корректировки маркетинговых планов. В то время как внутренняя информация фокусируется на полученных результатах, маркетинговая разведка исследует то, что может произойти во внешней среде.
Источники получения текущей внешней информации могут быть самого различного характера, для ее сбора используются формальные и неформальные процедуры. Подобная информация получается путем изучения книг, газет, публикаций торговли, отчетов фирм-конкурентов, в результате бесед с потребителями, поставщиками, дистрибьютерами и другими внешними по отношению к организации лицами, которых следует эффективно мотивировать на сбор и предоставление нужной информации; на основе бесед с другими менеджерами и сотрудниками, например, сотрудниками сбытовых служб данной организации; путем проведения промышленного и коммерческого шпионажа (хотя в зарубежных книгах много пишут об этических проблемах маркетинговых исследований).
Маркетинговые исследования в отличие от маркетинговой разведки предполагают сбор и анализ данных по конкретным маркетинговым ситуациям, с которыми предприятие столкнулось на рынке. Подобная информация не собирается в двух ранее рассмотренных системах. Такая деятельность осуществляется периодически, а не непрерывно, по мере появления определенных проблем, на основе использования специальных методов сбора и обработки собранных данных.
В МИС так же входят подсистема анализа маркетинговых решений, в которой с помощью определенных методов например, моделей корреляционного анализа, расчета точки безубыточности; на основе созданной базы маркетинговых данных осуществляется доступ к информации, необходимой руководителям для принятия решений, и осуществляется ее анализ в заданном направлении.
В своей работе специалисты службы маркетинга используют современные средства коммуникаций - электронную почту и Интернет, а также классические - телефон, факс и почтовая рассылка.
Информационные потоки поступают в службу маркетинга из следующих источников:
- различного рода и содержания внутренняя информация от подразделений предприятия;
- обработка базы грузовых таможенных деклараций (изучение области экспорта - импорта);
- обработка базы МПС (изучение движения товаропотоков с целью изучения регионального спроса, а также предложения заводов -конкурентов для определения их интересов);
- анализ и интерпретация информации, поступающей от информационных агентств (дополнительная помощь при прогнозировании);
- анализ и обработка отраслевых обзоров и обзоров отраслей потребителей продукции предприятия;
- работа со средствами массовой информации (дополнительная помощь при прогнозировании);
- работа с проектными организациями (позволяет получать предприятию оперативную информацию о различных интересующих проектах и закладывать в данные проекты свою продукцию);
- непосредственное взаимодействие с аналогичными службами заводов - конкурентов (сбор оперативной информации от первоисточника, различные новостные потоки и т.п.)
Следует отметить, что качественный сбор и обработка информации, поступающей из вышеперечисленных источников является мощным и серьезным подспорьем в осуществлении маркетинговой деятельности ОАО «Сургутнефтегаз».
Реализуя свою роль в организации, маркетологи вовлекаются в процесс маркетинга. В центре внимания этой деятельности находится потребитель. Компания делит рынок на сегменты и выбирает для себя те сегменты, которые предоставляют для нее наилучшие возможности. Затем компания разрабатывает маркетинговый комплекс с целью выделения своего товара и обеспечения ему конкурентных преимуществ за счет эффективного позиционирования на рынке. Для того, чтобы разработать лучший маркетинговый комплекс и успешно его реализовать, компания занимается маркетинговым анализом, маркетинговым планированием, маркетинговой реализацией и маркетинговым контролем.
Маркетинговая политика предприятия является логическим продолжением исследований. Маркетинг сопровождает товар на всем пути процесса создания, определения цены, стратегии сбыта и продвижения.
Товарная политика маркетинга определяет оптимальные инструменты воздействия на новый товар, жизненный цикл товара, предсказывает устаревание, что способствует экономии средств и повышению эффективности.
Ценовая политика помогает определить истинную цену товара, выявить факторы, влияющие на изменение цены, выработать стратегию смены ценообразования. Эта тактика не дает предпринимателю прогадать в определении цены, а также завысить ее, что в обоих случаях могло бы привести к банкротству.
Стратегия сбыта товара влияет на определение оптимального канала сбыта, его ширину и протяженность, выбору посредника и поставщика, выбору метода сбыта, возможность создания собственной торговой сети, что как нельзя лучше влияет на экономию средств, в рыночных условиях, когда даже малейшая ошибка карается конкурентом.
Без тактики продвижения товара (реклама, ярмарки, директ-маркетинг, и др.) не выжила бы ни одна фирма. Сейчас, когда население планеты растет, увеличивается количество как продавцов, так и покупателей, производителю и потребителю все сложнее становится отыскать друг друга. Именно для облегчения этой задачи служит тактика продвижения.
Таким образом, реализуя свою роль в деятельности предприятия, маркетинговая служба является активным участником и центральным звеном в определении стратегии развития предприятия.
3. Финансово-экономический анализ деятельности предприятия ОАО «Сургутнефтегаз»
3.1 Организация и функции финансово-экономических служб предприятия
Финансовой работе на предприятии в условиях рыночных отношений должно уделяться большое внимание как главному звену деятельности, посредством которой можно поднять эффективность всей экономики. Поэтому финансовая работа призвана способствовать решению главных стратегических задач: обеспечению хозяйственной деятельности предприятия необходимыми денежными средствами, его ликвидности и платежеспособности; получению достаточной прибыли и необходимой рентабельности его деятельности, распределению полученных доходов и удовлетворению материальных и социальных потребностей работников предприятия и его собственников (пайщиков, акционеров).
В состав финансовой работы включают:
финансовое планирование и бюджетирование;
финансовый анализ;
управление финансовыми отношениями предприятия;
управление денежными фондами;
управление денежными потоками;
управление долгосрочными и краткосрочными активами;
управление процессом реализации продукции, работ, услуг; анализ и организацию взаимосвязи "затраты - выручка - прибыль", управление ценами, управление стимулированием экономического развития;
ведение бухгалтерского учета;
организацию отношений с бюджетами, обеспечение своевременности расчетов с ними;
организацию отношений с банками, выбор наиболее эффективных форм безналичных расчетов и кредитной политики;
внедрение системы внутренних финансовых отношений;
организацию финансовых отношений с поставщиками;
определение и реализацию политики долгосрочных и краткосрочных финансовых вложений и др.
К оперативной финансовой работе относится текущая, повседневная работа с органами власти и хозяйственного управления, с банком, бюджетом, фондами, а также в области платежно-расчетных отношений с поставщиками и покупателями, дебиторами и кредиторами, страховыми организациями, с финансовым рынком, с собственниками и работниками, в сфере проведения совместно с другими службами экономической и контрольно-аналитической финансовой работы и т.п.
Руководство финансовой работой осуществляет финансовая администрация предприятия. В зависимости от численности и структуры административно-управленческого персонала предприятия финансовая администрация может быть в различных составах. На предприятии ОАО «Сургутнефтегаз» к числу финансовой администрации относятся генеральный директор, главный бухгалтер и начальник финансового отдела, начальник экономического отдела. В состав подразделений предприятия, выполняющих финансовую работу входят: бухгалтерия, финансовый отдел, экономический отдел. Поскольку финансовые отношения всегда представляют собой составную часть его производственных отношений, то финансовые службы выполняют свою работу в тесном контакте со всеми подразделениями предприятия.
Функциями финансовой администрации в области финансовой работы являются:
сбор и систематизация финансовой информации;
анализ собранной информации для оценки состояния финансовых потоков на определенный момент и за определенный промежуток времени, а также для подготовки прогноза изменения величины и направления движения финансовых потоков;
принятие управленческих решений (утвержденного финансового плана, утвержденной учетной политики предприятия, решения о привлечении средств, утвержденного положения о стимулировании экономического развития и т.д.);
доведение управленческих решений до исполнителей (финансового отдела, планово-экономического отдела, бухгалтерии, и др.) и реализация управленческих решений;
контроль за выполнением управленческих решений, проверка организации финансовой работы, выполнением финансовых планов.
Финансовая администрация осуществляет оперативное регулирование, посредством которого достигается состояние устойчивости финансовой системы в случае возникновения отклонений от графиков, плановых заданий, установленных норм и нормативов, проводит координацию работы всех звеньев системы управления, аппарата управления и специалистов, организует стимулирование - побуждение работников финансовой службы и всего коллектива в результате своего труда. Стимулирование - сильнейший финансовый метод, способствующий повышению эффективности деятельности предприятия. Посредством стимулирования осуществляется распределение материальных и духовных ценностей в зависимости от количества и качества затраченного труда
Финансовая служба является ведущей в управлении финансами, в проведении оперативной финансовой работы. Первая и главная её задача состоит в том, чтобы добиваться повышения эффективности использования финансовых ресурсов предприятия, прежде всего, повышения рентабельности хозяйственной деятельности и доходности финансовых операций, что лежит в основе финансовой устойчивости, которая базируется на платежеспособности и ликвидности баланса. По утверждению ряда источников предприятие считается ликвидным, если текущие активы в 1,5-2 раза превышают текущие обязательства, принимаются меры по расширению ниш рынка, увеличению выручки, ускорению оборачиваемости активов, повышению уровня рентабельности и достижению оптимальной структуры бухгалтерского баланса. Причем, удельный вес оборотных средств должен достигать не менее 30 процентов активов.
К числу общих задач современного аппарата финансовой дирекции следует также отнести:
активное участие в формировании и проведении учетной политики, общее руководство бухгалтерским учетом;
изыскание путей снижения денежных затрат, налогов, увеличения прибыли и повышения уровня рентабельности;
поиск более дешевых товаров, материалов и принятие мер по расширению рынка сбыта;
обеспечение финансовыми ресурсами бизнеса в размерах, необходимых для поддержания и развития деловой активности;
организацию расчетов и выполнение всех текущих финансовых обязательств;
внутренний аудит и текущий контроль за формированием и использованием финансовых ресурсов, обеспечением сохранности и приумножения собственных оборотных средств.
Важным средством для выполнения многих из этих общих задач является анализ финансово-хозяйственной деятельности предприятия. Финансовый аппарат выполняет все оперативные финансовые операции, связанные с финансированием, кредитованием и осуществлением основной деятельности, капитального строительства и капитального ремонта, оперативным финансовым прогнозированием и планированием, участвует в выполнении операций на финансовом рынке. Он также выполняет всю оперативную работу по расчетам с поставщиками, покупателями, с финансовыми, налоговыми и другими органами, осуществляет контроль за исполнением финансового плана и оперативный анализ хода его выполнения.
В условиях кризисной экономики возникли новые оперативные задачи финансовых служб, основными из которых следует считать:
нормализацию текущей финансовой ситуации дня или недели;
устранение или нейтрализацию причин замедления денежного оборота;
достижение эффективности нескольких наиболее важных текущих финансовых операций;
обеспечение ритмичности производства и сделок купли-продажи;
принятие оперативных мер по расширению производства высокорентабельных изделий, пользующихся высоким спросом покупателей, и сокращению выпуска малорентабельных и убыточных;
постоянный поиск новых дешевых видов сырьевых и энергетических ресурсов;
принятие оперативных мер по расширению рынка реализации своей продукции;
проведение оперативного учета, контроля и стимулирования результатов деятельности своих подразделений;
создание необходимой и дополнение имеющейся инфраструктуры для проведения эффективных финансово-экономических операций.
Нормализация текущей финансовой ситуации связана с преодолением возникших трудностей, ликвидацией временных финансовых прорывов, обеспечением необходимых расчетов, т.е. с фактической нейтрализацией факторов, обусловивших ухудшение финансовой ситуации.
Главным средством увеличения прибыли, прироста капитала, повышения рентабельности и ликвидности является ускорение оборачиваемости активов. Поэтому важнейшей оперативной задачей является устранение или нейтрализация причин замедления денежного оборота.
Достижение высокой эффективности финансовых операций, имеющих определяющее значение для предприятия, подразумевает обеспечение их повышенной доходности. Для этого следует постоянно соблюдать основополагающий принцип организации и проведения оперативной финансовой работы - "быть постоянно в рынке", т.е. постоянно действовать в соответствии с требованиями рыночных законов.
Обеспечение ритмичности производства и сделок купли-продажи является одной из важнейших задач оперативной финансовой службы, которая обязана обеспечить своего рода заданный темп сделок, нацеливая оперативную финансовую работу на выполнение комплекса действий деловой активности, соблюдая правило: "есть операции и сделки с требуемой оплатой - все идет нормально".
Выполнение поставленных перед оперативными финансовыми службами задач невозможно без создания необходимой инфраструктуры, т.е. среды, условий для операционной активности, совершенствования её в соответствии с требованиями практической реализации новых или найденных предприятием направлений и механизмов зарабатывания денег.
Субъектом финансовой работы является финансовая служба. Организация финансовой службы зависит от размеров предприятия и сложности его структуры и финансовых отношений. На малых предприятиях с небольшим объемом финансовой деятельности функции финансовой работы, как правило, осуществляет собственник предприятия или генеральный директор, так как в привлечении специалиста в данном случае нет необходимости.
Отношения с банковской системой
Основная часть оперативной финансовой работы ОАО «Сургутнефтегаз» связана с банками. Все расчетно-денежные операции, кредитные операции проводятся в основном через банки. Поэтому выбор коммерческого банка для предприятия не может быть случайным. Банк, во-первых, призван обеспечивать надежное текущее расчетно-кассовое обслуживание предприятия и удовлетворять запросы клиента на перспективы развития. Во-вторых, банк за счет временно свободных финансовых средств обеспечивает предприятия кредитными ресурсами.
Работа с банком начинается с открытия расчетного счета, который называют банковским. Банковский счет является необходимым средством организации и осуществления расчетов, включая кредитные операции. Договор банковского счета, или, как его ещё принято называть, договор на расчетно-кассовое обслуживание счета, предполагает обязательства перед клиентом по зачислению и выдаче со счета соответствующих распоряжениям клиента денежных сумм и проведению других операций по счету. При этом банку предоставляется право использовать для своих целей находящиеся на счете клиента средства, гарантируя последнему возможность беспрепятственного распоряжения этими средствами.
Предприятию важно предусмотреть в договоре уплату процента банком за пользование денежными средствами. Однако и при отсутствии такого условия договора коммерческий банк обязан платить предприятию за использование его средств на счете в размере, обычно уплачиваемом банком по вкладам до востребования. Прямо предусматривать в договоре безвозмездный характер использования банком средств клиента предприятию не следует.
Вместе с тем предприятие также обязано оплачивать услуги коммерческого банка по совершению соответствующих операций, если это предусмотрено данным договором. При этом могут возникнуть взаимные однородные требования банка к клиенту и клиента к банку, которые погашаются производимым банком зачетом.
Банк обязан совершать для клиента любые банковские операции, предусмотренные для счетов соответствующего вида законом, банковскими правилами и обычаями делового оборота. Поэтому в договоре банковского счета не следует делать исключение отдельных видов банковских операций по предложению банка.
В соответствии с действующим законодательством списание денежных средств со счета осуществляется банком на основании распоряжения клиента. Без распоряжения клиента списание денежных средств, находящихся на счете, допускается по решению суда, а также в случаях, установленных законом.
С банковского счета осуществляются расчеты с поставщиками, бюджетом по налогам, с рабочими и служащими по зарплате, с банками по полученным кредитам и процентам по ним, а также платежи по решениям судов, арбитражей и других органов, имеющих право принимать решения о взыскании средств со счетов юридических лиц в бесспорном порядке. Таким образом, в основном все денежные потоки проходят через расчетные счета. Поэтому в договоре банковского счета должна быть предусмотрена строгая ответственность сторон.
Банки обычно не платят предприятиям за хранение денег на расчетном счете. При соответствующем накоплении средства предприятия не дают прибыли, "омертвляются". Чтобы обеспечить доходность капитала, предприятия заключает с банком договор банковского вклада и перечисляет свои свободные деньги на депозитный счет под договорный процент на определенный срок. Уменьшение банком согласованного размера процентов допускается лишь по вкладам до востребования и только в случае, когда запрет таких действий не предусмотрен договором. Однако и в этом случае новый размер процентов по общему правилу может применяться к вкладам лишь через месяц со дня извещения об этом вкладчиков. С целью рассеивания риска срочные вклады делают не в один банк, а в несколько.
Ввиду значительного уровня и низкой платы банками за хранение денег, делать вклады даже срочные в отечественной валюте стало невыгодно. Уровень инфляции зачастую превышал начисляемый банком процент по вкладу. Поэтому вошло в практику хранение денег на депозитных счетах в банках в свободно конвертируемых валютах, не подверженных влиянию инфляции. В таких условиях годовой доход составляет не менее 4 % .
Действующий порядок расчетов предприятий с покупателями и заказчиками, с поставщиками и подрядчиками регламентируется:
нормативными документами Центрального банка Российской Федерации, а также указаниями и разъяснениями его органов - главных управлений и управлений по административно-территориальным единицам, а также расчетно-кассовых центров;
договорами на расчетно-кассовое обслуживание предприятий, заключенных с коммерческими банками.
В части кредитных взаимоотношений финансовые службы осуществляют оперативную финансовую работу с коммерческим банком по следующим направлениям:
организуют привлечение в оборот денежных средств через оформление краткосрочных и долгосрочных ссуд, использование вексельного кредита обслуживающего банка, привлечение других банковских и корпоративных векселей, договоры репо и др.;
проводят финансовые операции, связанные с расходованием денежных средств на обслуживание кредитных заимствований и погашение основных сумм долгов, а также с размещением временно свободных средств в депозиты банка.
Без обеспечения банки, как правило, не выдают краткосрочные и долгосрочные кредиты.
Распределение прибыли ОАО «Сургутнефтегаз».
Объектом распределения является балансовая прибыль предприятия. Под её распределением понимается направление прибыли в бюджет и по статьям использования на предприятии. Законодательно распределение прибыли регулируется в той её части, которая поступает в бюджеты разных уровней в виде налогов и других обязательных платежей. Определение направлений расходования прибыли, остающейся в распоряжении предприятия, структуры статей её использования находится в компетенции предприятия.
Принципы распределения прибыли, по мнению многих экономистов, можно сформулировать следующим образом:
прибыль, получаемая предприятием в результате производственно-хозяйственной и финансовой деятельности, распределяется между государством и предприятием как хозяйствующим субъектом;
прибыль для государства поступает в соответствующие бюджеты в виде налогов и сборов, ставки которых не могут быть произвольно изменены. Состав и ставки налогов, порядок их исчисления и взносов в бюджет устанавливаются законодательно;
величина прибыли предприятия, оставшейся в его распоряжении после уплаты налогов, не должна снижать его заинтересованности в росте объема производства и улучшении результатов производственно-хозяйственной и финансовой деятельности;
прибыль остающаяся в распоряжении предприятия, в первую очередь, направляется на накопление, обеспечивающее его дальнейшее развитие, и только в остальной части - на потребление.
На предприятии распределению подлежит чистая прибыль, то есть прибыль, остающаяся в распоряжении предприятия после уплаты налогов и других обязательных платежей. Из неё взыскиваются санкции, уплачиваемые в бюджет и некоторые внебюджетные фонды.
Распределение чистой прибыли отражает процесс формирования фондов и резервов предприятия для финансирования потребностей производства и развития социальной сферы.
В современных условиях хозяйствования государство не устанавливает каких-либо нормативов распределения прибыли, но через порядок предоставления налоговых льгот стимулирует направление прибыли на капитальные вложения производственного и непроизводственного характера, на благотворительные цели, финансирование природоохранных мероприятий, расходов по содержанию объектов и учреждений социальной сферы и др. Законодательно ограничивается размер резервного фонда предприятия, регулируется порядок формирования резерва по сомнительным долгам.
Распределение чистой прибыли - одно из направлений внутрифирменного планирования, значение которого в условиях рыночной экономики возрастает. Порядок распределения и использования прибыли на предприятии фиксируется в уставе предприятия и определяется положением, которое разрабатывается соответствующими подразделениями экономических служб и утверждается руководящим органом предприятия. В соответствии с уставом предприятия могут составлять сметы расходов, финансируемых из прибыли, либо образовывать фонды специального назначения: фонды накопления (фонд развития производства или фонд производственного или научно-технического развития, фонд социального развития) и фонды потребления (фонд материального поощрения).
Смета расходов, финансируемых из прибыли, включает расходы на развитие производства, социальные нужды трудового коллектива, на материальное поощрение работников и благотворительные цели.
Вся прибыль, остающаяся в распоряжении предприятия, подразделяется на две части. Первая увеличивает имущество предприятия и участвует в процессе накопления. Вторая характеризует долю прибыли, используемой на потребление. При этом не обязательно всю прибыль, направляемую на накопление, использовать полностью. Остаток прибыли, не использованной на увеличение имущества, имеет важное резервное значение и может быть использован в последующие годы для покрытия возможных убытков, финансирования различных затрат.
Нераспределенная прибыль в широком смысле как прибыль, использованная на накопление, и нераспределенная прибыль прошлых лет свидетельствует о финансовой устойчивости предприятия, о наличии источника для последующего развития.
Регулирование распределяемой прибыли может осуществляться через: дивидендный механизм и непосредственное распределение прибыли, через дифференцированную стоимость акций.
Дивидендная политика
Дивидендная политика, как и управление структурой капитала, оказывает существенное влияние на цену акций предприятия. Дивиденды представляют собой денежный доход акционеров и в определенной степени сигнализируют им о том, что предприятие, в акции которого они вложили свои деньги, работает успешно. Упрощенную схему распределения прибыли отчетного периода можно представить следующим образом: часть прибыли выплачивается в виде дивидендов, оставшаяся часть реинвестируется в активы предприятия. Реинвестированная часть прибыли является внутренним источником финансирования деятельности предприятия, поэтому очевидно, что дивидендная политика определяет размер привлекаемых предприятием внешних источников финансирования.
Реинвестирование прибыли - более приемлемая и относительно дешевая форма финансирования предприятия, расширяющего свою деятельность. Реинвестирование прибыли позволяет избежать дополнительных расходов, которые имеют место при выпуске новых акций. Другим существенным преимуществом является сохранение сложившейся системы контроля за деятельностью предприятия, поскольку в этом случае количество акционеров практически не меняется.
В ОАО «Сургутнефтегаз» существуют два различных варианта дивидендной политики. Первый подход носит название "Теория начисления дивидендов по остаточному принципу". Его последователи считают, что величина дивидендов не влияет на изменение совокупного богатства акционеров, поэтому оптимальная стратегия в дивидендной политике заключается в том, чтобы дивиденды начислялись после того, как проанализированы все возможности для эффективного реинвестирования прибыли. Таким образом, дивиденды выплачиваются только в том случае, если профинансированы за счет прибыли все приемлемые инвестиционные проекты. Если всю прибыль целесообразно использовать для реинвестирования, дивиденды не выплачиваются совсем, напротив, если у предприятия нет приемлемых инвестиционных проектов, прибыль в полном объеме направляется на выплату дивидендов.
3.2 Анализ использования основных производственных фондов
Основные средства отражаются в бухгалтерском учете и отчетности в денежной оценке. От правильности и достоверности их оценки зависит точность исчисления амортизации, а следовательно, себестоимости продукции (работ, услуг), отпускных цен на нее, сумм причитающегося налога на имущество и других показателей.
Оцениваются в учете основные средства по первоначальной стоимости, т.е. фактической стоимости приобретения основных фондов, их доставки и монтажа.
Основные средства являются одним из важнейших факторов любого производства. Их состояние и эффективное использование прямо влияет на конечные результаты хозяйственной деятельности предприятий.
При проведении анализа обеспеченности предприятия основными средствами необходимо изучить, достаточно ли у предприятия основных фондов, каково их наличие, динамика, состав, структура, техническое состояние, уровень производства и его организация.
Таблица 1 Анализ наличия и использования основных производственных фондов
| показатели | Наличие на 1.01.2006г | Поступило в 2006 году | Выбыло в 2006 году | Наличие на 31.12. 2006 г. (гр.2+гр.3-гр.5) | Наличие на 31.12. 2006 г. (остаточн стоимость) (гр.7-гр.9) | Износ основных фондов | ||
| Всего | В % к поступившим ОФ | Всего | В % к выбывшим ОФ | |||||
| Основные фонды, всего | 862 944 | 69 705 | 100,00 | 86 776 | 100 | 845 873 | 427 267 | 418 606 |
| В том числе: | - | 0 | ||||||
| Основные производственные фонды (ОПФ) | 862 944 | 69 705 | 100,00 | 86 776 | 100,00 | 845 873 | 427 267 | 418 606 |
| В том числе: | - | 0 | ||||||
| Активная часть ОПФ | 371 486 | 35 353 | 50,72 | 47 578 | 54,83 | 359 261 | 130 098 | 229 163 |
| В том числе: | - | 0 | ||||||
| Машины и оборудование | 346513 | 34822 | 49,96 | 45562 | 52,51 | 335 773 | 121 592 | 214 181 |
| транспортные средства | 24 973 | 531 | 0,76 | 2 016 | 2,32 | 23 488 | 8 506 | 14 982 |
| Пассивная часть ОПФ | 491 458 | 34 352 | 49,28 | 39 198 | 45,17 | 486 613 | 297 170 | 189 443 |
| В том числе: | - | |||||||
| Здания | 373 549 | 32 186 | 46,17 | 30 919 | 35,63 | 374 817 | 230 309 | 144508 |
| Сооружения | 108 580 | 1 630 | 2,34 | 7 806 | 9,00 | 102 404 | 62 923 | 39481 |
| инструменты и производственно-хозяйственный инвентарь | 4 677 | 497 | 0,71 | 433 | 0,50 | 4 741 | 2 152 | 2589 |
| прочие | 4 652 | 39 | 0,06 | 40 | 0,05 | 4 651 | 1 786 | 2865 |
Структура основных средств характеризует удельный вес каждой группы основных средств в общей их стоимости. Если в структуре возрастает удельный вес активной части, то это свидетельствует о формировании в отчетном году более рациональной структуры. При анализе расчетная структура отчетного года сравнивается со структурой базисного периода и по изменениям удельных весов активной и пассивной части судят о рациональности структуры.
Таблица 2 Анализ структуры и динамики основных фондов (по первоначальной стоимости)
| Состав основных средств | 2005 год | 2006 год | Изменения | Темп прироста, % | |||
| тыс. руб. | УД, % | тыс. руб. | УД, % | тыс. руб. | УД, % | ||
| 1. Здания | 373 549 | 43,29 | 374 817 | 44,31 | 1 268 | 1,02 | 100,34 |
| 2. Сооружения | 108 580 | 12,58 | 102 404 | 12,11 | (6 176) | (0,48) | 94,31 |
| 3. Машины и оборудование | 346513 | 40,15 | 335 773 | 39,70 | (10 740) | (0,46) | 96,90 |
| 4. Транспортные средства | 24 973 | 2,89 | 23 488 | 2,78 | (1 485) | (0,12) | 94,05 |
| 5. Производственный и хозяйственный инвентарь | 4 677 | 0,54 | 4 741 | 0,56 | 64 | 0,02 | 101,37 |
| 6. Другие виды основных средств | 4 652 | 0,54 | 4 651 | 0,55 | (1) | 0,01 | 99,98 |
| ВСЕГО основных средств, в том числе: | 862 944 | 100,00 | 845 874 | 100,00 | (17 070) | - | 98,02 |
| активные | 371 486 | 43,05 | 359 261 | 42,47 | (12 225) | (0,58) | 96,71 |
| пассивные | 491 458 | 56,95 | 486 613 | 57,53 | (4 845) | 0,58 | 99,01 |
| 7. Удельный вес машин и оборудования в активной части, % | – | 93,28 | – | 93,46 | – | 0,18 | – |
За 2006 г. в ОАО «Сургутнефтегаз» стоимость основных средств уменьшилась по сравнению с прошлым годом на 17070 тыс. руб. или на 2,0% в том числе за счет увеличения:
– стоимости зданий на 591,7 тыс. руб. или на 70,1%. Доля зданий в общей сумме основных средств является наиболее высокой – 53,7% в 2005 г., хотя и уменьшилась на 3,1%.;
– машин и оборудования на 499,7 тыс. руб. или на 93,9%. Доля машин и оборудования уменьшилась на 2,8% в отчетном году по сравнению с прошлым годом.
– транспортных средств на 40,1 тыс. руб. или на 46,5%. Доля в общей стоимости основных средств сократилась в 2005 г. по сравнению с 2004 г. на 1,1%;
– производственного и хозяйственного инвентаря на 36,1 тыс. руб. или на 249,0%. Доля инвентаря в общей сумме увеличилась на 0,9% за отчетный период по сравнению с прошлым годом;
– прочих основных средств на 20,2 тыс. руб. или на 180,4%. Удельный вес увеличился на 0,4% в 2005 г.
Доля активной части основных средств за отчетный период увеличилась на 2,6%, соответственно снизилась доля пассивной части на 2,6%, что позволяет говорить о том, что в отчетном году сформирована более рациональная структура, чем в прошлом периоде.
Представим графически структуру основных средств за анализируемые периоды (рис. 1, 2).
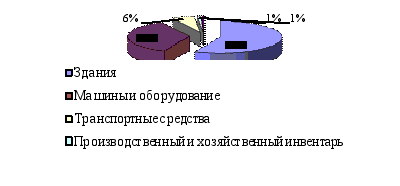
Рис. 1. Структура основных средств ОАО «Сургутнефтегаз» в 2004 году
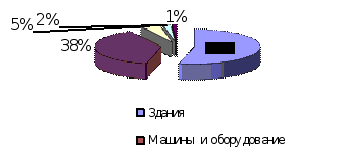
Рис. 2. Структура основных средств ОАО «Сургутнефтегаз»в 2005 году
Проведем анализ использования основных средств в анализируемом предприятии (табл.3).
Таблица 3 Анализ показателей использования
| Показатели | 2005 год | 2006 год | Изменения | Темп роста, % |
| 1. Товарная продукция, тыс. руб. | 1 229 401 | 1 268 016 | 38 615 | 103,14 |
| 2. Среднегодовая стоимость основных средств, тыс. руб. | 386325 | 387722 | 1397 | 100,36 |
| 3. Среднесписочная численность, чел. | 3120 | 3132 | 12 | 100,38 |
| 4. Нераспределенная прибыль, тыс. руб. | 100151 | 111501 | 11350 | 111,33 |
| 5. Фондоотдача, руб. | 3,18 | 3,27 | 0,09 | 102,77 |
| 6. Фондоемкость, руб. | 0,3142 | 0,3058 | - 0,0085 | 97,31 |
| 7. Фондовооруженность, тыс. руб. | 123,82 | 123,79 | - 0,03 | 99,98 |
| 8. Фондорентабельность, руб. | 0,26 | 0,29 | 0,03 | 110,93 |
| 9. Производительность труда, | 394,04 | 404,86 | 10,82 | 102,75 |
| с. 1: с. 3 |
По данным табл. 3 динамика показателей положительна. Выпуск продукции увеличился на 38615 тыс. руб., среднегодовая стоимость основных средств выросла на 1397 тыс. руб. Так как темп роста товарной продукции (103,14%) опережает темп роста среднегодовой стоимости (100,36%), то это привело к росту фондоотдачи и снижению фондоемкости. В прошлом году на каждый рубль среднегодовой стоимости выпускалось продукции на 3 руб. 18 коп., а в отчетном – на 3 руб. 27 коп., то есть фондоотдача выросла.
В отном году предприятие получило больше прибыли на 11350 тыс. руб. и фондорентабельность возросла на 3 коп., снизилась фондовооруженность на 0,3 руб. на человека, что привело к росту производительности труда на 2330 руб. на человека. Превышение темпа роста производительности труда (102,75%) над темпом роста технической вооруженности труда (99,98%) оценивается положительно.
Проведем анализ эффективности использования оборудования в ОАО «Сургутнефтегаз» (табл. 4).
Таблица 4 Показатели эффективности использования оборудования
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |