Забезпечення конкурентоспроможності підприємства "Судмаш" в умовах кризи
Основні ринки збуту продукції визначено в розділі 2.3. Це такі ринки, як місцевий, Херсонська область, територія України та зарубіжний ринок.
Проникнення на ринок при виробництві гідро циліндрів буде полягати, перш за все, у зменшенні витрат.
Обсяги продажу гідроциліндрів по кожному каналу збуту, що планується на 2007 p., наведено в таблиці 3.2.1.1.
Таблиця 3.2.1.1
Обсяг збуту по каналах гідроциліндрів на 2007 р.
| Канал збуту | Обсяг збуту по кварталах року | |||||||
| І. квартал | II. квартал | III. квартал | IV. квартал | |||||
| тис.грн | шт. | тис.грн | шт. | тис.грн | шт. | тис.грн | шт. | |
| Всього | 170 | 425 | 170 | 425 | 170 | 425 | 170 | 425 |
| Підприємства Укр. | 146 | 365 | 146 | 365 | 146 | 365 | 146 | 365 |
| Зарубіжний ринок | 24 | 60 | 24 | 60 | 24 | 60 | 24 | 60 |
Маркетингова служба заводу потребує перебудови на західний зразок, тобто відділ збуту повинен існувати окремо від відділу маркетингу і йому підпорядковуватися. Керівництву слід звернути увагу на застосування маркетингових досліджень та засобів маркетингової комунікації: реклами, стимулювання збуту та ін.
План виробництва. Технологія виробництва гідроциліндрів представляє собою виготовлення та збір всіх деталей в єдине ціле.
Приймемо за річну програму виготовлення 1700 піт. гідроциліндрів, (див. таблицю 3.2.1.2)
Таблиця 3.2.1.2
Прогнозний обсяг продажу гідро циліндрів
| Назва продукції | Обсяг випуску, піт. | Ціна одиниці продукції, грн. | Обсяг продажу, тис. грн. |
| Гідроциліндри | 1700 | 400,0 | 680,0 |
Обсяг продажу в табл.. 3.2.1.2. отриманий за допомогою множення ціни одиниці товару на обсяг випуску в натуральних одиницях (400грн.* 1700=680000грн.).
Далі проводимо розрахунок потреби в ресурсах на виробничу програму (табл.. 3.2.1.3).
Таблиця 3.2.1.3
Розрахунок потреби в ресурсах при виробництві 1700 піт. гідро циліндрів
| № п/ п | Найменування деталей | Назва ресурсів | Кількість |
Вартість грн. тис. |
||
| 2006р. | 2007 р. | 2006 р. | 2007 р. | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. | Матеріали | |||||
| Гільза | Tpy6a83*14B20 | 28900 | 28900 | 31,5 | 31,5 | |
| Дно | Пруток д.65 ст3 | 10200 | 10200 | 16,3 | 16,3 | |
| Фланець | Hhcts18B | 37140 | 34852 | 46,8 | 43,9 | |
| Кільце | Труба д.108* 18 В | 13420 | 11900 | 21,2 | 18,8 | |
| Корпус кутовий | Лист s20 E40 | 3060 | 3060 | 3,9 | 3,9 | |
| Заглушка | Шестигр. А19 ст20 | 1445 | 1445 | 2,3 | 2,3 | ||
| Букса | Пруток д.80 В440 | 7140 | 7140 | 23,2 | 23,2 | ||
| Плунжер | Пруток д.56 40х | 22950 | 22950 | 40,2 | 40,2 | ||
| Стопор | Труба д.42*4 В10 | 340 | 340 | 0,4 | 0,4 | ||
| Корпус | д.40 ст45 | 1241 | 1241 | 2,2 | 2,2 | ||
| Шпиндель | Пруток д.20 ст45 | 816 | 816 | 1,4 | 1,4 | ||
| Втулка | Труба д.32*5 | 194 | 194 | 0,6 | 0,6 | ||
| Емаль ПЕФ 59 | 306 | 306 | 1,8 | 1,8 | |||
| Допоміжні матеріали | 16,1 | 16,1 | |||||
| Всього | 207,9 | 202,6 | |||||
| 2. | Покупні матеріали | ||||||
| Масльонка ДЦ 6 | 1700 | 1700 | 2,2 | 2,2 | |||
| Болт М8 | 3400 | 3400 | 0,5 | 0,5 | |||
| Підшипник | 3400 | 3400 | 94,7 | 91,0 | |||
| Манжет | 1700 | 1700 | 1,5 | 1,5 | |||
| Уплотнення | 8500 | 8500 | 3,0 | 3,0 | |||
| Всього | 101,9 | 98,2 | |||||
| 3. | Паливо, енергія | 7,0 | 7,0 | ||||
| Всього | 316,8 | 307,8 | |||||
Зниження витрат на матеріали відбуваються за рахунок тісних зв'язків з постачальниками, які роблять знижки за рахунок постійних закупок. А також зниження норми витрат на одиницю продукції у зв'язку з удосконаленням технологій виробництва продукції.
Таблиця 3.2.1.4
Витрати на виробництво та реалізацію 1700 шт. гідроциліндрів
| № п/п | Показники | Сума, тис. грн. 2006 р. | Сума, тис. грн. 2007 р. |
Відхилення в% |
| 1 | 2 | 3 | 4 | 5 |
| 1. | Змінні витрати, всього | 557,4 | 548,4 | -1,64 |
| В тому числі: | ||||
| Сировина та матеріали | 316,8 | 307,8 | -2,92 | |
| Заробітна плата виробничих працівників | 149,5 | 149,5 | ||
| Відрахування із заробітної плати | 59,1 | 59,1 | ||
| Інші змінні витрати | 32,0 | 32,0 | ||
| 2. | Постійні витрати, всього | 55,6 | 55,6 | |
| В тому числі: | ||||
| Амортизаційні відрахування | 10,4 | 10,4 | ||
| Основна заробітна плата | 19,1 | 19,1 | ||
| Відрахування із заробітної плати | 7,6 | 7,6 | ||
| Місцеві податки | 18,5 | 18,5 | ||
| 3. | Сумарні витрати (п.1 + п.2) | 613,0 | 604,0 | -1,49 |
Матеріали та інші витрати відображені в таблиці 3.2.1.4. Таким чином, на виробництво 1700 шт. гідроциліндрів необхідно витратити 548,4 тис. грн. змінних витрат, постійні витрати при цьому складуть 55,6 тис. грн. Сумарні витрати будуть дорівнювати 604 тис. грн.
Організаційний план можна представити у вигляді таблиці 3.2.1.5. На основі даних цієї таблиці можна зробити висновок, що для виробництва 1700 шт. гідроциліндрів необхідно 42 чол. працівників, із них 28 робітників
основного виробництва, 11 робітників допоміжного виробництва та З спеціаліста (службовця). Фонд заробітної плати включає витрати на заробітну плату у сумі 168,6 тис. грн. та відрахування 66,7 тис. грн.
Таблиця 3.2.1.5
Розрахунок потреби персоналу та заробітної плати На 2007 р. виробництва гідроциліндрів
|
Назва категорії працівників |
Потреба, чол.. | Середня заробітна плата, грн. | Витрати на зарплату, тис. грн. | Нарахована зарплата, тис. грн. |
|
Робітники Основного виробництва |
28 | 376,64 | 126,6 | 50,1 |
|
Працівники допоміжного виробництва |
11 | 239,36 | 31,6 | 12,5 |
| Спеціалісти та службовці | 3 | 290 | 10,4 | 4,1 |
| Всього | 42 | 168,6 | 66,7 |
Фінансовий план відображений в таблиці 3.2.1.6.
Таблиця 3.2.1.6
Фінансові показники заводу карданних валів при виробництві гідроциліндрів
| № п/п | Показники | Значення 2006 р. | Значення 2007 р. | Відхилення в % |
| 1. | Виручка від реалізації (без ПДВ), тис. грн. | 680,0 | 680,0 | |
| 2. | Витрати на виробництво продукції, тис. грн. | 613 | 604 | -1,49 |
| 3. | Результат від реалізації (п.1 - п.2), тис. грн. | 67 | 76 | 11,8 |
| 4. | Рентабельність реалізованої продукції (п.З / п.1* 100), % | 9,8 | 11,2 | 12,5 |
| 5. | Рентабельність основної продукції (п.З / п.2* 100), % | 10,9 | 12,6 | 13,5 |
| 6. | Постійні витрати, тис. грн. | 55,6 | 55,6 | |
| 7. | Балансовий прибуток (п.1-(п.2+п.6)), тис. грн. | 11,4 | 20,4 | 44,1 |
| 8. | Платежі з прибутку до бюджету (п.7*30%), тис. грн.. | 3,42 | 6,12 | 44,1 |
| 9. | Чистий прибуток (п.7-п.8), тис. грн. | 7,98 | 14,28 | 44,1 |
3.3. Використання сучасних інформаційних технологій у розвитку з обґрунтування стратегій розвитку заводу
Впровадження інформаційних технологій у виробництво та управління може використовуватися для аналізу та обґрунтування варіантів рішень на основі врахування різних відомостей про ринок, кон'юнктуру, трудові і матеріальні ресурси, перспективи торгівлі в різних регіонах та країнах, обрати з них найбільш привабливі та ін.
Крім того якість управління найближчим часом залежатиме від ступеню використання інформаційних технологій і знань.
Як відомо якість управління має неабияке значення у конкурентній боротьбі.
Що стосується розрахунків з обґрунтування вибору альтернативної стратегії розвитку, то в даній роботі використані можливості програмного забезпечення для Windows - 95, 97 (Microsoft Excel). Дані технології дали можливість розрахувати деякі показники діяльності заводу при використанні запропонованої стратегії розвитку та отримати відповідь щодо вибору стратегії, порівнявши результати показників.
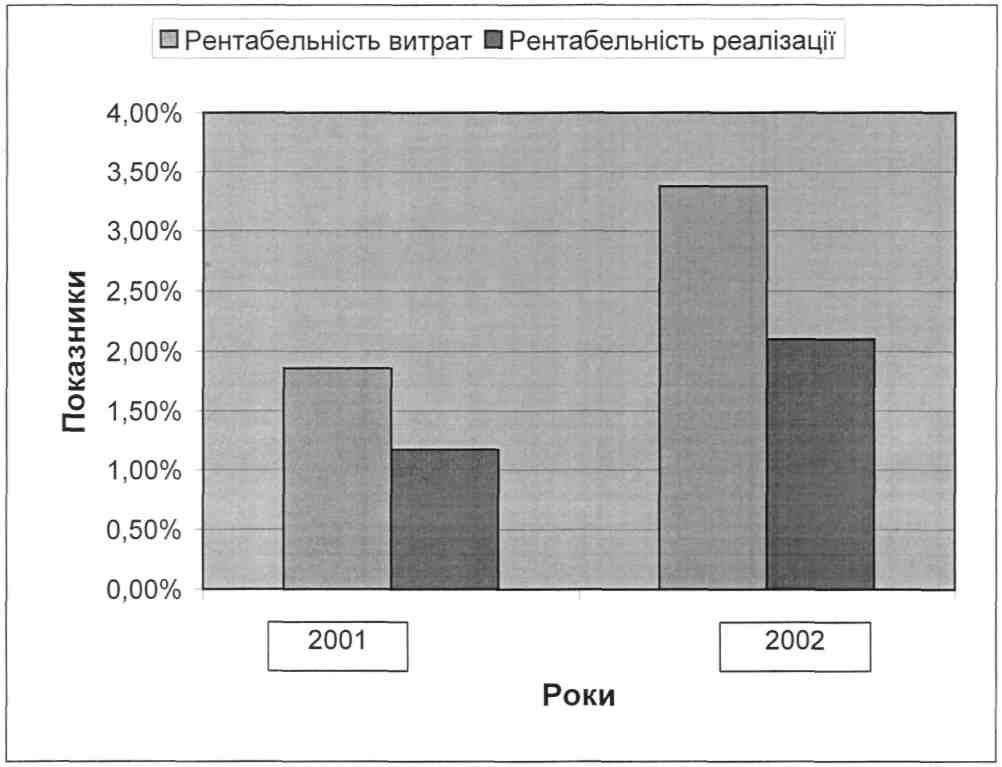
За допомогою інформаційних технологій були розраховані показники рентабельності витрат та рентабельності реалізації при порівнянні виробництва товару за 2006-2007 p.p. (див. табл.3.3.1). Рентабельність витрат по товару була отримана за допомогою формули 3.3.1.
Рентабельність витрат = Балансовий прибуток/Сумарні витрати* 100
Всі дані для розрахунку відображено в таблиці. Сумарні витрати визначаються, як сума постійних та змінних витрат.
Рентабельність реалізації отримується за формулою 3.3.2. Рентабельність реалізації = Чистий прибуток/Виручку від реалізації* 100
Таблиця 3.3.1
| № |
Найменування показника |
Г/ц 2006 р. |
Г/ц 2007 р. |
|
|
1 |
Ціна одиниці без ПДВ, грн. | 400 | 400 | |
| 2 | Обсяг, одиниць | 1700 | 1700 | |
| 3 | Виручка без ПДВ, тис. грн. | 680 | 680 | |
|
к |
4 | Витрати змінні, тис. грн. | 557,4 | 548,4 |
| 5 | Витрати постійні, тис. грн. | 55,6 | 55,6 | |
| 6 | Витрати на одиницю, тис.грн | 0,36 | 0,355 | |
| 7 | Балансовий прибуток, тис.грн. | 11,4 | 20,4 | |
| 8 | Податок на прибуток, тис.грн. | 3,42 | 6,12 | |
| 9 | Чистий прибуток, тис. грн. | 7,98 | 14,28 | |
| 10 | Рентабельність витрат,% | 1,86% | 3,38% | |
| 11 | Рентабельність реалізації, % | 1,17% | 2,10% |
РОЗДІЛ 4. БЕЗПЕКА ЖИТТЄДІЯЛЬНОСТІ ТА ОХОРОНА ПРАНІ НА ДП "СУДМАШ".
4.1 Правове забезпечення охорони праці в Україні.
Згідно Закону України "Про охорону праці" від 14 жовтня 1992р., охорона парці - це "система правових, соціально-економічних, організаційно-технічних і лікувально-профілактичних заходів та засобів, спрямованих на збереження здоров'я і працездатності людини в процесі праці"[4].
Тому власник зобов'язаний створити у кожному підрозділі і на робочому місці умови праці відповідно до вимог нормативних актів; повинні проводитися навчання з питань охорони праці; обов'язковою є наявність служби охорони праці.
Державний нагляд за додержанням законодавчих та інших нормативних актів праці, як правило, здійснюють[2]:
> Державний комітет України по нагляду за охороною праці;
> Державний комітет України з ядерної та радіаційної безпеки;
> Органи державного пожежного управління пожежної охорони Міністерства внутрішніх справ України;
>• Органи та заклади санітарно-епідеміологічної служби Міністерства охорони здоров'я України.
4.2. Робота служби охорони праці на ДП "Судмаш".
На ДП "Судмаш" охорона праці здійснюється згідно із Конституцією України та Законом України "Про охорону праці" [2]. Контролює діяльність з охорони праці Херсонське територіальне управління держнаглядохоронпраці. Регулярні перевірки проводяться Херсонською державною інспекцією охорони праці в машинобудуванні, агропромисловому комплексі, енергетиці та невиробничій сфері.
Перелік нормативних актів з охорони праці на даному підприємстві, наведено в табл. 4.2.1.
Таблиця 4.2.1.
Перелік нормативних актів підприємства з охорони праці та безпеки життєдіяльності, а також з пожежної безпеки та відповідних типових документів
| № з/п |
Найменування нормативного акта підприємства |
Нормативний акт, на основі якого розробляється та затверджується норматив підприємства |
|
| 1. | 2. | 3. | 4. |
| 1. | Положення про систему | Типове | Держ.Ком.України з |
| управління охороною | положення про | нагляду за | |
| праці на підприємстві | службу охорони | охороною праці, | |
| праці № 140 від | Наказ №73 від | ||
| 30.07.93р. | 03.08.93р. | ||
| 2. | Положення про | Типове | Держ.Ком. У країни з |
| відповідальність | положення про | нагляду за | |
| працівників служби | службу охорони | охороною праці, | |
| охорони праці | праці №140 від | Наказ №73 від | |
| 30.07.93р. | 03.08.93р. | ||
| 3. | Положення про навчання, | Типове | Держ.Ком.України з |
| інструктаж та перевірки | положення про | нагляду за | |
| знань з питань охорони | навчання, | охороною праці, | |
| праці | інструктаж та | Наказ №90 від | |
| перевірки знань робітників з питань охорони праці | 04.04.94р. | ||
| 4. |
Положення про організацію пожежної безпеки |
Закон України "Про пожену безпеку" |
Верховна Рада України |
| 5. |
Положення про первинне та повторне медичне обстеження робітників |
Інструктаж з питань охорони праці. Закон України "Про охорону праці" ст.19 |
Держнагляд з охорони праці, №94 від 11.09.93р. Верховна Рада України |
| 6. |
Перелік робіт із підвищеною небезпекою |
Перелік посад | Держнагляд з охорони праці, №94 від 11.09.93р. Верховна Рада України |
| 7. |
Перелік відповідальних осіб, які повинні проходити попередню і періодичну перевірку з охорони праці |
Перелік посад | Держнагляд з охорони праці, №94 від 11.09.93р. Верховна Рада України |
| 8. |
Інструкції з техніки безпеки |
Перелік посад | Держнагляд з охорони праці, №94 від 11.09.93р. Верховна Рада України |
| 9. | Положення про забезпечення робітників підприємства спеціальним одягом та спеціальним харчуванням |
Закон України "Про охорону праці" |
Верховна Рада України |
Функції служби охорони праці на заводі виконується інженером по охороні праці та техніки безпеки згідно з чисельністю працівників, що змінюється в межах 230-250 чол.
Основними задачами служби техніки безпеки є:
> Організація роботи з ліквідації причин виробничого травматизму та запобігання можливих аварійних ситуації;
> Контроль за працею основних виробничих і допоміжних служб підприємства з покращення умов та охорони праці;
> Удосконалення техніки безпеки, засобів захисту; розробка та здійснення організаційно-технічних та санітарно-гігієнічних заходів із запобігання виробничого травматизму та професійних захворювань;
> Підвищення культури виробництва та ін.
Інженер по охороні труда та техніки безпеки на ДП "Судмаш" підпорядковується безпосередньо керівникові підприємства і прирівнюється до основних виробничо-технічних служб. Спеціаліст з охорони праці має право видавати приписки керівникові щодо усунення наявних недоліків, одержувати необхідні відомості, документацію і пояснення з питань охорони праці, вимагати перевірки знань з охорони праці та медичного огляду працівників. На підприємстві обов'язковим є навчання з питань охорони праці, в тому числі інструктаж (вступний, первинний, повторний, позаплановий, цільовий).
Велику допомогу в проведенні інструктажу й у пропаганді безпечних методів праці можуть зробити добре оснащені кабінети техніки безпеки. Ці кабінети є учбово-методичним центром пропаганди техніки безпеки і виробничої санітарії, спрямованої на подальше поліпшення умов праці на виробництві й усунення причин, що породжують виробничі травми і захворювання [25].
Засоби пропаганди техніки безпеки дуже різноманітні - від попереджувальних написів до плакатів, що сприяють запам'ятовуванню основних правил безпеки при роботі. До засобів пропаганди відносяться і всілякі написи, попередження про небезпеку поразки струмом, вибухонебезпечності, пожежонебезпеки, про неприпустимість устаткування при його ремонті й інше.
4.3 Особливості забезпечення безпеки життєдіяльності в даному виді виробництва.
Особливе місце в роботі з охорони праці займає виробнича санітарія, відповідно до правил якої параметри повітря у виробничих приміщеннях заводу такі: в приміщеннях зі значним виділенням вологи припускається на постійних робочих місцях перевищення ( на 10-20%) відносної вологості повітря проти затверджених норм для теплого періоду року, в залежності від зазначеного Держстандартом тепловологого відношення, але не вище ніж 75%. При цьому температура повітря в приміщеннях не повинна перевищувати 28°С при легкої роботі і роботі середньої важкості та 26°С - при важкої роботі. Допустимі норми мікроклімату наведені в табл.. 4.3.1.
Таблиця 4.3.1.
Допустимі норми мікроклімату
| Період року | Категорія робіт | Температура, °С | Відносна вологість, % | Швидкість руху повітря (не більше), м/с |
| 1 | 2 | 3 | 4 | 5 |
| Холодний і перехідний | Легка І | 20-23 | 60-40 | 0,2 |
| Середньої важкості ІІа | 18-20 | 60-40 | 0,2 | |
| Середньої важкості ІІб | 17-20 | 60-40 | 0,3 | |
| Важка III | 16-18 | 60-40 | 0,3 | |
| Теплий | Легка І | 22-25 | 60-40 | 0,2 |
| Середньої важкості ІІа | 21-23 | 60-40 | 0,3 | |
| Середньої важкості ІІб | 20-22 | 60-40 | 0,4 | |
| Важка III | 18-21 | 60-40 | 0,5 |
Швидкість повітря на робочих місцях у виробничих помешканнях має велике значення для створення сприятливих умов праці.
Треба визначити, що організм людини починає відчувати повітряні потоки при швидкості біля 0,15 м/с. При чому, якщо ці повітряні потоки мають температуру до 36°С, організм людини відчуває освіжаючу дію, а при температурі понад 40°С вони діють пригнічуючи.
Додержання оптимальних санітарно-гігієнічних, психофізіологічних та естетичних вимог в процесі праці дозволило б значно збільшити ефективність праці робітників, а також покращити їх працездатність та знизити втомлюваність протягом робочого дня. Витрати енергії залежать від методів виконання робіт, а також від режиму праці та відпочинку людини [24].
Безпека технологічного процесу залежить від приміщень, робочих майданчиків, а також від організації робочих місць, способів зберігання та транспортування сировини, напівфабрикатів і готової продукції, і, крім того, від професійного відбору, перевірки знань працівників.
Безпека технологічних процесів забезпечується також наявністю блокувальних пристроїв на вакуум-апаратах, на обладнанні, що працює під тиском та світловою сигналізацією.
Працівники забезпечуються спецодягом та спецвзуттям.
Матеріальна служба пожежної безпеки. Розвиток галузі машинобудування пов'язаний із концентрацією виробництва, створенням великих та складних споруд, накопиченням готової продукції, сировини, допоміжних матеріалів, які часто є пожежонебезпечними [18].
Вимоги до збереження балонів із газом: а) балони з горючим газом можуть зберігатися в однім складі спільно тільки з інертними газами; б) балони з киснем бережуть у спеціальному складі, окремо від інших пальних і вибухонебезпечних газів.
На території машинобудівних підприємств для збереження пальних рідин улаштовують склади-сховища наступних типів: а) склади для тарного збереження рідин; б) надземні сховища рідин у резервуарах; в) підземні сховища.
Склади палива забезпечують протипожежним устаткуванням: вогнегасниками, лопатами, а також шухлядами з піском.
У зв'язку з цим велике значення має запобігання пожеж на об'єктах заводу суднового устаткування і суднової арматури, обладнання його новими засобами гасіння пожеж, підготовка та підвищення кваліфікації робітників служби пожежної безпеки та діями усіх працівників та службовців у випадку виникнення пожежі.
Стосовно матеріальної бази гасіння пожеж слід сказати, що основними засобами гасіння є вода, водяна пара, інертні гази, покриття, що не горять, пісок, піна, вуглекислота. Для швидкого гасіння пожеж у приміщеннях використовують спеціальні автоматичні установки. Для гасіння пожеж використовують також різні види вогнегасників: пінні вогнегасники марок ОХП-10, ОП-М, та ОП-9ММ, ОВП-5, ОВП-10; вуглекислотні марок ОУ-2, ОУ-5, ОУ-8; порошкові ОП-1, ОПС-6, ОПС-10.
У виробничих будівлях повинен бути встановлений внутрішній пожежний водопровід.
Первинні засоби гасіння пожежі видаються згідно з нормами керівникові цеху, відділу, установки, який несе відповідальність за їх зберігання й готовність до дії [24].
Для повідомлення про пожежу використовується електрична або автоматична сигналізація.
4.4 Засоби індивідуального захисту працюючих на ДП "Судмаш".
Важливе місце у забезпеченні безпеки життєдіяльності персоналу займає адекватний вибір заходів громадської оборони (ГО). Система ГО в мирний час включає в себе проведення рятувальних та невідкладних аварійно-будівничих робіт в зонах виробничих аварій та стихійних лих.
Засоби індивідуального захисту працюючих класифікуються по узагальненому переліку засобів захисту працюючих, визначеному ДЕРЖСТАНДАРТ 12.4.011-75. Загальні положення для засобу захисту встановлюють, що вони повинні створювати найбільше сприятливі для організму людини співвідношення з навколишнім зовнішнім середовищем і забезпечувати умови для трудової діяльності. Засоби захисту працюючих підрозділяються на засоби колективного й індивідуального захисту [25].
До засобів індивідуального захисту в області виробничої санітарії відносяться: засоби нормалізації повітряного середовища виробничих помешкань і робочих місць, а також засоби захисту від високих і низьких температур.
Засоби індивідуального захисту застосовуються в тих випадках, коли безпека робіт не може бути забезпечена конструкцією устаткування, організацією виробничих процесів. Такими засобами є: засоби захисту голови (каски), око (окуляри), особи спеціальний одяг і взуття, засоби захисту органів подиху, що ізолюють костюми, захисні дерматологічні засоби.
Спецодяг повинний охороняти тіла працюючих від несприятливого впливу механічних, фізичних і хімічних чинників зовнішнього середовища.
Спецвзуття повинне бути стійкою до матеріалів робочого середовища, а підошва - забезпечувати усталеність працюючого. Вона призначена для захисту, від пилюки, повинна мати конструктивні елементи, що запобігають улучення пилюки усередину взуття.
Засоби індивідуального захисту органів подиху застосовуються, коли в повітрі робочої зони утримання шкідливих речовин перевищує гранично припустиму норму або коли утримання кисню в повітрі менш 18%.
Мазі і миючі засоби застосовуються з метою попередження захворювання шкіри.
Мазі наносяться на шкіряний покров двічі за робочу зміну - на початку роботи і після обідньої перерви. Змиваються перед прийомом їжі і після робочого дня.
Миючі речовини застосовуються для очищення шкіри від пасти і виробничих забруднень.
4.5 Охорона навколишнього середовища на ДП "Судмаш".
Згідно із специфікою діяльності ДП "Судмаш" керівництвом передбачені такі заходи з охорони навколишнього середовища (табл. 4.5.1.)
Таблиця 4.5.1.
Заходи з охорони навколишнього середовища та раціонального використання природних ресурсів на 2007 рік
| № з/п | Заходи | Термін виконання | Відповідальний |
| 1. | 2. | 3. | 4. |
| 1. | Охорона землі та зелених насаджень | ||
| 1.1. | Територію підприємства утримувати в належному санітарному стані, не припускати розливання паливо-мастильних матеріалів та інших агресивних речовин | Постійно |
Начальники дільниць |
| 1.2. | Не припускати утворення неорганізованих звалищ сміття, своєчасно вивозити сміття на міське звалище | Постійно |
Начальник ЕМО |
| 1.3. | Склад паливо-мастильних матеріалів утримувати відповідно до вимог санітарних норм | Постійно |
Начальник БМТС |
| 2. | Охорона водяних ресурсів | ||
| 2.1. | Здійснювати лабораторний контроль за якістю промислових стоків відповідно до графіку |
За графіком |
Начальник ЕМО |
| 2.2. | Провести чищення, промивання та хлорування ємності з питною водою та мережі. Надати акт у МіськСЕС. |
Інший квартал до 15.05.02р. |
Начальник ЕМО |
| 2.3. | Провести чищення відстійників від масел та бруду в транспортному цеху | Постійно |
Начальник ЕМО |
| 2.4. |
Вирішити питання про надання коштів на виконання ремонтних робіт очисних споруд |
IV квартал |
Головний інженер |
| 3. | Охорона атмосферного повітря |
Продовження табл. 4.5.1
| 3.1. | Забезпечення перевірки автотранспорту на вміст 3 у газах з виданням талонів токсичності за ДЕРЖСТАНДАРТ 17.2.203-87 |
Один раз на квартал |
Начальник ЕМО |
| 3.2. | Забезпечити перевірку дизельних двигунів на димність |
Один раз на квартал |
Начальник ЕМО |
| 4. | Виробничо-побутові відходи |
| 4.1 | Забезпечити
облік,
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |