Методи оцінки ефективності функціонування інформаційної логістичної системи
З урахуванням тимчасової вартості грошей період окупності Tok розраховується зі співвідношення :
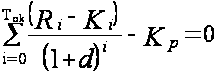 ,(15)
де Ri і Ki доходи і витрати ІС в i - рік роботи відповідно, d - дисконт (процентна ставка чи вартість капіталу на ринку).
Метод рентабельності інвестицій
Фірми вносять капіталовкладення з метою одержання задовільного коефіцієнта рентабельності. Визначення задовільного коефіцієнта рентабельності залежить від суми внесених грошей, а також і від інших факторів, наприклад, від коефіцієнта рентабельності, передбачуваного фірмою. У кінцевому рахунку коефіцієнт рентабельності повинний дорівнювати чи перевищувати вартість капіталу на ринку. Інакше, ніхто не вкладе гроші у фірму. Проста рентабельність інвестицій обчислює коефіцієнт рентабельності інвестицій, регулюючи потік готівки, створюваний інвестиціями для амортизації. Це дає приблизний розрахунок доходу, одержуваного від проекту. Щоб обчислити рентабельність інвестицій, спочатку обчислюють середній чистий доход Rsrch по формулі:
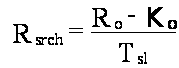 ,(16)
де Ro - загальний доход (прибуток), Ko - загальні витрати, а Tsl - термін служби системи.
Щоб одержати рентабельність інвестицій rinv, чистий прибуток ділиться на суму первісних інвестицій по формулі :
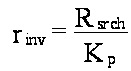 ,(17)
де Kp - первісні капіталовкладення.
Недолік методу рентабельності інвестицій у тім, що він не враховує дисконт. Майбутні заощадження в грошах не рівнозначні нинішнім заощадженням. З іншого боку, метод рентабельності інвестицій можна видозмінити (зазвичай так і робиться) так, щоб майбутній прибуток і витрати обчислювалися в грошах, що знаходяться в обороті.
Метод чистої приведеної вартості
Оцінка капітального проекту вимагає, щоб витрати на інвестиції (відтік грошей зазвичай в рік 0) порівняти з чистим грошовим припливом, що буде через багато років. Але ці два грошових потоки не можна порівняти через дисконт. Гроші, що одержуємо через 3-4-5 років, не рівнозначні грошам, одержуваним сьогодні. Гроші, одержувані в майбутньому, повинні перетерпіти знижку у відповідному процентному відношенні - зазвичай перевищуючи процентну ставку, а іноді вартість капіталу.
Приведена вартість - це вартість платежу чи платежів у грошах, що знаходяться в обороті, що буде отримана в майбутньому. Приведену вартість Spr можна обчислити по формулі :
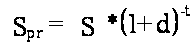 ,(18)
де S - неприведена вартість, d - дисконт (процентна ставка і вартість капіталу на ринку), а t - розрахунковий рік.
Таким чином, для того щоб порівняти інвестиції, зроблені в сьогоднішніх грошах, з майбутніми чи заощадженнями заробітками, ми повинні знизити заробітки до приведеної вартості, а потім обчислити чисту приведену вартість інвестиції. Чиста приведена вартість - це сума грошей, яку коштує інвестиція, з огляду на її витрати, заробітки (зароблені гроші) і часову вартість грошей. Чиста приведена вартість Sprch обчислюється по формулі :
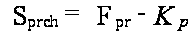 ,(19)
де Fpr - приведена вартість очікуваного грошового потоку, Kp - первісні витрати інвестиції. Приведена вартість грошового потоку Fpr обчислюється по формулі :
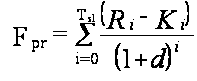 ,(20)
де Ri і Ki доходи і витрати ІС в i - рік роботи відповідно, d - дисконт (процентна ставка і вартість капіталу на ринку), а Tsl - термін служби системи.
Коефіцієнт витрати/прибуток
Простим методом для обчислення прибутку (рентабельності) від капіталовкладень є обчислення коефіцієнта витрати/прибуток rk/r, що є відношенням загальних доходів і загальних витрат і визначається по формулі:
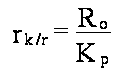 ,(21)
де Ro - загальний доход (прибуток), Ko - загальні витрати.
Цей коефіцієнт можна використовувати для того, щоб дати оцінку різним проектам при їхньому порівнянні. Деякі фірми встановлюють мінімальний коефіцієнт витрат і прибутку, що повинні бути отримані від капітальних проектів.
Цей коефіцієнт можна також обчислити, використовуючи приведену вартість до дисконту (тимчасової вартості грошей).
Індекс прибутковості
Якщо фірмі потрібно порівняти декілька різних потенційних інвестицій, то простіше це зробити, обчисливши індекс прибутковості. Індекс прибутковості rpr обчислюється шляхом розподілу приведеної вартості загального грошового потоку від інвестицій на первісні витрати інвестицій формула (22)).
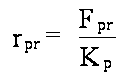 ,(22)
де Fpr - приведена вартість очікуваного грошового потоку, Kp - первісні витрати інвестиції.
Індекс прибутковості можна використовувати для порівняння прибутковості альтернативних інвестицій. Показник дозволяє фірмам зосередити свою увагу на найприбутковіших проектах.
Внутрішній коефіцієнт рентабельності
Внутрішній коефіцієнт рентабельності - це варіант методу чистої приведеної вартості. Він враховує тимчасову вартість грошей (дисконт). Внутрішній коефіцієнт рентабельності визначають як коефіцієнт рентабельності чи прибутку, що припускають одержати від інвестицій. Внутрішній коефіцієнт рентабельності - це дисконтна ставка, при якій приведена вартість майбутніх грошових потоків проекту дорівнює первісним витратам проекту. Іншими словами, величина дисконтної ставки така, що приведена вартість - первісні витрати = 0. Внутрішній коефіцієнт рентабельності rvn розраховується зі співвідношення :
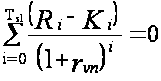 ,(23)
де Ri і Ki доходи і витрати ИС в i - рік роботи відповідно, а Tsl - термін служби системи.
Розділ 2. Сучасний рівень інформаційного забезпечення управлінських процесів в умовах державного підприємства пенітенціарної системи України (Житомирська в’язниця№ 8)
Загальна характеристика підприємства
Державне підприємство Житомирська в’язниця № 8 було було створено в 1972 році. Вид діяльності металообробка. За розмірами це середне підприємство, за типом це воєнізоване формування з управлінням у вигляді багаторівневої ієрархії. Керуючим органом є Державний Департамент з питань виконання покарань.Персонал підприємства ( керівники, спеціалісти та службовці) це вільнонаймані та війскові.
Основний предмет діяльності підприємства – виробництво пружинних елементів для м’яких побутових меблів. Підприємство є одним з провідних виробників цієї продукції в Україні, виготовляючи щомісяць її на суму близько 100 000 грн. Номенклатура типорозмірів, пружинних блоків, підприємства містить більш 80 наїменувань. Форма власності – державна.
Схема структури управління представлена на рисунку 2.1.


Рис. 2.1 Схема структури управління
Відділ маркетингу, збуту і матеріально-технічного постачання є самостійним структурним підрозділом підприємства.
Задачі відділу:
Забезпечення реалізації продукції підприємства.
Забезпечення 100% виконання завдань і зобов’язань по постачанню продукції і товарів у відповідності із заключеними договорами і замовленнями-підрядами зовнішньо-торгових організацій.
Раціоналізація роботи збутової служби підприємства, зниження затрат на збут продукції.
В склад відділу можуть входити підрозділи вивчення попиту і реклами, планування по окремим видам готової продукції.
На підприємстві сформована необхідна виробнича і фінансова база для здійснення виробничої діяльності, встановлене високопродуктивне обладнання, яке дозволяє випускати продукцію високої якості. При цьому підприємство має цілий ряд виробничих факторів, сприяючих його діяльності, це:
Сучасні промислово-виробничі споруди.
Наявність високопродуктивного обладнання.
Наявність власного транспорту для доставки сировини і допоміжних матеріалів.
Висока якість продукції при низькій ціні.
Фінансова діяльність кожного промислового підприємства здійснюється способом використання системи грошових відносин, що складаються в процесі виробництва і реалізації продукції.
Організація фінансової роботи на підприємстві проводиться фінансовим відділом і базується на таких принципах:
самостійність підприємства;
безперервність діяльності підприємства;
можливість поділу безперервної діяльності підприємства на звітні періоди та періодичність виявлення результатів діяльності;
грошовий вираз всіх господарських операцій.
Керівник фінансового відділу – головний бухгалтер, який несе відповідальність за фінансову дисципліну та фінансовий станпідприємства.
До його функцій відносяться:
облік та аналіз результатів фінансово-господарської діяльності;
контроль обліку фінансових, розрахункових та кредитних операцій;
Крім головного бухгалтера у фінансовому відділі працює ще три співробітника.
На даному підприємстві готується обов’язкова фінансова звітність , а саме “Баланс”, “Звіт про фінансові результати”, “Звіт про рух грошових коштів” та “Звіт про власний капітал”. Така звітність складається 1 раз на рік, але завдяки тому, що впроваджена інформаційна система 1С-бухгалтерія, складати таку звітність можна за потребою.
Слід зазначити, що на підприємстві не проводиться детальна оцінка фінансового стану, а фінансовий аналіз носить нерегулярну та вибіркову форму.
Причиною такої ситуації може бути відсутність задовільного методологічного забезпечення фінансового аналізу та стратегічного планування. Саме тому для економічної служби підприємства була створена підсистема планування рентабельності в межах інформаційної логістичної системи.
Підсистема створювалась для рівня стратегічного управління, що є функцією вищого управлінського персоналу.
Таблиця 2.1
Показники структури капіталу, власних та залучених коштів
Показники |
На початок 2005 року | На кінець2005 року | Відхилення,+,– | |
| +,– | % | |||
| Сукупний капітал, всього | 10338,9 | 10855,9 | +517,0 | 105,0 |
| В т.ч. –грошові кошти | 267,6 | 425,7 | +158,1 | 159,1 |
| -запаси | 1358,6 | 1711,0 | +352,4 | 125,9 |
| -основний капітал | 8712,7 | 8719,2 | +6,5 | 100,1 |
| Власні та залучені кошти, всього | 10777,1 | 10796,3 | +19,2 | 100,2 |
| В т.ч.-короткострокові зобов'зання | 1484,5 | 1503,7 | +19,2 | 101,3 |
| -власний капітал | 9768,9 | 10647,2 | +878,3 | 109,0 |
Виходячи з результатів аналізу майнового стану та структури капіталу, можна зробити висновок, що майновий стан підприємства за останній рік покращився, але не на багато. Причиною незначного зростання сукупного капіталу є ледь помітне зростання частки та абсолютної суми основних фондів (8712,7 та 8719,2 тис.грн.).
З даних про структуру капіталу видно, що частка власного капіталу підприємства на протязі останнього року зросла на 9%, а зобов’язання за цей період зросли лише на 1,3%.
Позитивним моментом є відсутність у балансі за звітний період негативних статей звітності, наприклад, простроченої кредиторської та дебіторської заборгованості. Крім того. Підприємство на даний момент не має непогашених кредитів фінансово-банківським установам, що значно зміцнює його платоспроможність.
Таблиця 2.2
Показники рентабельності
| Назва та методика розрахунку фінансового коефіцієнта | Норматив | 2004 рік | 2005 рік | Відхилення,+,– |
| 1 | 2 | 3 | 4 | 5 |
| 1.Рентабельність капіталу = чистий прибуток/власний капітал | >0.2 | 0,11 | 0,10 | -0,01 |
| 2.Рентабельність активів = чистий прибуток/активи | >0.14 | 0,09 | 0,09 | 0 |
| 3.Рентабельність продажу = чистий прибуток/виручка від реаліз. | >0.3 | 0,05 | 0,02 | -0,03 |
| 4.Коефіцієнт операційного прибутку = прибуток від реаліз./виручка від реаліз. | >0.11 | 0,09 | 0,05 | -0,04 |
| 5.Коефіцієнт загальної прибутковості =балансовий прибуток/валовий дохід | 0,33 | 0,29 | -0,04 | |
| 6.Коеф-нт здатності самофінансування = чистий прибуток/балансовий прибуток | >0.6 | 0,54 | 0,42 | -0,12 |
Показники рентабельності підприємств в порівнянні з минулим роком значно погіршились і не відповідають вимогам. Це пояснюється тим, що обсяги товарообороту зростали швидшими темпами, ніж обсяги прибутку.
Низька рентабельність активів пов’язана з структурою ризикованості активів (великий обсяг непрацюючих активів, низька віддача основних фондів – недостатньо беруть участь в створенні прибутку).
Оцінка рівня інформаційного забезпечення аналізу рентабельності і фінансового стану підприємства
Складовими частинами інформаційної логістичної системи є технічні засоби, засоби телекомунікацій (зв'язку) так і прикладні програми й операційні системи. Бази даних і програмне забезпечення використовують як інструмент для діловодства і раціоналізації фінансової праці. Їхнє використання дозволяє скоротити час, необхідний на підготовку конкретних маркетингових і виробничих проектів, зменшити непродуктивні витрати при їхній реалізації, виключити можливість появи помилок у підготовці бухгалтерського, технологічного й іншого видів документації, що дає для підприємства прямий економічний ефект.
Підвищення ефективності використання інформаційних логістичних систем досягається шляхом побудови і сумісності інформаційних систем, що дозволяє усунути дублювання і забезпечити багаторазове використання інформації, установити визначені інтеграційні зв'язки, обмежити кількість показників, зменшити обсяг інформаційних потоків, підвищити ступінь використання інформації.
Розвиток систем телекомунікацій, а зокрема, технологій локальних обчислювальних мереж, дозволить об'єднати всі технічні засоби обробки цифрової і текстової інформації в єдину внутрівиробничу інформаційну систему. Найбільш ефективною системою інформації вважається система, заснована на одночасному використанні обчислювальної техніки і засобів автоматизованої обробки текстової інформації, об'єднаних у єдину систему.
Так, пропоновані сучасними умовами вимоги до систем управління можуть бути задоволені лише за допомогою сучасних засобів автоматизації управління.
Досвід показує, що в наш час для рішення цих задач не обійтися без допомоги комп'ютерної техніки, що дозволяє в найбільш зручній формі зберігати і представляти користувачам потрібну їм службову інформацію. Для найбільш злагодженої роботи різних служб підприємства комп'ютери зручно поєднувати в так звані локальні обчислювальні мережі, що дозволяють здійснювати зв'язок між різними користувачами цієї мережі, що знаходяться на деякій відстані один від одного (звичайно, у різних приміщеннях одного будинку). Однак, такі мережі вимагають для своєї роботи відповідного програмного забезпечення, необхідного для забезпечення робіт узагалі подібної мережі й відображаючого специфіку роботи даного підприємства.
Персональні комп'ютери і комп'ютерні мережі стали важливим фактором не тільки благополуччя малих і зростаючих підприємств, але і їхнього виживання. Вони є інструментом, що дозволяє раціоналізувати роботу, підвищити продуктивність праці службовців і знизити витрати. Для цього і створюються комп'ютерні мережі. Інформаційна система без комп'ютерної мережі не існує.
Правильно зроблене капіталовкладення в комп'ютерну мережу допоможе поліпшити рентабельність підприємства, допоможе підприємству заробляти гроші за рахунок чотирьох основних факторів.
Воно дозволить:
* Знизити адміністративні накладні витрати
* Підвищити продуктивність праці
* Раціоналізувати ведення справ
* Знизити витрати на апаратні засоби
Комп'ютерна мережа є інструментом, що дозволяє підвищити продуктивність праці. Вона дозволяє працівникам підприємства витрачати менше часу на рутинні операції, заощаджуючи його для продуктивності праці. Розсилаючи службові записки по електронній пошті, менеджери рятуються від необхідності друкувати, копіювати і розносити їх. Електронна пошта забезпечує практично миттєву доставку кореспонденції і реакцію на неї.
Наявність мережі дозволяє знижувати витрати на апаратні засоби, дозволяє спільно використовувати досить дороге периферійне устаткування, таке як лазерні принтери, пристрої резервного копіювання, комунікаційне устаткування. Це знижує їхню вартість, що приходиться на одного користувача і забезпечує доступ до нього великому числу працівників.
Комп'ютерні мережі, периферійне устаткування і програмне забезпечення разом є складовими частинами інформаційної логістичної системи.
Підприємство має всі таки технічні засоби. Так, у єдину комп'ютерну інформаційну систему підприємства входить реально діюча комп'ютерна мережа.
Наявність єдиного інформаційного простору і засобів комунікацій дає переваги у використанні зовнішніх периферійних пристроїв, як лазерних принтерів, сканерів, ресурсів інших комп'ютерів і т.п..
Усе це приводить до того, що керування підприємством прямо залежить від такої існуючої інформаційної логістичної системи, робить цю систему більш доступною і гнучкою.
Основу будь-якої комп'ютерної інформаційної мережі складають апаратні засоби. До них відносять у першу чергу сам персональний комп'ютер, принтери, сканери, модеми, концентратори, HUB(розвітвлювач), UPS (джерела безперебійного живлення) і т.д. В економічному відділі підприємства майже всі робочі місця оснащені ПК.з такими характеристиками:
Таблиця 2.3
Характеристики апаратного забезпечення
|
Тип комплектуючого |
Найменування комплектуючого |
| Процесор | AMD Athlon 1000 MHz |
| HDD | IBM 40.0Gb |
| Пам'ять | DIMM 128Mb PC266 |
| CD-ROM | 40sp. TEAC |
| Монітор | Samsung 17” 755DF |
| Принтер | Canon LBP 810 600dpi |
| Сканер | ACER Prisa 300x600 |
| Концентратор | ATI AT 904Tx |
У даний момент на підприємстві встановлене програмне забезпечення, яке варто розділити на:
- програмне забезпечення для комп'ютерних мереж і операційні системи для ПК;
прикладні програми.
Таблиця 2.4
Програмне забезпечення
|
Компонент |
Тип |
| Операційна система | MS Windows 98 SE |
| MS Windows NT 4.0 Serv. | |
| Пакети прикладних програм | MS Office 2000 |
| InterBase 6.0 | |
| Утиліти | AVP 3.5 |
В якості існуючої інформаційної логістичної системи на підприємстві використовується така система автоматизації діяльності підприємства, як 1С:Підприємство7.7.
1С:Підприємство є універсальною системою автоматизації діяльності підприємства. За рахунок своєї універсальності система 1С:Підприємство може бути використана для автоматизації самих різних ділянок економічної діяльності підприємства: обліку товарних і матеріальних засобів, взаєморозрахунків з контрагентами, складського обліку, розрахунку заробітної плати, розрахунку амортизації основних засобів, бухгалтерського обліку по будь-яких розділах і т.д.
Основною особливістю системи 1С:Підприємства є її конфігурованість. Разом з конфігурацією система 1С:Підприємство виступає в якості вже готового до використання програмного продукту, орієнтованого на визначені типи підприємств і класи розв'язуваних задач.
Система 1С:Підприємство має компонентну структуру. Частина можливостей, наданих системою для рішення задач автоматизації, є базовими, тобто підтримуються в будь-якому варіанті постачання системи. Це, насамперед, механізми підтримки довідників і документів. Інші можливості реалізуються компонентами системи: наприклад, ведення списку бухгалтерських рахунків. Таким чином, склад установлений компонент визначає функціональні можливості системи.
Усього існують три основних компоненти: «Бухгалтерський облік», «Оперативний облік», «Розрахунок». Кожен компонент розширює можливості системи своїм механізмом обробки інформації. Ці механізми не можна однозначно зіставити з конкретними задачами автоматизації предметної області, однак, вони мають досить чітку спрямованість, що визначає вибір складу необхідних компонентів, для створення конкретної конфігурації, а на її базі – інформаційної логістичної системи.
Розділ 3. Застосування логістичних підходів до оцінки ефективності інформаційної системи
3.1 Заходи по удосконаленню забезпечення аналізу рентабельності і фінансового стану підприємства
Функціональна структура інформаційної логістичної системи характеризується потоками інформації, які циркулюють між її елементами. Елементами являються підсистеми (компоненти), функції інформаційної системи або її частини. Компонент (підсистема) інформаційної логістично системи – її частина, яка виділена за вказаною ознакою або сукупністю ознак і є як одне ціле. Функція інформаційної системи - це сукупність дій інформаційної системи, яка направлена на досягнення вказаної цілі.
Розглянувши архітектуру інформаційної системи , можна побачити, що основними її користувачами будуть: на керуючому та операційному рівнях – начальник, а на рівні знань – головний економіст.
основні роботи:
розрахунок грошового потоку;
розрахунок пребутків та збитків;
розрахунок балансу;
аналіз плану рентабельності;
складання плану рентабельності
механізми:
економіст;
гол. бухгалтер;
бухгалтер;
управління:
методика розрахунку економічних показників;
наказ начальника;
входи:
грошовий потік;
прибутки і збитки за рік;
баланс за рік;
виходи:
план рентабельності за рік;
Діаграма бізнес-процесу планування рентабельності «TO-BE» представлена у додатку 2:
основні роботи:
розрахунок абсолютних та відносних рентабельностей;
аналіз плану рентабельності;
складання плану рентабельності;
механізми:
гол. економіст;
економіст;
інформаційна система планування рентабельності;
управління:
методика планування рентабельності на основі методу живучості;
наказ начальника;
входи:
баланс Ф2;
абсолютні та відносні рентабельності;
план рентабельності;
виходи:
план рентабельності.
Якщо співставити діаграми бізнес-процесів «AS-IS» та «TO-BE», то видно, що:
В діаграмі «TO-BE» скоротилась кількість основних робіт з 5, у «AS-IS», до 3 у «TO-BE».
В «TO-BE» до механізмів додалася інформаційна система планування рентабельності, якої в «AS-IS» не було.
Відбулися зміни в управлінні в діаграмі «TO-BE» - методика розрахунку економічних показників в «AS-IS» перетворилася на методику планування рентабельності на основі методу живучості в «TO-BE».
На вході діаграми «TO-BE» стоїть не грошовий потік, а баланс форми №1, №2.
Завершальним етапом є розробка структурної схеми інформаційної системи, на якій вказуються взаємозв’язки між окремими її елементами. Цю інформаційну систему представляють три модулі: розрахунок абсолютних та відносних рентабельностей, аналіз плану рентабельності, складання плану рентабельності. Це основоположні системи, між якими існують допоміжні зв’язки і піделементи (додаток 3).
При фізичному проектуванні розглядають комп’ютери, диски, БД, комунікаційні лінії і інші елементи ІС.
Для вирішення основних поставлених проблем перед підсистемою підприємству були потрібни комп’ютер та принтер. Це є достатньою умовою вводу, обробки та видачі інформації, щоб вирішити усі поставлені задачі. У майбутньому можливий варіант розширення інформаційної системи, виходячи із зростанням задач, які будуть ставитися перед підприємством, а також у результаті розгортання діяльності підприємства, що буде нести за собою збільшення обсягів інформації, яку слід обробляти.
Важливими функціями, що реалізуються в процесі керування економічним об’єктом, є: прогнозування, планування, облік, контроль, аналіз, координація та регулювання. Інформаційна система дозволяє підвищити рівень планування, зробити його науково обґрунтованим. Другим не менш важливим завданням, яке реалізує упроваджена інформаційна система – скорочення часу на процес планування рентабельності.
Характеристика технічного забезпечення представлене у додатку 6.
Дані характеристики притаманні робочим місцям, що вводяться в дію, тобто АРМ. Ця техніка на даний момент не є самою потужною із тієї, що пропонується на ринку України, але її характеристик буде достатньо для реалізації програмних продуктів, що в першу чергу необхідні для діяльності підприємства, і в найближчому майбутньому не буде потребувати модернізації апаратної частини.
При виборі програмного забезпечення були поставлені такі вимоги до програмного забезпечення:
ефективність та простота користування;
сумісність з іншим програмним забезпеченням застосовуємого для задач подібного роду;
по можливості мінімальні вимоги до апаратної частини.
На основі проведених вище вимог, було обрано таке програмне забезпечення:
операційна система Windows 2000;
універсальна таблиця MS Excel 2000;
текстовий редактор МS Word 2000;
Операційна система Windows 2000 призначена для роботи з текстами, комп’ютерною графікою, з цифровим звуком та відео, комп’ютерними мережами, базами даних, електронними таблицями та інше.
MS Excel 2000 - Універсальна електронна таблиця, розроблена для ведення бухгалтерського обліку, рішення задач планування, прогнозування, фінансового аналізу, побудови складних трьохмірних діаграм. Засоби програми дозволяють здійснювати постановку задач і пошук рішень, побудову сценаріїв і звітів за сценарієм, аналіз запитів типу "Що якщо…", розв'язання оптимізаційних задач, побудову формул і моделей для фінансового аналізу та управління.
MS Excel 2000 також охоплює засоби аналізу, що є актуальним при створенні інформаційної системи, адже вони можуть використовуватися для обробки даних, оптимізації, аналізу фінансових результатів і створення форматованих звітів, зрозумілих для користувача - непрограміста, на відміну від імітаційних мов програмування.
МS Word 2000 включає елементи, необхідні для редагування та форматування текстів.
Тобто, інтегрований програмний пакет MS Office 2000 є ефективним засобом для створення інформаційного і програмного забезпечення інформаційної системи.
3.2 Оцінка економічної ефективності інформаційної системи
Для розрахунку витрат необхідно врахувати всі кошти які були витрачені на розробку і реалізацію інформаційної системи з самого початку
Для розрахунку витрат був розроблений план впровадження інформаційної системи в якому визначені всі етапи її розробки час на виконання кожного з етапів та працівники що брали участь в розробці системи на даному етапі.
Трудомісткість робоі зі створення інформаційної логістичної системи
Таблиця 3.1
|
Учасник |
Ставка |
Обсяг робіт (робочого часу) |
Сума |
| Менеджер | 650,00грн | 0,78 міс. (143 год.) | 510,00грн |
| Інженер виробництва | 650,00грн | 0,17 міс. (31 год.) | 110,51грн |
| Головний інженер | 700,00грн | 1,23 міс. (226 год.) | 859,00грн |
| Инженер | 600,00грн | 2,54 міс. (467 год.) | 1526,00грн |
| Менеджер якості | 500,00грн | 0,38 міс. (70 год.) | 190,00грн |
| Спеціаліст з якості | 400,00грн | 1,4 міс. (258 год.) | 560,00грн |
| Технічний програміст | 8,60грн/год | 433,00 год | 3727,10грн |
|
7482,61грн |
Затрати, яких зазнло підприємство, складаються з тих витрат, що пов’язані з використанням системи. На підприємтсві існує серйозна база апаратного забезпечення, яка частково задовольняє вимоги інформаційної системи, тому потрібні ще додаткові витрати коштів на придбання апаратного та програмного забезпечення. Сума, яку було виділено на придбання додаткового програмного забезпечення і його оновлення- 3888грн. та 5405грн. на апаратне забезпечення.
Крім наведених, існують ще й такі витрати, як витрати на заробітну плату працівникам, що слідкують за роботою інформаційної системи. Більш детальніше видатки на використання інформаційної системи наведені в додатку 7.
3.3 Розрахунок показників економічної ефективності впровадження підсистеми планування рентабельності
Витрати на створення та функціонування системи представлені у додатку 7.
Для створення системи підприємству потрібні грошові кошти у розмірі 29453 грн. Інформаційна логістична система розрахована на термін дії 5 років. В результаті створення ІС підприємство планує одержати доход від:
підвищення швидкості обробки одержаної інформації;
зменшення канцелярських витрат;
підвищення продуктивності праці робітників;
зменшення строків проходження документів.
Доходи від функціонування ІС приведені у додатку 10 . На протязі 5 років установа планує одержати доход у розмірі 37000 грн., що значно вище затрат.
Термін окупності
Термін окупності дорівнює 5 років Після впровадженню проекту інформаційної підсистеми строк окупності становитиме 5 року, щоб окупити первинне капіталовкладення. Срок окупності не перевищує строк служби системи , тому ризик неповернення капіталовкладення невеликий.
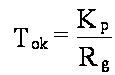 =
5 років; (37000 : 29423 = 5)
Цей метод не враховує часову вартість грошей, аз її врахуванням срок окупності розраховується за формулою:
7 років
Рентабельність інвестицій
Рентабельність інвестицій складає 5%, коли вартість капіталу на ринку складає десь біля 10%. Рентабельність інвестицій значно нижче вартості капітала на ринку.
Спочатку розраховуємо середній чистий доход, який потім ділемо на суму інвестицій:
= (37000 – 29423) : 5 = 1515,4грн.
= 1515,4 : 29423 = 0,051 (5%)
Недоліком методу є те, що не враховується дисконт.
Чиста приведена вартість
S1 =23728;
S2 =19136; S3
=15437; S4
=14747; S5 =1004.
приведена вартість це вартість платежу у грошах, що знаходяться в обігу, яка буде одержана в майбутньому. Чиста приведена вартість це сума грошей, що коштує інвестиція, враховуючи витрати, заробітки та часову вартість грошей.
= 33540 грн.
= 4117,5 грн.
Коефіцієнт витрати/прибуток
= 37000 : 24423 = 1,25
Значення коефіцієнта дорівнює 1,25. Цей результат задовільний, оскільки його прийнятне значення має бути вище 1. Тобто наші прибутки перевищують витрати на ІС на 25%.
Індекс прибутковості
=
4117,5 : 29423 = 0,14
Для інформаційної системи значення індексу прибутковості становить, а це говорить про незначну прибутковість даного проекту.
Цей показник можна використовувати для порівняння доходності альтернативних інвестицій.
Внутрішній коефіцієнт рентабельності
Значення коефіцієнту – 8%. Внутрішній коефіцієнт рентабельності - це дисконтна ставка, при якій приведена вартість майбутніх грошових потоків проекту дорівнює первісним витратам проекту. Іншими словами, величина дисконтної ставки така, що приведена вартість - первісні витрати = 0.
Значення коефіцієнту розраховані засобами MS Excel
Внутрішний коэфіціент рентабельності = (ВНДОХ)
| Затраты | ||||||
| 5405 | ||||||
| 3888 | ||||||
| 230 | ||||||
| 700 | ||||||
| 4800 | ||||||
| 14400 | Затраты | Доход: | ||||
| 29423 | -29423 | 6000 | 7000 | 7500 | 8000 | 8500 |
| Ставка = 24% | ||||||
| НПЗ | 251,70р. | |||||
| ВНДОХ после 2 лет | -40% | |||||
| ВНДОХ после 3 лет | -16% | |||||
| ВНДОХ после 4 лет | -1% | |||||
| ВНДОХ после 5 лет | 8% | |||||
ВИСНОВКИ
Виходячи з того, що метою даної курсової роботи було вивчення методів оцінки ефективності функціонування інформаційної логістичної системи, в роботі розглянуті наступні питання:
розгляд проблем інформаційної логістики,
інформаційного забезпечення логістичного керування,
створення логістичних інформаційних систем,
види логістичних інформаційних систем,
розкриття принципів побудови логістичних інформаційних систем,
дослідження інформаційних технологій,
а також значна увага