Анализ и диагностика финансово-хозяйственной деятельности
Фактические значения
(1)
Анализ влияния на объем товарной продукции количества работников и их выработки проведем описанным выше способом на основе данных табл.2. Зависимость объема товарной продукции от данных факторов можно описать с помощью мультипликативной модели:
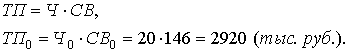
Тогда влияние изменения величины количества работников на обобщающий показатель можно рассчитать по формуле:
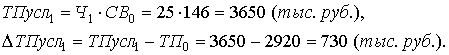
Далее определим влияние изменения выработки работников на обобщающий показатель
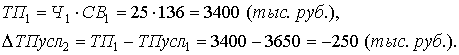
Таким образом, на изменение объема товарной продукции положительное влияние оказало изменение на 5 человек численности работников, что вызвало увеличение объема продукции на 730 тыс. руб. и отрицательное влияние оказало снижение выработки на 10 тыс. руб., что вызвало снижение объема на 250 тыс. руб. Суммарное влияние двух факторов привело к увеличению объема продукции на 480 тыс. руб.
Преимущества данного способа: универсальность применения, простота расчетов.
Недостаток метода состоит в том, что, в зависимости от выбранного порядка замены факторов, результаты факторного разложения имеют разные значения. Это связано с тем, что в результате применения этого метода образуется некий неразложимый остаток, который прибавляется к величине влияния последнего фактора. На практике точностью оценки факторов пренебрегают, выдвигая на первый план относительную значимость влияния того или иного фактора. Однако существуют определенные правила, определяющие последовательность подстановки: · при наличии в факторной модели количественных и качественных показателей в первую очередь рассматривается изменение количественных факторов; · если модель представлена несколькими количественными и качественными показателями, последовательность подстановки определяется путем логического анализа.
Под количественным факторами при анализе понимают те, которые выражают количественную определенность явлений и могут быть получены путем непосредственного учета (количество рабочих, станков, сырья и т.д.).
Качественные факторы определяют внутренние качества, признаки и особенности изучаемых явлений (производительность труда, качество продукции, средняя продолжительность рабочего дня и т.д.).
Способ абсолютных разниц является модификацией способа цепной подстановки. Изменение результативного показателя за счет каждого фактора способом разниц определяется как произведение отклонения изучаемого фактора на базисное или отчетное значение другого фактора в зависимости от выбранной последовательности подстановки:
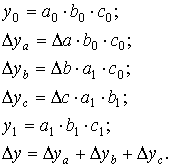
Способ относительных разниц применяется для измерения влияния факторов на прирост результативного показателя в мультипликативных и смешанных моделях вида у = (а – в) . с. Он используется в случаях, когда исходные данные содержат определенные ранее относительные отклонения факторных показателей в процентах.
Для мультипликативных моделей типа у = а . в . с методика анализа следующая:
находят относительное отклонение каждого факторного показателя:
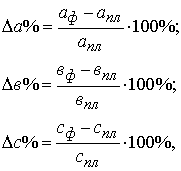
определяют отклонение результативного показателя у за счет каждого фактора
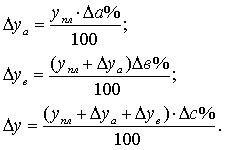
Пример. Воспользовавшись данными табл. 2, проведем анализ способом относительных разниц. Относительные отклонения рассматриваемых факторов составят:
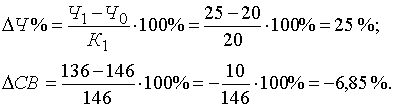
Рассчитаем влияние на объем товарной продукции каждого фактора:
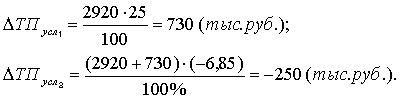
Результаты расчетов те же , что и при использовании предыдущего способа.
Интегральный метод позволяет избежать недостатков, присущих методу цепной подстановки, и не требует применения приемов по распределению неразложимого остатка по факторам, т.к. в нем действует логарифмический закон перераспределения факторных нагрузок. Интегральный метод позволяет достигнуть полного разложения результативного показателя по факторам и носит универсальный характер, т.е. применим к мультипликативным, кратным и смешанным моделям. Операция вычисления определенного интеграла решается с помощью ПЭВМ и сводится к построению подынтегральных выражений, которые зависят от вида функции или модели факторной системы.
Можно использовать также уже сформированные рабочие формулы, приводимые в специальной литературе [4]:
1. Модель
вида  :
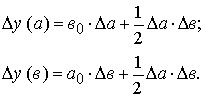
2. Модель
вида  :
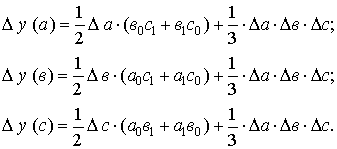
3. Модель
вида  :
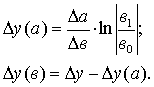
4. Модель
вида  :
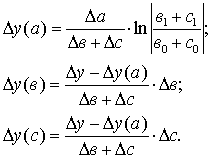
Рассмотрим возможность использования основных методов детерминированного анализа, обобщив вышеизложенное в виде матрицы (табл.3).
Таблица 3
Матрица применения способов детерминированного факторного анализа
|
Модели Способы |
Мультипликативные | Аддитивные | Кратные | Смешанные |
| Цепной подстановки | + | + | + | + |
| Абсолютных разниц | + | - | + | - |
| Относительных разниц | + | - | - |
|
| Интегральный | + | - | + |
|
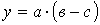

1.3 Информационное обеспечение анализа ФХД
Информационная система включает в себя совокупность входных данных, результаты их промежуточной обработки, выходные данные и конечные результаты, поступающие в систему управления. Рационально организованный и соответствующим образом регулируемый информационный поток служит надежной базой для построения моделей (моделирования) в соответствии с задачами экономического анализа.
Содержанием и предметом экономического анализа определяются стоящие перед ним задачи. Важнейшие из них:
1) повышение научно-экономической обоснованности бизнес-планов, бизнес-процессов и нормативов (в процессе их разработки);
2) объективное и всестороннее исследование выполнения бизнес-планов, бизнес-процессов и соблюдения нормативов (по данным учета и отчетности);
3) определение результативности использования трудовых, материальных и финансовых ресурсов (отдельно и в совокупности);
4) контроль за осуществлением требований коммерческого расчета;
5) выявление и измерение внутренних резервов (на всех стадиях производственного процесса);
6) проверка оптимальности управленческих решений.
Первая задача - повышение научно-экономической обоснованности бизнес-планов, бизнес-процессов и нормативов достигается обстоятельным ретроспективным анализом хозяйственной деятельности. Построение временных рядов за значительный период позволяет установить определенные экономические закономерности в хозяйственном развитии. Далее выявляются основные факторы, которые оказывали в прошлом и могут оказывать в будущем существенное влияние на хозяйственную деятельность предприятия (ассоциаций, товариществ, концернов и др.). Особое внимание обращается на анализ хозяйственной деятельности за текущий период; он является в то же время и предплановым анализом. Выводы ретроспективного анализа совмещаются с ним и в обобщенном виде используются в плановых расчетах. В связи с тем, что плановая работа опережает отчетную за текущий период, возникает необходимость предпланового анализа, изучение ожидаемого выполнения плана производится, как правило, за IV квартал.
Ретроспективный и текущий анализ завершаются перспективным (прогнозным) анализом с прямым выходом на планово-предположительные показатели.
Во всех случаях используются методы сравнительного анализа конечных производственно-финансовых результатов, показателей социально-экономической эффективности передовых предприятий и организаций (отечественных и зарубежных). Таким образом, бизнес-планы обстоятельно обосновываются необходимыми экономическими расчетами.
Вторая задача - объективное и всестороннее изучение по данным учета и отчетности выполнения установленных бизнес-планов, бизнес-процессов и соблюдения нормативов по количеству, структуре и качеству выпущенной продукции, выполненных работ и услуг. На промышленных предприятиях, например, исследуется выполнение производственной программы по количеству и ассортименту важнейших изделий, сортности, комплектности и качеству продукции, ритмичности производства, реализации продукции, выполнению договоров поставки; на транспорте -по грузообороту; в организациях связи - по числу оказанных услуг и т.д. В торговле основное внимание обращается на объем оптового и розничного товарооборота, на его ассортиментную структуру и т.д.
Третья задача - определение экономической эффективности использования трудовых, материальных и финансовых ресурсов. На промышленных предприятиях отдельно исследуется эффективность использования средств и предметов труда (зданий и сооружений, инструментов, сырья и материалов), рабочей силы (по численности и профессиональному составу работников, основному и вспомогательному персоналу, производительности труда и т.д.), финансовых ресурсов, взятых в их совокупности ( собственных и заемных).
В сельском хозяйстве анализ использования материальных, трудовых и финансовых ресурсов непосредственно увязывается с анализом использования природных ресурсов, со строгим соблюдением определенных экологических требований.
Четвертая задача экономического анализа - обеспечение заданной эффективности и оценка конечных финансовых результатов.
При оценке финансовых результатов деятельности предприятий используются количественные и качественные показатели (в их необходимой увязке). Так, размер прибыли промышленного предприятия определяется не только количеством и ассортиментом выпускаемых изделий, но и их себестоимостью. Прибыль торгового предприятия зависит как от выполнения плана товарооборота (по объему и структуре), так и от фактически сложившегося уровня издержек обращения.
Для правильной оценки соблюдения принципов коммерческого расчета и финансовых результатов необходимо подразделить факторы, повлиявшие на исследуемые показатели, на зависящие и не зависящие от предприятий. Устранение влияния сторонних факторов (путем соответствующих расчетов) позволяет объективно проанализировать результаты усилий коллектива предприятия или собственника. Подразделение факторов на зависящие и не зависящие от предприятия особенно необходимо в условиях рыночных отношений.
При анализе деятельности внутренних подразделений аналитические разработки несколько сужаются. В частности, сокращаются позиции, связанные с заключением договоров поставки, с банковскими и бюджетными расчетами, ограничиваются возможности анализа финансовых результатов.
Пятая задача экономического анализа - выявление и измерение внутренних резервов на всех стадиях производственного процесса.
Экономический анализ как дисциплина прикладная оправдывает себя в полной мере лишь тогда, когда приносит реальную пользу. Действительная полезность его состоит в выявлении неиспользованных резервов на всех стадиях производственного процесса. Повышение темпов развития экономики непосредственно зависит от того, приведены ли в действие все имеющиеся в хозяйстве резервы, соблюден ли непреложный принцип режима экономии - достижение наибольших результатов с наименьшими затратами.
В процессе экономического анализа выявление резервов происходит путем сравнительного изучения выполнения плана внутренними подразделениями предприятия, однородными предприятиями, а также изучения и наиболее полного использования отечественного и зарубежного передового опыта. Критическая оценка самих плановых разработок также может указать на возможности их перевыполнения.
Шестая задача экономического анализа состоит в обосновании и проверке оптимальности управленческих решений. Принять правильное управленческое решение, выявить его рациональность и эффективность можно лишь на основе предварительного экономического анализа.
Задачи экономического анализа, конечно, не исчерпываются приведенным выше перечнем. Многогранность хозяйственных ситуаций ставит перед ним многие задачи автономного характера. И их можно решить, применяя общие и частные аналитические методы.
2. Анализ финансово-хозяйственной деятельности ЗАО «Аккорд»
2.1 Краткая характеристика
Компания ЗАО «АККОРД» (компания занимается производством бетона и железобетонных конструкций).
Юридический и фактический адрес: РТ, г. Казань. Ул. Большой Сабан, д. 1
Общество самостоятельно заключает и контролирует исполнение хозяйственных и других договоров со всеми видами организаций, предприятий и учреждений, а также частными лицами.
Уставный капитал Общества составляет 282130000 рублей.
Высшим органом управления общества является собрание учредителей. Оно регулярно собирается один раз в год для утверждения бухгалтерской отчетности, отчета директора, отчета главного бухгалтера общества, распределения чистой прибыли, выборов исполнительного органа, решения стратегических вопросов деятельности общества.
Оперативной деятельностью общества руководит единоличный исполнительный орган – директор.
ЗАО «АККОРД» реализует только сертифицированную продукцию (товары, работы, услуги) в соответствии с действующим законодательством и несёт ответственность за реализацию продукции (товаров, работ, услуг), причиняющих вред потребителям.
Организационная структура предприятия выглядит следующим образом:
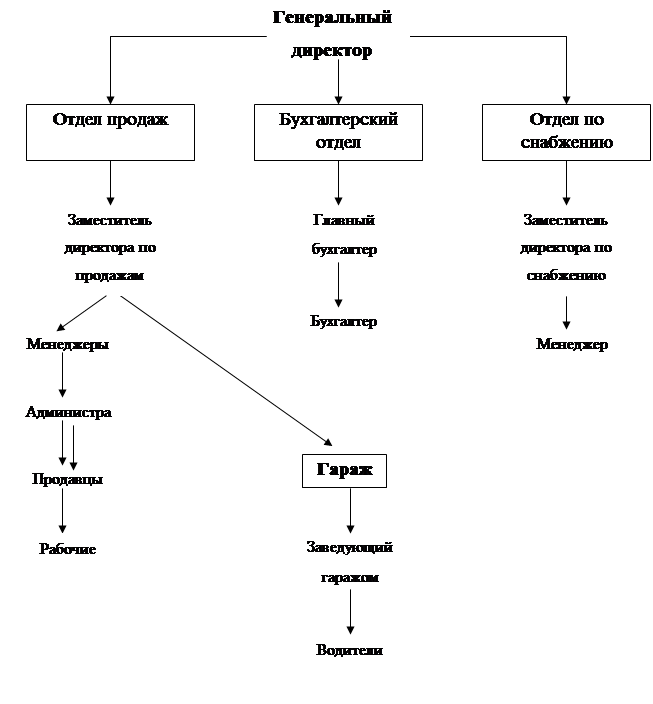
Рис. 1 Организационная структура
Охарактеризуем организационную структуру бухгалтерии ЗАО «АККОРД» (см. рис.2)
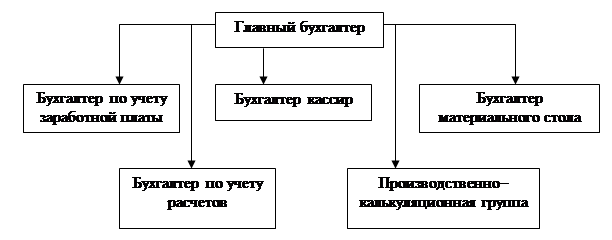
Рис. 2. Организационная структура бухгалтерии
Структура бухгалтерии линейного типа, т.е. все бухгалтера подчиняются непосредственно главному бухгалтеру.
Главный бухгалтер отвечает за организацию бухгалтерского учета на предприятии, разрабатывает учетную политику, занимается ведением учета основных средств, налогов, а также составлением финансовой отчетности предприятия.
Бухгалтер по учету заработной платы – начисляет заработную плату работникам предприятия, начисляет отпускные, больничные листы. Кроме этого отвечает за правильное и своевременное отчисление в фонды социального страхования.
Бухгалтер кассир –