Система внутрифирменного планирования на предприятии
Кроме того, от планового подразделения также необходимо требовать, чтобы оно знало реальное положение вещей в той ситуации, относительно которой запрашивается его мнение. Это означает, что сотрудники планового подразделения обязаны поддерживать тесный информационный контакт с теми, кто деятельно обеспечивает функционирование предприятия.
Если удастся обеспечить такое положение, когда рекомендации планового подразделения будут сочетаться со знанием реальности, и если будет ясное понимание того, что само принятие решений - главное в планировании, а план не более чем проект или предложение до тех пор, пока не принято решение, то можно будет устранить существующую опасную тенденцию отделения планирования от исполнения.
В заключение следует отметить, что если мы исходит из концепции планирования ко всему вышесказанному еще и как к процессу, выполняющему функцию координации, то должны придерживать этой позиции не только при сборе информации и проведении планирования, но и по завершению оного. Это означает, что необходимо информировать о том, что происходит управляющих, непосредственно не занимающихся планированием, а также технических работников, на которых оно оказывает самое непосредственное влияние. Им нужно объяснить философию, стратегию и методологию планирования, а также основные предположения, порядок сбора данных и процедуры их анализа.
Тогда планируемы и получаемые результаты не являются для них сюрпризом и можно будет внедрить с меньшим сопротивлением с их стороны, с меньшими затратами усилий, чем при отсутствии разъяснительной работы.
Таким образом, по изложенному в данной главе материалу можно сделать следующие выводы:
Планирование как особый специфический вид управленческой деятельности требует учета ряда обстоятельств и подходов, к основным из которых относятся:
а) планирование должно начинаться на самых высших уровнях управления компаний;
б) в организации плановой работы должен быть исключен «случай», так как ценность планирования состоит в систематической работе, комплексном подходе к решению проблем, в том числе внимательном анализе ситуации и учете случайных факторов, которые при определенных условия могут стать закономерным явлением;
в) планирование должно не только предупреждать негативные явления, но и обеспечивать выявление и использование долговременных возможностей;
г) основа эффективного плана - надежная информация;
д) планирование - это динамичный процесс, что требует постоянной корректировки и контроля планов;
е) планирование должно обеспечить нормальное взаимопонимание между всеми участниками процесса его разработки и реализации;
ж) эффект планирования связан с обеспечением нормальной адаптации плановых решений к конкретной ситуации.
Оперативное финансовое планирование заключается в разработке платежного календаря, детализирующего на квартал или месяц текущий финансовый план. Платежный календарь помогает поддерживать платежеспособность предприятия, вовремя привлекать краткосрочные заемные средства для покрытия разрыва во времени поступлений и перечислений средств. Структура (схема) платежного календаря аналогична текущему финансовому плану, но отражает ежедневное движение средств в балансе доходов и расходов предприятия.
Планирование опирается на фактические данные настоящего или прошлого периода, поэтому степень обоснованности плана зависит от достоверности исходных показателей, которые характеризуют достигнутый уровень развития конкретной фирмы. Одна из существенных проблем при планировании состоит в том, что некоторые экономические процессы, такие как кризисы, забастовки и прочее, не поддаются точному планированию, другие же экономические показатели, характеризующие рынок в целом (рынок конкурентов, объем спроса) не обладают высокой степенью достоверности.
Таким образом, планирование в условиях рыночной экономики основывается на неполных данных и предполагает необходимость контроля за выполнением планов, а также возможность корректировки плановых показателей.
2. Исследования системы внутрифирменного планирования в ОАО «ВАМИН Татарстан»
2.1 Краткая экономическая характеристика в организации
ОАО «ВАМИН Татарстан» молодая и быстрорастущая компания с позициями лидера в России и в Республике Татарстан, объединяющая региональные предприятия по переработке молока в цельномолочную продукцию.
Компания была основана в 2002 году. В 2004 году ОАО «ВАМИН» консолидировало молочные активы в рамках холдинга.
Компания ОАО «ВАМИН Татарстан» ориентирована, прежде всего, на долгосрочный рост бизнеса. Национальная российская компания ОАО «ВАМИН» - это огромные ресурсы, финансы, менеджмент и научно-исследовательская база мирового уровня.
Благодаря работе в рамках компании ОАО «ВАМИН Татарстан» стало выпускать продукцию под национальными брендами.
За последние годы на предприятии за счет использования собственных средств произведено техническое перевооружение и реорганизация производства. Приобретено новое, современное оборудование: асептическая линия розлива молока и соков с длительным сроком хранения (до 6 месяцев) «Тетра-Брик-Асептик», автомат по розливу молока и молочной продукции типа «Тетра-Рекс», линия по производству творожных изделий методом сепарирования, линия по выпуску глазированных сырков, автомат «ПАСТ ПАК». Разработаны и внедрены в производство новые технологии выработки молочных продуктов, таких как питьевые йогурты с различными наполнителями, растительно-сливочное масло, творожные массы с наполнителями, глазированные сырки.
Благодаря современному оборудованию и передовым технологиям предприятие без применения консервантов выпускает продукцию со сроками реализации до 6 месяцев. Многие продукты, производимые ОАО «ВАМИН Татарстан» пользуются особенно высоким спросом у потребителей.
Некоторые виды продукции ОАО «ВАМИН Татарстан» являются уникальной разработкой предприятия и не имеют аналогов в ассортименте конкурентов.
Закупки молочного сырья производятся не только в Татарстане, но и в Самарской, Саратовской, Оренбургской, Ульяновской областях.
Собственным транспортом ведется реализация молочной продукции потребителям не только Самарского региона, но и по всей России. За последние месяцы произошли изменения в коммерческой службе, которая отвечает за доставку и продажу молочной продукции ОАО «ВАМИН Татарстан».
Гибкая система подхода к работе с клиентами позволяет охватить всех розничных и оптовых клиентов региона.
Ассортиметный портфель ОАО «ВАМИН Татарстан»:
МОЛОКО: топленое, пастеризованное, стерилизованное;
СЛИВКИ: пастеризованные, стерилизованные;
Кисломолочная продукция: кефир, варенец, ряженка, бифидок, простокваша;
Йогурты: питьевые, густые (фруктовые), биойогурт;
Сметана
Творожная продукция: творог, масса творожная, сырки, сырки глазированные, кремы йогуртовые, десерты творожные;
Масло: крестьянское 72,5%, шоколадное 62%, топленое 99%, растительно-сливочное 72%;
Сыворотка.
Общая стратегическая цель - сделать продукцию ОАО «ВАМИН [Татарстан» доступной для потребителя.
Рассмотрим некоторые моменты создания бренда на предприятии ОАО «ВАМИН Татарстан».
Таблица 2.1. Обьемы производства ОАО «ВАМИН Татарстан» за 2007г.
| Группа | Объем продаж (т) |
| Молоко | 2 800 |
| Кисломолочные продукты | 1319 |
| Сметана | 347 |
| Творог | 241 |
| Питьевые йогурты | 93 |
| Густые йогурты | 75,9 |
| Жидкие десерты | 16,5 |
| Густые десерты | 24,9 |
| Сливки | 52 |
| Масло | 83 |
| Сыры | 0,8 |
| Прочее | 85,6 |
| Всего | 5139,5 |
Для наглядности структуру продаж представим на рис.2.1
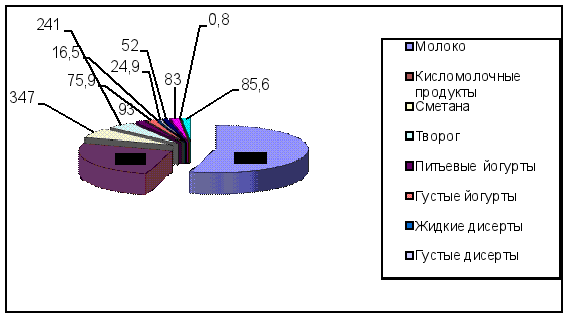
Рис. 2.1.1. Структура продаж ОАО «ВАМИН Татарстан» за 2007 г.,%
Внутрифирменное планирование ОАО «ВАМИН Татарстан» сосредоточено на высшем уровне управления и имеет целью определение тенденций развития различных сторон деятельности предприятия, расчет и выбор наиболее благоприятных условий его деятельности.
Отличительной чертой стратегического планирования ОАО «ВАМИН Татарстан» является его гибкость, обусловленная подвижностью плановых горизонтов, т.е. периодов времени, на которые вырабатывается перспективная политика.
Экономические показатели деятельности ОАО «ВАМИН Татарстан» приводятся на основе собранных данных квартальной отчетности, представляемой хозяйствующим субъектом в налоговые органы.
Таблица 2.1 Основные показатели финансово-хозяйственной деятельности ОАО «ВАМИН Татарстан» за 2005-2007гг.
| Показатели | 2005 г. | 2006 г. | 2007 г. | абс. (+,-) |
2007/ 2006,% |
|
| 1. | Объем выпущенной продукции, тыс.руб. | 1000987 | 1469624 | 2167850 | +698226 | 147,51 |
| 2. | Среднесписочная численность персонала, чел. | 178 | 196 | 226 | +30 | 102,51 |
| 3. | Материальные затраты, тыс.руб. | 565809 | 1084603 | 1731604 | +647001 | 159,65 |
| 4. | Среднегодовая стоимость основных фондов, тыс.руб. | 141537 | 140291 | 184054 | +43763 | 131,19 |
| 5. | Среднегодовая стоимость оборотных фондов | 136746 | 215812 | 372236 | +156424 | 172,48 |
| 6. | Производительность труда, т.руб. | 70,811 | 102,398 | 147,352 | +44,954 | 143,90 |
| 7. | Материалоемкость продукции, руб. | 0,56 | 0,738 | 0,799 | +0,061 | 108,27 |
| 8. | Фондоотдача, руб. | 7,07 | 10,48 | 11,79 | +1,31 | 112,50 |
| Коэффициент оборачиваемости оборотных средств, обороты п.1 : п. 5. | 7,32 | 6,81 | 5,824 | -0,986 | 85,52 |
По данным таблицы 2.1.1, мы видим, что объем выпущенной продукции 2007 г. составил 2167850 тыс.руб., наблюдается значительное увеличение объемов в сравнении с 2006 г. на сумму 698226 тыс.руб., увеличение составляет -147,51%.
Численность работников увеличилась по сравнению с 2005 годом на 30чел.
Материальные затраты в 2007 г. увеличены на сумму 647001 тыс.руб. или 159,65%%, среднегодовая стоимость основных фондов по сравнению с 2006 г. увеличилась на сумму 43763 тыс.руб., что составляет 131,19%.
Среднегодовая стоимость оборотных активов по сравнению с 2006 г. выросла на сумму 156424 тыс.руб., что составляет 172,48%.
Производительность труда в сравнении с 2006 г. увеличилась на 43,90%, коэффициент оборачиваемости оборотных средств снизился и на конец 2007 г. составил - 85,52%.
Таблица 2.1 Состав дебиторской и кредиторской задолженности по ОАО «ВАМИН Татарстан» за 2005-2007 гг.
| Наименование | на 1.01.05 в тыс. руб. | Уд вес, %% | на 01.01.06 в тыс. руб. | Отноше ние к 2004 г | на 01.01.07 в тыс. руб. | Отноше ние к 2005 г |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Дебиторская задолженность | 36456 | 100,00 | 72326 | 198,39 | 199204 | 275,43 |
| в том числе покупатели и заказчики | 27051 | 74,20 | 47847 | 176,88 | 62742 | 131,13 |
| Прочие дебиторы | 9405 | 25,80 | 24479 | 260,28 | 136462 | 557,47 |
| 2. Кредиторская задолженность в т.ч. | 78963 | 100,00 | 103111 | 130,58 | 370938 | 359,75 |
| поставщики и подрядчики | 61409 | 77,77 | 59354 | 96,65 | 288313 | 485,75 |
| бюджетным и внебюджетным фондам | 5121 | 6,49 | 14241 | 278,09 | 13608 | 95,56 |
| по оплате труда | 7354 | 9,31 | 8067 | 109,70 | 9789 | 121,35 |
| прочие кредиторы | 5079 | 6,43 | 21449 | 422,31 | 59228 | 276,13 |
По данным таблицы 2.1.2, мы видим, что величина дебиторской задолженности в сравнении с 2005 г. увеличилась и составила в 2006 г. 199204 тыс.руб., рост - 2,75 раз, - это покупатели и заказчики - 62742 тыс.руб., прочие А дебиторы - 136462 тыс.руб.
Кредиторская задолженность увеличилась по сравнению с 2005 г. в 3,59 раз и на конец 2006 составила 370938 тыс.руб., основная доля поставщики и подрядчики - 288313 тыс.руб. и прочие краткосрочные обязательства - 59228 тыс.руб.
Таблица 2.1 Финансовая устойчивость и автономность ОАО «ВАМИН Татарстан» за 2004-2007тг.
| п/п | Наименование показателей | 2004 г. | 2005 г. | 2006г/2005 | 2007г. | Отклонения | |
| абс. | отн. | ||||||
| 1. | Коэффициент обеспеченности запасов собственными оборотными | 0,65 | 0,93 | 143,07 | 0,47 | -0,46 | 50,53 |
| 2. | Отношение заемных средств к собственным | 0,24 | 0,39 | 162,5 | 0,94 | 0,55 | 2,4 раз |
| 3. | Коэффициент обеспеченности собственными оборотными | 0,52 | 0,56 | 107,6 | 0,17 | -0,39 | 30,35 |
| 4. | Коэффициент инвестирования | 1,04 | 2 | 192,3 | 1,24 | 0,76 | 62,00 |
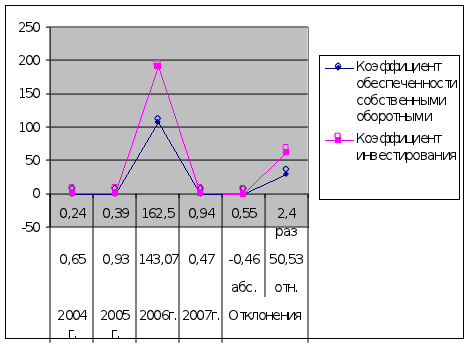 По
данным таблицы
2.1.3, мы видим, что
коэффициенты
финансовой
устойчивости
и автономности
предприятия
в 2004-2007 г. меняются,
если в 2006 г. произошло
увеличение
указанных
коэффициентов,
то в 2007г. коэффициенты
финансовой
устойчивости
и автономности
снижаются,
коэффициент
обеспеченности
запасами снизился
по отношению
к 2006 и составил
на конец 2007 г. -
50,53%, коэффициент
заемных средств
увеличился
в 2007 г. в 2,4 раза,
коэффициент
обеспеченности
собственными
оборотными
средствами
на 30,35%, коэффициент
инвестирования
- 62%, это связано
со значительным
увеличением
запасов предприятия
и ростом дебиторской
задолженности
Таблица 2.1.4 Оценка платежеспособности ОАО «ВАМИН Татарстан» за 2005-2007 г.
| № п/п | Наименование показателей | 2005 г. | 2006 г. | 2006г/ 2005 г | 2007 г. | отклонение | |
| абсол. | относ | ||||||
| 1. | Коэффициент абсолютной ликвидности | 0,061 | 0,095 | 155,74 | 0,12 | 0,025 | 126,32 |
| 2. | Коэффициент ликвидности | 0,76 | 0,79 | 103,95 | 0,64 | -0,15 | 81,01 |
| 3. | Коэффициент текущей ликвидности | 2,01 | 2,61 | 129,85 | 1,24 | -1,37 | 47,51 |
По данным таблицы 2.1.4, мы видим, что коэффициент абсолютной ликвидности по отношению к 2005 г. в 2006 г. увеличился на 55,74%, а к 2007 г. - 26,32%, коэффициент ликвидности в 2006 г. по отношению к 2006_г. увеличился на 3,95%, а в 2007 г. снизился и составил на конец 2007 г. 81,01%, коэффициент текущей ликвидности в 2006 г. увеличился на 29,85%, но 2007 г. снизился и составил к 2006 г. - 47,51%, коэффициент текущей ликвидности ниже установленного 2, это показывает, что к концу 2007 г. у предприятия появилась зависимость от внешних источников финансирования.
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Чем больше величина прибыли и выше уровень рентабельности, тем эффективнее функционирует предприятие, тем устойчивее его финансовое состояние.
Таблица 2.5
| Наименование показателей | 2004 г. | 2005 г. | 2006 г. | 2006/ 2007г. |
| 1 .Выручка от продажи | 1000987 | 1469624 | 2167850 | 147,51 |
| 2. Себестоимость продаж | 787859 | 1179580 | 1742184 | 147,70 |
| 3. Валовая прибыль | 213128 | 290044 | 425666 | 146,76 |
| 4. Коммерческие расходы | 83970 | 126885 | 173491 | 136,73 |
| 5. Управленческие расходы | 47052 | 49027 | 68506 | 139,73 |
|
6. Прибыль от продаж, |
82106 | 114132 | 183669 | 160,93 |
| 7. Проценты к получению | 1158 | |||
| 8. Проценты к уплате | 4366 | 4083 | 9828 | 240,71 |
| 9. Прочие операционные доходы | 139495 | 269712 | 219101 | 81,24 |
| 10. Прочие операционные расходы | 140656 | 277607 | 236989 | 85,37 |
| 11. Внереализационные доходы | 7345 | 13981 | 18068 | 129,23 |
| 12. Внереализационные расходы | 16161 | 12268 | 18930 | 154,30 |
| 13. Прибыль до налогообложения | 67763 | 103867 | 157049 | 151,20 |
| 14. Отложенные налоговые активы | 4701 | 1398 | 7 | 0,50 |
| 15. Отложенные налоговые обязательства | 2904 | 726 | 2464 | 339,39 |
| 16. Текущий налог на прибыль | 21526 | 26452 | 41243 | 155,92 |
| 17. Штрафные санкции по налогам | 1242 | 156 | 57 | 36,54 |
| 18. Налог на прибыль прошлых лет | 1895 | - | - | - |
| 19. Чистая прибыль | 44897 | 75135 | 113292 | 150,78 |
По данным таблицы 2.1.5, мы видим, что у предприятия положение в 2007 г. значительно улучшается, выросла выручка по отношению к 2006 г. -147,51%, также значительно увеличена прибыль предприятия с 75135 тыс.руб. в 2006 г. до 113292 тыс.руб. или - 150,78% в 2007 г.
Чистую прибыль предприятия в 2005 г. снизили штрафные санкции предприятия по налогам - 1242 тыс.руб., в 2006 г. 156 тыс.руб., в 2007 г. -57тыс.руб., снижение штрафов по отношению к 2007 г. составило - 36,54%. В 2005 г. чистую прибыль предприятия снизил не доначисленный налог на прибыль прошлых лет на сумму - 1892 тыс.руб.
2.2 Исследование системы стратегического управления в организации
Система управления стратегическим планированием ОАО «ВАМИН Татарстан» - это регламент взаимодействия служб аппарата управления и структурных подразделений, закрепляющий в соответствующих внутренних нормативных актах и инструкциях обязанности каждого подразделения на каждой стадии бюджетного процесса, так как бюджетный процесс является непрерывным и повторяющимся (регулярным). Точно так же регулярно, в соответствующие сроки в аппарат управления из структурных подразделений должна поступать учетная информация, необходимая для его обеспечения.
Способности к стратегическому управлению в ОАО «ВАМИН Татарстан» предполагают наличие нескольких элементов. Выделяют два основных конечных продукта стратегического управления на предприятии.
Один из них - потенциал организации, который обеспечивает достижение целей в будущем.
Другим конечным продуктом стратегического управления в ОАО «ВАМИН Татарстан» является внутренняя структура и организационные изменения, обеспечивающие чувствительность организации к переменам во внешней среде.
В ОАО «ВАМИН Татарстан» это предполагает наличие способности своевременно обнаружить и правильно истолковать внешние изменения, а также руководить ответными адекватными действиями, которые предполагают наличие стратегических возможностей для разработки, испытаний и внедрения новых товаров и услуг, технологий, организационных изменений.
Потенциал организации и стратегические возможности определяются ее архитектоникой и качеством персонала.
Серьезной проблемой в ОАО «ВАМИН Татарстан» является то, что исполнители, продвигаясь вверх в корпоративной иерархии, в целом не получают подготовки в области стратегического управления и не совершенствуют навыков стратегического мышления.
Технология стратегического анализа на первой стадии включает разработку миссии и цели, оценку потенциала, климата (условий), позиции и конкурентного преимущества фирмы.
Вторая стадия состоит в подготовке альтернативных и каталога базовых (эталонных) стратегий, а также выбора и принятия предпочтительной цели (как правило, представляющей собой комбинацию разного вида и уровня задач)
Третья стадия предусматривает организационные меры по реализации выбранной стратегии: разработку проекта и плана, реструктуризацию, контроль (мониторинг) аналитического процесса, реализацию решений.
Бизнес-планирование в ОАО «ВАМИН Татарстан» - основополагающая часть всего планирования в организации, начиная от постановки стратегических целей и заканчивая планированием и контролем исполнения квартальных месячных и декадных бюджетов.
Данная процедура включает разработку и ежеквартальную корректировку бизнес-плана, который корректирует вариант реализации выбранной стратегии и играет роль инструмента среднесрочного планирования, ежеквартального контроля и оценки результатов достижения целевых установок.
Весь технологический процесс стратегического управления ОАО «ВАМИН Татарстан», разработанный планово-экономическим отделом, представлен на рис. 2.2.2.
Стыковка оперативного финансового планирования с бизнес-планированием происходит в ОАО «ВАМИН Татарстан» в двух направлениях:
- все оперативные планы составляются на основе стратегического бизнес-плана развития предприятия;
- по итогам фактического выполнения оперативных планов анализируются отклонения «план-факт» стратегического бизнес-плана.
План продаж в оперативных планах ориентирован, прежде всего, на план продаж стратегического бизнес-плана.
План инвестиций оперативного плана детализируется на основе инвестиционного плана в стратегическом бизнес-плане.
Стратегические планы ОАО «ВАМИН Татарстан» разработаны так, чтобы не только оставаться целостными в течение длительных периодов времени, но и быть достаточно гибкими, чтобы при необходимости можно было осуществить их модификацию и переориентацию.
Система организации кадрового планирования в организации ОАО «ВАМИН Татарстан» является жизненно-необходимой кадровой политикой организации.
Ее цель - по возможности целесообразное, то есть экономичное и справедливое по отношению к человеку распределение потенциала рабочей силы между вакантными рабочими местами. Реализация планирования использования кадров должна обеспечить оптимальную степень удовлетворенности ОАО «ВАМИН Татарстан» своими рабочими местами в том случае, если были учтены их способности, умения, требования и мотивация.
Система стратегического планирования в ОАО «ВАМИН Татарстан» осуществляется Советом директоров, генеральным директором, с привлечением заместителей отделов: отдела экономического анализа и тарифной политики, бухгалтерии организации, отдела маркетинга, финансового отдела. Все планы после проработки утверждаются генеральным директором ОАО «ВАМИН Татарстан».
Основой эффективного планирования ОАО «ВАМИН Татарстан» является непрерывность планирования, т.е. взаимосвязь стратегического, средне- и краткосрочного планирования, анализа и контроля за исполнением запланированного.
Одним из важнейших аспектов успешного применения планирования является его системность.
Для четкой работы менеджеров ОАО «ВАМИН Татарстан» необходимы и четкие финансовые ориентиры, например: размер чистой прибыли на планируемый период, выручки от реализации, роста капитализации, общих расходов, маржинальной прибыли, накладных расходов, капитальных затрат, дебиторской и кредиторской задолженности, соотношения между собственными активами и привлеченными, достижение заданного уровня финансовых коэффициентов (ликвидности, платежеспособности, рентабельности активов, рентабельности продаж, оборачиваемости активов и т.д.).
Общее управление уделяет основное внимание росту и эффективности производства, а также обнаруживает и элиминирует все то, что мешает минимизации издержек на единицу продукции. Финансовое управление оперирует денежной наличностью и строго выполняет функции контроля. Маркетинг занимается сбытом и его анализом.
Главная функция в стратегии организации - организация производства Она сосредоточивает усилия на массовом производстве и автоматизации, дающей наибольшие результаты по критерию затраты - производство НИОКР обеспечивает улучшение технологии производственного процесса и постепенное усовершенствование продукции.
Необходимо также отнести совершенствование финансовой службы организации и повышения профессионального уровня финансовых менеджеров, экономистов и бухгалтеров.
Главная задача стратегического управления в данной области состоит в организации собственного потенциала ОАО «ВАМИН Татарстан» с четкой ориентацией на рыночную ситуацию. Эту общую задачу можно разбить на две отдельные задачи принципиального значения. В краткосрочном плане на первое место выдвигается проблема текущей эффективности, т.е. превращения существующих ресурсов и компетенций в рыночные конкурентные преимущества, тогда как в долгосрочной перспективе проблема заключается в развитии новых ресурсов и компетенций, которые позволили бы использовать рыночные шансы. Следующая проблема состоит в реализации стратегических планов. Неудачи в их осуществлении могут иметь прямые последствия для успеха деятельности ОАО «ВАМИН Татарстан».
Таблица 2.2.1 Факторы, влияющие на потенциал ОАО «ВАМИН Татарстан»
| Деятельность | Факторы |
|
Общее управление Финансовое управление Маркетинг Производство НИОКР |
Эффективность +рост + нововведения + зрелость + творческий дух + диверсификация + высокая степень риска + технология + управление проектами + многонациональная корпорация + социальные функции. Функции контроля + распределение средств + получение кредита + выплата налогов + оперирование денежной наличностью + капиталовложения + воздействие на инфляционные процессы + анализ продаж + продвижение продукции на рынок Сбыт + реклама + пробный сбыт новой продукции + исследование рынков + массовое производство + производство по индивидуальным заказам + расширение рынка + международный маркетинг. Управление запасами + распределение продукции + материально-техническое снабжение + трудовые отношения + автоматизация + смена модулей продукции + адаптация технологии. Исследования + творческий дух + нововведения + адаптация + постепенное развитие + имитация + модернизация + проектирование промышленных зданий и сооружений + производственная технология. |
В системе стратегического управления в ОАО «ВАМИН Татарстан» лежит функция разработки стратегической ориентации организации на базе анализа рынка и внутрифирменных ресурсов. В рамках этой системы определяется стратегический потенциал успеха, который необходимо задействовать в будущем. С учетом долгосрочных целей ОАО «ВАМИН Татарстан» должно решить, надо ли пытаться искать новый потенциал или следовать ранее намеченным курсом, т.е. использовать уже выявленный.
В работах, посвященных систематизации возможных вариантов в области создания потенциала успеха, выделяются четыре принципиально важных пути.
Ориентация на существующий внутрифирменный производственный потенциал на освоенных рынках. При этом основное внимание предприятие концентрирует на своих сильных сторонах. Очевидно, что подобная ориентация чревата ослаблением конкурентных позиций, особенно на динамичных рынках. 2.Создание нового производственного потенциала на уже освоенных рынках. Это главное направление в развитии организации в случае, когда обработанные рынки обладают достаточным потенциалом роста или когда у предприятия нет средств для экспансии на других рынках. С включением в работу нового потенциала ОАО «ВАМИН Татарстан» стремится улучшить или сохранить свои конкурентные позиции.
Освоение новых рынков с помощью существующего производственного потенциала. ОАО «ВАМИН Татарстан» на базе своих ресурсов и компетенций ищет новые возможности или рынки, где они могли бы прибыльно использоваться. Главной проблемой при такой ориентации часто является отсутствие рыночного «ноу-хау», что затрудняет профилирование товаров и услуг у потребителей и формирование эффективной сбытовой сети.
Создание нового стратегического потенциала ОАО «ВАМИН Татарстан» для освоения новых рынков. Это наиболее трудный путь, так как ОАО «ВАМИН Татарстан» не знакомо со спецификой нового рынка и к тому же вынуждено развивать компетенции, которые должны обеспечить ему долгосрочные преимущества перед конкурентами.
Из-за больших рисков подобная ситуация оправдана в тех случаях, когда рынок обещает очень высокую прибыль. Это, как правило, типично для зарождающихся рынков, на которых новый поставщик товаров и услуг не испытывает обычного давления со стороны уже обосновавшихся здесь конкурентов.
Подобная ориентация не оправдана, когда рынок не обладает высоким потенциалом роста, чреват большими рисками, а наличные ресурсы предприятия не гарантируют экспансии.
Инструменты построения концептуальной модели стратегического плана предприятия на основе разработанного алгоритма формирования и исполнения набора альтернативных стратегий.
Эффективность стратегий и планов в целом оценивается исходя из того, что ценность формируется по совокупности конечных результатов и эффективности процессов, являющихся средствами их достижения (рис. 2.2.5).
При этом перенос акцента на оценку внешних и внутренних результатов (вместо стандартной цепочки ценности Портера) позволяет определить, какие альтернативные процессы направлены на развитие имеющихся и создание новых уникальных ресурсов (способностей, компетенций, КФУ), которые обеспечат предприятию конкурентное преимущество.
Предлагаем акцентировать внимание на оценке достижения состояния «идеальное предприятие» и «идеальный продукт» по трем направлениям: между фактическим состоянием и плановыми показателями, фактическим состоянием и показателями идеальной модели, плановыми и идеальными.
Анализ первого направления производим с целью оценки качества и эффективности процесса реализации стратегии или плана, выявления отклонений результатов и их причин, что является исходной информацией при разработке корректирующих мероприятий. Анализ двух следующих направлений выполняем с целью оценки качества и эффективности самого процесса планирования.
Что касается создания нового производственного потенциала ОАО «ВАМИН Татарстан», то основная проблема заключается в продолжительности процесса.
Для своевременного выявления ошибок и успешного осуществления стратегии часто требуется разбивка долгосрочных целей на краткосрочные, т.е. построение своеобразной целевой траектории. При определении основных вех развития надо в каждом случае устанавливать свое положение относительно конкурентов. В качестве аналитического инструмента здесь можно использовать сравнительный анализ цепочки создания благ или метод лучших отраслевых показателей, позволяющий сравнивать собственный производственный потенциал с таковым в других организациях.
В качестве средства повышения эффективности внутрифирменного планирования в ОАО «ВАМИН Татарстан» ввиду высокого дефицита знания может быть признана только координация планов в форме общеорганизационного согласования. В пользу согласованной организации говорит также высокий дефицит знания в области отдельных стратегических процессов ОАО «ВАМИН Татарстан».
Таким образом, по исследованию системы стратегического управления в организации, следующие выводы:
В ОАО «ВАМИН Татарстан» бизнес-планирование - основополагающая часть всего планирования в организации, начиная от постановки стратегических целей и заканчивая планированием и контролем исполнения квартальных месячных и декадных бюджетов. Данная процедура включает разработку и ежеквартальную корректировку бизнес-плана, который корректирует вариант реализации выбранной стратегии и играет роль инструмента среднесрочного планирования, ежеквартального контроля и оценки результатов достижения целевых установок.
Система стратегического планирования в ОАО «ВАМИН Татарстан» осуществляется финансовым отделом организации, с привлечением отделов: отдела экономического анализа и тарифной политики, бухгалтерии организации, отдела маркетинга, отдела кадров под руководством финансового директора предприятии.
Оценка и контроль выполнения стратегий для ОАО «ВАМИН Татарстан» является логически последним процессом, осуществляемым в стратегическом управлении. Данный процесс обеспечивает устойчивую обратную связь между тем, как идет процесс достижения целей, и собственно целей организации.
Стратегический контроль сфокусирован на том, возможно ли в дальнейшем реализовывать принятые стратегии, и приведет ли их реализации достижению поставленных целей Компании.
Корректировка по результатам стратегического контроля может касаться как стратегий, так и целей ОАО «ВАМИН Татарстан».
В системе планирования в ОАО «ВАМИН Татарстан» лежит функция разработки стратегической ориентации организации на базе анализа рынка и внутрифирменных ресурсов. В рамках этой системы определяется стратегический потенциал успеха, который необходимо задействовать в будущем. Система реализации в рамках системы реализации должны конкретизироваться или подготавливаться к осуществлению все задания и мероприятия, намеченные в системе планирования. Здесь же проверяется их эффективность.
Чтобы рассчитывать на успех, ОАО «ВАМИН Татарстан» должно трансформировать отвечающие рыночным шансам компетенции в рыночные конкурентные преимущества. В свою очередь эти преимущества приводят к успеху лишь в том случае, если они позитивно влияют на решения о закупках со стороны клиента. В результате образуются стратегические факторы успеха.
2.3 Особенности внутрифирменного планирования в организации
Целевая ориентация системы планов осуществляется в ООО ОАО «ВАМИН Татарстан» при помощи организационно-иерархической соподчиненности и естественно обусловленной кооперации объектов планирования. Основой системы планов является долгосрочная целевая программа, содержащая главные установочные показатели деятельности структурных единиц и предприятия в целом.
Отдаленные долгосрочные цели в ОАО «ВАМИН Татарстан» дважды подвергаются планированию - в долгосрочных и в оперативно управляемых планах. Вначале отдаленные цели включаются в план как предмет их разработки, т.е. в оперативном и текущем планах определяются задания разработчикам, сроки начала работ по этапам и даты их завершения. Далее из наличных ресурсов для обеспечения начатых работ выделяются необходимые средства, которые также подвергаются текущему планированию.
Оперативное планирование в ОАО «ВАМИН Татарстан» является развернутым продолжением текущего планирования производства и включает детализацию текущего плана предприятия и доведение его заданий до каждого цеха, отдела, участка, бригады, рабочего. Планы и графики при этом составляются на квартал, месяц, декаду, сутки, смену, а иногда на каждый час;
В целом долгосрочное, текущее и оперативное планирование взаимосвязаны и представляют собой систему планирования, которая объединяет в комплекс весь механизм управления ОАО «ВАМИН Татарстан» (табл. 2.3.1).
Таблица 2.3.1 Организационно-иерархическая схема соподчиненности и кооперации планирования ОАО «ВАМИН Татарстан»
| Периодичность плана | Форма заказа | Структура показателей планирования | Ответственные исполнители плана |
| Оперативно –календарный | Заказы потребителей | Подетально-натуральные нормы и нормативы | Цех №1,2,3 |
| Текущий | Преимущественно заказы потребителей | Натуральные - по видам изделий, стоимостные -подробно, нормы и нормативы, трудовые -подробно | Цех №1,2,3 отделы: технический, финансовый |
| Среднесрочный | Заказы потребителей, прогнозы | Укрупненные, стоимостные, натуральные, трудовые, нормы и нормативы | Цех №1,2,3 отделы: технический, финансовый |
|
Долгосрочный ' |
В основном прогнозы, частично заказы |
Укрупненная номенклатура изделий, объемы финансирования, ДОХОД |
Участок № 1,2,3 отделы: технический, финансовый |
| Стратегический | Прогнозы | Важнейшие виды продукции, объемы финансирования, эффективность | Отделы: маркетинга, технический, финансовый |
Взаимоувязка и взаимная корректировка при расхождении планов различных служб ОАО «ВАМИН Татарстан» оперативно осуществляются на протяжении всего периода разработки и выполнения долгосрочного плана. Полное совмещение планов, а также методов учета и контроля, применяемых руководством строительной организации и бухгалтерией, достигается, как правило, лишь на завершающем этапе.
Технология внутрифирменного планирования ОАО «ВАМИН Татарстан» включает:
- определение и обоснование основной цели и вытекающих из нее задач предприятия;
- оформление поставленной задачи, установление конкретных показателей и заданий для исполнителей;
детализацию задания по видам и объемам работ, конкретным рабочим местам и срокам исполнения;
детальные расчеты затрат и получаемых результатов на весь период планирования.
Для разработки плана специалистам по планированию требуется соответствующая информация. Помимо прогнозных и маркетинговых данных, т.е. в основном внешней информации, в органы планирования поступает большой объем внутренней информации.
Сбор и обобщение поступающей информации, ее анализ относится к предплановой работе специалистов. Предплановая работа столь же необходима, как и разработка самого плана.
Составление плана деятельности ОАО «ВАМИН Татарстан» начинается с подготовки проекта отдельных его частей:
- плана производства и реализации продукции; - плана материально-технического обеспечения;
плана по кадрам и заработной плате;
перспективного плана по новой технике и капитальным вложениям;
финансового плана.
Планирование является важной частью управления предприятием, но, к сожалению, занимает при правильном подходе немало времени. Критически важным элементом планирования в коммерческой деятельности является финансовое планирование и прогнозирование состояния предприятия, или как его часто называют - бюджетирование. Оно базируется на ясном понимании закономерностей рыночного поведения, законов конкуренции и места предприятия на рынке, то есть, в том числе на сформулированных стратегических целях предприятия. Но финансовое планирование, хотя и является критическим элементом управления бизнесом, не является в большинстве случаев достаточным для реализации управления предприятием
К числу внутренних факторов, влияющих на составление бюджетов ОАО «ВАМИН Татарстан» следует отнести:
- дефицит времени в связи с давлением, приоритетом текущих дел;
- убежденность в том, что главный фактор успеха фирмы - предпринимательский талант руководителей, интуиция и деловые связи;
- недостаточная квалификация служащих;
- негативное отношение к планированию, ассоциируемое с советской плановой экономикой др.
В связи с ужесточением конкуренции на рынке, эти проблемы для ОАО «ВАМИН Татарстан» приобретают особую значимость. Основными направлениями их решения представляются:
- исследование и адаптация зарубежных методик составления бюджета к современным условиям функционирования отечественных организаций, в том числе к существующей системе учета и контроля его исполнения;
разработка собственных методик бюджетирования, наиболее полно учитывающих отраслевые и специфические особенности конкретного предприятия;
использование и совершенствование современных информационных технологий поддержки управленческих решений в этой области.
Использование бюджетирования привело к несомненным выгодам и для собственников, и для менеджеров, и для персонала ОАО «ВАМИН Татарстан»:
- собственник получил не только полный и эффективный контроль за финансовыми потоками собственного предприятия, но и емкую, информативную и простую в понимании отчетность (ранее имелся дефицит релевантной информации финансового характера, в связи с ориентацией учета на внешних, а не внутренних пользователей информации);
- руководители всех уровней приобрели эффективный инструмент управления финансовыми потоками, недопущения кассовых разрывов, оперативную и достоверную комплексную информацию и отчетность о направлениях и суммах расходов, источниках и статьях поступлений финансов;
- персонал получил четкие инструкции к ежедневным действиям, четкое распределение полномочий, ответственности и обязанностей, а также эффективный контроль работы.
Финансовая модель или, если говорить более точно, модель бюджетирования, представляет собой систему математических уравнений, логических утверждений и данных, которые описывают взаимодействие переменных, характеризующих финансовую и операционную деятельность.
Финансовая модель ОАО «ВАМИН Татарстан» характеризуется
следующими возможностями:
1. Рассчитывает одну или несколько финансовых переменных: расходы, доходы, инвестирование, денежный поток, налоги, прибыли.
2. Позволяет пользователю управлять значениями одной или нескольких финансовых переменных (устанавливать их и изменять).
3. Предназначается для коррекции стратегических решений под влиянием альтернативных значений финансовых переменных.
У разных бизнес-направлений предприятия могут различаться наборы ограничивающих факторов.
Таким образом, можно сделать вывод, что финансовая модель бюджетирования формируется под влиянием следующих факторов:
цели разработки финансовой модели (в т.ч. информация, необходимая руководителям компании для принятия решений);
существующие ограничения;
стратегия развития компании;
архитектура бюджетной системы компании.
При составлении графика поступления денежных средств учитывается, что выручка от продаж текущего периода приходит в виде денег только на 70 %, оставшаяся часть (30%) поступает в следующем периоде и представлен в Табл. 2.3.2. Приложения 1.
Из данных таблицы видно, что остаток дебиторской задолженности предприятие планирует получить в 1 квартале в размере 409,98 тыс. руб. Дополнительно в первом периоде предприятие получает деньгами 70% выручки от первого периода в объеме 1503670 руб., что составляет 1052569