Цели в системе управления
Труднодостижимые, но реальные цели. Не так давно менеджер одной из американских фирм подсчитал, что для выполнения всех предложенных руководством задач рабочая неделя его и его подчиненных должна составлять не менее 100 часов. Единственный результат изначально недосягаемой цели – ухудшение морального состояния сотрудников. Точно так же постановка простых целей означает снижение мотивации работников к их достижению. Том Питерс, соавтор книги «В поисках эффективного управления» (In Search of Excellence), уверен что в лучших программах качества ставятся крайне амбициозные цели, которые заставляют работников «тянуться» к ним и тем самым соответствовать высоким стандартам. В компании Rubbermaid и 3M идут еще дальше. Исполнительный директор 3М принял решение о том, что 30% продаж компании должны составлять товары, разработанные за последние 4 года (ранее – только 25%). Одна из задач менеджмента – контроль над ресурсным обеспечением поставленных целей (время, оборудование и денежные средства, которыми располагают отделы).
Четко определенный период времени. Постановка целей предполагает указание периодов времени, за который они должны быть достигнуты, т.е. определение крайних сроков, дат, к которым необходимо получить поставленные результаты. К примеру, компания может поставить цель пересмотреть должностные инструкции к 30 июня 1997 г. Если цель и стратегическая достигается через 2-3 года, целесообразно определить этапы ее достижения. К примеру, стратегическая цель по объему продаж может быть поставлена на 3 года вперед (в первый год - $100 млн., второй - $129 млн., в третий – на $165 млн.).
Непосредственная связь с уровнем вознаграждения. Воздействие целей на деятельность организации в конечном итоге зависит от повышения заработной платы, продвижения по служебной лестнице или иного, связанного с достижением, вознаграждения. Если сотрудник выполнил поставленную перед ним задачу, он должен получить заслуженную награду. Вознаграждение придает поставленным целям значимость и важность. Как правило, фиаско в достижении представлявшихся реальными целей объясняется факторами, неподконтрольными сотрудниками. Так, неспособность выполнить задачи в финансовой сфере может быть вызвана сокращением спроса или общим экономическим спадом. В этих условиях нельзя требовать от сотрудника достижения цели. И если работнику в трудных условиях удалось добиться выполнения хотя бы ряда задач, он должен быть вознагражден
Миссия
-
Производство уникальных и стандартных изделий из металлов для машиностроительных предприятий
Стратегические цели
-
Президент
Норма возврата инвестиций 12%.
Увеличение объема производства 5%. Отказ от массовых сокращений работников. Высокий уровень обслуживания покупателей.
Тактические цели
-
Вице-президент по финансам
Объем счетов к оплате не должен превышать $500 тыс.
Объем кредитов не должен превышать $1,25 млн.
Бюджеты отделов должны предоставляться один раз в месяц. Неоплаченные счета не должны превышать 2% от объема продаж.
Вице-президент по производству
Достижение объема производства 1,2 млн. товарных единиц при средней себестоимости $19.
Доля забракованных изделий не должна превышать 3%, планируется повышение производительности на 2%.
Ответ на жалобы и предложения работников не должен занимать более 3 дней.
Вице-президент по маркетингу
Объем реализации 1,2 млн. товарных единиц при средней цене $27.
Представить на рынок одну новую товарную линию.
Повысить объемы сбыта на новых рынках на 5%.
Открыть один новый сбытовой офис.
Добить расширения доли рынка компании до 19%.
Операционные цели
-
Менеджер по работе с дебиторами
Выставление счетов к оплате осуществляется в течение 5 дней после заключения сделки.
Проверка кредитоспособности новых покупателей в течение одного рабочего дня.
Не допускать задержки в оплате счетов более чем на 5 месяцев.
Раз в неделю связываться с покупателями, не оплатившими выставленные счета.
Мастер участка станков с числовым программным управлением
Изготовление 150 тыс. штук стандартных заготовок при средней себестоимости $16.
Время простоя оборудования не должно превышать 7%.
Доля забракованных изделий не должна превышать 3%.
Ответ на жалобы и предложения рабочих осуществляется в течение 24 часов.
Менеджер по сбыту в регионе
Ответы на запросы покупателей осуществляются в течение 2 часов.
Объем реализации продукции 120,6 тыс. единиц.
Контроль за соблюдением торговыми агентами следующих правил: посещение одного нового покупателя в день; осуществление контактов с крупными покупателями не реже 1 раза в месяц; осуществление контактов с покупателями не реже 1 раза в 2 месяца.
Рис. 2 - Иерархия целей производственного предприятия
После того как определены стратегические, тактические и оперативные цели, менеджменту необходимо принять решение о наиболее адекватном в конкретной ситуации подходе к планированию. Критическими факторами успеха в данном случае являются гибкость и адаптивность целей относительно изменяющихся условий внешней среды. Наиболее популярными подходами к планированию являются управление по целям, одноразовые планы, постоянные планы и ситуационные планы (сценарии).
Управление по целям
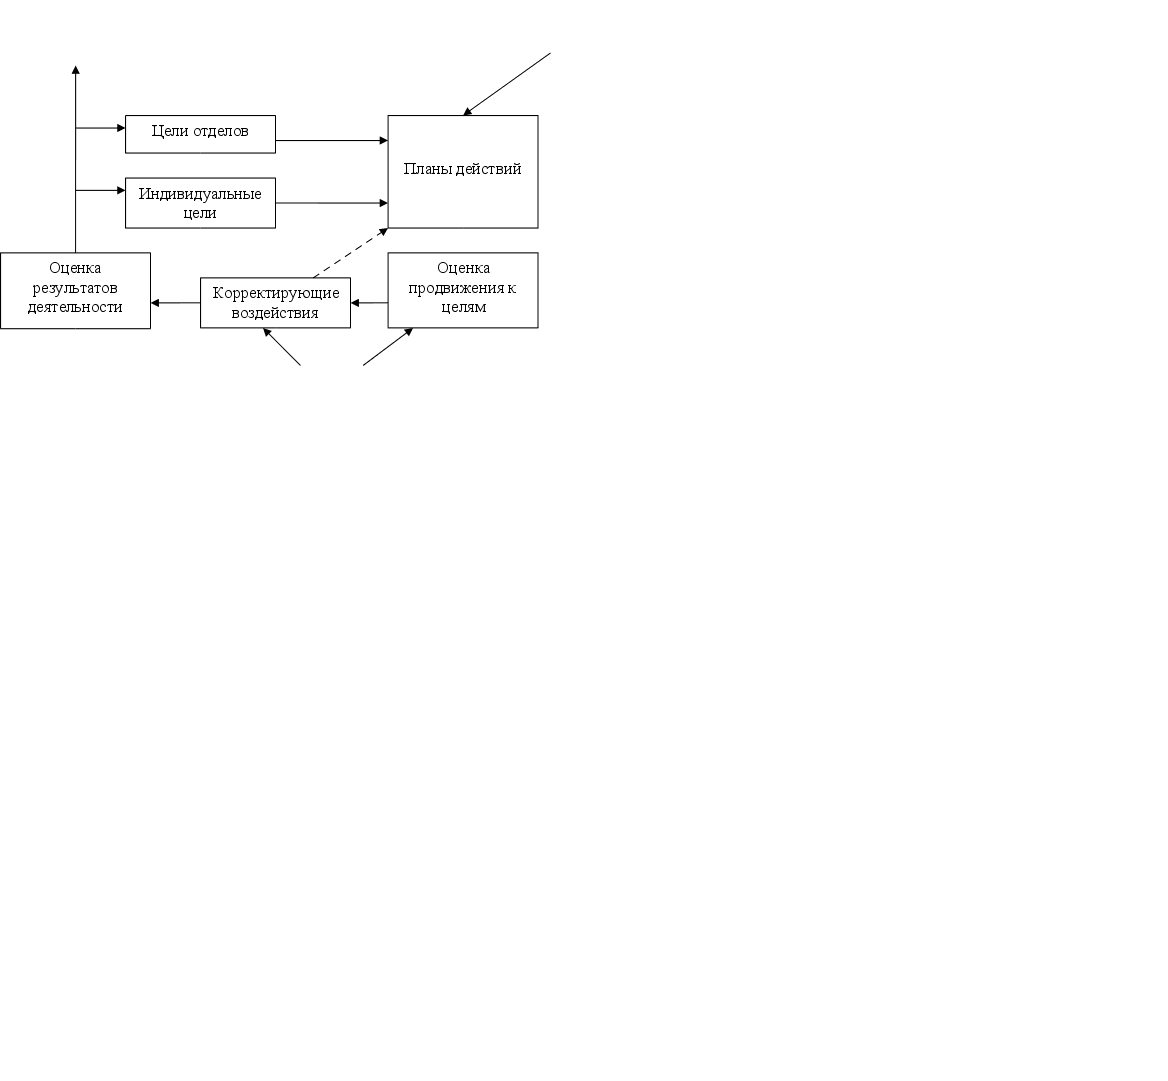
Управление по целям (УПЦ) – это метод планирования, предусматривающий определение менеджерами и сотрудниками целей для каждого отдела, проекта и работника, используемых для наблюдения за последующими результатами деятельности организации. Модель УПЦ представлена на рис. 3. Эффективный процесс УПЦ включает в себя следующие стадии:
1 Постановка целей. Самый сложный этап управления. В постановке целей участвуют работники всех уровней. Процесс постановки целей не ограничивается рамками рутинных операций и призван ответить на вопрос: «К чему мы стремимся?». Цели должны быть конкретны и реалистичны, их достижение - ограничено во времени. Кроме того, за решение поставленных задач должны нести ответственность конкретные сотрудники. Цели могут быть количественными или качественными (в зависимости от измеримости желаемых результатов). Количественные цели выражаются в цифрах, например: «в декабре торговый агент К. Джоунс должен найти 16 новых клиентов». Качественные цели звучат более пространно: «в следующем году маркетологи должны добиться повышения качества обслуживания потребителей и сокращения числа жалоб клиентов». Очень важно, чтобы в процессе постановки целей принимали участие большинство сотрудников, что стимулирует работников к их достижению. Если работа ведется в командах, в процессе постановки целей может принимать участие каждый член группы.
2 Разработка планов действий. План действия определяет конкретные шаги, необходимые для достижения поставленных целей. Такие планы разрабатываются как для отделов, так и для сотрудников.
3 Контроль над движением к целям. Периодически менеджеры должны контролировать «график» движения к целям, чтобы убедиться в том, что планы действия работают. Контроль обычно проводиться через 3, 6 и 9 месяцев после начала планового периода. Однако разработанный «маршрут» не является самоцелью, возможно, ситуация требует изменения намеченного курса. Главное – достижение конечных целей.
4 Оценка результатов деятельности. Последняя стадия процесса УПЦ заключается в оценке достигнутых результатов целей, отделов и работников. Оценка может быть положена в основу системы вознаграждения (к примеру, уровень результатов определяет и уровень заработной платы). Оценка деятельности отдела или компании в целом служит основанием для постановки цели на следующий год, и цикл УПЦ возобновляется. УПЦ может применяться во всех компаниях.
 Стадия 1: постановка
целей
Стратегические цели компании
Стадия 2:разработка
планов
действий
Стадия 4:
оценка
результатов
д еятельности
Стадия 3: контроль над движением к целям
Рис. 3 – Модель процесса управления по целям
Достоинства и проблемы УПЦ
Большинство менеджеров оценивают УПЦ как весьма эффективный управленческий метод, ориентирующих сотрудников на решение конкретных задач. Как и при внедрение любой системы, правильное использование УПЦ позволяет менеджменту рассчитывать на получение определенных выгод. В противном случае следует быть готовым к возникновению проблем (см. табл. 3).
Правильное использование УПЦ позволяет компании рассчитывать на целый ряд выгод. Прежде всего концентрация усилий и менеджеров и работников на корпоративных целях способствует повышению вероятности их достижения. Во-вторых, улучшаются показатель деятельности компании, так как работники заинтересованы в достижении целей.
Более того, участие сотрудников в процессе постановки целей и распоряжении ресурсами, благоприятствует повышению мотивации. В-третьих, цели низших уровней соответствуют целям компании в целом, а значит, способствуют их достижению.
Однако в тех случаях, когда во внешней среде или в компании происходят существенные изменения, эффективность УПЦ снижается. Для того чтобы верно оценить деятельность сотрудников и сравнить фактические результаты с целевыми, необходима некоторая стабильность как внутри, так и вне организации. Негативное воздействие на эффективность УПЦ оказывают напряженные отношения между работодателем и сотрудниками, недоверие между менеджерами и подчиненными. В некоторых случаях происходит подмена одних целей другими, когда, к примеру, работников фокусируется исключительно на оперативных задачах, которые могут не совпадать с корпоративными целями. В некоторых организациях возникает другая проблема: существующие в ней излишне жесткие, механические полномочия и правила не соответствуют принципам УПЦ – совместной работе начальника и подчиненных. И наконец, УПЦ предполагает выполнение определенного объема бумажной работы. Но если отчеты превалируют над реальной работой, значит действенность УПЦ начинает снижаться.
Таблица 3 – Преимущества и проблемы УПЦ
-
Преимущества УПЦ
Проблемы УПЦ
Усилия менеджеров и работников концентрируются на направленных на достижение целей действия
Применение УПЦ позволяет добиться улучшения результатов деятельности на всех уровнях организации
Работники мотивированы к достижению целей
Цели отделов и работников соответствуют целям компании
Перманентные изменения внешней среды не позволяют использовать УПЦ в качестве основы менеджмента
Плохие отношения между работодателем и работниками снижают эффективность УПЦ
Возрастает вероятность конфликта между операционными и стратегическими целями
УПЦ вступает в противоречие с механической структурой организации и воззрениями, не признающими ценности участия работников в управлении
Связанный с УПЦ большой объем бумажной работы отнимает слишком много энергии
Заключение
В современных экономических условиях немногие фирмы, вообще формулируют свою миссию, у них существует только одна цель – получение наибольшей прибыли при наименьших издержках. И руководство этих предприятий считает, что была бы прибыль, а всё остальное приложится.
Как показала зарубежная практика – правильно сформулированные цели предприятия это как минимум 50 % успеха его деятельности. Ведь цели предприятия определяют стратегию поведения фирмы на рынке и многое другое.
Организация не может функционировать без целевых ориентиров.
Целевое начало в деятельности организации задается в первую очередь тем, что ее деятельность находится под влиянием интересов различных групп людей. Целевое начало в функционировании организации отражает интересы таких групп или совокупностей людей, как собственники организации, сотрудники организации, покупатели, деловые партнеры, местное сообщество и общество в целом.
Список использованной литературы
Мескон М., Альберт М., Хедоури Ф., Основы менеджмента. - М.: Дело, 1992
Виханский О.С., Наумов А.И., Менеджмент-М.,1998
Ф. Котлер, Маркетинг менеджмент-С-Пб,1999
Акофф Р. Планирование будущего корпорация. М., 1985