Анализ труда и заработной платы в ЗАО "РММ"
87,5
91,3
Общее количество отработанного времени:
всеми рабочими за год, тыс. ч.
в том числе одним рабочим, чел. ч.
45,63
1984
41,66
1984
-3,968
-
91,3
100
Одним из основных показателей производительности труда является среднечасовая выработка. Величина этого показателя зависит от факторов, связанных с изменением трудоемкости продукции и стоимостной ее оценки. По данным таблицы 2.5 среднечасовая выработка рабочего в 2004 году по сравнению с 2003 годом увеличилась на 0,74 грн, хотя произошло сокращение рабочих на 2 человека. Это произошло за счет увеличения объема производства и говорит о том, что на предприятии было излишнее число рабочих. Оставшаяся часть рабочих прекрасно справляется с увеличившимся объемом производства. В связи с этим руководству предприятия предлагается еще раз пересмотреть трудовые резервы предприятия и в случае необходимости сократить численность еще, а также добиваться повышения производительности труда. Добиться повышения производительности труда можно за счет снижения трудоемкости продукции, то есть сокращение затрат труда на ее производство путем внедрения мероприятий научно-технического прогресса, комплексной механизации и автоматизации производства, заменой устаревшего оборудования более прогрессивным. Одним из важнейших факторов повышения эффективности производства на предприятии является обеспеченность его основными фондами в необходимом количестве и ассортименте и более полное их использование.
Начнем анализ с изучения объема основных средств, их динамики и структуры. Для этого составим таблицу 2.6.
Таблица 2.6 - Наличие основных фондов за 2002 - 2004 годы, тыс. грн.
| Группа основных фондов | Наличие на начало 2002 года | Наличие на начало 2003 года | Наличие на 2004 год | |
| на начало | на конец | |||
|
Производственного назначения: -первоначальная тоимость -износ -остаточная стоимость |
5249,5 3289,7 1959,8 |
5251,1 3415,6 1835,5 |
5288,2 3505,7 1782,5 |
5296,5 3629,7 1666,7 |
| -здания и сооружения остаточная стоимость | 1322,5 | 1283,2 | 1225,7 | 1150,5 |
| -машины и оборудование остаточная стоимость | 613,7 | 532,0 | 512,1 | 482,7 |
| -транспортные средства остаточная стоимость | 23,6 | 20,3 | 44,7 | 33,5 |
По данным этой таблицы можно сказать о том, что первоначальная стоимость основных фондов в течении 2002 года, то есть на начало 2003 года увеличилось на 1,6 тыс. грн. Это произошло за счет приобретения предприятием транспортных средств. В 2003 году стоимость основных фондов увеличилась на 37,1 тыс. грн. за счет приобретения двух станков, а в 2004 году на 8,3 тыс. грн. за счет приобретения персонального компьютера и оргтехники.
Важное значение имеет анализ изучения движения и технического состояния основных производственных фондов. Определим коэффициент износа основных производственных фондов на 2004 год по формуле:
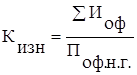 (2.2)
где КИЗН – коэффициент износа основных фондов;
SИОФ – сумма износа основных фондов;
ПОФ.Н.Г. – первоночальная стоимость основных фондов на начало года.
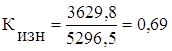 .
Из проведенного выше анализа можно сделать вывод о том, что предприятие полностью обеспечило свою деятельность высококвалифицированным персоналом, хотя следует его немного омолодить. Что же касается анализа производительности труда, то здесь нужно отметить тот факт, что предприятию требуется повысить ее за счет снижения трудоемкости продукции. Проведенный анализ показал, что для осуществления некоторых процессов производства требуется повысить технический уровень производства. Поэтому ЗАО «РММ» требуется провести мероприятия, связанные с научно-техническим прогрессом, комплексной механизацией и автоматизацией, а также заменой устаревшего оборудования новым или проведением его капитального ремонта. Если говорить об использовании основных фондов, то здесь наблюдается высокий резерв выпуска продукции, то есть загрузка оборудования на предприятии составляет всего лишь 42%. Это объясняется недостаточно высоким уровнем производства, то есть чтобы загрузить оборудование на 100% прежде всего требуется увеличить спрос на выпускаемую продукцию путем расширения рынка сбыта, стимулированием спроса, разработкой новой продукции.
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. В настоящее время на ЗАО «РММ» анализ финансовых результатов проводится эпизодически, и в большей мере носит характер констатации фактов. В процессе анализа финансовых результатов хозяйственной деятельности используются следующие показатели прибыли: балансовая прибыль, прибыль от реализации продукции, работ, услуг, прибыль от прочей реализации, финансовые результаты от внереализованных операций (сальдо доходов и убытков от внереализованных операций), налогооблагаемая прибыль, чистая прибыль.
Рассмотрим состав и динамику балансовой прибыли ЗАО «РММ», представленный в таблице 2.7.
Таблица 2.7 - Анализ состава и динамика балансовой прибыли ЗАО «РММ»
|
Показатели |
2003 год, тыс.грн. | 2004 год, тыс.грн. | Отклонения | |
| абс. знач. | В % | |||
|
Балансовая прибыль Прибыль от реализации продукции Прибыль от прочей реализации Доходы от внереализационных операций Расходы от внереализационных операций Сальдо доходов и расходов от внереализационных операций Налог на прибыль Чистая прибыль, остающаяся в распоряжении предприятия |
-6,4 -6,4 - - - -6,4 - -6,4 |
+34,3 -1,5 - +35,8 - +35,8 2,5 31,8 |
+40,7 +4,9 - +35,8 - +42,2 +2,5 +38,2 |
535,9 23,4 - - - 559,4 - 496,9 |
Как следует из табл. 2.7 балансовая прибыль в 2003 году увеличилась по сравнению с суммой балансовой прибыли базового года на 40,7 тыс.грн., Балансовая прибыль в основном формируется за счет прибыли от реализации продукции, работ, услуг. Прибыль от реализации в 2004 году выросла на 23,4%. Таким образом, в 2004 году предприятие получило балансовую прибыль в размере 34,3 тыс. грн. и чистая прибыль, остающаяся в размере предприятия составила 31,8 тыс. грн, что стало стимулом для дальнейшей активной деятельности предприятия.
Прибыль от реализации продукции изменяется под воздействием таких факторов как выручка от реализации продукции и затрат на ее реализацию. Расчет уровня влияния этих факторов осуществляется методом сравнения на основании данных таблицы 2.8.
Таблица 2.8 - Данные для оценки влияния выручки от реализации продукции и затрат на ее производство на прибыль
| Показатели | 2003 год, тыс.грн. | 2004 год, тыс.грн. | Отклонения | |
| абс. знач. | В % | |||
|
1. Выручка от реализации 2. Непрямые налоги (НДС) 3. Чистый доход 4. Затраты на производство и реализацию продукции 5. Прибыль от реализации продукции |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||