Пути повышения оборачиваемости капитала и её влияние на прибыль предприятия ОАО "Армавирский хладокомбинат"
Z
Где: Ко - коэффициент оборачиваемости, обороты;
t - число дней анализируемого периода;
Z - оборачиваемость оборотных средств, руб.
Важным показателем эффективности использования оборотных средств является также коэффициент загрузки средств в обороте. Коэффициент загрузки средств в обороте характеризует сумму оборотных средств, авансируемых на один рубль выручки от реализации продукции.
Коэффициент загрузки средств в обороте - отношение среднего остатка оборотных средств к сумме выручки от реализации продукции:
О
 Кз
= • 100 (8)
Т
Где Кз - коэффициент загрузки средств в обороте, руб.;
О - средний остаток оборотных средств, тыс. руб.;
Т - выручка от реализации продукции, тыс. руб.;
100 - перевод рублей в копейки.
Коэффициент загрузки средств в обороте (Кз) есть величина, обратная коэффициенту оборачиваемости средств (Ко). Чем меньше коэффициент загрузки средств, тем эффективнее используются оборотные средства.
Таблица 8
Анализ оборачиваемости оборотных средств ОАО "Армавирский хладокомбинат"за 2008 - 2009 гг.
| Показатели | 2008 | 2009 | Изменение (+ ; -) |
| 1.Выручка от реализации, тыс. руб. | 115539 | 255433 | +139894 |
| 2.Кол - во дней анализируемого периода | 360 | 360 | - |
| 3.Однодневная выручка, тыс. руб. | 320.9 | 709.5 | +388.6 |
|
4.Средний остаток оборотных средств, тыс. руб. |
20577 | 40226 | +19649 |
| 5.Продолжительность одного оборота, дни | 64 | 58 | -6 |
| 6.Коэффициент оборачиваемости средств, обороты | 5.61 | 6.3 | +0.69 |
| 7.Коэффициент загрузки средств в обороте, руб. | 17.8 | 15.7 | -2.1 |
Из данных таблицы видно, что оборачиваемость оборотных средств ОАО « Армавирский хладокомбинат» за год ускорилась на 6 дней (58 - 64). Это привело к увеличению коэффициента оборачиваемости средств на 0.69 оборота (с 6.31 до 5.61), и снижению коэффициента загрузки средств в обороте на 2.1(15.7 - 17.8).
Изменение скорости оборота основных средств было достигнуто в результате взаимодействия двух факторов: увеличение объемов выручки на 139894 тыс.руб. (255433 - 115539) и среднего остатка оборотных средств на 19649 тыс.руб. ( 40226 - 20577).
Влияние каждого из этих факторов на общее ускорение оборачиваемости оборотных средств характеризуется следующим образом:
- рост объёма выручки ускорил оборачиваемость оборотных средств на 34.9 дней, (20577 / 709.5 - 64);
- увеличение среднего остатка оборотных средств на 19649 тыс. руб. замедлило оборачиваемость средств на 27.7 дня, (19649/709.5);
Итого: - 34.9 + 27.7 = 7.2 дня
Эффективность использования основных фондов, измеряется показателями фондоотдачи и фондоёмкости.
Фондоотдача основных фондов определяется отношением объёма выручки от реализации продукции к средней стоимости основных фондов:
Т
 Ф
= ; (9)
С
Где; Ф – фондоотдача, руб.;
Т – объём выручки от реализации продукции, руб.;
С – среднегодовая стоимость основных фондов, руб.
Фондоёмкость продукции есть величина, обратная фондоотдаче. Она характеризует затраты основных средств (в копейках) авансированных на один рубль выручки от реализации продукции.
С
 Фе
= • 100 (10)
Т
Где: Фе – фондоёмкость продукции, коп.;
С – среднегодовая стоимость основных фондов, руб.;
Т – выручка от реализации продукции, руб.;
100 – перевод рублей в копейки.
Снижение фондоёмкости продукции свидетельствует о повышении эффективности использования основных фондов.
Таблица 9
Анализ эффективности использования основного капиталаОАО « Армавирский хладокомбинат »за 2008 – 2009 гг.
|
Показатели |
2008 |
2009 |
Изменение |
| 1. Выручка, тыс. руб. | 115539 | 255433 | +139894 |
| 2. Среднегодовая стоимость ОФ тыс. руб. | 24515.5 | 29290 | +4674.5 |
| 3.Фондоотдача ОФ, руб. | 6.3 | 8.75 | +2.45 |
| 4.Фондоёмкость продукции ,коп. | 15.7 | 11.4 | - 4.3 |
Из таблицы видно, что фондоотдача основных фондов за год возросла на 2.45 рубля (с 8.75-6.3), что вызвало снижение фондоёмкости продукции на 4.3 коп. (11.4-15.7). Это положительно характеризует финансовое состояние ОАО «Армавирский хладокомбинат» и указывает на эффективное использование основных фондов.
Последнее способствовало экономии капитальных вложений на сумму 10983.6 тыс. руб., (- 4.3 •255433 / 100).
Показатель фондоотдачи тесно связан с производительностью труда и фондовооружённостью труда, которая характеризует стоимостью основных фондов, приходящихся на одного работника.
Имеем:
В = Т / R; (11)
Фв = С / R;
Т = В • R;
C = Фв • R;
Т В • R В


 Ф
= = =
С Фв • R Фв
Где; В – производительность труда, руб.;
R – численность работников, чел.;
Фв – фондовооружённость труда, руб.;
Ф – фондоотдача основных фондов, руб.
Таким образом, главным условием роста фондоотдачи является превышение темпов роста производительности труда над темпами роста фондовооруженности труда.
Таблица 10
Факторный анализ фондоотдачи основных фондовОАО "Армавирский хладокомбинат» за 2008 - 2009 гг.
|
Показатели |
2008 |
2009 |
Изменение |
||
| ∑ |
% |
||||
| 1. Выручка, тыс. руб. | 115539 | 255433 | +139894 | 164.2 | |
| 2. Среднесписочная численность работников, чел. | 506 | 535 | +29 | 105.7 | |
| 3.Производительность труда одного среднесписочного работника, тыс.руб | 307.4 | 477.4 | +170 | 155.3 | |
| 4.Средн-вая стоимость ОФ, тыс.руб. | 24515.5 | 29190 | +4674.5 | 119 | |
| 5.Фондовооружённость труда одного среднесписочного работника, тыс.руб | 48.4 | 54.5 | +6.1 | 112.6 | |
| 6.Фондоотдача ОФ, руб. | 6.3 | 8.75 | +2.4 | 139 | |
Данные таблицы показывают, что рост фондоотдачи основных фондов на 139 % произошёл в результате превышения темпов роста производительности труда (155.3%), над темпами роста фондовооружённости труда (112.6 %). Степень влияния каждого из этих факторов на изменение фондоотдачи основных фондов, определяется с помощью факторного анализа. Факторный анализ про изводится методом цепной подстановки. Для этого производятся последовательно следующие расчёты:

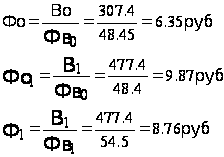
Следовательно, на увеличение фондоотдачи основных фондов на 2.4руб. различные факторы оказали влияние в таких размерах:
рост производительности труда работников увеличил фондоотдачу на 3.51 руб.(9.86 - 6.35);
рост фондовооруженности труда работников снизил фондоотдачу основных фондов на 1.1 руб. (8.76 - 9.86);
Итого: 3.51 - 1.1 = 2.4 рубля
Эффективность использования нематериальных активов измеряется, как и использование основных фондов, показателями фондоотдачи и фондоёмкости.
Таблица 11
Анализ эффективности использования нематериальных активов ОАО "Армавирский хладокомбинат"за 2008 - 2009 гг.
|
Показатели |
2008 |
2009 |
Изменение (+;-) |
| 1.Выручка от реализации, тыс. руб. | 115539 | 255433 | +139894 |
| 2.Среднегодовая стоимость нематериальных активов, тыс. руб. | 26.5 | 47 | +20.5 |
| 3.Фондоотдача нематериальных активов, руб. | 5869.4 | 5434.7 | -461.7 |
| 4.Фондоёмкость продукции, коп. | 0.017 | 0.018 | +0.001 |
Данные таблицы 11 показывают, что фондоотдача нематериальных активов за год снизилась на 461.7 рубля (5869.4 - 5434.7), что повысило фондоёмкость продукции на 0.001 рубля. Это способствует перерасходу
+0.001 • 255433
 капитальных
вложений на
сумму 2.5 тыс. руб.
( ).
100
Капитал в целом представляет собой сумму оборотных средств, основных фондов, нематериальных активов. Эффективность использования капитала лучше всего отражается его рентабельностью. Уровень рентабельности капитала измеряется процентным соотношением балансовой прибыли к величине капитала.
Таблица 12
Анализ рентабельности капитала ОАО "Армавирский хладокомбинат" за 2008 - 2009 гг.
|
Показатели |
2008 |
2009 |
Изменение (+;-) |
| 1.Балансовая прибыль, тыс. руб. | 16291 | 24534 | +8243 |
| 2.Выручка от реализации, тыс. руб. | 115539 | 255433 | +139894 |
| 3.Балансовая прибыль в % к выручке | 14.1 | 9.6 | -4.5 |
| 4.Среднегодовая стоимость основных фондов | 24515.5 | 29190 | +4674.5 |
| 5.Среднегодовая стоимость нематериальных активов, тыс. руб. | 26.5 | 47 | +20.5 |
| 6.Общая сумма капитала, тыс. руб. | 45092.5 | 69416 | +24323.5 |
| 7.Уровень рентабельности капитала, % | 36.2 | 35.3 | -0.9 |
| 8.Коэффициент оборачиваемости оборотных средств | 5.61 | 6.3 | +0.69 |
| 9.Фондоотдача основных фондов, руб. | 4.7 | 8.75 | +4.5 |
| 10.Фондоотдача нематериальных активов, руб. | 43.60 | 5434.7 | +1074.7 |
Данные таблицы 12 свидетельствуют о том, что уровень рентабельности капитала за год понизился на 0.9 % (с 36.2 % - 35.3 %).
Уровень рентабельности капитала может быть выражен следующей формулой, характеризующей его структуру:
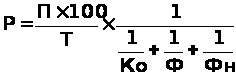
где; Р - уровень рентабельности капитала;
П - балансовая прибыль, тыс. руб.;
Т - выручка от реализации, тыс. руб.;
Ко - коэффициент оборачиваемости оборотных средств;
Ф - фондоотдача основных фондов;
Фн - фондоотдача нематериальных активов.
Формула показывает, что уровень рентабельности капитала находится в прямой зависимости от уровня балансовой прибыли на один рубль выручки, коэффициента оборачиваемости оборотных средств, фондоотдачи основных фондов, фондоотдачи нематериальных активов. Анализ влияния указанных факторов на уровень рентабельности капитала определяется с помощью метода цепных подстановок.
С этой целью последовательно производим следующие расчёты:
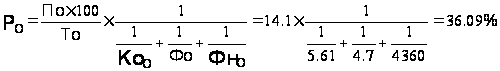
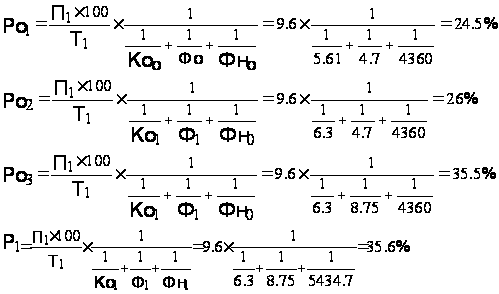
Расчеты, произведённые по данной формуле показывают, что уровень рентабельности капитала понизился на 0.9 %. На это снижение уровня рентабельности оказали следующее влияние:
снижение размера прибыли на рубль выручки снизило уровень рентабельности капитала на 11.59 %
Ро1 - Ро = 24.5 - 36.09 = -11.59 %
увеличение коэффициента оборачиваемости оборотных средств повысило уровень рентабельности капитала на +1.4 %
Ро2 - Ро1 = 25.9 - 24.5 = +1.4 %
3.рост фондоотдачи основных фондов поднял уровень рентабельности капитала на 9.5 %
Ро3 - Ро2 = 35.5 - 26 = +9.5 %
4.рост фондоотдачи нематериальных активов увеличил уровень рентабельности капитала на 0.1 %
Р1 - Ро3 = 35.6 - 35.5 = 0.1 %
Итого: -11.9 + 1.4 + 9.5 + 0.1 = - 0.9 %
2.3 Оборачиваемость капитала и её влияние на прибыль предприятия ОАО "Армавирский хладокомбинат"

Бизнес в любой сфере деятельности начинается с определённой суммы денежной наличности, за счёт которой приобретается необходимое количество ресурсов, организуется процесс производства и сбыт продукции.
Капитал в процессе своего движения проходит последовательно три стадии кругооборота: заготовительную, производственную и сбытовую (рис 10).
На первой стадии предприятие приобретает необходимые ему основные фонды, производственные запасы и т.д.
На второйстадии- часть средств в форме запасов поступает в производство, а часть используется на оплату труда работников, выплату налогов, платежей по социальному страхованию и другие расходы. Заканчивается эта стадия выпуском готовой продукции.
На третьей стадии готовая продукция реализуется, и на счёт предприятия поступают денежные средства, причём, как правило, больше первоначальной суммы на величину полученной прибыли от бизнеса. Следовательно, чем быстрее капитал сделает кругооборот, тем больше предприятие получит и реализует продукции при одной и той же сумме капитала за определённый отрезок времени.
Задержка движения средств на любой стадии ведёт к замедлению оборачиваемости капитала, требует дополнительного вложения средств и может вызвать значительное ухудшение финансового состояния предприятия.
Достигнутый в результате ускорения оборачиваемости эффект выражается в первую очередь в увеличении выпуска продукции без дополнительного привлечения финансовых ресурсов. Кроме того, за счёт ускорения оборачиваемости капитала происходит увеличение суммы прибыли, так как обычно к исходной денежной форме он возвращается с приращением. Если производство и реализация продукции являются убыточными, то ускорение оборачиваемости средств ведёт к ухудшению финансовых результатов и "проеданию" капитала.
 Деньги


Закупка

 Производственные
Ресурсы

Производство
Готовая продукция
Реализация
Деньги΄
Рис. 10. Стадии кругооборота капитала.
Из сказанного следует, что нужно стремится не только к ускорению движения капитала на всех стадиях кругооборота, но и к его максимальной отдаче, которая выражается в увеличении суммы прибыли на один рубль капитала.
Повышение доходности капитала достигается рациональным и экономным использованием всех ресурсов, недопущением их перерасхода, потерь на всех стадиях кругооборота. В результате капитал вернётся к своему исходному состоянию в большей сумме, т.е. с прибылью.
Таблица13
Показатели использования совокупного капитала ОАО" Армавирский Хладокомбинат" за 2008-2009гг
|
Показатели |
2008 |
2009 |
| Балансовая прибыль, тыс. руб. | 16291 | 24534 |
| Выручка от реализации, тыс. руб. | 115539 | 255433 |
| Средняя сумма капитала, тыс. руб | 45092,5 | 69416 |
| Рентабельность капитала, % | 36,2 | 35,3 |
| Рентабельность продаж, % | 14,1 | 9,6 |
| Коэффициент оборачиваемости капитала | 2,56 | 3,67 |
|
Изменение рентабельности капитала за счет: |
||
| Коэффициента оборачиваемости | ( 3,67 - 2,56)*14,1=+15,6% | |
| Рентабельности продукции | (9,6 - 14,1)*3,67 = -16,5% | |
| Всего: - 0,9% | ||
Данные таблицы показывают, что доходность капитала за отчётный год снизилась на 0.9 % (35.3-36.1). В связи с ускорением оборачиваемости капитала она возросла на 15.6 %, а за счет некоторого снижения уровня рентабельности продаж, уменьшилась на 16.5 %.
Далее необходимо проанализировать эффективность использования функционирующего капитала, обслуживающего процесс основной деятельности предприятия, таблица 14.
Таблица 14
Показатели эффективности использования функционирующего капитала ОАО "Армавирский хладокомбинат" за 2008-2009гг
|
Показатели |
2008 |
2009 |
| 1.Прибыль от реализации, тыс. руб. | 21014 | 34741 |
| 2.Выручка, тыс. руб. | 115539 | 255433 |
| 3.Средняя сумма функ-го капитала, тыс. руб. | 43348 | 66435.5 |
| 4.Рентабельность капитала, % | 48.5 | 52.3 |
| 5.Рентабельность продаж, % | 18.2 | 13.6 |
| 6.Коэф. оборачиваемости капитала | 2.66 | 3.84 |
| Изменение рентабельности функционирующего капитала за счёт: | ||
| коэффициента оборачиваемости (3.84-2.66)•18.2 = + 21.5 % | ||
| рентабельности продукции (13.6-18.2)•3.84 = - 17.7 % | ||
|
Всего: + 3.8 % |
||
Как видно из таблицы доходность функционирующего капитала повысилась, и составила 3.8 % (52.3-48.5) за счёт ускорения его оборачиваемости, и значительно снизилась на 4.6 % за счёт рентабельности продаж.
Поскольку оборачиваемость капитала тесно связана с его рентабельностью и служит одним из важнейших показателей, характеризующих интенсивность использования средств предприятия и его деловую активность, в процессе анализа необходимо более детально изучить показатели оборачиваемости капитала и установить, на каких стадиях кругооборота произошло замедление или ускорение движения средств.
Следует различать оборачиваемость всего совокупного капитала предприятия, в том числе основного и оборотного.
Скорость оборачиваемости капитала характеризуется следующими показателями:
Коэффициентом оборачиваемости (Коб);
Продолжительностью одного оборота (Поб).
Таблица 15
Анализ продолжительности оборота капитала ОАО "Армавирский хладокомбинат" за 2008-2009 гг.
|
Показатели |
2008 |
2009 |
Изменение (+;-) |
| Выручка от реализации продукции, тыс. руб. | 115539 | 255433 | +139894 |
| Среднегодовая стоимость функционирующегого капитала, тыс. руб. | 43348 | 66435.5 | +23087.5 |
| В том числе оборотного, тыс. руб. | 20577 | 40226 | +19649 |
|
Удельный вес оборотных активов в общей сумме капитала |
0.47 | 0.60 | +0.13 |
| Коэффициент оборачиваемости всего капитала | 2.6 | 3.8 | +1.2 |
| В том числе оборотного | 5.61 | 6.3 | +0.69 |
| Продол-сть оборота всего капитала, дни | 135 | 94 | -41 |
| В том числе оборотного, дни | 64 | 58 | -6 |
На анализируемом предприятии продолжительность оборота совокупного капитала уменьшилась на 41 день, а коэффициент оборачиваемости соответственно увеличился на 1.2.
С помощью метода цепной подстановки рассчитаем, как изменились данные показатели за счёт структуры капитала и скорости оборота оборотного капитала.
Таблица 16
Факторы изменения оборачиваемости капитала ОАО "Армавирский хладокомбинат" за 2008 - 2009 гг.
| Факторы изменения оборачиваемости | Уровень показателя | ||
|
Доля оборотного Капитала |
Скорость оборота обор-го капитала | Коэффициент |
Продол-ность оборота капитала, дни |
| 2008 год | 2008 год | 0.47•5.61 = 2.63 | 64 / 0.47 = 136 |
| 2009 год | 2008 год | 0.6•5.61 = 3.36 | 58 / 0.6 = 107 |
| 2009 год | 2009 год | 0.6•6.3 = 3.78 | 58 / 0.6 = 97 |
| Изменение общее: | 3.78 - 2.63 = + 1.15 | 97 - 136 = - 39 | |
|
В том числе за счёт: Структуры капитала |
3.36 - 2.63 = + 0.73 | 107 - 136 = - 29 | |
| Скорости оборота оборотного капитала | 3.78 - 3.36 = + 0.42 | 97 - 107 = - 10 | |
Из таблицы видно, что ускорение оборачиваемости совокупного капитала произошло как за счёт изменения структуры капитала (увеличения доли оборотного капитала в общей его сумме), так и за счёт ускорения оборачиваемости последнего.
В процессе последующего анализа необходимо изучить изменение оборачиваемости оборотного капитала на всех стадиях его кругооборота, что позволит проследить, на каких стадиях произошло ускорение или замедление оборачиваемости капитала.
Таблица 17
Анализ продолжительности оборота оборотного капиталаОАО "Армавирский хладокомбинат" за 2008 - 2009 гг.
|
Показатели |
2008 |
2009 |
Изменение за год |
| Общая сумма оборотного капитала,тыс.руб | 25181 | 55271 | +30090 |
|
В том числе: Производственных запасах, тыс. руб. |
20581 | 40511 | +19930 |
| Незавершенное производство, тыс. руб. | 225 | 363 | +138 |
| Готовой продукции, тыс.руб. | 11763 | 22734 | +10971 |
| Дебиторской задолженности, тыс. руб. | 3089 | 9949 | +6860 |
| Денежной наличности, тыс. руб. | 526 | 2601 | +2075 |
| Выручка, тыс. руб. | 115539 | 255433 | +139894 |
|
Общая продолжительность оборота оборотного капитала, дни |
78 | 57 | -21 |
|
В том числе в: Производственных запасах, дни |
64.1 | 57 | -7.1 |
| Незавершённом производстве, дни | 0.7 | 0.5 | -0.2 |
| Готовой продукции, дни | 36.6 | 32 | -4.6 |
| Дебиторской задолженности, дни | 9.6 | 14 | +4.4 |
| Денежной наличности, дни | 1.6 | 3.6 | +2 |
Проанализировав данные таблицы 17: видно, на каких стадиях кругооборота произошло ускорение оборачиваемости капитала, а на каких замедление. Значительно уменьшилась продолжительность нахождения капитала в производственных запасах и незавершённом производстве, что свидетельствует о сокращении производственного цикла. В месте с тем, увеличилась продолжительность периода обращения средств в готовой продукции и денежной наличности.
Продолжительность оборота, как всех текущих активов, так и отдельных видов может изменяться за счёт суммы выручки и средних остатков оборотных средств.
Для расчёта влияния данных факторов используется метод цепной подстановки:
Осто • t 25181 • 360

 Поб
= = = 78 дней;
Во 155539
Ост1 • t 55271 • 360
Побусл
= = = 172 дня;
Во 155539
Ост1 • t 55271 • 360
Поб1=
= = 78 дней
В1 255433
Отсюда изменение продолжительности оборота оборотного капитала за счёт:
суммы оборота оборотного капитала:
ПобВ = 74 - 172 = - 94 дня
средних остатков оборотного капитала:
Поб ост = 172 - 78 = +94 дня
в том числе за счёт изменения средних остатков:
производственных запасов 19930 • 360 /115539 = 62 дня
незавершённое производство 138 • 360 / 115539 = 0.43 дня
готовая продукция 10971 • 360 / 115539 = 34 дня
дебиторская задолженность 6860 • 360 / 115539 = 21 день
денежная наличность 2076 • 360 / 115539 = 6 дней
Экономический эффект в результате ускорения оборачиваемости капитала выражается в относительном высвобождении средств из оборота, а также увеличении суммы выручки и суммы прибыли.
Сумма высвобожденных средств