Антикризисное управление финансами при угрозе банкротства
СК - средняя сумма используемого собственного капитала в планируемом периоде.
Содержание приведенной модели показывает, что намечаемый темп экономического роста предприятия в плановом периоде требует финансовой поддержки по четырем основным параметрам:
а) возрастание уровня рентабельности продажи ЧП/Оп. Такое возрастание может быть обеспечено эффективной ценовой политикой, использованием эффекта операционного левериджа, осуществлением эффективной налоговой политики и рядом других условий;
Действие операционного рычага проявляется в том, что любое изменение выручки от реализации всегда порождает более сильное изменение прибыли. А практических расчетах для определения силы воздействия операционного рычага применяют отношение валовой маржи к прибыли на определенный момент времени.
Налоговая политика - составная часть финансовой стратегии предприятия, заключающаяся в выборе наиболее эффективного варианта уплаты налоговых платежей при альтернативных вариантах его хозяйственной деятельности.
б) возрастание доли чистой прибыли, направляемой на производственное развитие ЧПпр/ЧП. Этот рост может быть обеспечен путем осуществления определенной дивидендной политики;
Целью дивидендной политики является оптимизация пропорций между текущими выплатами дивидендов и обеспечением роста рыночной стоимости акций в предстоящем периоде за счет капитализации прибыли.
в) ускорение оборачиваемости активов Оп/А. Такое ускорение может быть обеспечено за счет оптимизации соотношения внеоборотных и оборотных активов (с увеличением удельного веса последних), а также ускорения оборота отдельных элементов оборотных активов (в первую очередь, запасов товаро-материальных ценностей и дебиторской задолженности). Ускорение оборачиваемости активов снижает относительную потребность в них;
г) использование эффекта финансового левериджа А/CК. Если коэффициент финансового левериджа еще не достиг оптимального своего значения, то эффект финансового левериджа может быть повышен (в пределах безопасного уровня финансовой устойчивости предприятия). Коэффициент показывает, во сколько раз чистая рентабельность собственного капитала при использовании кредита оказывается больше, чем чистая рентабельность собственного капитала в варианте опоры лишь на самофинансирование.
С учетом задаваемого темпа экономического роста вносятся соответствующие коррективы в финансовую стратегию и целевые финансовые показатели предприятия по вышерассмотренным ее направлениям.
Цель этого этапа финансовой стабилизации считается достигнутой, если в результате ускорения темпов экономического развития предприятия обеспечивается соответствующий рост его рыночной стоимости.
Рассмотренные методы антикризисного управления свидетельствуют о широком диапазоне возможностей финансовой стабилизации предприятия за счет использования ее внутренних механизмов.
1.3.4.Внешние механизмы финансовой стабилизации.
Если использование внутренних механизмов финансовой стабилизации не достигло своих целей или если по результатам диагностики был сделан вывод о бесперспективности попытки выхода из кризисного состояния за счет мобилизации только внутренних резервов, предприятие имеет возможность прибегнуть к внешней помощи, которая принимает форму его санации.
Санация представляет собой систему мероприятий по предотвращению объявления предприятия-должника банкротом и его ликвидации.
Санация предприятия проводится в трех основных случаях:
1) до возбуждения кредиторами дела о банкротстве, если предприятие в попытке выхода из кризисного состояния прибегает к внешней помощи по своей инициативе;
2) если само предприятие, обратившись в арбитражный суд с заявлением о своем банкротстве, одновременно предлагает условия своей санации (такие случаи санации наиболее характерны для государственных предприятий);
3) если решение о проведении санации выносит арбитражный суд по поступившим предложениям от желающих удовлетворить требования кредиторов к должнику и выполнить его обязательства перед бюджетом.
В двух последних случаях санация осуществляется в процессе производства дела о банкротстве при условии согласия собрания кредиторов со сроками выполнения их требований и на перевод долга.
В зависимости от глубины кризисного состояния предприятия и условий предоставления ему внешней помощи, различают два основных вида санации:
1) без изменения статуса юридического лица санируемого предприятия (такая санация осуществляется обычно для помощи предприятию в устранении его неплатежеспособности, если его кризисное состояние рассматривается как временное явление);
2) с изменением статуса юридического лица санируемого предприятия (эта форма санации носит название реорганизации предприятия и требует осуществления ряда реорганизационных процедур, связанных со сменой его формы собственности, организационно-правовой формы деятельности и т.п. Она осуществляется при более глубоком кризисном состоянии предприятия).
Каждый из этих видов санации предприятия имеет ряд форм (рисунок 1.4.).
1. Санация предприятия, направленная на реорганизацию долга (без изменения статуса юридического лица санируемого предприятия) носит следующие основные формы:
а) погашение долга предприятия за счет средств бюджета. В такой форме санируются только государственные предприятия. Она связана со следующими основными условиями: обеспечением дальнейшего развития приоритетных отраслей экономики; отраслевой или межотраслевой переориентацией деятельности предприятия; осуществлением антимонопольных мероприятий; с другими целями по инициативе органов, уполномоченных управлять государственным имуществом;
б) погашение долга предприятия за счет целевого банковского кредита. Такая форма санации осуществляется, как правило, коммерческим банком, обслуживающим предприятие, после тщательного аудита деятельности последнего. Так как предоставление такого целевого кредита имеет очень высокий уровень риска, ставка процента по нему обычно достигает максимального значения. В качестве одного из вариантов этой формы санации может выступать переоформление краткосрочных кредитов предприятия в долгосрочные (с соответствующим повышением ставок процента). Для осуществления контроля и помощи предприятию, коммерческий банк в перечне условий санации может потребовать введение в состав его руководства своего представителя (или уполномоченного лица);
в) перевод долга на другое юридическое лицо. Таким юридическим лицом может быть любое предприятие, осуществляющее предпринимательскую деятельность, которое пожелало принять участие в санации предприятия-должника. Условия такого перевода долга оговариваются специальным договором. Однако для такого перевода долга требуется обязательное согласие кредитора (если кредитор не дает согласия
Формы санации.
Формы санации |
||||||
|
Направленные на реорганизацию долга (без изменения юридического лица) |
Направленные на реорганизацию предприятия ( с изменением, как правило, юридического лица) |
|||||
| 1. Погашение долга предприятия за счет бюджета | 1. Слияние | |||||
| 2. Погашение долга предприятия за счет целевого банковского кредита | 2. Поглощение | |||||
| 3. Перевод долга на другое юридическое лицо | 3. Разделение | |||||
| 4. Выпуск облигаций ( и других ценных бумаг) под гарантию санатора | 4. Преобразование в открытое акционерное общество | |||||
| 5. Передача в аренду | ||||||
| 6. Приватизация | ||||||
Рис.1.4
на перевод долга другому лицу, то предприятие-должник не имеет на это права, так как это означало бы одностороннее изменение условий кредитного договора). В случае согласия кредитора на перевод долга другому лицу, новый должник имеет право выдвигать против требований кредитора все возражения, основанные на договорных отношениях между кредитором и первым должником;
г) выпуск облигаций (и других долговых ценных бумаг) под гарантию санатора. Такая форма санации осуществляется, как правило, коммерческим банком, обслуживающим предприятие, если по каким либо причинам предоставление ему прямого банковского кредита (или переоформление краткосрочных кредитов в долгосрочные) невозможно. В роли такого гарантирующего санатора может выступить и страховая компания.
2. Санация предприятия, направленная на его реорганизацию (с изменением, как правило, статуса юридического лица санируемого предприятия) носит следующие основные формы:
а) слияние. Такая форма санации осуществляется путем объединения предприятия-должника с другим финансово устойчивым предприятием. В результате такого объединения предприятие-должник теряет свой юридический статус. В процессе слияния предприятия объединяют (консолидируют) свои бухгалтерские балансы. Для санатора побудительным мотивом слияния с предприятием-должником может быть эффект синергизма, связанный с новыми возможностями внутренней кооперации, диверсификации продукции или рынков сбыта и т.п. Для санируемого предприятия при слиянии обеспечивается сохранение рабочих мест и направленности производственной деятельности;
б) поглощение. Эта форма санации осуществляется путем приобретения предприятия-должника предприятием-санатором (для последнего это является одной из форм инвестиций - приобретение целостного имущественного комплекса или основной части его активов). Для санатора эффект поглощения также связан с синергизмом. Санируемое предприятие при поглощении обычно теряет свой самостоятельный статус, хотя как юридическое лицо может сохраниться в виде дочернего предприятия;
в) разделение. Такая форма санации может быть использована для предприятий, осуществляющих многоотраслевую хозяйственную (производственную) деятельность. Эффект такой формы санации состоит в том, что за счет существенного сокращения надстроечного управленческого аппарата, непроизводственных и вспомогательных служб значительно сокращается сумма постоянных издержек и возрастает эффект операционного левериджа новых разделенных предприятий. Тем не менее такая форма санации требует определенной кредитной поддержки для выхода из кризисного состояния, которую предоставляет обычно коммерческий банк, обслуживающий предприятие. Выделенные в процессе разделения предприятия получают статус нового юридического лица, а имущественные права и обязанности переходят к каждому из них на основе разделительного баланса;
г) преобразование в открытое акционерное общество. Такая форма санации, осуществляемая по инициативе группы учредителей, позволяет существенно расширить финансовые возможности предприятия, обеспечить пути его выхода из кризиса и дать новый импульс его экономическому развитию. Условием такой санации выступает необходимость обеспечения учредителями минимального размера уставного фонда, установленного законодательством;
д) передача в аренду. Эта форма характерна в настоящее время для санирования государственных предприятий, при которой они передаются в аренду членам трудового коллектива. Условием осуществления такой формы санации является принятие на себя коллективом арендаторов долгов санируемого предприятия. Принципиально такая форма санации может быть использована и для предприятий негосударственных форм собственности;
е) приватизация. В этой форме санируются государственные предприятия. В настоящее время эта форма санации получает все большее развитие. Условия и формы приватизации государственных предприятий регулируются обширной системой законодательных актов.
Процесс реорганизации санируемых предприятий требует предварительной разработки проекта санации. Разработка такого проекта санации осуществляется, как правило, представителями санатора, предприятия-должника и независимых аудиторов. В этом проекте отражаются:
экономическое и финансовое состояние предприятия-должника к началу санации;
основные причины, обусловившие критическое финансовое состояние предприятия-должника;
цель и формы санирования;
план санирования с выделением первоочередных мероприятий по финансовому оздоровлению предприятия;
расчет эффективности предложенной формы санирования;
формулировка критериев (условий), обеспечивающих успех проведения санации в предложенной форме.
Основой выбора той или иной формы санации является расчет ее эффективности. Эта эффективность определяется путем соотнесения результатов (эффекта) и затрат на осуществление санации в предложенной форме.
Результаты санации (хотя и направлены на устранение неплатежеспособности и восстановление финансовой устойчивости предприятия) в конечном итоге могут быть оценены размером дополнительной прибыли (разницей между ее суммой после и до осуществления санации). Дополнительная прибыль в этом случае получается за счет нормализации хозяйственной деятельности предприятия при соответствующей финансовой поддержке (в сравнении с суммой прибыли, получаемой в условиях кризисного его развития). В процессе расчета эффективности санации сумма дополнительной прибыли предприятия приводится к настоящей стоимости.
Затраты на осуществление санации определяются путем разработки специального бюджета. Принципиально эти затраты могут рассматриваться как инвестиции санатора в санируемое предприятие с целью получения прибыли (в прямой или косвенной форме) в предстоящем периоде.
Такой подход позволяет применять для оценки эффективности санации те же методы, которые используются при оценке эффективности реальных инвестиций.
Сравнение эффективности различных форм санации позволяет выбрать наиболее оптимальный вариант ее осуществления.
Цель санации считается достигнутой, если удалось за счет внешней финансовой помощи или реорганизации нормализовать производственную деятельность и избежать объявления предприятия-должника банкротом с последующим прекращением его деятельности и продажей имущества.
Выводы
Банкротство является кризисным состоянием и его преодоление требует специальных методов финансового управления. Рыночная экономика выработала обширную систему финансовых методов диагностики банкротства и выработала методику принятия управленческих решений в условиях угрозы банкротства. Эта методика предназначена не только для ситуаций, когда кризис очевиден и необходимо принимать неотложные меры по стабилизации, а для всех предприятий, работающих в рыночных условиях, поскольку ее специфика позволяет выявить на ранней стадии и устранить негативные факторы развития предприятия.
Основой методики являются три положения:
-диагностика банкротства;
-выявление факторов, влияющих на кризисное развитие;
-выработка антикризисных механизмов управления финансами.
В следующих разделах дипломного проекта будут осуществлены все этапы методики антикризисного управления финансами при угрозе банкротства на примере существующего хозяйственного обьекта.
Конечная результатом дипломного проекта станет выработка программы антикризисного управления финансами.
2. АНАЛИЗ ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ 2.1. Общая характеристика предприятия
АОЗТ типография “Полиграфист” было создано в результате акционирования в 1996 году. Соучередителями акционерного общества являются: трудовой коллектив - 25%, юридические лица - 40%, физические лица - 35%.
Уставный капитал, по состоянию на 1.01.98г, составляет 368,7 тыс. гривен. Количество выпущенных акций - 30000, номиналом в 12,29 грн.
АОЗТ является акционерным обществом закрытого типа и его деятельность регулируется Законом Украины “О хозяйственных обществах”, в соответствии с которым ему присуща следующая система управления.
Органы управления общества. Высшим органом управления общества является общее собрание акционеров, к исключительной компетенции которого относятся:
изменение устава и уставного капитала,
избрание директоров,
утверждение годовых результатов деятельности,
создание и ликвидация дочерних предприятий или филиалов,
реорганизация и ликвидация общества.
Общество раз в год проводит общее годовое собрание акционеров независимо от других собраний. Между общими годовыми собраниями не может пройти свыше 15 месяцев. Годовое собрание акционеров утверждает отчет директоров, годовой баланс, отчет прибылей и убытков; избирает директоров и других руководителей общества; назначает аудитора и устанавливает оплату его услуг. Вопросы на собрании решаются голосованием (одна акция - один голос).
Для проведения голосования секретарь Совета директоров общества готовит именные бюллетени для голосования с указанием наименования (имени) акционера, числа акций в его собственности и возможных вариантов голосования. Если акционер не присутствует на собрании, он обязан предоставить доверенность на голосование Совету директоров или своему представителю. Если такая доверенность не предоставлена, то акционер считается не участвующим в голосовании. В случае равенства голосов голос председательствующего является решающим.
Правление общества . Из числа директоров собрание назначает генерального (исполнительного) директора (президента) общества. По представлению генерального (исполнительного) директора (президента) общества Совет директоров утверждает состав Правления общества, состоящий из исполнительных директоров общества и управляющих руководителей основных подразделений общества. Правление является исполнительным органом общества. Генеральный директор председательствует на заседаниях Правления.
В период между собраниями акционеров и заседаниями Совета директоров Правление руководит всей деятельностью общества в пределах компетенции, определенной уставом.
Ревизионная комиссия. Общее собрание в соответствии с уставом избирает из числа акционеров ревизионную комиссию для контроля за финансово-хозяйственной деятельностью общества. Члены ревизионной комиссии не могут быть исполнительными директорами. Проверки осуществляются ревизионной комиссией по поручению общего собрания, по собственной инициативе или по требованию акционеров, владеющих в совокупности свыше 10 процентами акций.
АОЗТ типография “Полиграфист” выполняет услуги полиграфии - печать бланков, тетрадей, календарей, блокнотов.
Реализация продукции предприятия происходит на Украине. Основные потребители - государственные учреждения, государственные предприятия, с которыми существуют продолжительные связи и которые заказывают печатную продукцию невысокого качества для не внутреннего делопроизводства.
Тетради, календари, блокноты реализуются оптовым покупателям для дальнейшей реализации в розничной сети в городах Украины (в основном в пределах Одесской области).
Основными поставщиками высококачественных материалов для нужд производства ( бумага разных сортов, краски, офсетные формы, увлажняющие растворы) являются зарубежные производители из Финляндии, Италии, Испании, а также дочерние предприятия фирмы - иностранного инвестора.
2.2. Анализ финансового состояния.
В данном разделе необходимо выяснить финансовое состояние исследуемого объекта для выявления признаков кризисного развития и определения факторов, отрицательно влияющих на развитие предприятия.
Завершением раздела будет являться оценка на возможности банкротства по модели Альтмана и модели “труднореализуемых активов” по состоянию на 1.01.1998..
Анализ будет проводится по результатам 3 лет (1995-1997).
2.1.Предварительная оценка финансового положения
Предварительный анализ финансового положения проводится с использованием аналитического баланса-нетто (Табл.2.1)
Табл.2.1
Аналитический баланс-нетто
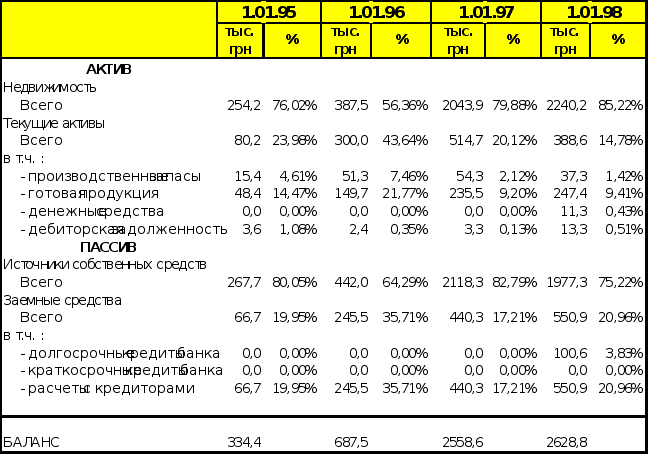
1. Абсолютное значение стоимости средств предприятия увеличивается, особенное внимание заслуживает резкий скачок размера средств в распоряжении предприятия в 1996 году в связи с приватизацией. Дополнительный капитал, полученный от приватизации был направлен на увеличение внеоборотных активов.
2. Наблюдается устойчивый рост доли внеоборотных активов и соответственно падение доли текущих активов в составе имущества. Доля внеоборотных активов по состоянию на 1.01.98 составила 85,22%. Основная причиной является сокращение оборотных средств на предприятии в связи с устойчивым падением производства, реализации.
3. Хозяйственная деятельность ведется с хроническим отсутствием денежных средств, а значит предприятие не могло и не может в настоящий момент рассчитываться по обязательствам без задержки. Причиной является высокая бартеризация в обороте , рост кредиторской задолженности, падение спроса на продукцию.
4. В структуре текущих активов высокую долю содержит готовая продукция. Так как ежегодно реализация продукции снижалась в 1,5-2 раза, а запасы готовой продукции в абсолютном выражении снижались незначительно, то можно сказать, что в структуре готовой продукции высокую долю занимают товары, непользующиеся спросом.
5. Предприятие имеет низкую долю дебиторской задолженности в структуре активов, что означает осторожную и выборочную реализацию без оплаты. С одной стороны, это снижает вероятность возникновения безнадежной дебиторской задолженности, а с другой стороны тормозит увеличению объема реализации.
6. В структуре источников произошли большие изменения в 1996 году - увеличение совокупных средств в 4 раза. Как уже было отмечено, это явилось следствием акционирования и полученные средства были израсходованы на увеличение внеоборотных активов.
7.В структуре источников заемные средства сохраняют устойчивую долю, однако если учесть , что совокупные активы за 3 года увеличились в 1,8 раза, а объем реализации уменьшился в 2 раза, то это означает неоправданный рост кредиторской задолженности. Основными причинами являются бартеризация оборота и падение объемов производства и реализации.
2.2.Анализ ликвидности и платежеспособности.
Анализ ликвидности и платежеспособности проводится с исполь-зованием ряда показателей. Основные из них представлены в таблице 2.2
Табл.2.2
Показатели ликвидности и платежеспособности.
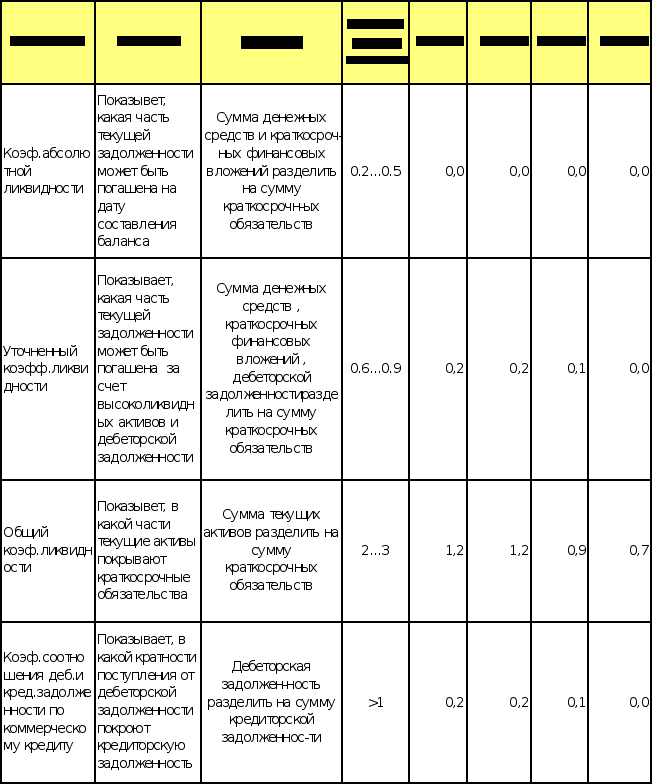
1. Предприятие не в состоянии расплачиваться по своим обязательствам в установленные сроки за счет наиболее ликвидных активов. Можно предположить, что кредиторская задолженность погашается без соблюдения договоренности по срокам, а по мере появления денежных ресурсов. Такая ситуация говорит о тяжелом финансовом состоянии предприятия, работающего в режиме постоянной нехватки денежных средств. Причины - рост кредиторской задолженности и штрафных санкций за просрочку платежей в сочетании с падением реализации и высокой долью бартерных операций.
2. В случае полного поступления денежных средств от дебиторов средств будет достаточно только на погашение 20% от краткосрочной кредиторской задолженности. По состоянию на 1.01.98 коэффициент уточненной ликвидности равен 0 . Это означает, что поступления от дебиторов не могут никак повлиять на сокращения кредиторской задолженности, так как дебиторская задолженность незначительна. Значение уточненного коэффициента ликвидности имело устойчивую тенденцию к снижению за рассматриваемые периоды.
3. Значение коэффициента общей ликвидности находится за пределами допустимых значений в каждом периоде. По состоянию на 1.01.98 коэффициент общей ликвидности равен 0,7 . Это означает, что в случае реализации оборотных средств вырученных средств будет недостаточно на погашение кредиторской задолженности. Часть краткосрочная кредиторская задолженность пошла на финансирование внеоборотных активов. Для погашения 30% кредиторской задолженности предприятию будет необходимо реализовать долю основных фондов.
Наблюдается устойчивая тенденция падения коэффициента общей ликвидности, что говорит о кризисном развитии предприятия в 1995-1997 годах по настоящий момент.
4. Коэффициент соотношения дебиторской и кредиторской задолженности показывает, что во все периоды рост кредиторской задолженности не был связан с ростом дебиторской задолженности так как кредиторская задолженность в 5-6 раз превышала дебиторскую. Наблюдается устойчивая тенденция сокращения дебиторской и рост кредиторской задолженности.
По результатам анализа ликвидности и платежеспособности можно сделать следующие выводы:
Предприятие не может расплачиваться по своим обязательствам в срок.
Погашение всей кредиторской задолженности поставит под угрозу существование предприятия, так как для этого придется реализовать не только все оборотные фонды, но и часть внеоборотных. Учитывая, что в оборотных фондах высокую долю занимают неликвиды - готовая продукция не пользующаяся спросом, запасы, а износ основных фондов составляет 60-80% , вырученные средства будут значительно ниже стоимости указанных активов.
Имеет место устойчивое падение ликвидности и платежеспособности по результатам анализа за 3 года. Значения показателей намного ниже предельнодопустимых значений.
Для улучшения финансового положения необходимо выработать жесткую антикризисную программу.
2.3.Оценка имущества предприятия.
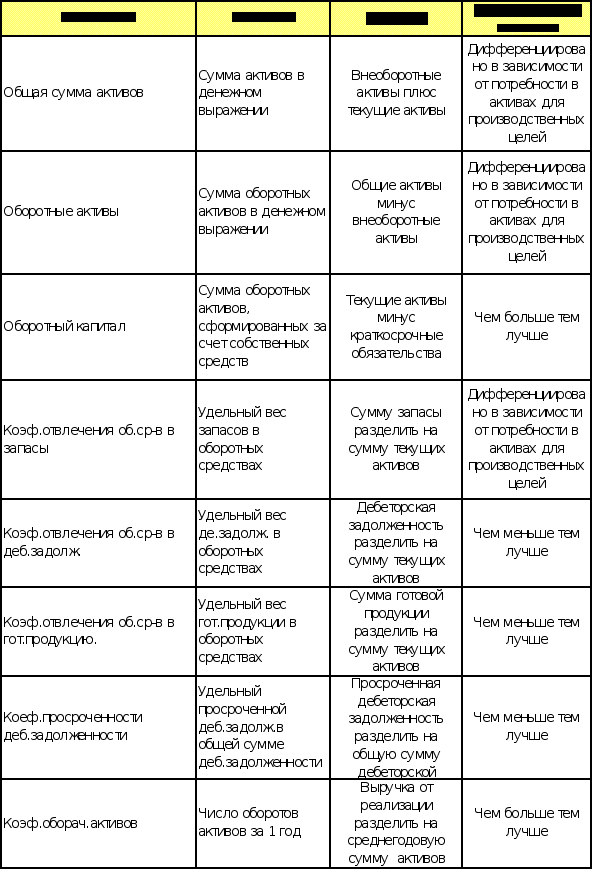
Для оценки имущества предприятия используют ряд финансовых показателей, представленных в таблице 2.3.
Табл.2.3.
Оценка имущества
Продолжение табл.2.3
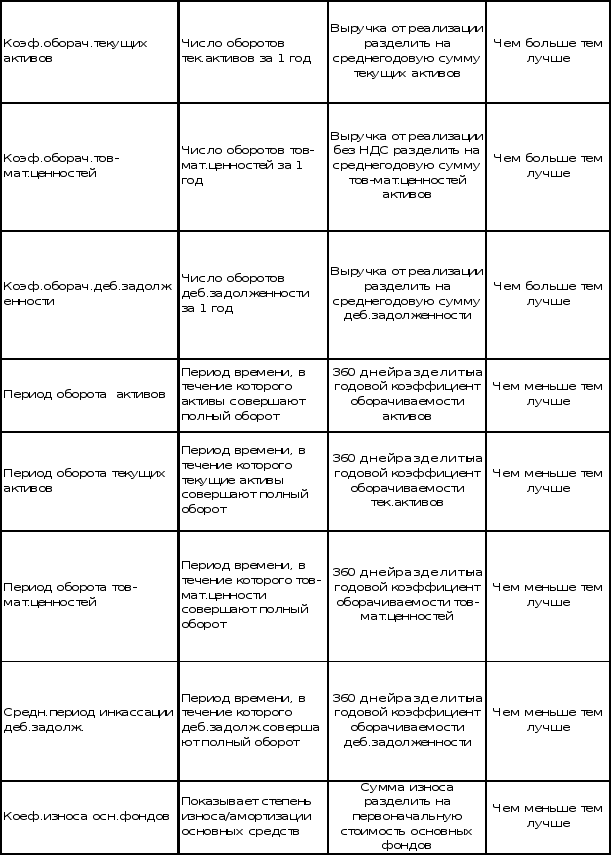
Результаты расчетов коэффициентов оценки имущества для исследуемого предприятия приведены в таблице 2.4.
Табл.2.4
Результаты расчетов коэффициентов имущества.
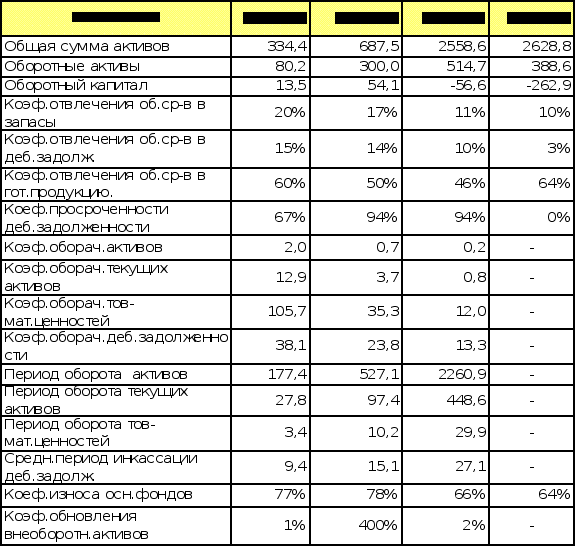
1. За три года 1995-1997 произошло увеличение общих активов предприятия на 2294,40 тыс.грн или в 7,8 раз. Увеличение произошло в основном за счет роста внеоборотных активов в результате индексации основных средств.
2. В то время, как произошло увеличение внеоборотных активов в 8,8 раз оборотные (текущие) активы увеличились 3,5 раза. Такие изменения могут говорить о развитии предприятия, однако учитывая, что индекс инфляции за три года составил 435% ( по данным министерства статистики Украины) и увеличение внеоборотных активов произошло в большей части за счет индексации необходимо сделать вывод о том, что роста средств предприятия не произошло, а наоборот - совокупные активы уменьшились на 15-20%.
3. По состоянию на 1.01.98 оборотный капитал равен отрицательной величине. Это означает , что часть внеоборотных активов сформирована за счет заемных средств. Отрицательная величина оборотного капитала равна 10% всех средств в распоряжении предприятия и равна 12% от стоимости внеоборотных активов. За 3 года величина оборотного капитала с положительной величины равной 5% от совокупных активов стала отрицательной величиной и в абсолютном значении изменился в 20 раз. Анализ оборотного капитала показывает, что на предприятии происходит крайне опасное перераспределение в источниках финансирования средств: сокращение собственного капитала из-за убыточности деятельности и роста кредиторской задолженности.
4.В структуре оборотных активов наблюдается сокращение доли производственных запасов на 10% произошедшее главным образом в связи с сокращением производства. Резкое сокращение удельного веса дебиторской задолженности с 15% до 3%. В структуре оборотных активов высокую долю занимает готовая продукция (50-64%). На конец рассматриваемого периода доля готовой продукции является самой высокой за 3 года и равна 64%. Необходимо заметить, что полиграфическая продукция в течение сравнительно небольшого промежутка времени (2-4) месяца в зависимости от условий хранения теряет свои качества - старение, желтение и т.д., поэтому такие большие запасы готовой полиграфической продукции являются неоправданными. Запасы готовой продукции по состоянию на 1.01.1998 составляют 50% от объема реализации в 1997 году, значит период хранения готовой продукции на складе равен приблизительно 6 месяцев и за это время продукция потеряла свои потребительские качества.
5.Анализ оборачиваемости совокупных активов, текущих активов, товаро-материальных ценностей показывает резкое ежегодное падение оборачиваемости в 5-10 раз. Такие данные явились следствием падения объема реализации , спроса на продукцию. По данным отчетности предприятия абсолютное падение реализации в 1997 году по сравнению с 1995 годом составило 50%. Если откорректировать овьем реализации на коэффициент инфляции за 3 три года то окончательная цифра покажет падение в 8 раз.
6. Износ основных фондов составляет по состоянию на 1.01.98 - 64%. Обновление основных фондов в 1997 году не происходило.
По результатам оценки имущества предприятия можно сделать следующие выводы:
на предприятии происходит отток собственного капитала вследствие убыточности производства и как следствие увеличение заемных источников финансирования активов
в структуре оборотных средств высокую долю занимают запасы готовой продукции
за рассматриваемый период снизилась оборачиваемость всех видов активов более чем в 10 раз по причине падения производства и реализации
в структуре оборотных средств по состоянию на 1.01.1998 доля труднореализуемых активов (НЗП, РБП, сомнительная дебиторская задолженность, залежалые запасы, готовая продукция не пользующаяся спросом) составляет 64% и следовательно платежеспособность предприятия является катастрофически низкой.
2.4.Оценка используемого капитала
Для оценки используемого капитала и оценки финансовой устойчивости в финансовом менеджменте используется ряд показателей, основные из которых представлены в таблице 2.5.