Диагностирование финансового состояния предприятия
Из таблицы видно, что доля наиболее ликвидных активов предприятия ООО “Альтернатива” в оборотных активах и к валюте баланса очень мала. Большую часть оборотных активов составляет дебиторская задолженность, на период 1998 г. в сравнении с периодом 1996 г. наиболее ликвидных активов в 3.2 раза становится меньше, что свидетельствует об ухудшении финансового состояния предприятия.
3. Состав основных средств предприятия ООО “Альтернатива” и эффективность их использования.
К основным средствам ООО “Альтернатива” относятся:
- машина (легковая) - приобретена в 1993г.;
- гараж (приобретен в 1997г).
Таблица 2.1.2 Динамика эффективности использования основных средств.
|
Показатель |
За отчетный период 1996 г. |
За отчетный период 1997 г. |
За отчетный период 1998 г. |
| Фондоотдача | 133.8 | 31.5 | 34 |
| Фондоемкость | 0.007 | 0.03 | 0.02 |
| Фондовооруженость | 686 | 1684 | 1523 |
Показатели фондоотдачи снизились к 1998 г. в 3.9 раза по сравнению с 1996 г. в результате снижения выручки от предоставления аудиторских услуг и приобретения новых основных средств.
Значение показателя фондовооруженности 1996 г. увеличилось по сравнению с его значением в 1998 г. в 2.2 раза, то есть возрос уровень технической оснащенности предприятия.
4. Обязательства предприятия ООО “Альтернатива”.
Таблица 2.1.3. Структура обязательств предприятия ООО “Альтернатива”.
| 1. Наиболее срочные обязательства П1 (руб.) | 66619 | 82146 | 81489 |
| Доля наиболее срочных обязательств в валюте пассивов (%) | 83.82 | 80.6 | 77.70 |
| 2. Краткосрочные пассивы П2 (руб.) | 0 | 0 | 0 |
| Доля краткосрочных обязательств в валюте пассивов (%) | |||
| 3. Долгосрочные пассивы П3 (руб.) | 0 | 0 | 0 |
| Доля долгосрочных обязательств в валюте пассивов (%) | |||
| 4. Постоянные пассивы П4 (руб.) | 12852 | 15505 | 21378 |
| Доля постоянных обязательств в валюте пассивов (%) | 16.17 | 15.21 | 20.38 |
Из таблицы видно, что предприятие не использует привлеченные средства. Наиболее срочные обязательства на период 1998 г. превышают в 3.8 раза постоянные пассивы. В ходе сравнения показателей таблицы 2.1.1 с показателями таблицы 2.1.3 можно сделать следующее заключение:
наиболее срочные обязательства значительно преобладают над наиболее ликвидными активами, что говорит о неплатежеспособности предприятия.
5. Формирование и распределение прибыли предприятия ООО “Альтернатива”.
а) Выручка формируется за счет предоставления аудиторских услуг, которые предоставляют аудиторы этих предприятий и за счет внереализационных поступлений (штрафы, пени).
Таблица 2.1.4 Выручка предприятия ООО “Альтернатива”.
-
Показатель
За отчетный период 1995 г.
За отчетный период 1996 г.
За отчетный период 1997 г.
За отчетный период 1998 г.
Выручка от предоставления аудиторских услуг 301354 275629 265877 259413 Выручка с учетом индекса инфляции 301354 275629 289961 388180
снижение выручки от предоставления аудиторских услуг связано:
- со снижением цен на аудиторские услуги по причине роста конкуренции;
- с ростом неплатежей обслуживающих предприятий за счет возросшей доли бартерных сделок в доходах до 90%;
- в индексом инфляции, который в 1997 г. составил 105.2%, в 1998 г. Составил 146% произошла девальвация рубля, что повлияло на снижение стоимости оказываемых услуг.
б) Распределение прибыли предприятия ООО “Альтернатива”.
Вывод: высокий показатель выручки в сумме 301354 рублей позволил получить чистую прибыль 40232 руб. и создать резервный фонд.
Формирование финансовых ресурсов предприятия ООО «Альтернатива».
Процесс формирования финансовых ресурсов предприятия осуществляется за счет собственных средств. Уставный капитал ООО «Альтернатива» на 1998 год составим 10 000 рублей. В обществе создается резервный фонд за счет ежегодных отчислений от прибыли, которой служит источником пополнения уставного капитала и для покрытия долгов, убытков. Отчисление в резервный фонд составляет 15 % от суммы чистой прибыли общества.
Источниками формирования ресурсов (имущества) предприятия ООО "Альтернатива" являются:
средства, переданные предприятию учредителями в момент его формирования как субъекта хозяйствования в сумме 3500 рублей;
средства, полученные по результатам собственной хозяйственной деятельности предприятия, направленные на пополнение запасов в сумме от 1000 рублей до 2000 рублей в 1996 году, приобретение основных средств в сумме 7000 рублей на 1997 год.
Таблица 2.1. Состав основных средств предприятия
ООО «Альтернатива» и эффективность их использования
|
Показатели |
За отчетный период 1996 г. |
За отчетный период 1997 г. |
За отчетный период 1998 г. |
| Фондоотдача | 133,08 | 31,5 | 34 |
| Фондоемкость | 0,007 | 0,03 | 0,02 |
| Фондовооруженность | 686 | 1684 | 15213 |
Показатели фондовооруженности 1996 года увеличились по сравнению с его значениями в 1997 году в 2,2 раза, т.е. возрос уровень технической оснащенности предприятия. Предприятие увеличивает в основном производственные фонды. Показатель фондоотдачи снизился в 1998 году в 3,9 раза по сравнению с 1996 годом, в результате приобретения основных средств и снижение выручки от оказанных аудиторских услуг.
Оборотные активы предприятия ООО «Альтернатива».
Доля дебиторской задолженности в оборотных активах на 01.1.1996 составляет 66,7% к оборотным активам. Доля дебиторской задолженности к валюте актива баланса - 57,3%. На период 01.1.1997 года соответственно соответственно составляет 85,2%, 75,6%. На 01.1.1998 года доля дебиторской задолженности в оборотных активах - 65,4%, и доля дебиторской задолженности к валюте актива баланса – 50,1%.
2.2 Оценка состояния прогнозно – аналитической работы на предприятии ООО «Альтернатива».
Ежеквартально учредителями ООО «Альтернатива» проводится общее собрание, на котором излагаются вопросы, связанные с положением финансового состояния на предприятии. С этой целью на предприятии проводится анализ финансово – хозяйственной деятельности предприятия за отчетный период. Методикой анализа предусмотрен расчет показателей финансового состояния предприятия, характеризующих следующие аспекты:
Оценка имущественного положения на предприятии ООО «Альтернатива».
Сумма хозяйственных средств, находящихся в распоряжении предприятия. Этот показатель дает обобщенную стоимостную оценку активов, числящихся на балансе предприятия.
Доля активной части основных средств.
Коэффициент износа. Показывает долю остаточной стоимости основных средств, в первоначальной стоимости.
Коэффициент обновления. Характеризует долю новых основных средств от имеющихся на конец отчетного периода.
Коэффициент выбытия. Показатель характеризует какая часть основных средств выбыла с начала деятельности предприятия.
Оценка ликвидности.
2.1. Величина собственных оборотных средств. Характеризует ту часть собственного капитала предприятия, которая является источником покрытия текущих активов предприятия.
2.2. Маневренность функционирующего капитала. Характеризует ту часть собственных оборотных средств, которая находится в форме денежных средств, то есть средств, имеющих абсолютную ликвидность.
2.3. Коэффициент быстрой ликвидности. Показывает в какой степени текущие активы покрывают краткосрочные обязательства за минусом производственных запасов.
2.4. Коэффициент текущей ликвидности.
2.5. Коэффициент абсолютной ликвидности. Показывает, какая часть задолженности может быть погашена в ближайшее время.
2.6. Доля оборотных средств в покрытии запасов. Характеризует ту часть стоимости запасов, которая покрывается собственными оборотными средствами.
Оценка финансовой устойчивости.
Коэффициент концентрации собственного капитала. Характеризует долю владельцев предприятия в общей сумме средств, авансированных в его деятельность.
Коэффициент финансовой зависимости (обратный 3.1.)
Коэффициент маневренности собственного капитала. Показывает, какая часть собственного капитала используется для финансирования текущей деятельности, то есть вложена в оборотные средства, а какая честь капитализирована.
Коэффициент структуры долгосрочных вложений. Показывает, какая часть основных средств и прочих внеоборотных активов профинансирована внешними инвесторами.
Коэффициент долгосрочного привлечения заемных средств. Рост показателя – негативная тенденция, то есть предприятие все сильнее зависит от внешних инвесторов.
Коэффициент соотношения собственных и привлеченных средств. Рост показателя – негативная тенденция, усиливается зависимость от внешних инвесторов.
4. Оценка деловой активности.
Показатели этой группы характеризуют результаты и эффективность текущей основной производственной деятельности.
4.1. Выручка от реализации услуг.
4.2. Производительность труда.
4.3. Фондоотдача.
4.4. Оборачиваемость производственных запасов.
4.5. Оборачиваемость собственного капитала.
4.6. Оборачиваемость основного капитала.
4.7. Коэффициент устойчивости экономического роста. Показывает, какими в среднем темпами может развиваться предприятие в дальнейшем.
5. Оценка рентабельности.
Важнейшим показателем, которых отражает конечные финансовые результаты деятельности предприятия, является рентабельность.
5.1. Показатели чистой прибыли от реализации услуг.
5.2. Рентабельность услуг.
5.3. Рентабельность основного капитала.
5.4. Рентабельность собственного капитала.
5.5. Период окупаемости собственного капитала.
Кроме обязательной необходимой бухгалтерской отчетности (ф. №1-«Бухгалтерский баланс», ф. №2- «Отчет о финансовых результатах и их использовании», ф. №5-«сведения о состоянии имущества предприятия», ф. №4-«Отчет о движении денежных средств».) предприятие ООО «Альтернатива» проводит анализ финансово – хозяйственной деятельности. Однако, целью его является удовлетворение интересов учредителей. В ракурс анализа не вошли ряд показателей, которые являются необходимыми для прогнозирования. Такие, как
коэффициент обеспеченности собственными средствами (Ко 0,1);
коэффициент восстановления (утраты) платежеспособности (Кв.п. 1);
полученные результаты анализа служат лишь информацией об общей финансовой обстановке на предприятии ООО «Альтернатива». Не ставится цель изыскания причин возникновения негативных ситуаций. Следствием неадекватного подхода к вопросам диагностирования является отсутствие понимания причин ухудшения финансового состояния предприятия, по предотвращению которой не предпринимается никаких мер. Об этом говори: уменьшение выручки от реализации услуг, сокращение фондоотдачи, рост убытков, значительная доля дебиторской задолженности в оборотных активах, сокращение наиболее ликвидных активов. С годами тенденция ухудшения финансового состояния предприятия ООО «Альтернатива» возрастает. Таки образом, применяемая на предприятии методика проведения анализа финансового состояния не дает полной картины финансового состояния предприятия ООО «Альтернатива» с точки зрения выявления причин и не позволяет использовать результаты его прогнозирования и изменения финансового состояния в будущем.
Основные методические подходы в вопросах диагностирования финансового состояния предприятия на примере ООО "Альтернатива".
Анализ финансового состояния предприятия как основа мониторинга его стратегического развития
1 этап – сравнительно – аналитический баланс предприятия ООО "Альтернатива"
Таблица 3.1.1. Сравнительно – аналитический баланс предприятия ООО "Альтернатива" за 1996 г.
| Показатели баланса | Абсолютные величины | Удельные веса | Изменения | |||||
| На начало 1996г. | На конец1996г. | На начало 1996г. | На конец 1996г. | В абсолют. | В удельн. | % к величине | % к изменению | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
Ав |
10402 | 5368 | 14,13 | 6,75 | -5034 | -7,38 | -48,39 | -85,95 |
|
Ао |
63212 | 74103 | 85,86 | 93,245 | 10891 | 7,39 | 17,23 | 185,94 |
| З | 3864 | 4554 | 5,249 | 5,73 | 690 | 0,48 | 1785 | 1178 |
| Д | 59126 | 69549 | 80,32 | 87,52 | 10423 | 7,2 | 17,62 | 177,95 |
| У | - | - | - | - | - | - | - | - |
| К | 22735 | 11211 | 30,88 | 14,11 | -11524 | -16,77 | -50,69 | -196,75 |
|
Пд |
- | - | - | - | - | - | - | - |
|
Пк |
50879 | 68260 | 69,12 | 85,89 | 17381 | 16,77 | 34,16 | 296,75 |
| Б | 73614 | 79471 | 100 | 100 | 5857 | 0 | 7,96 | 0 |
Таблица 3.1.2. Сравнительно – аналитический баланс предприятия ООО "Альтернатива" за 1997 г.
| Показатели баланса | Абсолютные величины | Удельные веса | Изменения | |||||
| На начало 1997г. | На конец 1997г. | На начало 1997г. | На конец 1997г. | В абсолют. | В удельн. | % к величине | % к изменению | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
Ав |
10642 | 16359 | 11,35 | 16,05 | 5717 | 4,7 | 53,72 | 69,84 |
|
Ао |
83084 | 85552 | 88,645 | 83,947 | 2468 | -4,69 | -2,97 | 30,15 |
| З | 4850 | 23732 | 5,17 | 23,286 | 18882 | 18,12 | 389,3 | 230,69 |
| Д | 78234 | 61820 | 83,47 | 60,66 | -16414 | -22,81 | -20,98 | -200,53 |
| У | - | - | - | - | - | - | - | - |
| К | 19236 | 17491 | 20,52 | 17,16 | -1745 | -3,36 | -9,07 | -21,32 |
|
Пд |
- | - | - | - | - | - | - | - |
|
Пк |
74490 | 84420 | 79,476 | 82,836 | 9930 | 3,36 | 13,33 | 121,32 |
| Б | 93726 | 101911 | 100 | 100 | 8185 | 0 | 8,73 | 0 |
Таблица 3.1.3. Сравнительно – аналитический баланс предприятия ООО "Альтернатива" за 1998 г.
| Показатели баланса | Абсолютные величины | Удельные веса | Изменения | |||||
| На начало 1998г. | На конец 1998г. | На начало 1998г. | На конец 1998г. | В абсолют. | В удельн. | % к величине | % к изменению | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
Ав |
16213 | 7786 | 16,06 | 7,42 | -8427 | -8,64 | -51,98 | -214,7 |
|
Ао |
78514 | 67076 | 77,78 | 63,96 | 11438 | -13,82 | -11,57 | -291,41 |
| З | 27085 | 23260 | 26,83 | 22,18 | -3825 | -4,65 | -14,12 | -97,45 |
| Д | 51429 | 43816 | 50,95 | 41,78 | -7613 | -9,17 | -14,80 | -193,96 |
| У | 6215 | 30005 | 6,16 | 28,61 | 23790 | 22,45 | 382,78 | 606,11 |
| К | 17602 | 17140 | 17,437 | 16,34 | -462 | -1,09 | -2,62 | -11,77 |
|
Пд |
- | - | - | - | - | - | - | - |
|
Пк |
83340 | 87727 | 82,56 | 83,65 | 4387 | 1,09 | 5,26 | 111,77 |
| Б | 100942 | 104867 | 100 | 100 | 3925 | 0 | 3,88 | 0 |
2 этап – анализ платежеспособности и финансовой устойчивости предприятия ООО "Альтернатива"
Метод сравнения
Полученные значения показателей анализа финансовой устойчивости предприятия ООО "Альтернатива" оформим в виде таблицы (см. табл. 3.1.4.)
|
Таблица 3.1.4. Анализ финансовой устойчивости (руб) предприятия ООО "Альтернатива" |
Изменения за отчетный период | - 462 | - 8427 | - | 7965 | - | 7965 | - 3825 | - 11790 | - 11790 |
| На конец 1998 года | 17140 | 7786 | - | 9354 | - | 9354 | 23260 | - 13906 | - 13906 | |
| На начало 1998 года | 17602 | 16213 | - | 1389 | - | 1389 | 27075 | - 25696 | - 25696 | |
| Изменения за отчетный период | - 1745 | 5717 | - | - 7462 | - | - 7462 | 18882 | - 26344 | - 26344 | |
| На конец 1997 года | 17491 | 16359 | - | 1132 | - | 1132 | 23732 | - 22600 | - 22600 | |
| На начало 1997 года | 19236 | 10642 | - | 8594 | - | 8594 | 4850 | 3744 | 3744 | |
| Изменения за отчетный период | - 11524 | - 5034 | - | - 6490 | - | - 6490 | 690 | - 7180 | - 7180 | |
| На конец 1996 года | 11211 | 5368 | - | 5843 | - | 5843 | 4554 | 1289 | 1289 | |
| На начало 1996 года | 22735 | 10402 | - | 12333 | - | 12333 | 3864 | 8469 | 8469 | |
| Финансовый показатель | 1. Капитал и резервы | 2. Внеоборотные средства | 3. Долгосрочные кредиты | 4. Наличие собственных оборотных средств (стр.1 + стр.3 – стр.2) | 5. Краткосрочные кредиты и займы | 6. Общая величина основных источников формирования запасов и затрат (стр.4 + стр.5) | 7. Запасы | 8. Излишек (+) или недостаток (-) собственных оборотных средств (стр.4 – стр.7) | 9. Излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат (стр.6 – стр.7) |
Расчеты к таблице.
Наличие собственных оборотных средств (Ес)
22735+0-10402=12333 – на начало 1996года.
11211+0-5368=5843 – на конец 1996 года.
19236+0-10642=8594 – на начало 1997 года.
17491+0-16359=1132 – на конец 1997 года.
17602+0-16213=1389 – на начало 1998 года.
17140+0-7786=9354 – на конец 1998 года.
Общая величина основных источников формирования запасов и затрат (Ео)
Ео=Ес, т.к. М=0
Излишек (+) или недостаток (-) собственных оборотных средств (Ес)
12333-3864=8469 – на начало 1996 года.
5843-4554=1289 – на конец 1996 года.
8594-4850=3744 – на начало 1997 года.
1132-23732=-22600 – на конец 1997 года.
1389-27085=-25696 – на начало 1998 года.
9354-23260=-13906 – на конец 1998 года.
Излишек (+) или недостаток (-) общей величины основных источников для формирования запасов и затрат (Ео)
Ео=Ес
Платежноспособность предприятия ООО "Альтернатива"
5912650879 – на начало 1996 года.
6954968260 – на конец 1996 года.
7823474490 – на начало 1997 года.
6182084420 – на конец 1997 года.
5142983340 – на начало 1998 года.
4381687727 – на конец 1998 года.
Финансовая устойчивость предприятия ООО "Альтернатива"
386412333 – на начало 1996 года.
45545843 – на конец 1996 года.
48508594 – на начало 1997 года.
237321132 – на конец 1997 года.
270851389 – на начало 1998 года.
232609354 – на конец 1998 года.
Результаты исследования показали следующее:
В период 1996 года предприятия было платежеспособным, чему способствовало выполнение неравенства ДМ+Н и абсолютно устойчивым, т.к. выполнялось неравенство. С конца 1997 года и за 1998 год финансовое состояние предприятия ухудшается. Оно становится неплатежеспособным и неудовлетворительно устойчивым. Это признаки наступления кризисного финансового состояния, при котором неравенство имеет вид: ЗЕс+М. Перелом тенденции развития обусловлен недостатком собственных оборотных средств и источников формирования запасов и затрат. Данный уровень финансового состояния характерен для фазы старения (спада) жизненного цикла предприятия. Для преодоления негативной тенденции следует выявить факторы, сила которых обусловила направление тенденции.
Попытаемся решить эту задачу с помощью метода коэффициентов.
Метод коэффициентов.
Коэффициент автономии (Ка):
а) на начало
1996 года 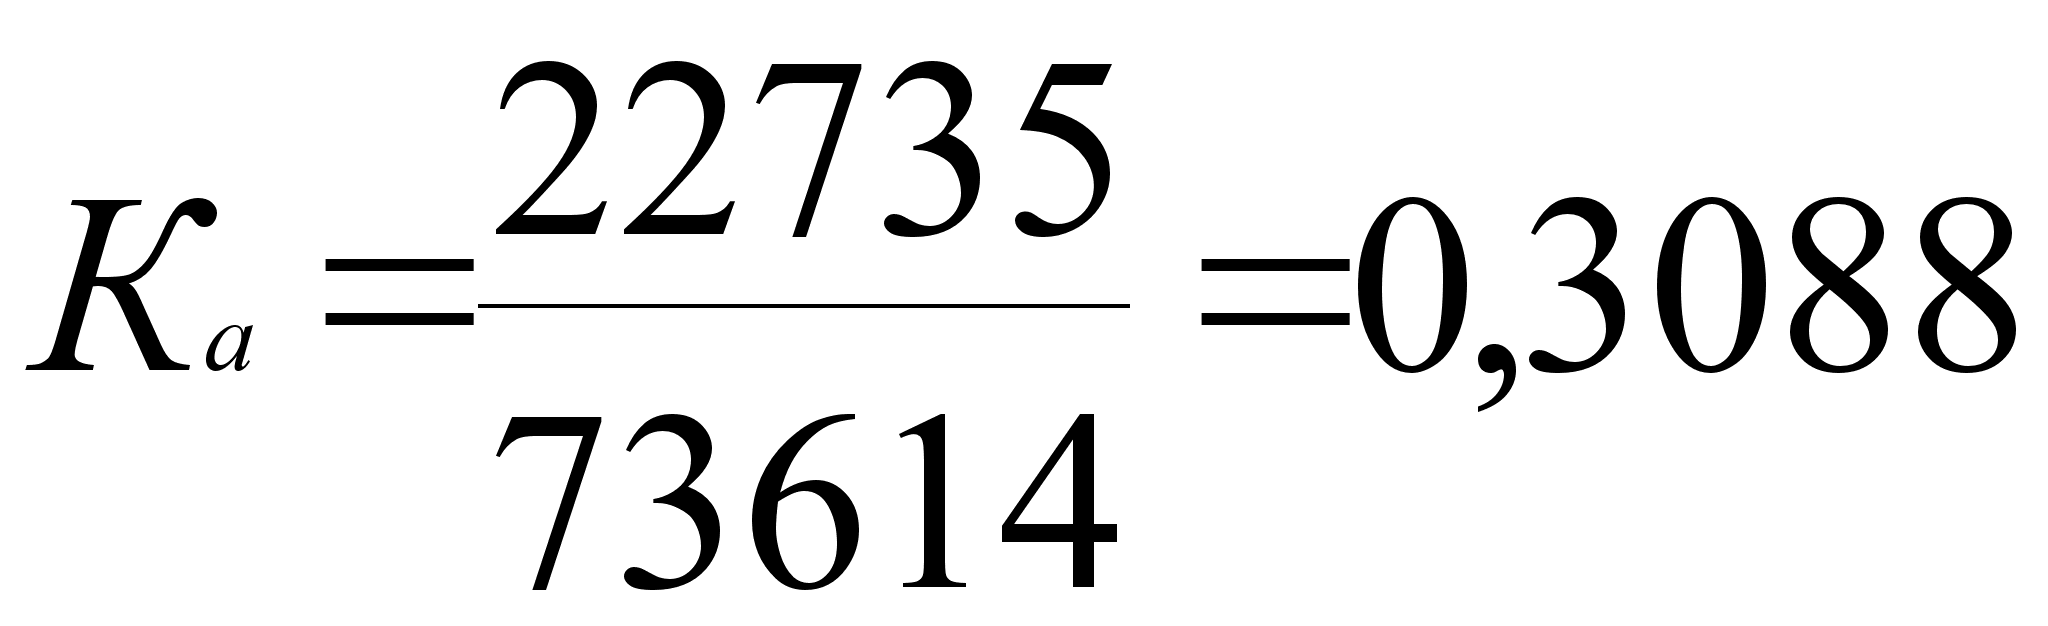
на конец 1996
года 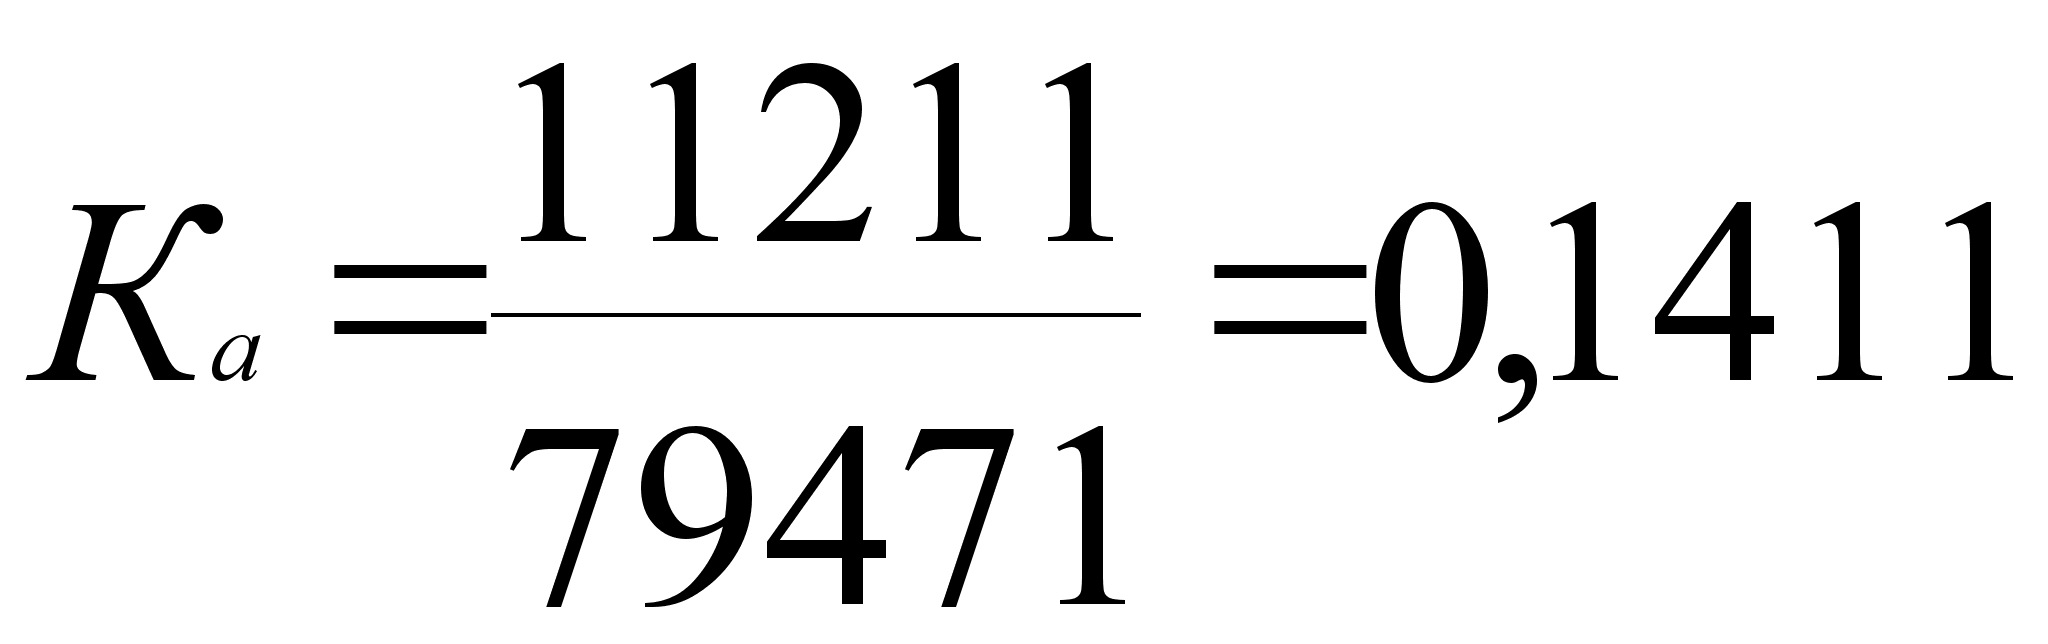
б) на начало
1997 года 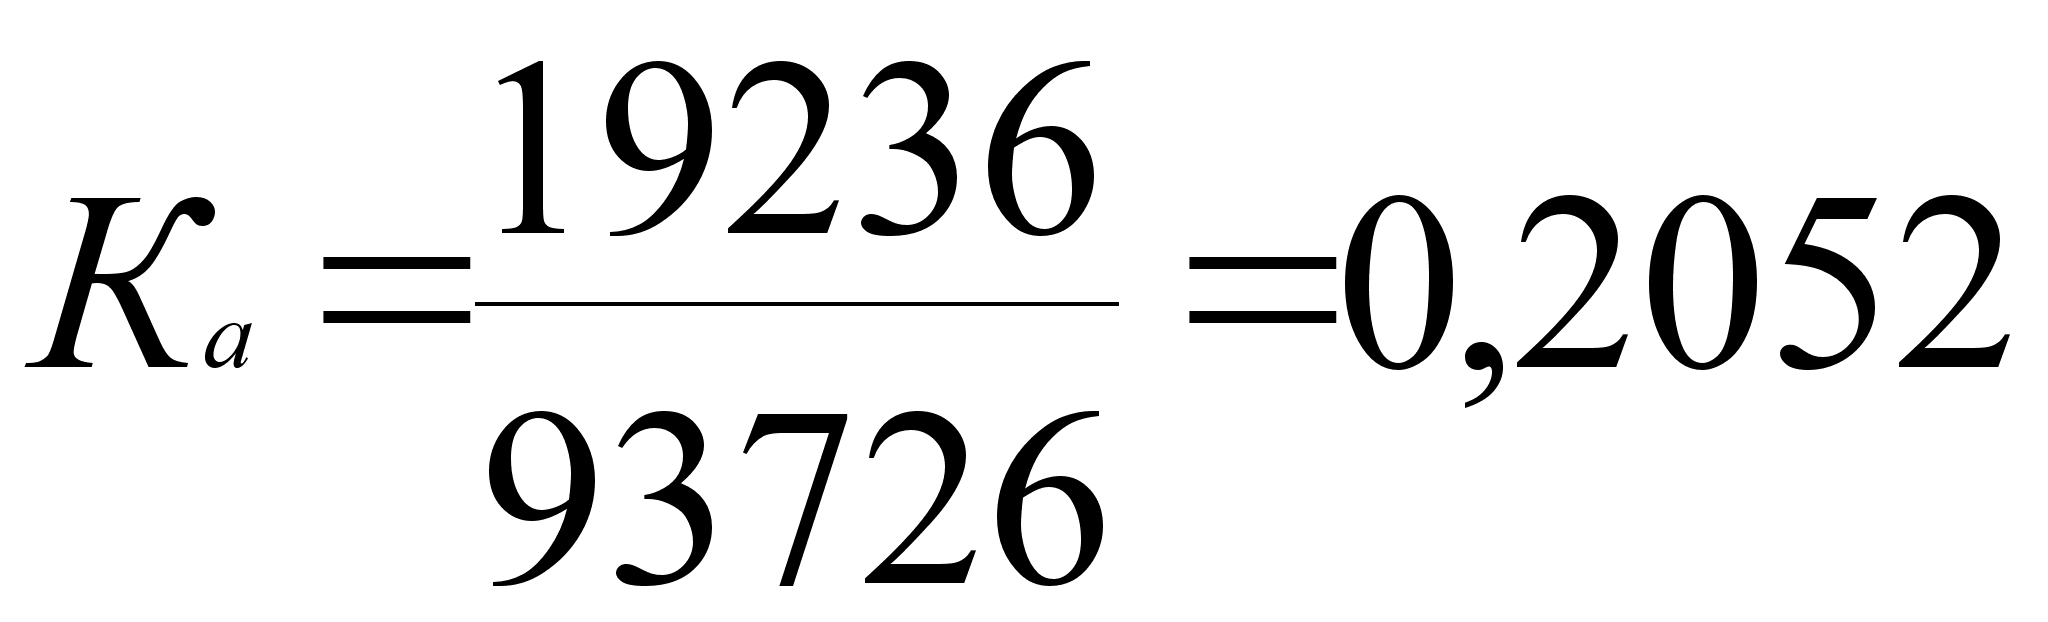
на конец 1997
года 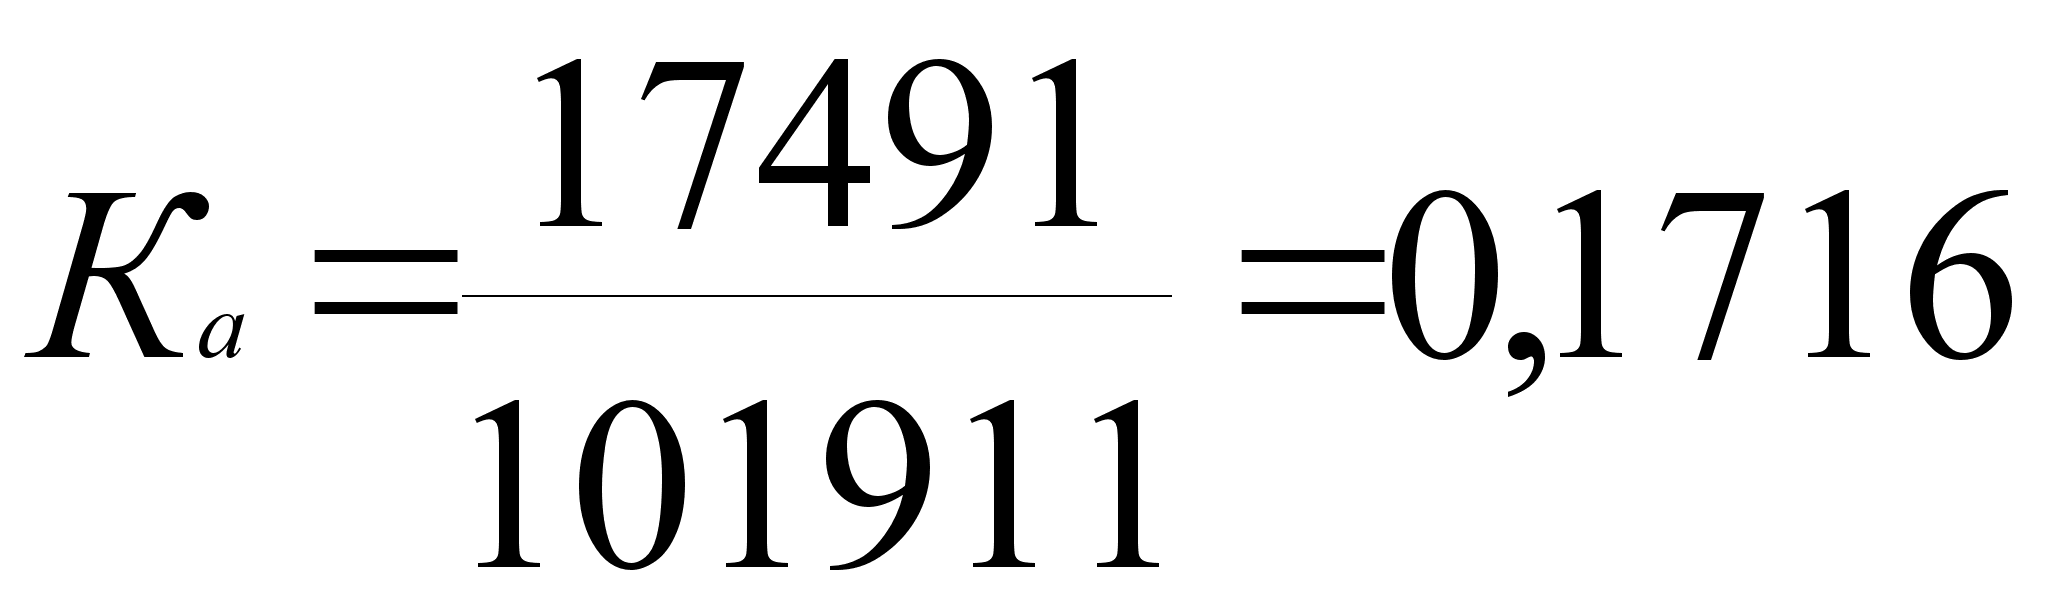
в) на начало
1998 года 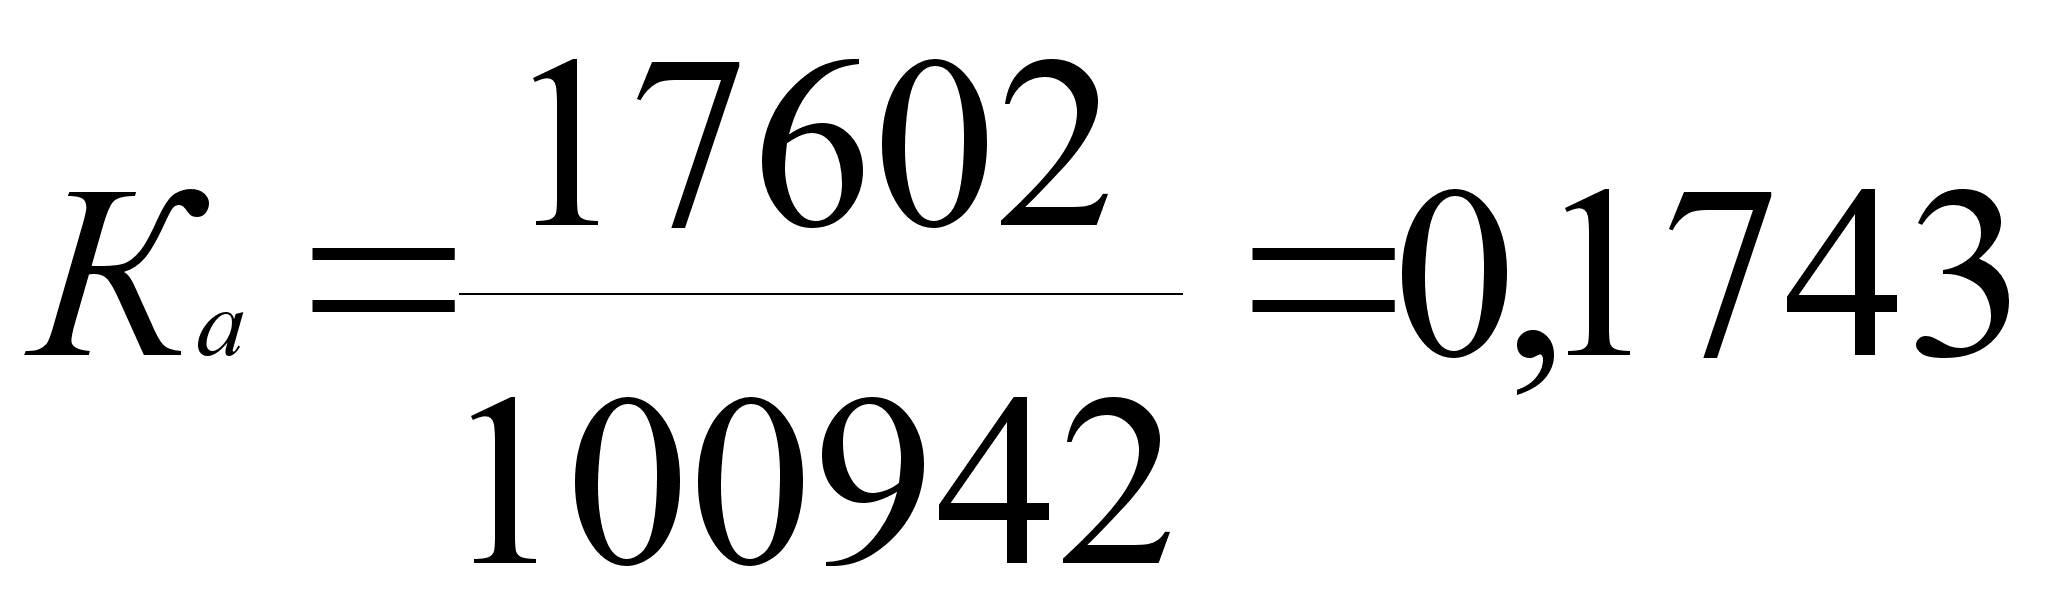
на конец 1998
года 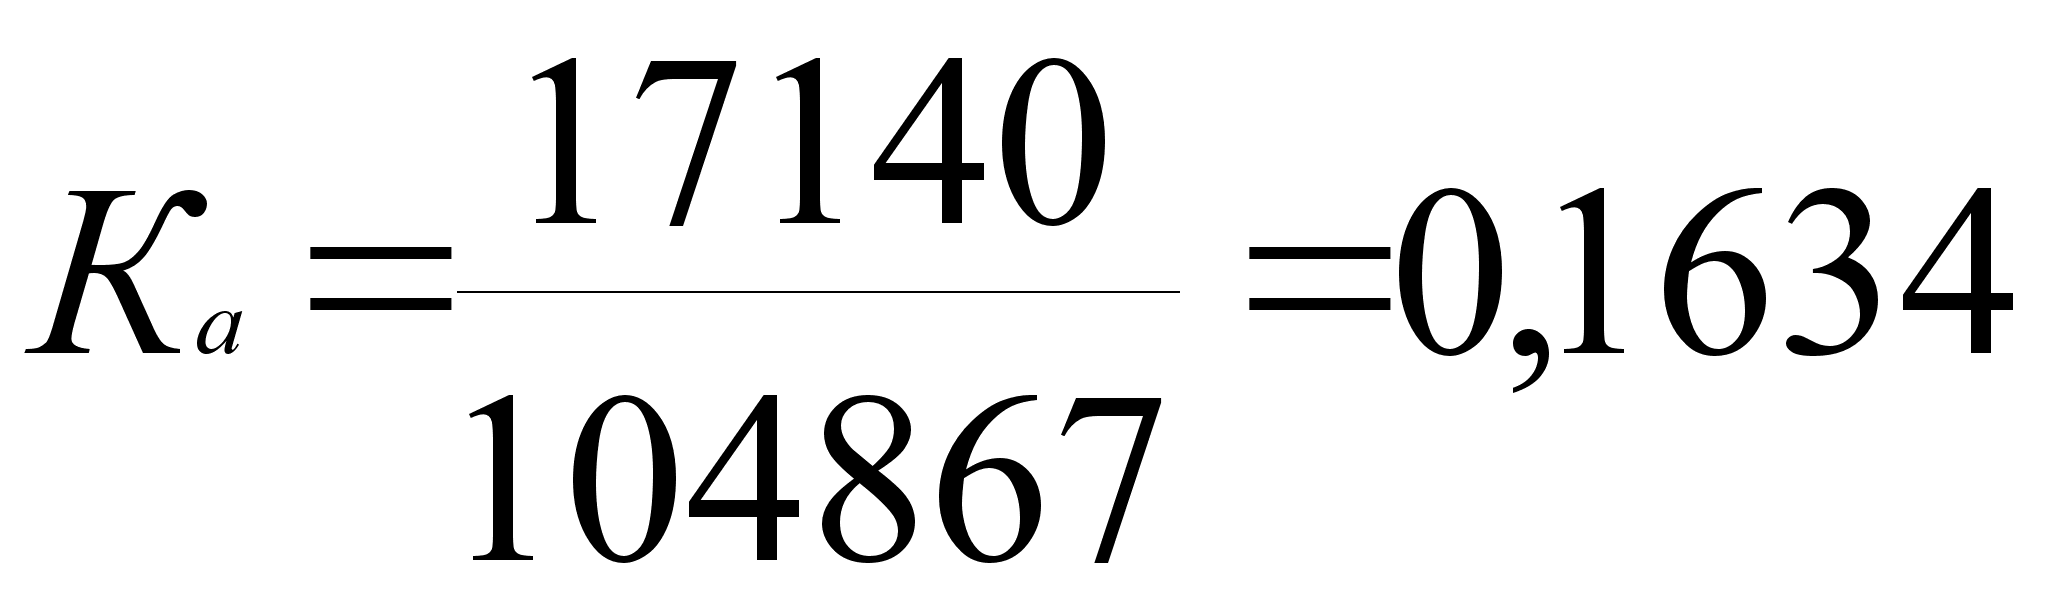
Вывод: финансовая независимость очень низка, т.е. ниже нормы Ка0,5 и за анализируемый период с 1996 по 1998гг она снизилась от 0,3088 до 0,1634, почти в 2 раза. Т.о. предприятие развивается и функционирует за счет собственных средств.
Коэффициент обеспеченности собственными средствами:
а) на начало
1996 года 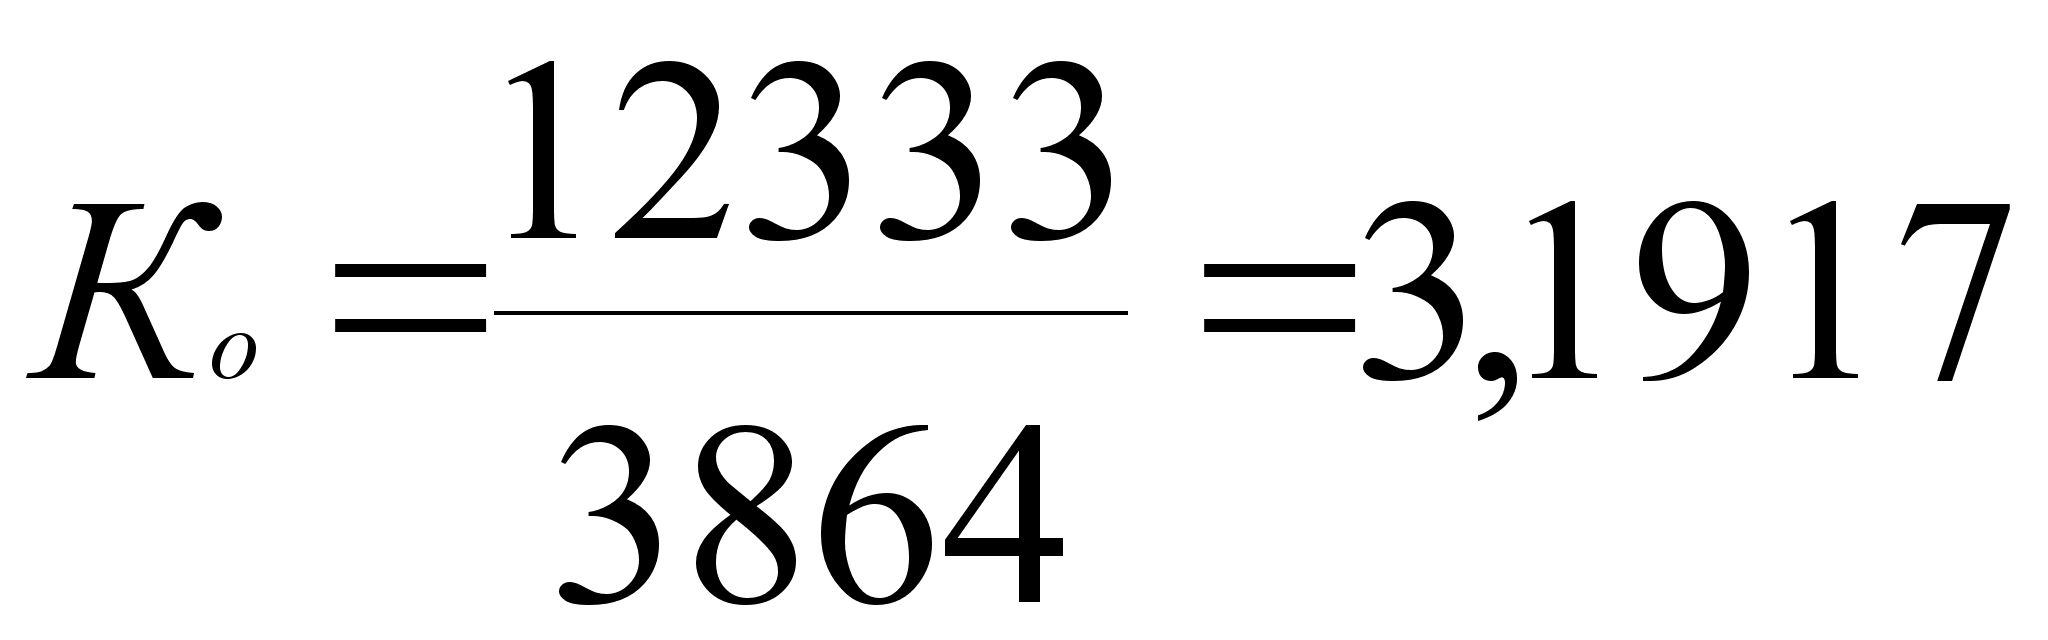
на конец 1996
года 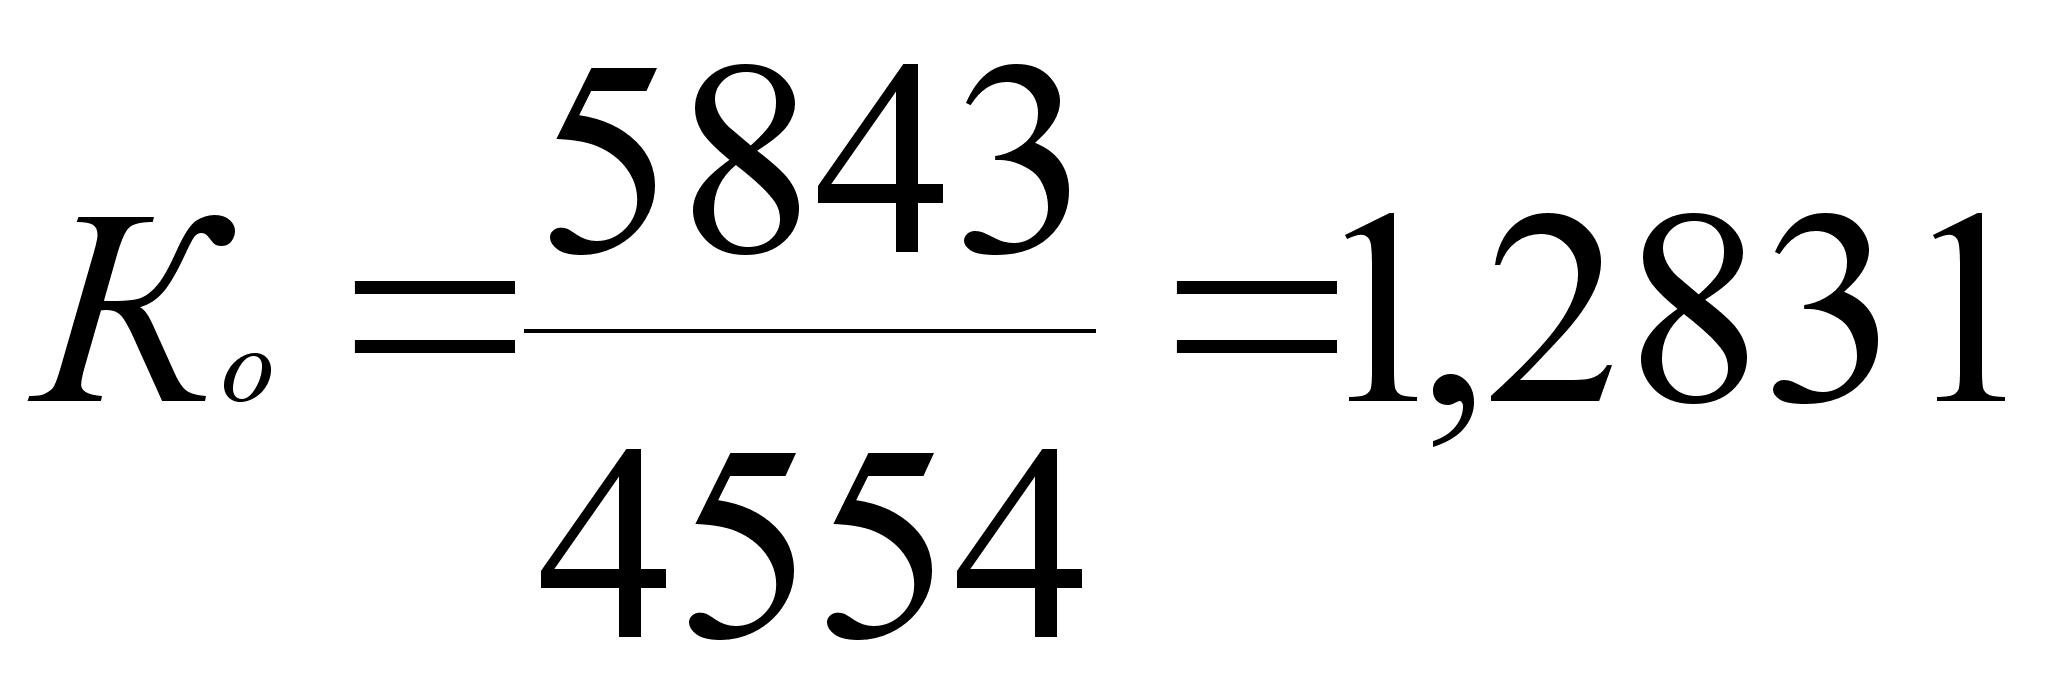
б) на начало
1997 года 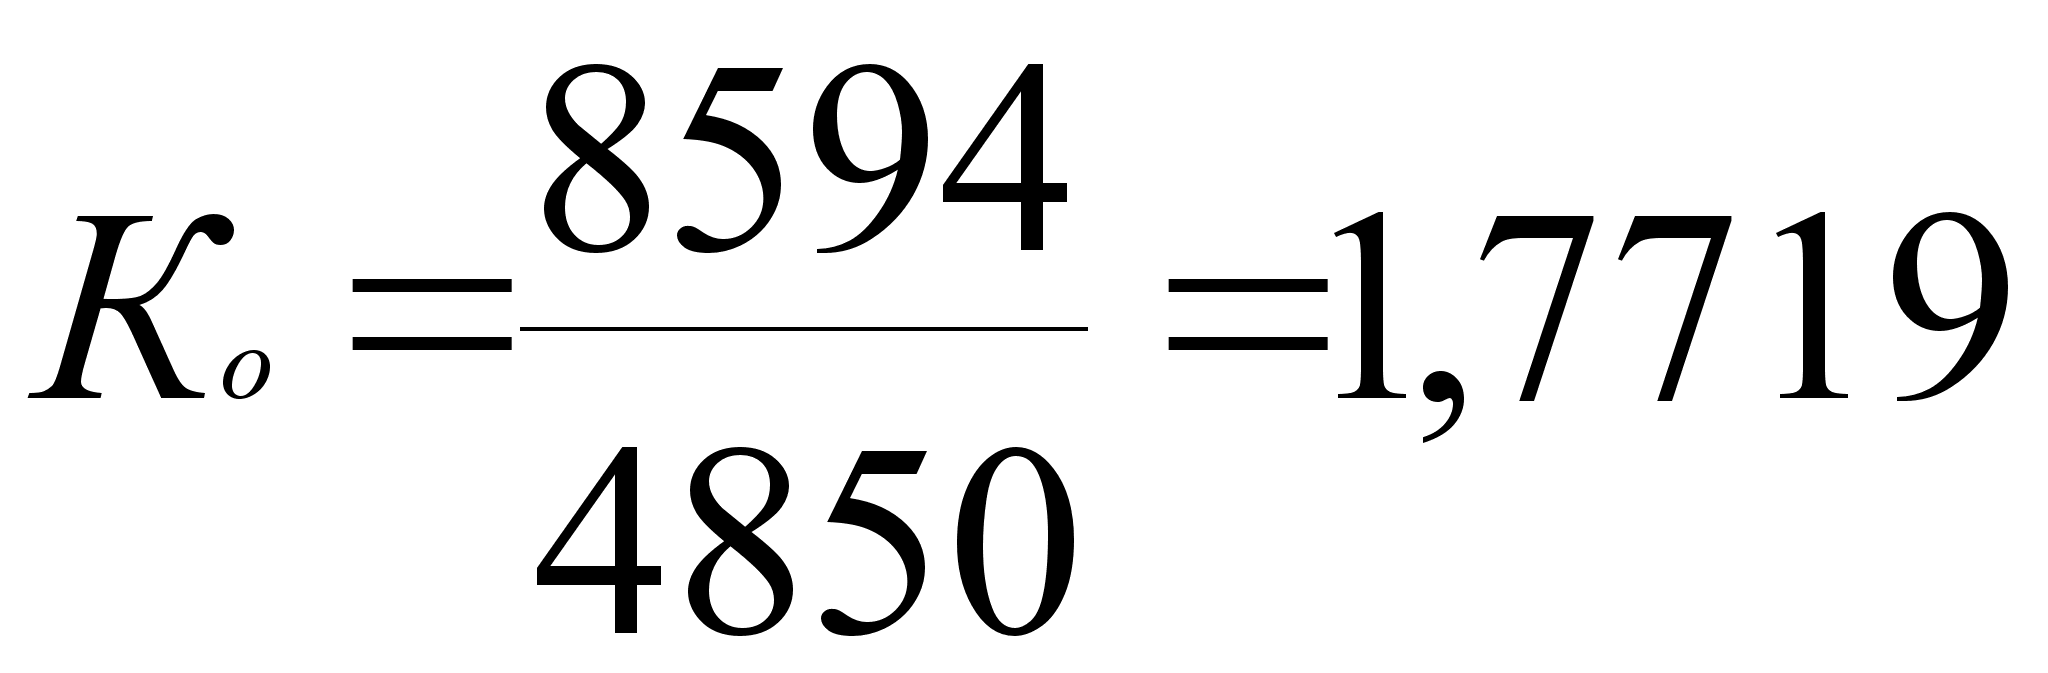
на конец 1997
года 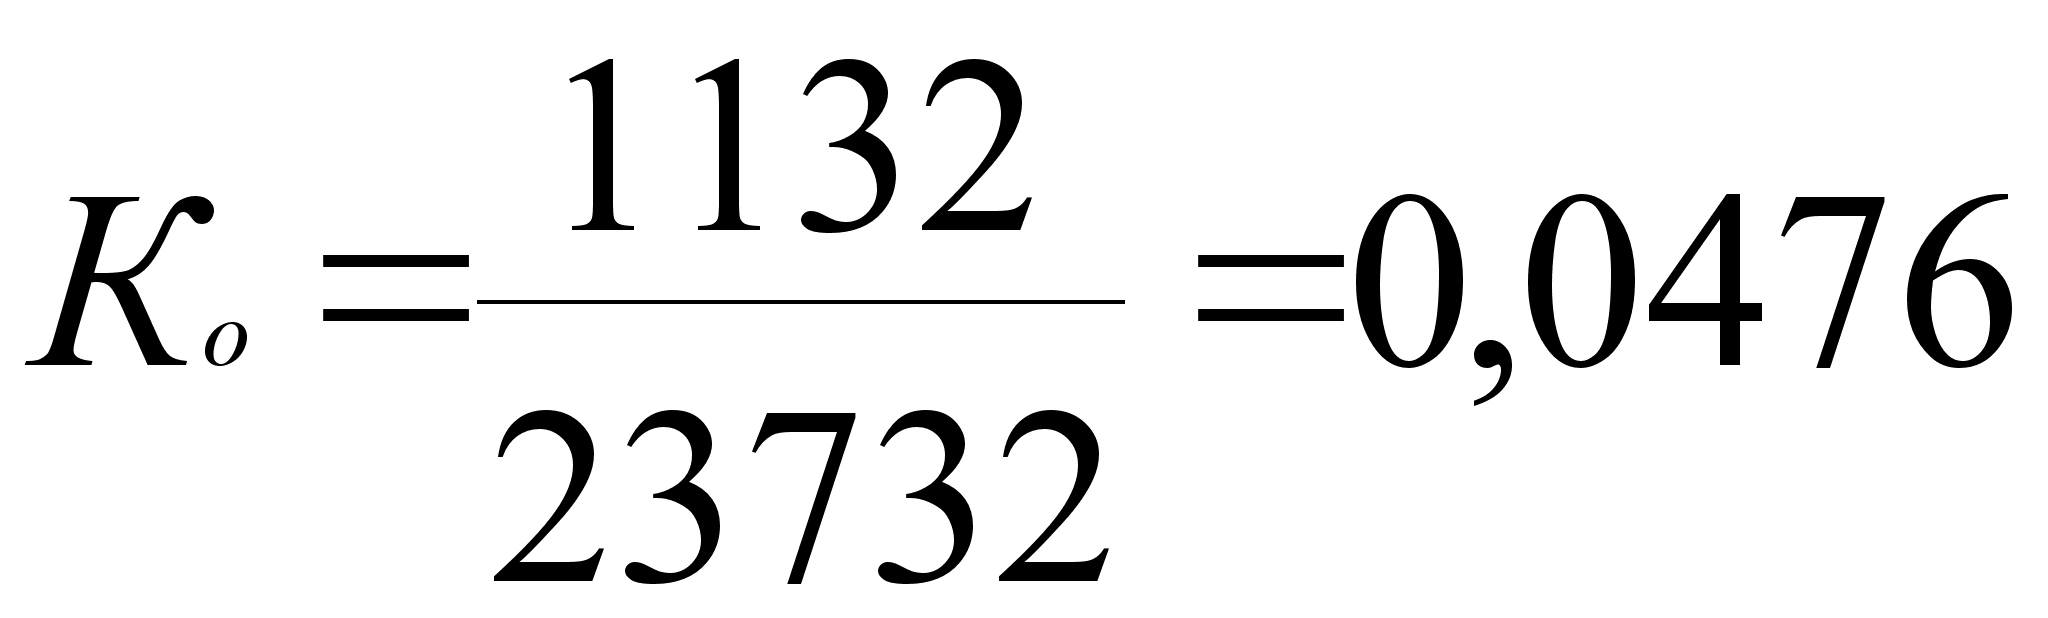
в) на начало
1998 года 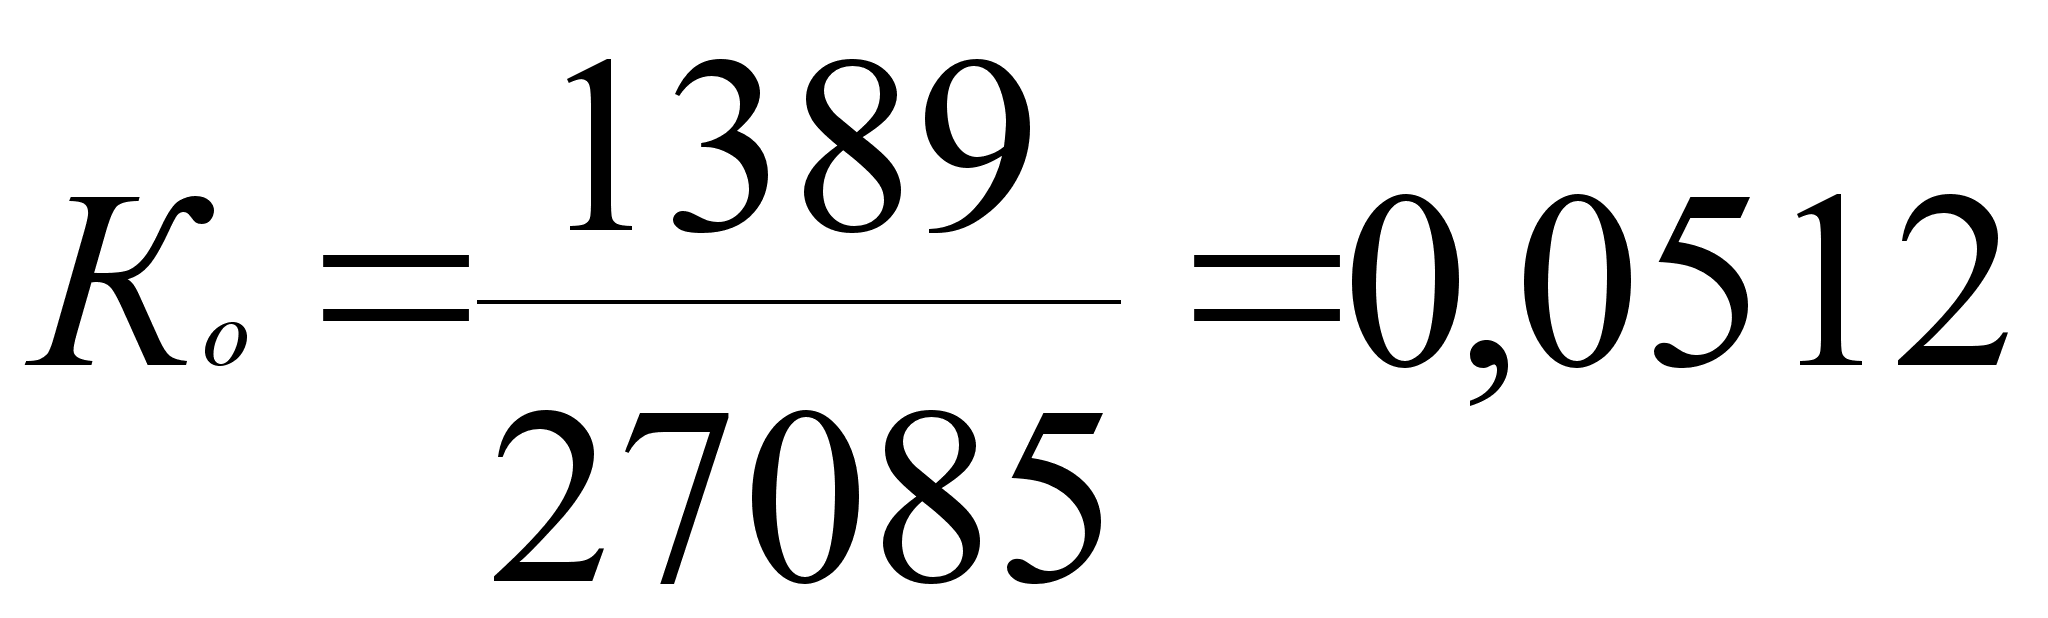
на конец 1998
года 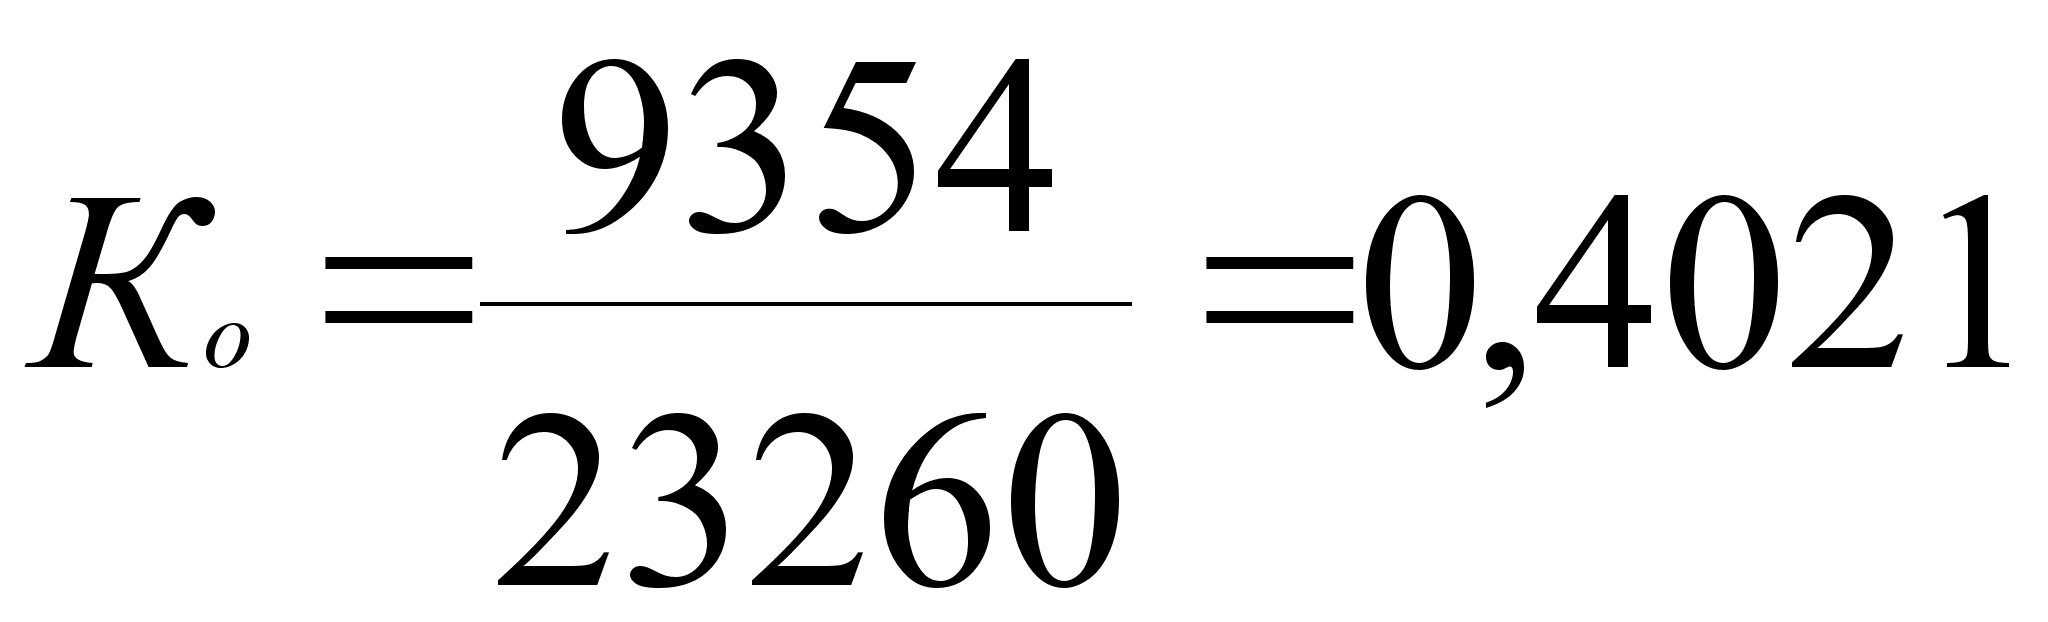
Вывод: из расчетов видно, что значение Ко за 1996 год и начало 1997 года выше нормы, что объясняет абсолютную устойчивость предприятия. С конца 1997 года и до конца 1998 значение Ко снижается, следовательно неплатежеспособность предприятия усугубляется, обуславливая предпосылки кризисного финансового состояния.
Коэффициент маневренности:
а) на начало
1996 года 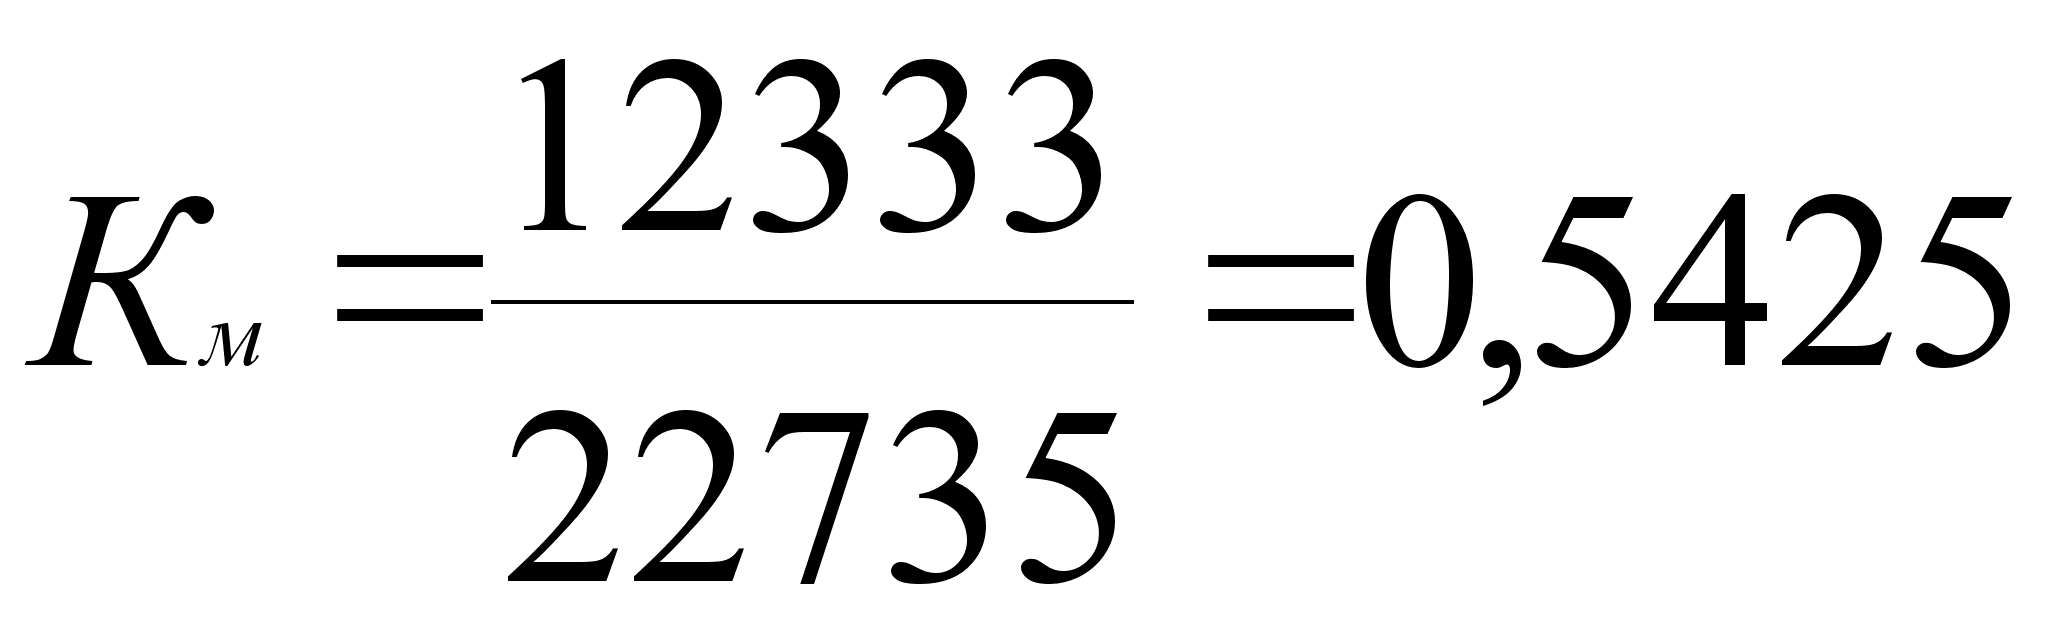
на конец 1996
года 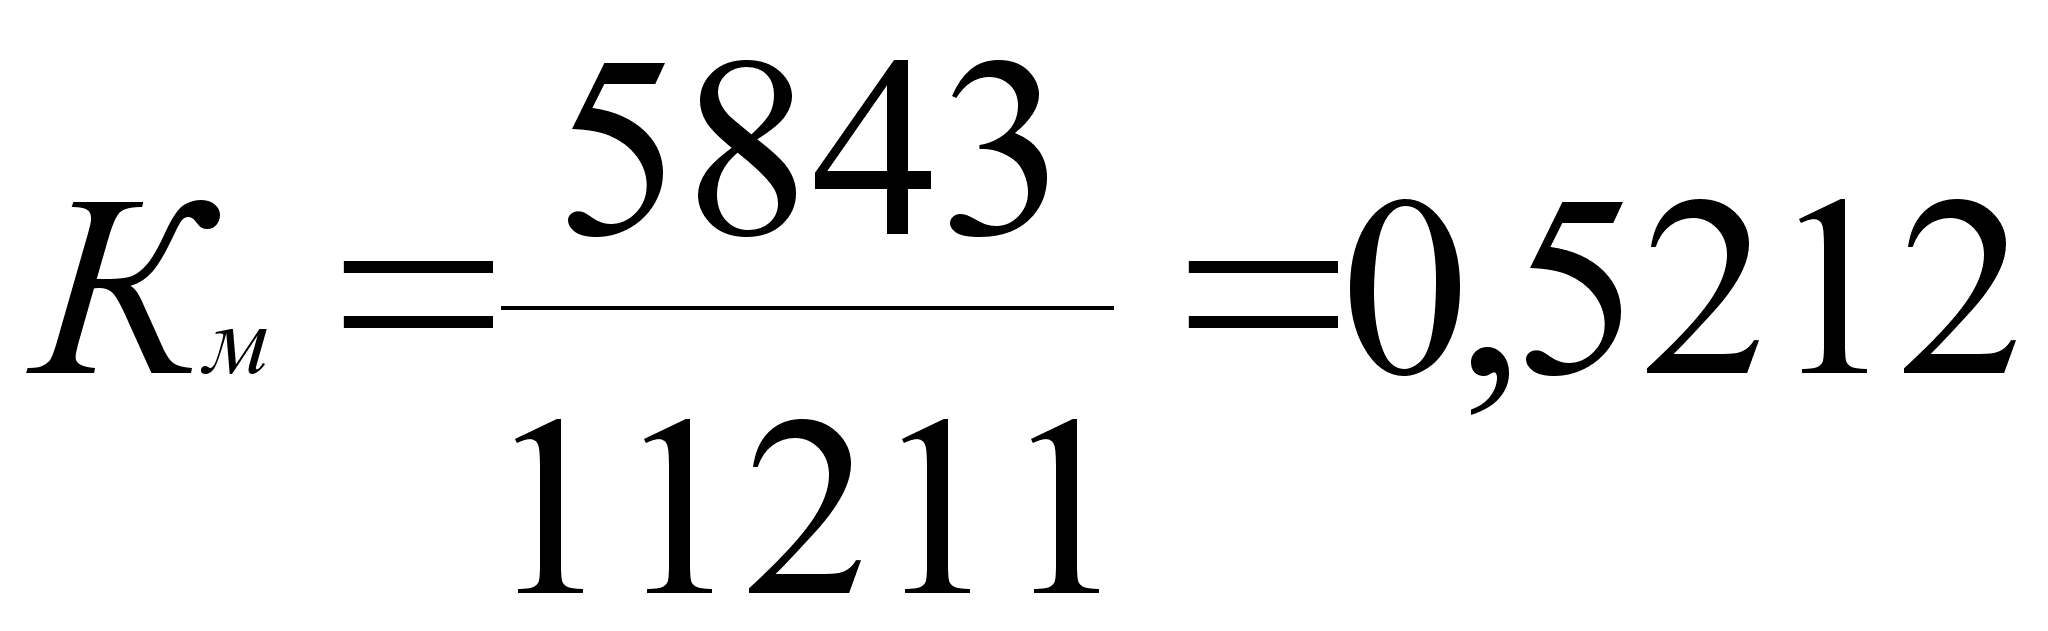
б) на начало
1997 года 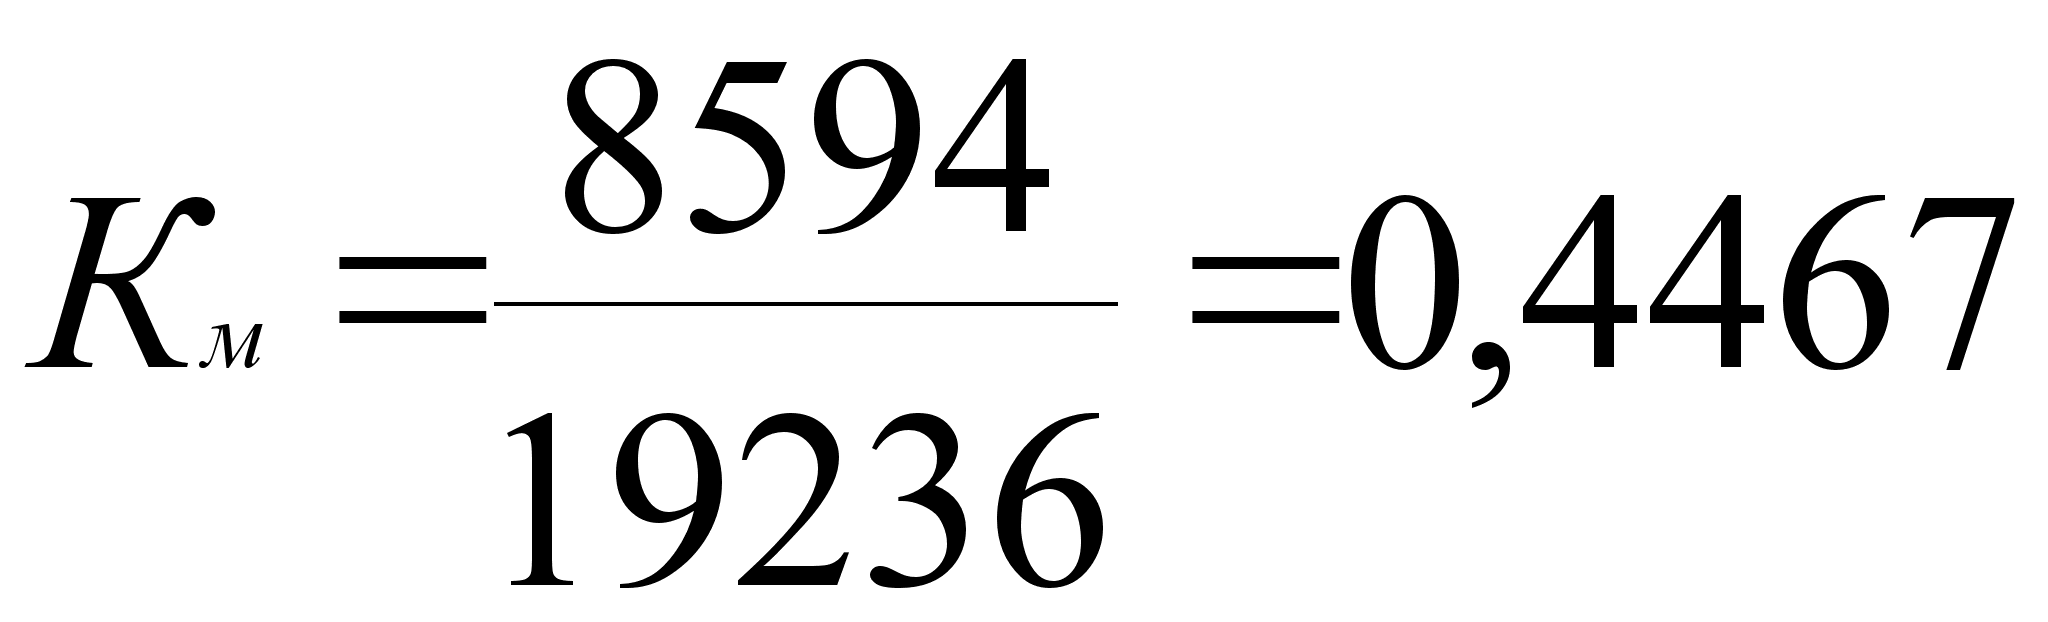
на конец 1997
года 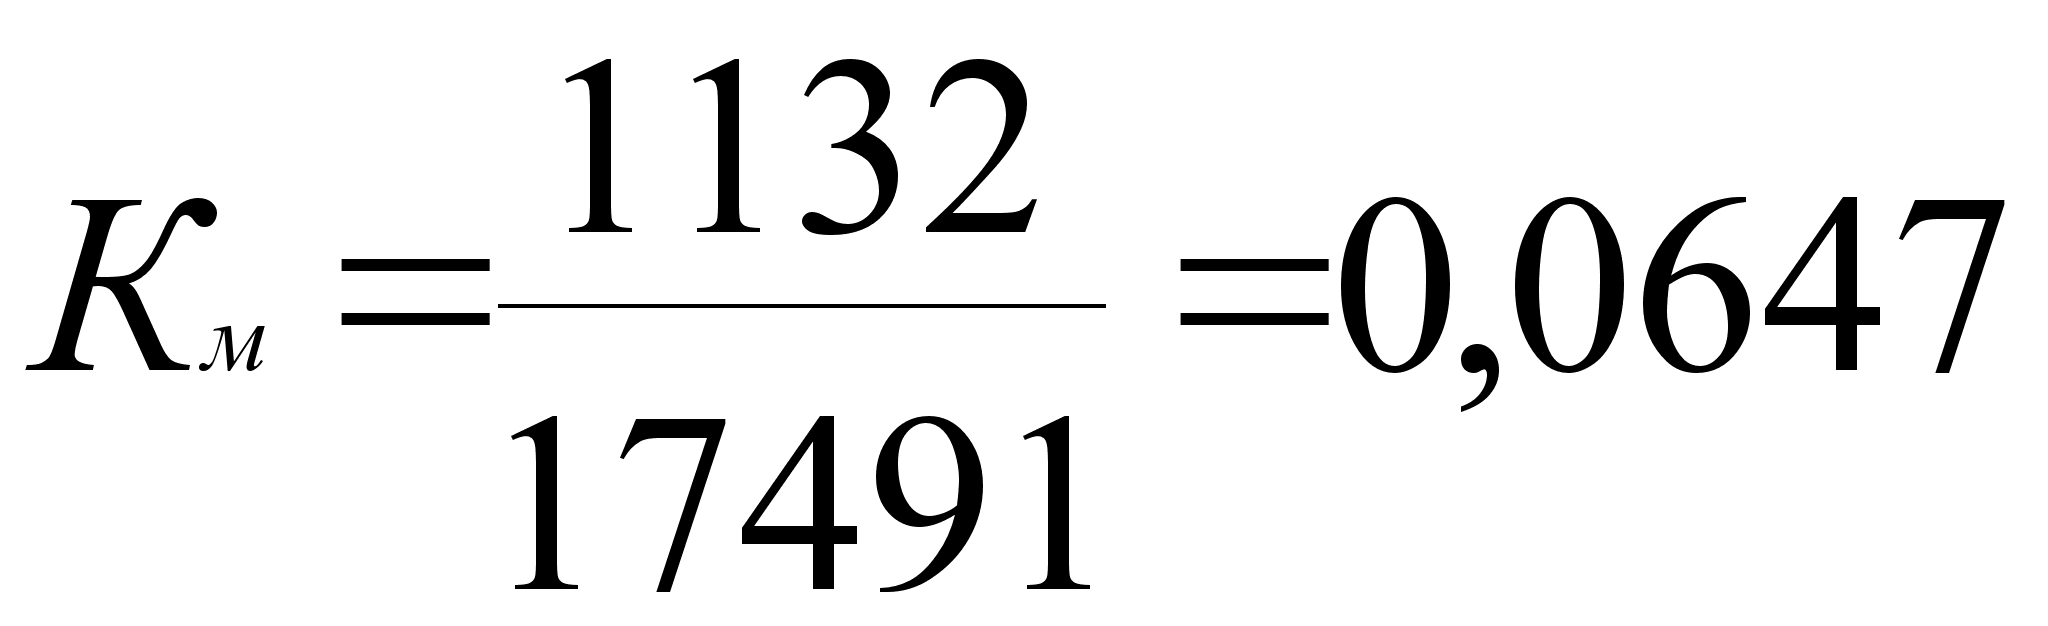
в) на начало
1998 года 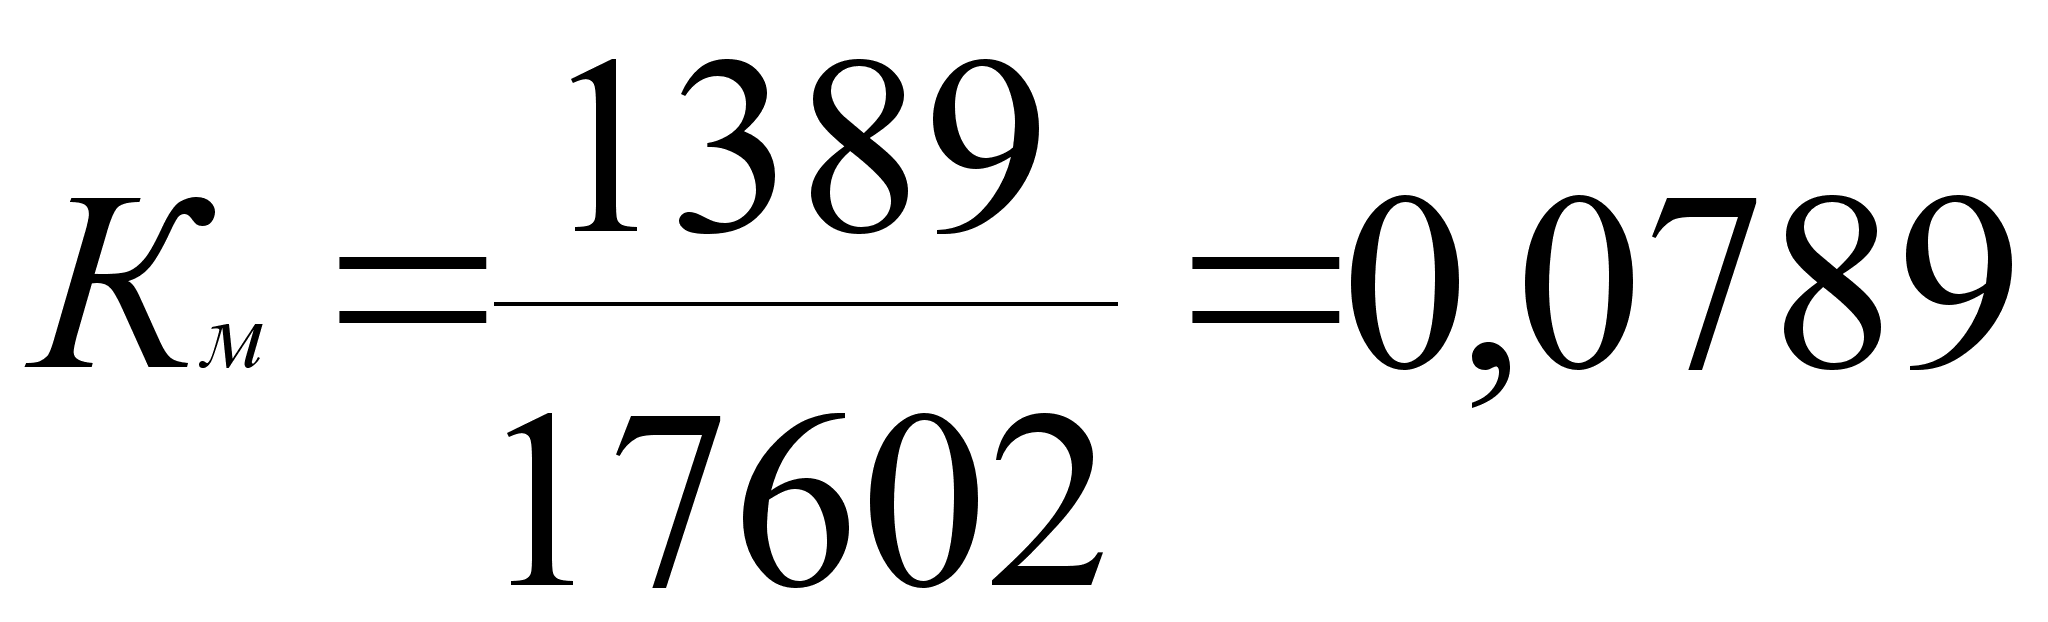
на конец 1998
года 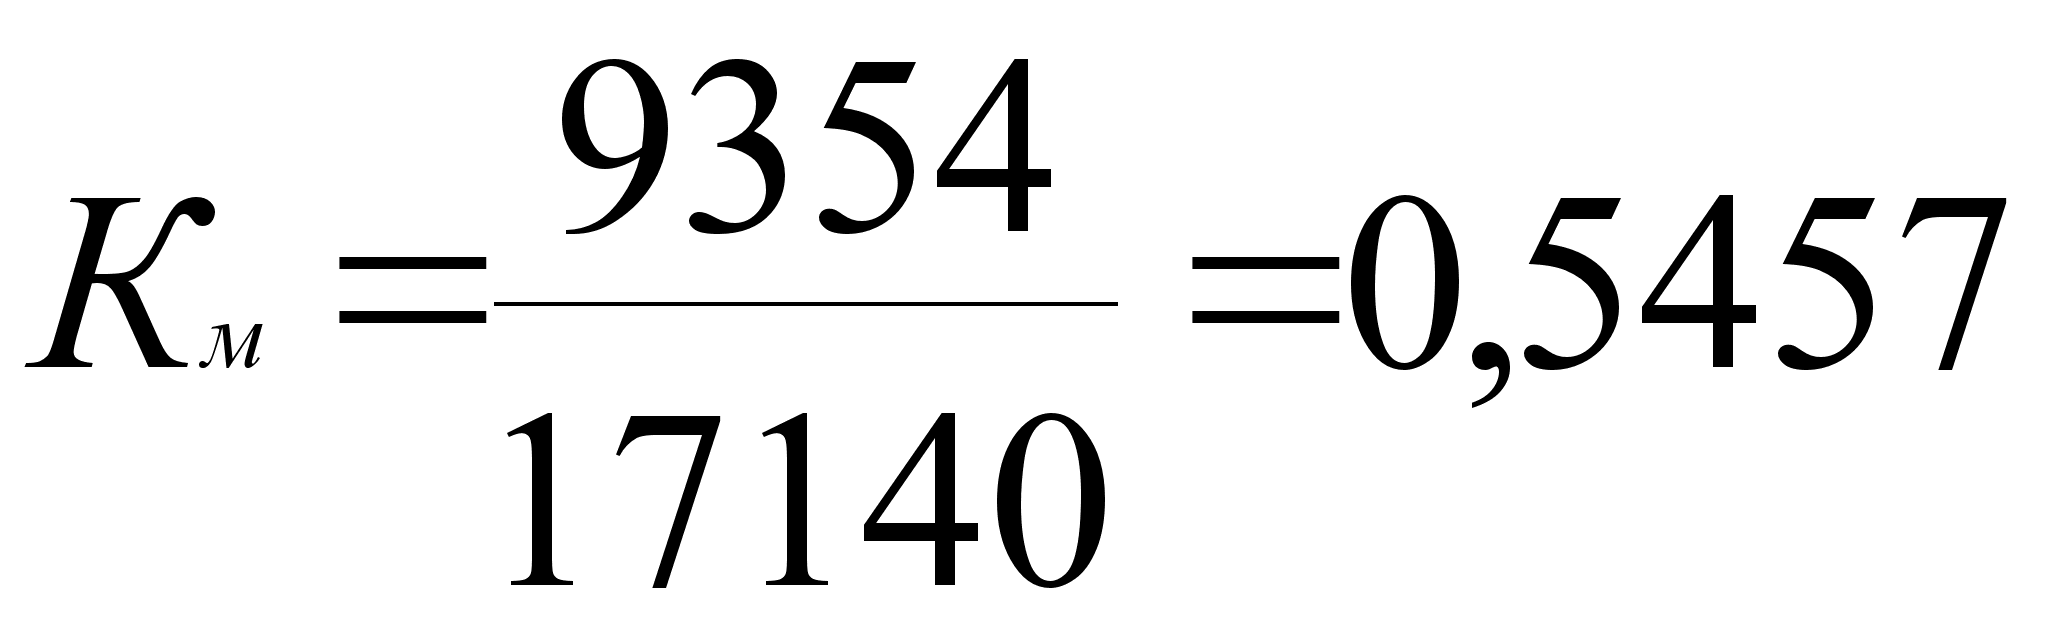
Вывод: за 1996 год значение Км выше нормы 0,5, с начала 1997 года финансовая устойчивость резко снижается, что объясняется уменьшением Км, но в конце 1998 года за счет увеличения собственных оборотных средств значение Км достигает нормы. Т.о. предприятие имеет необходимые условия для принятия независимого решения.
Коэффициент обеспеченности долгосрочных инвестиций:
а) на начало
1996 года 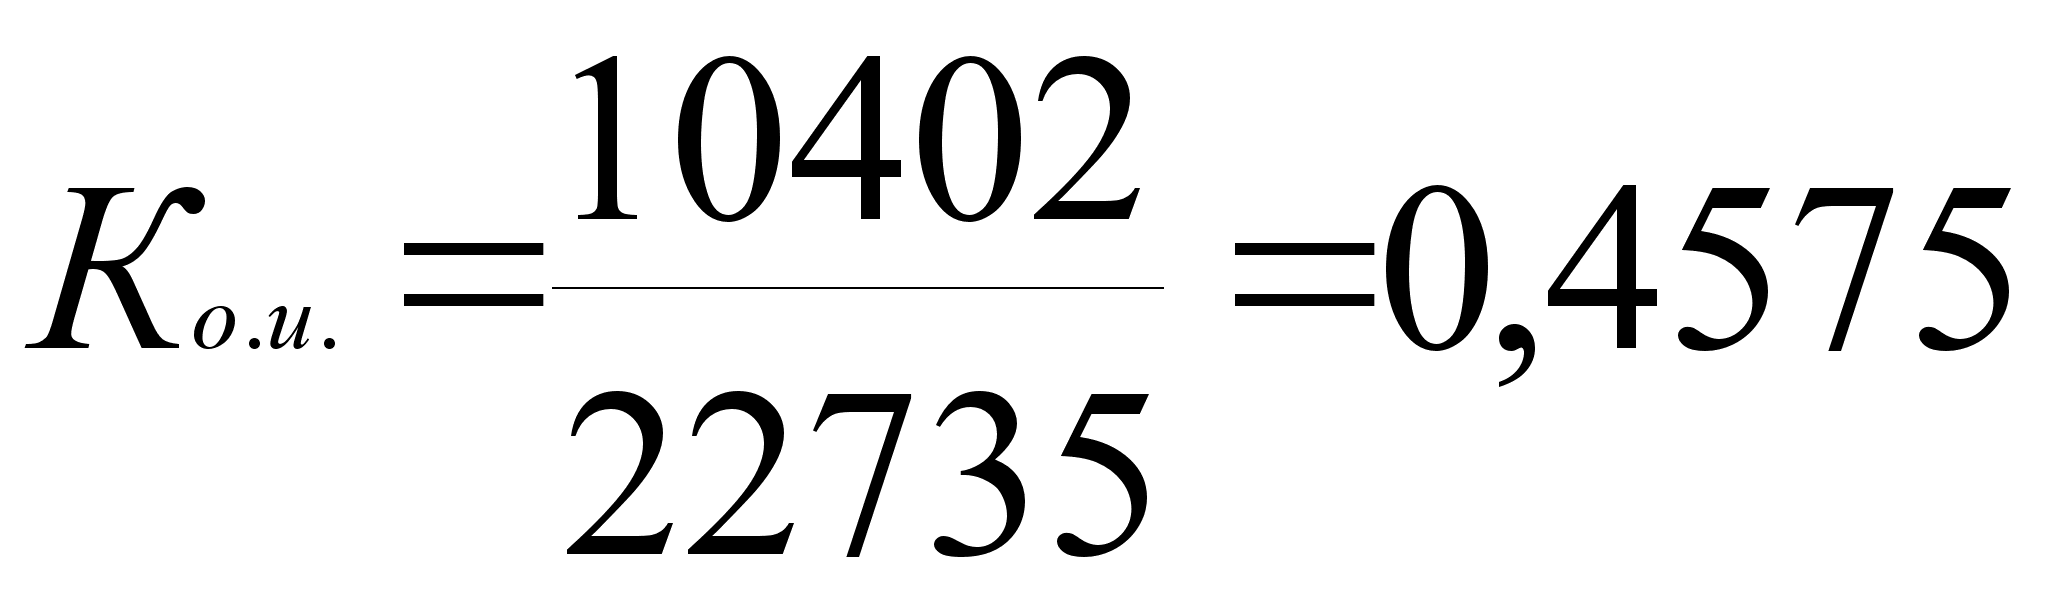
на конец 1996
года 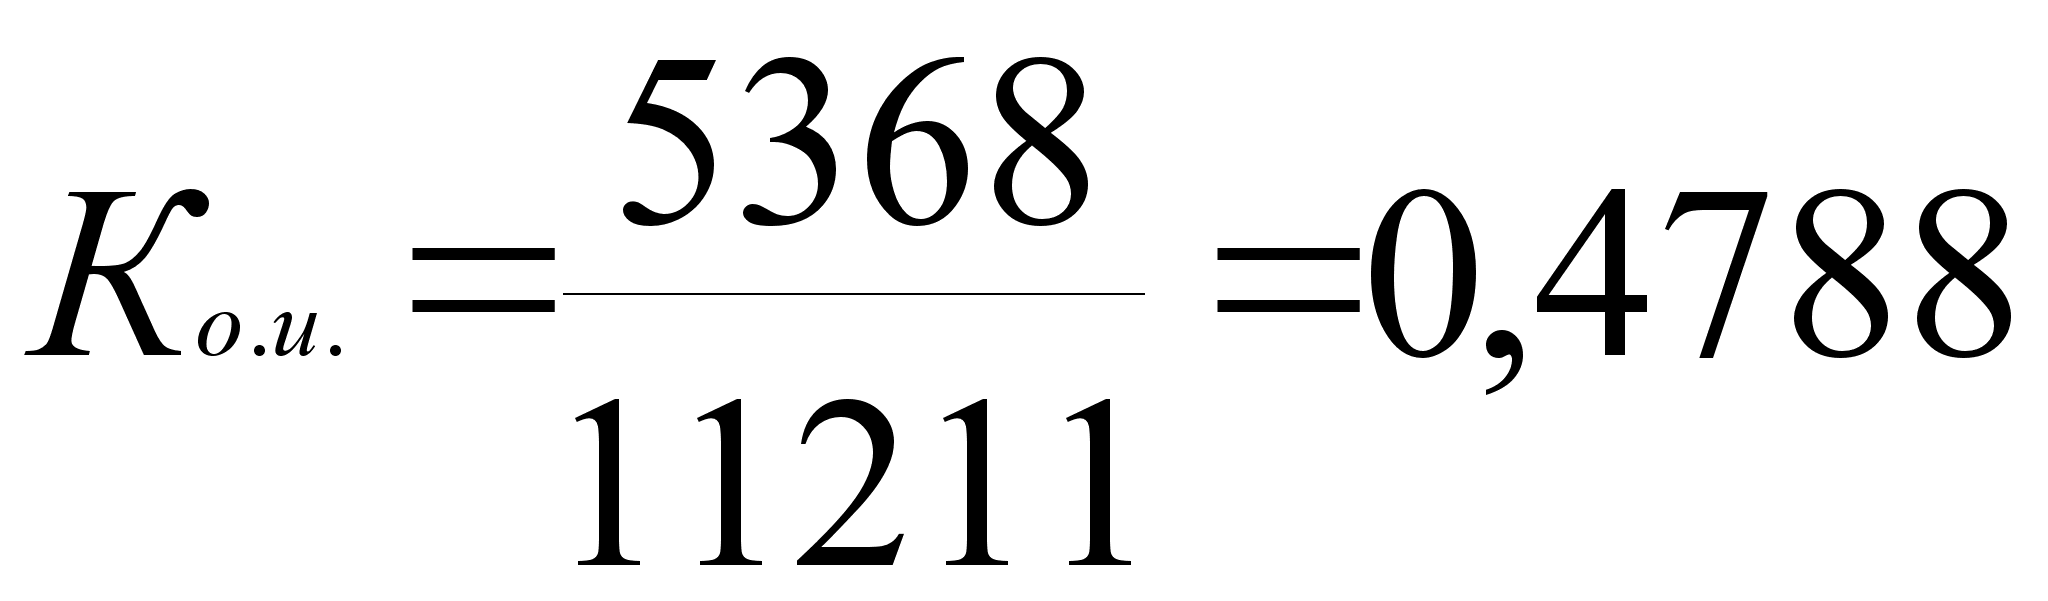
б) на начало
1997 года 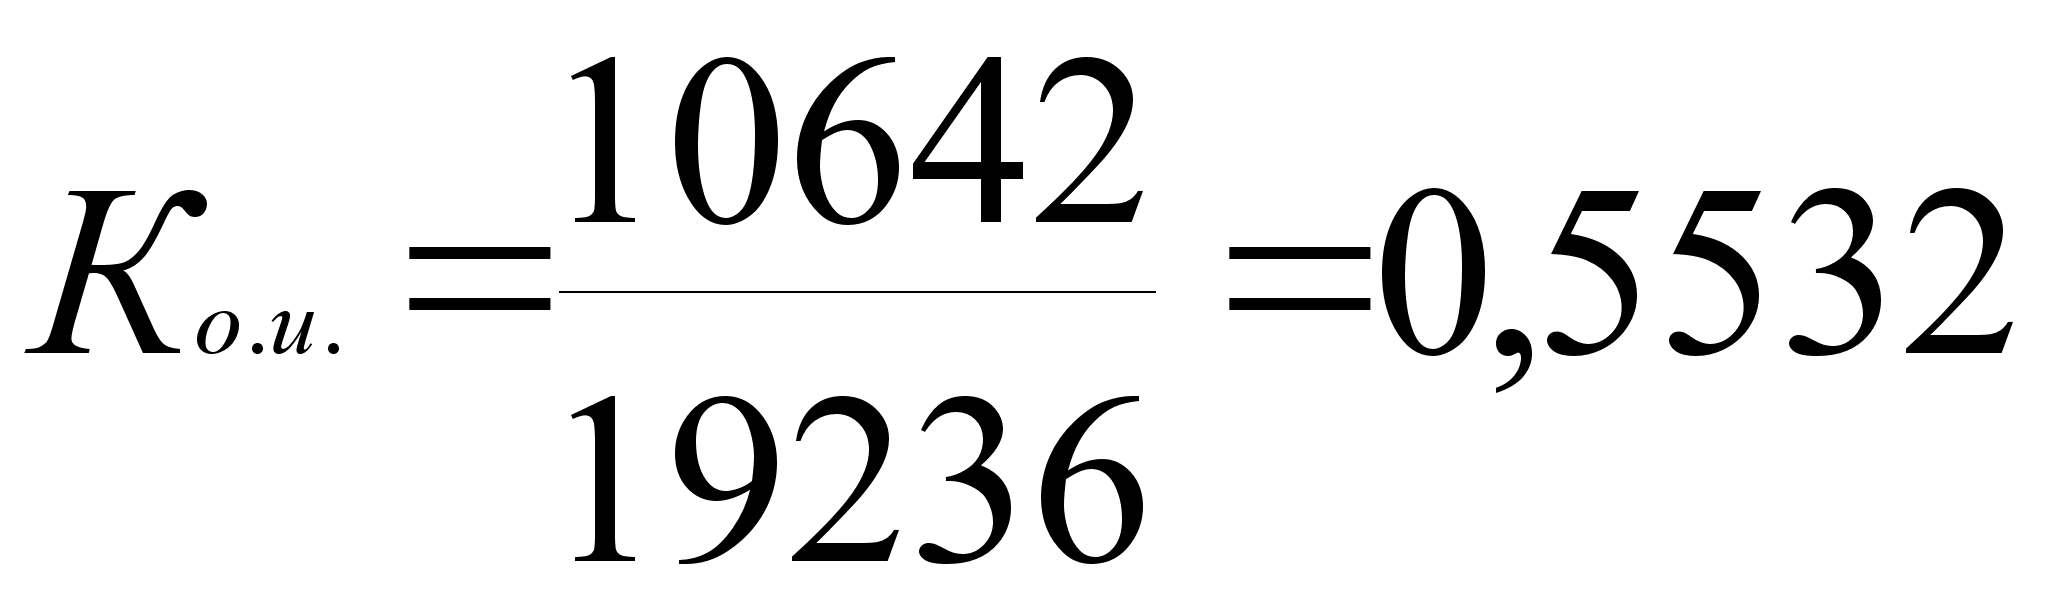
на конец 1997
года 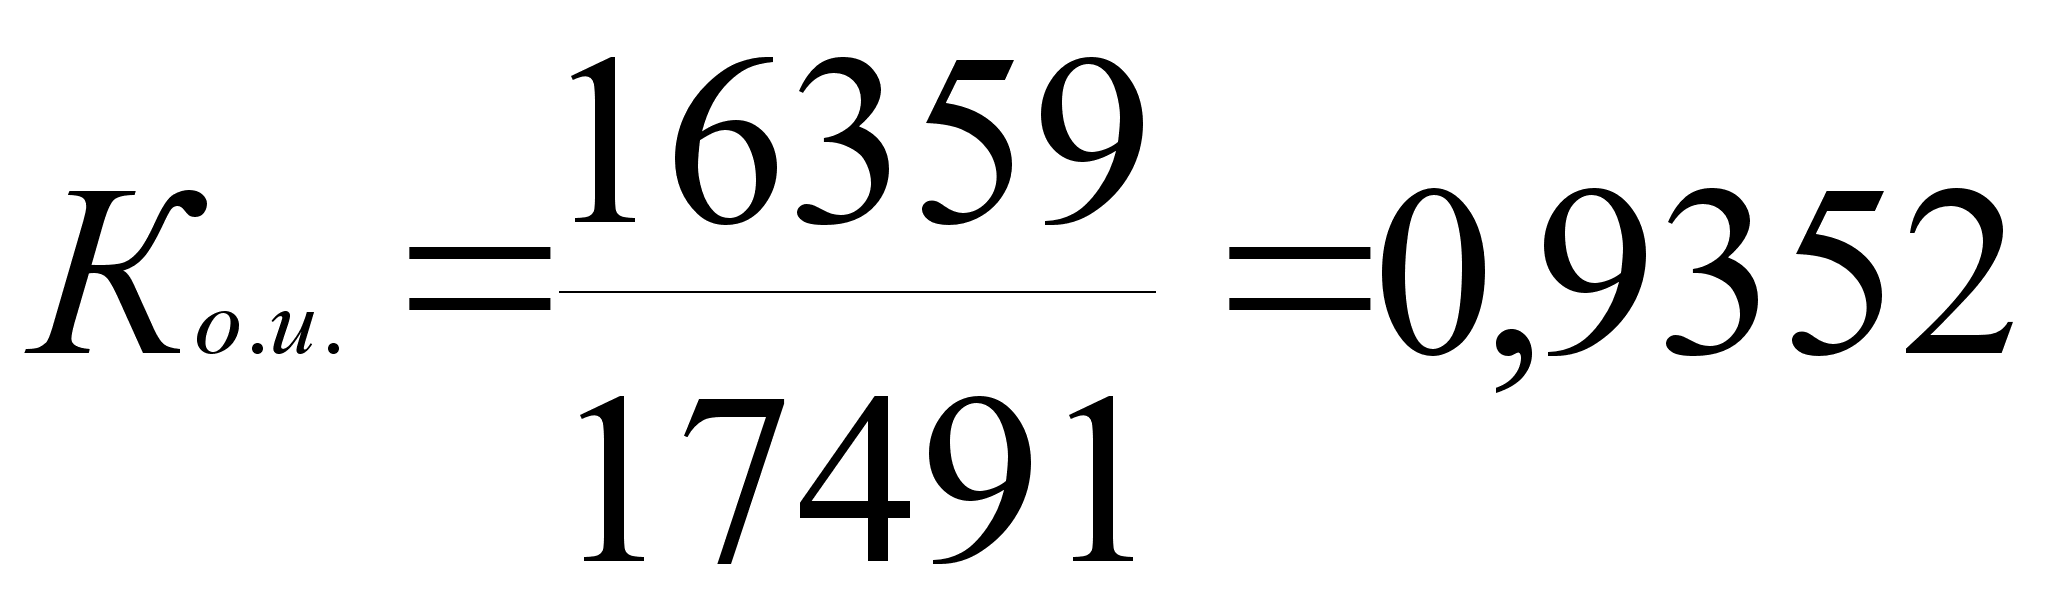
в) на начало
1998 года 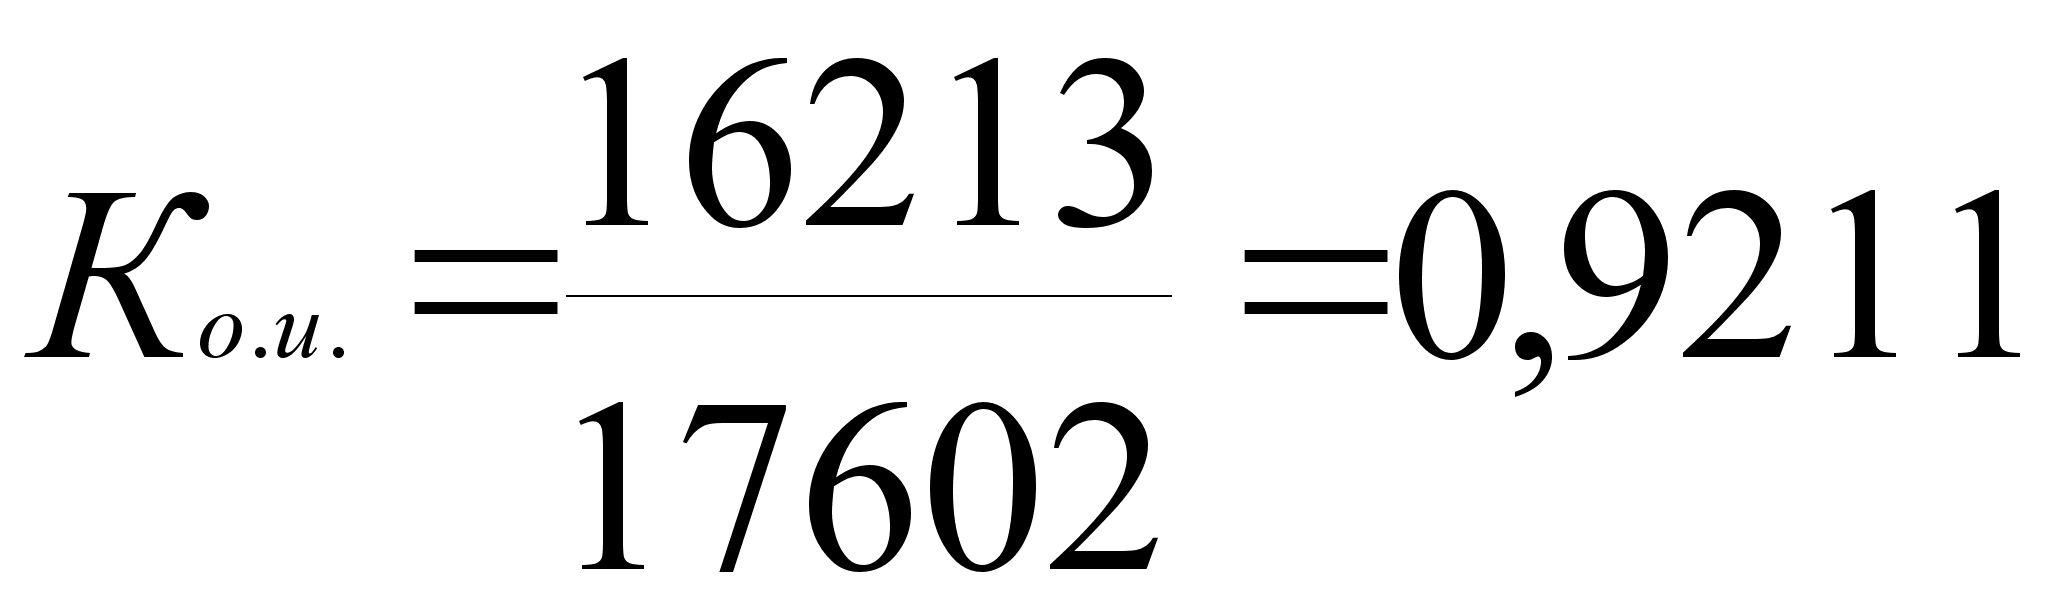
на конец 1998
года 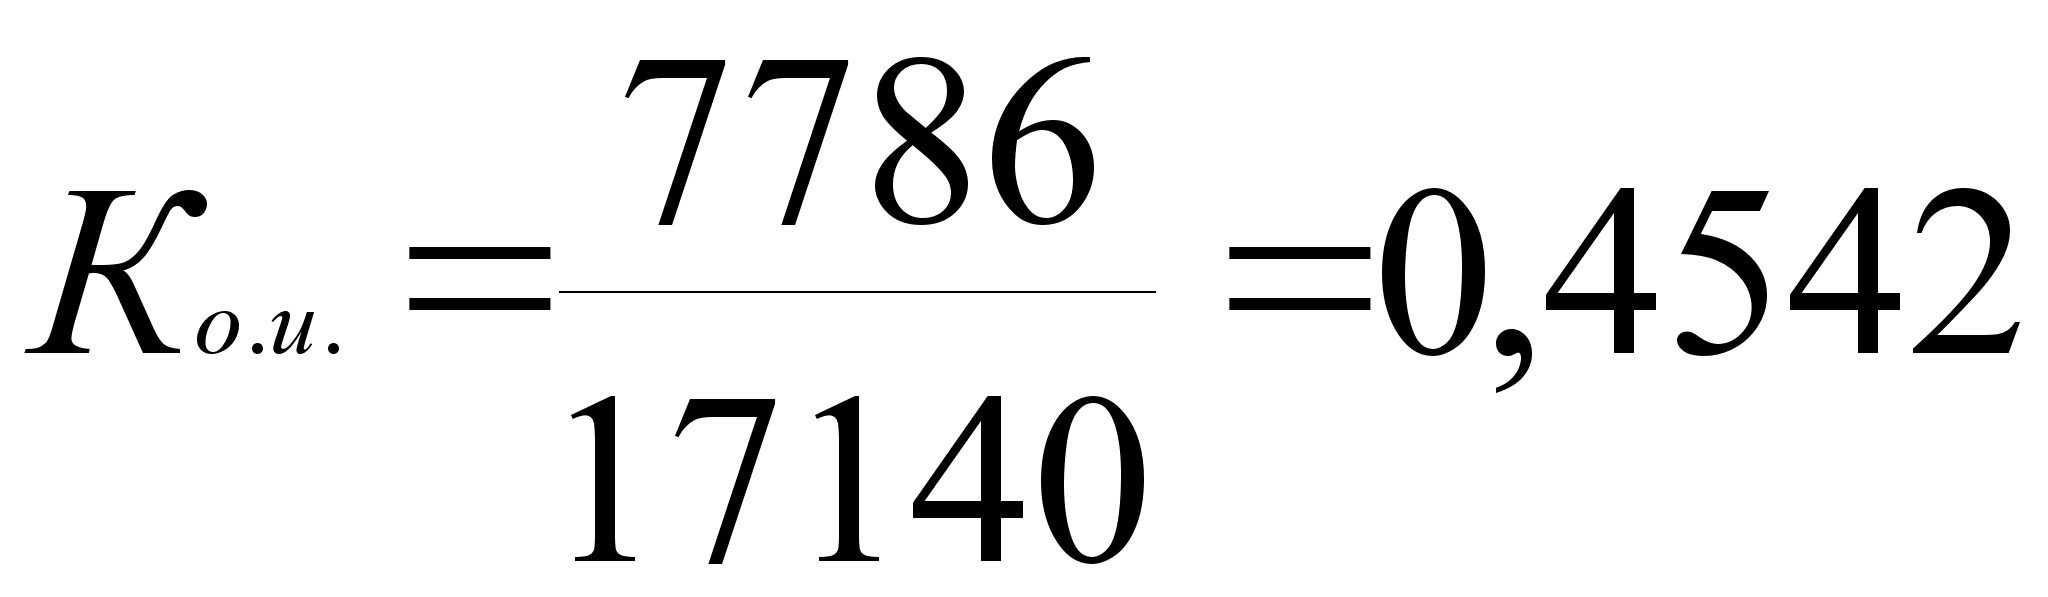
Вывод: полученные результаты меньше 2. Это говорит о том, что практически весь капитал сосредоточен в текущих активах, которые полностью финансируются за счет собственных средств.
Коэффициент соотношения собственных и заемных средств:
Анализируемое предприятие не привлекает заемные средства, поэтому Кз.с выше нормального значения, т.е. Кз.с 1.
Коэффициент финансирования Кф:
Нормальное значение Кф 1
Анализируемое предприятие в своей деятельности не использует заемные средства, поэтому Кф выше нормального значения.
Для наглядности полученные значения коэффициентов поместим в таблицу (см. табл. 3.2)
|
Таблица № 3.1. 5. Результаты расчета финансовых коэффициентов |
Изменения за отчетный период | -0,0109 | х | 0,3509 | 0,4668 | х | -0,4669 |
| На конец 1998г. | 0,1634 | х | 0,4021 | 0,5457 | х | 0,4545 | |
| На начало 1998г. | 0,1743 | х | 0,0512 | 0,0789 | х | 0,9211 | |
| Изменения за отчетный период | -0,0336 | х | -1,7243 | -0,382 | х | 0,382 | |
| На конец 1997г. | 0,1716 | х | 0,0476 | 0,0647 | х | 0,9352 | |
| На начало 1997г. | 0,2052 | х | 1,7719 | 0,4467 | х | 0,5532 | |
| Изменения за отчетный период | -0,1677 | х | -1,9086 | -0,0213 | х | 0,0213 | |
| На конец 1996г. | 0,1411 | х | 1,2831 | 0,5212 | х | 0,4788 | |
| На начало 1996г. | 0,3088 | х | 3,1917 | 0,5425 | х | 0,4575 | |
| Норм. огранич | 0,5 | 1 | 0,1 | 0,5 | 1 | 2 | |
| Коэффициент |
|
|
|
|
|
|
Полученные показатели финансовых коэффициентов подтверждают выявленную негативную тенденцию ухудшения финансового состояния предприятия, начавшую свое действие с конца 1997 года и продолжавшуюся до конца анализируемого периода 1998 года.
Таким образом, судя по результатам анализа, предприятие ООО "Альтернатива" не имело привлеченных средств, развивалось за счет собственных источников. Поэтому причины ухудшения финансового состояния имеют субъективный характер, т.е. обусловлены неумелым распоряжением собственным капиталом, неэффективностью деятельности.
Возрождение деятельности предприятия, зарождение нового цикла возможно лишь на основе сочетания перспективной маркетинговой политики и эффективного финансового менеджмента. При этих условиях можно использовать заемные средства. Полученные результаты в ходе использования метода коэффициентов еще раз подтверждают, что финансовое состояние предприятия ухудшается и соответствует фазе старения (спада) жизненного цикла.
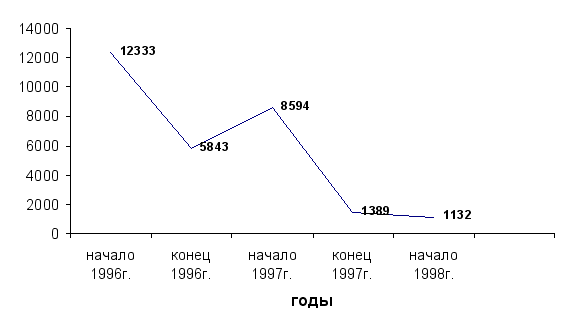
Рис. № 7 . График изменения финансового состояния предприятия (собственные оборотные средства)
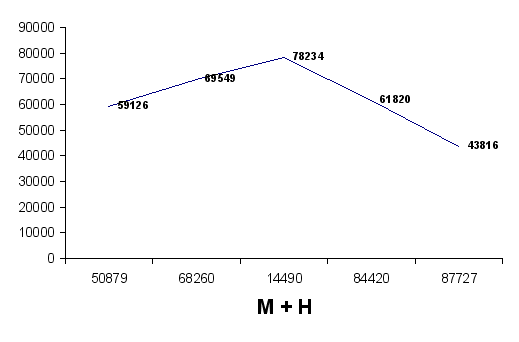
Рис. № 8. График изменения финансового состояния предприятия (платежеспособность)
3 этап – анализ кредитоспособности и ликвидности баланса предприятия ООО "Альтернатива"
Метод сравнения
Для наглядности полученных результатов и удобства проведения анализа ликвидности активов поместим полученные в ходе расчета значения показателей в таблицу (см. табл. 3.1.6.)
-
Таблица 3.1.6. Анализ ликвидности баланса (руб)
В % к величине итога группы пассива На конец 1998г. -99,9 0 0 -63,6 На начало 1998г. -99,9 0 0 -3,9 На конец 1997г. -99,9 0 0 5,5 На начало 1997г. -99,8 0 0 -50,5 На конец 1996г. -99,7 0 0 -58,2 На начало 1996г. -93,5 0 0 -54,2 Платежный излишек или недостаток На конец 1998г. -81426 43753 23260 -13592 На начало 1998г. -81022 51385 24085 -663 На конец 1997г. -82133 61807 19472 854 На начало 1997г. -72148 78147 4850 -10849 На конец 1996г. -66441 69344 4554 -7484 На начало 1996г. -47561 55808 3864 -12333 Пассив На конец 1998г. 81489 0 0 21378 На начало 1998г. 81066 0 0 16876 На конец 1997г. 82146 0 0 15505 На начало 1997г. 72235 0 0 21491 На конец 1996г. 66619 0 0 12852 На начало 1996г. 50879 0 0 22735 П1
П2
П3
П4
Актив На конец 1998г. 63 43753 23260 7786 На начало 1998г. 44 51385 24085 16213 На конец 1997г. 13 61807 19472 16213 На начало 1997г. 87 78147 4850 10642 На конец 1996г. 205 69344 4554 5368 На начало 1996г. 3318 55808 3864 10402 А1
А2
А3
А4
Из таблицы видно:
-
На начало 1996г. На конец 1996г. А1 3318 П1 50879
А1 205 П1 66619
А2 55808 П2 0
А2 69344 П2 0
А3 3864 П3 0
А3 4554 П3 0
А4 10402 П4 50879
А4 5368 П4 12852
В течении 1996 года активы предприятия были неликвидны, т.к. первое соотношение групп активов и пассивов не отвечает условиям абсолютной ликвидности баланса (наиболее ликвидные активы меньше наиболее срочных обязательств в 325 раз). Судя по изменению величины активов неплатежеспособность предприятия растет. Сумма дебиторской задолженности превысила величину задолженности предприятия по краткосрочным кредитам. Величина производственных запасов превысила долгосрочные обязательства. Однако несмотря на имеющийся платежный излишек по этим группам в сумме 67013 рублей, он из-за низкой ликвидности запасов вряд ли сможет быть направлен на покрытие недостатка средств для погашения наиболее срочных обязательств.
-
На начало 1997г. На конец 1997г. А1 87 П1 72235
А1 13 П1 82146
А2 78147 П2 0
А2 61807 П2 0
А3 4850 П3 0
А3 19472 П3 0
А4 10642 П4 21491
А4 16359 П4 15505
Так, в течение 1997 года тенденция снижения платежеспособности предприятия ООО "Альтернатива" продолжает усиливаться. Платежный недостаток наиболее ликвидных активов на конец 1997 года составил – 82133 рубля. Кроме этого, наблюдается несоответствие в соотношении групп активов А1 и пассивов П1, которое по своей величине еще больше возросло, а также возникновение несоответствия нормативному требованию (А4 ) в неравенстве четвертой группы активов (А4) и пассивов (П4) – труднореализуемые активы превышают постоянные пассивы. Под угрозой оказались интересы собственников предприятия.
-
На начало 1998г. На конец 1998г. А1 44 П1 81066
А1 63 П1 81489
А2 51385 П2 0
А2 43753 П2 0
А3 24085 П3 0
А3 23260 П3 0
А4 16213 П4 16876
А4 7786 П4 21378
В 1998 году негативная тенденция сохраняет свое направление. Платежный недостаток наиболее ликвидных активов по сравнению с началом 1996 года возрос в 1,7 раза, а само количество наиболее ликвидных активов уменьшилось в 53 раза. Таким образом, на период 1998 года предприятие ООО "Альтернатива" продолжает оставаться неплатежеспособным.
Метод коэффициентов
Таблица 3.1.8. Результаты расчета финансовых коэффициентов
| Коэффициент | Нормальное ограничение | За отчетный период начала 1996 г. | За отчетный период конца 1996 г. | За отчетный период начала 1997 г. | За отчетный период конца 1997 г. | За отчетный период начала 1998 г. | За отчетный период конца 1998 г. |
|
1. Коэффициент абсолютной ликвидности Ка.л. |
2 0,5 |
0,065 | 0,003 | 0,001 | 0,0002 | 0,0005 | 0,0008 |
|
2. Коэффициент текущей ликвидности Кт.л. |
2 | 1,24 | 1,11 | 1,15 | 1,04 | 0,97 | 0,82 |
Из таблицы видно:
Коэффициент абсолютной ликвидности
а) на начало
1996 года 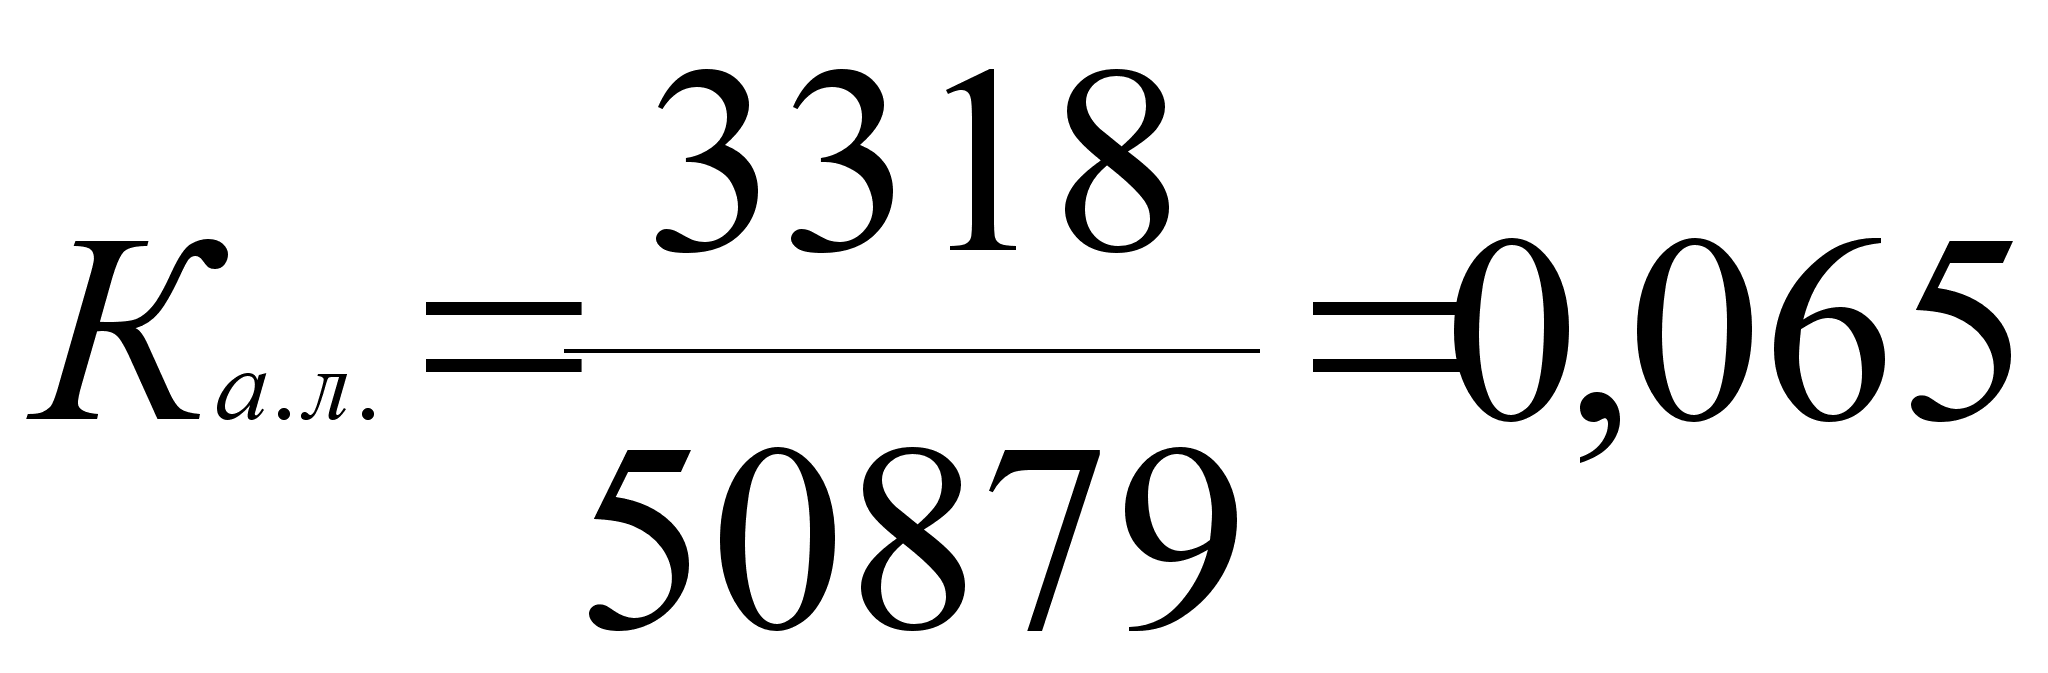
на конец 1996
года 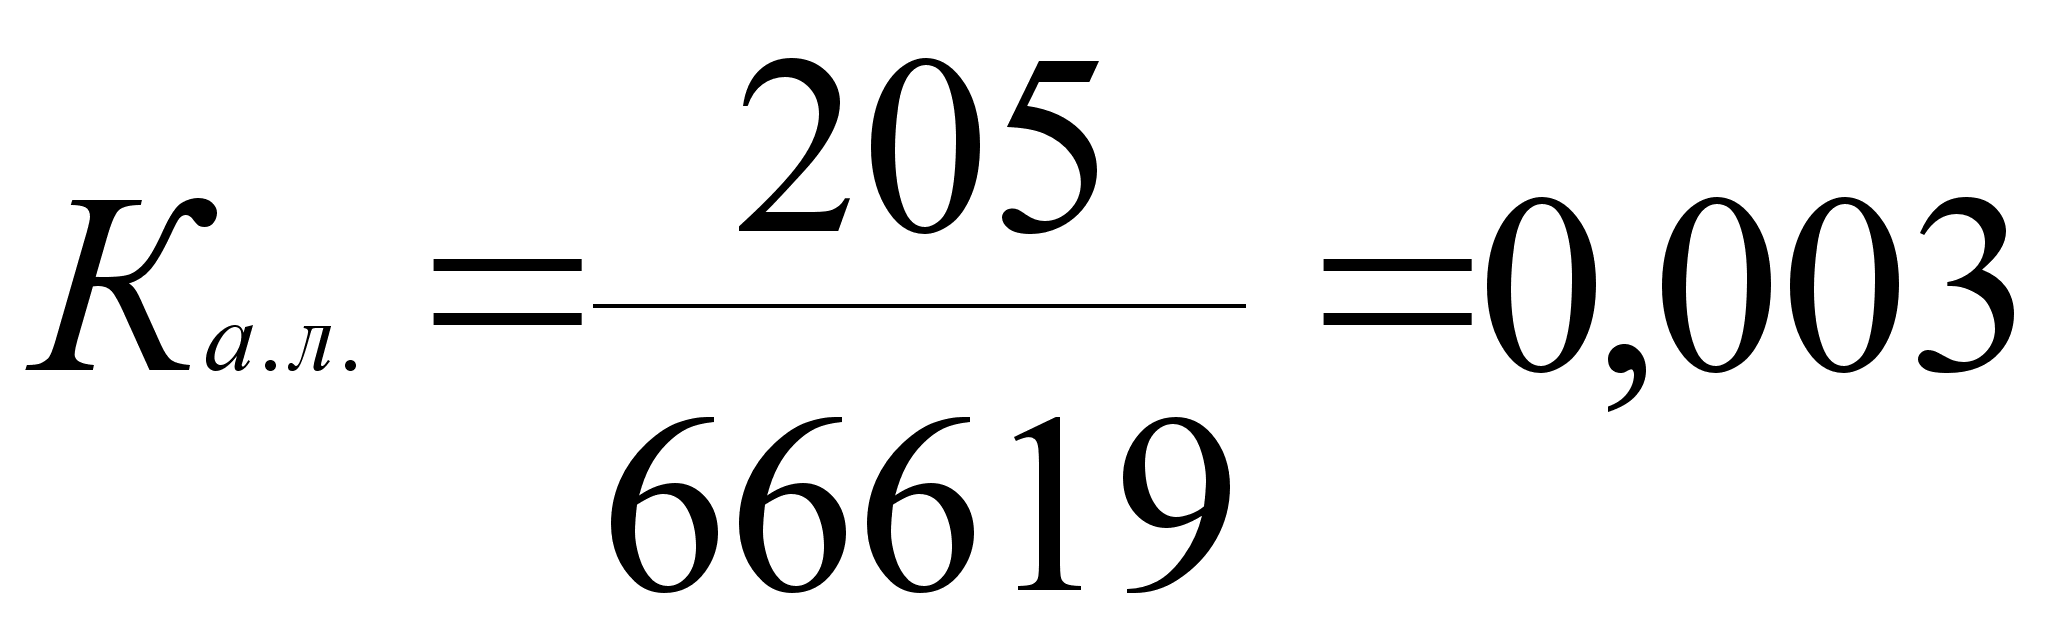
б) на начало
1997 года 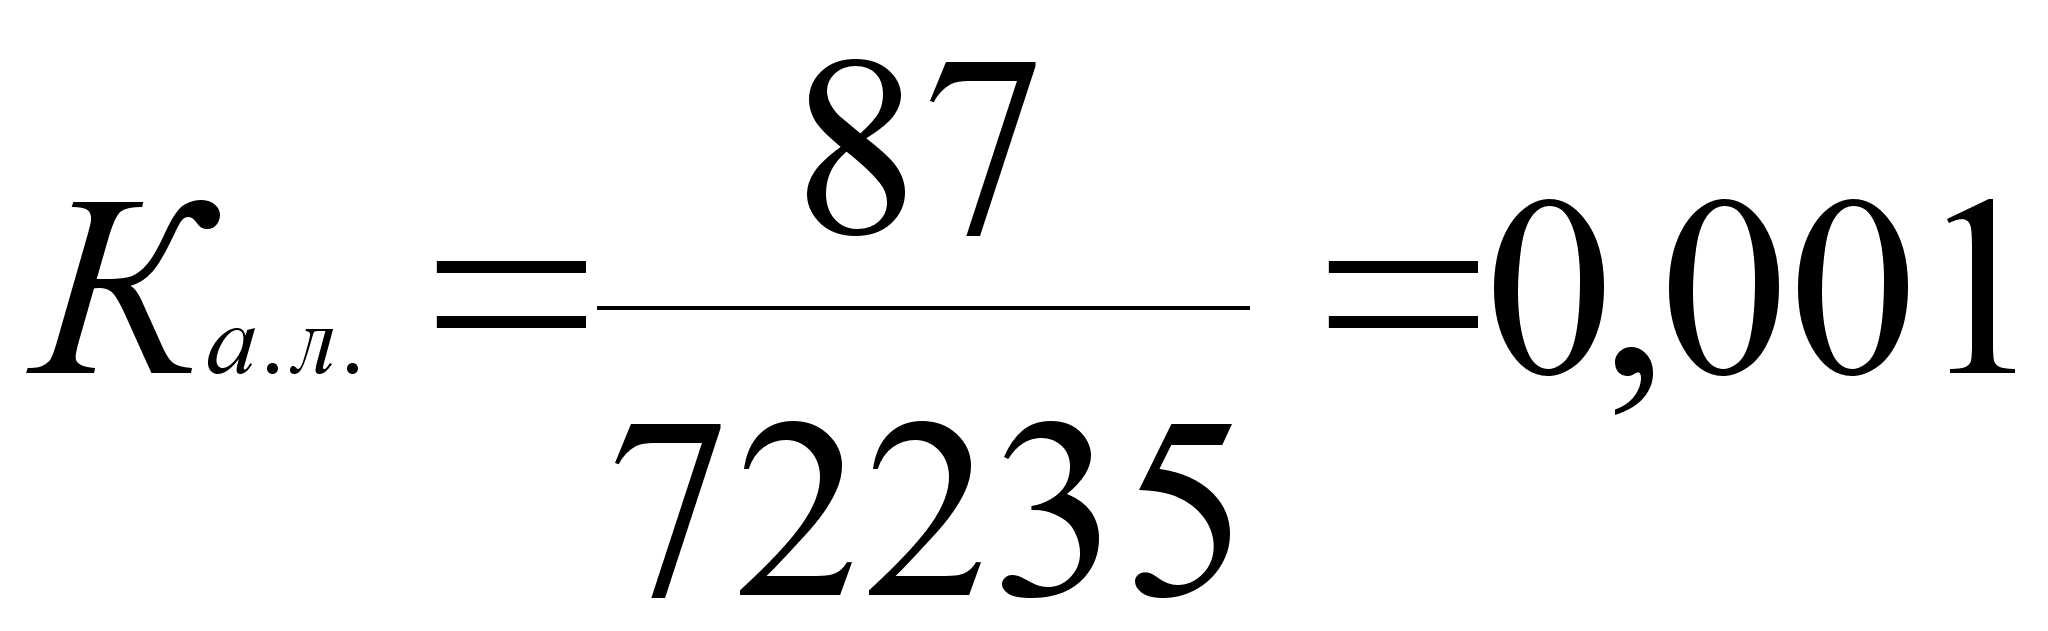
на конец 1997
года 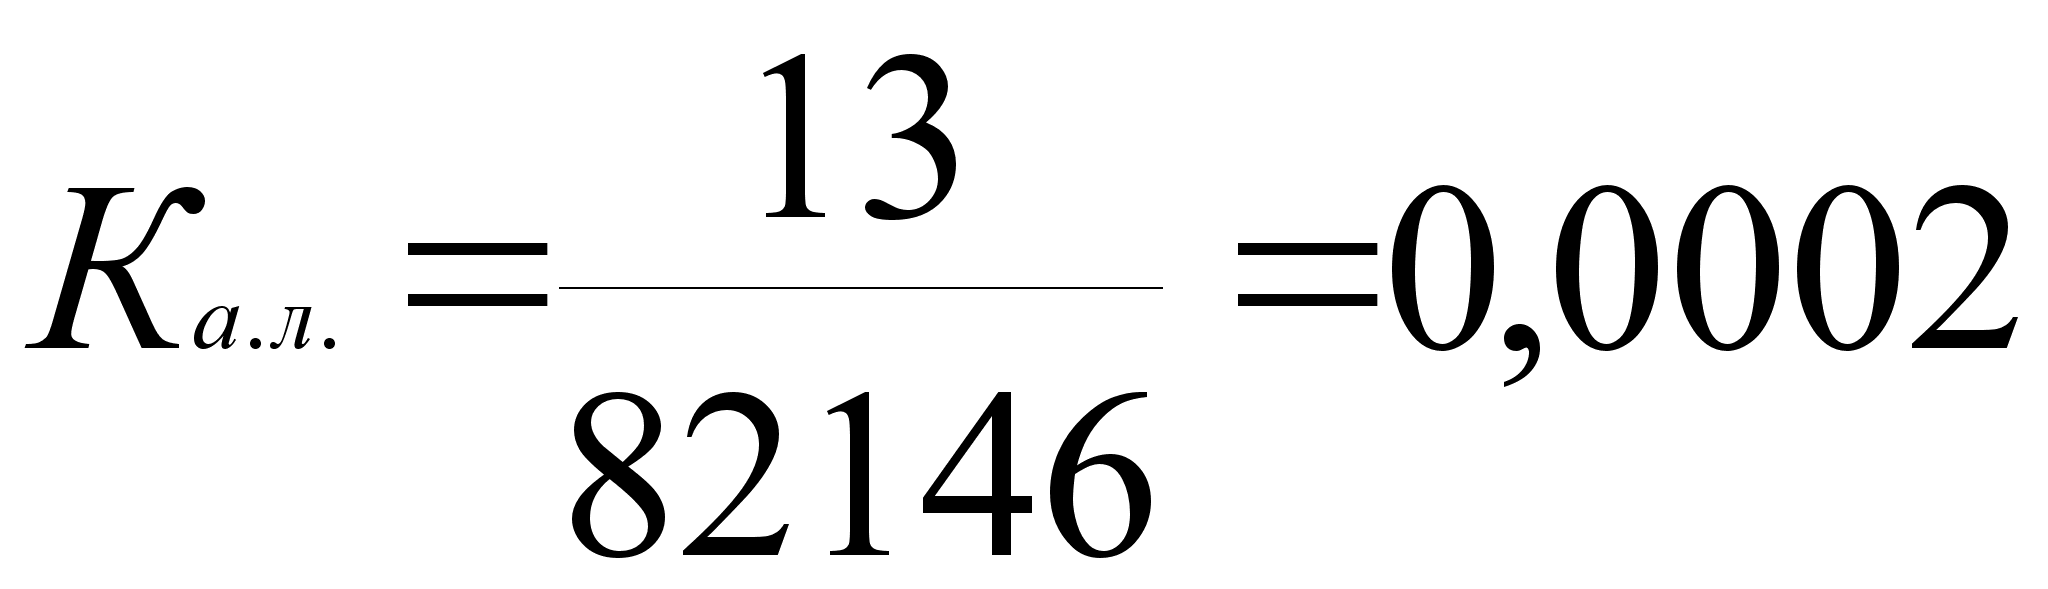
в) на начало
1998 года 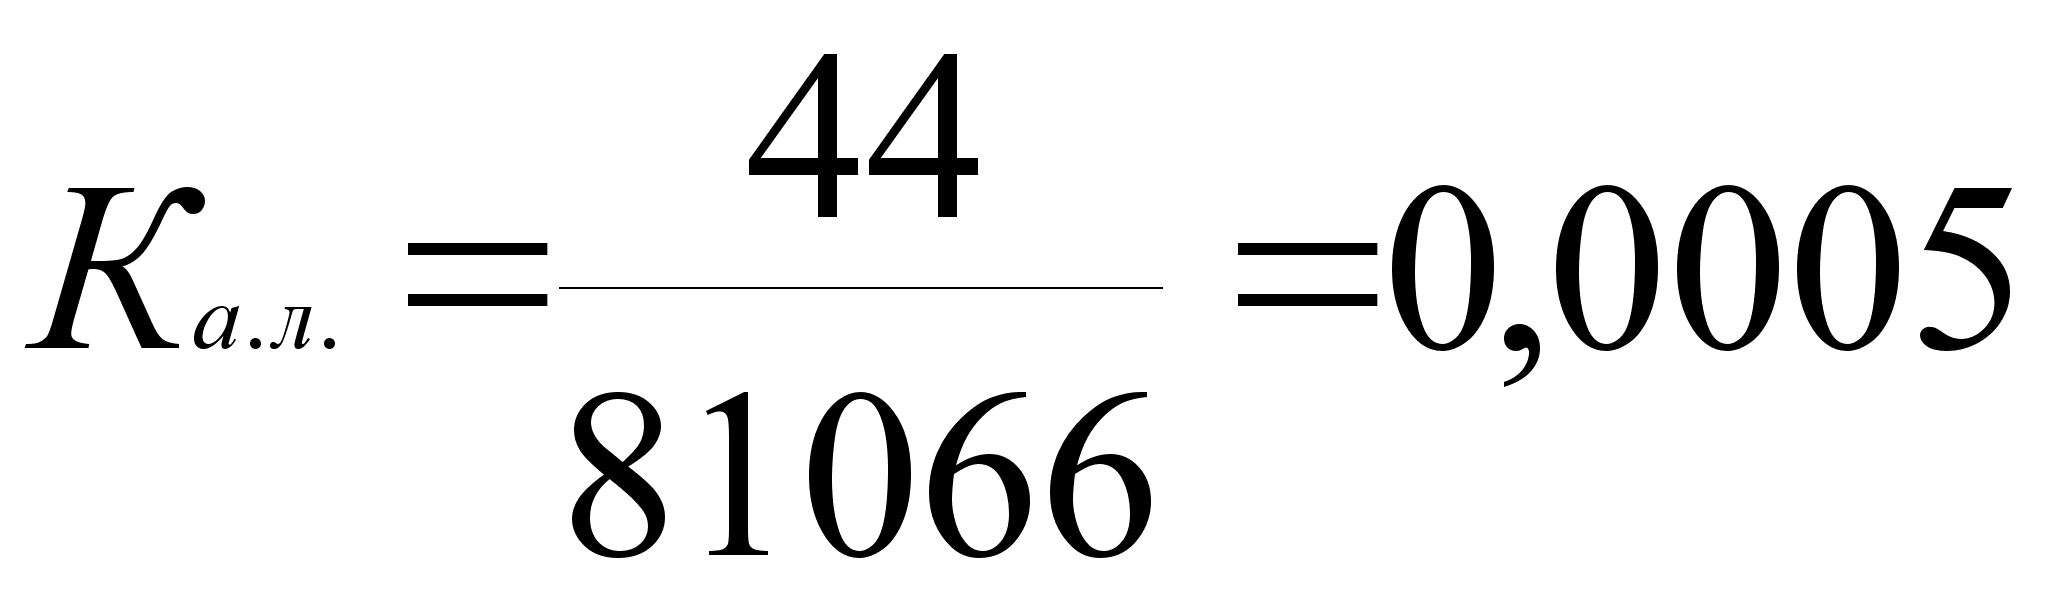
на конец 1998
года 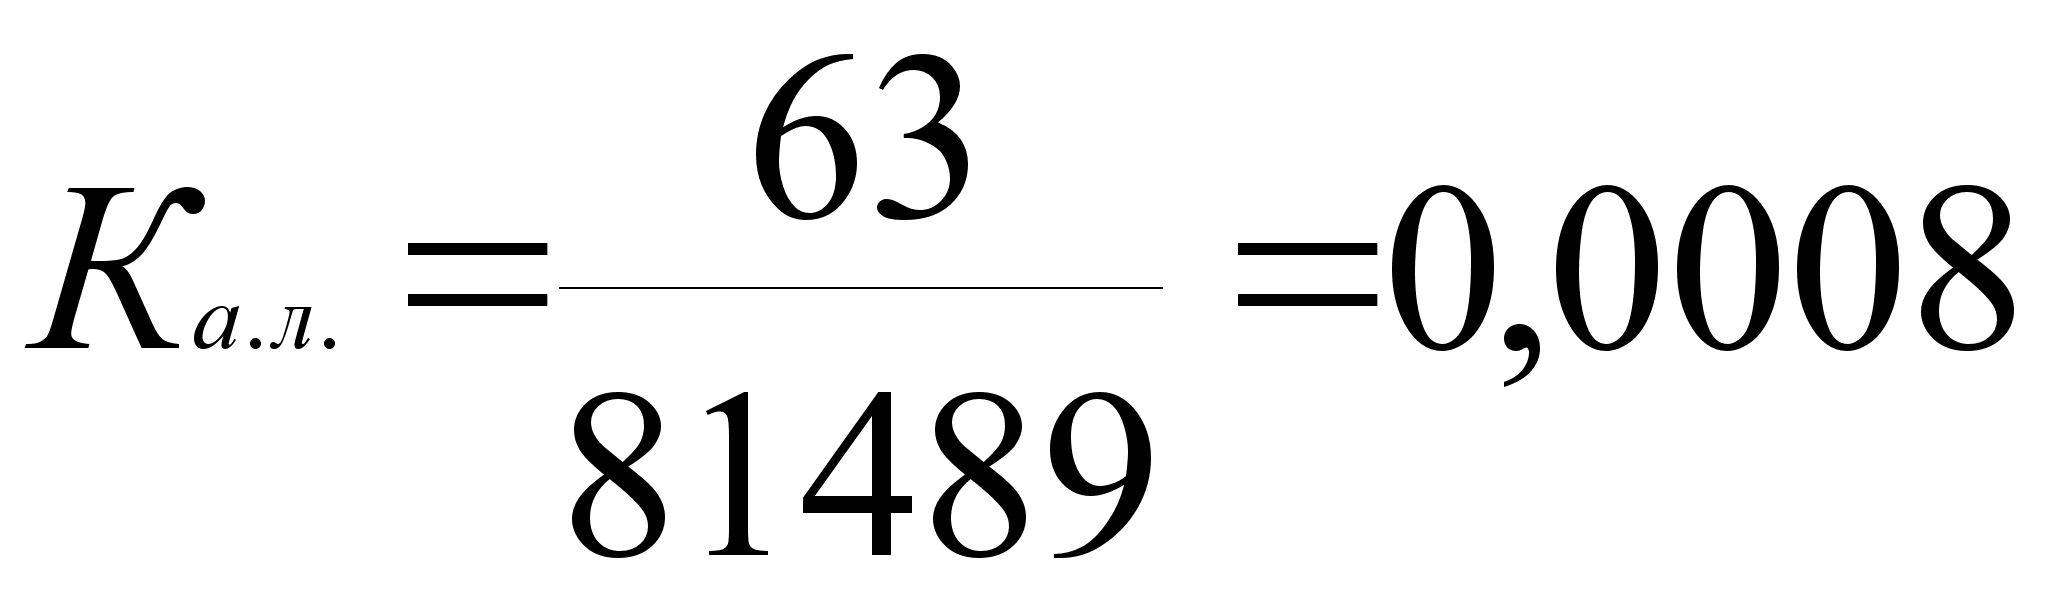
Из полученных результатов коэффициента абсолютной ликвидности можно сделать следующее заключение. Предприятие ООО "Альтернатива" не покрывает свои краткосрочные обязательства за счет денежных средств. Показатели коэффициента абсолютной ликвидности в течении исследуемого периода непрерывно снижались. По состоянию на конец 1998 года Ка.л. составил 0,0008, что в 81 раз меньше значения по состоянию на 01.01.96 года и 2500 раз ниже нормального (Ка.л.2) значения.
Коэффициент текущей ликвидности. Кт.л.
а) на начало
1996 года 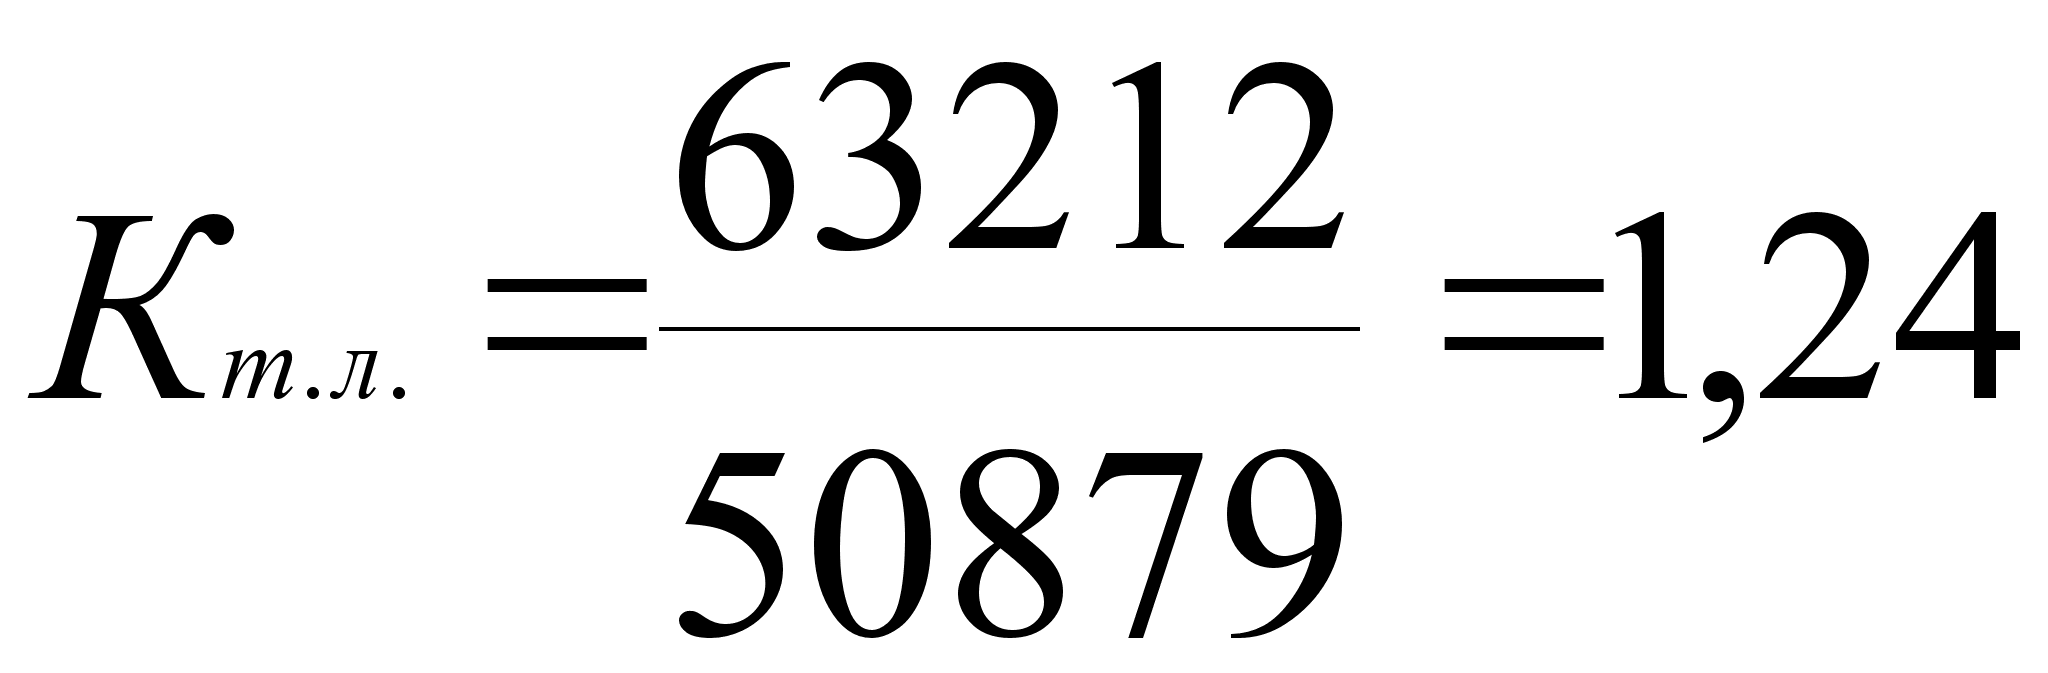
на конец
1996 года 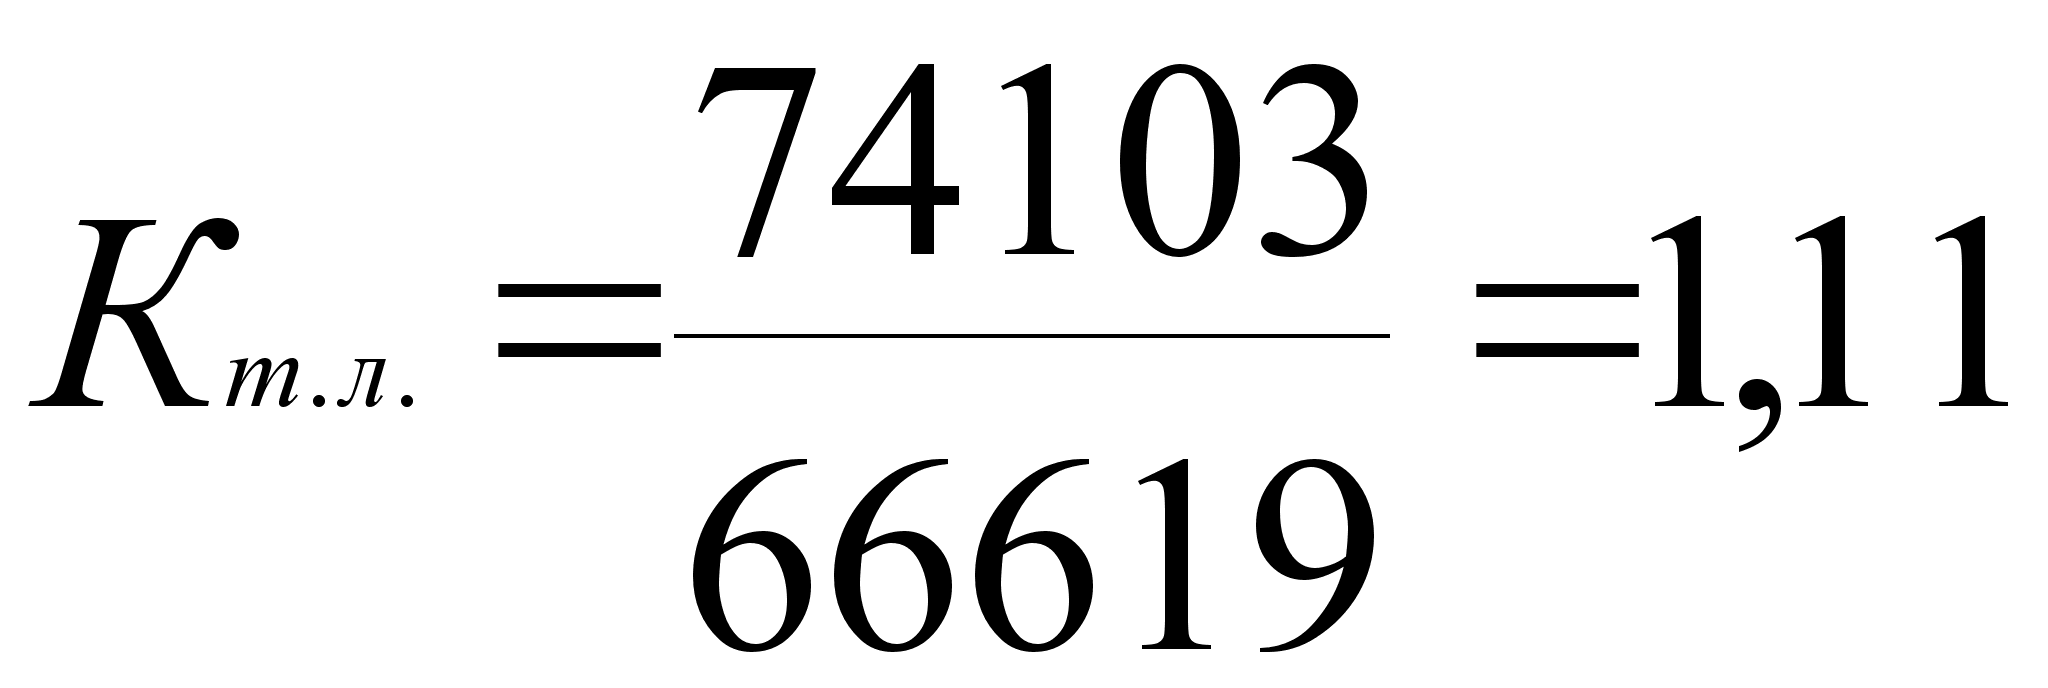
б) на начало
97 года 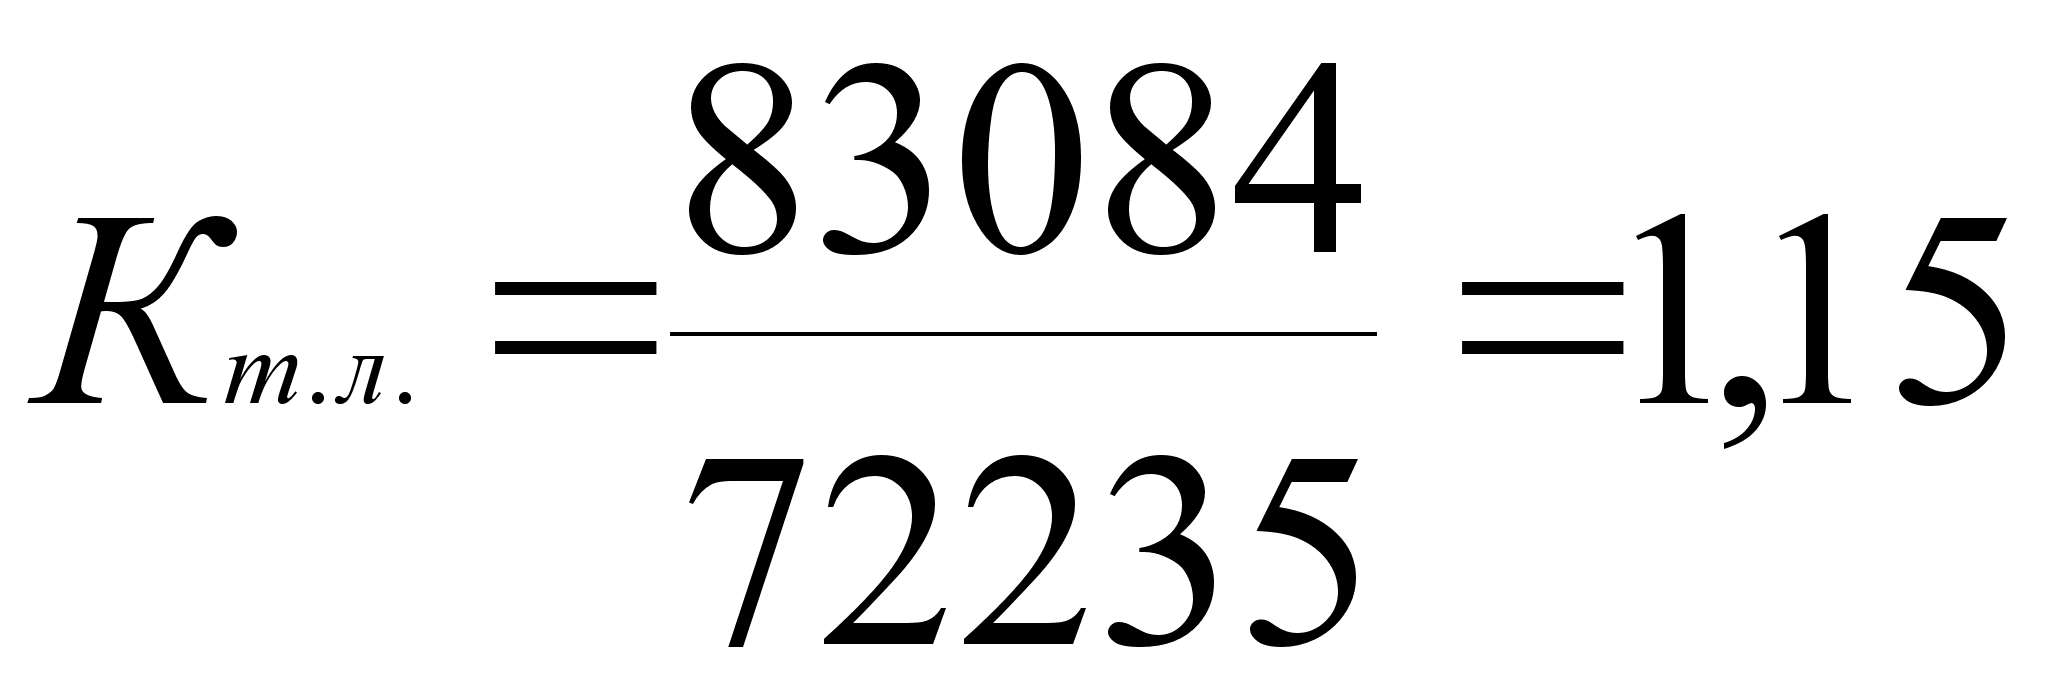
на конец
1997 года 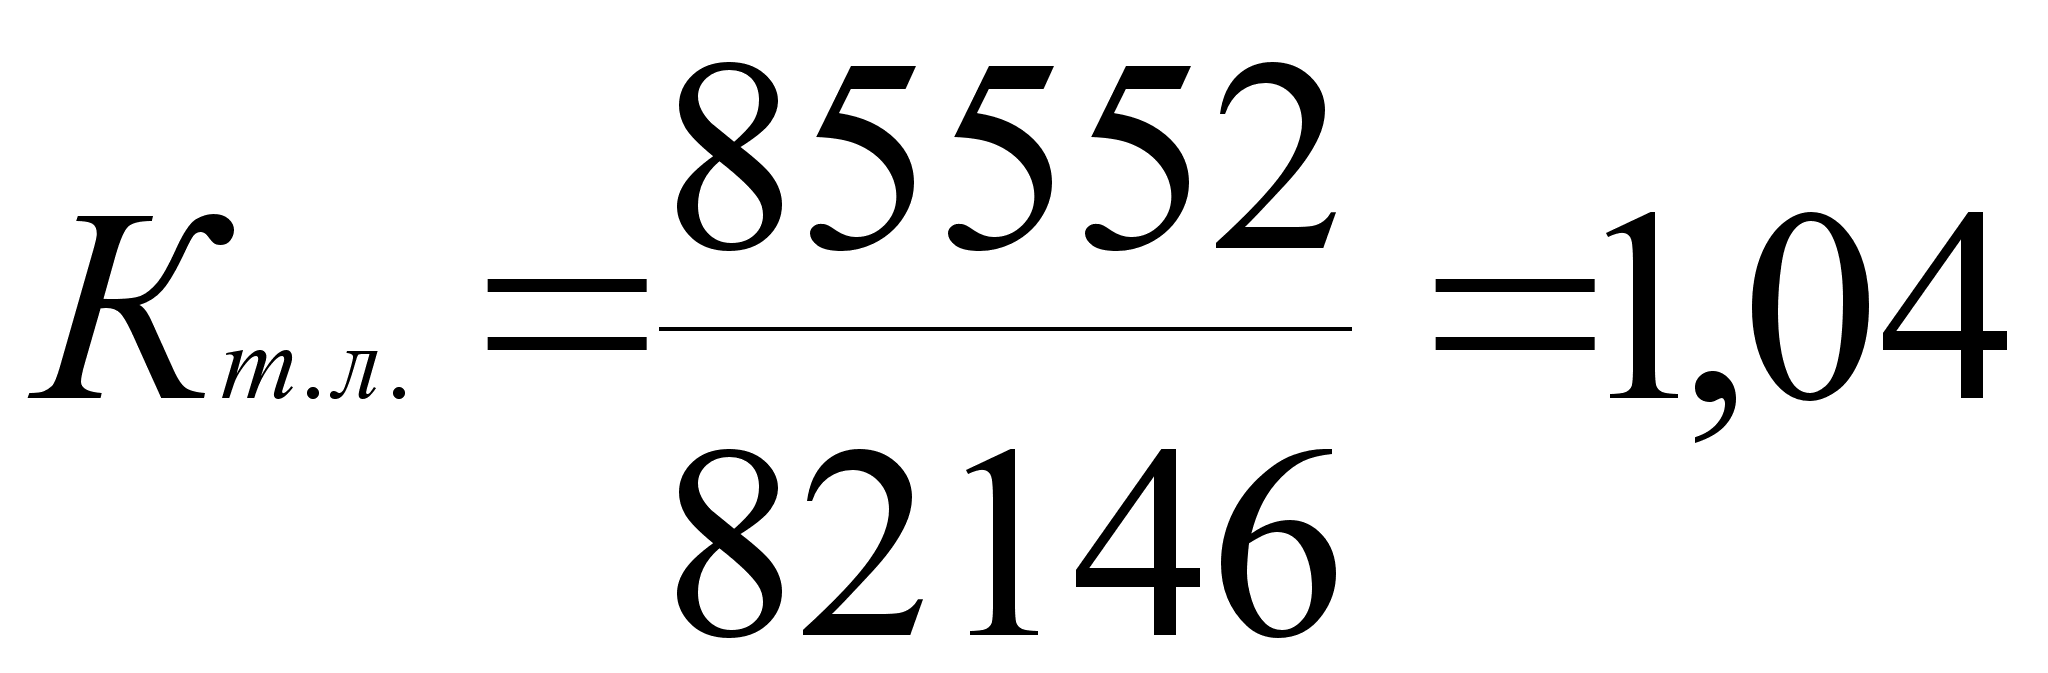
в) на начало
1998 года 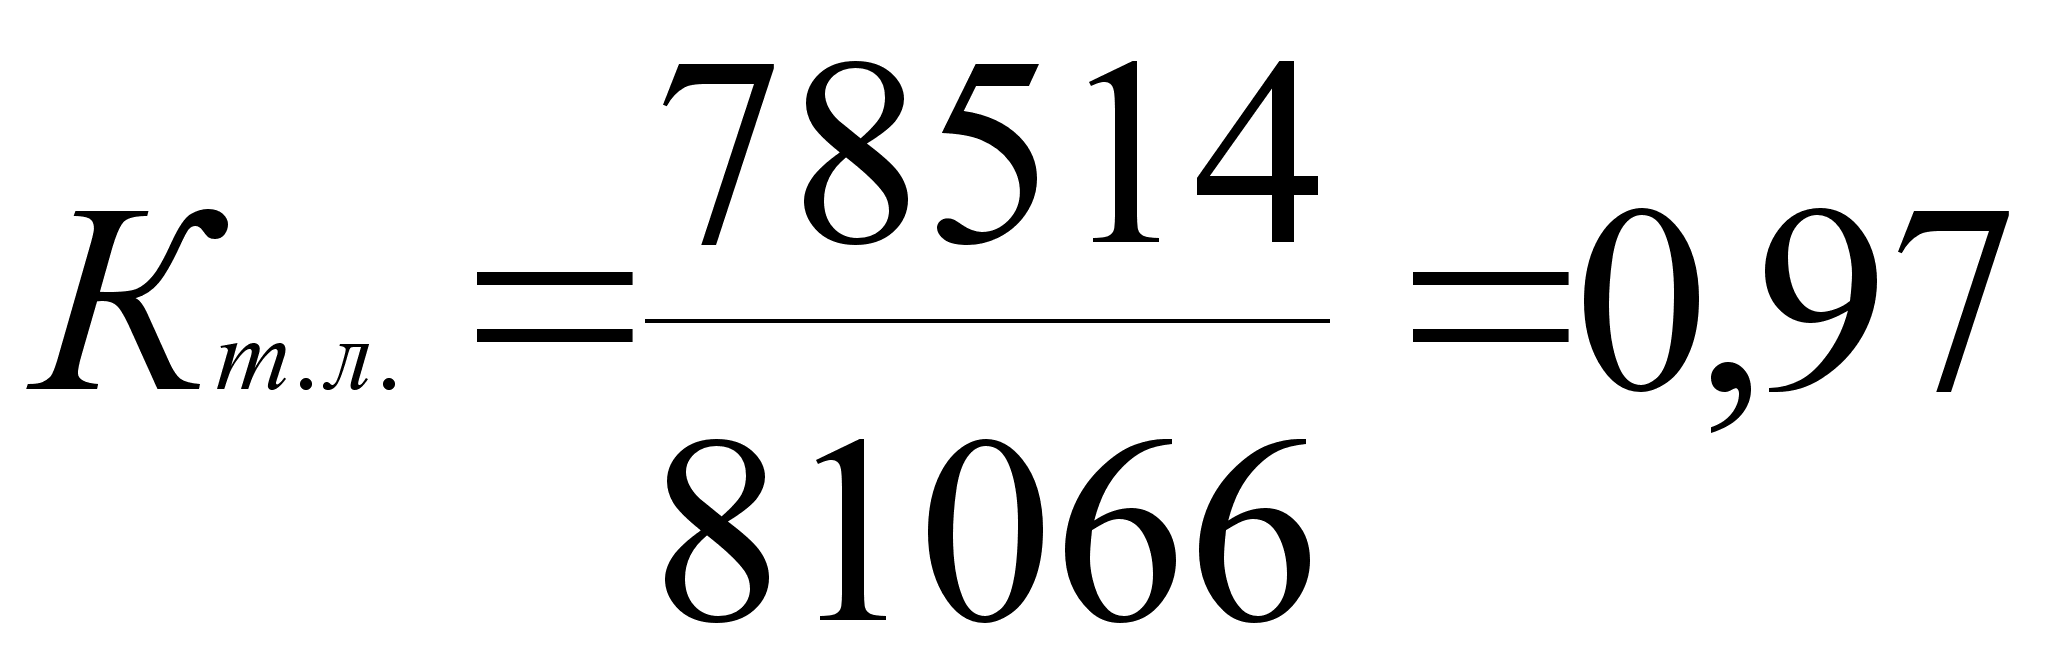
на конец
1998 года 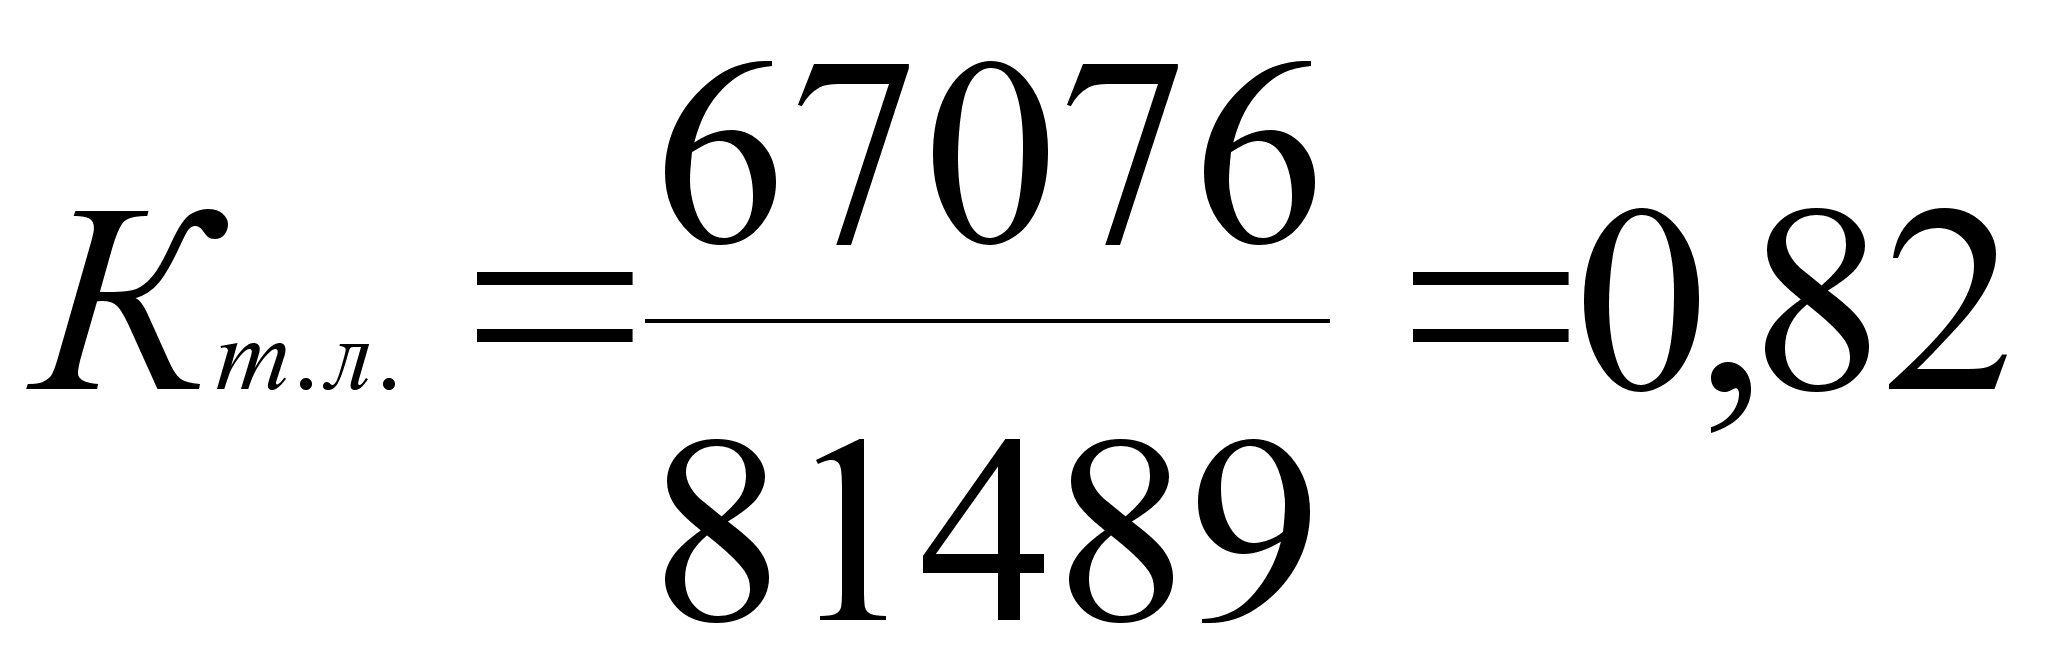
В течение исследуемого периода значение коэффициента текущей ликвидности было ниже нормального (Кт.л. 2). По состоянию на конец 1998 года Кт.л составил 0,82, что в 1,5 раза ниже значения на 01.01. 1996 года и в 2,4 раза меньше нормального.
В ходе проведенного анализа ликвидности баланса установлено, что исследуемое предприятие ООО "Альтернатива" на протяжении рассматриваемого периода являлось неплатежеспособным и имело устойчивую тенденцию терять свою платежеспособность. Об этом свидетельствуют снижение ликвидности как активов баланса предприятия ООО "Альтернатива", так и баланса в целом.
Таким образом, предприятие ООО "Альтернатива" на период 1998 г. находится на стадии спада (старения) жизненного цикла производства, т.к. все показатели кредитоспособности и ликвидности предприятия ниже нормальных ограничений.
Эти выводы наглядно продемонстрированы с помощью диаграмм и графиков.
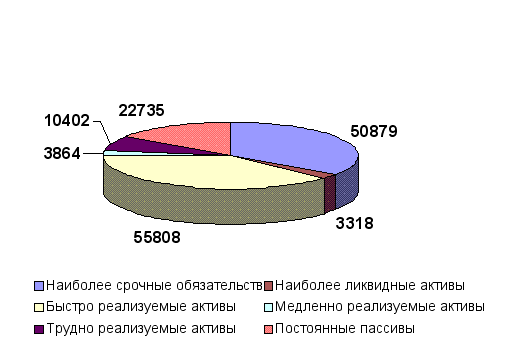
Рис. № 9. Активы и пассивы предприятия ООО "Альтернатива" на 1996г.
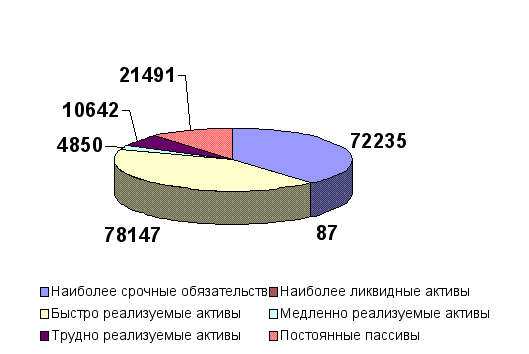
Рис. № 10. Активы и пассивы предприятия ООО "Альтернатива" на 1997г.
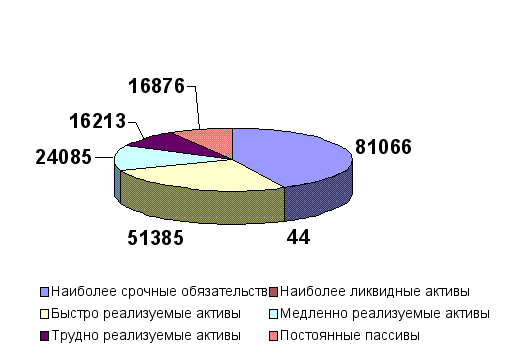
Рис. № 11. Активы и пассивы предприятия ООО "Альтернатива" на 1998г.
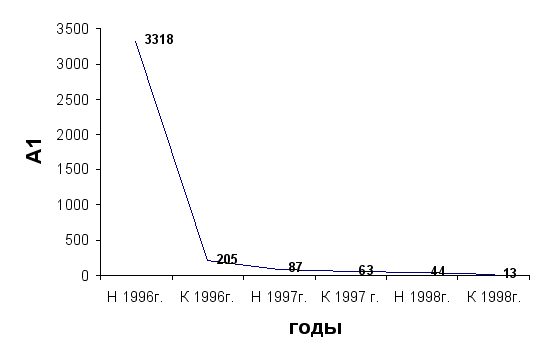
Рис. № 12. График наиболее ликвидные активы предприятия ООО "Альтернатива.
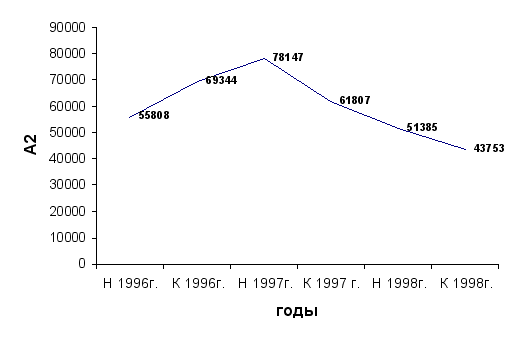
Рис. № 13. График быстро реализуемых активов предприятия ООО "Альтернатива".
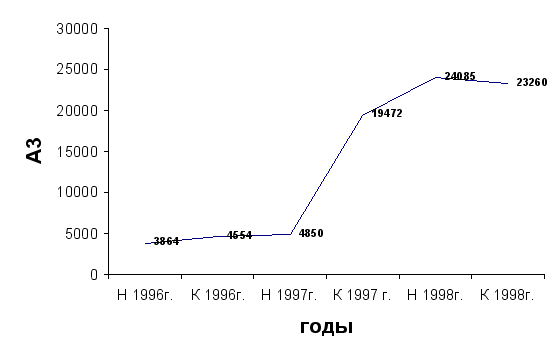
Рис. № 14. График медленно реализуемых активов предприятия ООО "Альтернатива".
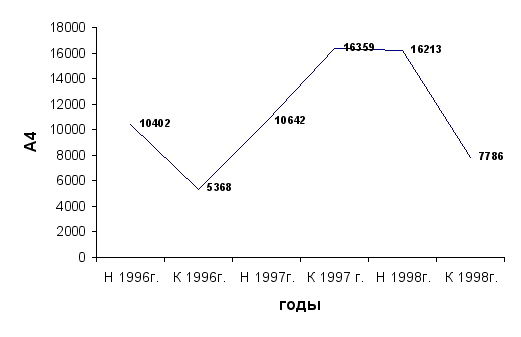
Рис. № 15. График трудно реализуемых активов предприятия ООО "Альтернатива".
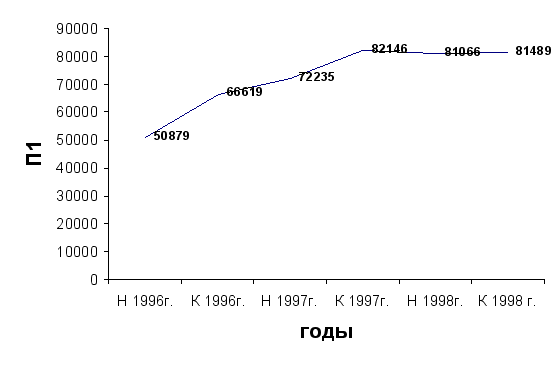
Рис. № 16. График наиболее срочных обязательств предприятия ООО "Альтернатива".
Рис. № 17. График краткосрочных пассивов предприятия ООО "Альтернатива".
Рис. № 18. График долгосрочных пассивов предприятия ООО "Альтернатива".
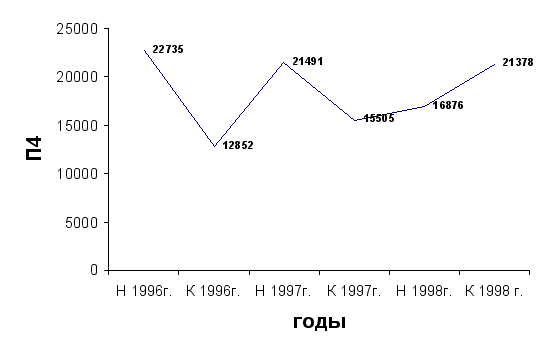
Рис. № 19. График постоянных пассивов предприятия ООО "Альтернатива".
Коэффициент ликвидности предприятия ООО "Альтернатива"
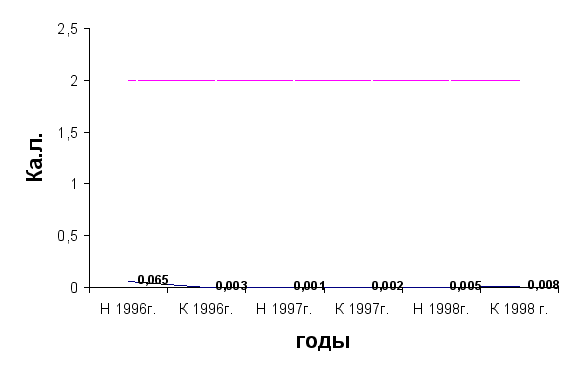
Рис. № 20.