Исследование теоретико-методологических основ и практических методов формирования системы мотивации и стимулирования персонала
где:  - относительная
сумма экономии
или перерасхода
фонда заработной
платы;
 - уровень
расходов на
оплату труда
соответственно
в рассматриваемом
и предшествующем
периодах;
В1 – фактический объем выручки.
Размер изменения (роста или снижения) уровня расходов на оплату труда (Р) определим как разницу между фактическим уровнем и базисным (предшествующим) уровнем:
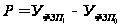
Темп изменения (роста или снижения) уровня расходов на оплату труда определим делением размера изменения уровня расходов на оплату труда на уровень расходов на оплату труда предшествующего периода:
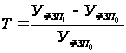
Результаты расчетов для ОАО «НЗХК» представлены в табл. 4.
Таблица 4
Показатели по труду и его оплате ОАО «НЗХК» за 2003-2004 годы
Показатели |
2003 г. | 2004 г. | Абсолютные изменения |
Темпы прироста, % |
|
Всего по предприятию 1. Фонд заработной платы, тыс.руб |
793080 |
814725 |
21645 |
2,7 |
| 2. Фонд заработной платы в % к выручке | 20,2 | 17,1 | -3,1 | -15,3 |
| 3. Среднесписочная численность работников, чел | 10468 | 9964 | -504 | -4,8 |
| 4. Средняя выработка на одного работника, тыс.руб | 375,5 | 477,9 | 102,4 | 27,3 |
| 5. Среднегодовая заработная плата одного работника, руб | 75,76 | 81,77 | 6,01 | 7,9 |
|
В том числе рабочих 6. Фонд заработной платы, тыс.руб. |
474000 |
499557 |
25557 |
5,4 |
| 7. Фонд заработной платы в % к выручке | 12,1 | 10,5 | -1,6 | -13,3 |
| 8. Среднесписочная численность рабочих, чел | 6825 | 6320 | -505 | -7,4 |
| 9. Средняя выработка на одного рабочего, тыс.руб | 575,9 | 753,4 | 177,5 | 30,8 |
| 10. Среднегодовая заработная плата одного рабочего, руб | 69,45 | 79,04 | 9,59 | 13,8 |
| 11. Удельный вес рабочих в общей численности работающих, % | 65,2 | 63,4 | -1,8 | -2,8 |
| 12. Удельный вес ФЗП рабочих в общем фонде заработной платы, % | 59,8 | 61,3 | 1,5 | 2,5 |
| 13. Выручка, тыс.руб. | 3930596 | 4761557 | 830961 | 21,1 |
По данным таблицы 4 можно сделать следующие выводы:
В ОАО «НЗХК» фонд заработной платы за рассматриваемый период увеличился на 21645 тыс.руб. или на 2,7%. Уровень расходов на оплату труда в целом снизился с 20,2% до 17,1%, т.е. на 3,1%.
Темп изменения уровня оплаты труда составил:
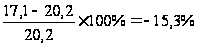
Таким образом, за рассматриваемый период уровень оплаты труда на предприятии снизился на 15,3%.
Относительная сумма экономии фонда заработной платы составила:
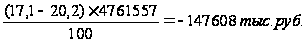
В целом за рассматриваемый период экономия по фонду заработной платы составляет 147608 тыс.руб.
Факторы, повлиявшие на изменение фонда заработной платы в ОАО «НЗХК», объединены в две группы:
1. Численность работников и средняя заработная плата на одного работника.
2. Выручка, средняя заработная плата на одного работника и средняя выработка на одного работника.
Влияние изменения численности работников и средней заработной платы на одного работника определим способом абсолютных разниц.
Влияние изменения численности работников определим умножением разницы в численности работников на среднюю заработную плату на одного работника в предыдущем периоде:
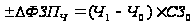
где:
 - изменение
фонда заработной
платы под влиянием
фактора изменения
численности
работников;
Ч1, Ч0 – численность работников соответственно в отчетном и в предшествующем периодах;
СЗ0 – средняя заработная плата одного работника в предыдущем периоде.
Влияние изменения средней заработной платы на одного работника рассчитаем умножением разницы в средней заработной плате на численность работников в отчетном периоде:
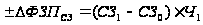
где:
 -
изменение фонда
заработной
платы под влиянием
изменения
средней заработной
платы одного
работника;
СЗ1, СЗ0 – средняя заработная плата одного работника соответственно в отчетном и предыдущем периодах;
По всем работникам:
Общее отклонение: 814725 – 793080 = 21645 тыс.руб.
в том числе:
за счет уменьшения численности работников:
(9964 – 10468) ґ 75,76 = -38184 тыс.руб.
за счет роста средней заработной платы:
(81,77 – 75,76) ґ 9964 = 59829 тыс.руб.
Совокупное влияние факторов: -38184 + 59829 = 21645 тыс.руб.
По рабочим:
Общее отклонение: 499557 - 474000 = 25557 тыс.руб.
в том числе:
за счет уменьшения численности рабочих:
(6320 – 6825) ґ 69,45 = -35052 тыс.руб.
за счет роста средней заработной платы:
(79,04 – 69,45) ґ 6320 = 60609 тыс.руб.
Совокупное влияние факторов: -35052 + 60609 = 25557 тыс.руб.
Таким образом, в целом за рассматриваемый период уменьшение численности работников на 504 чел. привело к уменьшению расходов на оплату труда на 38184 тыс.руб. Рост среднегодовой зарплаты на одного работника на 6,01 тыс.руб. привел к увеличению расходов на оплату труда на 59829 тыс.руб.
В результате фонд заработной платы увеличился на 21645 тыс.руб. Уменьшение численности рабочих на 505 чел привел к уменьшению фонда заработной платы на 35052 тыс.руб., а за счет роста средней заработной платы – увеличение ФЗП на 60609 тыс.руб. В основном рост фонда заработной платы обусловлен увеличением средней заработной платы работающих.
Влияние изменения выручки, средней заработной платы на одного работника и средней выработки на одного работника в ОАО «НЗХК» определим способом цепных подстановок с помощью формулы:
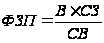
где: ФЗП – фонд заработной платы;
В – выручка;
СЗ – средняя заработная плата на одного работника;
СВ – средняя выработка на одного работника.
Влияние изменения оборота торговли определим как разницу между первой подстановкой и фондом заработной платы предшествующего периода:
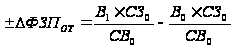
Влияние изменения средней заработной платы определим как разницу между второй и первой подстановками:
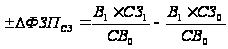
Влияние изменения средней выработки определим как разницу между фондом заработной платы рассматриваемого периода и второй подстановкой:
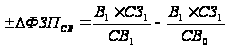
Общее отклонение: 814725 – 793080 = 21645 тыс.руб.
в том числе:
за счет увеличения выручки:
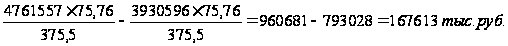
за счет увеличения средней заработной платы одного работника:
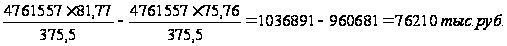
за счет изменения средней выработки:
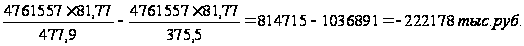
Совокупное влияние факторов: 167613 + 76210 - 222178 = 21645 тыс.руб.
Таким образом, сумма расходов на оплату труда находится в прямой зависимости от изменения выручки и средней заработной платы. Увеличение выручки на 830961 тыс.руб. привело к увеличению расходов на оплату труда на 167613 тыс.руб., повышение средней заработной платы на 6,01 тыс.руб. способствовало увеличению расходов на оплату труда на 76210 тыс.руб. Как положительный фактор следует отметить увеличение средней выработки на одного работающего на 102,4 тыс.руб. Это привело к относительному уменьшению расходов на оплату труда на 222178 тыс.руб.
Для изучения состава фонда заработной платы проведем анализ использования средств на оплату труда по отдельным направлениям. Сопоставление абсолютных и относительных показателей по каждому элементу израсходованных средств на оплату труда с данными прошлых лет позволило сделать выводы об эффективности их расходования, имеющихся резервах оптимизации расходов на оплату труда (табл. 5).
Таблица 5
Состав фонда заработной платы работников ОАО «НЗХК» за 2003-2004 годы
Направления |
2003 год | 2004 год | Отклонения, (±) | Изменение удельного веса, % | ||
| Сумма, тыс.руб. | % к итогу | Сумма, тыс.руб. | % к итогу | |||
| 1. Оплата за отработанное время | 410022 | 51,7 | 359294 | 44,1 | -50728 | -7,6 |
| 2. Оплата за неотработанное время | 62653 | 7,9 | 69252 | 8,5 | 6599 | 0,6 |
| 3. Премии и надбавки | 320405 | 40,4 | 386179 | 47,4 | 65774 | 7,0 |
| ИТОГО | 793080 | 100 | 814725 | 100 | 21645 | - |
|
в том числе: - постоянная часть заработной платы |
410022 |
51,7 |
359294 |
44,1 |
-50728 |
-7,6 |
| - переменная часть заработной платы | 383058 | 48,3 | 455431 | 55,9 | 72373 | 7,6 |
За рассматриваемый период снизились расходы на оплату труда за отработанное время, и повысилась оплата труда за неотработанное время, премии и надбавки. Наблюдается также снижение доли оплаты труда за отработанное время с 51,7 до 44,1% и повышается доля премий и прочих выплат, их доля увеличивается с 40,4 до 47,4%. Таким образом, основную долю в оплате труда работников ОАО «НЗХК» составляют премии и доплаты.
Далее для анализа использования фонда заработной платы рассчитаем долю расходов на оплату труда в себестоимости продукции. Этот показатель характеризует долю расходов на оплату труда в общих расходах организации (табл. 6).
Таблица 6
Изменение доли расходов на оплату труда в себестоимости продукции за 2003-2004 годы
| Показатели | 2003 г. | 2004 г. | Изменения | Темп прироста, % |
| 1. Выручка, тыс.руб. | 3930596 | 4761557 | 830961 | 21,1 |
| 2. Себестоимость, тыс.руб. | 2644619 | 3172889 | 528270 | 19,8 |
| 3. Фонд заработной платы, тыс.руб. | 793080 |
814725 |
21645 |
2,7 |
| 4. Уровень себестоимости к выручке, % | 67,28 | 66,64 | -0,64 | -1,0 |
| 5. Доля расходов на оплату труда в себестоимости, % | 29,99 | 25,68 | -4,31 | -14,4 |
В ОАО «НЗХК» уровень себестоимости за рассматриваемый период снизился с 67,28 до 66,64% к выручке, а доля расходов на оплату труда в себестоимости снизилась на 4,31%, что следует рассматривать как положительный момент в деятельности предприятия.
В процессе анализа эффективности использования средств на оплату труда необходимо выявим, в какой мере оплата труда способствовала росту выручки, прибыли, повышению заинтересованности работников в достижении высоких конечных результатов.
Для оценки эффективности использования средств на оплату труда исчислим следующие показатели:
выручка на 1 рубль фонда заработной платы;
прибыль на 1 рубль фонда заработной платы;
фонд заработной платы на одного работника;
интегральный показатель эффективности использования фонда заработной платы.
Интегральный показатель эффективности использования фонда заработной платы определим по формуле:
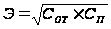
где: Э – интегральный показатель;
СОТ – выручка на 1 руб. фонда заработной платы (показатель стимулирования оборота);
СП – прибыль на 1 руб. фонда заработной платы (показатель стимулирования прибыли).
Результаты расчета показателей эффективности использования фонда заработной платы ОАО «НЗХК» представлены в табл. 7.
Таблица 7
Показатели эффективности использования средств на оплату труда
ОАО «НЗХК» за 2003-2004 годы
Показатели |
2003 г. | 2004 г. | Отклонения (±) | Темп прироста, в % |
| 1. Выручка, тыс.руб. | 3930596 | 4761557 | 830961 | 21,1 |
| 2. Прибыль, тыс.руб. | 1285977 | 1588668 | 302691 | 23,5 |
| 3. Фонд заработной платы, тыс.руб. | 793080 | 814725 | 21645 | 2,7 |
| 4. Среднесписочная численность работников, чел | 10468 | 9964 | -504 | -4,8 |
| 5. Выручка на 1 руб. фонда заработной платы, руб | 4,96 | 5,84 | 0,88 | 17,7 |
| 6. Прибыль на 1 руб. фонда заработной платы, руб | 1,62 | 1,95 | 0,33 | 20,4 |
| 7. Фонд заработной платы на одного работника, руб. | 75,76 | 81,77 | 6,01 | 7,9 |
| 8. Интегральный показатель эффективности использования фонда заработной платы | 2,83 |
3,37 |
0,54 |
19,1 |
По данным таблицы 7 можно сделать следующие выводы:
Увеличение выручки на 21,1% и увеличение прибыли на 23,5% способствовали увеличению экономической отдачи средств фонда заработной платы (+0,54). Следовательно, можно сделать вывод об эффективном использовании средств на оплату труда на предприятии.
Далее необходимо более подробно провести анализ производительности труда и факторов, влияющих на их уровень.
2.4. Анализ производительности труда работников предприятия
Основными задачами анализа производительности труда являются:
оценка достигнутого уровня производительности труда работников;
выявление изменений показателей производительности труда и причин, обусловивших изменения;
определение влияния факторов на изменение показателей производительности труда;
определение доли производительности труда в наращивании объемов деятельности;
выявление соотношения темпов роста производительности труда и средней заработной платы;
выявление резервов роста производительности труда и средней заработной платы;
выявление резервов роста производительности труда и разработка мероприятий по ее повышению.
В процессе анализа важно установить факторы, влияющие на изменение производительности труда.
На изменение производительности труда оказали влияние следующие факторы:
уровень цен на товары;
объем выручки;
состояние материально-технической базы и уровень технической оснащенности предприятия;
условия труда работников предприятия;
формы и системы оплаты труда.
Влияние изменения цен. С повышением цен растет сумма выручки, а соответственно, и средняя выработка на одного работника. С целью абстрагирования от влияния цен при анализе определим среднюю выработку на одного работника в сопоставимых ценах делением средней выработки в действующих ценах на индекс цен:
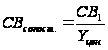
где: СВсопост. – средняя выработка на одного работника в сопоставимых ценах;
СВ1 – средняя выработка на одного работника в действующих ценах;
Yцен – индекс цен.
Результаты расчета влияния изменения цен на производительность труда для ОАО «НЗХК» представлены в табл. 8.
Таблица 8
Производительность труда работников ОАО «НЗХК» за 2003-2004 годы
Показатели |
2003 г. | 2004 г. | Темпы роста, % |
| 1. Средняя выработка на одного работника в действующих ценах, тыс.руб. | 375,5 | 477,9 | 127,3 |
| 2. Среднегодовая выработка на одного рабочего в действующих ценах, тыс.руб. | 575,9 | 753,4 | 130,8 |
| 3. Индекс цен по отношению к 2003 году | 1,00 | 1,2 | - |
| 4. Средняя выработка на одного работника в сопоставимых, тыс.руб | 375,5 | 398,3 | 106,1 |
| 5. Среднегодовая выработка на одного рабочего в сопоставимых ценах, тыс.руб. | 575,9 | 627,8 | 109,0 |
В ОАО «НЗХК» средняя выработка работников в действующих ценах за весь период увеличилась на 27,3%, в том числе рабочих на 30,8%.
В сопоставимых ценах средняя выработка на одного работника увеличилась только на 6,1%, в том числе рабочих на 9%.
Таким образом, темпы роста производительности труда отстают от темпов роста средней заработной платы работников предприятия.
Влияние состояния материально-технической базы. Реконструкция предприятия, оснащение современным оборудованием, механизация и автоматизация торгово-технологического процесса, создание автоматизированных систем управления, рациональное использование новой техники обеспечивают рост производительности труда работников.
Анализ производительности труда производится в тесной увязке с показателями фондовооруженности (суммой основных фондов на одного работника) и фондоотдачи (суммой выручки на 1 руб. основных фондов).
Фондовооруженность оказывает на производительность труда положительное влияние, ее рост ведет к повышению производительности труда. Влияние фондовооруженности и фондоотдачи на рост производительности труда исчислим с помощью способа скорректированных показателей. При этом выработку на одного работника определим умножением показателей фондоотдачи и фондовооруженности:
СВ = ФО ґ ФВ
Где: СВ – выработка на одного работника;
ФО – фондоотдача;
ФВ – фондовооруженность.
Скорректированный показатель производительности труда определим умножением фондоотдачи рассматриваемого периода на фондовооруженность предшествующего периода.
Влияние изменения фондоотдачи определим как разницу между скорректированной и базисной средней выработкой на одного работника (СВ0):
±DСВФО = СВскор. – СВ0
где:
 - изменение
средней выработки
за счет изменения
фондоотдачи;
СВскор. – скорректированный показатель производительности труда;
СВ0 – средняя выработка на одного работника в предшествующем периоде. Влияние изменения фондовооруженности определим как разницу между отчетной и скорректированной средней выработкой:
±DСВФВ = СВ1 – СВскор.
где:
 - изменение
средней выработки
под влиянием
изменения
фондовооруженности
труда; СВ1 –
средняя выработка
отчетного
периода.
Результаты расчетов влияния состояния материально-технической базы ОАО «НЗХК» на производительность труда работников представлены в табл. 9.
Таблица 9
Фондоотдача и фондовооруженность ОАО «НЗХК» за 2003-2004 годы
Показатели |
2003 г | 2004 г | Скорректированный показатель | Изменения (±) | ||
| Всего | В том числе за счет | |||||
| фондоотдачи |
фондо-вооружен ности |
|||||
| 1. Фондоотдача, руб | 1,05 | 1,16 | 1,16 | - | - | - |
| 2. Фондовооруженность, тыс.руб. | 357,26 | 410,34 | 357,26 | - | - | - |
| 3. Производительность труда, тыс.руб. | 375,5 | 477,9 | 414,4 | 102,4 | 38,9 | 63,5 |
Таким образом, производительность труда увеличилась за рассматриваемый период на 102,4 тыс.руб., в том числе за счет повышения эффективности использования основных фондов она увеличилась на 38,9 тыс.руб., а повышение фондовооруженности труда привело к повышению производительности труда на 63,5 тыс.руб. При анализе также рассчитывается влияние изменения доли рабочих на производительность труда в целом по предприятию.
Расчет влияния этих факторов произведем способом скорректированных показателей по формуле:
СВ = СВТЗ ґ ДТЗ
где: СВ – средняя выработка на одного рабочего;
СВТЗ – средняя выработка на одного рабочего;
ДТЗ – удельный вес рабочих в общей численности работников.
Для определения влияния изменения состава кадров рассчитаем скорректированную производительность труда исходя из базисной выработки на одного рабочего и удельного веса рабочих в отчетном периоде:
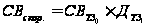
где: СВскор. – скорректированная производительность труда;
СВТЗо – выработка на одного рабочего в предыдущем периоде;
ДТЗ1 – удельный вес рабочих в обшей численности работающих в отчетном периоде.
Влияние изменения удельного веса рабочих рассчитаем как разницу между скорректированной и базисной выработкой:
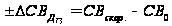
Влияние изменения средней выработки на одного рабочего определим как разницу между отчетной и скорректированной выработкой:
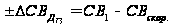
Результаты расчета влияния изменения доли рабочих на производительность труда ОАО «НЗХК» представлены в табл. 10.
Таблица 10
Средняя выработка и удельный вес рабочих ОАО «НЗХК» за 2003-2004 гг
Показатели |
2003 г |
2004 г |
Скорректированный показатель | Изменения (±) | ||
| Всего | В том числе за счет | |||||
| Уд. веса рабочих | Средней выработки на одного рабочего | |||||
| 1. Удельный вес рабочих, % | 65,2 | 63,4 | 63,4 | - | - | - |
| 2. Средняя выработка на одного рабочего в сопоставимых ценах, тыс.руб. | 575,9 |
627,8 |
575,9 |
- | - | - |
| 3. Средняя выработка на одного работника в сопоставимых ценах, тыс.руб. | 375,5 |
398,3 |
365,1 |
22,8 |
-10,4 |
33,2 |
В целом за рассматриваемый период средняя выработка в сопоставимых ценах на одного работника увеличилась на 22,8 тыс.руб. за счет увеличения средней выработки рабочих на 33,2 тыс.руб. Уменьшение удельного веса рабочих в общей численности работающих способствовало уменьшению средней выработки одного работника на 10,4 тыс.руб. Следовательно, как отрицательный фактор следует рассматривать снижение общей численности рабочих и их доли в общей численности работающих.
При анализе производительности труда также устанавливается доля прироста выручки, полученная вследствие повышения производительности труда и численности работников. Прирост выручки находится в прямой зависимости от роста производительности труда и численности работников, причем наибольшая его часть должна обеспечиваться за счет интенсивных факторов использования трудовых ресурсов, т.е. повышения производительности труда работников. Поэтому для оценки работы предприятия определим влияние роста производительности труда на величину достигнутого прироста выручки.
Долю прироста выручки за счет роста производительности труда можно исчислить по формуле:
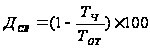
где : ДСВ – доля прироста оборота за счет производительности труда;
ТЧ – темп роста численности работников;
ТОТ – темп роста выручки.
Темпы роста выручки и численности работников ОАО «НЗХК» представлены в табл. 11.
Таблица 11
Темпы роста оборота и численности работников ОАО «НЗХК» за 2003 – 2004 гг
| Показатели | 2003 г. | 2004 г. | Темпы роста, % |
| 1. Выручка в действующих ценах, тыс.руб. | 145 623 | 214 860 | 75,9 |
| 2. Индекс цен по отношению к 2003 году | 1,15 | 1,288 | - |
| 3. Выручка в сопоставимых ценах, тыс.руб. | 126 629 | 166 817 | 66,0 |
| 4. Численность работников, чел. | 624 | 650 | 103,1 |
Рассчитаем долю прироста выручки за счет изменения производительности труда:
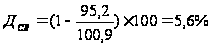
Таким образом, в целом за рассматриваемый период выручка за счет повышения производительности труда увеличилась на 5,6%.
В ходе анализа определим соотношение средней выработки и средней заработной платы.
Соотношение темпов изменения производительности труда и средней заработной платы характеризует коэффициент соотношения (опережения или отставания). Он исчисляется отношением индекса производительности труда к индексу средней заработной платы:

где: К – коэффициент соотношения;
УСВ – темп изменения производительности труда;
УСЗ – индекс средней заработной платы.
Рассчитаем коэффициенты соотношения для ОАО «НЗХК»:
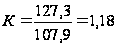
Таким образом, темпы роста производительности труда опережают темпы роста средней заработной платы на 18%. Однако коэффициент соотношения показывает только, на сколько процентов рост производительности труда опережал или отставал от повышения средней заработной платы. В процессе анализа также можно установить прирост средней заработной платы на 1% прироста производительности труда отношением прироста средней заработной платы к приросту средней выработки:

где: ТСЗ – прирост средней заработной платы;
ТСВ – прирост средней выработки.
Рассчитаем данный показатель для ОАО «НЗХК»:
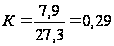
Следовательно, на 1% прироста производительности труда прирост заработной платы составлял 0,29%.
Таким образом, в результате проведенного анализа производительности труда можно сделать следующие выводы:
1. Трудовые ресурсы на предприятии используются эффективно. Наблюдалось увеличение производительности труда работников предприятия, а особенно рабочих. При этом продолжался значительный рост средней заработной платы.
2. Прирост выручки за счет роста производительности труда составил 5,6%, на 1% прироста производительности труда средняя заработная плата возрастает на 0,29%. Однако производительность труда в сопоставимых ценах в 2004 году возросла только на 6,1%.
2.5. Анализ системы мотивации работников ОАО «НЗХК»
Целью анализа действующей системы мотивации персонала ОАО «НЗХК является создание представления о ее недостатках и, таким образом, возможности ее целенаправленного исправления и целостного формирования – от выработки политики мотивации до определения способов индивидуальной мотивации конкретных работников.
Основным принципом анализа системы мотивации является предельная объективность. Данные анализа должны дать ясное представление о том, насколько чувствуют на себе работники действие системы и насколько их реакция на это действие соответствует ожиданиям.
Отправной точкой анализа системы мотивации являются ответы на следующие вопросы:
1. Какие формы мотивации, ее способы и конкретные стимулы применяются в организации, а какие нет?
2. Какие меры и в каком порядке следует применять для формирования недостающих элементов системы?
3. Связаны ли между собой существующие элементы системы?
4. Насколько целесообразными являются связи между ними?
Заметим, что правильный ответ на последние два вопроса позволяет решить проблему неоправданной множественной мотивации – негативного явления, которое состоит в том, что