Управление обществом с ограниченной ответственностью
Таблица 12.
Критериальные показатели рентабельности ООО «НадеждА» за 2005г.
|
Наименование показателя |
Метод расчета |
|
1. Показатели оценки прибыльности хозяйственной деятельности |
|
| 1 | 2 |
| 1.1 Рентабельность всех активов по прибыли до налогообложения |
|
| 1.2 Рентабельность собственного капитала по чистой прибыли |
|
| 1.3 Рентабельность общих инвестиций |
|
| 1.4 Коэффициент прибыли на долгосрочные обязательства |
|
|
2. Показатели оценки эффективности управления |
|
| 2.1 Рентабельность всех операций по прибыли до налогообложения (общая прибыль на рубль оборота) |
|
| 2.2 Рентабельность всех операций по чистой прибыли |
|
| 2.3 Рентабельность основной деятельности предприятия |
|
| 2.4 Рентабельность реализованной продукции к затратам на ее производство |
|
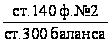 =
3,5%
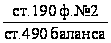 =
4,8%
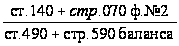 =
14,6%
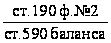
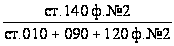 =
2,7%
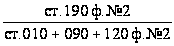 =
0,9%
 =
2,6%
 =
2,9%
| Продолжение таблицы 12 |
| 2.5 Коэффициент покрытия |
|
 =
9,3%
С помощью показателей этой группы оценивается прибыльность всех направлений деятельности предприятия; определяется доля прибыли в выручке от продаж (валовом доходе). Все эти показатели рассчитываются в процентах по данным формы №2 “Отчет о прибылях и убытках”. При расчете рентабельности основной деятельности и рентабельности реализованной продукции к затратам на ее производство используется только прибыль от реализации продукции, работ, услуг. Данный показатель определяет эффективность только производственного процесса. Рентабельность реализованной продукции к затратам на ее производство показывает, насколько эффективно используются материальные ресурсы предприятия в процессе его производственной деятельности. Коэффициент покрытия или коэффициент валовой прибыли – это отношение разности между объемом продаж товаров и услуг и их стоимостью (прямыми переменными издержками) и объемом продаж. Он показывает долю валовой прибыли (маржи) в объеме продаж и является одним из важных для принятия управленческих решений.
По данным таблицы 12 можно сделать следующие основные выводы: за 2005 год в целом деятельность предприятия является рентабельной. Рентабельность всех активов, рассчитанная по прибыли до налогообложения составляет 3,5%, рентабельность, рассчитанная по чистой прибыли 0,9%. Очевидно, что для повышения эффективности работы ООО «НадеждА» необходим рост показателя рентабельности. Это можно сделать следующими путями: путем сокращения себестоимости (затрат предприятия), поскольку это основной показатель, влияющий на прибыльность предприятия. Зависимость прибыли от затрат обратная, следовательно необходимо их снижение. Параллельно со снижением затрат, необходим рост выручки, что можно сделать путем сдвигов в структуре реализованной продукции (повышении доли более конкурентоспособной, более рентабельной продукции в общей сумме реализации).
Коэффициент покрытия в размере 9,3% составляет среднее значение по отрасли. Он показывает соотношение между валовой прибылью предприятия и выручкой предприятия за отчетный период (2005 год), долю валовой прибыли в доходах предприятия.
Рентабельность собственного капитала составляет 4,8%. Очевидно, что такое значение показателя в 2005 году против 0% в 2004 году обеспечено наличием нераспределенной прибыли отчетного года. Данную прибыль можно использовать на различные нужды, в том числе и на пополнение собственных средств (капитала) предприятия.
Таблица 13
Расчетные данные для анализа финансовых результатов деятельности предприятия за 2005 год
|
Показатели |
Код строки отчета о финан. Рез-тах |
Абсолютные величины тыс.руб. |
Удельные веса,% |
Изменения |
||||
|
на начало |
на конец |
на начало |
на конец |
абсолют. Величин. Тыс. руб. г4-г 3 |
удельн. Весе г6-г5 |
темп прироста в% г7:г3 |
||
|
Выручка (нетто) от продажи товаров, продукции, работ, услуг |
010 |
5969 |
6159 |
100 |
100 |
190 |
0,0 |
3,2 |
|
Себестоимость проданных товаров, продукции, работ, услуг |
020+ +030+ +040 |
5239 |
5584 |
85 |
90,6 |
345 | 5,6 |
6,5 |
|
Прибыль (убыток) от продажи |
050 |
-65 |
162 |
- |
2,6 |
- |
- |
- |
| Продолжение таблицы 13 |
|
Операционные доходы |
060-070+ +080+ +090-100 |
- |
4 |
- |
0,01 |
- |
- |
- |
|
Внереализационные расходы |
120-130 |
- |
20 |
- |
0,03 |
- |
- |
- |
|
Прибыль (убыток) до налогообложения |
140 |
-65 |
169 |
- |
2,7 |
- |
- |
- |
|
Чистая прибыль (убыток) отчетного периода |
190 |
- |
56,7 |
- |
0,9 |
- |
- |
- |
Для анализа финансовых результатов из таблицы 13 показательным являются разные темпы роста себестоимости продукции и выручки от ее продажи. Темп роста себестоимости в абсолютном выражении составил 345 тыс. руб. против 190 тыс. руб. по выручке. В идеальном варианте работы предприятия темп роста выручки должен опережать темп роста затрат. Таким образом у рассматриваемого предприятия существуют тенденции, которые можно охарактеризовать как неэффективная работа предприятия, однако, при наличии положительной рентабельности основной деятельности, при наличии свободных денежных средств и нераспределенной прибыли у ООО «НадеждА» существуют резервы для улучшения сложившейся финансовой ситуации.
АНАЛИЗ ФИНАНСОВОЙ УСТОЙЧИВОСТИ
Для определения финансовой устойчивости (типа финансовой ситуации) составим и рассмотрим таблицу 14.
Таблица 14
Расчет показателей для определения финансовой устойчивости за 2005 год
|
Показатели |
Код строки баланса |
Значения, тыс. руб. |
|
| на начало периода | на конец периода | ||
| 1 | 2 | 3 | 4 |
|
1.Источники собственных средств (капитал и резервы) |
490 |
79 |
1159 |
|
2.Внеоборотные активы |
190 |
163 |
1347 |
|
3. Наличие собственных оборотных средств (стр. 1-стр. 2) |
-84 |
-188 | |
|
4.Долгосрочные заемные средства |
590 |
0 |
0 |
|
5. Наличие собственных и долгосрочных заемных оборотных средств (стр. 3+стр. 4) |
-84 |
-188 |
|
|
6.Краткосрочные заемные средства |
690 |
2232 |
3623 |
|
7.Общая величина источников формирования запасов (стр. 5+стр. 6) |
2148 |
3435 |
|
|
8. Запасы и НДС |
210+220 |
1378 |
2203 |
|
9. Излишек (+) или недостаток (-) собственных оборотных средств (стр. 3-стр 8) |
-1462 |
-2391 |
|
| 10. Излишек (+) или недостаток (-) собственных и долгосрочных оборотных ср-в (стр. 5- стр. 8) |
-1462 |
-2391 |
|
| 11. Излишек (+) или недостаток (-) общей величины источников формирования запасов (собственные, долгосрочные и краткосрочные заемные источники) (стр. 7-стр. 8) | 770 |
1232 |
|
|
12. Тип финансовой ситуации |
неустойчивое |
неустойчивое |
|
Расчет показателей финансовой устойчивости по абсолютным показателям показал, что на начало и конец 2005 года у ООО «НадеждА» неустойчивая финансовая ситуация. Связано это, прежде всего, с тем, что внеоборотные активы предприятия не подкреплены источниками собственных средств (то есть имеется недостаток собственных оборотных средств). Также с тем, что предприятие не использует долгосрочные заемные средства, которые являются источниками внешнего финансирования и могут быть использованы для пополнения собственных оборотных средств ООО «НадеждА».
При анализе финансовой устойчивости предприятия по относительным показателям можно отметить следующее:
Коэффициент задолженности увеличился с 3,22 на начало периода до 3,44 на конец, что свидетельствует об усилении зависимости предприятия от заемных источников. Соответственно снизился коэффициент финансирования с 0,31 на начало до 0,29 на конец года, при этом в обоих случаях он значительно ниже нормы (>=1).
Коэффициент напряженности также не соответствует норме(<==0,5) и тяготеет к увеличению (0,76 на начало периода и 0,82 на конец), что свидетельствует о превышении доли заемного капитала в общей сумме источников покрытия запасов и затрат предприятия. Но коэффициент финансовой устойчивости не изменился (0,24) и остался на таком же низком уровне, что говорит о неустойчивом финансовом состоянии предприятия из-за недостатка собственных и долгосрочных средств для покрытия всех запасов и затрат предприятия.
Таблица 15
Анализ финансовой устойчивости предприятия в 2005 году
(по относительным показателям)
|
Коэффициенты |
Значение |
Норма |
|
|
на начало периода |
на конец периода |
||
|
К задолженности |
3,22 |
3,44 |
<=1 |
|
К финансирования |
0,31 |
0,29 |
>=1 |
|
К напряженности |
0,76 |
0,82 |
<=0,5 |
|
К финансовой устойчивости |
0,24 |
0,24 |
0,8-0,9 |
АНАЛИЗ ЛИКВИДНОСТИ БАЛАНСА
В 2005 году у наиболее ликвидные активов для покрытия срочных обязательств платежный недостаток составил на начало 1698 тыс. руб., на конец периода - 2582 тыс. руб. Вследствие отсутствия у предприятия краткосрочных обязательств, имеется избыток быстро реализуемых активов в основном за счет наличия дебиторской задолженности, что ставит предприятие в зависимость от платежеспособности клиентов.
При этом для «Медленно реализуемых активов» для погашения долгосрочных обязательств обнаруживается излишек платежных средств 1396 тыс. руб. начало и 2221 тыс. руб. - на конец, что объясняется недостатком величины долгосрочных займов или переизбытком запасов.
Что касается трудно реализуемых активов, то их количество вполне достаточно для покрытия постоянных пассивов, излишек составил 115 тыс. руб. на начало и 206 тыс. руб. на конец периода - это произошло из-за того, что собственные источники предприятия вложены не только во внеоборотные активы.
Результаты расчетов для анализа ликвидности баланса приведены в таблице 16.
Таблица 16
Результаты расчетов для анализа ликвидности баланса
| Показатели актива баланса | Код строки баланса | Значение, тыс. руб. | Показатели пассива баланса |
Код строки баланса . |
Значение, тыс. руб. | ||
| на начало 2005г. | на конец 2005г. | на начало 2005 г. | на конец 2005г. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Текущая ликвидность | |||||||
| Продолжение таблицы 16 |
| 1. Наиболее ликвидные активы (НЛА) | 250+260 | 134 | 221 | 1. Наиболее срочные обязательства (НСО) | 620+670 | 1832 | 2803 |
| 2. Быстро реализуемые активы (БРА) | 240+270 | 636 | 1010 |
2. Краткосроч ные пассивы (КСП) |
610 |
400 |
821 |
| Итого | 780 | 1231 | 2232 | 3624 | |||
Перспективная ликвидность |
|||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 3. Медленно реализуемые активы (МРА) |
140+210+217 +220+230 |
1396 | 2221 |
3. Долгосроч ные пассивы (ДСП) |
590 | 0 | 0 |
| 4. Трудно реализуемые активы (ТРА) | 190-140 | 176 | 1347 | 4. Постоян-ные пассивы (ПСП) | 490+640+ 660-217 | 61 | 1141 |
| Итого | 1572 | 3568 | 61 | 1141 | |||
| Всего | 2352 | 4799 | 2293 | 4765 | |||
Для относительной оценки ликвидности баланса рассчитаем, используя данные таблицы 16 по формуле расчета общего коэффициента ликвидности (Кол)
на начало периода:
Кол=(6+0,5Ч1396+0,3Ч176)/(134Ч0,5+0,3Ч19)==0,41; (6)
на конец периода:
Кол=(556+0,5 Ч 2425+0,3 Ч 61)7(221 Ч0,5 +0,3 Ч19)=0,45. (7)
Коэффициент ликвидности повысился (с 0,41 до 0,45). Если на начало периода предприятие могло погасить 41 % своих обязательств, то на конец периода - 45 %.
Данную тенденцию можно охарактеризовать, как положительную, поскольку чем больше своих обязательств может погасить предприятие, тем более устойчивое его положение на рынке, тем большим доверием пользуется данное предприятие среди своих кредиторов.
Таблица 17
Результаты расчета относительных коэффициентов ликвидности предприятия за 2002 год
|
Наименование коэффициента |
Норма |
Порядок расчета с указанием строк баланса |
Значение коэффициента |
|
|
на начало периода |
на конец периода |
|||
|
Коэффициент: |
||||
|
1. Автономии |
>0,5 |
490/700 |
0,24 |
0,24 |
|
2. Соотношения заемных и собственных средств |
<=1 |
(590+б90)/490 |
3.19 |
3,21 |
| 3. Маневренности |
(490+590-190)/490 |
0,20 |
0,14 |
|
| 4. Обеспеченности запасов и затрат собственными источниками |
>=1 |
(490+590-190)/ (210+220) |
0,11 |
0,08 |
|
5. Абсолютной ликвидности |
>-0,2 |
(250+2б0)/(690-640-660) |
0,00 |
0,09 |
|
6. Ликвидности |
>0,8 |
(250+260+240+270)/(690-640-660) |
0,47 |
0,48 |
|
7. Покрытия |
>=2 |
290/(690-640-660) |
1,06 |
1,04 |
|
8. Реальной стоимости имущества производственного назначения |
>=0,5 |
(110+120+211+214)/300 |
0,59 |
0,59 |
|
9. Прогноза банкротства |
>0 |
(210+250+2б0-690)/300 |
-0,40 |
-0,34 |
Коэффициент ликвидности повысился (с 0,41 до 0,45). Если на начало периода предприятие могло погасить 41 % своих обязательств, то на конец периода - 45 %.
Коэффициент автономии не изменился и составляет 0,24, что почти в 2 раза ниже нормы, то есть предприятие находится в сильной финансовой зависимости от заемных источников. С точки зрения кредиторов, предприятие предоставляет слишком мало гарантий погашения своих обязательств.
Коэффициент соотношения заемных и собственных средств на начало года (3,19) на конец года (3,21), превышает нормальный (макс. 1), что свидетельствует о недостаточности собственных средств предприятия для покрытия своих обязательств и большой зависимости от заемных средств, в основном от кредиторской задолженности поставщикам и подрядчикам.
Коэффициент маневренности снизился с 0,20 до 0,14,что обусловлено, при незначительном уменьшении собственных средств предприятия, увеличением внеоборотных активов, что ограничило свободу мобильности собственных средств предприятия.
Коэффициент обеспеченности запасов и затрат собственными источниками финансирования снизился с 0,11 до 0,08,и он гораздо ниже значения нормального ограничения (1,00), что говорит о недостаточном обеспечении запасов и затрат собственными источниками формирования.
Коэффициент абсолютной ликвидности незначительно вырос с нулевого значения до 0,09,но остался ниже нормального ограничения (0,20), что говорит о возможности погашения небольшой части краткосрочной задолженности.
Коэффициент ликвидности увеличился с 0,47 до 0,48, что свидетельствует о повышении прогнозируемых платежных возможностях предприятия при условии своевременного проведения расчетов с дебиторами. Но при таком значении коэффициента ликвидности (норма более 0,8) предприятие вряд ли может надеяться на кредиты.
Не удовлетворяя нормальным ограничениям (2,00) на начало года, коэффициент покрытия еще понизился на конец года с 1,06 до 1,04, что связано с низкими платежными возможностями предприятия, даже при условии своевременных расчетов с дебиторами и продажи, в случае необходимости материальных оборотных средств.
Коэффициент реальной стоимости имущества производственного назначения (0,59- на начало года и на конец года) не изменился, что соответствует нормативному ограничению (мин. 0,5). При этом затраты в незавершенное производства отсутствуют полностью.
Коэффициент прогноза банкротства не соответствует нормальному ограничению: за год он повысился (с -0,40 до -0,34). Это говорит о том, что предприятие увеличило долю средств, находящихся в ликвидной форме (в основном денежные средства на расчетном счете), на 6% в общей сумме средств.
АНАЛИЗ КОЭФФИЦИЕНТОВ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ
В составе общего анализа был проведен анализ финансовых результатов по абсолютным показателям и дана оценка темпа прироста прибыли, выручки и себестоимости.
Далее в дипломной работе представлен анализ финансовых результатов по относительным показателям (коэффициентам).
Анализ коэффициентов финансовых результатов состоит из двух частей:
- анализ рентабельности;
- анализ деловой активности (оборачиваемости).
Их анализу предшествуют предварительные расчеты, результаты которых сведены в таблицу 18.
Таблица 18
Результаты расчетов коэффициентов финансовых результатов предприятия за 2005 год
| Наименование коэффициента | Порядок расчета | Значение коэф-та | |
|
на начало периода |
на конец периода |
||
| 1 | 2 | 3 | 4 |
|
Коэффициент; |
|||
|
1. Рентабельности продаж |
Стр. 140отчет/стр010 отчет |
0,03 |
0,03 |
|
2. Рентабельности всего капитала |
Стр. 140отчет/стр.700баланс |
0,03 |
0,05 |
|
3. Рентабельности внеоборотных активов |
стр. 140отчет/стр. 190баланс |
0,15 |
0,24 |
|
4. Рентабельности собственного капитала |
стр. 140отчет/стр. 490баланс |
0,12 |
0,21 |
|
5. Рентабельности перманентного капитала |
Стр.140отчет/(стр.490+ +-стр.590)баланс |
0,12 |
0,21 |
|
6. Общей оборачиваемости капитала |
стр. 010 отчет/стр. 700баланс |
1,11 |
1,42 |
|
7. Оборачиваемости мобильных средств |
Стр. 010 отчет/стр. 290баланс |
1,38 |
1,79 |
|
8. Оборачиваемости материальных оборотных средств |
стр. 010 отчет/стр. 210 баланс |
2,8 |
3,71 |
|
9. Оборачиваемости готовой продукции |
Стр.010 отчет/стр215 баланс |
496,16 |
449,77 |
|
10. Оборачиваемости дебиторской задолженности |
Стр. 010 отчет/стр. 240баланс |
3,13 |
4,78 |
|
11. Среднего срока оборота дебиторской задолженности, в днях |
стр240баланс/стр. 010 отчет |
116,78 |
76,44 |
|
12. Оборачиваемости кредиторской задолженности |
Стр.010 отчет/стр. 620 баланс |
1,47 |
1,87 |
|
13. Среднего срока оборота кредиторской задолженности, в днях |
стр620 баланс/стр. 010 отчет |
248,30 |
194,69 |
|
14. Фондоотдачи внеоборотных активов |
Стр.010 отчет/стр. 190 баланс |
5,78 |
6,87 |
|
15. Оборачиваемости собственного капитала |
Стр. 010 отчет/стр 490 баланс |
4,66 |
5,98 |
Коэффициент рентабельности продаж не изменился (0,03) - низкая прибыль на рубль реализованной продукции свидетельствует о недостаточном спросе на продукцию предприятия.
Коэффициент рентабельности всего капитала повысился (с 0,03 до 0,05), несмотря на это, имеет очень низкое значение, что говорит о недостаточной эффективности использования имущества предприятия.
Коэффициент оборачиваемости мобильных средств повысился (с 1,38 до 1,79), но недостаточен для эффективного использования мобильных средств.
Одновременно повысилась эффективность использования материальных оборотных средств (коэффициент оборачиваемости материальных оборотных средств на начало года составлял 2,8 , а на конец - 3,71), в основном за счет увеличения выручки предприятия. В данном случае, при исчислении коэффициента оборачиваемости предложено выручку-нетто разделить на среднюю величину оборотных средств за рассматриваемый период. То есть в оборот по производству продукции предприятие авансирует необходимую сумму оборотных средств, которые, пройдя все стадии кругооборота, возвращаются на предприятие в виде выручки от реализации, состоящей из стоимости средств, затраченных на производство продукции и прибыли. Таким образом, мы должны рассчитывать оборачиваемость именно авансированных средств. Прибыль находится в составе денежного потока непродолжительный период до его распределения, а затем используется на различные цели, изымаясь из оборота. В знаменателе формулы расчета оборачиваемости используется величина оборотных средств. Но выручка от реализации несопоставима со стоимостью оборотных средств, принимаемой по себестоимости, поскольку выручка предприятия содержит в себе долю прибыли, которая находится в составе денежного потока непродолжительный период до его распределения, а затем используется на различные цели, изымаясь из оборота. Но выручка от реализации несопоставима с со стоимостью оборотных средств, принимаемой по себестоимости. Кроме того, в реальной экономической ситуации, на производственный процесс оказывают влияние инфляция и риск неплатежей, поэтому российские предприятия стоят перед необходимостью дополнительного финансирования каждого последующего производственно-сбытового цикла. В состав полной себестоимости входит, наряду с затратами, и амортизация, которая может служить источником восполнения оборотных средств. Но при этом нарушается ее экономическая сущность, то есть она должна использоваться для восполнения выбывающих основных фондов. Поэтому существует другой метод нахождения коэффициента оборачиваемости (Ко), согласно которому в качестве числителя дроби стоит показатель полной себестоимости (ПС) за вычетом амортизации (А) с учетом инфляции (И). В 2002 году величина инфляции составила 16 % [8].
О = (ПС-А+ПС Ч И)/ОС, (8)
где О - оборачиваемость; ПС - полная себестоимость, руб.; А - амортизация, руб.; И - инфляция, %; ОС - средняя величина оборотных средств за период, руб.
Расчет показателя оборачиваемости оборотных средств по данной методике дает возможность более точно оценить эффективность их использования предприятием. Необходимые данные и скорректированный показатель оборачиваемости приведены в табл. 19.
Таблица 19
Расчет показателя оборачиваемости
|
Название |
Размер |
|
|
на начало 2005г. |
на конец 2005г. |
|
|
Полная себестоимость, тыс. руб. |
5239 |
5584 |
|
За вычетом амортизации 1%, тыс. руб. |
4715 |
5026 |
|
Величина оборотных средств, тыс. руб. |
2148 |
3435 |
|
Полная себестоимость с учетом инфляции (ПС*И), тыс.руб. |
6077 |
6477 |
|
Скорректированная себестоимость, тыс. руб. |
5470 |
5829 |
|
Коэффициент оборачиваемости оборотных средств |
1,6 |
1,57 |
Инфляционный фактор вносит увеличение расчетной себестоимости предприятия на конец года на 893 тыс. руб. Это связано с предполагаемым инфляционным увеличением стоимости сырья и материалов, как основного слагаемого себестоимости на 16% в год. Таким образом, с учетом фактора цен себестоимость на конец года должна была составить 5584 тыс. руб. Реальная себестоимость же составила 6477 тыс. руб., что больше расчетной на 893 тыс. руб. Таким образом, учитывая в числителе себестоимость за вычетом амортизационных отчислений при расчете формулы оборачиваемости, можно отметить, что коэффициент оборачиваемости снизится с 1,6 до 1,57. Это будет вызвано отсутствием влияния такого фактора, как доля прибыли, поскольку, кроме наращивания оборотных средств, она может быть использована на другие «нужды» предприятия, например в фонд социального поощрения.
Общие выводы по финансовому анализу предприятия ООО НадеждА» за 2005 год:
Предприятие находится в неустойчивом финансовом состоянии:
- велика зависимость предприятия от краткосрочных займов (в основном от кредиторской задолженности поставщикам и подрядчикам);
- возросла кредиторская и дебиторская задолженность, что говорит о снижении платежеспособности предприятия и его клиентов;
- в целом ликвидность предприятия увеличилась за счет возрастания в составе активов наиболее ликвидной их части (денежные средства на расчетном счете);
- возросла прибыль предприятия, увеличилась рентабельность всего капитала, внеоборотных активов.
АНАЛИЗ СТРУКТУРЫ КАПИТАЛА НА ООО «НАДЕЖДА»
Анализ структуры капитала проводится с целью определения его структуры, процентного соотношения собственных и заемных источников финансирования предприятия.
Таблица 20
Анализ структуры собственного капитала ООО "НадеждА"
| Показатели | Абсолютные величины | Удельные веса (%) в общей величине собственного капитала | Изменения | ||||
| 2004 | 2005 | 2004 | 2005 | в абсолют величии-нах | в удельных весах | в % к измене-нию общей величины собст капитала | |
| Уставной капитал | 12 | 12 | 0,01 | 0,02 | - | 0,01 | 0,0 |
| Добавочный капитал | 53 211 | 51 500 | 26,06 | 86,13 | - 1 711 | 60,07 | 1,2 |
| Фонды накопления | 689 | 689 | 0,34 | 1,15 | - | 0,81 | 0,0 |
| Фонд социальной сферы | 146 790 | 5 615 | 71,89 | 9,39 | - 141 175 | -62,49 | 97,8 |
| Нераспределенная прибыль | 52 | 0,00 | 0,09 | 52 | 0,09 | 0,0 | |
| Фонды потребления | 3 498 | 1 926 | 1,71 | 3,22 | - 1 572 | 1,51 | 1,1 |
| Итого реальный собственный капитал | 204 200 | 59 794 | 100 | 100 | - 144 406 | 0 | 100 |
На основе анализа, выполненного в таблице 20, вычисляется коэффициент накопления собственного капитала, показывающий долю источников собственных средств, направленных на развитие основной деятельности:
В данном случае положительная динамика коэффициента свидетельствует о поступательном накоплении собственного капитала.

| Показатель | 2001 | 2002 |
|
|
0,34% | 1,24% |

АНАЛИЗ ПОКАЗАТЕЛЕЙ РЕНТАБЕЛЬНОСТИ
Показатели рентабельности дают представление об эффективности хозяйственной деятельности предприятия. Они включают показатели рентабельности продаж, рентабельность активов, рентабельность капитала.
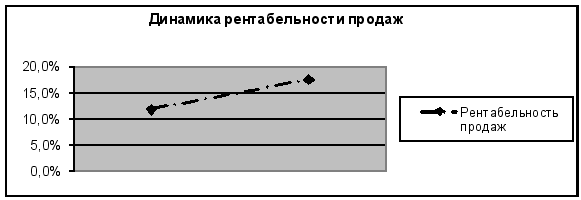
Рентабельность продаж. Рентабельность продаж является одним из важнейших показателей эффективности деятельности компании. Этот коэффициент показывает, какую сумму операционной прибыли получает предприятие с каждого рубля проданной продукции. Иными словами, сколько остается у предприятия после покрытия себестоимости продукции. Он рассчитывается следующим образом:
Таблица 21
Показатели рентабельности продаж ООО "НадеждА", %
| Показатель | Расчетная формула | 2004 | 2005 |
| Рентабельность продаж | 11,8% | 17,4% |
Рост рентабельности продаж ООО "НадеждА" характеризует важнейший аспект деятельности компании - реализацию продукции (увеличение), а также оценивает долю себестоимости в продажах. Данный показатель отражает только операционную деятельность предприятия.
Рисунок 3
Динамика рентабельности продаж за период 2004-2005гг
|
|
.
Рентабельность активов и собственного капитала. Рентабельность активов - это комплексный показатель, позволяющий оценивать результаты основной деятельности предприятия. Он выражает отдачу, которая приходится на рубль активов компании.
Рентабельность чистых активов - это показатель эффективности оперативной деятельности предприятия. Он показывает тот возврат, который генерируется фондами (собственным капиталом и кредитами банков), используемыми в бизнесе.
Этот показатель связывает баланс и отчет о прибылях и убытках, он разделяет операционную и финансовую деятельность предприятия.
Данный показатель является наиболее важным для акционеров компании. Он характеризует прибыль, которая приходится на собственный капитал.
Рентабельность собственного капитала включает в себя такие важные параметры, как платежи по процентам за кредит и налог на прибыль. Данный показатель является наиболее важным для акционеров компании. Этот коэффициент включает в себя такие важные параметры, как платежи по процентам за кредит и налог на прибыль.
Таблица 22
Показатели рентабельности активов и собственного капитала ООО "НадеждА", %
| Показатель | Расчетная формула | 2004 г. | 2005 г. |
| Рентабельность активов | Операционная прибыль/Активы |
1,27% |
1,92% |
| Рентабельность чистых активов |
Рентабельность
продаж Ч
оборачиваемость
чистых активов |
1,44% | 2,2% |
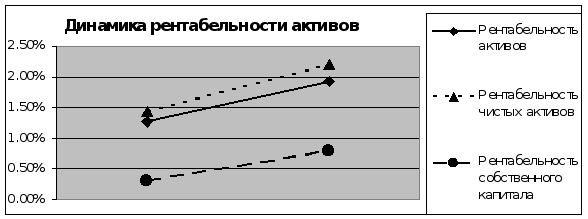
| Рентабельность собственного капитала | Чистая прибыль / собственный капитал | 0,3% | 0,8% |

Анализ таблицы 22. и графика позволяет сделать следующие выводы:
За отчетный период рентабельность активов и рентабельность чистых активов выросли, что является положительной тенденцией.
Низкие значения рентабельности активов и рентабельности чистых активов характеризуют низкую эффективность использования активов компании.
Рентабельность собственного капитала характеризует прибыль, которая приходится на собственный капитал и в данном случае эта прибыль очень мала.
Рисунок 4
Динамика рентабельности активов предприятия за период 2004-2005гг.
|
|
АНАЛИЗ ПОКАЗАТЕЛЕЙ ДЕЛОВОЙ АКТИВНОСТИ
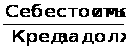
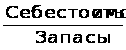
Коэффициенты (показатели) деловой активности позволяют оценить эффективность использования собственных средств предприятия и выражаются в оценке оборачиваемости активов компании. Показатель оборачиваемости активов отражает, сколько раз за период оборачивается капитал, вложенный в активы предприятия. От скорости оборота оборотных активов напрямую зависит прибыльность предприятия – чем выше оборачиваемость активов, тем она выше и наоборот. Поэтому любому предприятию необходимо стремиться к повышению скорости оборота оборотных средств.
Таблица 23
Показатели деловой активности ООО "НадеждА"
| Показатель | Расчетная формула | 2004 | 2005 |
| 1 | 2 | 3 | 4 |
| Коэффициент оборачиваемости собственного капитала |
|
0,12 | 0,13 |
| Оборачиваемость дебиторской задолженности |
|
2,82 | 2,71 |
| Оборачиваемость кредиторской задолженности |
|
1,33 | 0,93 |
| Оборачиваемость запасов |
|
0,51 | 0,38 |
| Оборачиваемость активов |
|
0,108 | 0,110 |
| Оборачиваемость чистых активов |
|
0,122 | 0,127 |
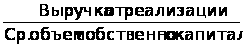
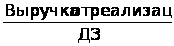
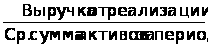
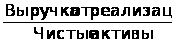
|
|
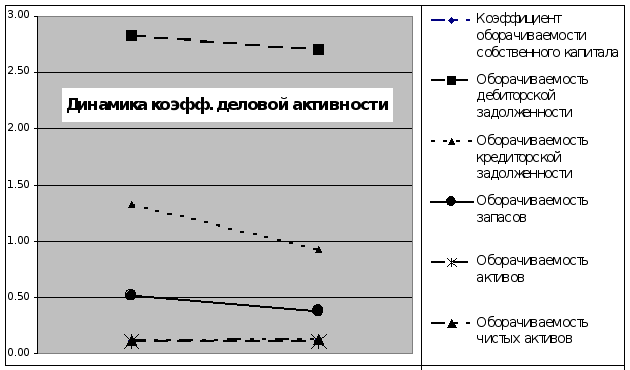
Динамика коэффициентов деловой активности.
На основании данных о коэффициентах деловой активности ООО «НадеждА» можно сделать следующие выводы:
Коэффициент оборачиваемости собственного капитала очень мал, что свидетельствует о бездействие части собственных средств, то есть о нерациональности их структуры;
Коэффициент оборачиваемости активов имеет также маленькое значение, что свидетельствует о медленной оборачиваемости капитала, вложенного в активы предприятия;
Значение оборачиваемости чистых активов показывает, что объем продаж не достаточно высок при данном количестве чистых активов и также он показывает, что чистые активы используются неэффективно, хотя рост показателя оборачиваемости активов говорит о повышении эффективности их использования;
Оборачиваемость дебиторской задолженности уменьшается с течением времени, но при этом его значение свидетельствует о положительных результатах при управлении текущими активами;
Небольшое значение коэффициента оборачиваемости кредиторской задолженности является хорошим результатом и, кроме того, значение коэффициента имеет тенденцию к уменьшению.
3.5.КОНТРОЛЬ ДЕЯТЕЛЬНОСТИ НА ПРЕДПРИЯТИИ
Данная функция на предприятии отсутствует поэтому не может быть рассмотрена в дипломном проекте в практическом аспекте.
ЗАКЛЮЧЕНИЕ
Совершенствование системы управления – сложный и непрерывный процесс воздействия, направленный на более целесообразную организацию управляющей системы для достижения управляемым объектом наилучших экономических показателей.
Главная цель совершенствования системы управления обществом состоит в повышении эффективности производства.
Совершенно необходимым является совершенствование нормирования труда работников управления с целью обеспечения научно обоснованного подхода к определению численности работников и затрат времени на выполнение отдельных видов управленческих работ.
Назрела необходимость разработки рациональной системы информационного обеспечения.
Не маловажным в вопросах совершенствования управления является правильный подбор и расстановка управленческих кадров.
Важнейшим вопросом совершенствования управления обществом является разработка, принятие и реализация управленческих решений. Руководитель обществом этим искусством должен владеть в совершенстве.
Выработка и принятие управленческого решения – сердцевина управленческой деятельности руководителя предприятия. Выработка и принятие управленческого решения невозможно без использования хорошо проанализированной информации о проблеме, по которой принимается решение, о ситуации в которой оно принимается
Современные технологии предоставляют руководителю дополнительные средства как по анализу информации, так и по процедурам выработки управленческих решений, сравнительной оценки альтернативных вариантов решений, прогнозированию и разработке сценариев ожидаемого развития ситуации. На этом предприятии линейно-функциональная структура управления, т.е. всю полноту власти берет на себя линейный руководитель, возлагающий определенный коллектив, а при разработке конкретных вопросов и подготовке соответствующих решений ему помогает аппарат, состоящий из функциональных подразделений (торговый отдел, отдел маркетинга и т.д.). Учитывая специфику данной организации, выбранную организационную структуру можно принять рациональной. Преимущества линейно-функциональной системы: стимулирует деловую и профессиональную специализацию; рациональное сочетание линейных и функциональных связей; стабильность полномочий и ответственности за персоналом.
Материальное оснащение предприятия очень хорошее: здесь есть все современные средства механизации (компьютеры, факс, копировальный аппарат, принтеры), которые способствуют выполнению функций как руководителей, так и оперативных работников. Применение всех этих средств в практике значительно снижает