Сущность и структура капитала
наличие конечного срока обращения, по истечении которого облигация гасится;
приоритетность облигаций по сравнению с обыкновенными акциями и любым типом привилегированных акций. Выплата процентов по облигациям и части имущества при ликвидации производится в первоочередном порядке по сравнению с акционерами. В этой связи облигация – менее рискованная и доходная ценная бумага, и стоимость капитала, полученного путем размещения займа ниже, чем при эмиссии акций;
привлечение капитала на более длительные сроки, в отличие от банковского кредита. В развитых странах, как правило, на 10 – 15 лет возможность различного выгодного эмитенту сочетания прав при выпуске.
Неэмиссионные ценные бумаги. Существует целый ряд ценных бумаг, которые не относятся к эмиссионным, т.е. для их выдачи не требуется никаких проспектов эмиссии, регистрации выпусков, утверждения отчетов об итогах выпусков, аудиторского заключения, что в принципе должно ускорять процесс привлечения финансовых ресурсов и снижать расходы.
Для компании наиболее цивилизованными формами таких ценных бумаг являются простые и переводные векселя, а также складские свидетельства. Их отличие друг от друга состоит в том, что вексель – это безусловное долговое обязательство (без обеспечения и на краткосрочный период) указанного в векселе плательщика оплатить определенную сумму в установленные сроки, а складское свидетельство – товарное обязательство, передача которого по определению возможна только в подтверждение наличия реального товара на складе.
В целом можно отметить следующие преимущества данного способа финансирования: технически проще продать на аукционе ценные бумаги, нежели реальный товар; заемщик может продать складскую часть двойного свидетельства и страховой полис; часть рисков берут на себя страховая компания и склад, к которому не переходит право собственности на товар. Итоговый результат тот же, что и при банковском кредитовании, – предприятие получает денежные средства во временное пользование, но только значительно увеличивается оборачиваемость кредитных ресурсов, которые уже могут переуступаться, продаваться и покупаться на финансовом рынке.
В процессе своей деятельности предприятие использует заемные средства, получаемые в виде:
долгосрочного кредита от коммерческих банков и других предприятий;
выпуска облигаций, имеющих заданный срок погашения и номинальную процентную ставку.
В первом случае стоимость заемного капитала равна процентной ставке кредита и определяется путем договорного соглашения между кредиторами и заемщиком в каждом конкретном случае отдельно.
Во втором случае стоимость капитала определяется величиной выплачиваемого по облигации купона или номинальной процентной ставкой облигации, выражаемой в процентах к ее номинальной стоимости. Номинальная стоимость – это цена, которую заплатит компания – эмитент держателю облигации в день ее погашения. Разумеется, что срок, через который облигация будет погашена, указывается при их выпуске.
В момент выпуска облигации обычно продаются по их номинальной стоимости. Следовательно, в этом случае стоимость заемного капитала Cd определяется номинальной процентной ставкой облигации iн:
Cd = ik
Однако в условиях изменения процентных ставок по ценным бумагам, которое является следствием инфляции и других причин, облигации продаются по цене, не совпадающей с номинальной. Поскольку предприятие – эмитент облигаций должно платить по ним доход исходя из номинальной процентной ставки и номинальной стоимости акции, реальная доходность облигации изменяется: увеличивается, если рыночная цена облигации падает по сравнению с номинальной, и уменьшается в противном случае.
Для лучшего понимания финансового механизма определения фактической стоимости облигаций и реальной отдачи на них рассмотрим формулу более детально. Итак, согласно условиям выпуска облигаций фирма – эмитент обязуется каждый год выплачивать процентную выплату d и номинальную стоимость N по окончании срока действия облигации, т.е. на момент ее погашения. Поэтому формула модели современной стоимости облигации определяет дисконтированный поток этих выплат. Как известно, рыночная цена облигации колеблется, а сумма выплачиваемого дохода на облигацию остается неизменной, поэтому доходность облигации также меняется. В частности, доходность облигации увеличивается при уменьшении рыночной стоимости и уменьшается в противном случае.
В качестве реальной доходности облигации (или стоимости заемного капитала, основанного на облигациях данного типа) используется конечная доходность облигации, т.е. такая процентная ставка, которая позволяет, купив облигацию сейчас по текущей рыночной цене, получать доход на облигацию, объявленный в контракте на ее выпуск, и номинальную стоимость облигации на момент ее погашения.
Приведенное выше уравнение можно решить лишь приближенно с помощью численных методов на ЭВМ или финансовом калькуляторе. Результат, близкий к использованию уравнения, дает следующая приближенная формула:
Cb = d + (N – P) / n
 (N
+ P) / 2
Если компания хочет привлечь заемный капитал, то она должна будет выплачивать по привлеченным средствам процентный доход, как минимум равный конечной доходности по существующим облигациям. Таким образом, конечная доходность будет представлять собой для компании стоимость привлечения дополнительного заемного капитала.
Если у компании есть избыточные средства, то она может использовать их на покупку существующих облигаций по их рыночной стоимости. Сделав это, компания получит доход, равный доходу, который бы получил любой другой инвестор, если бы он купил облигации по их рыночной стоимости и держал их у себя до момента погашения.
Если компания по-другому инвестирует избыточные средства, то она отказывается от альтернативы погашения облигации, выбирая по крайней мере столь же прибыльную альтернативу. Конечная доходность облигации – это альтернативная стоимость решения об инвестировании средств. Таким образом, независимо от того, имеются ли у компании избыточные средства или она нуждается в их притоке, конечная доходность по существующим облигациям представляет собой стоимость заемных средств.
Эффективная стоимость заемных средств. Говоря о стоимости заемного капитала, необходимо учитывать следующее очень важное обстоятельство. В отличие от доходов, выплачиваемых акционерам, проценты, выплачиваемые по заемному капиталу, включаются в издержки по производству продукции. Эффективная стоимость заемного капитала может быть определена по следующей формуле:
C'b = (1 – T) · Cb
где Т – ставка налога.
Таким образом, стоимость заемного капитала после уплаты налогов становится ниже конечной доходности (или стоимости до уплаты налогов).
3. Средневзвешенная и предельная стоимость капитала
Средневзвешенные затраты на капитал являются главным показателем, который используется для оптимизации структуры капитала акционерной компании. Средневзвешенная стоимость капитала является показателем, характеризующим стоимость капитала так же, как ставка банковского процента характеризует стоимость привлечения кредита. Отличие WACC (Weighted Average Cost of Capital) от банковской ставки заключается в том, что этот показатель не подразумевает равномерных выплат, вместо этого требуется, чтобы суммарный приведенный доход инвестора был таким же, какой обеспечила бы равномерная выплата процентов по ставке, равной WACC.
Такой подход часто называют вычислением взвешенной средней стоимости капитала, которая часто обозначается WACC. Она представляет собой среднее из стоимостей отдельных компонентов, взвешенных по их доле в общей структуре капитала.
WACC широко используется в инвестиционном анализе, его значение используется для дисконтирования ожидаемых доходов от инвестиций, расчета окупаемости проектов, в оценке бизнеса и других приложениях.
Средневзвешенные затраты на капитал представляют собой минимально требуемый уровень доходности для инвестора при вложении средств в компанию. Данный метод можно применять для определения ставки дисконтирования только в том случае, если процесс оценки производится в интересах одного специфического получателя информации.
Дисконтирование будущих денежных потоков со ставкой, равной WACC, характеризует обесценивание будущих доходов с точки зрения конкретного инвестора и с учетом его требований к доходности инвестированного капитала.
Структура капитала и связанные с ней затраты на капитал – это затраты на отдельные источники капитала компании, взвешенные на долю источника в структуре капитала компании. В общем случае формула определения затрат на капитал имеет вид:
WACC = [(1 – Т) Сb Wb + Сe · We + Ср Wp]
где
Сe – требуемая норма доходности по обыкновенным акциям;
Ср – требуемая норма доходности по привилегированным акциям;
Сb – доходность заемного капитала;
Wb – удельный вес заемного капитала;
We – удельный вес обыкновенных акций;
Wp – удельный вес привилегированных акций;
Т – ставка корпоративного налога на прибыль.
Необходимо отметить, что в России нельзя применять данную формулу без специальных корректировок, учитывающих особенности развития страны. В приведенной выше формуле предполагается, что компания, в интересах которой происходит оценка стоимости, имеет возможность все расходы по процентным платежам по заемным средствам относить на себестоимость и таким образом уменьшать налогооблагаемую базу по уплате налога на прибыль. На себестоимость в соответствии с действующим законодательством можно относить процентные платежи по кредитам в рублях в размере ставки рефинансирования Центрального банка РФ плюс 3% годовых банковской маржи. В полном объеме можно относить на себестоимость процентные или купонные платежи по выпущенным корпоративным облигациям, имеющим биржевой листинг.
Описанная выше практика регулирования не встречается в странах с развитой экономикой, однако в России в ближайшие годы вопрос о ее изменении и приведении данной практики в соответствие с традициями стран Европейского Союза вряд ли будет решен. Здесь приходится опять столкнуться с особенностями России в вопросе корпоративной философии. Если высший менеджмент американской компании будет для минимизации налоговых платежей искусственно завышать уровень процентной ставки по полученным кредитам, то это приведет к тому, что акционеры получат меньшее значение показателя чистой прибыли в расчете на одну обыкновенную акцию. Как следствие, акционеры, получив более низкий размер дивидендов, все свое недовольство направят на высший менеджмент компании, как результат – на собрании акционеров по итогам года может быть принято решение о смене руководства компании.
Таким образом, налоговые органы и акционеры компании являются союзниками в вопросе о недопущении чрезмерных, так как называемых «неестественных», расходов корпораций. В таких условиях необходимость в государственном регулировании порядка отнесения на себестоимость процентных платежей по кредитам, полученным предприятием, не является актуальной.
Иная традиция сложилась в России. В нашей стране акционеры и высшее руководство компании в большинстве случаев являются не просто союзниками, а одной и той же группой заинтересованных лиц. На достаточно большом числе отечественных акционерных компаний руководство распоряжается контрольным пакетом акций. В дополнение к этому на многих российских предприятиях контрольный пакет акций принадлежит группе владельцев, в интересах которой и происходит управление. В качестве примера можно отметить ОАО «Сибнефть», Нижнетагильский металлургический комбинат и др.
В результате интересы руководства по завышению процентных платежей по кредитам и минимизации величины налогооблагаемой прибыли полностью совпадают. В таких условиях у государственных органов нет иного способа борьбы с возникновением «неестественных» расходов, кроме подробной регламентации порядка отнесения на себестоимость всех видов расходов.
В России при использовании формулы средневзвешенных расходов на капитал необходимо слагаемое D (заемный капитал) представить как сумму D1 (заемный капитал, процентные платежи по которому относятся на себестоимость) и D2 (заемный капитал, процентные платежи по которому не относятся на себестоимость). Общая формула приобретет следующий вид:
WACC' = [(1 – Т) Сb D1 + СbD2 Ce De + Ср Dp] / (D + P + E)
где
Ce – требуемая норма доходности по обыкновенным акциям;
Ср – требуемая норма доходности по привилегированным акциям;
Сb – доходность заемного капитала;
D – сумма заемного капитала (D = Dl + D2);
D1 – заемный капитал, процентные платежи по которому относятся на себестоимость;
D2 – заемный капитал, процентные платежи по которому не относятся на себестоимость;
Е – стоимость обыкновенных акций;
Р – стоимость привилегированных акций;
Т – ставка корпоративного налога (в расчетах под ставкой корпоративного налога понимается совокупная налоговая ставка по всем видам налогов, которые компания платит с общего объема дохода от деятельности).
Предельная (маржинальная) стоимость капитала (Marginal Cost of Capital, MCC) рассчитывается на основе прогнозных значений расходов, которые компания вынуждена будет понести для наращивания объема инвестиций при сложившихся условиях фондового рынка.
Поскольку источники собственных средств ограничены в объемах, то при реализации крупных проектов приходится рассчитывать на заемный капитал, что приводит к изменению структуры источников, заключающемуся в увеличении доли заемных средств, и повышению степени риска, ассоциируемого с данной компанией. Таким образом, предельная стоимость
капитала может оставаться постоянной, однако при достижении некоторого критического объема привлекаемых ресурсов, существенно изменяющего структуру источников, WACC, как правило, резко возрастает.
Условно можно считать, что в стабильно действующей коммерческой организации со сложившейся системой финансирования своей деятельности средневзвешенная стоимость капитала WACC остается, постоянной при некотором варьировании объема вовлекаемых в ходе инвестирования ресурсов, однако по достижении определенного предела она возрастает. Таким образом, предельная стоимость капитала является функцией объема вовлекаемых финансовых ресурсов, а соответствующий график имеет следующий вид (рис. 1).
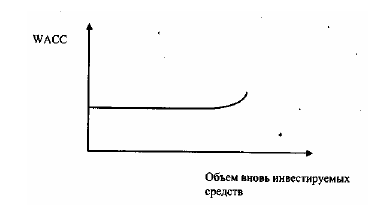
Рис. 1. График предельной стоимости капитала (WCC)
4. Влияние структуры капитала на стоимость фирмы
Современная теория структуры капитала зародилась в 1958 г., когда профессора Франко Модильяни и Мертон Миллер, впоследствии (соответственно в 1985 и 1990 гг.) ставшими нобелевскими лауреатами по экономике, (далее ММ) опубликовали то, что было названо самой важной статьей из всего уже написанного по финансовым вопросам. Используя строго отобранный набор предпосылок, ММ доказывали, что, поскольку проценты на заемные средства вычитаются из налогов, стоимость компании все время растет в силу использования ею долговых обязательств, и что, следовательно, ее стоимость достигнет максимума, если компания будет финансироваться почти целиком за счет заемных средств. Их фундаментальное открытие получило название теоремы Модильяни-Миллера.
Согласно этой теореме при принятии определенных упрощающих предпосылок издержки финансирования деятельности предприятия (или его стоимость) не зависят от избранного способа привлечения средств – заимствование или эмиссия акций. По сути, это еще одна форма весьма распространенной в экономической науке аксиоматической формулы «бесплатных пирожных не бывает», согласно которой невозможно добиться значительных результатов за счет применения простых и дешевых приемов.
Предпосылки, необходимые для доказательства теоремы, включают отсутствие налогов и других форм прямого государственного воздействия, полноту информации для всех заинтересованных экономических агентов, а также нулевые издержки вследствие финансовых неурядиц и банкротств. В дальнейшем теория структуры капитала разрабатывается главным образом в направлении снятия этих допущений (в самом деле довольно нереалистичных – на это прямо указывали и сами авторы теоремы) с целью объяснения устойчивого преобладания различных форм финансирования в разных странах и отраслях хозяйства.
В частности, заимствование как способ финансирования намного больше распространено в Японии, Франции и Германии, чем, скажем, в США и Великобритании. Ряд фирм, среди которых авиакомпании и энергетические системы, традиционно выбирают высокий уровень финансового рычага (financial leverage), т.е. отношения заемных средств к собственным, тогда как фирмы, производящие лекарственные препараты и электронику, напротив, обычно мало используют долговое финансирование. Наконец, даже различные стадии цикла жизни предприятий характеризуются серьезными изменениями рычага, и типичная модель этих изменений также в значительной степени варьирует в разных странах. В России за последние пять лет соотношение заемных и собственных средств у большинства аграрных формирований заметно снизилось. Аграрным формированиям все сложнее брать кредиты и расплачиваться за них.
Кроме теории структуры капитала Модильяни-Миллера существует традиционный подход к этой проблеме. Он ориентирован на то, что цена капитала зависит от его структуры и что существует оптимальная структура капитала. Исследования показали, что с ростом доли заемных средств в общей сумме источников долгосрочного капитала цена собственного капитала постоянно увеличивается возрастающими темпами, а цена заемного капитала, оставаясь сначала практически неизменной, затем тоже начинает возрастать. Поскольку цена заемного капитала в среднем ниже, чем цена собственного капитала, возможно существование оптимальной структуры капитала, при которой цена авансированного капитала имеет минимальное значение, следовательно, цена предприятия будет максимальной.
Цена авансированного капитала (АК) отражает сложившийся на предприятии минимум возврата на вложенный в его деятельность капитал, т.е. его рентабельность, и рассчитывается по формуле
n
АК = ∑ Цi Уi
i
где n – количество источников средств;
i – порядковый номер источника;
Цi – цена i го источника средств;
Уi – удельный вес i го источника средств в общей структуре капитала.
Выделяют три источника капитала: отложенная прибыль (фонды собственных средств и нераспределенная прибыль); акционерный капитал; заемный капитал.
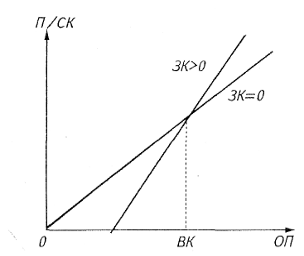
Рис. 1. Зависимость нормы прибыли на собственный капитал от операционной прибыли
Один из важных показателей использования капитала – норма прибыли. В случае использования заемных средств с ценой меньшей, чем норма прибыли на капитал, рентабельность собственного капитала возрастает по мере увеличения заемных средств. Изобразим графически данную зависимость (рис. 1).
По вертикали отразим отношение прибыли (П) к собственному капиталу (СК); по горизонтали – величину операционной прибыли (до уплаты процентов и налогов) (ОП). Изобразим две прямые: первая означает, что заемный капитал (ЗК) равен нулю, а вторая – ЗК> 0.
Предельная точка, которая характеризует выгодность наращивания заемных средств, определяется соотношением ОП = ВК, означающим, что операционная прибыль должна быть больше суммарных выплат по заемным средствам, рассчитанным по всему капиталу. Если операционная прибыль недостаточная, то выгоднее не привлекать заемные средства. И наоборот, если операционная прибыль больше предельного значения, то выгодно максимально использовать заемные средства. Рассмотрим факторы, воздействующие на норму прибыли: ожидание держателей акций, отдача инвестиций, возможная экономия мощностей, структура капитала и т. п.
Ожидание держателей акций – фактор, который требует от предприятия установления минимальной долгосрочной нормы прибыли, обеспечивающей держателям акций определенный доход. При установлении такой нормы необходимо принимать во внимание ряд моментов: потенциальные дивиденды и их влияние на возможность повышения стоимости капитала; элемент риска в бизнесе; величину дохода, которую держатели акций могли бы получить в другом месте от инвестиций при сравнимом риске.
Так, подавляющее большинство держателей акций не имеют ясного представления о текущих или потенциальных проблемах предприятия, в которое они вложили средства. Их надежды в отношении дохода почти всегда нереалистичны и завышены. Степень, до которой могут учитываться их ожидания, зависит от того, насколько сильно их воздействие на предприятие. Если держатели акций не удовлетворены, они могут просто продать их.
Отдача от вложенного капитала, или доход на капитал, – один из важнейших показателей результативности инвестиций. Очень сложно считать норму прибыли, исходя из данных одного года, поскольку реальные поступления от крупных капиталовложений обычно материализуются через длительное время. Чем более конкурентоспособна отрасль, тем больше давление на держателей акций в части инвестиций на обновление и модернизацию оборудования, исследования, обучение, инновации.
При осуществлении финансового планирования необходимо решить, каким образом определять стоимость капитала, принимаемого за базу для расчета, а также его приращение (выбытие). И вложенный капитал, и прибыль являются довольно субъективными понятиями из-за множества воздействующих на них факторов, которые подвергаются самой различной интерпретации. Большинство цифр, представленных в типовом бухгалтерском балансе, – лишь исходные данные, имеющие весьма слабое отношение к рыночной стоимости. Акции обычно оцениваются по рыночной стоимости даже при инфляции или росте цен; патенты, торговые марки и т. п. часто показываются только по номинальной стоимости. Таким образом, при составлении баланса придерживаются принципа консерватизма. Если цифры баланса изменяются для отражения текущих условий, отдача от капитала, выраженная в процентах, будет изменяться, но выраженная в абсолютном отношении, возможно, останется такой же.
Влияние структуры капитала уже рассматривалось выше. Необходимо отметить, что финансовая устойчивость прямо зависит от этого фактора. Структура капитала может способствовать или препятствовать усилиям предприятия по увеличению его активов. Она также может воздействовать на норму прибыли, поскольку компоненты прибыли с фиксированным процентом, выплачиваемые по долговым обязательствам, не зависят от прогнозируемого уровня финансовой активности. Если предприятие имеет высокую долю долговых выплат, возможны затруднения с поиском дополнительных ресурсов.
Считается аксиомой, что структура капитала должна соответствовать виду деятельности и стратегии предприятия. Соотношение заемных средств и рискового капитала должно быть таким, чтобы обеспечить акционерам удовлетворительную отдачу от инвестиций. Гибкость в изменении структуры капитала может быть необходимым элементом успеха. Обычно легче договориться о краткосрочных займах, чем о среднесрочных и долгосрочных. Краткосрочный капитал может обеспечить ожидаемые и неожидаемые колебания потока наличных, тогда как среднесрочный и долгосрочный капитал требуется в основном для длительных проектов.
Предпосылки ММ заключались в следующем:
На брокерские операции затраты не производятся.
Нет персональных налогов.
Инвесторы могут занимать под такие же проценты, как корпорации.
Инвесторы располагают такой же информацией, как управляющие, относительно будущих инвестиционных возможностей компании.
Все долговые обязательства компании безрисковые, независимо от того, какую долю заемных средств она использует.
Использование обязательств не влияет на ПДВПН.
Поскольку некоторые из этих посылок явно нереалистичны, позиция ММ лишь положила начало дискуссии.
Последующие исследователи и сами ММ расширили основную теорию, ослабив ограничения допущений. Другие ученые попытались проверить различные теоретические модели с помощью практических данных, чтобы посмотреть, как структура капитала влияет на цены акций и капитальные издержки. И теоретические, и практические результаты расширили наше понимание структуры капитала, но ни одно из этих исследований не принесло результатов, которые можно использовать, чтобы в точности определить оптимальную структуру капитала компании. Выводы из теоретических и практических исследований, проведенных до сих пор, выражены графически на рис. 1. Вот основные идеи этого рисунка.
Тот факт, что проценты относятся к расходам, подлежащим вычету из налогов, делает обязательства менее дорогостоящими, чем обычные или привилегированные акции. По существу, правительство оплачивает часть стоимости привлеченного капитала или, если сказать по-другому, долг обеспечивает налоговые льготы. В результате этого более значительная доля дохода компании от основной деятельности (ПДВПН) попадает в руки инвесторов, и поэтому чем больше заемных средств использует компания, тем выше ее стоимость и тем выше цена ее акций. Анализ ММ, построенный на предпосылках их оригинальной статьи, привел к выводу о том, что цена акций компании достигнет максимума, если она будет использовать практически 100% заемных средств. Кривая под названием «Чистый результат ММ» на рис. 1 показывает соотношение между ценой акций и обязательствами.
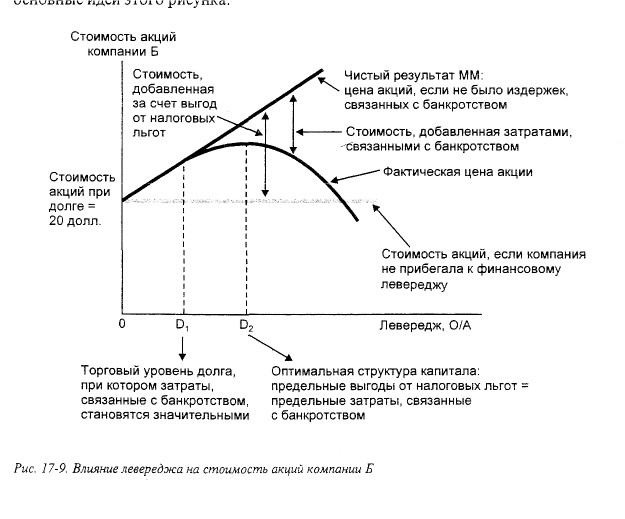
Рис. 1. Влияние левереджа на стоимость акций компании Б
Посылки ММ не выдерживают столкновения с реальным миром. Во-первых, процентные ставки растут по мере увеличения доли обязательств. Во-вторых, ПДВПН уменьшается при крайних мерах зависимости. В-третьих, ожидаемые налоговые ставки снижаются, снижается поэтому величина выгод от налоговых льгот. И, в-четвертых вероятность банкротства, которая сопровождается гонорарами адвокатам и другими издержками, повышается с увеличением доли долговых обязательств,
Есть какой-то пороговый уровень долга, обозначенный Д1 на рис. 1, ниже которого следствия, отмеченные в п. 2, теряют смысл. За пределами Д1, однако, затраты, связанные с банкротством, приобретают все большее значение, и они все быстрей уменьшают выгоды обязательств от налоговых льгот. В интервале между Д1 и Д2 издержки, связанные с банкротством, снижаются, но полностью не компенсируют налоговые льготы на заемные средства, поэтому цена акций компании повышается (правда, сокращающимися темпами) по мере увеличения доли долговых обязательств.
Однако за пределами Д2 издержки, связанные с банкротством, превышают выгоды от налоговых льгот, поэтому, начиная с этой точки, увеличение доли долга снижает стоимость акций. Следовательно, Д2 обозначает оптимальную структуру капитала.
Как теория, так и практические данные подтверждают сказанное выше. Однако сложности статистического анализа не позволяют исследователям указать точки Д1 и Д2 как для всех компаний вообще, так и для данной компании в частности.
Хотя теория и практика подтверждают общую форму кривых на рис. 1, этот график должен восприниматься как приближенный, а не как точно определенная функция.
Вероятно, самый тревожный аспект теории структуры капитала, изображенной на рис. 1, – это тот факт, что многие успешно действующие компании, такие, как «Ай-Би-Эм» и «Истмэк Кодак», используют меньшую долю заемных средств, чем предлагает теория. Однако это положение меняют поглощения и выкупы за кредит.