Стратегическое управление (укр)
Фінансові ресурси фірми також істотно впливають на вибір стратегії. Будь-які зміни в поведінці фірми, такі як вихід на нові ринки, розробка нового продукту і перехід у нову галузь, потребують великих фінансових витрат. Тому при виборі стратегій поведінки фірми, що мають великі фінансові ресурси або володіють легким доступом до них, знаходяться в набагато кращому положенні і мають для вибору набагато більшу кількість варіантів стратегій ніж фірми із дуже обмеженими фінансовими можливостями.
Кваліфікація робітників, так само, як і фінансові ресурси є сильним обмежувальним чинником при виборі стратегії розвитку фірми. Поглиблення і розширення кваліфікаційного потенціалу робітників - найважливіша умова, що забезпечує можливість переходу до нових виробництв або якісного технологічного відновлення існуючого виробництва.
Не володіючи достатньо повною інформацією про кваліфікаційний потенціал, керівництво не може зробити вірного вибору стратегії фірми.
Зобов'язання фірми по попередніх стратегіях створюють певну інертність у розвитку фірми. Неможливо цілком відмовитися від усіх попередніх зобов'язань у зв'язку з переходом до нових стратегій. Тому при виборі нових стратегій необхідно враховувати той факт, що ще якийсь час будуть діяти зобов'язання минулих років, що будуть стримувати або коректувати можливості реалізації нових стратегій. У зв'язку з цим, щоб уникнути сильного негативного впливу старих зобов'язань, необхідно їх по можливості повно враховувати при виборі нових стратегій і закладати їхнє виконання в процес здійснення нових стратегій фірми.
Ступінь залежності від зовнішнього середовища істотно впливає на вибір стратегії фірми. Бувають такі ситуації, коли фірма настільки залежить від постачальників або покупців її продукції, що вона не вільна робити вибір стратегії виходячи з можливостей більш повного використання свого потенціалу. У цьому випадку зовнішня залежність відіграє набагато більшу роль у виборі стратегії фірми, чим всі інші чинники. Сильна зовнішня залежність може бути обумовлена також правовим регулюванням поведінки фірми, наприклад антимонопольним законодавством, соціальними обмеженнями, залежністю від природного середовища, залежністю від політичних чинників і т.п..
Часовий фактор повинен обов'язково прийматися в увагу при виборі стратегії. Пов'язано це з тим, що і можливості, і загрози для фірми, і заплановані зміни завжди мають визначені часові межі. При цьому важливо враховувати і календарний час, і тимчасову тривалість інтервалів наступного здійснення конкретних дій по реалізації стратегії. Фірма не в будь-який момент і не в будь-які календарні терміни може здійснювати стратегію, а тільки в ті моменти й у ті терміни, в які з'являється можливість для здійснення стратегії. Дуже часто успіху в здійсненні стратегії і, отже, у конкурентній боротьбі домагається та фірма, що краще навчилася враховувати час і відповідно управляти процесами в часу.
Оцінка обраної стратегії. Оцінка обраної стратегії в основному здійснюється у вигляді аналізу слушності і достатності урахування при виборі стратегії основних чинників, що визначають можливості здійснення стратегії. Вся процедура оцінки обраної стратегії в кінцевому рахунку підпорядкована одному, чи призведе обрана стратегія до досягнення фірмою своїх цілей. І це є основним критерієм оцінки обраної стратегії. Якщо стратегія відповідає цілям фірми, то подальша її оцінка проводиться по таких напрямках.
Відповідність обраної стратегії стану і вимогам оточення. Перевіряється те, наскільки стратегія пов'язана з вимогами з боку основних суб'єктів оточення, в якій мірі обраховані чинники динаміки ринку і динаміки розвитку життєвого циклу продукту, чи призведе реалізація стратегії до появи нових конкурентних переваг і т.д..
Відповідність обраної стратегії потенціалу і можливостям фірми. В даному випадку оцінюється те, наскільки обрана стратегія ув'язана з іншими стратегіями, чи відповідає стратегія можливостям персоналу, чи дозволяє існуюча структура успішно реалізувати стратегію, чи вивірена програма реалізації стратегії в часу і т.п..
Прийнятність ризику, закладеного в стратегії. Оцінка виправданості ризику проводиться по трьох напрямках:
реалістичність передумов, закладених в основу вибору стратегії;
до яких негативних наслідків для фірми може призвести провал стратегії;
чи виправдує можливий позитивний результат ризик втрат від провалу в реалізації стратегії.
Реалізація стратегії. Виконання стратегії є критичним процесом, тому що саме він у випадку успішного здійснення призводить фірму до досягнення поставлених цілей. Дуже часто спостерігаються випадки, коли фірми не в змозі здійснити обрану стратегію. Це буває тому, що або невірно був проведений аналіз і зроблені хибні висновки, або тому, що відбулися непередбачені зміни в зовнішньому середовищі. Проте часто стратегія не виконується і тому, що керівництво не може належно включати наявний у фірми потенціал для реалізації стратегії. Особливо це стосується використання трудового потенціалу.
Аналіз діяльності фірм, що успішно реалізували свої стратегії, показує, що вони у своїй діяльності користувались такими правилами:
По-перше, цілі, стратегії і плани були добре доведені до робітників для того, щоб домогтися з їхньої сторони як розуміння того, що робить фірма, так і неформального їх залучення в процес реалізації стратегій, зокрема домогтися в співробітників зобов'язань перед фірмою по реалізації стратегії.
По-друге, керівництво не тільки своєчасно забезпечувало надходження всіх необхідних для реалізації стратегії ресурсів, але і мало план реалізації стратегії у вигляді цільових настанов і фіксувало досягнення кожної цілі.
У процесі реалізації стратегій кожний рівень керівництва вирішує свої визначені завдання і здійснює закріплені за ним функції. У даному випадку процес реалізації стратегій розглядається як складова стратегічного управління. Тому зупинимося на вивченні цього процесу тільки з позицій вищого рівня керівництва, що є суб'єктом стратегічного управління. Тому що вище керівництво повинне привести фірму до досягнення цілей за допомогою відповідної реалізації стратегій, його діяльність на стадії реалізації стратегій може бути подана у виді п'ятьох послідовних етапів.
Перший етап - поглиблене вивчення стану середовища, цілей і розроблених стратегій. На даному етапі вирішуються такі основні задачі:
остаточне з'ясування сутності визначених цілей, вироблених стратегій, їхньої коректності і відповідності одна одній, а також стану середовища. За допомогою цього дається кінцеве схвалення реалізації стратегій. При цьому можливі коригування, якщо відбулися зміни в середовищі, а також у тому випадку, якщо виявлені хиби в раніше проведеному аналізі цілей і стратегій;
більш широке доведення ідей стратегій і змісту цілей до співробітників фірми з метою підготування ґрунту для посилення залучення співробітників у процес реалізації стратегій.
Другий етап проявляється в тому, що вище керівництво повинно прийняти рішення по ефективному використанню наявних у фірми ресурсів. На цьому етапі проводиться оцінка ресурсів, приймаються рішення по їхньому розподілу, а також по створенню умов для залучення співробітників у процес реалізації стратегій. Важливою задачею є приведення ресурсів у відповідність із реалізованими стратегіями. Для цього складаються спеціальні програми, виконання котрих повинно сприяти розвитку ресурсів. Наприклад, це можуть бути програма підвищення кваліфікації співробітників.
На третьому етапі вище керівництво приймає рішення з приводу організаційної структури. З'ясовується відповідність наявної організаційної структури до реалізації стратегії і, якщо це необхідно, вносяться відповідні зміни в організаційну структуру фірми.
Четвертий етап складається в проведенні необхідних змін у фірмі, без котрих неможливо приступити до реалізації стратегії. Проблема змін винятково тонка, складна і хвороблива. Зміни не можуть бути проведені без урахування об'єктивних чинників. Часто потрібно декілька років для того, щоб провести серйозну зміну на фірмі. Наприклад, фірма "Ксерокс" затратила два роки тільки на розробку плану зміни свого бізнес - стилю, що відповідає орієнтації на технологію.
При роботі над питанням змін дуже важливо не тільки зосереджувати увагу на тому, для чого робиться зміна, до чого воно повинне призвести, що і як варто змінити, але також і на тому, як зміна буде сприйнята, які сили й у якій формі будуть перешкоджати їй, який повинний бути обраний стиль проведення зміни і якими методами воно повинне здійснюватися. Тому для успішного проведення змін вище керівництво повинне незалежно від типу, сутності й зміни скласти сценарій можливого опору змінам; провести дії з метою ослаблення опору змінам; усунути або зменшити до мінімуму реальний опір; закріпити проведену зміну.
П'ятий етап участі вищого керівництва в реалізації стратегії полягає в тому, що воно проводить перегляд плану здійснення стратегії в тому випадку, якщо цього настійно потребують обставини. Стратегічний план не догма, природно, він може і повинен при певних обставинах піддаватися модифікації. Проте при цьому необхідно уникати змін плану тільки при появі будь-яких нових обставин. Новий план може бути прийнятий тільки тоді, коли він передбачає одержання вигод, помітно більших, ніж ті, що будуть отримані при здійсненні реалізованого стратегічного плану.
Оцінка і контроль виконання стратегій. Оцінка і контроль виконання стратегій є логічно останнім процесом, що здійснюється у стратегічному управлінні. Даний процес забезпечує стійкий зворотній зв'язок між тим, як йде процес досягнення цілей, і власне цілями організації.
Основними завданнями будь-якого контролю є:
визначення того, що і по яким показникам перевіряти;
оцінка стану контрольованого об'єкта відповідно до прийнятих стандартів, нормативів та інших еталонних показниках;
з'ясовування причин відхилень, якщо такі виявляються в результаті проведеної оцінки;
коригування, якщо вона необхідна і можлива.
При контролі виконання стратегій ці задачі набувають цілком визначеної специфіки, обумовленої тим, що стратегічний контроль спрямований на з'ясовування того, якою мірою реалізація стратегії призводить до досягнення цілей фірми. Це принципово відрізняє стратегічний контроль від управлінського або оперативного контролю, тому що його не цікавить слушність виконання стратегічного плану, слушність здійснення стратегії або слушність виконання окремих робіт, функцій і операцій, тому що він сфокусований на тому, чи можливо надалі реалізовувати прийняті стратегії і чи призведе їхня реалізація до досягнення поставлених цілей. Коригування за результатами стратегічного контролю може стосуватися як стратегій, так і цілей фірми.
Планування стратегії - вид управлінської діяльності, що потребує значних зусиль і витрат часу. Головна ж умова ефективного функціонування системи стратегічного планування - це постійна увага до нього з боку вищого керівництва, уміння їх довести необхідність планування, залучити до розробки і реалізації стратегії широке коло співробітників. Ця увага особливо важлива на першій стадії впровадження системи планування в організації.
Приоритетним напрямком стратегії організації є розробка і випуск нових видів продукції, тому що воно визначає всі інші напрямки її розвитку. Головна увага приділяється розробці стратегії інновації і заходів, спрямованих на її реалізацію.
Розробка стратегії організації - не самоціль стратегічного планування. Ця складна і трудомістка робота набуває сенсу, якщо стратегія надалі успішно реалізується. Для того щоб контролювати процес реалізації стратегії і бути впевненими в досягненні поставлених цілей, керівники організації змушені розробляти плани, програми, проекти і бюджети, мотивувати процес, тобто управляти ним.
Оцінка ефективності стратегії.
Підприємство – центр відносно автономних рішень. Ці рішення мають різний характер і масштаби. Але у будь-якому випадку зроблений вибір та прийняті рішення будуть мати фінансові наслідки, які потрібно прогнозувати. Ці прогнозовані фінансові наслідки можуть бути критерієм вибору тих чи інших варіантів поведінки підприємства.
При аналізі ефективності доцільно скористатись дисконтним методом окупності (Discounted payback method). Перевагами методу є:
використовується концепція грошових потоків;
враховується можливість реінвестування доходів і часова вартість грошей.
При визначенні економічної ефективності інвестиційного проекту за даним методом потрібно розрахувати такі показники:
чистий приведений доход;
внутрішню ставку доходу;
рентабельність проекту;
період окупності.
Для розрахунку зазначених показників визначаємо величину грошового потоку за роками:
ГП = П + АВ – ФВ – ІВ, (1.1)
де П — прибуток;
АВ — амортизаційні відрахування;
ФВ — фінансові витрати (відсоток за користування кредитом);
ІВ — інвестиційні витрати.
Визначається чистий приведений доход:
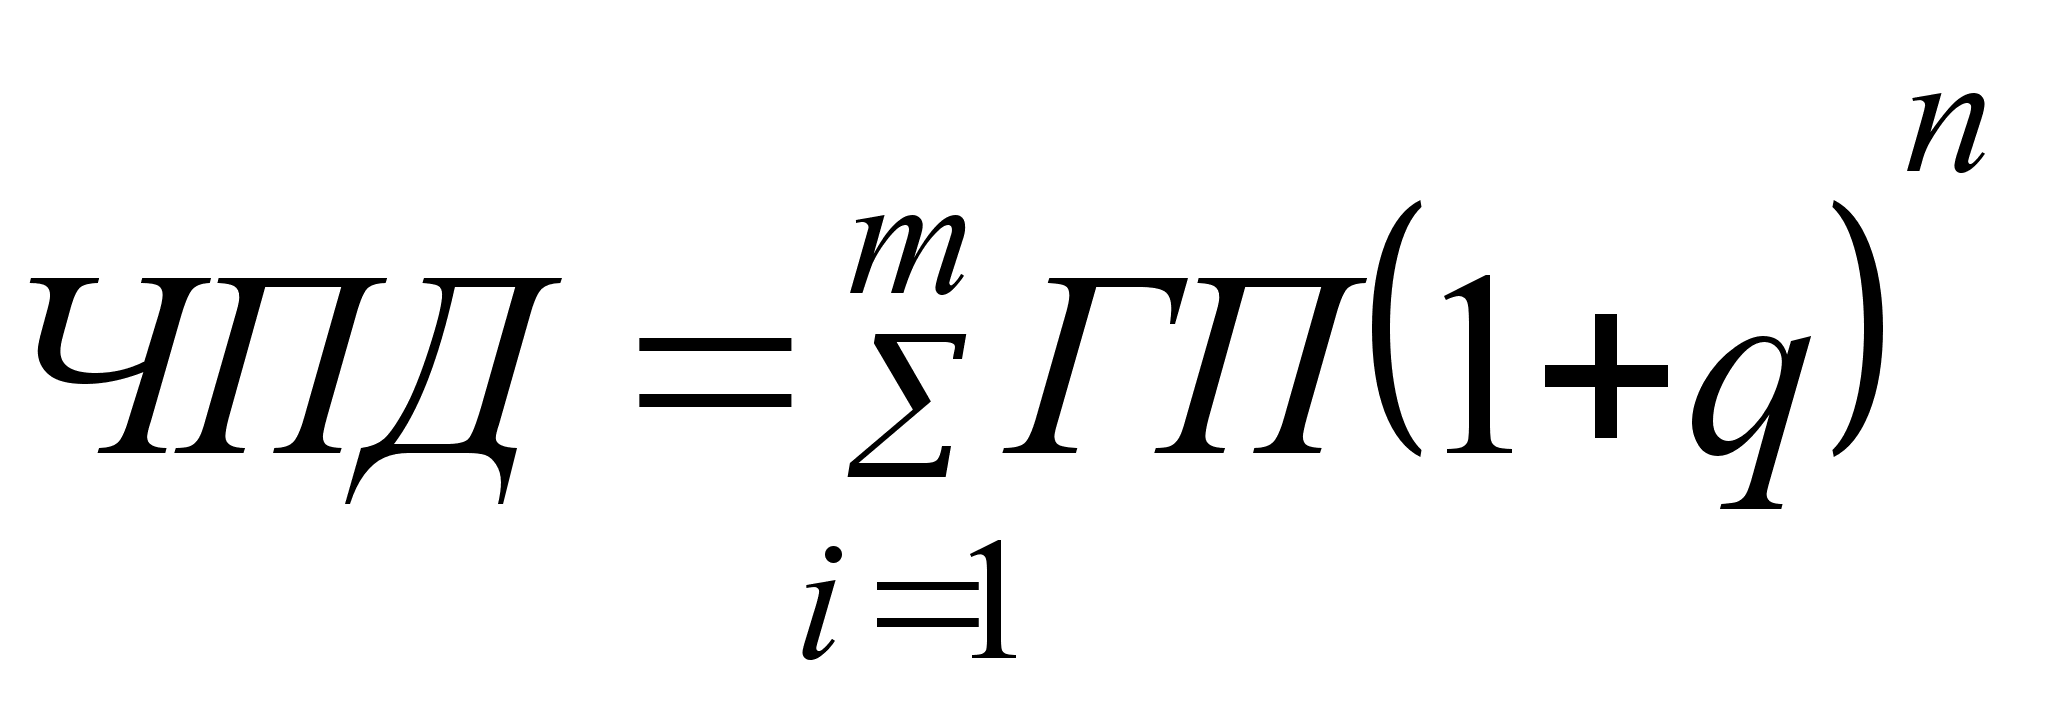 ,
(1.2)
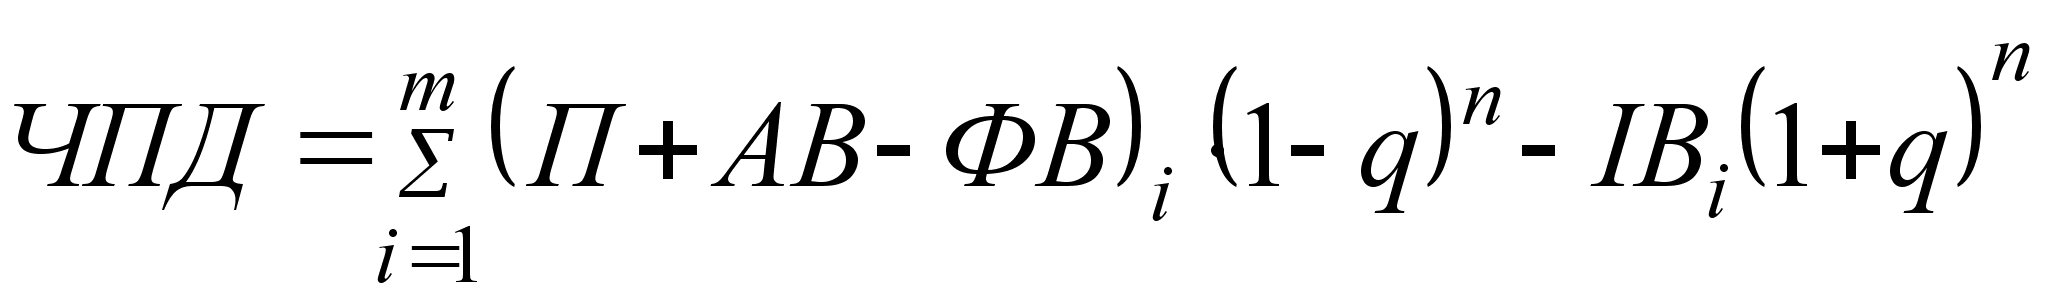 ,
(1.3)
де q — ставка дисконту або необхідна ставка доходу;
i — порядковий номер року розрахункового доходу;
m — розрахунковий період роки;
n — кількість років, що відокремлює витрати (результати) конкретного року від розрахункового.
Перш ніж розраховувати решту показників, введемо позначення:
Д = П + АВ - ФВ (1.4)
Визначимо рентабельність, або індекс доходності проекту (ІД):
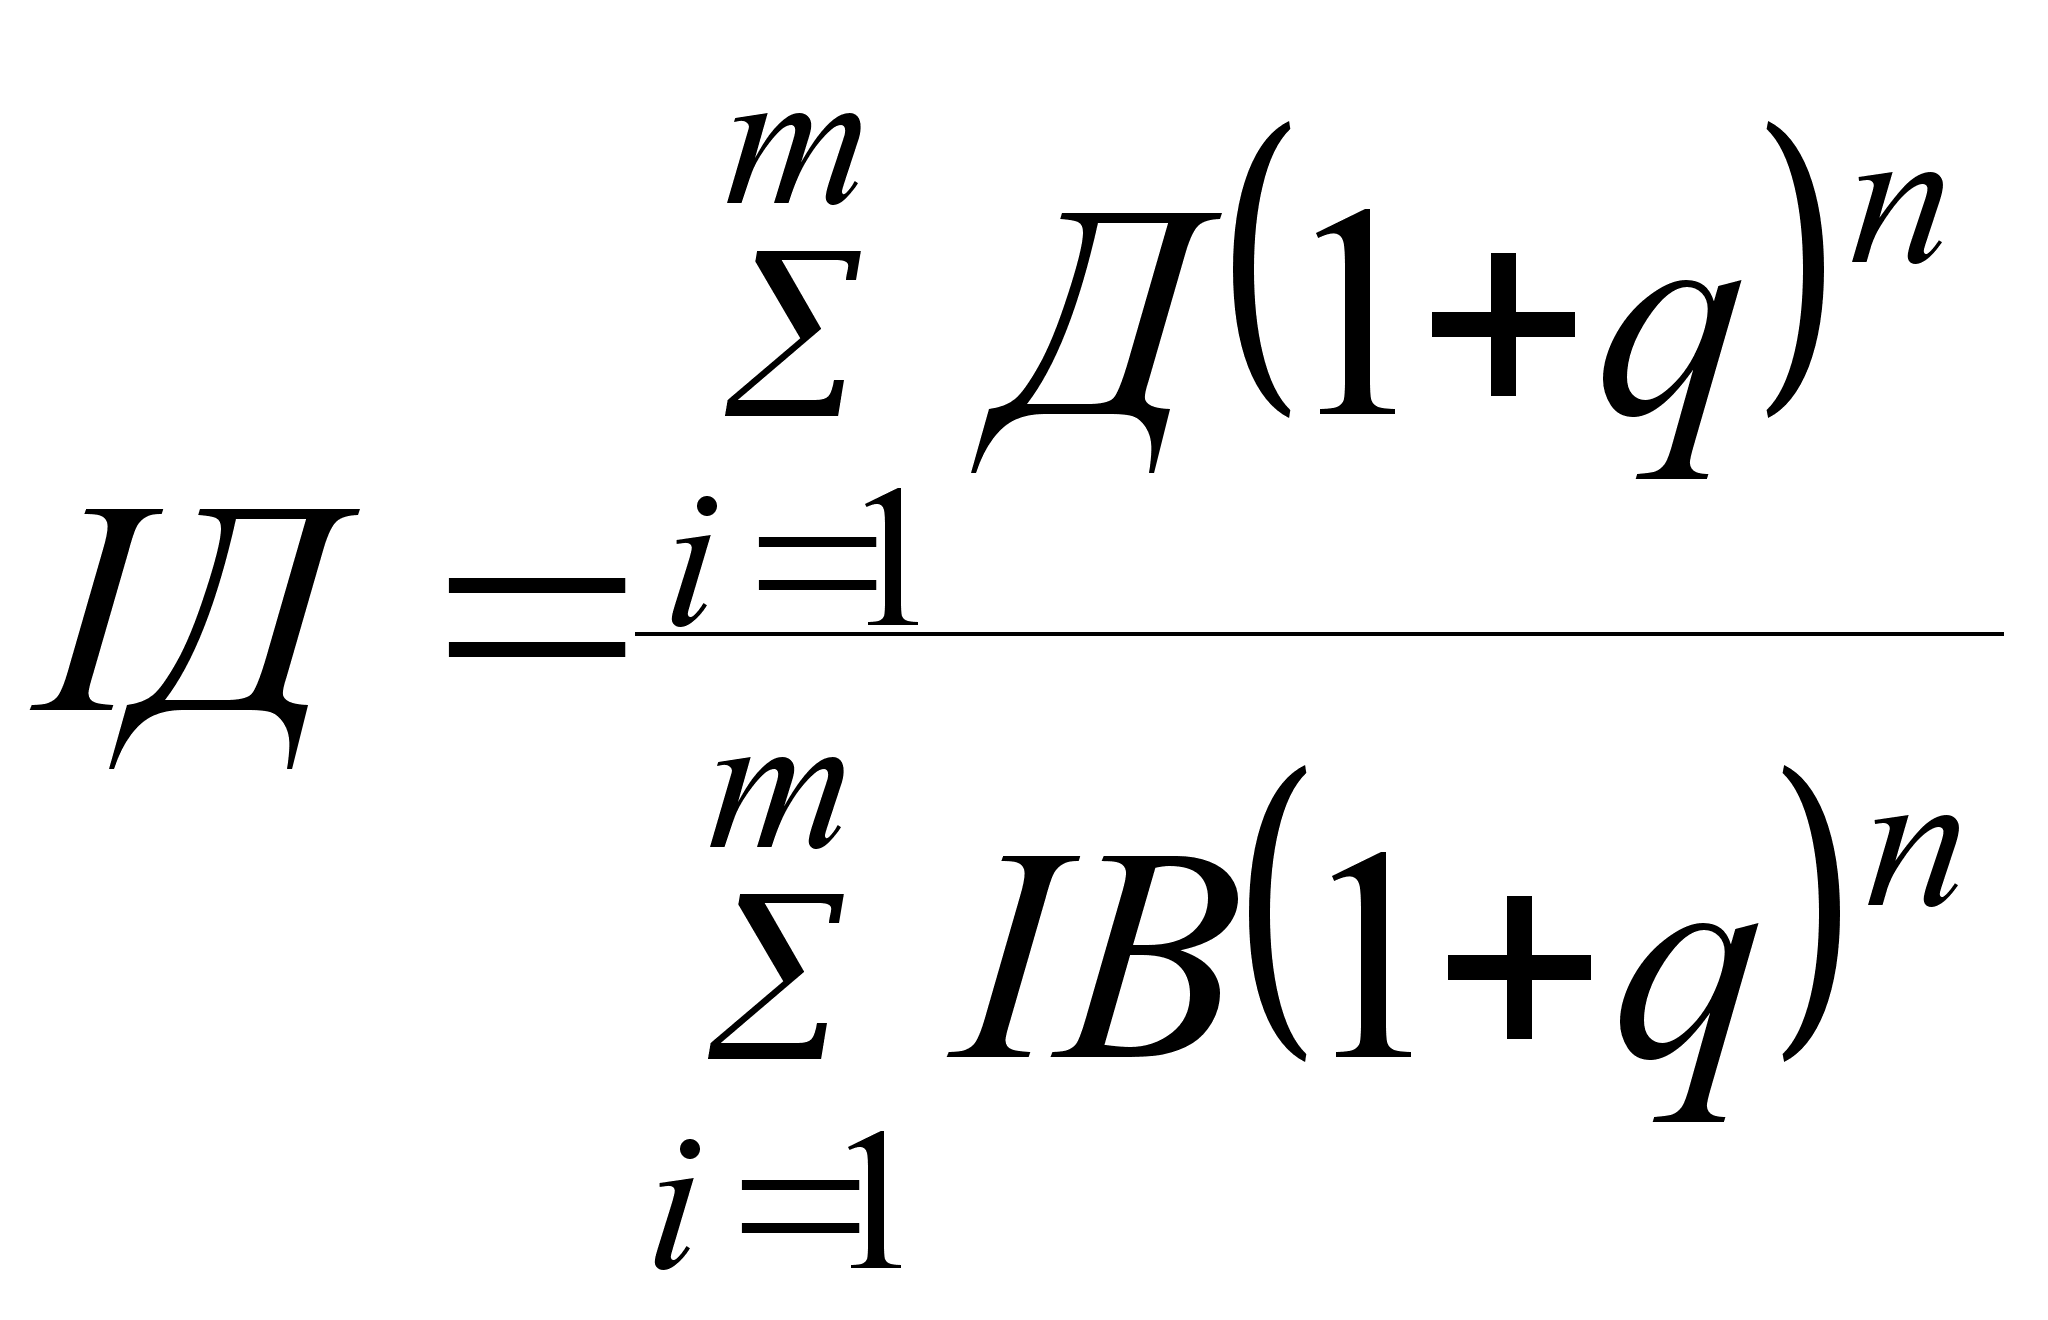 (1.5)
Розрахунок періоду окупності.
Період
окупності
визначається
підсумовуванням
послідовних
членів ряду
доходів Ді,
дисконтованих
за ставкою q,
поки не буде
отримано суму,
що дорівнює
обсягу інвестицій.
Що стосується
інвестицій,
то для аналізу
достатньо мати
їх підсумок
у вигляді величини
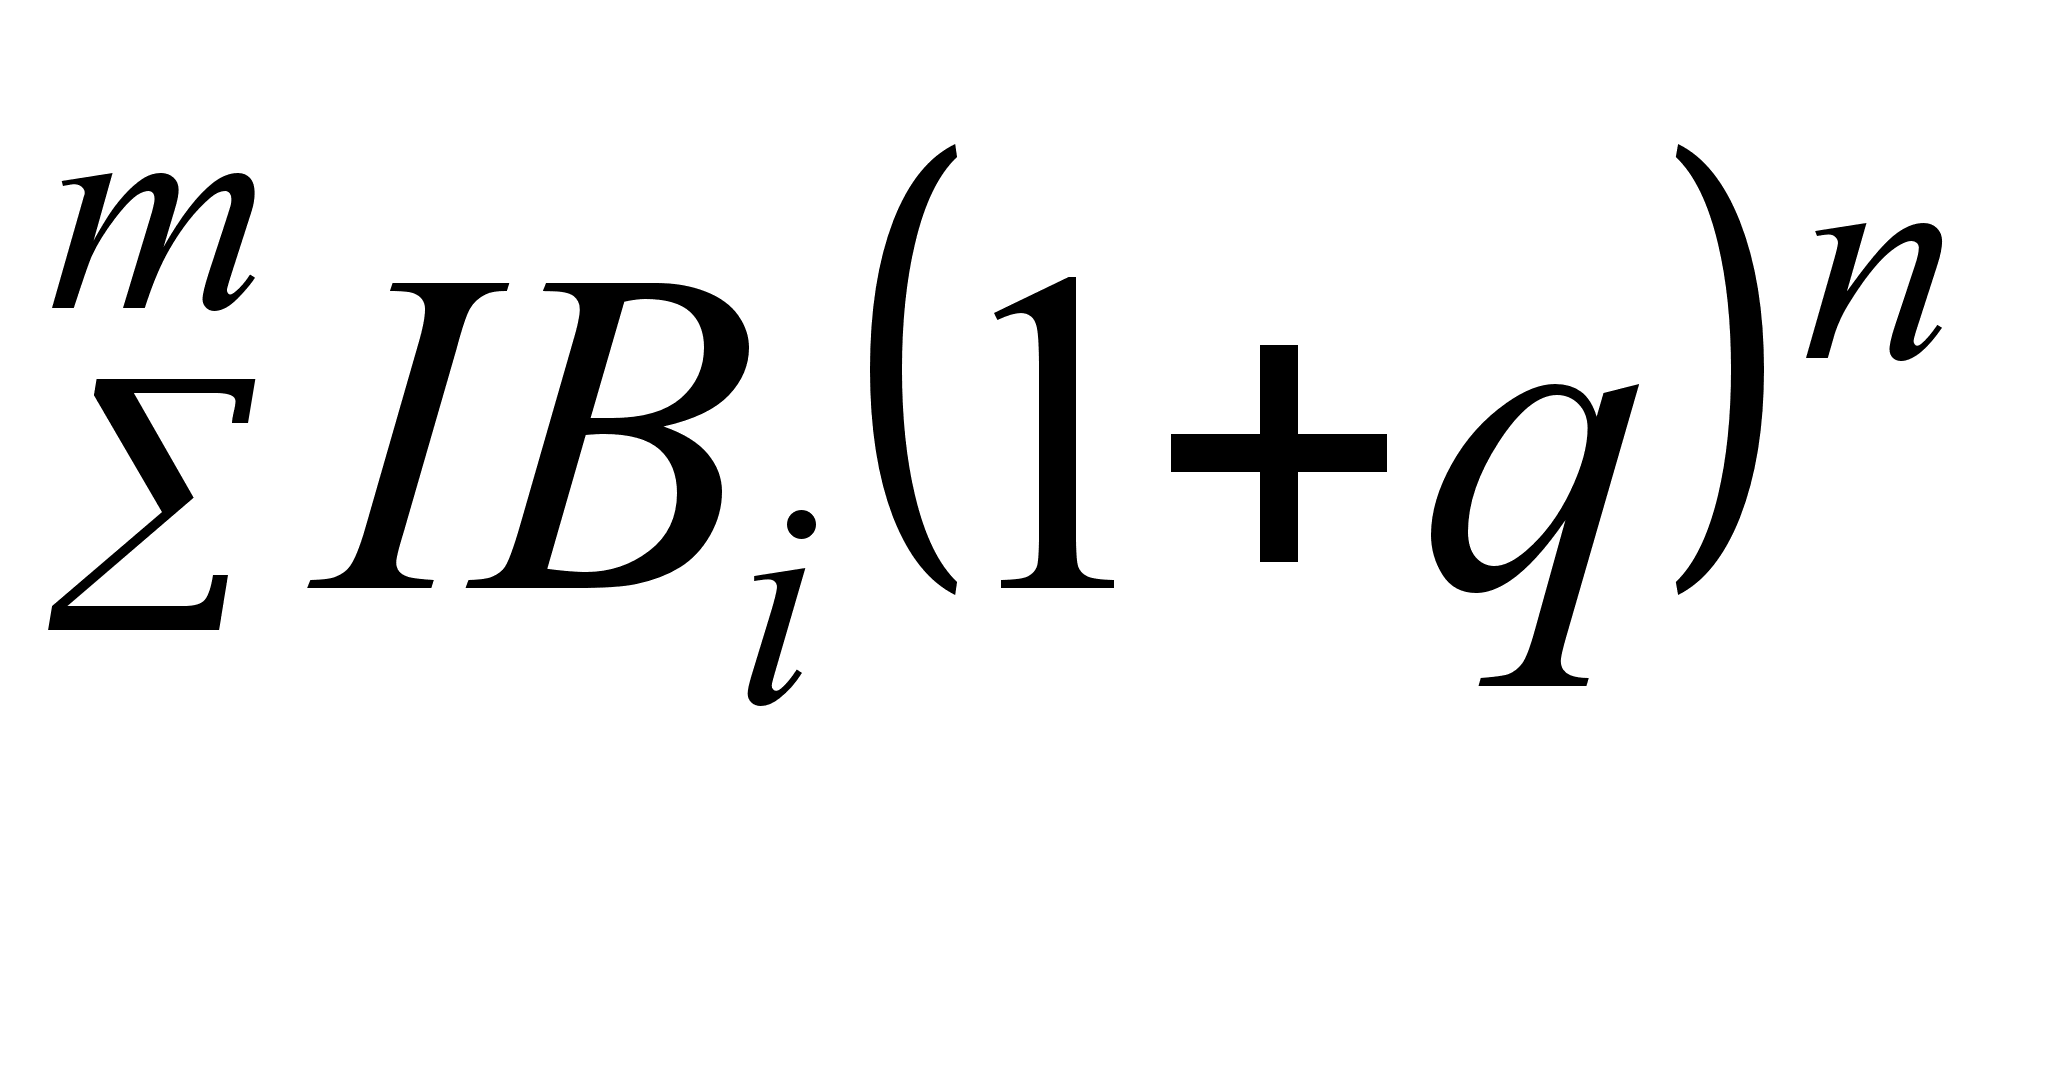 .
Отже,
особливість
розподілу
витрат жодним
чином не позначиться
на тривалості
періоду окупності
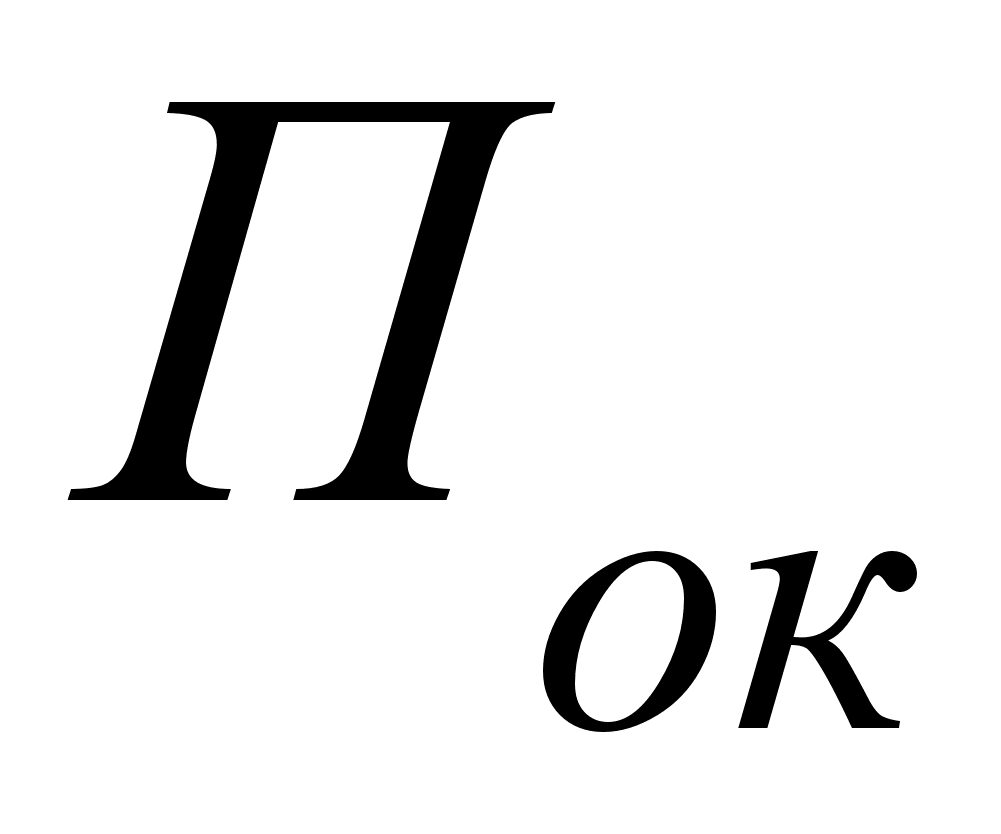 .
Підсумовуємо послідовні члени ряду доходів Ді, дисконтовані за ставкою q (суму позначимо через Сj), поки не буде знайдено суму, що дорівнює обсягу інвестицій:
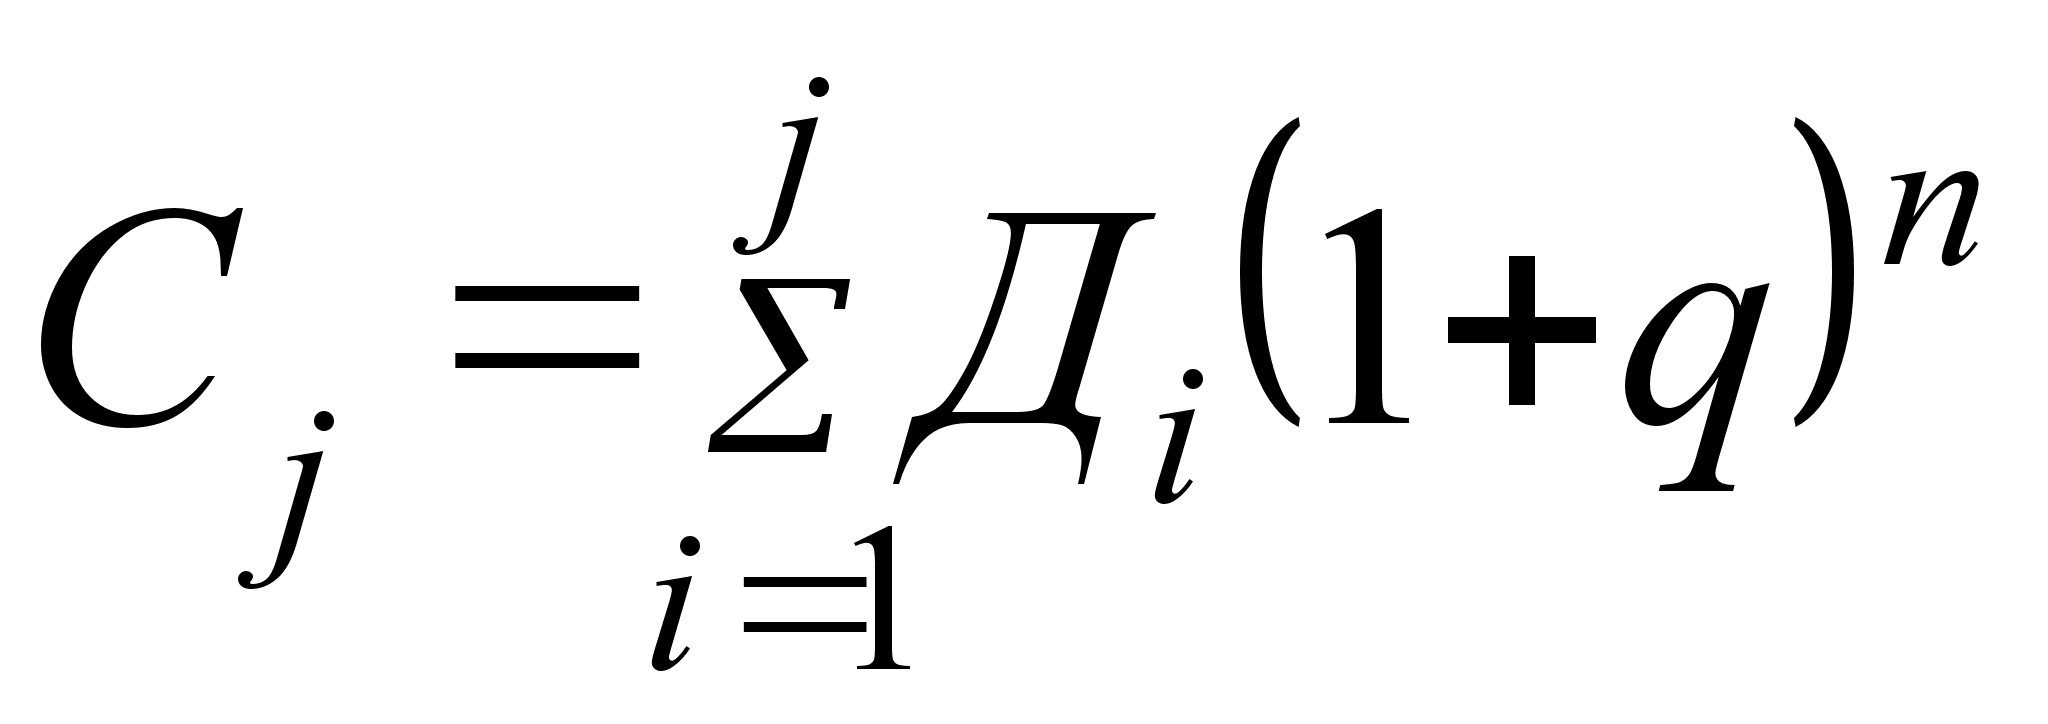 ,
причому
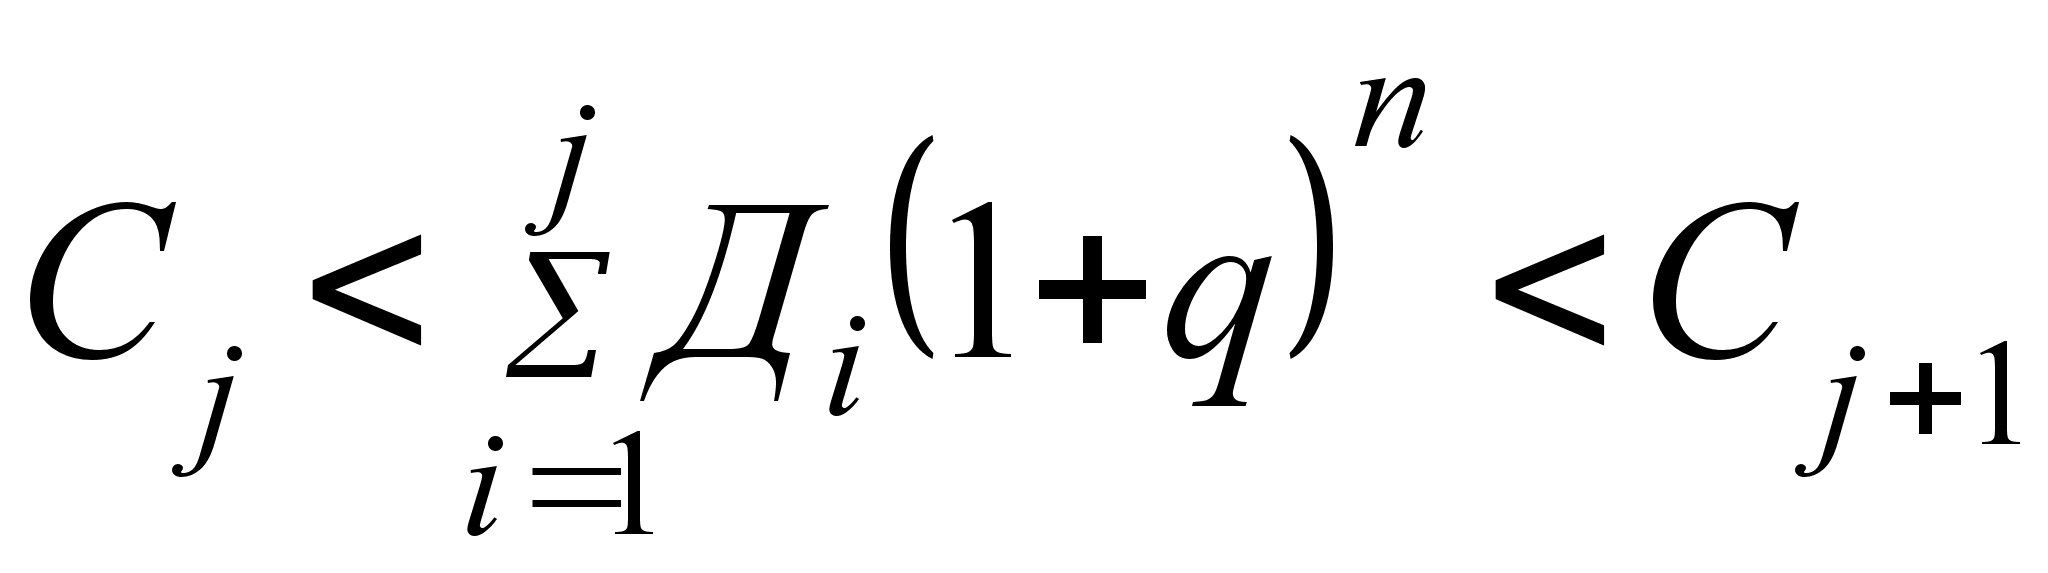 .
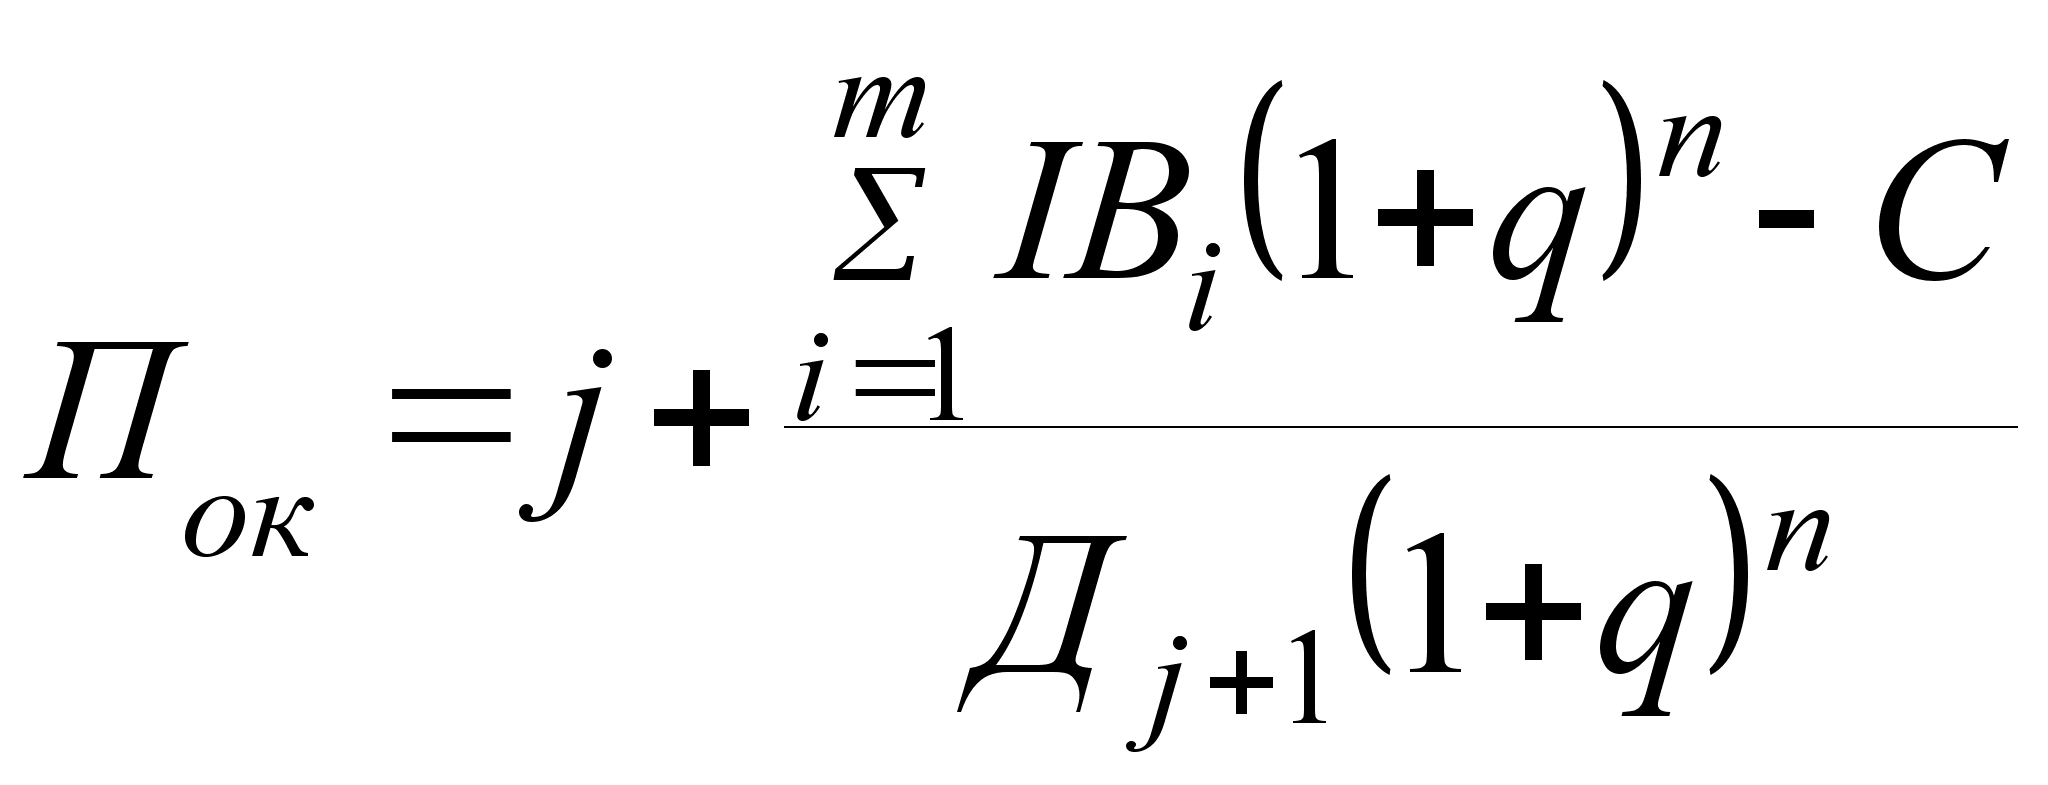 (1.6)
Розрахунок внутрішньої ставки доходу (ВСД).
Розрахувати ВСД значить знайти таку дисконтну ставку, при якій ЧПД дорівнює нулю. За даних умов потрібно розв’язати рівняння:
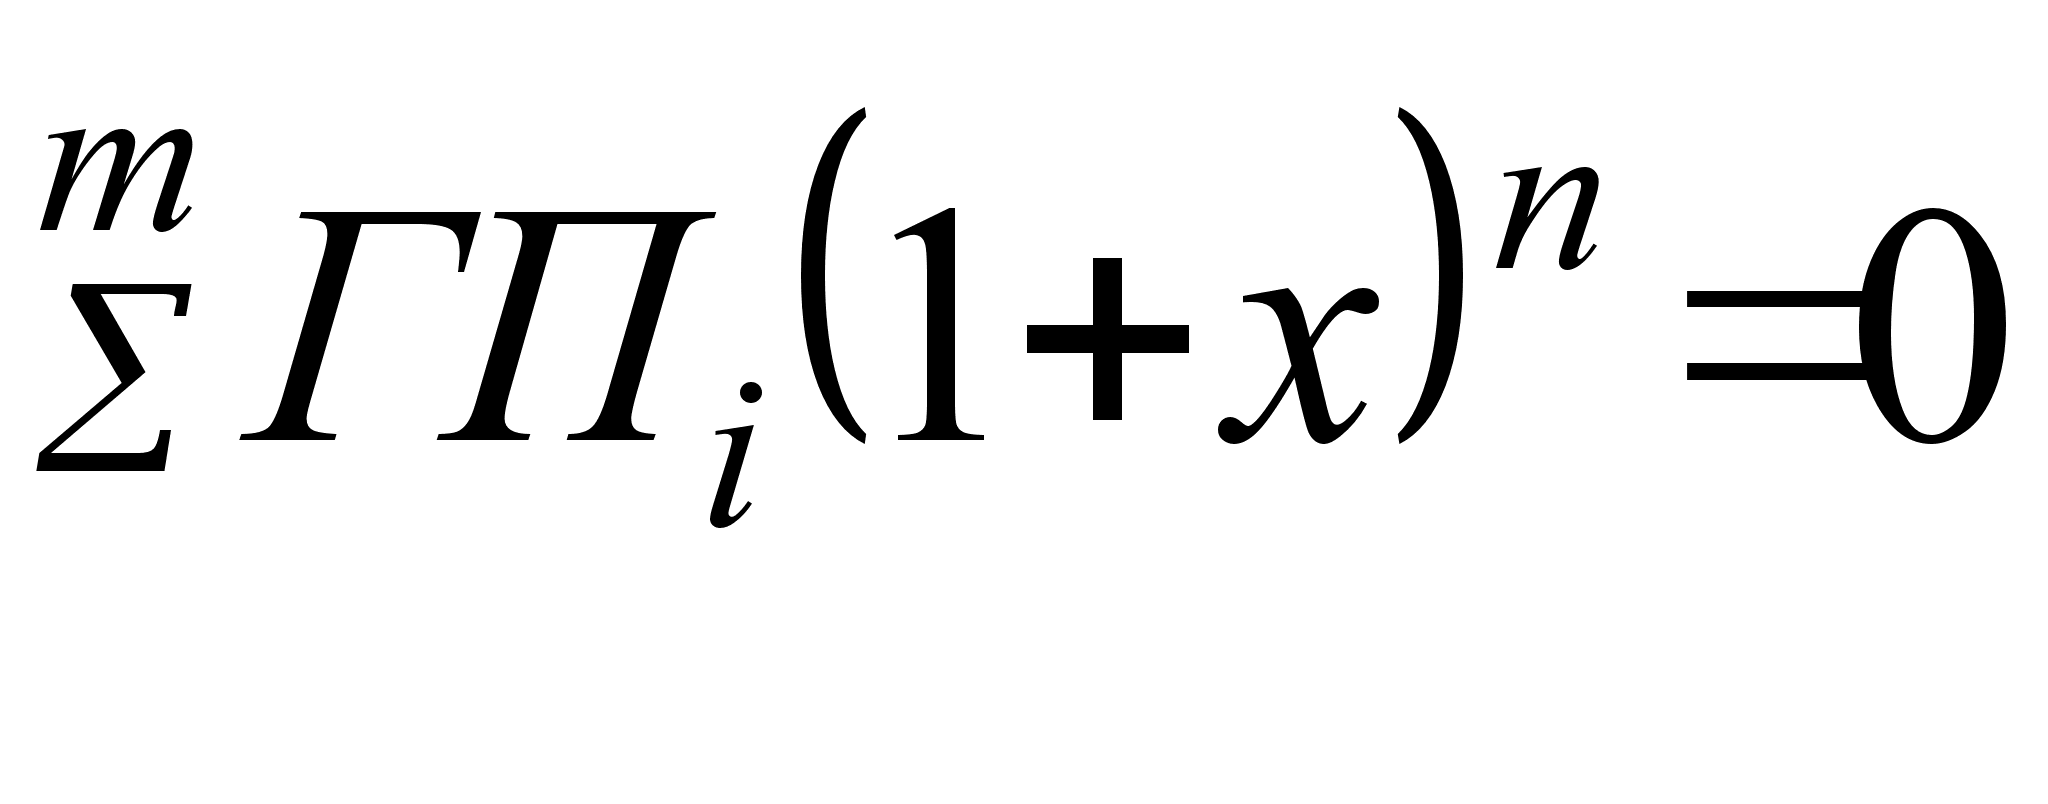 ,
де х – дисконтна ставка ВСД, яку потрібно визначити.
Даним методом досить важко користуватись через велику трудомісткість обрахунків, тому можна визначити ВСД графічним способом.
Визначення ВСД графічним способом.
В результаті попередніх розрахунків відоме значення ЧПД при певній дисконтній ставці, потрібно знайти ЧПД при значно більшій дисконтній ставці.
На осі абсцис відкладемо значення q, на осі ординат – ЧПД.
Точка перетину графіка з віссю абсцис позначає нульове значення ЧПД і відповідне значення ВСД (рис. 1.3).
Ч ПД
| 5000 | ||||||
|
|
||||||
| 3000 | ||||||
| 2000 | ||||||
|
|
||||||
| 0 | 6 | 12 | 18 | 24 | 30 | ВСД, % |
| -1000 | ||||||
| -2000 | ||||||
| -3000 | ||||||
| -4000 |
 4000
 1000
Рис. 1.3. Визначення ВСД графічним способом
1.3. Стратегічні альтернативи розвитку підприємницьких структур
Розмаїття стратегій, які застосовуються в стратегічному управлінні, утруднює їх класифікацію. Серед класифікаційних ознак найбільш вагоміші наступні:
рівень прийняття рішень;
базова концепція досягнення конкурентних переваг;
стадія життєвого циклу галузі;
відносна сила галузевої позиції організації.
Ускладнюючим фактором класифікації є те, що більшість стратегій не можуть бути однозначно визначені по одній з ознак.
Одною із класифікацій стратегій є класифікація по трьох ознаках:
належність до п'яти стратегій досягнення конкурентних переваг (глобальні стратегії);
належність до стратегій управління портфелем сфер бізнесу (портфельні стратегії);
належність до стратегій, які застосовуються в залежності від зовнішніх і внутрішніх умов (функціональні).
| Стратегії розвитку підприємств | |||||||||
|
|
|||||||||
| Глобальні | Корпоративні | Функціональні | |||||||
|
|
Стратегія зв'язаної диверсифікації | Наступальні і оборонні стратегії | |||||||
| Стратегія фокусування | Стратегія незв'язаної диверсифікації | Стратегія вертикальної інтеграції | |||||||
| Стратегія диференціації | Стратегія відпливу капіталу і ліквідації | Стратегія для галузевих лідерів | |||||||
| Стратегія інновацій | Стратегія зміни курсу, реструктуризації, виживання | Стратегія для рядових галузевих організацій | |||||||
| Стратегія оперативного реагування | Стратегія міжнародної диверсифікації | Стратегія для слабких організацій і організацій в стані кризи | |||||||
| Стратегія конкуренції на різних етапах життєвого циклу галузі | |||||||||


 Стратегія
мінімізації
витрат
Рис. 1.4. Класифікація стратегій
Стратегія мінімізації витрат. Основним джерелом мінімізації витрат є встановлення оптимального значення об'єму виробництва, просування і збуту. Тому зниження затрат на науково-дослідні і конструкторські роботи або перехід на більш дешеву і низькоякісну сировину не можуть бути віднесені до способів реалізації стратегії мінімізації витрат. Фактори, які сприяють зменшенню витрат виробництва:
галузь виробляє достатньо стандартизований товар і можливості диференціації обмежені;
попит еластичний по ціні;
ймовірність переключення споживачів товару на інші велика.
По відношенню до прямих галузевих конкурентів організація, яка має мінімальні витрати, при інших рівних умовах має більш високу рентабельність продажу.
Стратегія диференціації базується на виробництві широкої номенклатури товарів одного функціонального призначення і дозволяє організації обслуговувати більшу кількість споживачів з різними потребами. Диференціація може бути розділена на два види. Перший — горизонтальна, при якій ціна залишається однаковою і середній рівень доходів споживачів однаковий. Другий — вертикальна, при якій і ціна, і середній рівень доходів споживачів різний. Така диференціація дозволяє організації отримати доступ до різних сегментів споживачів, що збільшує об'єм реалізації.
Застосування стратегії диференціації дає більш високі шанси на успіх в тих випадках, коли попит не еластичний по ціні і галузевий ринок має складну структуру.
Стратегія фокусування пропонує обслуговування відносно вузького сегменту споживачів, що характеризуються особливими потребами. Найбільш успішно дана стратегія може реалізовуватись, коли:
існує достатньо велика група споживачів, чиї потреби в товарі з заданим функціональним призначенням значно відрізняються від середньостатистичних;
існують достатньо невеликі групи клієнтів, які мають нестандартні потреби, і потреби даних груп споживачів не задоволені в повній мірі;
ресурси організації відносно невеликі і не дозволяють їй обслуговувати великі групи споживачів з відносно стандартизованими потребами.
Стратегія інновацій базується на отриманні конкурентних переваг за допомогою створення принципово нових товарів або технологій, або задоволення існуючих потреб новим способом. Організації, які обрали дану стратегію, намагаються сформувати конкурентну перевагу за рахунок радикальних інновацій в різних сферах. Організація, яка здійснила радикальну інновацію, отримує можливість отримання надприбутків за рахунок збільшення рентабельності продаж.
Стратегія оперативного реагування. Дана стратегія базується на досягненні успіху шляхом оперативного реагування на зміни у внутрішньому середовищі. Для того щоб пристосувати випускаючу продукцію до нових потреб ринку, необхідний час. Організація, яка обрала дану стратегію, докладе всіх зусиль щоб в максимально короткий строк здійснити адаптацію. Якщо вона зробить це швидше за своїх конкурентів, їй буде надана можливість отримати додаткові прибутки в зв'язку з тимчасовою відсутністю конкурентів нового або модифікованого товару.
Стратегія диверсифікації пропонує включення в портфель сфер бізнесу організації нових сфер бізнесу шляхом:
придбання організацій;
створення організацій “з нуля”;
створення спільних організацій.
Наслідком диверсифікації в рамках портфеля сфер бізнесу можуть бути синергетичні ефекти, які проявляються в зниженні інтегральних корпоративних витрат і виникають за рахунок багатофункціонального використання ресурсів.
Стратегія диверсифікації може бути двох видів: зв'язана і незв'язана.
Стратегія зв'язаної диверсифікації пропонує наявність суттєвих стратегічних відповідностей між сферами бізнесу. Зв'язано диверсифіковані організації називаються концернами.
Стратегія незв'язаної диверсифікації. Організації, які здійснюють незв'язану диверсифікацію, називаються конгломератами. Сфери бізнесу, які знаходяться в їх портфелі, мають між собою слабкі стратегічні відповідності. Основна перевага стратегії незв'язаної диференціації базується на зниженні ризику для конгломерату в цілому. Зниження ризику пов'язано з тим фактором, що різні галузі можуть одночасно знаходитися на різних фазах галузевих життєвих циклів. Спади в одних компенсуються підйомами в інших.
Стратегія відпливу капіталу і ліквідації. В деяких випадках зміни у внутрішньому середовищі або внутрішні переміни можуть призвести до того, що раніше приваблива сфера бізнесу перестала приносити прибуток, і єдиним правильним рішенням стає припинення її діяльності в рамках портфеля. Тут виникає декілька можливостей. Перша — продати більш не привабливу організацію. Друга — ліквідувати. Третя — дочекатися банкротства.
Стратегія зміни курсу і реструктуризації. Підхід до реалізації стратегії зміни курсу залежить від причин незадоволення функціонування портфеля, знаходження великої кількості сфер бізнесу в непривабливих галузях. В залежності від причин можуть мати місце наступні підходи:
концентрування на відновленні прибутковості в збиткових сферах бізнесу;
введення режиму економії у всіх сферах;
зміна окремих менеджерів корпоративного рівня;
проведення заходів по підвищенню прибутковості.
Стратегія міжнародної диверсифікації пропонує функціонування диверсифікованого портфеля на багатьох національних ринках. Стратегія міжнародної диверсифікації реалізує стратегію глобалізації, тобто просування на всіх ринках виключно стандартизованих товарів і послуг.
Наступальні і оборонні стратегії. Можна виділити декілька напрямків реалізації наступальних стратегій:
наступ на сильні сторони конкурента;
наступ на слабкі сторони конкурента;
багатоплановий наступ;
захоплення стратегічних рубежів;
партизанський наступ.
Існує декілька видів оборонних стратегій. Перший — закріплення конкурентної позиції:
розширення продуктової лінії;
підтримання низьких цін на товари;
збільшення строків гарантії.
Другий — чітке інформування конкурентів про наміри вжити серйозні відповідні міри у випадку нападу.
Стратегія вертикальної інтеграції. Будь-яка організація є постачальником і споживачем. Вона інтегрована в систему трансформації сировини в кінцеві, поставлені споживачам товари. Основна мотивація для організації в здійсненні стратегії вертикальної інтеграції — укріплення її конкурентного потенціалу за рахунок послаблення конкурентної сили постачальників і споживачів.
Стратегії для лідерів. Поточне галузеве лідерство визначається перш за все величиною ринкової долі. Стратегії для лідерів:
стратегія базується на принципі “кращий захист — напад”, позитивне ставлення в організації до інноваційної діяльності;
стратегія укріплення і захисту, передбачає створення таких умов, при яких конкурентам важко збільшити ринкову долю за рахунок лідируючої компанії;
стратегія демонстрації сили передбачає створення іміджу організації, яка не пробачає спроб конкурентів змінити розстановку сил.
Стратегії для слабких організацій і організацій в стані кризи. У організацій, які мають слабку позицію, є декілька стратегічних альтернатив:
оборонна стратегія — застосовується у тих випадках, коли організація має необхідні фінансові ресурси;
стратегія агресивного захисту — різні заходи і міроприємства по збільшенню продаж, підвищенню прибутковості і укріпленню конкурентної позиції;
стратегія негайного виходу з бізнесу методом продажу або ліквідації;
комбіновані зусилля у випадку коли криза особливо серйозна.
ВИСНОВОК
В результаті SWOT – аналізу було вироблено стратегії організації:
Досягати росту виробництва на 15% щорічно.
Розширити асортимент продукції (блузи жіночі, піджаки жіночі).
Використовувати сучасне обладнання для підвищення якості.
Залучення інвестицій для оснащення виробництва новою технікою.
Зменшити обсяги виробництва малорентабельної продукції і зосередитись на виробництві високорентабельних.
Шукати нових партнерів для укладання можливості випуску нових товарів.
Був проведений аналіз двох інвестиційних проектів по виробництву блуз жіночих і піджаків жіночих. На основі проведеного аналізу було визначено що при найбільш ймовірних умовах при щорічному зростанні обсягів продаж значно привабливішим виглядає проект по виробництву піджаків жіночих і при несприятливих умовах незначну перевагу має проект по виробництву піджаків жіночих.
Отже, на підприємстві найдоцільнішим буде впровадження лінії по виробництву піджаків жіночих.
Можна зробити висновок: доцільно закупити нове обладнання по виробництву піджаків жіночих і розпочати їх випуск, дослідити ринок з метою впровадження нової продукції.
ВСТУП
В наш час в Україні економічне середовище характеризується значною нестабільністю. Зростає рівень невизначеності і ризику, що ускладнює діяльність підприємств на внутрішньому ринку. Як показує світова практика, ці труднощі долає те підприємство, яке своєчасно адаптується до змін зовнішнього оточення, має чіткі орієнтири на майбутнє і спрямовує свої зусилля на пошук довгострокових конкурентних переваг. За кордоном широко використовується система моніторингу й аналіз факторів зовнішнього оточення та внутрішнього середовища; виявлені в результаті аналізу можливості та загрози щодо підприємства, а також його сильні та слабкі сторони слугують інформаційною основою для встановлення та корегування стратегічних цілей, шляхів та методів їх досягнення. На жаль, вітчизняні виробники, наштовхуючись на проблему забезпечення конкурентоспроможності, практично не використовують створений закордонними фірмами інструментарій стратегічного управління.
Практика показала, що без реорганізації системи управління підприємством на принципах стратегічного планування, вижити, а тим більше успішно працювати в сучасних умовах неможливо. Охоплюючи всю систему суспільного відтворення — виробництво, розподіл, обмін і споживання, — стратегічне планування перетворилось в головну рушійну силу суспільного відтворення. движущую
Стратегічне планування — це набір дій і рішень, які приймає керівництво підприємства для того, щоб допомогти організації досягнути своїх цілей. Одночасно воно є інструментом, який допомагає в прийнятті управлінських рішень і дозволяє забезпечити нововведення і зміни в організації.
Аналіз ситуації, яка склалася на ринку України і можливих стратегій розвитку показує, що підприємства повинні притримуватись стратегій завоювання і обслуговування нових сегментів ринку, а їх тактична поведінка повинна враховувати поведінку конкурентів. Це дозволить позбутися проблем, пов'язаних з проведенням заходів маркетингу, і позбутися надмірних затрат фінансових ресурсів.
Стратегічне планування діяльності підприємства з малою часткою ринку повинно:
проводити творчу сегментацію ринку, при якій підприємство фокусує свою увагу лише на деяких сегментах ринку, де воно може краще реалізувати свої переваги або має більше шансів запобігти зіткненню з ведучими конкурентами;
використовувати науково-дослідні і дослідно-конструкторські роботи, орієнтуючи їх на покращення технології з ціллю зниження витрат;
концентрувати свою увагу на рості прибутку, а не на збільшенні частки ринку, залишаючись при цьому спеціалізованими.
ЗМІСТ
|
АННОТАЦІЯ |
4 |
|
ВСТУП |
5 |
|
РОЗДІЛ 1 ТЕОРЕТИЧНІ ОСНОВИ СТРАТЕГІЧНОГО УПРАВЛІННЯ |
|
|
1.1. Суть, значення та основні поняття стратегічного управління |
7 |
|
1.2. Процес стратегічного управління |
10 |
|
1.3. Стратегічні альтернативи розвитку підприємницьких структур |
33 |
|
РОЗДІЛ 2 АНАЛІТИЧНІ АСПЕКТИ СТРАТЕГІЧНОГО УПРАВЛІННЯ НА КП ФАБРИЦІ "ЛУЧАНКА" |
|
|
2.1. Загальна характеристика КП фабрики "Лучанка" |
40 |
|
2.2. Стратегічний аналіз діяльності 2.2.1. Аналіз структури та використання основних фондів |
45 |
|
2.2.2. Аналіз чисельності та руху робочої сили |
48 |
|
2.2.3. Аналіз фонду заробітної плати |
49 |
|
2.2.4. Аналіз балансового прибутку |
51 |
|
2.2.5. Аналіз рентабельності |
52 |
|
2.2.6. Аналіз майна підприємства |
53 |
|
2.2.7. Аналіз дебіторської та кредиторської заборгованості |
58 |
|
2.3. Аналіз зовнішнього середовища |
60 |
|
2.4. SWOT-аналіз |
66 |
|
РОЗДІЛ 3 МЕТОДИЧНІ ПІДХОДИ ДО ВИБОРУ КУРСУ СТРАТЕГІЧНОГО РОЗВИТКУ ПІДПРИЄМСТВА 3.1. Вибір стратегічного шляху розвитку підприємства |
73 |
|
3.2. Оцінка ефективності стратегії розвитку підприємства |
76 |
|
4. ОХОРОНА ПРАЦІ ТА НАВКОЛИШНЬОГО СЕРЕДОВИЩА |
94 |
|
5. ЕКОНОМІКО-МАТЕМАТИЧНІ МЕТОДИ І МОДЕЛІ |
101 |
|
ВИСНОВОК |
111 |
|
СПИСОК ВИКОРИСТАНИХ ДЖЕРЕЛ |
112 |