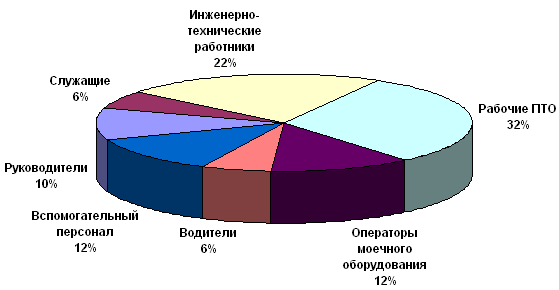
Анализ мотивации РТБ ОАО "СТПС"
- эффективная работа подчиненных (выполнение плановых заданий) – до 10% от оклада.
Итак, в целом премия специалистов будет достигать 35% от оклада. Сейчас премия колеблется от 20% от оклада до 45%, но ее размер не регламентируется никакими положениями.
Также в РТБ ОАО «СТПС» рекомендуется внедрить единовременные премии.
Специалистов следует премировать за внедрение и освоение нового оборудования. Максимальный размер премии должен составляет 5000 руб. Конкретный размер премии должен устанавливается в зависимости от объема выполненной работы в течение года.
В зависимости от стажа непрерывной работы в РТБ ОАО «СТПС» (с учетом стажа работы в государственном учреждении «Хозяйственного управления администрации Новосибирской области») сотрудникам один раз в год рекомендуется выплачивать вознаграждение за выслугу лет в размерах:
- от 1 до 3 лет – 50 % от среднемесячного оклада;
- от 3 до 5 лет – 60 % от среднемесячного оклада;
- от 5 до 10 лет – 70 % от среднемесячного оклада;
- от 10 до 15 лет – 80 % от среднемесячного оклада;
- от 15 до 20 лет – 90 % от среднемесячного оклада;
- свыше 20 лет – 100 % от среднемесячного оклада.
Пример расчета вознаграждений за выслугу лет специалистам РТБ ОАО «СТПС» приведен в таблице 3.1.
Таблица 3.1 – Расчет вознаграждения за выслугу лет для специалистов РТБ ОАО «СТПС» по итогам работы в 2008 году
| Должность | Стаж работы | Среднемесячный оклад, руб. | Начисления за выслугу лет, руб. |
| Заместитель главного бухгалтера | 10 лет | 9800,00 | 9800 * 70% / 100% = 6860,00 |
| Начальник отдела кадров | 5 лет | 7100,00 | 7100 * 60% / 100% = 4260,00 |
| Инженер по охране труда | 4 года | 8900,00 | 8900 * 60% / 100% = 5340,00 |
В целом, единовременная премия станет стимулом для закрепления сотрудников в организации. Предложенная система премирования сделает систему оплаты труда специалистов более прозрачной, увеличит размер премий, выплачиваемых сотрудникам, будет способствовать улучшению результатов труда.
3.2 Направления улучшения нематериальных факторов мотивационного воздействия на персонал
Среди тех форм стимулирования, которые следует рекомендовать для применения в РТБ ОАО «СТПС», можно выделить следующие:
организация питания внутри компании;
оплата транспортных расходов;
медицинское обслуживание;
помощь в получении дополнительного образования;
программы добровольного страхования;
проведение физкультурно-оздоровительных мероприятий;
организация совместных поездок.
Применение таких форм коллективной мотивации в системе управления персоналом может оказаться не только полезным, но и выгодным. Дело в том, что все сотрудники вынуждены тратить деньги на обеды и транспорт. Эти средства они получают от руководства в виде зарплаты. Существующая ныне система налогообложения такова, что выплачивать сотрудникам высокие оклады и при этом не нарушать закон компании не в состоянии из-за немыслимо высоких налоговых издержек. В то же время оплата таких расходов фирмой не влечет за собой столь высоких издержек. Таким образом, система оплаты части расходов сотрудников компанией выгодна и тем и другим. С другой стороны, большинство работников хотят иметь доступ к качественному медицинскому обслуживанию, спортивным сооружениям, получать дополнительное образование, иметь страховки и дополнительные пенсии. Однако эти расходы по карману далеко не всем. Если эти расходы берет на себя компания, то они становятся гораздо доступнее из-за того, что компании легче обеспечить меньшую стоимость этих услуг, чем отдельному человеку. Таким образом, получение от компании тех дополнительных благ, которые работник не может позволить себе сам, повышает его заинтересованность в работе в компании, то есть серьезно мотивирует его.
В современных условиях предоставление значительного социального пакета может быть гораздо более привлекательным способом компенсации сотрудникам фирмы, чем простое повышение зарплаты. При этом важно определить, какие формы коллективного стимулирования будут наиболее эффективны для конкретной компании. Особенно это касается тех компаний, которые на определенном этапе развития значительно ограничены в средствах для проведения социальных программ.
4. Развитие системы управления карьерой включает в себя создание планов карьеры для каждого сотрудника. За составление планов должен отвечать руководитель структурного подразделения, в котором работает сотрудник. Планом карьеры должно предусматриваться повышение в должности каждые 1 – 2 года.
В ходе исследования было разработано Положение об управлении карьерой персонала РТБ ОАО «СТПС» (приложение Л).
Управление карьерой сотрудников на предприятии может быть реализовано посредством регулярного выполнения администрацией и уполномоченными лицами комплекса работ в отношении конкретных работников (таблица 3.2).
На первом этапе на основании результатов проведенного тестирования и собеседования с руководителем необходимо определить цель и пути реализации карьеры, которые включают материальные, социальные, индивидуальные компоненты.
На втором этапе работника РТБ ОАО «СТПС» должны познакомить с предполагаемым карьерным путем, представляющим последовательность должностей, на которых необходимо проработать прежде, чем занять целевую должность, а так же набор средств, необходимых для приобретения требуемой квалификации (повышение квалификации, обучение на курсах, самообразование, прикрепление к наставнику, стажировка).
Таблица 3.2 – Действия администрации по управлению карьерой сотрудников РТБ ОАО «СТПС»
| Этап | Планирование | Включение в резерв | Профессиональное развитие | Оценка работника и его работы | Представление информации |
| 1. Найм работника | Определение цели карьеры | Потенциальный |
Психофизиологическая Общие данные |
Общие сведения о карьере | |
| 2. Начало трудовой деятельности | Типовой план карьеры | Предварительный | Наставничество | Результаты труда |
Введение данных в базу Включение в резерв |
| 3. Работа в должности |
Индивидуальный план карьеры Карьерограмма |
Окончательный | Стажировка | Комплексная |
Обновление данных в базе Информация о вакансиях |
| 4. Назначение на новое место | Уточнение плана карьеры | Решение о назначении на должность |
Курсы повышения квалификации Самообразование |
Трудовой потенциал | Информация о вакансиях |
| 5. Анализ карьерных процессов | Анализ плана работника и предприятия | Анализ резерва по уровням | Анализ видов подготовки | Потенцииальные резервы | Анализ информации |
Основанием для составления карьерного пути являются типовые схемы профессионально-квалификационных перемещений работников. Для такого предварительного планирования так же могут быть использованы схемы должностных передвижений.
По окончании одного года исполнения работником основных профессиональных обязанностей его включают в окончательный резерв и составляют план его должностного перемещения (третий этап). Работник РТБ ОАО «СТПС» должен быть включен в систему карьерного продвижения на ближайшие 3 – 5 лет с момента назначения на должность.
План карьеры должен включать следующие разделы:
- общие положения плана профессионального развития работника;
- предполагаемые в будущем должности и необходимая для этого подготовка;
- наименование должностей, на которых могут быть проведены стажировка и временное исполнение обязанностей.
На четвертом этапе происходит уточнение и корректировка плана карьеры в связи с назначением работника на новую должность, а так же составление плана на следующие 4 – 5 лет.
Пятый этап включает анализ планов и их реализацию, выявление причин отклонений, разработку рекомендаций, направленных на рациональное использование потенциала работника.
Функции административных работников РТБ ОАО «СТПС» по включению персонала в резерв на каждом этапе карьеры следующий:
На первом этапе производится комплектование потенциального резерва, для чего на предприятии должен быть создан контингент перспективных работников, включающий всех молодых специалистов и тех, кто заканчивает учебные заведения без отрыва от производства. Потенциальный резерв составляют кандидаты в предварительный резерв и затем в окончательный. Потенциальный резерв должен быть значительно
больше предварительного.
На втором этапе в РТБ ОАО «СТПС» должен быть создан предварительный резерв. Этот резерв следует формировать на основании сравнительных оценок профессиональных качеств кандидатов.
На третьем этапе в РТБ ОАО «СТПС» необходимо определить состав работников, входящих в окончательный резерв. Он должен включать только тех работников РТБ ОАО «СТПС», которые в наибольшей степени соответствуют всем критериям его формирования. Основанием для включения в него являются высокие результаты труда. Величина резерва по РТБ ОАО «СТПС» должна превышать потребности в руководящих кадрах. Следует придерживаться соотношения между количеством отобранных кандидатов и числом вероятных вакансий (не менее чем два к одной). Необходимо отметить, что резерв может быть сформирован из кандидатов не обязательно работающих в подразделении, для которого предназначен резерв.
На четвертом этапе на основании сопоставления характеристик работников и результатов их работы с требованиями искомого рабочего места производится решение о назначении одного из них на должность.
На пятом этапе – адаптация, помощь и окончательное утверждение кандидата на вакантное место.
Критериями формирования окончательного резерва являются результаты выполнения задач, решаемых руководителями и специалистами РТБ ОАО «СТПС» на занимаемой им ступени управления в период выдвижения в резерв.
Ниже представлены критерии оценки руководителей и специалистов по видам резерва (таблица 3.3).
Рекомендуемый порядок проведения оценки кандидатов в РТБ ОАО «СТПС» состоит в следующем:
Таблица 3.3 – Критерии оценки руководителей и специалистов РТБ ОАО «СТПС» по видам резерва
| Вид резерва | Критерии | Показатели критериев формирования резерва |
| Потенциальный | Социально-демографические требования |
Уровень образования Опыт практической работы и работы с людьми Возраст, здоровье (определяются по документам личного дела) |
| Предварительный | Профессиональные управленческие качества |
Экспертные оценки профессиональных и личных качеств кандидата в резерв (определяются по результатам оценки опроса и тестирования) |
| Окончательный | Результаты работы |
Конечные результаты производственной деятельности (по результатам выполнения производственных задач) Согласие кандидата занять определенную должность |
| Решение о назначении | Интегрированная характеристика | Сравнение требований рабочего места с комплексной характеристикой претендента |
Генеральный директор ОАО «СТПС» должен принять решение и издать приказ, обязывающий провести текущую оценку определенной группы сотрудников на предприятии в определенный срок;
Далее издается приказ по предприятию с приложением, содержащим пакет документов, регламентирующих предстоящую оценку;
Проводится оценка сотрудников РТБ ОАО «СТПС»;
Издается приказ по итогам оценки;
Принимаются меры по реализации принятых решений.
Подготовительный этап – это этап, в течение которого:
- должны быть уточнены должностные инструкции и положения об отделах. При этом необходимо решить, что определяет успех работника при работе в конкретной должности на РТБ ОАО «СТПС», то есть должны быть выделены из общего перечня функций наиболее важные с точки зрения достижения стоящих перед ним целей. На основе этого уточняются показатели и критерии оценки результативности труда по каждой должности и требуемые при этом деловые и личностные качества;
- должны быть определены сроки и состав оценочных комиссий;
- должен быть составлен график проведения оценки, списки работников, подлежащих оценке;
- должны быть собраны и проанализированы данные на кандидатов путем заполнения специальных бланков и форм;
- должно быть проведено ознакомление с подготовленными материалами членов комиссии и оцениваемых;
- в течение всего подготовительного периода необходимо организовывать и проводить разъяснительную работу о целях и порядке проведения оценки.
Для составления выводов из результатов проведенной оценки в РТБ ОАО «СТПС» должна быть сформирована специальная комиссия.
Следующий этап – проведение оценки кандидатов. График проведения оценки доводится до сведения оцениваемых не менее чем за месяц до ее начала.
Основным экспертом выступает непосредственный руководитель оцениваемого сотрудника. Для оценки работника его непосредственный руководитель должен заполнить форму, в которой он отмечает уровень проявления той или иной характеристики работника.
Общая оценка формируется на основании проставления баллов работниками отдела кадров по отмеченным первым экспертом позициям.
Результаты общей оценки работника составляются его непосредственным руководителем на основе:
- систематических наблюдений за поведением подчиненного и на основе результатов его трудовой деятельности;
- периодических собеседований;
- экспертной оценки деловых и личностных качеств и результатов
труда.
На основании представленных данных специальная комиссия должна сформировать выводы для отнесения кандидата к определенному виду резерва.
Комиссия по результатам оценки вправе внести на рассмотрение руководителя РТБ ОАО «СТПС» следующие рекомендации:
- оставить работника в прежней должности для дальнейшего накопления опыта;
- оставить в прежней должности и в связи с высокой эффективностью работы присвоить более высокий разряд;
- горизонтальное перемещение с целью повышения эффективности использования работника;
- горизонтальное перемещение с целью повышения трудовой мотивации;
- зачисление в резерв для выдвижения на более высокую должность;
- перевод на более высокую должность;
- повышение в должности;
- направление на повышение квалификации или переподготовку.
Указные решения могут быть приняты в срок не позднее одного месяца со дня проведения оценки.
Достижение целей, реализация функций и технологий управления карьерным процессом РТБ ОАО «СТПС» должны происходить на основе определенных принципов, основными из которых могут быть:
- коллегиальность в принятии решений по карьере;
- совмещение целей организации и индивидуальных интересов менеджера;
- непрерывность развития и продвижения менеджеров;
- прозрачность процедур и технологий оценки, механизма должностных перемещений (информирование персонала о вакансиях, об условиях их замещения, критериях отбора);
- экономичность развития, отбора и продвижения (например, обучение в деятельности, «новые знания – под новую должность»).
Прирост доходов позволит покрыть затраты предприятия, связанные с совершенствованием системы стимулирования труда персонала РТБ ОАО «СТПС». При этом реализация предложенных мероприятий будет нацелена на повышение эффективности деятельности предприятия в долгосрочном плане, что позволит предприятию получить гораздо больший экономический эффект.
3.3 Оценка социально-экономической эффективности предложенных мероприятий
Предполагается, что внедрение новой системы оплаты труда рабочих приведет к росту производительности труда как минимум на 5%. Это произойдет за счет сокращения непроизводительных затрат рабочего времени, а также уменьшения брака, поскольку рабочие станут ответственнее относиться к выполняемой работе.
Прогнозные показатели производительности труда рабочих, выручки организации и средней заработной платы рабочих при ставке оплаты труда 40% от стоимости выполненных работ приведены в таблице 3.4.
Таблица 3.4 – Прогнозные показатели по оплате труда рабочих по РТБ ОАО «СТПС» в 2009 году
| Наименование показателя | Единица измерения | Динамика по годам | ||
| 2 пол. 2008 г. | 1 пол. 2009 г. | 2 пол. 2009 г. | ||
| Объем оказанных услуг | тыс.р. | 31168,80 | 32727,20 | 34363,60 |
| Производительность труда | тыс.р. | 577,20 | 606,06 | 636,40 |
| Фонд оплаты труда рабочих | тыс. р. | 2569,60 | 6545,40 | 6872,70 |
| Средняя заработная плата рабочих | руб./чел. | 7931,00 | 20202,00 | 21212,10 |
Источником повышения заработной платы рабочих станет прирост выручки организации и прибыли РТБ ОАО «СТПС» за счет повышения производительности труда рабочих, снижения непроизводительных расходов рабочего времени.
Экономический эффект от реализации предложенных мероприятий составит:
прирост дохода – прирост расходов на заработную плату;
В 1 полугодии 2009 года по сравнению со 2 полугодием 2008 года:
(32727,2 – 31168,8) – (6545,4 – 2569,6) = - 2417,4 тыс. руб.
Во 2 полугодии 2009 года по сравнению с 1 полугодием 2009 года:
(34363,6 – 32727,2) – (6872,7 – 6545,4) = 1309,1 тыс. руб.
Если в 1 полугодии 2009 года прирост расходов будет больше прироста доходов, поскольку произойдет существенное увеличение заработной платы рабочих, то в последующие полугодия убытки предприятия окупятся – прирост расходов на зарплату будет меньше, чем прирост доходов РТБ ОАО «СТПС», вызванный увеличением производительности рабочих.
Оценка затрат на предложенные мероприятия по совершенствованию нематериальных факторов стимулирования труда персонала РТБ ОАО «СТПС» приведена в таблице 3.5.
Таблица 3.5 – Оценка текущих расходов РТБ ОАО «СТПС», связанных с совершенствованием системы нематериального стимулирования труда сотрудников предприятия
| Наименование затрат | Сумма расходов в месяц на всех сотрудников, тыс. руб. | Сумма расходов в год а все сотрудников, тыс. руб. |
| Организация питания внутри компании | 80,90 | 970,80 |
| Оплата транспортных расходов | 40,40 | 484,80 |
| Медицинское обслуживание | 11,20 | 134,40 |
| Помощь в получении дополнительного образования | - | 60,00 |
| Программы страхования | 45,50 | 546,00 |
| Организация совместных поездок | - | 180,00 |
| Итого | - | 2376,00 |
Итак, анализ показал, что увеличение расходов предприятия, связанное с совершенствованием системы нематериального стимулирования труда сотрудников составят 2376 тыс. руб. в год. Источником же финансирования затрат в краткосрочной перспективе может стать выгода от реализации мероприятий, направленных на повышение мотивационной активности персонала РТБ ОАО «СТПС».
В соответствии с опытом российских предприятий предложенная группа мероприятий, направленная на стимулирование эффективного труда персонала, будет способствовать увеличению доходов РТБ ОАО «СТПС» в среднем на 10%, что составит 8097,3 тыс. руб. в год. Таким образом, эффект от внедрения нематериальных факторов стимулирования составит 5721,3 тыс. руб.
Прирост доходов позволит покрыть затраты предприятия, связанные с совершенствованием системы стимулирования труда персонала РТБ ОАО «СТПС». При этом реализация предложенных мероприятий будет нацелена на повышение эффективности деятельности предприятия в долгосрочном плане, что позволит РТБ ОАО «СТПС» получить гораздо больший экономический эффект.
Предложенные мероприятия принесут не только экономический, но и социальный эффект специалистам РТБ ОАО «СТПС». Создание открытой системы продвижения также будет способствовать снятию напряженности в коллективе и снижению конфликтности на основе объективных назначений на вышестоящие должности.
Также наличие планов деловой карьеры и повышение мотивации работы персонала за счет материальных и нематериальных факторов стимулирования будет способствовать снижению текучести кадров предприятия, по оценкам специалистов на 5 – 7%, что также свидетельствует о высокой социальной эффективности предлагаемых мероприятий.
Заключение
Подводя итоги работы, следует отметить установленную важность и актуальность изучаемого вопроса, как в теоретическом, так и в практическом аспектах.
Итак, мотивация человека к деятельности понимается как совокупность движущих сил, побуждающих человека к осуществлению определенных действий. В настоящее время ни одна организация не сможет добиться успеха, игнорируя проблему мотивации персонала, при этом осуществление программ стимулирования труда всегда требует существенных затрат, но эффект, который они могут принести, значительно больше. Ведь именно сотрудники являются главным ресурсом любой компании.
Существует ряд способов, которые влияют на повышение мотивации труда: планирование карьеры, система социально-психологических факторов, внутренние коммуникации, вовлечение персонала в процесс принятия деловых решений, признание и благодарность, корпоративная культура, применение новых форм оплаты труда.
Одним из основных факторов мотивации персонала для выполнения работы является оплата труда, выступающая в форме заработной платы. Существует несколько факторов, обуславливающих размеры выплат для гарантированного привлечения, мотивации и удержания необходимого персонала, наиболее значимые из них — это состояние рынка труда и характер деятельности организации.
В результате проведенного практического исследования системы мотивационного воздействия на персонал РТБ ОАО «СТПС» были сделаны следующие выводы.
В составе заработной платы рабочих РТБ ОАО «СТПС» сокращается доля окладов. Выплата премиальных стимулирует рабочих к эффективному труду, поскольку именно от качества их работы зависит сумма начисленной заработной платы. Но при этом заработная плата рабочих РТБ ОАО «СТПС» ниже средней заработной платы рабочих автосервисных предприятий по г. Новосибирску. Также в качестве отрицательной черты существующей системы оплаты труда рабочих можно отметить тот факт, что происходит снижение коэффициента отношения заработной платы по рабочим различных цехов к средней заработной плате по предприятию, т.е. фактически снижается ценность труда рабочих для РТБ ОАО «СТПС».
Для совершенствования системы стимулирования труда сотрудников РТБ ОАО «СТПС» было рекомендовано внедрить следующие мероприятия:
- изменить систему оплаты труда рабочих;
внедрить нематериальные факторы стимулирования: питание внутри компании, оплату транспортных расходов, медицинское обслуживание, помощь в получении дополнительного образования, программы добровольного страхования, проведение физкультурно-оздоровительных мероприятий, совместные поездки;
- развить систему управления карьерой в целях повышения заинтересованности работы персонала на предприятии.
Для совершенствования системы стимулирования труда сотрудников РТБ ОАО «СТПС» было рекомендовано внедрить следующие мероприятия:
- изменить систему оплаты труда менеджеров по сбыту, поскольку именно от эффективности их работы зависит финансовый результат деятельности предприятия;
внедрить нематериальные факторы стимулирования: питание внутри компании, оплату транспортных расходов, медицинское обслуживание, помощь в получении дополнительного образования, программы добровольного страхования, проведение физкультурно-оздоровительных мероприятий, совместные поездки;
- развить систему управления карьерой в целях повышения заинтересованности работы персонала на предприятии.
Годовой экономический эффект за счет изменения системы оплаты труда менеджеров по продажам организации составит 12831,6 тыс. руб.
Увеличение расходов предприятия, связанное с совершенствованием системы нематериального стимулирования труда сотрудников составят 2376 тыс. руб. в год. Источником же финансирования затрат в краткосрочной перспективе может стать выгода от реализации мероприятий, направленных на повышение мотивационной активности персонала РТБ ОАО «СТПС».
В соответствии с опытом российских предприятий предложенная группа мероприятий, направленная на стимулирование эффективного труда персонала, будет способствовать увеличению доходов РТБ ОАО «СТПС» в среднем на 10%, что составит 8097,3 тыс. руб. в год. Таким образом, эффект от внедрения нематериальных факторов стимулирования составит 5721,3 тыс. руб.
Предложенные мероприятия принесут не только экономический, но и социальный эффект специалистам РТБ ОАО «СТПС». Создание открытой системы продвижения также будет способствовать снятию напряженности в коллективе и снижению конфликтности по причине не субъективных назначений на вышестоящие должности.
Наличие планов деловой карьеры и повышение мотивации работы персонала за счет материальных и нематериальных факторов стимулирования будет способствовать снижению текучести кадров предприятия, по оценкам специалистов на 5 – 7%, что также свидетельствует о высокой социальной эффективности предлагаемых мероприятий.
Годовой экономический эффект за счет изменения системы оплаты труда менеджеров по продажам организации составит 12831,6 тыс. руб.
Увеличение расходов предприятия, связанное с совершенствованием системы нематериального стимулирования труда сотрудников составят 2376 тыс. руб. в год. Источником же финансирования затрат в краткосрочной перспективе может стать выгода от реализации мероприятий, направленных на повышение мотивационной активности персонала РТБ ОАО «СТПС».
В соответствии с опытом российских предприятий предложенная группа мероприятий, направленная на стимулирование эффективного труда персонала, будет способствовать увеличению доходов РТБ ОАО «СТПС» в среднем на 10%, что составит 8097,3 тыс. руб. в год. Таким образом, эффект от внедрения нематериальных факторов стимулирования составит 5721,3 тыс. руб.
Предложенные мероприятия принесут не только экономический, но и социальный эффект специалистам РТБ ОАО «СТПС». Создание открытой системы продвижения также будет способствовать снятию напряженности в коллективе и снижению конфликтности по причине не субъективных назначений на вышестоящие должности.
Наличие планов деловой карьеры и повышение мотивации работы персонала за счет материальных и нематериальных факторов стимулирования будет способствовать снижению текучести кадров предприятия, по оценкам специалистов на 5 – 7%, что также свидетельствует о высокой социальной эффективности предлагаемых мероприятий.
Список использованных источников
Абакумова Н.Н., Подовалова Р.Я. Политика доходов и заработной платы: Учебное пособие. – М.: Инфра-М, 2005. – 258 с.
Адамчук В.В., Ромашов О.В., Сорокина М.Е. Экономика и социология труда. – М.: ЮНИТИ, 2004. – 412 с.
Бахарев А. Методы немонетарной мотивации и подходы к ней // Мотивация и оплата труда. – 2006. - №4. – С. 21 – 32.
Бахарев А. Мотиваторы для персонала // Система управления персоналом. – 2005. - №3. – С. 26 – 29.
Беляева М. Оплата труда топ-менеджеров: постановка вопроса // Человек и труд. – 2006. - №6. – С. 75 – 79.
Волгин Н.А., Николаев С.Р. Доходы работника и результативность производства (проблемы, реалии, перспективы). – М.: Универсум, 2005. – 354 с.
Волгин Н.А. Мотивационный механизм взаимосвязи доходов работника и результативности производства. – М.: РАУ, 2004. – 280 с.
Генкин Б.М. Организация, нормирование и оплата труда на промышленных предприятиях: Учебник для вузов. – М.: Издательство НОРМА, 2003. – 464 с.
Достойная оплата труда – цель и средство повышения уровня жизни // Человек и труд. – 2006. - №7. – С. 12 – 16.
Кулагин О.А. Как разработать систему стимулирования персонала ? // Директор-Инфо. - 2007. – С. 7 – 11.
Мишурова И.В., Кутелев П.В. Управление мотивацией персонала: учебно-практическое пособие. – М.: МарТ, 2005. – 342 с.
Никифоров А.Н. О регулировании оплаты труда // Общество и экономика. – 2005. - № 7 – 8. - С. 95 – 108.
Никифоров А.Н. Основные направления реформирования заработной платы // Экономист. - 2006. - №4. - С. 38 – 45.
Оплата труда. Вопросы. Ответы. Документы // Труд и право. – 2005. – № 24. – С. 3–92.
Оплата отпуска // Справочник кадровика. – 2006. – № 1. – С. 77.
Пакулин В. Совершенствование механизма мотивации труда // Человек и труд. – 2006. - №8. – С. 65 – 66.
Положение об оплате труда и премировании работников // Экономика и учет труда. - 2005. - №4. – С. 12 – 30.
Посадсков Е. Стимулирующие системы: опыт и современная практика // Человек и труд. – 2007. - №4. –С. 76 – 80.
Пошерстник Е.Б., Мейксин М.С. Заработная плата в современных условиях. – СПб.: Герда, 2008. – 224 с.
Ракоти В.Д. Заработная плата и предпринимательский доход – М.: Финансы и статистика, 2006. – 312 с.
Слезингер Г.Э. Труд в условиях рыночной экономики. Учебное пособие. – М.: Инфра – М, 2005. – 362 с.
Соболевская А.А. Зарубежный опыт организации заработной платы и его применение в России // Труд за рубежом. – 2007. - №1. – С. 3 – 9.
Татарников А. А. Оплата труда в странах с рыночной экономикой. – М.: ИНФРА-М, 2004. – 408 с.
Трудовой Кодекс Российской Федерации. Официальный текст. – М.: Омега-Л, 2009. – 182 с.
Управление персоналом / Под ред. Т.Ю. Базарова, Б.Л. Еремина. – М.: НОРМА, 2007. – 784 с.
Управление персоналом: Учебник. / Под ред. А.И. Турчинова. – М.: Изд – во РАГС, 2008. – 488 с.
Управление персоналом. Планирование человеческих ресурсов организации. – М.: Инфра-М, 2008. – 168 с.
Управление персоналом в условиях социально – рыночной экономики. / Под ред. Марра Р., Шмидта Г. – М.: Статистика, 2008. – 412 с.
Управление персоналом организации: Учеб./ Гос. Ун-т упр., Под ред. А.Я.Кибанова. - 2 изд., доп. и перераб. – М.: Инфра-М, 2008. – 542 с.
Управление человеческими ресурсами. / Под ред. Н.А. Гореловой, А.И. Тучкова. – СПб.: Артен, 2008. – 166 с.
Шабанова Г.П. Системы оплаты труда и премирования на предприятии // Справочник кадровика. – 2008. - №8. – С. 6 – 18.
Шапиро С.А. Мотивация и стимулирование персонала. – М.: МИК, 2006. – 346 с.
Щукин В. «Пульсирующий» фонд оплаты труда, или почему будущее – не за твердыми окладами, а за компенсационными схемами // Человек и труд. – 2004. - №6. – С. 69 – 74.
Щукин В. Переменный оклад или почему заработная плата подчас не адекватна бизнес целям // Человек и труд. – 2008. - №8. – С. 62.
Экономика и социология труда. – Новосибирск: НГУЭиУ, 2007. – 152 с.
Экономика (социально-трудовые отношения) / Под ред. Н.А.Волгина, Ю.Г.Одегова. – М.: Экзамен, 2008. – 554 с.
Экономика труда / Под ред. П.Э.Шлендера, Ю.П.Кокина. – М.: Юрист, 2008. – 346 с.
Экономика труда и социально-трудовые отношения / Под ред. Г.Г.Меликьяна, Р.П.Колосовой. – М.: МИК, 2009. – 512 с.
Яковлев Р.А. Оплата труда в организации. – М.: МЦФЭР, 2008. – 280 с.
Яковлев Р.А. Оплата труда на предприятии. – М.: Центр экономики и маркетинга, 2009. – 318 с.
Приложение А
Характеристика факторов, влияющих на мотивацию
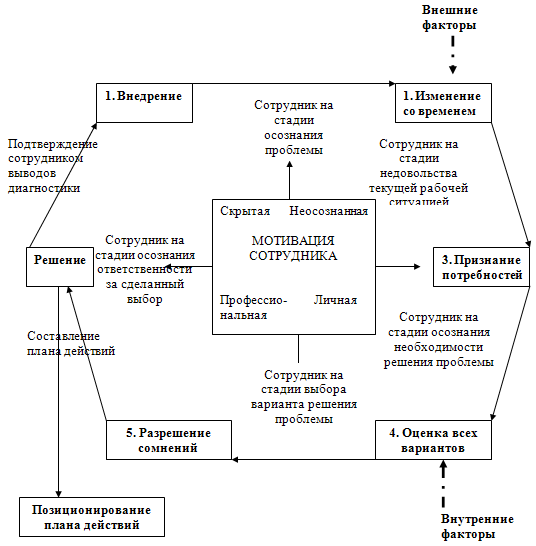
Рисунок А.1 – Схема мотивации сотрудника
Приложение Б
Трудовой потенциал РТБ ОАО «СТПС»
Таблица Б.1 – Система кадровых показателей организации в 2007 – 2008 гг.
| Наименование показателя | Единица измерения | Динамика по годам | ||
| 2 пол. 2007 г. | 1 пол. 2008 г. | 2 пол. 2008 г. | ||
|
Численность персонала на конец периода, всего в том числе по категориям: рабочие руководители специалисты прочие служащие |
чел. |
54 38 6 4 6 |
49 35 5 3 6 |
59 40 5 3 11 |
| Текучесть кадров | чел. | 3 | 1 | 4 |
|
Образовательный состав персонала: - неполное среднее - общее среднее - среднеспециальное незаконченное высшее высшее |
чел. | - 3 42 5 4 |
- 5 34 4 6 |
- 4 41 6 8 |
|
Возрастной состав персонала: - до 18 лет - 18-25 лет - 26-36 лет - 37-50 лет - свыше 50 лет |
чел. | - 15 30 6 3 |
- 16 23 6 4 |
- 15 34 7 3 |
| Средний возраст работающих | лет | 31 | 32 | 32 |
|
Структура персонала по полу: -женщин - мужчин |
% | 29 71 |
32 68 |
37 63 |
|
Распределение ППП по общему стажу: - до 1 года - 1-3 года - 3-5 лет 5-10 лет более 10 лет |
чел. | 5 7 16 20 6 |
5 7 16 15 6 |
7 12 20 15 5 |
Приложение В
Квалификационный состав персонала РТБ ОАО «СТПС»