Менеджмент качества проектов
Рынок строительных материалов имеет достаточно выраженный сезонный характер, что определяет нагрузку по организации сбытовой деятельности, которая носит пиковый характер в летний период.
В 2007 г. было произведено 2 026,2 млн. усл. плит шифера, в 2006 г. – 1 937,6 млн. усл. плит. Расчет рыночных показателей по шиферу затруднен переводом условных плиток, в которых традиционно измеряется шифер, в квадратные метры, в которых измеряется большая часть кровельных материалов. Таможенная статистика приводит, в свою очередь, данные в килограммах. Поэтому нижеприведенные оценки не исключают некоторых погрешностей.
Воспользуемся тем, что физический смысл условного шиферного листа – это пластина размером 1 750 х 1 130 мм и толщиной 5,8 мм. Средняя масса 1 кв. м товарного шифера составляет около 13 кг, а средняя толщина-8–10 мм (от 6 до 20 мм).
По статистическим данным, производство шифера в 2007 г. увеличилось на 4,55% и составило 2 026, 2 млн. усл. плит. Экспорт шифера из России идет в основном на рынки Азербайджана, Казахстана и Молдавии, а импортные поставки (преимущественно из Кореи, Китая и Малайзии) в связи с малыми объемами существенного влияния на состояние внутреннего рынка не оказывает.
Производство асбестоцементных кровельных листов (шифера) сократилось в России в 2008 году, по сравнению с 2007 годом, более чем на 3% – до 1,8 миллиарда условных плит.
Сокращение производства шифера связано с активным распространением в России конкурирующих кровельных материалов – черепицы, металлочерепицы, рубероида и кровельного железа. К тому же в 2008–2009 гг. на падение производства шифера в РФ также оказал влияние такой фактор, как проявление в России последствий мирового финансового кризиса.
Напрямую кризис вряд ли окажет влияние на производство шифера. Однако некоторое влияние может быть в результате психологического фактора, так как сегодня люди меньше стали тратить деньги и не делают крупных приобретений.
В дальнейшем прогнозируется постепенное снижение производства шифера на фоне роста потребления более современных кровельных материалов. Есть и другие оценки. По мнению экспертов «Инфомайн», объем производства асбестоцементных листов к 2010 г. увеличится на 30% (по отношению к 2005 г.) и составит 2 560 млн. условных плиток. При этом прирост производимой продукции будет осуществляться как за счет роста экспорта этой продукции в страны СНГ, так и за счет внутреннего потребления.
2.3 Технико-экономический и финансовый анализ ОАО «Комбинат Красный Строитель»
Наличие и движение основных фондов
Важнейшим показателем производственной структуры ОПФ является доля активной части в их общей стоимости. Это связано с тем, что объем выпуска продукции, производственная мощность и другие экономические показатели работы предприятия в значительной мере зависят от величины активной части ОПФ. Поэтому повышение ее доли до оптимального уровня является одним из направлений совершенствования производственной структуры ОФ на предприятии. Структура основных фондов ОАО «Комбинат Красный строитель» представлена в таблице 1.
Таблица 1. Структура основных фондов
Показатели |
Нач. 2007 года |
Кон. 2007 года Кон. 2007 |
Кон. 2008 годаКон. 2008 |
|||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | |
|
Производственные |
106296 |
92,3 |
125589 |
99,4 |
160702 |
99,5 |
|
Непроизводственные |
8824 |
7,7 |
727 |
0,6 |
769 |
0,5 |
|
Активные |
43196 |
30 |
55688 |
44,1 |
88601 |
54,9 |
|
Пассивные |
71924 |
70 |
70628 |
55,9 |
72870 |
45,1 |
Коэффициенты обновления и выбытия используются для более детального анализа процесса воспроизводства основных фондов.
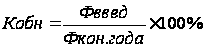 ,
где:
Фввед – стоимость введенных основных фондов.
Фкон. года – стоимость ОФ на конец года.
Составим вспомогательную таблицу 2 для расчета коэффициента обновления ОПФ.
Таблица 2. Вспомогательная таблица для расчета коэффициента обновления
|
Показатели |
2007 год |
2008 год |
|
Фввед, тыс. руб. |
19460 |
35988 |
|
Фкон, года, тыс. руб. |
126316 |
161471 |
|
Кобн.% (стр. 1 / стр. 2) |
0,15 |
0,22 |
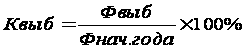 ,
где:
Фвыб – стоимость выбывших основных фондов.
Фнач. года – стоимость ОФ на начало года.
Составим вспомогательную таблицу 3 для для расчета коэффициента выбытия ОПФ.
Таблица 3. Вспомогательная таблица для расчета коэффициента выбытия
|
Показатели |
2007 год |
2008 год |
|
Фвыб, тыс. руб. |
8264 |
833 |
|
Фнач.года, тыс. руб. |
115120 |
126316 |
|
Квыб, % (стр. 1 / стр. 2) |
0,07 |
0,01 |
Анализируя эти два показателя можно сделать следующий вывод: превышение величины Кобн. по сравнению с Квыб. свидетельствует о том, что идет процесс обновления ОПФ. Такая тенденция наблюдается в 2007 и в 2008 годах.
Показатели эффективности использования ОПФ.
Обобщающим показателем, характеризующим использование основных фондов на предприятии, является показатель фондоотдачи. Для его расчета используется следующая формула:
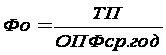 ,
где
ТП – товарная продукция предприятия в стоимостном выражении;
ОПФср. год – среднегодовая стоимость основных производственных фондов.
Составим вспомогательную таблицу 4 для расчета фондоотдачи.
Таблица 4. Вспомогательная таблица для расчета фондоотдачи
|
Показатели |
2007 год |
2008 год |
|
ТП, тыс. руб. |
518600 |
723700 |
|
ОПФср год, тыс. руб. |
115942,5 |
143145,5 |
| Фо, руб./руб. (стр. 1 / стр. 2) | 4,47 | 5,06 |
Анализируя показатель, выявилось, что в 2007 году на 1 руб. ОПФ приходилось 4,47 руб. товарной продукции, а в 2008 году этот показатель вырос до 5,06 руб. Это говорит о положительной тенденции изменения фондоотдачи.
Обеспеченность оборотными средствами.
Для анализа структуры оборотных средств составим таблицу 5.
Таблица 5. Структура оборотных средств предприятия.
|
Состав элементов оборотных средств |
Нач. 2007 года |
Кон. 2007 года 99 |
Нач. 2008 года 00 |
Кон.2008 года | ||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
|
Запасы |
31471 |
52,24 |
50806 |
65,54 |
49360 |
65,15 | 67028 | 62,95 |
|
Налог на добавленную стоимость по приобретенным ценностям |
2138 | 3,55 | 5290 | 6,82 | 5290 | 6,98 | 5959 | 5,6 |
|
Долгосрочная дебиторская задолженность |
277 |
0,46 |
5092 |
6,57 |
5092 |
6,72 | 5857 | 5,5 |
|
Краткосрочная дебиторская задолженность |
22834 | 37,92 | 14804 | 19,1 | 14493 | 19,1 | 19842 | 18,63 |
|
Краткосрочные финансовые вложения |
24 | 0,04 | 24 | 0,03 | 24 | 0,03 | 1 | 0,0009 |
| Денежные средства | 3501 | 5,81 | 1501 | 1,94 | 1501 | 1,98 | 7798 | 7,32 |
|
Итог |
60245 |
100 |
77517 |
100 |
75760 |
100 |
106485 |
100 |
В начале 2007 года наибольшую долю в структуре оборотных фондов предприятия составляли запасы: 52,24%, куда входят сырье и материалы, готовая продукция и товары для перепродажи, и расходы будущих периодов.
Данный факт можно выделить как положительный момент, т. к. запасы являются собственными средствами предприятия. К концу 2007 года этот показатель увеличился до 65,54%. но уже с начала 2008 года доля запасов начала уменьшаться и к концу 2008 года составляла 62,95%.
В начале 2007 года большой удельный вес имела краткосрочная дебиторская задолженность 37,92%, но уже к концу 2007 года уменьшилась практически в 2 раза и составила 19,1%, и продержалась на этом уровне до начала 2008 года, и в незначительной мере снизилась к концу года.
В целом же можно сказать, что в 2008 году по сравнению с 2007 наблюдается улучшение состояния предприятия по одним показателям, таким как запасы и краткосрочная дебиторская задолженность, но в то же время ухудшение по показателю долгосрочной дебиторской задолженности.
Показатели уровня использования оборотных средств
Важнейшими показателями использования оборотных средств на предприятии являются коэффициент оборачиваемости оборотных средств и длительность одного оборота.
Коэффициент оборачиваемости показывает, сколько оборотов совершили оборотные средства за анализируемый период. Он определяется по формуле:
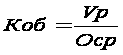 ,
где:
Vр – выручка от реализации продукции;
Оср – средний остаток оборотных средств за отчетный период.
Продолжительность (длительность) одного оборота показывает, за какой срок к предприятию возвращаются его оборотные средства в виде выручки от реализации продукции. Он определяется по формуле:

Составим вспомогательную таблицу 6 для расчета коэффициента оборачиваемости ОбС и длительности оборота.
Таблица 6. Вспомогательная таблица для расчета коэффициента оборачиваемости ОбС и длительности оборота
|
Показатели |
2007 год |
2008 год |
|
Vр, тыс. руб. |
555062 |
762028 |
|
Оср, тыс. руб. |
68881 |
91122,5 |
|
Коб (стр. 1 / стр. 2) |
8,06 |
8,36 |
|
Д, дней (360/стр. 3) |
44,67 |
43,06 |
Данные показатели имеют положительную динамику. Наблюдается как рост коэффициента оборачиваемости, что говорит об увеличении скорости оборота оборотных средств предприятия, так и снижение длительности оборота, что свидетельствует о сокращении срока возврата оборотных средств в виде выручки от реализации продукции.
Использование материальных ресурсов
Структура затрат представляет соотношение отдельных элементов затрат в общей величине затрат на предприятии (табл. 7).
Таблица 7. Структура затрат на предприятии
|
Вид затрат |
2007 год |
2008 год |
|
Материальные затраты |
379708 |
508488 |
|
Затраты на оплату труда |
65714 |
80409 |
|
Отчисления на социальные нужды |
21772 |
25541 |
|
Амортизация |
4104 |
5135 |
|
Прочие затраты |
19612 |
42517 |
|
Итого по элементам затрат |
490910 |
662090 |
Важнейшим обобщающим показателем уровня использования всех материальных ресурсов на предприятии является материалоемкость продукции, которая показывает, сколько в среднем материальных ресурсов необходимо для выпуска единицы продукции.
Материалоотдача – показатель, обратный материалоемкости, т.е. она показывает количество выпускаемой продукции на 1 руб. расходуемых ресурсов.
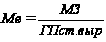 ,
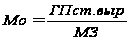 ,
где:
МЗ – количество израсходованных материальных ресурсов на предприятии;
ГПст.выр – готовая продукция в стоимостном выражении.
Составим таблицу 8 для расчета материалоемкости и материалоотдачи.
Таблица 8. Показатели материалоемкости и материалоотдачи предприятия
|
Показатели |
2007 год |
2008 год |
|
МЗ (тыс. руб.) |
379708 |
508488 |
|
ГПст.выр. (тыс. руб.) |
518600 |
723700 |
|
Ме (стр. 1 / стр. 2) |
0,732 |
0,703 |
|
Мо (стр. 2 / стр. 1) |
1,366 |
1,423 |
По сравнению с 2007 годом в 2008 наблюдается улучшение обоих показателей, т.е. наблюдается снижение материальных затрат на ед. продукции на 0,03 и увеличение выпускаемой продукции на 1 руб. затрат на 0,057.
Т.к. оба показателя улучшились, это говорит об улучшении использования ресурсов на предприятии.
Анализ финансового состояния предприятия
Рассчитаем ряд коэффициентов, характеризующих платежеспособность предприятия:
1) коэффициент соотношения оборотных и внеоборотных активов:
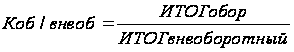
2) коэффициент автономии:
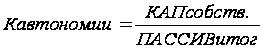
3) коэффициент соотношения заемных и собственных средств:
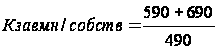 (строки)
Составим таблицу 9 для расчета коэффициентов, характеризующих платежеспособность предприятия.
В 2008 году наблюдается снижение коэффициента соотношения заемных и собственных средств. В то же время снижается коэффициент соотношения оборотных и внеоборотных активов, что можно выделить в качестве положительного момента.
Таблица 9. Коэффициенты, характеризующие платежеспособность предприятия
|
2007 год |
2008 год |
|
|
Итог оборотных активов |
77517 |
106485 |
|
Итог внеоборотных активов |
39550 |
78016 |
|
Реальный собственный капитал |
83153 |
134031 |
|
Итог пассива |
117067 |
184501 |
|
К заемн./собств. |
0,41 |
0,38 |
|
К об/внеоб. |
1,96 |
1,36 |
|
К автономии |
0,71 |
0,73 |
Немного повысился коэффициент автономии, что говорит о возможном повышении размера собственного капитала предприятия.
Анализ себестоимости
Составим и проанализируем смету затрат на производство (табл. 10)
Таблица 10. Смета затрат на производство ОАО «Комбинат Красный Строитель»
| Показатели | 2007 год | 2008 год | Изменение (+/–) | |||
| Тыс. руб. | Удельный вес, % | Тыс. руб. | Удельный вес, % | абсол., тыс. руб. | относит., % | |
| Материальные затраты | 379708 | 77,35 | 508488 | 76,8 | +128780 | 33,92 |
| Затраты на оплату труда | 65714 | 13,39 | 80409 | 12,14 | +14695 | 22,36 |
| Отчисления на социальные нужды | 21772 | 4,44 | 25541 | 3,86 | +3769 | 17,31 |
| Амортизация | 4104 | 0,84 | 5135 | 0,78 | +1031 | 25,12 |
| Прочие затраты | 19612 | 3,99 | 42517 | 6,42 | +22905 | 116,79 |
|
Итого |
490910 |
100 |
662090 |
100 |
+171180 |
34,87 |
Наибольший удельный вес как в 2007, так и в 2008 году имеют материальные затраты. В 2008 году они увеличились на 33,92%. На втором месте затраты на оплату труда, которые увеличились на 22,36%. Также значительно увеличились прочие затраты. Можно сделать вывод о том, что общая сумма затрат возрастает.
Оценка прибыльности предприятия
Для оценки прибыльности предприятия составим таблицу 11.
Таблица 11. Анализ прибыли ОАО «Комбинат Красный Строитель» (тыс. руб.)
| Показатели | 2000 год | 2007 год | %, к пр. г. | 2008 год | %, к пр. г. |
|
I Доходы и расходы по обычным видам деятельности Выручка от продажи товаров, продукции, работ, услуг. |
423019 |
555062 |
131,21 |
762028 |
137,29 |
|
Себестоимость проданных товаров, продукции, работ, услуг |
374140 | 479462 | 128,15 | 648406 | 135,24 |
|
Валовая прибыль |
48879 |
75600 |
154,67 |
113622 |
150,29 |
|
Коммерческие расходы |
11793 |
11448 |
97,07 |
13684 |
119,53 |
|
Прибыль от продаж |
37086 |
64152 |
172,98 |
99938 |
155,78 |
|
II Операционные доходы и расходы Проценты к получению |
- |
- |
- |
1166 |
|
|
Проценты к уплате |
- | - | - |
1409 |
| Доходы от участия в др. организац. | - | - | - | 14 |
| Прочие операционные доходы | 390 | 785 | 201,28 | 442 | 56,3 |
| Прочие операционные расходы | 2275 | 2160 | 94,95 | 2569 | 118,94 |
|
III Внереализационные доходы и расходы Внереализационные доходы |
3331 |
2340 |
70,25 |
94529 |
4039,7 |
| Внереализационные расходы | 710 | 604 | 85,07 | 108966 | 18040,72 |
| Прибыль (убыток) до налогообложения | 37822 | 64513 | 170,57 | 83145 | 128,88 |
| Налог на прибыль | 11496 | 40622 | 353,36 | 23105 | 56,88 |
| Прибыль (убыток) от обычной деятельности | 26326 | 23891 | 90,75 | 60040 | 251,3 |
|
IV Чрезвычайные доходы и расходы Чистая прибыль (нераспределенная прибыль (убыток) отчетного периода |
26326 |
23891 |
90,75 |
60040 |
251,3 |
Анализируя данную таблицу можно сделать следующие выводы:
По сравнению с 2007 годом в 2008 году наблюдается значительный рост всех видов прибыли.
В 2008 же году по сравнению с 2000 и 2007 годами наблюдается значительный рост чистой прибыли.
Анализ показателей рентабельности
Рассчитаем основные показатели рентабельности:
– рентабельность
производства
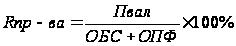
– рентабельность
продаж
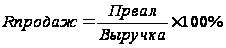
– рентабельность
капитала
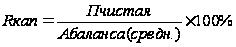
– рентабельность
продукции
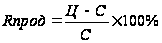
Результаты занемеем в таблицу 12.
Таблица 12. Основные показатели рентабельности ОАО «Комбинат Красный Строитель»
|
2007 год |
2008 год |
|
|
П валовая |
75600 |
113622 |
|
ОбС |
68881 |
91122,5 |
|
ОПФ |
115942,5 |
143145,5 |
|
П от реализации |
60200 |
94300 |
|
Выручка от реализации |
555062 |
762028 |
|
П чистая |
23891 |
60040 |
|
Актив баланса |
105789,5 |
150628,5 |
|
R производства |
40,9 |
48,5 |
|
R продаж |
10,85 | 12,37 |
|
R капитала |
22,58 |
39,86 |
|
R шифера |
13,6 |
15,3 |
|
R труб |
10,0 |
15,6 |
Наблюдается стабильное повышение рентабельности асбестоцементных труб и шифера по сравнению с 2007 годом. Положительным моментом является рост рентабельность капитала, что говорит об эффективности использования имущества предприятия. Увеличились также рентабельности производства и рентабельность продаж. Все это говорит об улучшении деятельности предприятия.
Оценка платежеспособности предприятия
Рассчитаем показатели платежеспособности предприятия:
1) коэффициент абсолютной ликвидности (Кабс.ликв.≥0,2);
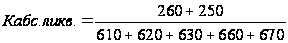 (строки)
2) коэффициент уточненной ликвидности (Куточненной.ликв>1);
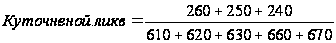 (строки)
3) коэффициент текущей ликвидности (Ктекущ.ликв.≥2) – критерий банкротства;
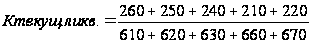 (строки)
Расчет этих показателей представлен в таблице 13.
Таблица 13. Коэффициенты платежеспособности ОАО «Комбинат Красный Строитель»
| 2007 год | 2008 год | |||
| нач. года | кон. года | нач. года | кон. года | |
|
стр. 210 |
31471 | 50806 | 49360 |
67028 |
|
стр. 220 |
2138 | 5290 | 5290 |
5959 |
|
стр. 240 |
22834 | 14804 | 14493 |
19842 |
|
стр. 250 |
24 | 24 | 24 |
1 |
|
стр. 260 |
3501 | 1501 | 1501 |
7798 |
|
стр. 290 |
60245 | 77517 | 75760 |
106485 |
|
стр. 610 |
8000 | - | 0 |
9901 |
|
стр. 620 |
23146 | 33914 | 33603 |
40433 |
|
стр. 630 |
- | - | - |
136 |
|
стр. 660 |
- | - | - |
- |
|
стр. 670 |
- | - | - |
- |
|
стр. 490 |
63366 | 83153 | 83153 |
134031 |
|
К абс. ликв. |
0,11 |
0,045 |
0,045 |
0,15 |
|
К уточн. ликв. |
0,85 |
0,5 |
0,48 |
0,55 |
|
К тек. ликв. |
1,93 |
2,14 |
2,1 |
1,99 |
Коэффициент абсолютной ликвидности показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Этот индикатор имеет особо важное значение для инвесторов. Коэффициент абсолютной ликвидности характеризует платежеспособность предприятия на дату составления баланса.
Мы видим, что коэффициент абсолютной ликвидности к концу 2007 году по сравнению с началом года снизился на 0,065, и оставался таким же до начала 2008 года. Но к концу года значительно возрос (на 0,105), но не достиг критерия его оценки (>0,2).
Коэффициент уточненной ликвидности в 2007 и 2008 году гораздо ниже критерия его оценки (>1). Это отрицательный момент.
Коэффициент текущей ликвидности дает общую оценку деятельности предприятия и показывает, в какой мере текущие кредиторские обязательства обеспечиваются материальными оборотными средствами. Мы видим, что этот показатель в 2007 году и начале 2008 года соответствовал критерию оценки >2, но к концу 2008 года снизился.
2.4 План маркетинга
Стратегия маркетинга для ОАО «Комбинат Красный Строитель» имеет следующие основные положения:
1. Маркетинг направлен на рынок кровельных материалов, с целью увеличения доли рынка за счет продажи асбестоцементных листов.
2. Добиваться следует увеличения объема упомянутого выше продукта.
3. Необходимо заметно увеличить объемы выпуска а/ц листов.
4. Все должно быть проведено в кратчайшие сроки.
Для данного предприятия представляет основной интерес стратегия проникновения на рынок.
Данная стратегия предполагает увеличение объема продаж уже имеющегося у предприятия товара, на рынке, где предприятие уже имеет определенную долю.
Данная стратегия имеет следующее соотношение рисков и выгод:
вероятность успеха – 80%
риски – 20%
В то время как остальные:
развитие рынка (риски 60%; успех 40%)
разработка товара (риски 40%; успех 60%)
диверсификация (риски 80%; успех 20%)
Таким образом, можно сделать вывод, что с учетом нынешнего состояния предприятия, его возможностей, а также учитывая позиции и возможности основных конкурентов наиболее эффективной и безопасной стратегией является стратегия проникновения на рынок.
3. Разработка направлений совершенствования деятельности ОАО «Комбинат Красный Строитель» и их экономическое обоснование
3.1 Общая характеристика проекта
С целью увеличения объема производства необходимо провести модернизацию технологической линии по производству окрашенных асбестоцементных листов.
Суть проекта: Приобретение машины листоформовочной СМ942А.
Поставщик оборудования: Завод по производству оборудования для асбестоцементных производств «Стоммашина», Могилевская обл., Беларусь.
Срок реализации проекта: 4 года.
Для покупки этого оборудования ОАО «Комбинат Красный Строитель» требуются инвестиции в размере 2535500 руб.
После модернизации технологической линии комбинат сможет увеличить ежегодный объем выпуска продукции на 8%, что поможет более глубоко проникнуть на рынок. В результате реализации этого проекта ожидаются следующие изменения:
ОПФ увеличивается на стоимость оборудования;
увеличится расход электроэнергии на 2%.
Ввод в эксплуатацию такой линии не повлечет организационных и структурных изменений, так как она нормально вписывается в уже существующую структуру цехов предприятия.
Дополнительного персонала не требуется. Оборудование не потребует, также дополнительных производственных площадей.
Ввиду того, что в Российской Федерации заводов по производству окрашенных асбестоцементных листов мало, а ОАО «Комбинат Красный Строитель» имеет положительный имидж и репутацию надежного партнера, поставляющего своим потребителям только высококачественную продукцию и, следовательно, мало кто сможет составить ему конкуренцию. Следует также отметить, что на рынке асбестоцементных изделий наблюдается стремительно растущий спрос на окрашенные асбестоцементные листы. Из вышеизложенного можно сделать следующее заключение: для более глубокого проникновения на рынок, т.е. завоевания еще большей его доли, предприятию вполне достаточно просто увеличить выпуск своей продукции (окрашенных асбестоцементных листов).
3.2 План производства
Производственная программа – это развернутый или комплексный план производства и продажи продукции, характеризующий годовой объем выпуска, номенклатуру, качество и сроки, требуемые рынком товаров и услуг.
В рыночных условиях основу плана производства на ОАО «Комбинат Красный Строитель» составляют договоры с потребителями, имеется портфель заказов.
Составим производственную программу ОАО «Комбинат Красный Строитель» по выпуску асбестоцементных листов. Так как с модернизацией технологической линии за рассматриваемый и планируемый период (3 года) намечается увеличение объемов выпуска ежегодно на 8% за счет уменьшения брака и увеличения производительности.
Таблица 14. Производственная программа (тыс. усл. пл.).
|
Годы |
2008 | 2009 | 2010 | 2011 | 2012 | 2013 |
|
Объем выпуска продукции |
337021 |
337021 |
363982,7 |
393101,3 |
424549,4 |
458513,35 |
Таблица 15. Планируемый объем продаж продукции
| Показатели | Годы | |||||
| 2008 | 2009 | 2010 | 2011 | 2012 | 2013 | |
| 1. Объем выпуска, туп. | 337021 |
337021 |
363982,7 | 393101,3 | 424549,4 | 458513,35 |
| 2. Цена за ед. прод., руб. | 1050 | 1050 | 1050 | 1050 | 1050 | 1050 |
| 3. Объем продаж, руб. | 353872050 | 353872050 | 382181835 | 412756365 | 445776870 | 481439017,5 |
Теперь проанализируем потребность в основных производственных фондах (табл. 16).
Таблица 16. Потребность в основных фондах (тыс. руб.)
| Основные фонды | Действующие | Общая потребность | Прирост ОПФ |
|
1. Здания, сооружения |
72870 |
72870 |
- |
|
2. Машины и оборудование |
53731 |
56266,5 |
2535,5 |
|
3. Транспортные средства |
7629 |
7629 |
- |
|
4. Прочие |
6035 |
6035 |
- |
|
Итого |
140265 |
142814 |
2535,5 |
Как видно из таблицы прирост ОПФ 2535,5 тыс. руб., что отражает необходимые средства на закупку оборудования. Вследствие его установки и дальнейшей эксплуатации потребуется определенное количество производственных ресурсов на представленную выше производственную программу, потребность в которых представлена в таблице 17.
В связи с тем, что потребности в дополнительном персонале нет, расходов на заработную плату не будет.
Составив план производства, перейдем к рискам и страхованию ОАО «Комбинат Красный Строитель» при выполнении производственной программы.
Таблица 17. Ресурсы, необходимые для выполнения производственной программы
| Наименование ресурса |
Ед. изм. |
Норма расхода |
Цена, руб. |
2008 | 2009 | 2010 | 2011 | 2012 | 2013 |
|
Общая потребность (руб.) на 337021 тыс. усл. пл. |
Общая потребность (руб.) на 337021 тыс. усл. пл. |
Общая потребность (руб.) на 363982,7 тыс. усл. пл. |
Общая потребность (руб.) на 393101,3 тыс. усл. пл. |
Общая потребность (руб.) на 424549,4 тыс. усл. пл. |
Общая потребность (руб.) на 458513,35 тыс. усл. пл. |
||||
|
Сырье и материалы |
246633523,5 |
246633523,5 |
266364225,8 | 287673352,2 | 310687217,5 | 335542193,4 | |||
| Цемент |
т |
0,9040 |
314,49 |
95814718,54 | 95814718,54 |
103479903,1 |
111758290,8 | 120698952,9 |
130354868,6 |
| Асбест |
т |
0,1420 |
2299,37 | 110040904,1 | 110040904,1 | 118844187,9 | 128351717,7 | 138619853,9 | 149709441,5 |
|
Сукно техническое |
кг |
0,5369 | 209,53 | 37913734,81 | 37913734,81 | 40946836,96 | 44222582,11 | 47760388,23 | 51581219,06 |
| Сетка латунна |
м2 |
0,01605 |
529,5 |
2864166,1 | 2864166,1 | 3093297,876 | 3340761,571 | 3608022,462 | 3896664,242 |
| Энергия | 17578072,18 | 17578072,18 | 19178385,79 | 20712655,82 | 22369668,07 | 24159241,4 | |||
|
Электроэнергия |
тКвт |
0,06092 0,06214 |
437,03 |
8972802,78 | 8972802,78 | 9884694,272 | 10675469,38 | 11529506,82 | 12451867,31 |
| Пар | гКал | 0,23989 | 103,09 | 8334616,9 | 8334616,9 | 9001386,843 | 9721497,395 | 10499217,09 | 11339154,4 |
| Вода | м3 | 0,70445 | 1,14 | 270652,5 | 270652,5 | 292304,6788 | 315689,0403 | 340944,1603 | 368219,6915 |
|
Итого |
264211595,7 |
264211595,7 | 285542611,6 | 308386008 | 333056885,6 | 359701434,8 |
3.3 Финансовый план
Финансовый план ОАО «Комбинат Красный Строитель» является заключительным разделом экономического и социального развития, так как в нем отражены конечные результаты хозяйственной деятельности в стоимостном выражении. Это данные об объемах продаж и общей прибыли, инвестиций, использование собственных и заемных средств, с указанием источников и сроков погашения задолженности, потоки денежных средств, период окупаемости вложений, издержки производства и реализации.
На единицу продукции сократились цеховые, общезаводские и внепроизводственные расходы. В итоге снижается себестоимость продукции, несмотря на рост расходов за электроэнергию.
Теперь составим план прибыли и убытков (табл. 18).
Таблица 18. Прогноз финансирования результатов (план прибыли и убытков)
|
Показатели |
2008 | 2009 | 2010 | 2011 | 2012 | 2013 | |
| 1 |
Выручка от реализации продукции, руб. |
353872050 | 353872050 | 382181835 | 412756365 | 445776870 | 481439017,5 |
|
1.1 |
Объем продаж в натуральном выражении, туп. |
337021 |
337021 |
363982,7 | 393101,3 | 424549,4 | 458513,35 |
|
1.2. |
Цена за 1 туп, руб. |
1050 | 1050 | 1050 | 1050 | 1050 | 1050 |
|
2 |
Полные издержки на продукцию, руб. |
341177081,5 |
341430631,5 |
365052043,8 | 390369065,3 | 417711459 | 447241245,7 |
|
3 |
Результат от реализации продукции, руб. (выручка – издержки) |
12694968,5 | 12441418,5 | 17129791,2 | 22387299,7 | 28065411 | 34197771,8 |
|
4 |
Балансовая прибыль, руб. |
12694968,5 | 12441418,5 | 17129791,2 | 22387299,7 | 28065411 | 34197771,8 |
|
5 |
Налог на прибыль (24%) |
3046792,44 | 2985940,44 | 4111149,888 | 5372951,928 | 6735698,64 | 8207465,232 |
| 6 | Чистая прибыль | 9648176,06 | 9455478,06 | 13018641,31 | 17014347,77 | 21329712,36 | 25990306,57 |
Сведем полную потребность в чистом оборотном капитале (табл. 19).
Таблица 19. Полная потребность в чистом оборотном капитале
| Категории инвестиций | 2008 | 2009 | 2010 | 2011 | 2012 | 2013 |
| 1. Полная потребность в сырьевых ресурсах, руб. |
246633523,5 |
246633523,5 |
266364225,8 |
287673352,2 |
310687217,5 |
335542193,4 |
| 2. Коэффициент оборачиваемости | 8,36 | 8,36 | 8,36 | 8,36 | 8,36 | 8,36 |
| 3. Текущий запас (стр. 1 / стр. 2) | 29501617,64 | 29501617,6 | 31861749,5 | 34410688,06 | 37163542,76 | 40136626 |
| 4. Страховой запас (1/2 от 3) | 14750808,82 | 14750808,8 | 15930874,75 | 17205344,03 | 18581771,38 | 20068313 |
| 5. Полная потребность в оборотном капитале (3+4) | 44252426,46 | 44252426,5 | 47792624,25 | 51616032,09 | 55745314,14 | 60204939,01 |
| 6. Прирост потребности в оборотном капитале | - | - | 3540197,75 | 3823407,85 | 4129282,05 | 4459624,86 |
Таблица 20. Полные инвестиционные издержки (тыс. руб.)
|
Категории инвестиций |
2009 г. |
2010 |
2011 |
2012 |
2013 |
Итого |
|
Полные инвестиции в основной капитал |
2535500 | |||||
|
Полный чистый оборотный капитал (прирост) |
- | 3540197,75 | 3823407,85 | 4129282,05 | 4459624,86 | |
|
Полные инвестиционные издержки (1+2) |
2535500 | 3540197,75 | 3823407,85 | 4129282,05 | 4459624,86 |
18488012,51 |
Таким образом, для осуществления проекта нам потребуется 18488012,51 тыс. руб., которые будут покрываться собственными средствами (из нераспределенной прибыли предприятия).
Базовой формой для исследования возможностей и оценки эффективности предлагаемого проекта является таблица 21.
Таблица 21. Денежные потоки наличности
|
Денежные потоки |
Годы годы |
|||||
|
2009 |
2010 |
2011 |
2012 |
2013 | ||
|
1. |
Операционная деятельность |
|||||
|
1.1. |
Выручка от реализации, руб. | - | 28309785 | 58884315 | 91904820 | 127566967,5 |
|
1.2. |
Издержки, руб. в т.ч. амортизация, руб. |
- |
23874962,3 253550 |
49191983,8 253550 |
76534377,5 253550 |
106064164,2 253550 |
| 1.3. | Прибыль до налогообложения | - | 4434822,7 | 9692331,2 | 15370442,5 | 21502803,3 |
| 1.4. | Налог на прибыль, руб. | - | 1064357,448 | 2326159,488 | 3688906,2 | 5160672,792 |
| 1.5. | Чистая прибыль, руб. | - | 3370465,252 | 7366171,712 | 11681536,3 | 16342130,51 |
| Сальдо операционной деятельности | - | 3624015,252 | 7619721,712 | 11935086,3 | 16595680,51 | |
|
2. |
Инвестиционная деятельность |
|||||
|
2.1. |
Приобретение оборудования | -2535500 | ||||
|
2.2. |
Увеличение оборотного капитала | -3540197,746 | ||||
|
Сальдо инвестиционной деятельности |
-6075697,746 |
|||||
|
3. |
Финансовая деятельность |
|||||
| 3.1. | Собственный капитал | 6075697,746 | ||||
| Сальдо финансовой деятельности | 6075697,746 | |||||
На основе производственной программы, прогноза финансовых результатов, потока наличности формируется модель дисконтирования денежных потоков, представленная в таблице 22.
Таблица 22. Денежные потоки для финансового планирования
|
Денежные потоки |
Годы годы |
||||
|
2009 |
2010 |
2011 |
2012 |
2013 | |
|
1. Поток реальных денег (С опер. деят.+ С инв. деят.) |
-6075697,746 |
3624015,252 | 7619721,712 | 11935086,3 | 16595680,51 |
|
2. Сальдо реальных денег |
- |
3624015,252 | 7619721,712 | 11935086,3 | 16595680,51 |
|
3. Сальдо накопленных реальных денег |
- | 3624015,252 | 11243736,96 | 23178823,26 | 39774503,77 |
| 4. Коэффициент дисконтирования (20%) | 0,833 | 0,694 | 0,578 | 0,482 | 0,402 |
| 5. ЧДД (Поток реал. ден.ґ Кдиск) | -5061056,22 | 2515066,585 | 4404199,15 | 5752711,597 | 6671463,565 |
|
6. ЧДД нарастающим итогом |
-5061056,22 | -2545989,64 | 1858209,512 | 7610921,109 | 14282384,67 |
Для оценки эффективности проекта рассчитаем следующие показатели.
1) Точка безубыточности:
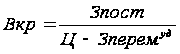
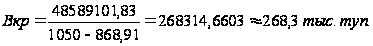
Т.о. при объеме продаж 268,3 тыс. туп., проект рентабелен.
2) Чистая текущая стоимость NРV:
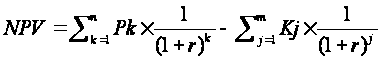
NPV= (2515066,585+4404199,15+5752711,597+6671463,565) – 5061056,22 = =19343440,9 – 5061056,22 =14282384,7 руб.
NPV>0, проект приемлем.
3) Индекс рентабельности РI:
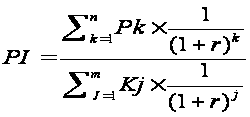
PI = (2515066,585+4404199,15+5752711,597+6671463,565) / 5061056,22 = 3,822
Р1>1, проект эффективен.
4) Внутренняя норма доходности IRR:
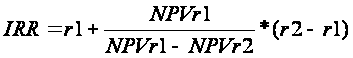
r1=20%, примем r2=140%. Составим вспомогательную таблицу для расчета NРV для этой ставки (табл. 23).
Таблица 23. Вспомогательная таблица для расчета IRR
|
Показатели |
2009 |
2010 |
2011 |
2012 |
2013 |
| ЧДП |
-6075697,746 |
3624015,252 | 7619721,712 | 11935086,3 | 16595680,51 |
|
Коэффициент дисконтирования |
0,4167 | 0,1736 | 0,0723 | 0,0301 | 0,0126 |
| Чистая текущая дисконтированная стоимость | -2531743,25 | 629129,0477 | 550905,8798 | 359246,0976 | 209105,5744 |
| Чистая текущая стоимость нарастающим итогом | -1902614,2 | -1273485,155 | -722579,2755 | -363333,178 | -154227,6034 |
Теперь
рассчитаем
IRR:
IRR =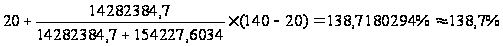
IRR=138,7% > 20%, проект эффективен.
5) Период окупаемости Тд:
Для расчета воспользуемся формулой:
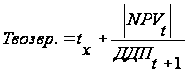
Твоз
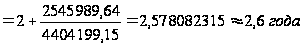
Тд = Твозвр. – Тинвест.= 2,6 – 1 = 1,6 года.
- максимальный денежный отток (Кmax) = 5061056,22 руб.
- интегральный экономический эффект - NPVпр = 14282384,7 руб.
- период возврата инвестиций - Твоз = 2,6 года
- период окупаемости проекта -Ток = 1,6 года
Построим финансовый профиль проекта (рис. 12):
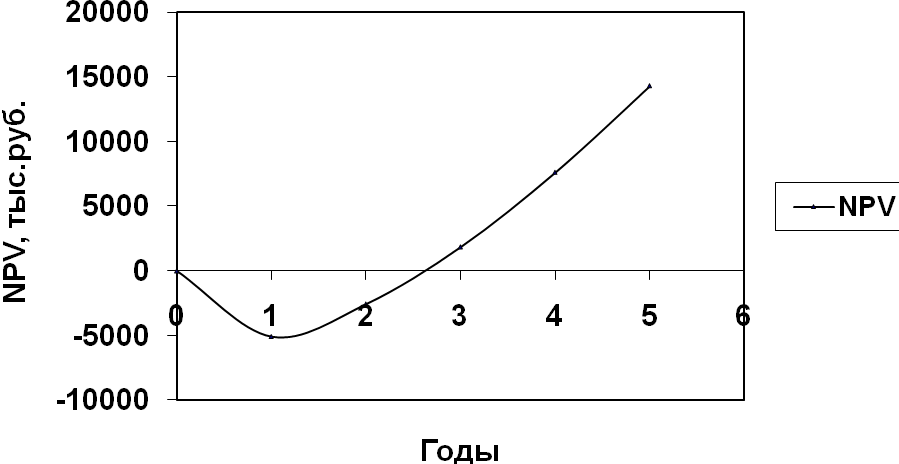
Рис. 12 Финансовый профиль проекта
Таким образом, на основе рассчитанных показателей делаем следующие выводы.
1. Точка безубыточности 268,3 тыс. туп. > Vпроект., это говорит о том, что проектные объемы значительно выше критического и существует своего рода запас.
2. NPV=14282384,7 руб. > 0 это говорит о том, что проект имеет интегральный экономический эффект.
3. Индекс рентабельности PI=3,822 > 1 значит проект эффективен. Мы на 1 руб. капиталовложений получаем 3,822 руб. дохода.
4. Внутренняя норма доходности (IRR) составляет 138,7%, а цена авансирования капитала r1=20%, т.о. IRR>r1 это говорит о том, что цена авансирования капитала ниже порогового значения.
Заключение
Качество является одним из основных управляемых параметров проекта наряду со временем, стоимостью, ресурсами. Задача обеспечения качества проекта на должном уровне является сквозной на всем протяжении жизненного цикла проекта.
В основу системного управления качеством проектов положены принципы наиболее популярного и методологически сильного направления в управлении качеством – Всеобщего управления качеством Total Quality Management, широко используемого в бизнес – практике за рубежом.
В практической части был разработан проект повышения эффективности производства ОАО «Комбинат Красный Строитель», который позволяет сделать следующие выводы:
1. Точка безубыточности 268,3 тыс. туп. > Vпроект., это говорит о том, что проектные объемы значительно выше критического и существует своего рода запас.
2. NPV=14282384,7 руб. > 0 это говорит о том, что проект имеет интегральный экономический эффект.
3. Индекс рентабельности PI=3,822 > 1 значит проект эффективен. Мы на 1 руб. капиталовложений получаем 3,822 руб. дохода.
4. Внутренняя норма доходности (IRR) составляет 138,7%, а цена авансирования капитала r1=20%, т.о. IRR>r1 это говорит о том, что цена авансирования капитала ниже порогового значения.
Как видно по показателям эффективности данный проект экономически целесообразен.
Список использованной литературы
1. Шапиро В.Д. и др. Управление проектами: Учебник для вузов. – СПб: «ДваТрИ», 2003.
2. Управление проектами. Толковый англо-русский словарь-справочник / Под ред. проф. Шапиро В.Д. – ML: «Высшая школа», 2002.
3. Шеремет В.В., Павлюченко В.М., Шапиро В.Д. и др. Управление инвестициями: в 2-х тт. – М.: «Высшая школа», 2004.
4. Мазур И.И., Шапиро В.Д. Реструктуризация предприятий и компаний. Справочное пособие. – М.: «Высшая школа», 2003.
5. Мазур И.И., Шапиро В.Д. Управление проектами: Справочное пособие. – М.: «Высшая школа», 2004.